Taille et part du marché des systèmes de contrôle des émeutes au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.26 Milliards de dollars |
| Taille du Marché (2031) | 1.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
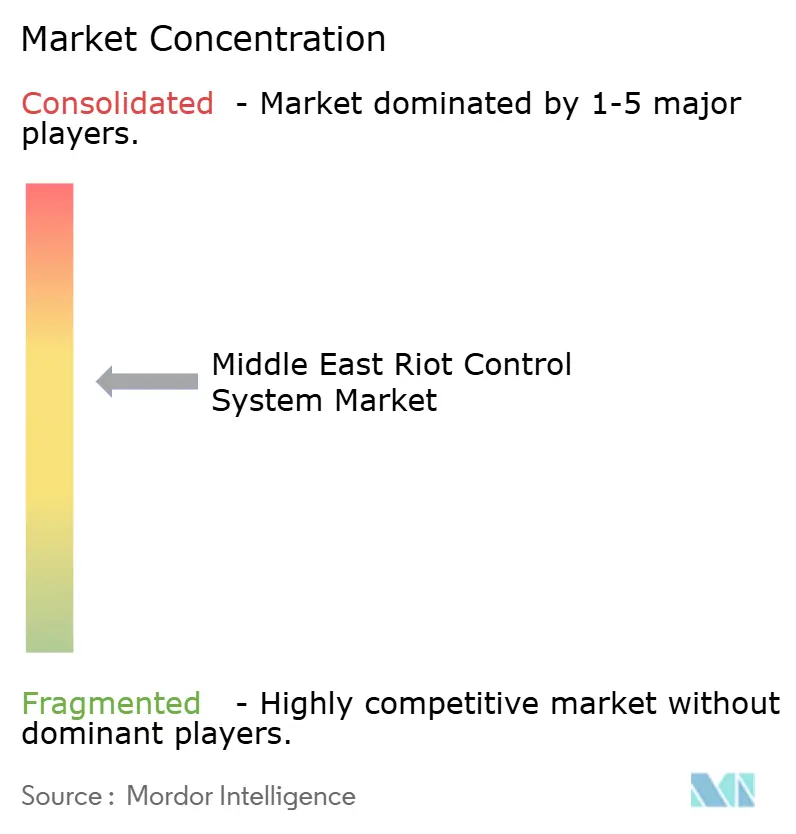
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle des émeutes au Moyen-Orient par Mordor Intelligence
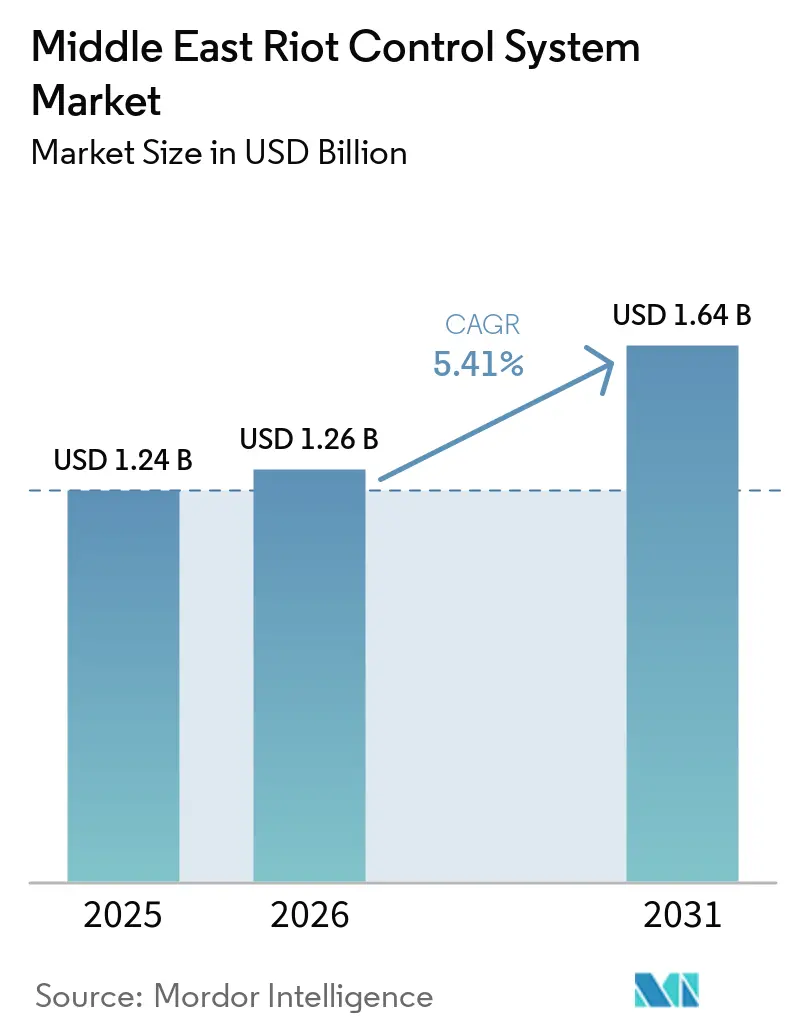
La taille du marché des systèmes de contrôle des émeutes au Moyen-Orient était évaluée à 1,24 milliard USD en 2025 et devrait croître de 1,26 milliard USD en 2026 pour atteindre 1,64 milliard USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031). La demande est façonnée par la nécessité de renouveler les équipements après des troubles civils et de maintenir l'état de préparation au sein de grandes forces de police devant intervenir dans les villes, aux frontières et sur les sites d'infrastructures critiques. Les gouvernements associent également les capacités de maintien de l'ordre public à la sécurité des frontières, ce qui favorise les équipements pouvant être utilisés dans plusieurs contextes opérationnels et transportés par des forces alternant entre des missions intérieures et des missions de périmètre. Les exigences de fabrication locale en Arabie saoudite et aux Émirats arabes unis modifient la manière dont les fournisseurs abordent les marchés publics, les partenariats et la production, notamment lorsque l'éligibilité aux contrats dépend d'engagements crédibles en matière de contenu local. L'intégration numérique devient de plus en plus pertinente là où les systèmes de sécurité publique sont connectés aux plateformes de villes intelligentes. Les contrôles à l'exportation et les pénuries de matériaux de protection peuvent retarder les commandes, obliger les agences à constituer des stocks plus importants et faire des délais de livraison fiables un facteur plus déterminant dans la sélection des fournisseurs.
Principaux enseignements du rapport
- Par type de produit, les équipements de protection individuelle représentaient 54,87 % du chiffre d'affaires en 2025, tandis que les équipements offensifs devraient croître à un CAGR de 6,17 % jusqu'en 2031.
- Par utilisateur final, les forces de l'ordre représentaient 66,84 % du chiffre d'affaires en 2025, tandis que les forces spéciales devraient croître à un CAGR de 6,06 % jusqu'en 2031.
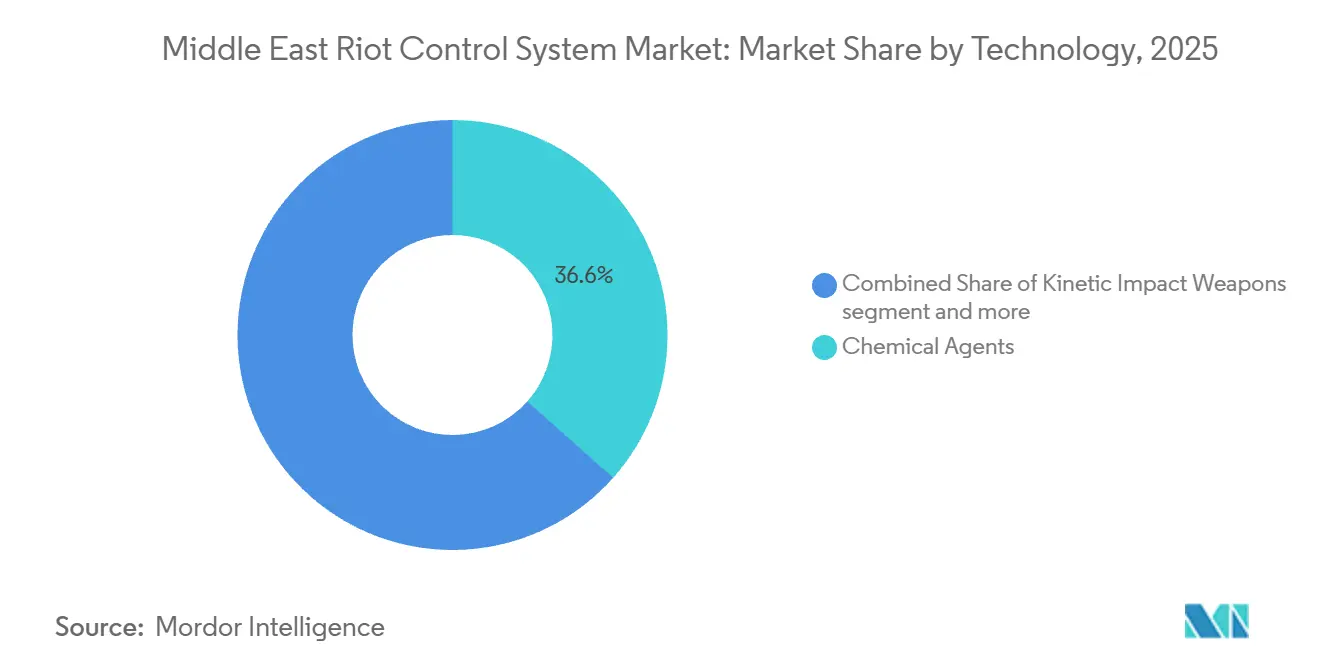
- Par technologie, les agents chimiques représentaient 36,56 % du chiffre d'affaires en 2025, tandis que les armes électroniques et soniques devraient croître à un CAGR de 7,01 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite représentait 33,98 % du chiffre d'affaires en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 6,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes de contrôle des émeutes au Moyen-Orient
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des incidents de troubles civils après 2025 | +1.20% | Arabie Saoudite, Israël, Iran et le reste du Moyen-Orient | Court terme (≤ 2 ans) |
| Intensification des programmes de sécurité aux frontières (mer Rouge et Sahel) | +0.90% | Arabie saoudite, Émirats arabes unis, partenaires de la coalition mondiale | Moyen terme (2-4 ans) |
| Budgets de maintien de l'ordre dans les villes intelligentes du CCG (ex. NEOM) | +0.80% | Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Subventions à l'approvisionnement via le programme économique Tawazun | +0.60% | Émirats arabes unis, avec des retombées vers l'Arabie saoudite | Long terme (≥ 4 ans) |
| Émergence de charges irritantes biodégradables | +0.50% | Mondial, avec des gains précoces en Israël et dans le CCG | Moyen terme (2-4 ans) |
| Miniaturisation rapide des dispositifs d'hélage acoustique | +0.40% | Cœur du CCG, avec des retombées vers la Jordanie et l'Égypte | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Escalade des incidents de troubles civils après 2025
Les protestations iraniennes qui ont débuté en décembre 2025 s'étaient étendues à l'ensemble des 31 provinces en janvier 2026, plaçant les forces de sécurité déployées sous une pression soutenue.[1] Ces événements ont mis en évidence la manière dont des opérations prolongées peuvent consommer des munitions moins létales, des équipements de protection et des fournitures connexes plus rapidement que ne le permettent les plans de remplacement habituels, en particulier lorsque les déploiements couvrent simultanément plusieurs sites. Le marché des systèmes de contrôle des émeutes au Moyen-Orient bénéficie donc de la révision par les agences de leurs niveaux de préparation et du renouvellement des équipements après des périodes d'utilisation intensive. Les gouvernements régionaux proches de l'Iran et de la Syrie peuvent évaluer conjointement les besoins en maintien de l'ordre intérieur et en sécurité des frontières lorsque l'instabilité se propage dans les zones voisines, réduisant ainsi la séparation entre les budgets de préparation qui étaient auparavant gérés de manière indépendante. Cette approche favorise l'achat de systèmes évolutifs, notamment des munitions modulaires et des équipements d'interpellation acoustique, plutôt que de simples consommables ponctuels. Elle rend également la rapidité de livraison, les stocks locaux et le soutien des fournisseurs plus importants sur le marché des systèmes de contrôle des émeutes au Moyen-Orient.
Intensification des programmes de sécurité aux frontières
L'Arabie saoudite a annoncé en juillet 2026 une coalition de défense maritime regroupant 43 nations et couvrant le détroit de Bab al-Mandab, la mer Rouge et le golfe d'Aden, avec un siège à Riyad. Cette coalition confère à la sécurité des frontières et à la sécurité maritime une place plus permanente dans la planification des capacités régionales, plutôt que de traiter ces exigences uniquement comme une réponse à court terme à un incident spécifique. Les unités chargées des patrouilles maritimes et des passages terrestres peuvent également soutenir les opérations de gestion des foules en milieu urbain si nécessaire, ce qui signifie que leurs besoins en matière de formation, de mobilité, de communications et d'équipements peuvent se recouper. Ce modèle opérationnel élargit la demande d'équipements portables et polyvalents sur le marché des équipements de contrôle des émeutes au Moyen-Orient, en particulier les équipements adaptés au redéploiement rapide sans structure de soutien distincte. La pression migratoire affectant les routes de la mer Rouge et de la Méditerranée accroît également la valeur des systèmes pouvant se déplacer rapidement entre les missions frontalières et intérieures. Les fournisseurs dont les produits conviennent à plusieurs environnements opérationnels peuvent répondre à un plus large éventail d'exigences en matière de marchés publics.
Budgets de maintien de l'ordre dans les villes intelligentes du CCG
Les programmes de villes intelligentes orientent les marchés publics de sécurité publique vers des systèmes connectés qui s'intègrent à des réseaux de commandement et de contrôle et de surveillance plus larges, faisant évoluer l'évaluation d'un simple achat de matériel vers une décision plus large en matière de capacité opérationnelle. La police de Dubaï a déployé des véhicules de patrouille intelligents Ghiath améliorés par l'IA en 2026, en partenariat avec BYD et Al-Futtaim. La police d'Abu Dhabi a également conclu un accord de coopération stratégique avec Presight pour une suite de maintien de l'ordre basée sur l'IA. Ces projets illustrent pourquoi les agences peuvent privilégier des équipements capables de partager des données avec les systèmes de commandement et de soutenir une réponse de terrain coordonnée, notamment la capacité à fournir des informations d'état en temps réel lors d'incidents de maintien de l'ordre public évoluant rapidement. Sur le marché des systèmes de contrôle des émeutes au Moyen-Orient, les casques connectés, les boucliers et les équipements acoustiques peuvent plus facilement s'intégrer dans des conceptions de sécurité publique intelligente. Les fabricants qui s'appuient uniquement sur des spécifications de protection conventionnelles peuvent être moins compétitifs lorsque la connectivité numérique fait partie des critères d'appel d'offres, même si leurs performances de protection de base restent acceptables pour les utilisateurs.
Émergence de charges irritantes biodégradables
Les exigences environnementales et de responsabilité incitent les fournisseurs à envisager des agents de contrôle des foules à plus faible persistance après déploiement, en particulier dans les environnements urbains denses où le nettoyage, la documentation et l'exposition du public constituent des enjeux opérationnels importants. Une étude de 2024 a rapporté que des formulations à base de liquide ionique de PAVA présentaient une solubilité dans l'eau et des effets irritants comparables à ceux de la capsaïcine naturelle. Des recherches distinctes menées en 2024 ont évalué un agent fumigène à base de capsaïcine avec une concentration de 10 % en capsaïcine comme alternative au gaz CS. Ces développements offrent aux fabricants disposant de capacités chimiques un moyen de différencier leurs offres sur le marché des systèmes de contrôle des émeutes au Moyen-Orient, car la conception des formulations peut devenir aussi importante que le lanceur ou le matériel de dispersion. Les températures élevées dans les villes du CCG peuvent également favoriser des cycles de dégradation plus rapides et réduire la contamination des surfaces dans les espaces publics confinés. Cette évolution pourrait creuser l'écart entre les fournisseurs qui développent leurs formulations en interne et ceux qui dépendent d'intrants irritants standard. Dans le même temps, les acheteurs évaluent la gestion environnementale et le nettoyage post-déploiement parallèlement à l'efficacité traditionnelle.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression de type UE sur les licences d'exportation vers les fournisseurs du Moyen-Orient et de l'Afrique | -0.80% | Arabie saoudite, Israël et marchés dépendants des fournisseurs européens | Court terme (≤ 2 ans) |
| Pénurie de fibres UHMWPE et d'aramide | -0.60% | Mondial, avec un effet aigu sur les fournisseurs d'équipements de protection individuelle dans la région | Court terme (≤ 2 ans) |
| Renforcement du filtrage ESG par les fonds souverains | -0.40% | Mondial, concentré sur les marchés de capitaux européens | Moyen terme (2-4 ans) |
| Risque accru de perception publique négative après les images du Soudan en 2024 | -0.30% | Reste du Moyen-Orient, Israël et marchés d'exportation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression de type UE sur les licences d'exportation vers les fournisseurs du Moyen-Orient
La décision du Conseil (PESC) 2025/779 est entrée en vigueur en avril 2025 et a renforcé les contrôles régissant l'exportation de technologies et d'équipements militaires depuis les États membres de l'UE.[2] La décision exige des autorités de délivrance des licences qu'elles tiennent compte du risque que les équipements puissent être utilisés à des fins de répression interne ou de violations graves des droits de l'homme, plaçant ainsi les conditions propres à chaque pays et les contrôles sur l'utilisation finale au cœur de l'examen des exportations. Les agents de contrôle des émeutes répertoriés sous la référence ML7 de la Liste militaire commune de l'UE sont directement concernés par ce cadre réglementaire. Le marché des systèmes de contrôle des émeutes au Moyen-Orient pourrait faire face à des délais d'approvisionnement plus longs lorsque les acheteurs s'approvisionnent auprès de fournisseurs européens pour des irritants, des systèmes à décharge électrique ou des dispositifs acoustiques. Les agences pourraient y répondre en planifiant leurs stocks plus longtemps à l'avance ou en évaluant des fournisseurs disposant de chaînes d'approvisionnement non européennes. Toutefois, ce choix peut introduire des exigences distinctes en matière de qualification, de maintenance et de familiarisation des opérateurs. La production au sein des Émirats arabes unis peut également devenir plus attractive, dans la mesure où elle réduit la dépendance aux importations et soutient la politique industrielle locale.
Pénurie de fibres UHMWPE et d'aramide
Les conditions d'approvisionnement en matériaux de protection sont importantes pour le cycle de passation de marchés de la région. La fibre d'aramide est un intrant essentiel pour les gilets, les casques et les plaques d'armure rigide. Un avis industriel d'avril 2026 a signalé que les délais de livraison des fibres d'aramide étaient passés de 2 à 6 semaines à 12 à 18 semaines ou plus. Des délais de livraison plus longs peuvent augmenter les coûts unitaires et laisser les agences avec moins d'options lorsque des commandes sont nécessaires dans des délais serrés, en particulier après des périodes de déploiement intensif qui réduisent les réserves d'équipements disponibles. Le marché des systèmes de contrôle des émeutes au Moyen-Orient pourrait donc susciter un intérêt accru pour les stocks stratégiques, l'assemblage local et les fournisseurs disposant d'un accès plus sécurisé aux matériaux. La contrainte accroît également la valeur des accords-cadres qui protègent la capacité de production et les engagements de livraison, car un accès fiable peut être aussi important que le prix d'achat affiché pour les équipements de protection critiques. Cela est particulièrement pertinent pour les acheteurs qui ne peuvent pas différer les remplacements sans affecter leur état de préparation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les équipements de protection sont en tête tandis que les systèmes offensifs croissent plus rapidement
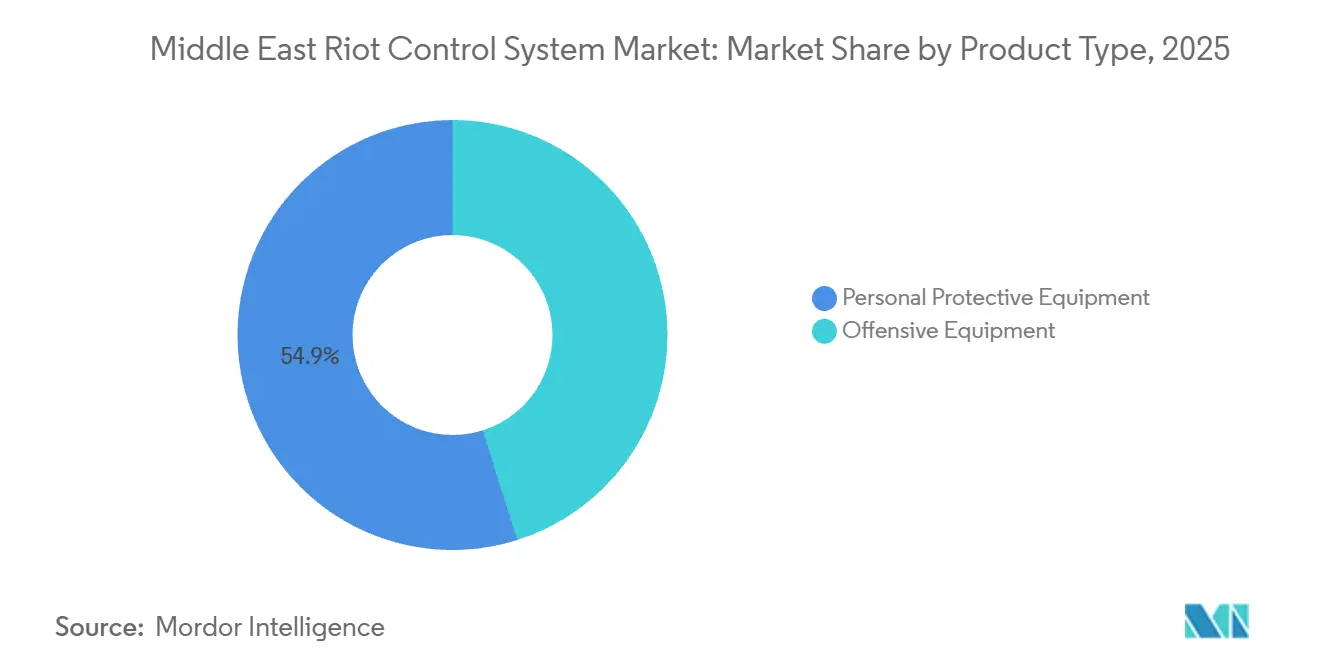
Les équipements de protection individuelle représentaient 54,87 % de la part de marché des systèmes de contrôle des émeutes au Moyen-Orient en 2025. Ce segment comprend les gilets balistiques, les porte-plaques en céramique, les casques, les masques à gaz, les boucliers balistiques et les visières de protection. Sa demande est soutenue par l'effectif des forces de police et de sécurité en poste dans les pays du GCC, en Israël et dans d'autres marchés régionaux. Le remplacement régulier est nécessaire car les équipements sont utilisés lors des entraînements, des déploiements sur le terrain et des mises à niveau périodiques de conformité, chacune de ces activités entraînant une usure des textiles, des visières, des fixations, des filtres et des plaques de protection. Les achats peuvent également être liés aux normes de protection balistique, notamment les exigences NIJ et VPAM, ce qui peut amener les agences à remplacer les équipements avant même qu'ils ne soient entièrement épuisés en service. Ces facteurs confèrent à la catégorie des équipements de protection un rôle stable dans le secteur.
Les équipements offensifs devraient se développer à un CAGR de 6,17 % de 2026 à 2031. La taille du marché des systèmes de contrôle des émeutes au Moyen-Orient pour les équipements offensifs est soutenue par la demande de systèmes de déni de zone, de dispositifs à énergie dirigée, de plateformes à choc électrique et d'autres outils de réponse graduée. Israël a approuvé un amendement à l'Ordonnance sur la police en 2026 autorisant le déploiement de canons à eau uniquement avec de l'eau propre et exigeant une documentation audiovisuelle pour chaque utilisation. Cette exigence suscite un intérêt pour les canons à mousse et les alternatives à base d'eau, dans un contexte où les charges chimiques font l'objet d'un examen accru. Elle accorde également une plus grande valeur aux équipements permettant aux agences de fournir une réponse documentée et proportionnée sans modifier l'objectif opérationnel fondamental du déploiement des canons à eau.
Les catégories de munitions comprennent les balles en caoutchouc, les projectiles à sac de sable, les grenades à éponge et les balles de cire, et les fournisseurs améliorent la précision et la portée. Les gaz et les sprays continuent de représenter des volumes significatifs en raison de leur coût et de la familiarité des opérateurs, tandis que les grenades à effet de souffle et les grenades à billes restent pertinentes pour des usages plus restreints et spécialisés. La coexistence de ces produits signifie que les achats peuvent encore inclure des consommables conventionnels, même lorsque les agences évaluent des alternatives présentant une persistance environnementale moindre.


Par utilisateur final : les forces de l'ordre maintiennent leur envergure tandis que les forces spéciales gagnent en dynamisme
Les agences des forces de l'ordre représentaient 66,84 % du marché des systèmes de contrôle des émeutes au Moyen-Orient en 2025. Leur base d'achat comprend les forces du ministère de l'Intérieur saoudien, les commandements de la police fédérale et des émirats des Émirats Arabes Unis, ainsi que les organisations de police et de police des frontières d'Israël. Les grandes institutions ont généralement recours à des accords-cadres pluriannuels avec un nombre limité de fournisseurs agréés, offrant aux équipes d'approvisionnement une continuité tout en permettant la standardisation de la formation, des pièces détachées, de la maintenance et de la documentation des équipements. Cette structure peut créer une certitude de volume pour les fournisseurs, tout en donnant aux acheteurs un levier de négociation substantiel sur les prix, les calendriers de livraison, les exigences de soutien local et la portée de la personnalisation des produits. Les fournisseurs de plus petite taille peuvent avoir du mal à accéder au marché lorsqu'ils n'ont pas d'antécédents en matière de fourniture des configurations de produits agréées et de leur maintenance locale sur toute la durée du contrat. Cet arrangement soutient les fournisseurs existants disposant d'un soutien local, de capacités de livraison éprouvées et de relations institutionnelles établies. Il rend également la qualification initiale importante pour les entreprises cherchant à pénétrer le marché des systèmes de contrôle des émeutes au Moyen-Orient. Les fournisseurs doivent démontrer que leurs équipements, leur formation, leur documentation, leurs dispositions de maintenance et la disponibilité de leurs pièces détachées répondent aux exigences opérationnelles de l'agence acheteuse.
Le segment des forces spéciales devrait croître à un CAGR de 6,06 % jusqu'en 2031. Ces unités combinent de plus en plus les opérations antiterroristes avec les interventions rapides lors d'événements de troubles civils, ce qui modifie leurs besoins en équipements. En juillet 2025, Genasys a annoncé 1 million USD de commandes de systèmes LRAD pour le Moyen-Orient, citant les incursions aux frontières et les manifestations à grande échelle comme moteurs de la demande. Les spécifications des forces spéciales privilégient les systèmes plus légers, les dispositifs d'hélage acoustique compacts et les équipements compatibles avec les plateformes aériennes ou terrestres sans pilote. L'acquisition par Israël de véhicules avancés de contrôle des émeutes illustre cette évolution vers des véhicules équipés de canons à mousse, de buses de diffusion de gaz poivré, de diffuseurs de produits malodorants, de lasers de visée et de caméras de reconnaissance faciale. Les fournisseurs capables de maintenir des stocks pré-positionnés peuvent être mieux préparés aux besoins liés aux manifestations spontanées. Cette approche réduit la dépendance aux voies logistiques mondiales standard lorsque les agences ont besoin d'un véhicule de remplacement, d'un système acoustique ou d'un stock de consommables dans de brefs délais.
Par technologie : les agents chimiques maintiennent leur envergure tandis que les armes électroniques et soniques progressent
Les agents chimiques représentaient 36,56 % de la part du marché des systèmes de contrôle des émeutes au Moyen-Orient en 2025. La catégorie comprend le gaz CS, les sprays à base d'oléorésine de capsicum, les irritants à base de PAVA et les additifs chimiques utilisés dans les applications de canons à eau. La Convention sur les armes chimiques autorise les agents de contrôle des émeutes à des fins de maintien de l'ordre intérieur dans des conditions définies. Ce cadre affecte la manière dont les agences documentent et contrôlent leurs stocks. Les produits chimiques conservent une large base d'utilisateurs, mais leur composition peut évoluer à mesure que les agences examinent des alternatives à plus faible persistance et appliquent une surveillance plus stricte. Les agences peuvent peser les procédures opérationnelles familières face aux nouvelles exigences en matière de tenue de registres et de nettoyage. Les fournisseurs capables d'expliquer la composition chimique et les contrôles de manipulation peuvent avoir un avantage. Le secteur des systèmes de contrôle des émeutes au Moyen-Orient pourrait donc connaître une évolution progressive plutôt qu'un remplacement rapide des produits existants.
Les armes électroniques et soniques devraient croître à un CAGR de 7,01 % de 2026 à 2031. Les dispositifs d'interpellation acoustique peuvent fournir des instructions et des avertissements tout en soutenant les procédures d'escalade. Genasys a reçu une commande de 2 millions USD en février 2026 pour équiper les navires de surface sans pilote de la marine de Singapour de dispositifs LRAD 950NXT. Cette commande illustre l'utilisation plus large des systèmes acoustiques stabilisés sur des plateformes téléopérées. Les armes à impact cinétique continuent de nécessiter un réapprovisionnement car elles sont familières aux opérateurs et relativement peu coûteuses. Les exigences en matière de documentation des droits de l'homme peuvent néanmoins accroître les exigences de formation et de reporting pour leur utilisation. Les agences auront besoin de procédures reliant l'utilisation des équipements à des décisions de commandement claires et à des registres. Ce besoin soutient la demande de systèmes pouvant contribuer à la communication et à la responsabilisation. Les choix technologiques refléteront la politique opérationnelle ainsi que les performances techniques.
Analyse géographique
L'Arabie Saoudite détenait une part de marché de 33,98 % sur le marché des systèmes de contrôle des émeutes au Moyen-Orient en 2025. Le pays continue d'ancrer la demande grâce aux achats du ministère de l'Intérieur et de la Garde nationale saoudienne. La Vision 2030 vise 50 % d'approvisionnement domestique pour les achats de défense d'ici 2030, contre une base de localisation de 24,9 % en 2024.[3] Cette orientation encourage les coentreprises et les accords de transfert de technologie plutôt que les relations d'importation directe. La coalition maritime annoncée en juillet 2026 soutient davantage la demande de systèmes pouvant servir aux déploiements des forces nationales et alliées. L'approvisionnement saoudien est donc important pour le marché des systèmes de contrôle des émeutes au Moyen-Orient, car les changements dans sa politique, ses budgets ou ses conditions fournisseurs peuvent affecter la demande régionale. Son accent sur l'approvisionnement domestique signifie également que les fournisseurs doivent envisager comment établir la production, l'assemblage, le transfert de technologie et le service après-vente au sein du royaume. Les entreprises internationales ne peuvent pas supposer que les seules importations directes suffiront à satisfaire les conditions commerciales des grands appels d'offres, notamment lorsque les acheteurs gouvernementaux recherchent une capacité locale durable et un soutien à long terme plus fiable.
Les Émirats Arabes Unis devraient enregistrer un CAGR de 6,21 % de 2026 à 2031. Les investissements dans les villes intelligentes, l'expansion de l'industrie de défense et une approche policière axée sur l'intelligence artificielle alimentent son profil de demande, plaant les Émirats Arabes Unis parmi les acheteurs régionaux les plus susceptibles d'évaluer l'intégration et la valeur locale aux côtés des performances de base des équipements. Le programme économique de Tawazun exige que les contractants étrangers de défense dont les contrats dépassent 10 millions USD génèrent des crédits de contenu local. Cette exigence soutient l'assemblage local et la fabrication de composants aux Émirats Arabes Unis, incitant les fournisseurs étrangers à envisager des partenaires locaux plutôt que de servir le pays uniquement par le biais d'équipements finis importés. Tawazun et AD Ports Group ont annoncé la Zone Industrielle de Défense Franche Al Selmiyyah en mai 2026 pour attirer les fabricants de défense et développer les capacités de production souveraine. Les fournisseurs doivent répondre à la fois aux attentes en matière d'intégration technologique et de contenu local pour participer pleinement au marché des systèmes de contrôle des émeutes au Moyen-Orient. Il en résulte un environnement d'approvisionnement où le plan industriel local d'un fournisseur peut être examiné parallèlement à ses spécifications de produit et à son modèle de soutien opérationnel. Cela peut favoriser les entreprises qui établissent des partenariats crédibles tôt, car les arrangements de production et la planification du contenu local peuvent nécessiter du temps à développer avant qu'une exigence formelle en matière d'équipement ne soit émise.
Israël et le reste du Moyen-Orient représentent des contextes d'approvisionnement différents. Israël dispose d'un environnement de haute technologie avec un contrôle réglementaire rigoureux et un accent sur les pratiques de déploiement documentées. L'amendement de 2026 sur les canons à eau stimule la demande d'options de dispersion non chimiques, avec des réglementations attendues pour février 2027. Le pays acquiert également des véhicules combinant canons à eau, caméras, lasers et autres outils d'intervention. La Jordanie, l'Égypte, le Koweït, Oman et le Qatar s'appuient souvent sur des mises à niveau périodiques ou financées par des donateurs plutôt que sur des budgets d'approvisionnement domestiques continus. Ces acheteurs peuvent être plus sensibles aux licences d'exportation, aux prix et à la disponibilité de financements externes. Leur mode d'achat périodique peut également favoriser les fournisseurs proposant des offres pratiques comprenant équipements, formation, maintenance et pièces détachées plutôt que des livraisons de produits strictement définies.
Paysage concurrentiel
Analyse de la part de marché des fournisseurs d'équipements de maintien de l'ordre au Moyen-Orient en 2025
Le marché des systèmes de contrôle des émeutes au Moyen-Orient présente une concentration modérée. Axon Enterprise, BAE Systems, Rheinmetall AG, FN Herstal et Genasys entretiennent des relations institutionnelles avec les ministères de la défense du CCG par le biais d'arrangements de ventes militaires étrangères et de canaux de défense. Aucune entreprise ne détient une position dominante dans la région, laissant de la place aux entrants régionaux compétents capables de combiner des performances de produit acceptables avec un soutien local, des services de formation pratiques et la conformité aux exigences des marchés publics gouvernementaux.
La filiale Arabian Industries de BAE Systems emploie plus de 7 000 personnes en Arabie saoudite, démontrant la présence dans le pays attendue par les grands acheteurs. Les fournisseurs cherchent souvent à conclure des accords pluriannuels qui garantissent le statut approuvé et des volumes minimaux, car le processus d'évaluation technique, d'essais sur le terrain, de documentation et de qualification locale peut prendre un temps considérable. Ils s'efforcent également de renforcer l'accès aux composants, car les contraintes sur les fibres UHMWPE et d'aramide augmentent le risque de retards de livraison. Cela inclut l'évaluation de la résilience des fournisseurs de matériaux et l'examen d'arrangements de fabrication pouvant réduire l'exposition aux perturbations extérieures à la région.
La technologie et le développement de produits deviennent des sources de différenciation de plus en plus importantes sur le marché. Le brevet américain 12659662 décrit un réseau de haut-parleurs paramétriques à capacité réseau avec cohérence distribuée, montrant la direction du développement des systèmes de dissuasion acoustique. De tels systèmes peuvent être pertinents à la fois pour les forces de l'ordre et les forces spéciales, mais aucun fournisseur ne domine cette catégorie dans toute la région. Byrna Technologies a finalisé l'acquisition de la quasi-totalité des actifs de HERO Defense Systems en août 2026. L'opération a ajouté des lanceurs de projectiles PAVA compacts et des dispositifs à gel poivré à longue portée au portefeuille de Byrna. Desert Wolf propose des plateformes de contrôle des foules montées sur drone offrant une option téléopérée distincte des systèmes embarqués sur véhicule. Cette offre illustre comment des entreprises spécialisées peuvent être compétitives grâce à une niche opérationnelle plutôt qu'en égalant la gamme complète de produits des fabricants de défense établis de longue date.
Les fournisseurs font face à un besoin évident d'aligner les exigences de production locale avec des équipements qui s'intègrent dans des systèmes de sécurité publique plus larges. Les entreprises qui ne fournissent pas de connectivité pour les réseaux de commandement et les environnements de villes intelligentes peuvent avoir une position plus faible dans les appels d'offres du CCG. Les charges biodégradables et les plateformes d'énergie dirigée légères offrent également des opportunités aux concurrents spécialisés, en particulier là où les fournisseurs établis n'ont pas encore adapté leurs catalogues aux exigences environnementales émergentes ou aux équipements connectés. L'accès aux capitaux peut être affecté par le filtrage environnemental, social et de gouvernance, ce qui influence à son tour les décisions d'investissement des fournisseurs. Les entreprises disposant de pratiques de conformité claires et de produits répondant aux préoccupations environnementales ou de responsabilisation peuvent être mieux placées pour répondre à ces exigences des investisseurs et des clients. Le marché des systèmes de contrôle des émeutes au Moyen-Orient reste néanmoins contestable car les acheteurs évaluent conjointement l'adéquation des produits, la capacité de soutien, la conformité et la création de valeur locale.
Leaders du secteur des systèmes de contrôle des émeutes au Moyen-Orient
-
Desert Wolf
-
Safariland, LLC
-
EDGE Group PJSC
-
Pacem Solution International, LLC
-
Combined Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Byrna Technologies a finalisé l'acquisition de la quasi-totalité des actifs de HERO Defense Systems, LLC dans le cadre d'un accord d'achat d'actifs, ajoutant des lanceurs de projectiles compacts remplis de PAVA (HERO 2020) et des dispositifs à gel poivré à longue portée (AIIRO) à ses portefeuilles de produits institutionnels et grand public. La transaction comprenait des liquidités, des actions restreintes (104 000 actions ordinaires émises aux membres de HERO) et des redevances sur les ventes nettes.
- Août 2026 : Genasys a annoncé 1,40 million USD de commandes de LRAD de clients en Asie-Pacifique et en Europe pour des applications navales, de garde-côtes, de police et de sécurité. L'entreprise a cité un fort élan international devant se poursuivre jusqu'en 2027.

Périmètre du rapport sur le marché des systèmes de contrôle des émeutes au Moyen-Orient
Le marché des systèmes de contrôle des émeutes au Moyen-Orient englobe les équipements et solutions utilisés par les forces de l'ordre, les forces spéciales, les unités de sécurité des frontières et les organisations de sécurité publique connexes pour gérer les foules, maintenir l'ordre public et répondre aux situations de troubles civils.
Le marché des systèmes de contrôle des émeutes au Moyen-Orient est segmenté par type de produit, utilisateur final, technologie et géographie. Par type de produit, le marché est segmenté en équipements de protection individuelle et équipements offensifs. Par utilisateur final, le marché est segmenté en forces de l'ordre et forces spéciales. Par technologie, le marché est segmenté en agents chimiques, armes électroniques et soniques, armes à impact cinétique et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de contrôle des émeutes au Moyen-Orient dans trois pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Équipements de protection du personnel |
| Équipements de dispersion des foules |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient |
| Type de produit | Équipements de protection du personnel | |
| Équipements de dispersion des foules | ||
| Zone géographique | Europe | Royaume-Uni |
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||

Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des systèmes de contrôle des émeutes au Moyen-Orient en 2026 ?
Le marché des systèmes de contrôle des émeutes au Moyen-Orient est évalué à 1,26 milliard USD en 2026 et devrait atteindre 1,64 milliard USD d'ici 2031 à un CAGR de 5,41 %. La demande reflète le renouvellement des équipements, les exigences de sécurité des frontières, les politiques industrielles locales et l'importance croissante des systèmes de sécurité publique connects.
Quelle catégorie de produits est en tête de la demande régionale ?
Les équipements de protection individuelle sont en tête avec une part de chiffre d'affaires de 54,87 % en 2025, soutenus par des besoins récurrents en gilets, casques, masques et boucliers utilisés par de grandes organisations de police et de sécurité. Cette catégorie reflète également des besoins de remplacement réguliers liés à l'utilisation en formation, au déploiement actif, à l'usure des équipements et aux mises à niveau de conformité.
Quelle catégorie de produits se développe le plus rapidement ?
Les équipements offensifs devraient croître à un CAGR de 6,17 % jusqu'en 2031, les agences ajoutant des outils de réponse évolutifs, notamment des équipements conçus pour des réponses graduées de gestion des foules. La demande de produits couvre les munitions, les systèmes acoustiques, les équipements de dispersion à base d'eau et les systèmes spécialisés plus petits à valeur unitaire plus élevée.
Quel groupe d'utilisateurs finaux a le besoin le plus important ?
Les forces de l'ordre représentaient 66,84 % du chiffre d'affaires en 2025, car les organisations policières régionales maintiennent de grandes forces permanentes nécessitant des équipements standardisés, une formation, une maintenance et des fournitures de remplacement. Les accords-cadres peuvent aider ces agences à standardiser les équipements et à maintenir l'accès à des fournisseurs qualifiés sur plusieurs années.
Quel pays dispose de la plus grande base d'approvisionnement régionale ?
L'Arabie saoudite détenait 33,98 % du chiffre d'affaires en 2025 et reste centrale pour la demande grâce à la modernisation de la sécurité et aux politiques d'approvisionnement intérieur. Son activité d'approvisionnement est importante au niveau régional car les changements de politique, les conditions de localisation et les exigences en matière d'équipements peuvent influencer la planification des fournisseurs dans l'ensemble du Moyen-Orient.
Quels facteurs pourraient retarder la livraison des équipements ?
Les contrôles à l'exportation de l'UE et les délais d'approvisionnement plus longs en aramide et en UHMWPE peuvent retarder les marchés publics et accroître les besoins de planification des stocks. Les agences peuvent réagir en constituant des stocks, en recherchant des engagements de livraison fiables, en qualifiant des chaînes d'approvisionnement alternatives ou en évaluant des arrangements d'assemblage local.
 Vos données sont sécurisées et ne sont jamais vendues ni partagées.