
Tamaño y Participación del Mercado de Sistemas de Control de Disturbios en América del Norte
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
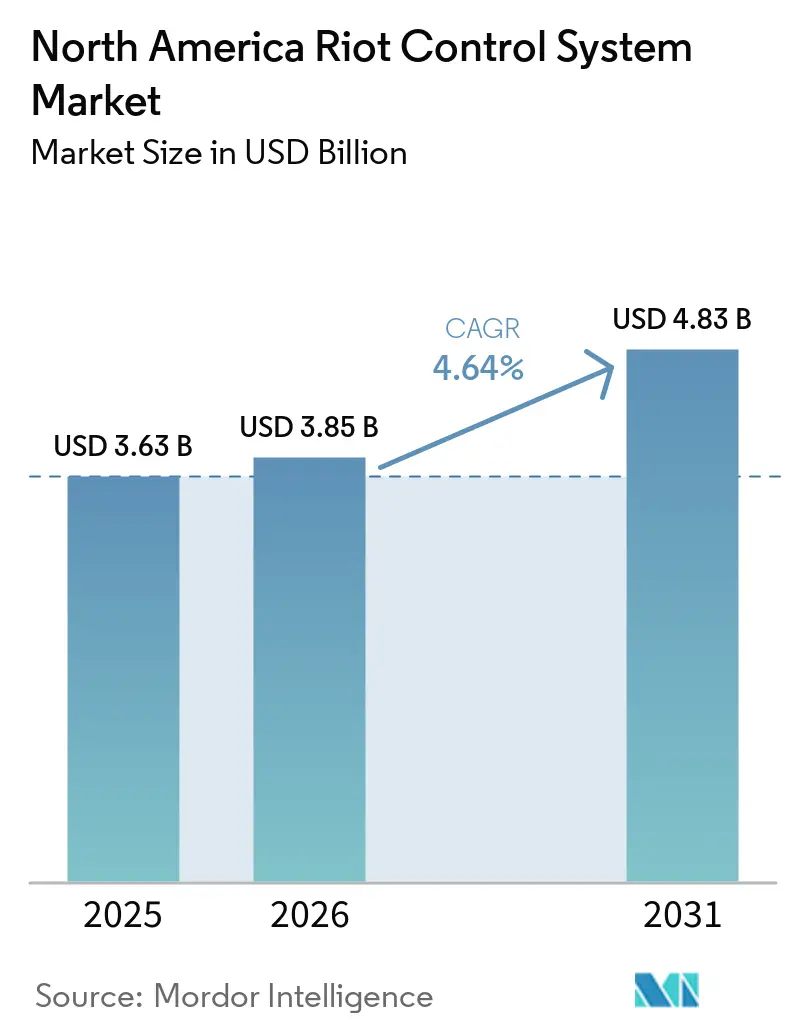
| Tamaño del Mercado (2026) | 3.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.64 % |
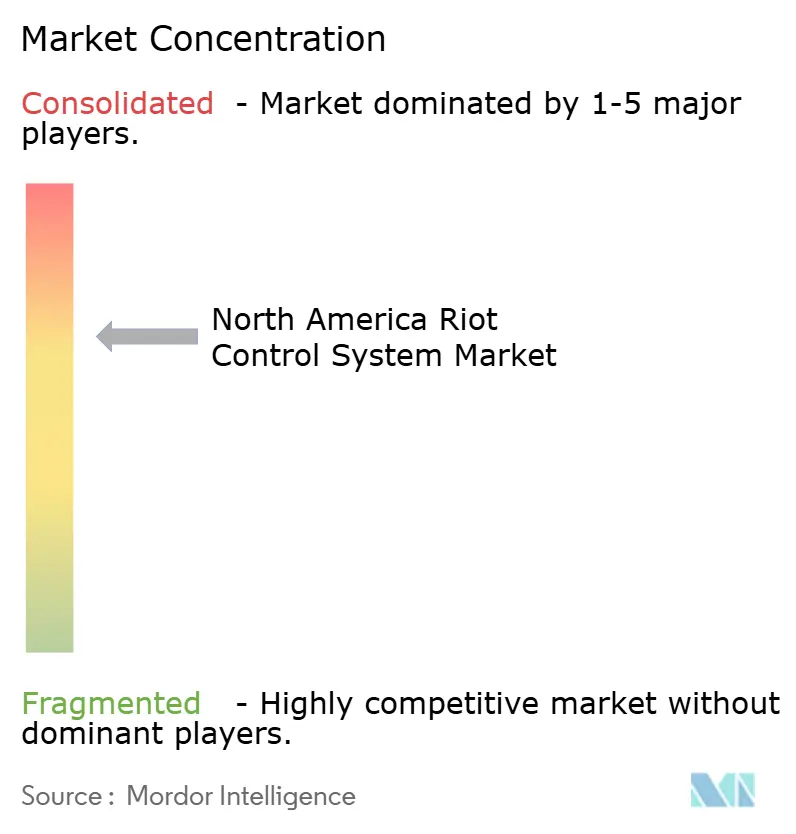
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Control de Disturbios en América del Norte por Mordor Intelligence
El tamaño del mercado de sistemas de control de disturbios en América del Norte fue valorado en 3,85 mil millones de USD en 2026 y se estima que alcanzará 4,83 mil millones de USD en 2031, a una CAGR del 4,64% durante el período de pronóstico (2026-2031). El aumento de la actividad de manifestaciones está acortando los ciclos de reemplazo de equipos que las agencias habían adquirido con menor frecuencia anteriormente. El financiamiento federal de justicia penal y la asignación presupuestaria del Departamento de Seguridad Nacional (DHS) respaldan el gasto de los organismos de policía, seguridad fronteriza y aplicación de la ley federal. La demanda se está desplazando hacia equipos que apoyan el uso controlado de la fuerza y una documentación operacional más clara. Esto favorece a los proveedores que pueden combinar dispositivos conformes, equipos de protección, capacitación y herramientas de evidencia digital. El escrutinio legal puede limitar determinadas categorías de municiones y agentes químicos, incluso cuando la demanda general de equipos de seguridad pública se mantiene firme.
Conclusiones Clave del Informe
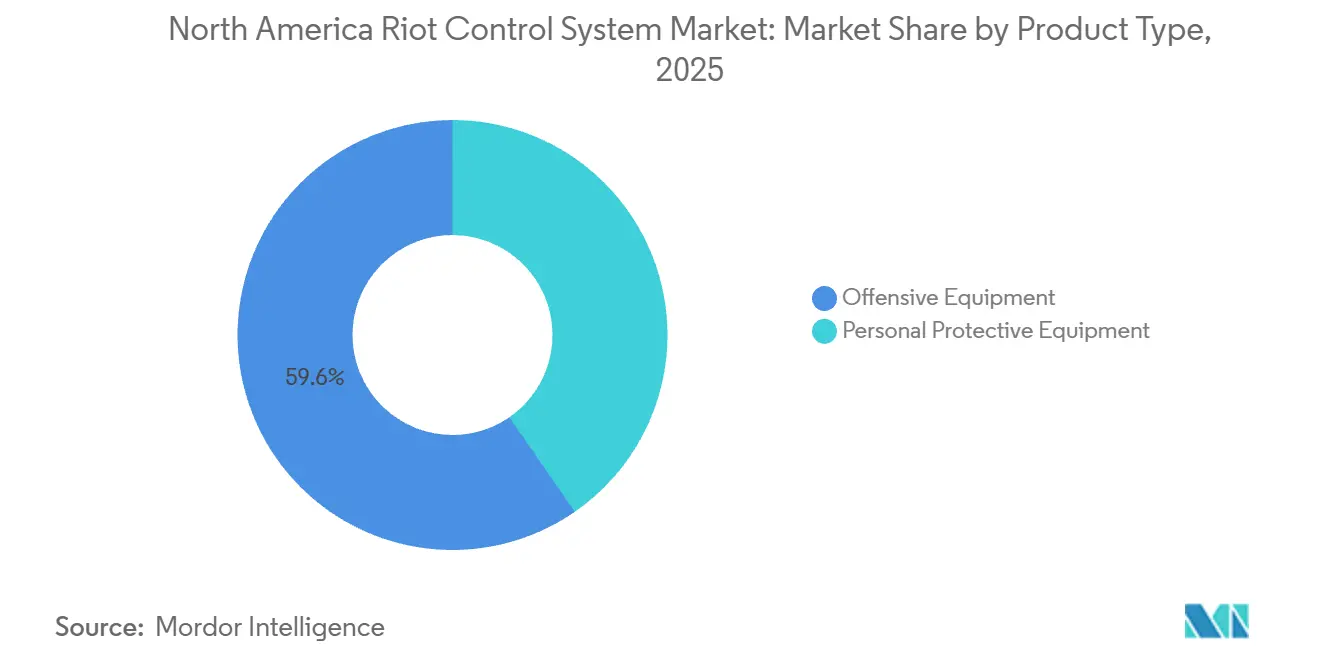
- Por tipo de producto, los equipos ofensivos representaron el 59,63% de la cuota del mercado de sistemas de control de disturbios de América del Norte en 2025, mientras que se prevé que los equipos de protección personal crezcan a una CAGR del 5,92% hasta 2031.
- Por usuario final, las fuerzas del orden representaron el 89,94% de la cuota del mercado de sistemas de control de disturbios de América del Norte en 2025, mientras que se prevé que las fuerzas especiales crezcan a una CAGR del 6,29% hasta 2031.
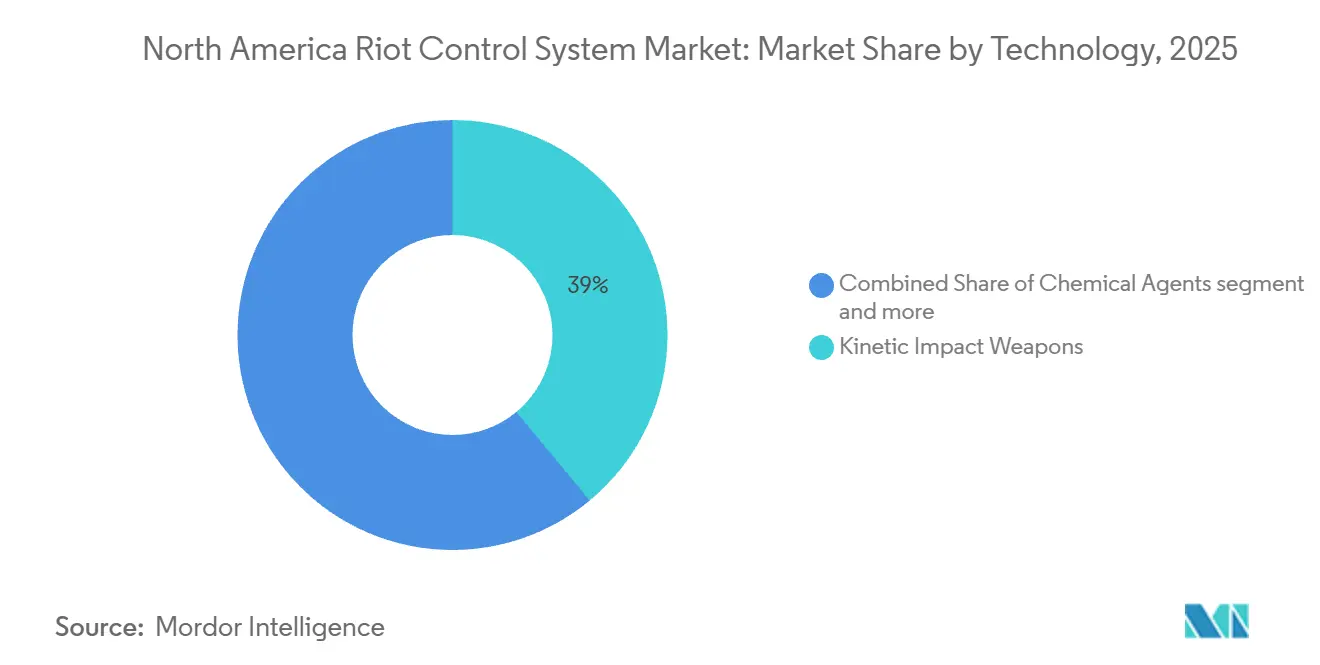
- Por tecnología, las armas de impacto cinético representaron el 38,98% de la cuota de ingresos en 2025, mientras que se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 6,32% hasta 2031.
- Por geografía, Estados Unidos representó el 84,14% de la cuota de ingresos en 2025, mientras que se prevé que Canadá crezca a una CAGR del 5,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la agitación civil y frecuencia de protestas | +1.80% | Nacional, concentrado en corredores urbanos de Estados Unidos y puntos críticos de aplicación de la ley de inmigración | Corto plazo (≤ 2 años) |
| Incrementos de financiamiento federal y provincial para la modernización de las fuerzas del orden | +1.00% | Estados Unidos a través de subvenciones del DOJ y financiamiento del DHS; Canadá, a través de la reforma de adquisiciones de la RCMP | Mediano plazo (2-4 años) |
| Preferencia por opciones no letales para reducir la responsabilidad civil y las fatalidades | +0.70% | Nacional, con ganancias tempranas en áreas metropolitanas con alta litigiosidad | Mediano plazo (2-4 años) |
| Adquisición derivada de la seguridad fronteriza para equipos de control de multitudes | +0.50% | Corredores fronterizos de Estados Unidos y operaciones de ICE y CBP | Corto plazo (≤ 2 años) |
| Plataformas de conciencia situacional habilitadas por IA integradas con ventas de equipos | +0.30% | Principales departamentos de policía metropolitana de Estados Unidos, con expansión hacia agencias de nivel medio | Largo plazo (≥ 4 años) |
| Aumento de protestas climáticas que generan picos de demanda de inventario de equipos móviles | +0.15% | Nacional, con concentración temprana en el Noroeste del Pacífico y corredores de tránsito energético | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de la Agitación Civil Remodela los Plazos de Adquisición de las Agencias
El mercado de sistemas de control de disturbios en América del Norte está respaldado por un mayor volumen de manifestaciones y una distribución geográfica más amplia de la actividad de protesta. El Crowd Counting Consortium registró más de 10.700 protestas en Estados Unidos durante 2025, un 133% más que las 4.588 registradas en 2017. El Consorcio también reportó actividad en más del 60% de los condados de Estados Unidos para junio de 2025. ACLED registró más de 1.500 eventos de manifestación durante agosto de 2025, con actividad concentrada en torno a operaciones de aplicación de la ley de inmigración en Los Ángeles, Chicago y Newark.[1] El uso intensivo de municiones consumibles puede agotar los inventarios antes de que finalice un ciclo de adquisición anual normal. Las agencias suburbanas y rurales más pequeñas, por lo tanto, se enfrentan por primera vez a la necesidad de equipos de protección básicos y lanzadores menos letales cuando las manifestaciones se expanden más allá de las ubicaciones metropolitanas establecidas.
El Financiamiento Federal y Provincial Crea un Horizonte de Adquisición Plurianual
El mercado de sistemas de control de disturbios en América del Norte se beneficia cuando el financiamiento federal y provincial reduce los retrasos en la renovación de equipos. El Congreso limitó las reducciones en el financiamiento de subvenciones del DOJ para el año fiscal 2026 al 1%, manteniendo 4,84 mil millones de USD en subvenciones de justicia penal tras una propuesta inicial de reducción del 15%. El Programa de Tecnología y Equipos COPS para el año fiscal 2026 proporciona 401,41 millones de USD en subvenciones de invitación no competitivas para equipos y tecnología de aplicación de la ley que cumplen con los requisitos del Instituto Nacional de Estándares y Tecnología. Las adjudicaciones individuales pueden alcanzar los 20 millones de USD, respaldando compras integradas en lugar de reemplazos de productos específicos. En Canadá, la Federación Nacional de Policía solicitó en abril de 2026 una Estrategia y Secretaría de Adquisiciones de Seguridad Pública para abordar los equipos vencidos y los excesos de adquisición fragmentados que afectan a la RCMP. Un proceso de reforma podría generar un ciclo de reemplazo concentrado a medida que las agencias abordan las necesidades acumuladas de equipos.
La Preferencia por Opciones No Letales Remodela la Doctrina de Adquisición
El mercado también está moldeado por agencias que buscan dispositivos que apoyen la desescalada durante arrestos, traslados y disturbios. ICE adjudicó a Compliant Technologies un contrato de 16,70 millones de USD en agosto de 2026 para 6.000 dispositivos G.L.O.V.E. y describió el equipo como una opción de desescalada. Las plataformas TASER de Axon ilustran cómo los sistemas menos letales establecidos pueden integrarse en los acuerdos de compra de las agencias. Las agencias con opciones de respuesta no letal documentadas pueden reducir su exposición a acuerdos civiles y costos de responsabilidad relacionados. Los requisitos de certificación del Instituto Nacional de Justicia también fomentan el reemplazo de productos heredados por equipos conformes que respaldan una documentación defensible del uso de la fuerza. Los proveedores con capacidades establecidas de certificación, capacitación y servicio pueden beneficiarse porque la elección de una agencia se convierte en parte de un proceso operacional más amplio.
La Expansión de la Seguridad Fronteriza Amplía el Mercado Potencial
El mercado de sistemas de control de disturbios en América del Norte obtiene un canal de demanda adicional de las operaciones de seguridad fronteriza y aplicación de la ley de inmigración. La Ley Pública 119-21 proporcionó 178 mil millones de USD en asignaciones suplementarias al DHS en julio de 2025, incluido financiamiento para seguridad fronteriza, aplicación de la ley de inmigración y modernización de las fuerzas del orden federales. El contrato de guantes de ICE de agosto de 2026 demuestra que las agencias que operan en estos entornos están adquiriendo equipos menos letales a escala. La actividad de adquisición de CBP también apunta a la adopción de categorías de equipos que habían estado más estrechamente asociadas con la policía doméstica. A medida que las agencias fronterizas utilizan este equipo, su experiencia operacional puede informar revisiones de certificación posteriores y decisiones de compra municipales. Esto crea una vía para que los productos pasen de las operaciones fronterizas federales a un uso más amplio en las fuerzas del orden.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación del escrutinio de derechos humanos y legal sobre las herramientas de uso de la fuerza | -0.25% | Nacional, concentrado en áreas metropolitanas con alta litigiosidad | Corto plazo (≤ 2 años) |
| Altos costos iniciales y del ciclo de vida de los equipos de próxima generación | -0.20% | Nacional, con mayor efecto en agencias rurales y con financiamiento insuficiente | Mediano plazo (2-4 años) |
| Restricciones de importación de la Sección 889 que limitan el abastecimiento de componentes electrónicos | -0.10% | Nacional, concentrado en categorías de productos integrados con tecnología | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de materiales compuestos avanzados que extienden los plazos de entrega | -0.10% | Nacional, que afecta la producción de equipos de protección personal y blindaje | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Escrutinio de Derechos Humanos Restringe Categorías Específicas de Productos
El mercado de sistemas de control de disturbios en América del Norte enfrenta un escrutinio más estricto cuando el equipo se asocia con lesiones prevenibles o despliegues mal controlados. Physicians for Human Rights y el Centro de Derechos Humanos de la UC Berkeley documentaron 412 incidentes verificados de uso indebido de armas de control de multitudes en 16 ciudades de Estados Unidos desde junio de 2025 hasta mayo de 2026. La revisión documentó 203 lesiones, incluidas cegueras y lesiones cerebrales traumáticas, y reportó que las agencias del DHS representaron el 64% de los incidentes. Los proyectiles dispersos y las municiones químicas concentradas enfrentan una mayor exposición legislativa y reputacional que los sistemas de electrochoque o acústicos. PHR también encontró que casi 100 periodistas fueron alcanzados con armas menos letales durante las protestas anti-ICE en Los Ángeles en el verano de 2025. Los fabricantes de productos precisos y conformes pueden estar mejor posicionados a medida que las agencias se alejan de las herramientas heredadas de dispersión masiva.
Los Altos Costos y la Economía del Ciclo de Vida Excluyen a las Agencias Más Pequeñas
El mercado tiene una capacidad de compra desigual porque los sistemas modernos a menudo requieren un gasto significativo en equipos, software, capacitación y mantenimiento. Baltimore aprobó un acuerdo de servicios maestros con Axon por 153,20 millones de USD en mayo de 2026, que cubre dispositivos TASER 10, cámaras corporales, auriculares de realidad virtual y gestión de evidencia en la nube hasta 2036. Las agencias con menos de 50 oficiales constituyen la mayoría de los departamentos de Estados Unidos y a menudo no pueden respaldar niveles comparables de inversión. Las suscripciones a plataformas, incluido el Plan AI Era de Axon, pueden aumentar los costos totales de propiedad en comparación con la adquisición de hardware por única vez. Ehmke Manufacturing informó en abril de 2026 que los plazos de entrega de fibra de aramida en Estados Unidos se habían extendido de 2-6 semanas a 12-18+ semanas, añadiendo riesgo de entrega a los contratos de equipos de protección.[2] Las restricciones de la Sección 889 pueden añadir verificaciones de cumplimiento y presión de costos para los sistemas integrados con tecnología financiados federalmente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Equipo Ofensivo Lidera Mientras el Equipo de Protección se ExpandeEl equipo ofensivo representó el 59,63% de la participación del mercado de sistemas de control de disturbios en América del Norte en 2025, respaldado por la reposición de municiones cinéticas, sistemas de negación de área y dispositivos de electrochoque. Las agencias federales utilizan estos productos a un alto ritmo operacional, lo que genera compras repetidas de equipos consumibles. CBP buscó municiones especiales menos letales en 123 tipos de productos, con volúmenes proyectados superiores a 242.000 botes pirotécnicos y 100.000 municiones de impacto. Las plataformas de energía dirigida y electrochoque son las subcategorías más activas dentro del equipo ofensivo. La compra de G.L.O.V.E. por parte de ICE y la adquisición de granadas de diversión no letales por parte de la Marina reflejan el interés institucional en herramientas de menor letalidad. Los gases y aerosoles enfrentan mayor escrutinio tras los incidentes documentados de uso indebido. Esto está orientando el desarrollo de productos hacia métodos de dispersión más precisos y controles de seguridad más claros.
El equipo de protección personal es la categoría de producto de más rápido crecimiento en el mercado de sistemas de control de disturbios en América del Norte y se proyecta que se expanda a una CAGR del 5,92% de 2026 a 2031. Los mandatos de seguridad de los oficiales se están extendiendo a los roles de aplicación de la ley fronteriza, mientras que los requisitos de certificación obligan a las agencias a reemplazar los equipos no conformes. El proceso de calificación puede tomar de 18 a 24 meses, lo que favorece a los proveedores estadounidenses establecidos como Point Blank Enterprises, Blackhawk y United Tactical Supply. Los plazos de entrega extendidos de fibra de aramida dividen a los proveedores entre aquellos con acuerdos de fibra a largo plazo asegurados y aquellos con cumplimiento de pedidos retrasado. La orden ejecutiva de julio de 2026 sobre cadenas de suministro de defensa dirige a los contratistas principales a mapear las cadenas de suministro críticas desde las materias primas hasta los productos terminados. Esto puede fortalecer los esfuerzos de abastecimiento doméstico de compuestos balísticos durante los próximos 3-5 años.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Fuerzas del Orden Anclan la Demanda Mientras las Fuerzas Especiales se AceleranLas fuerzas del orden representaron el 89,94% de la participación del mercado de sistemas de control de disturbios en América del Norte en 2025, lo que refleja la escala del sistema de aplicación de la ley de Estados Unidos y sus necesidades recurrentes de reemplazo. Estados Unidos cuenta con más de 18.000 agencias de aplicación de la ley que mantienen, reemplazan y actualizan equipos. Las agencias federales están ganando peso dentro de este grupo porque el financiamiento del DHS y el DOJ se canaliza a través de vías de adquisición que pueden operar más rápido que los presupuestos municipales. Genasys recibió 3 millones de USD en pedidos de LRAD nacionales e internacionales en septiembre de 2026. Sus despliegues de plataformas de seguridad pública en 14 estados de Estados Unidos muestran el uso más amplio de sistemas acústicos y de conciencia situacional. ICE y CBP siguen siendo los subcanales de más rápido crecimiento dentro de las fuerzas del orden a medida que el financiamiento suplementario respalda compras de equipos estandarizados. Esto hace que las adquisiciones relacionadas con la frontera sean más relevantes para la industria de sistemas de control de disturbios.
Se proyecta que el segmento de usuario final de fuerzas especiales crezca a una CAGR del 6,29% hasta 2031. La doctrina de contraterrorismo y operaciones especiales está incorporando capacidades no letales en los kits operacionales estándar. Genasys recibió un pedido de 9 millones de USD del Ejército de Estados Unidos para el programa de Actualización Técnica CROWS II en septiembre de 2025. El pedido fue la primera producción de Dispositivos de Señalización Acústica para CROWS. Una solicitud de TASER de Fort Drum y la adquisición del sistema de entrenamiento M41A de la Fuerza Aérea también reflejan el uso a nivel de unidad de plataformas no letales. Los productos adoptados por las fuerzas especiales generan datos operacionales que posteriormente pueden respaldar la revisión y una adopción más amplia por parte de las fuerzas del orden. Esto acorta el período de transferencia habitual entre aplicaciones militares y de seguridad pública civil.
Por Tecnología:
Las Armas Cinéticas Mantienen el Volumen Mientras los Sistemas Electrónicos y Sónicos se RenuevanLas Armas de Impacto Cinético representaron el 38,98% de los ingresos del segmento tecnológico en 2025. El segmento se beneficia de la compra repetida de rondas de bastón de espuma de 40 mm, granadas de bola de goma, rondas de saco de frijoles y otras municiones de impacto directo. El marco de la Aduana y Protección Fronteriza proyectó más de 100.000 rondas de municiones de impacto durante un período de pedido de 5 años. El Servicio Secreto de Estados Unidos emitió una nueva adquisición de 5 años en julio de 2026 para municiones menos letales y de humo de 40 mm y municiones FN303, utilizando requisitos de compatibilidad de marca para productos de Defense Technology y Combined Systems. La Policía de Winnipeg también adquirió lanzadores de rondas de espuma de 40 mm financiados con fondos provinciales de confiscación de bienes criminales. Los agentes químicos siguen siendo significativos por volumen, aunque el requisito de divulgación de irritantes químicos de Minnesota entró en vigor en agosto de 2026.
Se prevé que las armas electrónicas y sónicas crezcan a una CAGR del 6,32% hasta 2031. El análisis del Servicio de Investigación del Congreso encontró que el 93,50% de las agencias de aplicación de la ley de Estados Unidos autorizan a los oficiales jurados de tiempo completo a usar dispositivos de energía conducida. El crecimiento en el mercado de sistemas de control de disturbios en América del Norte, por lo tanto, depende del reemplazo de dispositivos, los ecosistemas de capacitación y la integración con plataformas de evidencia en la nube, en lugar de la primera autorización. Genasys recibió un pedido de seguimiento de LRAD de 1,30 millones de USD de la Guardia Nacional en septiembre de 2026, llevando las adquisiciones acumuladas de la Guardia Nacional a 8,50 millones de USD. El contrato G.L.O.V.E. del Servicio de Inmigración y Control de Aduanas y la solicitud de la Aduana y Protección Fronteriza confirman el creciente papel de los sistemas electrónicos en la aplicación de la ley fronteriza. Los requisitos de la Sección 889 pueden prolongar el abastecimiento de plataformas electrónicas integradas entre 3 y 6 meses y favorecer a los proveedores domésticos conformes.
Análisis Geográfico
Mercado de Sistemas de Control de Disturbios en Estados Unidos
Estados Unidos tuvo una participación de mercado del 84,14% en el mercado de sistemas de control de disturbios de América del Norte en 2025, respaldado por flujos de adquisición federal no disponibles a una escala comparable en otras partes de la región. La Ley Pública 119-21 proporcionó 178 mil millones de USD en asignaciones suplementarias del DHS en julio de 2025 para seguridad fronteriza, aplicación de la ley de inmigración y operaciones federales relacionadas. El Programa de Tecnología y Equipamiento COPS para el año fiscal 2026 proporciona 401,41 millones de USD para equipos y tecnología de aplicación de la ley calificados. Las Subvenciones de Fórmula Local también proporcionan financiamiento para equipos y tecnología utilizados por las agencias locales de justicia.[3] Estos canales de financiamiento pueden respaldar equipos tácticos como parte de contratos de plataforma más amplios que incluyen funciones de tecnología y gestión de evidencias.
Mercado de Sistemas de Control de Disturbios en Áreas Metropolitanas de Estados Unidos
Las áreas metropolitanas con intensa actividad de manifestaciones, incluidas Los Ángeles, Chicago, Minneapolis, Newark y Portland, combinan la demanda operativa con mayores restricciones legales. La revisión de agosto de 2025 de ACLED identificó actividad de manifestaciones concentrada en torno a la aplicación de la ley de inmigración. Las mismas ciudades tienen mayor probabilidad de enfrentar escrutinio sobre las prácticas de despliegue de control de multitudes. Es probable que las agencias en estas áreas prefieran herramientas de precisión y sistemas con características de responsabilidad registrada sobre productos de dispersión masiva. El mercado de sistemas de control de disturbios de América del Norte tiene, por lo tanto, diferentes necesidades de productos en las operaciones federales fronterizas, los grandes departamentos urbanos y las agencias locales más pequeñas. Estas diferencias crean espacio para proveedores que ofrecen tanto sistemas de entrada de menor costo como plataformas premium integradas.
Mercado de Sistemas de Control de Disturbios en Canadá
Se proyecta que Canadá crecerá a una CAGR del 5,78% hasta 2031. La Federación Nacional de Policía solicitó una reforma urgente de adquisiciones en abril de 2026, citando el uso de equipos vencidos por parte de los agentes y los costos de las compras fragmentadas. Rampart Corporation recibió un contrato de 39 millones de CAD (28,30 millones de USD) para suministrar a la RCMP sistemas de pistola GLOCK 45 MOS 7 y equipos relacionados en mayo de 2026. La oferta permanente para pruebas de armas de energía conducida también indica una próxima actualización de capacidades. Los requisitos de adquisición bilingüe de Canadá y las normas de visibilidad del Directorio de Empresas Indígenas favorecen a los proveedores con una presencia operativa canadiense establecida.
Panorama Competitivo
El mercado de sistemas de control de disturbios en América del Norte está moderadamente consolidado porque los proveedores especializados en armas no letales mantienen acuerdos marco y posiciones de fuente única en áreas clave de productos. Las grandes empresas de defensa participan de manera más selectiva en los nichos de pirotecnia, protección balística y acústica. Axon reportó 15,10 mil millones de USD en reservas de contratos futuros en su Formulario 10-Q de mediados de 2026, un aumento del 41% interanual. Su presentación también reportó el mayor pedido individual de TASER en su historia y 2 contratos de nueve cifras con importantes ciudades de Estados Unidos. La empresa agrupa dispositivos TASER, cámaras corporales, gestión de evidencia en la nube y análisis de IA a través de su Plan AI Era. Este enfoque integrado eleva el costo de reemplazo del proveedor una vez que una agencia ha adoptado la plataforma.
Byrna reportó ingresos netos del año fiscal 2025 de 118,10 millones de USD, un aumento del 38% respecto a los 85,80 millones de USD del año fiscal 2024. En julio de 2026, Byrna celebró un acuerdo vinculante para adquirir HERO Defense Systems. La transacción amplía la cobertura de la empresa en diferentes puntos de precio y formatos de uso cotidiano. Genasys adopta un enfoque diferente, posicionando los sistemas LRAD tanto para la comunicación de escalada de fuerza como para la notificación masiva. Su software llegó a agencias de seguridad pública en 14 estados de Estados Unidos durante el verano de 2026. Su pedido CROWS II trasladó además el equipo acústico a sistemas militares montados en vehículos.
Compliant Technologies demuestra que la alineación con la política declarada de uso de la fuerza puede respaldar una adjudicación federal importante sin la escala de competidores más grandes. Su contrato de 16,70 millones de USD con ICE fue adjudicado sin licitación competitiva para 6.000 dispositivos G.L.O.V.E. Las posiciones de patentes y la certificación del Instituto Nacional de Justicia forman barreras importantes porque las pruebas de cumplimiento pueden tomar de 18 a 24 meses. La adquisición de fuente única también ha protegido productos diferenciados, incluida la granada Rheinmetall MK 25 Mod 0 y los sistemas Axon TASER 10. La estrategia de plataforma de Axon, la adquisición planificada de Byrna y el posicionamiento de uso dual de Genasys muestran que los proveedores se están expandiendo ya sea a través de sistemas integrados, rangos de productos más amplios o nuevos usos operacionales. La información disponible no proporciona datos combinados de participación para las principales empresas.
Líderes de la Industria de Sistemas de Control de Disturbios en América del Norte
-
Axon Enterprise Inc.
-
Byrna Technologies Inc.
-
Genasys, Inc.
-
Combined Systems, Inc.
-
Point Blank Enterprises, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Control de Disturbios en América del Norte Empresas cubiertas en este informe
- Axon Enterprise Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- Katmerciler A.Ş.
- STREIT Group
- Byrna Technologies Inc.
- United Tactical Supply
- Point Blank Enterprises, Inc.
Lea el análisis de las empresas de mercado de sistemas de control de disturbios en américa del norte
Desarrollos recientes de la industria en Mercado de Sistemas de Control de Disturbios en América del Norte
- Septiembre de 2026: Genasys Inc. recibió 3 millones de USD en nuevos pedidos y pedidos de seguimiento de LRAD de agencias domésticas de Estados Unidos y clientes internacionales en aplicaciones militares, de aplicación de la ley, infraestructura crítica y vida silvestre. La empresa citó los mayores presupuestos globales de defensa y seguridad nacional como los principales impulsores de la demanda y espera que este impulso continúe hasta 2027.
- Agosto de 2026: ICE adjudicó a Compliant Technologies LLC un contrato sin licitación de 16,70 millones de USD para 6.000 dispositivos G.L.O.V.E., financiado con la asignación del DHS de la Ley Grande y Hermosa, con entrega requerida para febrero de 2027. El contrato posiciona los guantes como una alternativa de desescalada durante arrestos, traslado de detenidos y disturbios en instalaciones.
Alcance del Informe del Mercado de Sistemas de Control de Disturbios en América del Norte
El mercado de sistemas de control de disturbios en América del Norte abarca equipos y soluciones utilizados por agencias de aplicación de la ley, fuerzas especiales, unidades de seguridad fronteriza y organizaciones de seguridad pública relacionadas para gestionar multitudes, mantener el orden público y responder a la agitación civil.
El mercado de sistemas de control de disturbios en América del Norte está segmentado por tipo de producto, usuario final, tecnología y geografía. Por tipo de producto, el mercado está segmentado en equipo de protección personal y equipo ofensivo. Por usuario final, el mercado está segmentado en fuerzas del orden y fuerzas especiales. Por tecnología, el mercado está segmentado en agentes químicos, armas electrónicas y sónicas, armas de impacto cinético y otros. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de sistemas de control de disturbios en América del Norte en tres países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Equipos de Protección Personal |
| Equipos de Dispersión de Multitudes |
| Fuerzas del Orden |
| Militares y Fuerzas Especiales |
| Estados Unidos |
| Canadá |
| Tipo de Producto | Equipos de Protección Personal |
| Equipos de Dispersión de Multitudes | |
| Usuario Final | Fuerzas del Orden |
| Militares y Fuerzas Especiales | |
| País | Estados Unidos |
| Canadá |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de control de disturbios en América del Norte para 2031?
Se proyecta que el mercado de sistemas de control de disturbios en América del Norte alcance 4,83 mil millones de USD en 2031, creciendo a una CAGR del 4,64% desde 2026.
¿Qué categoría de producto lidera la demanda en América del Norte?
El equipo ofensivo lideró los ingresos por tipo de producto con una participación del 59,63% en 2025, respaldado por la demanda repetida de equipos consumibles y menos letales.
¿Qué usuario final registra el crecimiento más rápido hasta 2031?
Se proyecta que los usuarios finales de fuerzas especiales registren el mayor crecimiento a una CAGR del 6,29% hasta 2031, a medida que las capacidades no letales se consolidan más en las operaciones.
¿Por qué Canadá crece más rápido que el promedio regional?
Se proyecta que Canadá crezca a una CAGR del 5,78%, respaldado por debates sobre reforma de adquisiciones y necesidades de renovación de equipos dentro de la RCMP.
¿Qué factores pueden limitar la demanda de ciertos productos de control de disturbios?
El escrutinio de derechos humanos, las restricciones legales, los altos costos de propiedad, las normas de abastecimiento de componentes electrónicos y las limitaciones en el suministro de materiales de protección pueden ralentizar la adopción en categorías seleccionadas.
¿Qué empresas están activas en la industria de sistemas de control de disturbios en América del Norte?
Axon Enterprise Inc., Byrna Technologies Inc., Genasys, Inc. y Combined Systems, Inc. son algunas de las empresas activas que operan a través de plataformas integradas, expansión de gamas de productos, sistemas acústicos y dispositivos menos letales.