
Taille et parts du marché nord-américain de la sécurité intérieure et de la gestion des urgences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
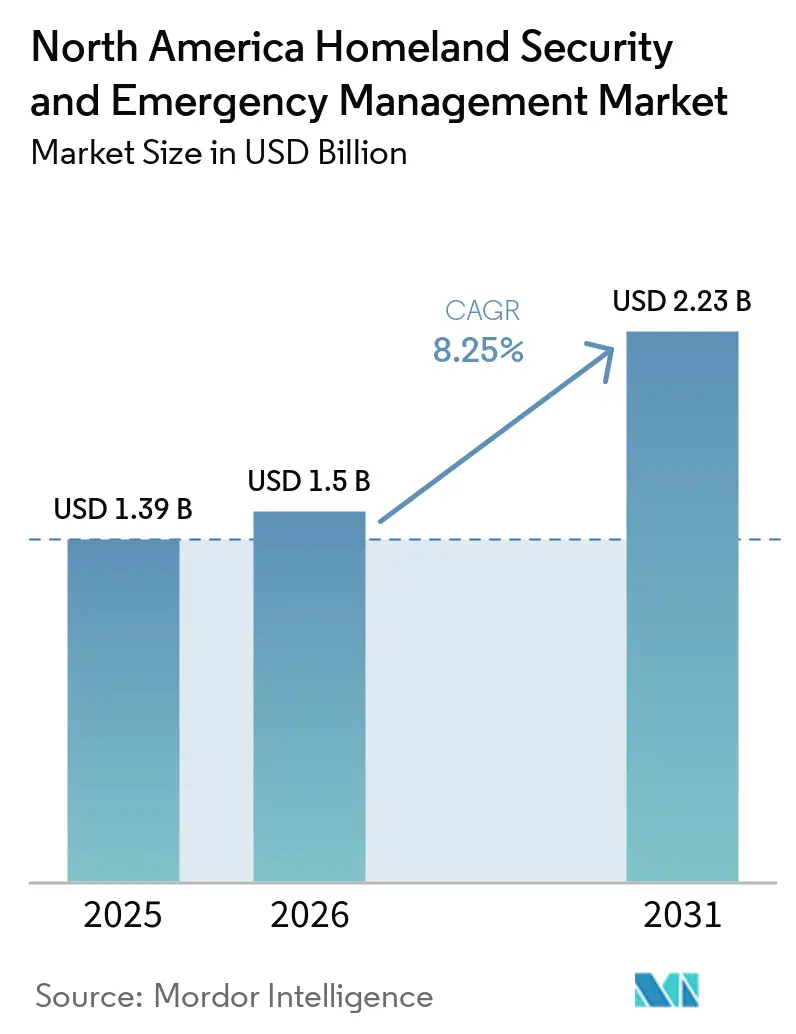
| Taille du marché de l'année de base (2025) | 1.39 Milliards de dollars |
| Taille du Marché (2026) | 1.5 Milliards de dollars |
| Taille du Marché (2031) | 2.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.25 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain de la sécurité intérieure et de la gestion des urgences par Mordor Intelligence
La taille du marché nord-américain de la sécurité intérieure et de la gestion des urgences était évaluée à 1,39 milliard USD en 2025, et devrait croître de 1,50 milliard USD en 2026 à 2,23 milliards USD d'ici 2031, enregistrant un CAGR de 8,27 % durant la période de prévision (2026-2031). Les subventions et dotations fédérales orientent les dépenses vers des systèmes conformes en matière de cybersécurité, de communications et de résilience. La FEMA a alloué 1,01 milliard USD dans le cadre du programme de subventions pour la sécurité intérieure de l'exercice 2025, la cybersécurité figurant parmi les domaines prioritaires nationaux requis. Les pertes liées aux conditions météorologiques soutiennent également la demande d'outils d'analyse des risques, de continuité et de communications résilientes, la NOAA ayant enregistré 27 milliards USD de catastrophes météorologiques et climatiques en 2024, avec 182,70 milliards USD de pertes. Les grands contractants maintiennent leurs positions dans les programmes classifiés et à forte intensité de capital, tandis que les fournisseurs de logiciels se disputent les marchés de l'analytique, du cloud et de la cybersécurité. Les règles de passation des marchés, le vieillissement des systèmes installés et les pénuries de personnel en cybersécurité et en communications d'urgence peuvent retarder les déploiements sur le marché nord-américain de la sécurité intérieure et de la gestion des urgences.
Principaux enseignements du rapport
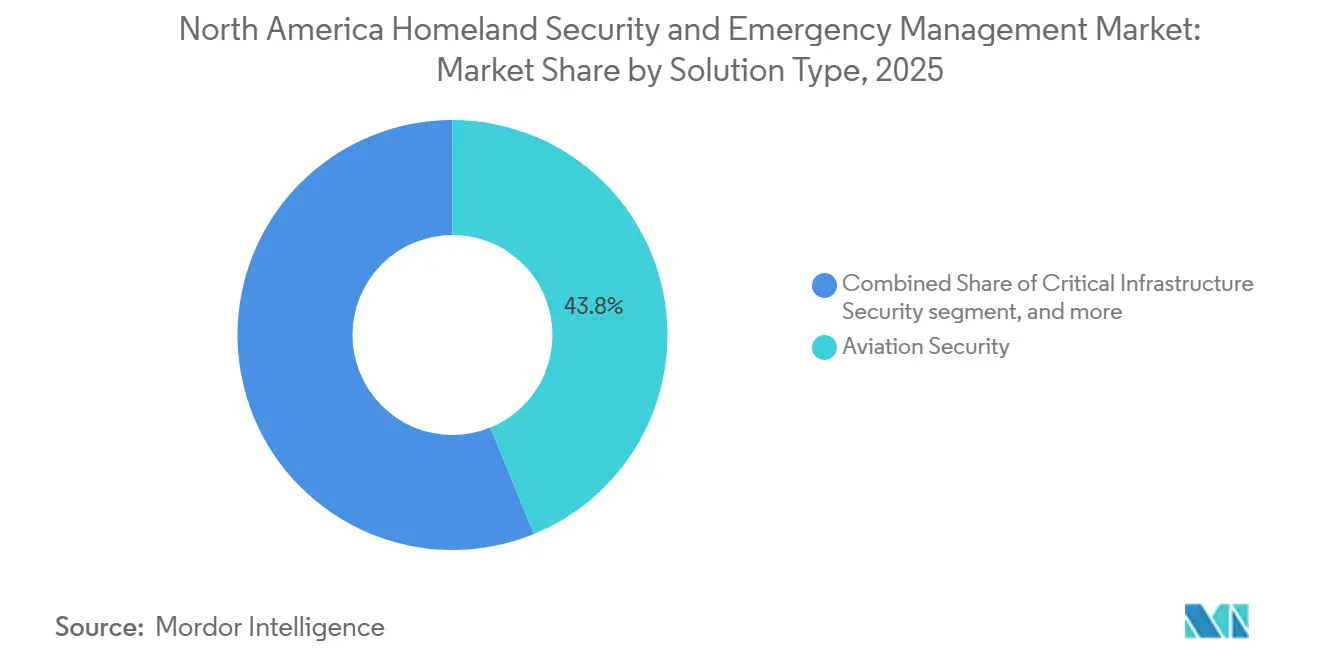
- Par type de solution, la sécurité aérienne représentait 43,82 % de la part du marché nord-américain de la sécurité intérieure et de la gestion des urgences en 2025, tandis que la cybersécurité devrait croître à un CAGR de 10,48 % jusqu'en 2031.
- Par technologie, l'IA et l'apprentissage automatique détenaient 31,93 % de la part du marché nord-américain de la sécurité intérieure et de la gestion des urgences en 2025, tandis que les plateformes de sécurité cloud devraient croître à un CAGR de 11,91 % jusqu'en 2031.
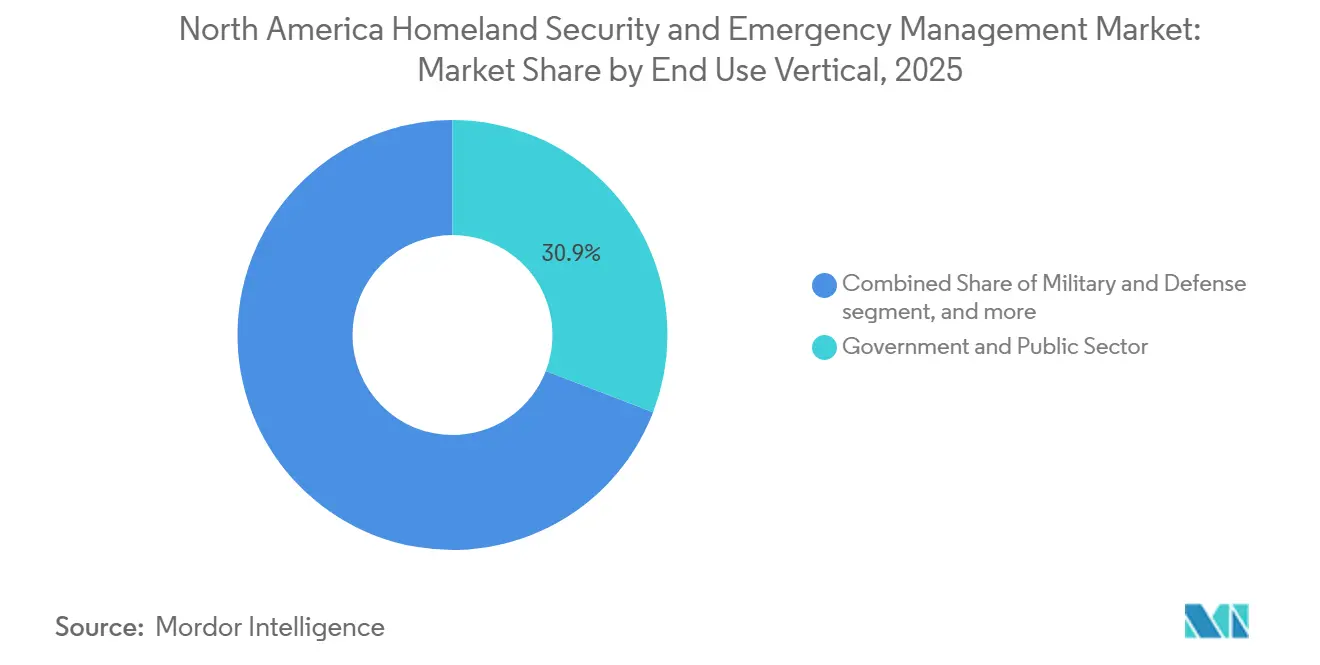
- Par secteur d'utilisation finale, le gouvernement et le secteur public représentaient 30,85 % des dépenses en 2025, tandis que le secteur militaire et de la défense devrait croître à un CAGR de 9,95 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 39,67 % des dépenses régionales en 2025, tandis que le Canada devrait croître à un CAGR de 10,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché nord-américain de la sécurité intérieure et de la gestion des urgences
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement fédéral de la préparation et des subventions pour la sécurité intérieure | +2.10% | États-Unis, avec des retombées secondaires au Canada et au Mexique | Moyen terme (2-4 ans) |
| Modernisation de la cybersécurité zéro confiance et des infrastructures critiques | +1.80% | États-Unis, avec alignement canadien | Moyen terme (2-4 ans) |
| Fréquence et coût croissants des catastrophes météorologiques extrêmes | +1.60% | États-Unis et Canada, avec une exposition croissante au Mexique | Court terme (≤ 2 ans) |
| Modernisation des systèmes de communications d'urgence et de sécurité publique hérités | +1.10% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Numérisation de l'éligibilité aux subventions et passation de marchés logiciels axée sur la conformité | +0.80% | États-Unis, avec des efforts similaires de conformité numérique au Canada | Moyen terme (2-4 ans) |
| Interopérabilité des données entre juridictions pour les communautés tribales, rurales et frontalières | +0.50% | Communautés frontalières et tribales des États-Unis et du Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Financement fédéral de la préparation et des subventions pour la sécurité intérieure
Les subventions fédérales sont passées d'une approche de financement en transit à une approche d'acquisition de technologies liée aux exigences de conformité. La FEMA a distribué 1,01 milliard USD dans le cadre de son programme de subventions pour la sécurité intérieure de l'exercice 2025. Le programme de sécurité intérieure des États a reçu 373,50 millions USD, l'Initiative de sécurité des zones urbaines a reçu 553,50 millions USD, et l'opération Stonegarden a reçu 81 millions USD.[1] Les bénéficiaires doivent consacrer au moins 30 % des dotations à cinq domaines prioritaires nationaux, notamment la cybersécurité et la réponse aux crises frontalières. Cette exigence soutient la demande pour les fournisseurs dont les produits satisfont aux exigences de subvention et d'autorisation. Le budget discrétionnaire du DHS pour l'exercice 2026, s'élevant à 66,40 milliards USD, était supérieur de 1,30 milliard USD au niveau adopté pour l'exercice 2025, soutenant des programmes pluriannuels pour les intégrateurs et les fournisseurs d'analytique.
Fréquence et coût croissants des catastrophes météorologiques extrêmes
Les États-Unis ont enregistré en moyenne 23 milliards USD d'événements météorologiques annuellement entre 2020 et 2024, avec un coût annuel moyen de 149,30 milliards USD.[2] Ces événements maintiennent la pertinence des systèmes d'analyse des risques et de continuité opérationnelle pour la planification de la préparation. Les incendies de forêt de janvier 2025 à Los Angeles ont accru l'attention portée à la gestion prédictive des incendies de forêt, à l'analytique d'évacuation et à la coordination des incidents assistée par IA. Les exigences de préparation de la FEMA imposent également des rapports post-action identifiant les lacunes en matière de capacités. Ces lacunes documentées peuvent orienter les spécifications utilisées dans les futurs achats financés par des subventions. Il en résulte une demande soutenue pour les systèmes de connaissance de la situation, les communications résilientes et les capacités de nouvelle génération du 911 sur le marché nord-américain de la sécurité intérieure et de la gestion des urgences.
Modernisation de la cybersécurité zéro confiance et des infrastructures critiques
La CISA a publié en juillet 2025 la première partie de son document sur la microsegmentation dans le cadre du zéro confiance, afin d'établir des orientations de planification pour les agences de la branche exécutive civile fédérale. Ces orientations offrent aux agences une voie plus claire pour les projets de microsegmentation et les acquisitions associées. La directive opérationnelle contraignante BOD 26-02 de la CISA oblige également les agences à inventorier et remplacer les dispositifs périphériques en fin de support. La Commission fédérale de réglementation de l'énergie a approuvé la norme CIP-015-1 en juillet 2025, étendant les exigences de surveillance des réseaux internes aux actifs du système électrique en vrac à fort impact. Ces exigences couvrent à la fois les environnements de technologies de l'information et de technologies opérationnelles. La CISA a également publié en décembre 2025 des orientations conjointes sur l'intégration sécurisée de l'IA dans les technologies opérationnelles, soutenant la demande pour les plateformes d'opérations de sécurité.[3]
Modernisation des systèmes de communications d'urgence et de sécurité publique hérités
FirstNet comptait plus de 7 millions de connexions de sécurité publique et plus de 31 000 agences et organisations de sécurité publique au quatrième trimestre 2025. AT&T a déployé 1 000 nouveaux sites de la bande 14 en 2025, dont plus des deux tiers situés dans des zones rurales et tribales. L'expansion du réseau exerce une pression supplémentaire sur les agences utilisant encore des systèmes à bande étroite pour remplacer leurs équipements plus anciens. Ce cycle de remplacement touche les centres de réponse aux appels de sécurité publique et les centres de répartition des urgences jusqu'en 2031. Le Canada a alloué 55,40 millions CAD (40 millions USD) sur 4 ans dans le budget 2025 pour renouveler le Système national d'alertes au public. Le marché nord-américain de la sécurité intérieure et de la gestion des urgences présente donc des voies d'acquisition distinctes pour les États-Unis et le Canada en matière de communications de sécurité publique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passation de marchés fragmentée entre les autorités fédérales, étatiques, locales, tribales et territoriales | -1.10% | États-Unis, avec des tensions fédérales-provinciales au Canada | Moyen terme (2-4 ans) |
| Pression budgétaire liée aux opérations et à la maintenance des systèmes hérités | -0.90% | Amérique du Nord | Moyen terme (2-4 ans) |
| Accès inégal aux financements de préparation pour les communautés rurales et tribales | -0.60% | Ouest rural des États-Unis, terres tribales et nord du Canada éloigné | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre en cybersécurité, communications d'urgence et gestion des incidents | -0.80% | États-Unis, avec des effets secondaires au Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Passation de marchés fragmentée entre les autorités fédérales, étatiques, locales, tribales et territoriales
La passation de marchés est répartie entre de nombreuses autorités fédérales, étatiques, locales, tribales et territoriales, chacune ayant ses propres règles et calendriers. Les programmes du DHS destinés aux États, aux zones urbaines, aux régions, aux organisations à but non lucratif et aux gouvernements tribaux ont des structures d'éligibilité et de reporting distinctes. Les fournisseurs peuvent être amenés à répéter les évaluations FedRAMP, les examens de confidentialité des États et les consultations tribales pour différentes opportunités. Cela augmente les coûts d'entrée et peut concentrer la concurrence autour des entreprises disposant d'autorisations gouvernementales établies. Les juridictions plus petites peuvent également acheter des solutions ponctuelles éligibles aux subventions plutôt que des plateformes interopérables à long terme. Ces facteurs peuvent ralentir les déploiements coordonnés sur le marché nord-américain de la sécurité intérieure et de la gestion des urgences.
Pression budgétaire liée aux opérations et à la maintenance des systèmes hérités
Les dépenses d'exploitation et de maintenance des systèmes installés peuvent limiter les fonds disponibles pour de nouvelles capacités. La Transportation Security Administration (TSA) a reçu 215 millions USD pour l'exercice 2026 afin de moderniser le système de contrôle des bagages aux points de contrôle, mais son plan actuel prévoit une achèvement d'ici l'exercice 2049. Ce calendrier illustre comment les limites budgétaires annuelles peuvent ralentir les grands programmes de modernisation. Les agences qui passent du 911 analogique au 911 de nouvelle génération doivent remplacer les équipements, reconcevoir les réseaux et former le personnel. Les engagements de maintenance importants peuvent retarder les achats d'IA et d'analytique jusqu'à ce que les règles de conformité imposent une action. L'effet est le plus fort là où les anciens systèmes biométriques et de surveillance sont encore sous contrats de maintenance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution : la sécurité aérienne domine, la cybersécurité progresse rapidement
La sécurité aérienne représentait 43,82 % de la taille du marché nord-américain de la sécurité intérieure et de la gestion des urgences par type de solution en 2025. La TSA a alloué 215 millions USD pour l'acquisition et le déploiement de scanners CT et 20 millions USD pour la recherche et le développement en biométrie pour l'exercice 2026. Le déploiement des scanners CT a débuté en 2025 dans les aéroports d'Atlanta, Denver, Orlando et Boston. Le déploiement s'étend en 2026 à Los Angeles, Dallas-Fort Worth, Seattle et plus de 20 aéroports de taille moyenne. La sécurité des infrastructures critiques, la sécurité périmétrique, la sécurité aux frontières, la sécurité maritime et les services de gestion des risques reflètent d'autres responsabilités fédérales.
La cybersécurité devrait se développer à un CAGR de 10,48 % de 2026 à 2031, le taux le plus élevé au sein de la gamme de solutions. Les technologies opérationnelles connectées ont élargi les besoins en sécurité des agences publiques et des opérateurs d'infrastructures critiques. Les exigences fédérales comprennent FISMA, CMMC 2.0, FedRAMP et BOD 26-02 pour les dispositifs périphériques en fin de support. Le document de la CISA sur l'IA pour 2026 aborde les problèmes de sécurité associés à l'utilisation de l'IA. Teledyne FLIR Defense a lancé CheMSense Protect en juin 2026, un moniteur d'air continu qui détecte les menaces d'agents de guerre chimique en moins de 20 secondes.

Par technologie : l'IA et l'apprentissage automatique dominent les parts tandis que le cloud émerge
L'IA et l'apprentissage automatique représentaient 31,93 % des dépenses technologiques en 2025. La technologie soutient la détection intelligente, la détection d'anomalies et l'aide à la décision dans les opérations aériennes, frontalières et de cybersécurité. La CISA utilise l'apprentissage automatique non supervisé via CyberSentry pour surveiller les réseaux d'infrastructures critiques à la recherche d'anomalies. L'IoT et les capteurs intelligents ajoutent davantage de données provenant des ports, des points de contrôle et des services publics. L'autorité FirstNet a dirigé le déploiement de plus de 135 sites cellulaires dédiés pour étendre la couverture haut débit 5G à la sécurité publique.
Les plateformes de sécurité cloud devraient se développer à un CAGR de 11,91 % de 2026 à 2031. Leur demande est liée aux charges de travail fédérales migrant vers des environnements cloud autorisés FedRAMP. BOD 26-02 soutient les architectures de périmètre défini par logiciel qui dépendent de contrôles de sécurité connectés au cloud. NIST SP 800-53 Rév. 5 et le modèle de maturité zéro confiance de la CISA v2.0 renforcent la sécurité native du cloud dans les nouveaux déploiements gouvernementaux. L'identification biométrique se développe à mesure que la TSA déploie les systèmes CAT-2 et que les Douanes et la Protection des frontières (CBP) étendent la vérification biométrique aux ports d'entrée.
Par secteur d'utilisation finale : le gouvernement ancre la demande tandis que la défense accélère
Les utilisateurs du gouvernement et du secteur public détenaient 30,85 % des dépenses par secteur d'utilisation finale en 2025. Les subventions fédérales, les exigences légales et les véhicules contractuels de longue durée sous-tendent cette position. Palantir a reçu un accord d'achat global de 1 milliard USD du DHS en février 2026 pour des licences logicielles à l'échelle du département et des services analytiques. Les infrastructures critiques, les installations commerciales, les soins de santé et les services médicaux d'urgence nécessitent également des technologies de sécurité et d'intervention. Les flottes d'ambulances connectées, les programmes de résilience hospitalière et les systèmes de répartition liés au 911 de nouvelle génération soutiennent la demande.
Le secteur militaire et de la défense devrait croître à un CAGR de 9,95 % de 2026 à 2031. Les exigences de défense nationale et de combat utilisent de plus en plus des systèmes de commandement et de contrôle interopérables. Cela permet d'adapter les logiciels développés pour la planification des missions à des usages civils de défense nationale. Les transports reçoivent des dépenses supplémentaires provenant de la modernisation de l'aviation, des subventions pour la sécurité portuaire et de l'expansion de la surveillance aux frontières. Le secteur nord-américain de la sécurité intérieure et de la gestion des urgences relie l'acquisition de technologies de défense aux besoins de préparation civile.
Analyse géographique
Les États-Unis détenaient 39,67 % des dépenses régionales en 2025. Le projet de loi d'appropriations du DHS pour l'exercice 2026 prévoit 99,1 milliards USD de financement discrétionnaire total, dont 66,4 milliards USD dans le projet de loi, 26,5 milliards USD pour la réponse aux catastrophes majeures et 6,3 milliards USD pour les programmes compensés par des frais. Elbit Systems of America a commencé à déployer des tours de surveillance intégrées dotées de l'IA dans la zone de responsabilité de Del Rio en juillet 2025, dans le cadre d'un contrat IDIQ de 1,8 milliard USD avec le CBP américain. La passation de marchés fragmentée entre plus de 50 agences administratives étatiques et des milliers de juridictions locales peut ralentir la livraison. Les fournisseurs disposant de voies contractuelles fédérales et sous-fédérales sont mieux placés pour naviguer dans cette structure.
Le Canada devrait être la géographie à la croissance la plus rapide, avec un CAGR de 10,29 % de 2026 à 2031. Le budget 2025 a engagé 257,60 millions CAD (187 millions USD) pour des avions bombardiers d'eau et 55,40 millions CAD (40 millions USD) pour renouveler le Système national d'alertes au public. Sécurité publique Canada a planifié 744,60 millions CAD (535 millions USD) de dépenses en gestion des urgences pour l'exercice 2025-26. Les Accords d'aide financière en cas de catastrophe modernisés, lancés en avril 2025, utilisent cinq flux de partage des coûts avec des ratios fédéraux-provinciaux révisés. Le Canada accorde davantage d'attention à la prévention et à l'atténuation, bien qu'il utilise des accords de transfert plutôt que la structure de subventions américaine.
Le Mexique représente une opportunité émergente au sein du marché nord-américain de la sécurité intérieure et de la gestion des urgences. Le transfert en septembre 2024 de la Garde nationale de la Secretaría de Seguridad y Protección Ciudadana au Secrétariat de la Défense nationale a consolidé la supervision fédérale des technologies de sécurité dans un modèle civil-militaire. Zacatecas a inauguré la première phase de son centre de commandement C5i en septembre 2025 avec un investissement de 1 milliard MXN (50 millions USD) en technologie et en infrastructure. Le projet comprend des communications P25, des systèmes de surveillance et des contrôles d'accès biométriques.
Paysage concurrentiel
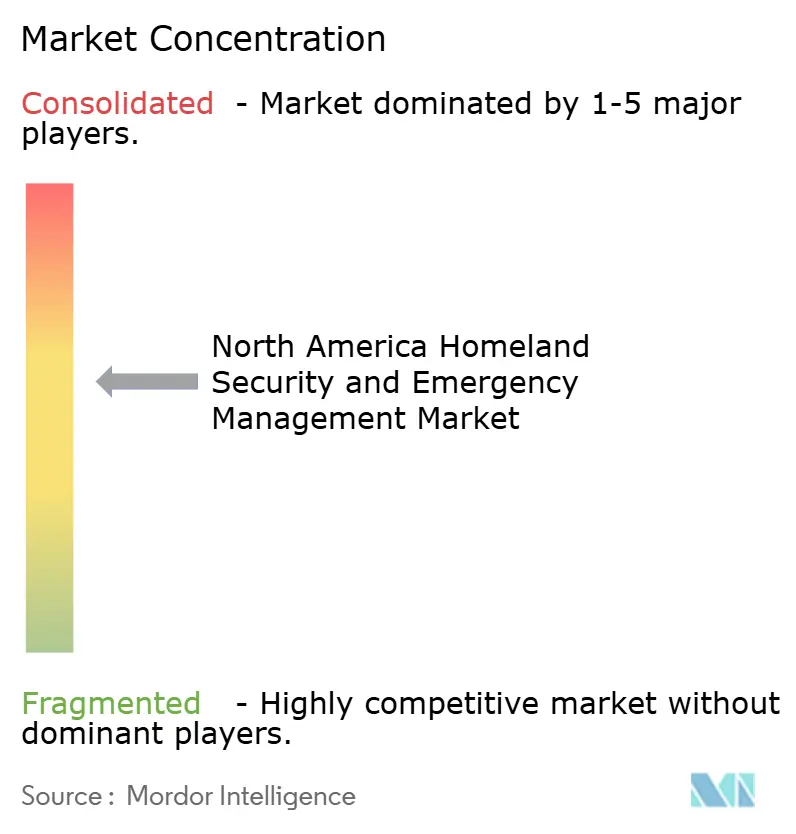
Le marché nord-américain de la sécurité intérieure et de la gestion des urgences présente une structure concurrentielle semi-consolidée. Northrop Grumman Corporation, RTX Corporation, BAE Systems plc, Honeywell Aerospace Inc. et General Dynamics IT sont établis dans des programmes à forte intensité de capital nécessitant une intégration approfondie des systèmes, de longs cycles de programme et des installations classifiées. Ces entreprises concourent généralement via des véhicules IDIQ et des contrats à coût majoré de longue durée. La norme CIP-015-1 a ouvert une opportunité adjacente dans la surveillance des réseaux internes pour les systèmes électriques en vrac à fort impact. L'accord d'achat global de 1 milliard USD du DHS avec Palantir montre que les responsables des marchés publics utilisent la continuité des plateformes et la profondeur d'intégration dans les grandes décisions d'achat.
La concurrence au sein du marché nord-américain de la sécurité intérieure et de la gestion des urgences se concentre sur l'interopérabilité entre juridictions, la détection des menaces native à l'IA en dehors de l'aviation, et les services gérés dans le cloud pour les gouvernements étatiques et locaux de taille moyenne. Les fournisseurs d'analytique axés sur la technologie et de cybersécurité cloud peuvent convertir les obligations réglementaires en services de conformité récurrents. Les fournisseurs qui combinent des environnements cloud autorisés FedRAMP avec des services gérés conformes CMMC peuvent réduire le nombre de relations fournisseurs que les agences doivent gérer. Le concept de tour de surveillance autonome relocalisable de GDIT et les activités de systèmes autonomes d'Anduril ajoutent une pression concurrentielle dans la surveillance des frontières et du périmètre. Elbit Systems of America a reçu plusieurs contrats du CBP américain en juillet 2026, totalisant plus de 370 millions USD pour des systèmes de surveillance et de détection.
Les grands contractants principaux travaillent de plus en plus avec des spécialistes technologiques plutôt que de développer toutes les capacités d'IA et de cloud en interne. Cette approche permet aux contractants principaux de conserver leurs rôles d'intégration de systèmes tandis que les spécialistes fournissent des composants logiciels et de cybersécurité. Palantir a reçu un ordre de mission ICE de 45,85 millions USD en juin 2026 pour la modernisation des enquêtes sur la sécurité intérieure et l'analytique opérationnelle. Teledyne FLIR Defense a introduit CheMSense Protect en juin 2026, étendant la technologie commerciale de détection chimique aux applications de défense et civiles.
Leaders du secteur nord-américain de la sécurité intérieure et de la gestion des urgences
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Honeywell Aerospace Inc.
-
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Elbit Systems of America a reçu plusieurs contrats du CBP américain totalisant plus de 370 millions USD pour renforcer la sécurité nationale des États-Unis. Les contrats doivent être exécutés jusqu'en mai 2029, soutenant la connaissance de la situation en temps réel et les capacités de sécurité aux frontières.
- Février 2026 : Le DHS américain a établi un accord d'achat global de 1 milliard USD avec Palantir couvrant les licences logicielles commerciales, la maintenance et les services de mise en œuvre à l'échelle du département. L'accord simplifie la passation de marchés pour les agences du DHS telles que le CBP et l'ICE, permettant des achats allant jusqu'à 1 milliard USD de produits et services Palantir sans appel d'offres concurrentiel distinct pour chaque achat.
- Novembre 2025 : Le gouvernement du Canada a annoncé des mesures pour renforcer la gestion fédérale des urgences, notamment un nouveau Centre des opérations du gouvernement conçu pour coordonner plusieurs urgences simultanément et améliorer la réponse fédérale-provinciale-territoriale. L'initiative comprend également un engagement national public et des parties prenantes, ainsi que des investissements du budget 2025, pour renforcer la capacité du Canada à répondre à des catastrophes naturelles de plus en plus fréquentes et graves.
Périmètre du rapport sur le marché nord-américain de la sécurité intérieure et de la gestion des urgences
Le marché nord-américain de la sécurité intérieure et de la gestion des urgences englobe le développement, l'intégration, le déploiement et la fourniture de solutions de sécurité, de préparation aux urgences, de réponse aux incidents, de gestion des risques et de résilience pour les autorités fédérales, étatiques, locales, tribales et territoriales, les opérateurs d'infrastructures critiques, les organisations de transport, les installations commerciales et d'autres utilisateurs finaux dans la région. Le marché évalue les systèmes de sécurité physique et numérique, les capacités de gestion des urgences, les infrastructures de communications, les technologies de détection et de protection, les plateformes de cybersécurité, l'analytique et les services connexes traitant des menaces telles que le terrorisme, les cyberattaques, les risques frontaliers et migratoires, les événements météorologiques extrêmes, les incidents de sécurité publique et d'autres urgences. Le marché prend également en compte les programmes de préparation gouvernementaux, le financement fédéral par subventions, la modernisation des systèmes hérités, l'interopérabilité, les exigences de cybersécurité et l'adoption croissante de l'IA, de l'IoT, du cloud, des communications sécurisées, de la biométrie et de l'analytique des données.
Le marché nord-américain de la sécurité intérieure et de la gestion des urgences est segmenté par type de solution, technologie, secteur d'utilisation finale et géographie. Par type de solution, le marché est segmenté en sécurité des infrastructures critiques, détection et protection CBRNE, sécurité périmétrique et physique, cybersécurité, sécurité aux frontières et contrôle de l'immigration, sécurité maritime et portuaire, sécurité aérienne, et services de gestion des risques et des urgences. Par technologie, le marché est segmenté en IA et apprentissage automatique, IoT et capteurs intelligents, analytique des mégadonnées, 5G et communications sécurisées, plateformes de sécurité cloud et identification biométrique. Par secteur d'utilisation finale, le marché est segmenté en gouvernement et secteur public, infrastructures critiques, militaire et défense, transport, installations commerciales et industrielles, et soins de santé et services médicaux d'urgence. Le rapport couvre également les tailles de marché et les prévisions pour le marché nord-américain de la sécurité intérieure et de la gestion des urgences dans trois pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Sécurité des infrastructures critiques |
| Détection et protection CBRNE |
| Sécurité périmétrique et physique |
| Cybersécurité |
| Sécurité aux frontières et contrôle de l'immigration |
| Sécurité maritime et portuaire |
| Sécurité aérienne |
| Services de gestion des risques et des urgences |
| IA et apprentissage automatique |
| IoT et capteurs intelligents |
| Analytique des mégadonnées |
| 5G et communications sécurisées |
| Plateformes de sécurité cloud |
| Identification biométrique |
| Gouvernement et secteur public |
| Infrastructures critiques (énergie et services publics) |
| Militaire et défense |
| Transport (aviation, maritime et ferroviaire) |
| Installations commerciales et industrielles |
| Soins de santé et services médicaux d'urgence |
| États-Unis |
| Canada |
| Mexique |
| Par type de solution | Sécurité des infrastructures critiques |
| Détection et protection CBRNE | |
| Sécurité périmétrique et physique | |
| Cybersécurité | |
| Sécurité aux frontières et contrôle de l'immigration | |
| Sécurité maritime et portuaire | |
| Sécurité aérienne | |
| Services de gestion des risques et des urgences | |
| Par technologie | IA et apprentissage automatique |
| IoT et capteurs intelligents | |
| Analytique des mégadonnées | |
| 5G et communications sécurisées | |
| Plateformes de sécurité cloud | |
| Identification biométrique | |
| Par secteur d'utilisation finale | Gouvernement et secteur public |
| Infrastructures critiques (énergie et services publics) | |
| Militaire et défense | |
| Transport (aviation, maritime et ferroviaire) | |
| Installations commerciales et industrielles | |
| Soins de santé et services médicaux d'urgence | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché nord-américain de la sécurité intérieure et de la gestion des urgences en 2026 ?
La taille du marché nord-américain de la sécurité intérieure et de la gestion des urgences est de 1,50 milliard USD en 2026 et devrait atteindre 2,23 milliards USD d'ici 2031 à un CAGR de 8,25 %.
Quelle solution domine les dépenses en matière de sécurité intérieure et de gestion des urgences en Amérique du Nord ?
La sécurité aérienne a dominé les dépenses par solution avec une part de 43,82 % en 2025, soutenue par les investissements de la TSA dans les scanners et la biométrie.
Quel est le domaine de solution à la croissance la plus rapide jusqu'en 2031 ?
La cybersécurité devrait croître à un CAGR de 10,48 % à mesure que les exigences de zéro confiance et les protections des infrastructures critiques s'étendent.
Quelle technologie connaît la croissance la plus rapide dans la sécurité intérieure et la gestion des urgences ?
Les plateformes de sécurité cloud devraient croître à un CAGR de 11,91 % jusqu'en 2031, soutenues par l'adoption du cloud autorisé et les exigences de zéro confiance.
Quel pays connaît la croissance la plus rapide dans les prévisions régionales ?
Le Canada devrait enregistrer un CAGR de 10,29 % de 2026 à 2031, soutenu par les programmes d'alerte, de lutte aérienne contre les incendies et de gestion des urgences.
Quels facteurs peuvent ralentir le déploiement des systèmes de sécurité intérieure ?
La fragmentation des règles d'achat, les coûts de maintenance des systèmes hérités, le financement local inégal et les pénuries de main-d'œuvre qualifiée peuvent retarder l'adoption.