
Taille et part de marché du mezcal en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
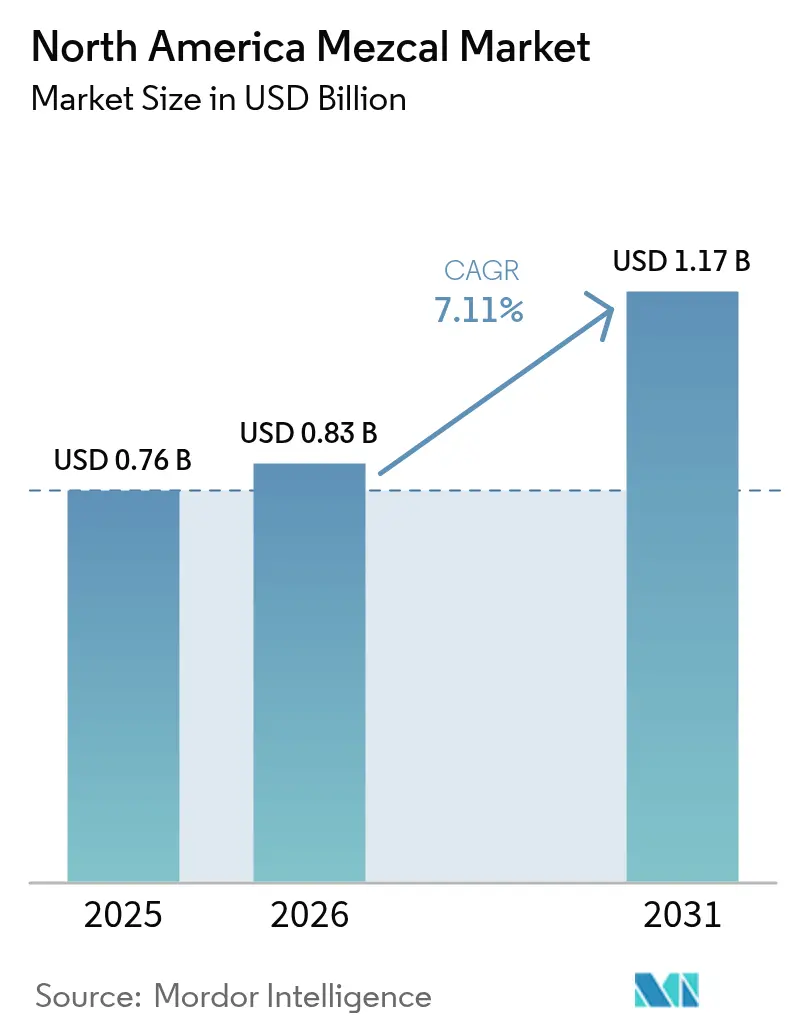
| Taille du marché de l'année de base (2025) | 0.76 Milliards de dollars |
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.11 % |
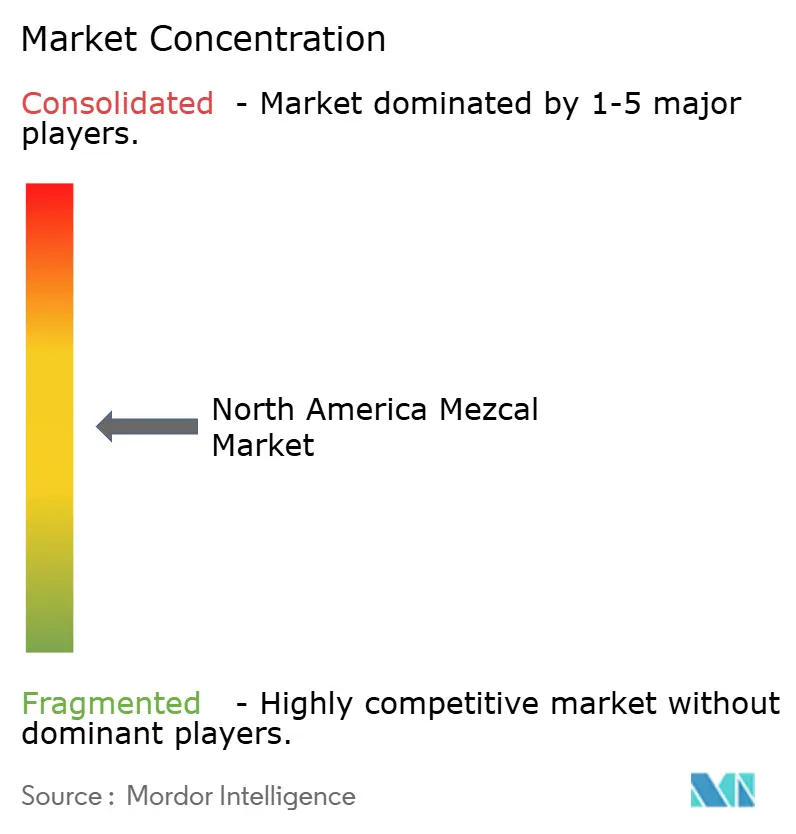
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mezcal en Amérique du Nord par Mordor Intelligence
La taille du marché du mezcal en Amérique du Nord devrait augmenter de 0,83 milliard USD en 2026 à 1,17 milliard USD d'ici 2031, progressant à un CAGR de 7,11 % sur la période 2026-2031. La culture cocktail dynamique de la région, la découverte liée au tourisme et la premiumisation soutenue ont permis au mezcal de surpasser la catégorie des spiritueux dans son ensemble. Les expressions super-premium ajoutent une valeur incrémentale à mesure que les consommateurs millennials et de la génération Z se tournent vers des produits à la provenance clairement établie et aux récits artisanaux. Les distributeurs américains rapportent que les bouteilles en édition limitée dont le prix dépasse 80 USD s'écoulent en moins de six semaines, tandis que les références à prix d'entrée de gamme maintiennent leur cadence dans les circuits de grande distribution et de proximité. Les acquisitions par des multinationales ont accru la visibilité des marques et les dépenses marketing, réduisant l'écart avec la tequila au point de vente. L'expansion de la distribution vers le commerce électronique et les magasins spécialisés démocratise davantage l'accès, notamment dans les villes secondaires américaines où la présence en rayon était minimale avant 2024.
Points clés du rapport
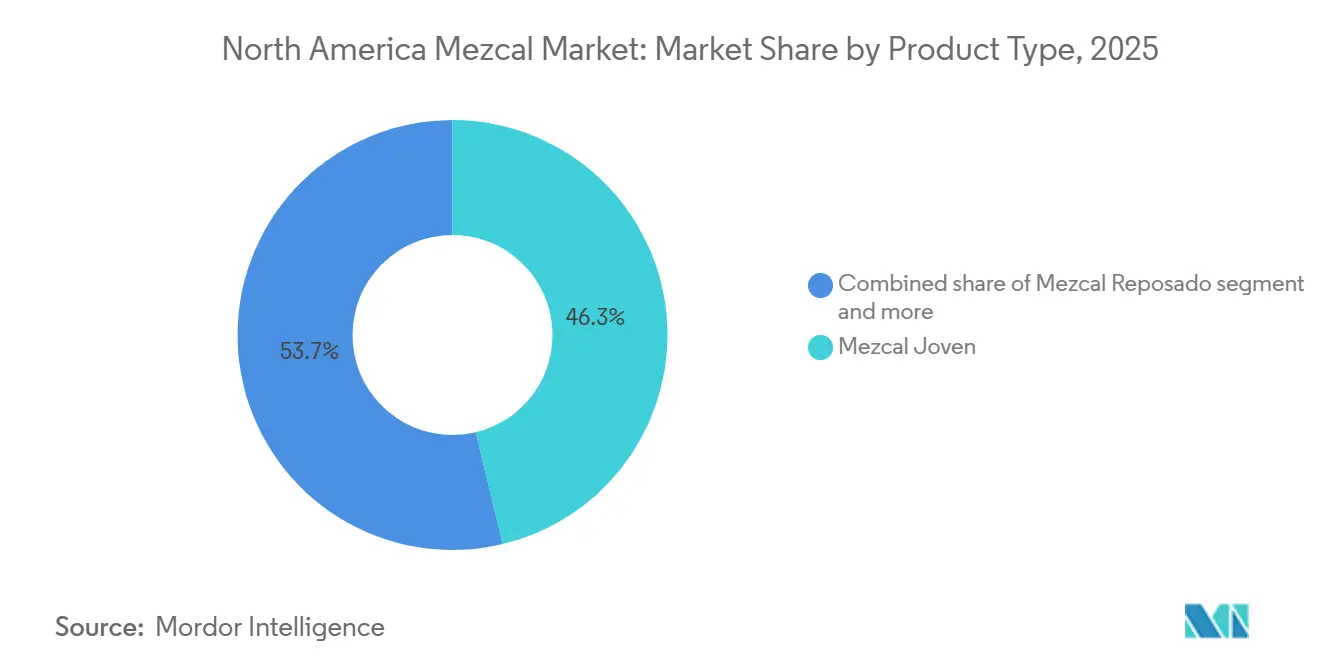
- Par type de produit, le Mezcal Joven détenait 46,27 % de la part de marché du mezcal en Amérique du Nord en 2025, tandis que le Mezcal Reposado devrait croître à un CAGR de 8,93 % jusqu'en 2031.
- Par méthode de production, le mezcal artisanal représentait 65,84 % de la taille du marché du mezcal en Amérique du Nord en 2025 ; le format ancestral progresse à un CAGR de 8,38 % sur la même période.
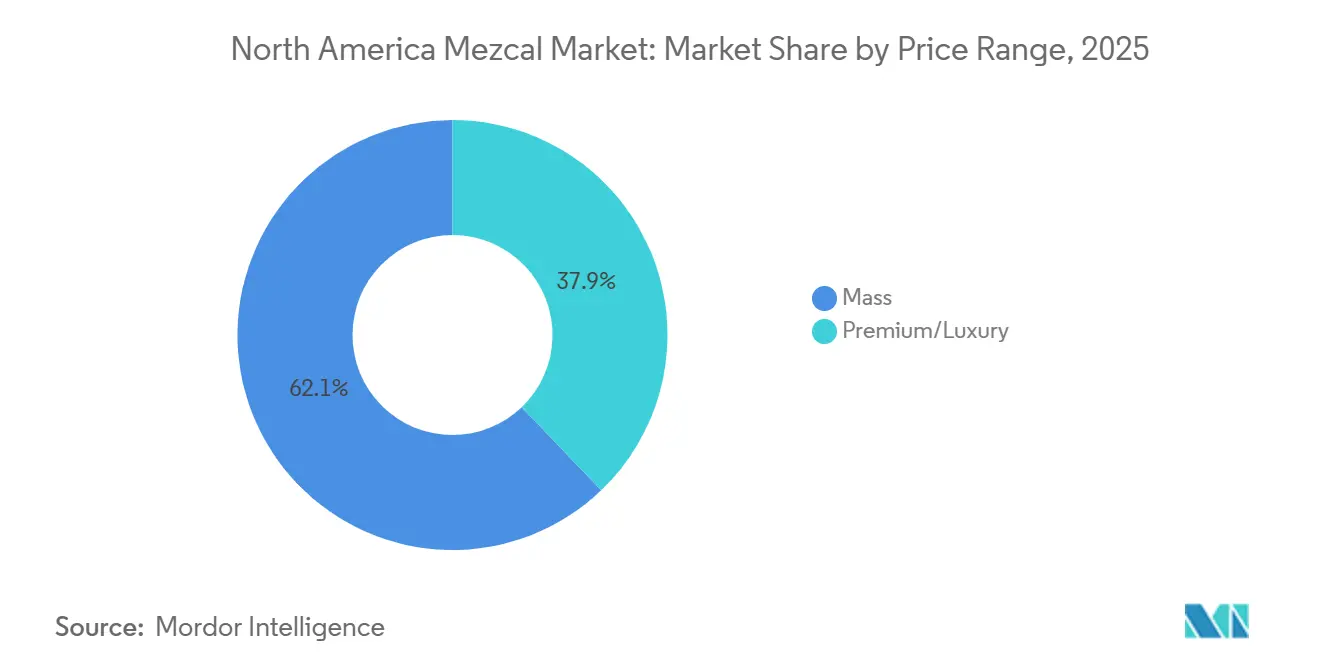
- Par gamme de prix, le segment premium/luxe a capté 37,85 % de la valeur en 2025 et devrait se développer à un CAGR de 9,17 % jusqu'en 2031.
- Par canal de distribution, le circuit off-trade représentait 68,54 % des revenus en 2025, tandis que le circuit on-trade affiche la croissance la plus rapide à 7,94 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient une part de 73,13 % du marché du mezcal en Amérique du Nord en 2025, et le Mexique devrait enregistrer le CAGR le plus élevé à 8,07 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les spiritueux premium et artisanaux | +1.9% | États-Unis, Canada, Mexique | Moyen terme (2 à 4 ans) |
| Popularité croissante des cocktails artisanaux et de la culture de la mixologie | +1.6% | Centres urbains américains, métropoles canadiennes, Mexico | Court terme (≤ 2 ans) |
| Appréciation croissante des produits authentiques et ancrés dans le patrimoine | +1.3% | Ensemble de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Le tourisme du mezcal et la découverte expérientielle stimulent la demande | +0.9% | Mexique, répercussions aux États-Unis et au Canada | Moyen terme (2 à 4 ans) |
| Intérêt croissant pour des profils aromatiques uniques et complexes | +1.0% | Amateurs de spiritueux artisanaux aux États-Unis, consommateurs premium au Canada | Moyen terme (2 à 4 ans) |
| Expansion de la distribution via les circuits de détail et on-trade | +1.5% | États-Unis, Canada, Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les spiritueux premium et artisanaux
La vague de premiumisation qui remodèle la consommation de spiritueux en Amérique du Nord bénéficie de manière disproportionnée au mezcal, les consommateurs allouant leurs dépenses discrétionnaires à des produits à la provenance transparente et aux récits artisanaux. Le mezcal super-premium devrait croître d'environ 16 % par an au cours des 5 prochaines années, soit plus du double du CAGR global du marché, les États-Unis représentant 86 % du volume mondial de mezcal super-premium, selon Bacardi[1]Source : Bacardi Limited, « Rapport sur les tendances cocktail 2024 », bacardilimited.com . Cette dynamique reflète la catégorie plus large de la tequila et du mezcal, qui a enregistré 6,7 milliards USD de ventes au détail aux États-Unis en 2024, en hausse de 2,9 %, ce qui en fait le seul grand segment de spiritueux à afficher une croissance positive dans un marché global stable, selon le Conseil des spiritueux distillés des États-Unis. La tequila et le mezcal haut de gamme ont progressé de 1 270 % depuis 2003, tandis que les variantes super-premium ont bondi de 1 500 %, soulignant un changement structurel où le prix devient un signal de qualité plutôt qu'un frein, selon le Conseil des spiritueux distillés des États-Unis. La disposition à payer des prix premium est particulièrement prononcée chez les millennials et la génération Z, qui privilégient l'authenticité et les engagements en matière de durabilité par rapport à l'héritage de la marque, créant ainsi une opportunité pour les petits producteurs artisanaux de se démarquer par la narration et la différenciation du terroir.
Popularité croissante des cocktails artisanaux et de la culture de la mixologie
La complexité fumée du mezcal et sa variabilité régionale en ont fait un pilier de la mixologie contemporaine, 39 % des barmans dans le monde et 48 % des barmans latino-américains l'identifiant comme le spiritueux de choix pour « sublimer » les cocktails en 2024, selon l'enquête annuelle sur les tendances de Bacardi. Cette recommandation professionnelle se traduit par une cadence de vente en circuit on-trade, 63 % des barmans exprimant leur intérêt pour développer l'utilisation du mezcal, stimulant ainsi l'essai chez les consommateurs qui n'achèteraient pas nécessairement une bouteille entière pour la consommation à domicile. Le circuit on-trade croît à un CAGR de 7,94 % jusqu'en 2031, surpassant le marché des spiritueux dans son ensemble, la reprise post-pandémique de la restauration et de la vie nocturne maintenant la fréquentation dans les centres urbains, où les programmes de cocktails artisanaux justifient des prix premium. Les cocktails prêts à boire, dont le marché a bondi de 16,5 % pour atteindre 3,3 milliards USD en 2024 et représente désormais 14,2 % du marché américain des spiritueux, commencent à intégrer le mezcal, les marques cherchant à se différencier au-delà des bases vodka et tequila, selon le Conseil des spiritueux distillés des États-Unis[2]Source : Conseil des spiritueux distillés, « Données sur le secteur des spiritueux aux États-Unis », distilledspirits.org. Les formats en canette dominent le segment des prêts à boire avec une part de 79,8 %, offrant une voie évolutive aux producteurs de mezcal pour atteindre les acheteurs en magasins de proximité qui privilégient la portabilité et le contrôle des portions.
Appréciation croissante des produits authentiques et ancrés dans le patrimoine
Le statut d'appellation d'origine (AO) du mezcal et ses méthodes de production artisanales, impliquant souvent une distillation en petits lots dans des pots en argile ou des alambics en cuivre, la récolte d'agaves sauvages et des recettes familiales transmises de génération en génération, trouvent un écho auprès des consommateurs en quête de produits incarnant le patrimoine culturel et résistant à l'industrialisation. Le Conseil régulateur du mezcal (CRM) applique les normes NOM-070 qui définissent trois catégories de production : artisanal (65,84 % de part de marché en 2025), ancestral (à la croissance la plus rapide avec un CAGR de 8,38 %) et industriel, les formats artisanal et ancestral commandant des primes de prix de 30 à 50 % par rapport aux variantes industrielles[3]Source : Conseil régulateur du mezcal, « Normes NOM-070 », crm.org.mx. Ce cadre réglementaire fonctionne à la fois comme mécanisme d'assurance qualité et comme atout marketing, les labels de certification signalant l'authenticité aux acheteurs naviguant dans un rayon encombré. Le récit patrimonial est amplifié par le tourisme du mezcal, où les visites de distilleries à Oaxaca et dans les régions environnantes permettent aux consommateurs d'assister à la production en direct ; les arrivées de touristes internationaux au Mexique ont augmenté de 6,8 % pour atteindre 19,4 millions entre janvier et mai 2025, avec des dépenses atteignant 15,9 milliards USD, selon Datatur Mexico. Ces points de contact expérientiels transforment les touristes occasionnels en ambassadeurs de marque qui rentrent chez eux et recherchent les étiquettes spécifiques qu'ils ont découvertes, créant un cercle vertueux de découverte et d'achat répété.
Le tourisme du mezcal et la découverte expérientielle stimulent la demande
L'intersection entre le voyage et l'éducation aux spiritueux s'avère être un puissant moteur de demande, les régions productrices de mezcal à Oaxaca, Guerrero et Durango développant des infrastructures touristiques qui positionnent les visites de distilleries comme des expériences culturelles plutôt que de simples visites d'usines. Les arrivées internationales au Mexique ont augmenté de 6,8 % en glissement annuel entre janvier et mai 2025, avec une hausse de 4,2 % des passagers aériens américains à 6,1 millions et une progression de 11,6 % des arrivées canadiennes à 1,6 million, selon Datatur Mexico. Les dépenses moyennes par visiteur ont atteint 404,40 USD, reflétant une clientèle disposée à allouer des budgets à des expériences premium, notamment des dégustations guidées, des visites de palenques (distilleries) et des excursions dans les champs d'agaves, selon Datatur Mexico. Cette découverte expérientielle se traduit par un comportement d'achat post-voyage : les voyageurs rentrant aux États-Unis et au Canada cherchent à reproduire l'expérience sensorielle, se tournant souvent vers les marques spécifiques qu'ils ont dégustées. Le phénomène est particulièrement prononcé dans les magasins de spiritueux spécialisés et les circuits de vente directe aux consommateurs, où le personnel peut fournir des notes de dégustation et des récits de provenance qui reflètent le discours sur place.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité réglementaire et de certification | -0.5% | Mexique (conformité de production), États-Unis et Canada (documentation d'importation) | Long terme (≥ 4 ans) |
| Coûts de production et de logistique élevés | -0.7% | Mexique (production), États-Unis et Canada (importation et distribution) | Moyen terme (2 à 4 ans) |
| Volatilité de l'offre et des prix de l'agave | -0.8% | Mexique (production principale), répercussions sur les prix en Amérique du Nord | Court terme (≤ 2 ans) |
| Prix premium limitant la pénétration du marché de masse | -0.6% | États-Unis et Canada (segments sensibles aux prix) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réglementaire et de certification
La production et l'exportation de mezcal sont régies par la norme NOM-070, qui impose le respect des normes de certification du Conseil régulateur du mezcal (CRM) définissant les méthodes de production (artisanal, ancestral, industriel), les espèces d'agave et l'origine géographique dans 9 États mexicains. Si ce cadre réglementaire protège l'authenticité et prévient l'adultération, il impose des charges administratives aux petits producteurs qui ne disposent pas des ressources juridiques et techniques nécessaires pour naviguer dans les audits de certification, les exigences d'étiquetage et la documentation de traçabilité. Le coût de la certification CRM peut dépasser 10 000 USD par an pour les petits palenques, une dépense non négligeable lorsque les volumes de production peuvent ne totaliser que quelques milliers de litres par an. L'importation aux États-Unis et au Canada nécessite une conformité supplémentaire avec les réglementations du TTB (Bureau du commerce et des taxes sur l'alcool et le tabac) et de l'ASFC (Agence des services frontaliers du Canada), notamment les approbations d'étiquettes, les classifications tarifaires et les déclarations de droits d'accise, créant des frictions qui favorisent les grands distributeurs disposant d'une infrastructure de conformité établie. Cette complexité réglementaire contraint l'entrée sur le marché des marques émergentes et limite la prolifération des références, les distributeurs privilégiant les produits à la cadence de vente éprouvée pour justifier la charge administrative.
Coûts de production et de logistique élevés
La production de mezcal artisanal et ancestral est intrinsèquement à forte intensité de main-d'œuvre, impliquant la récolte manuelle de l'agave, la cuisson en fosse souterraine, le broyage à la meule de pierre (tahona), la fermentation en plein air dans des cuves en bois et la distillation en petits lots dans des alambics en argile ou en cuivre. Ces méthodes traditionnelles produisent un rendement inférieur par heure de travail par rapport à la production industrielle de tequila, où les autoclaves, les broyeurs mécaniques et les colonnes de distillation permettent des économies d'échelle. Les coûts de main-d'œuvre dans les régions productrices de mezcal au Mexique ont augmenté parallèlement à l'inflation salariale générale, tandis que les frais de transport ont augmenté en raison de la volatilité des prix du carburant et des contraintes d'infrastructure dans les zones rurales d'Oaxaca et de Guerrero. Les prix dans les restaurants et les bars au Mexique ont bondi de 28,10 % en glissement annuel en mai 2025, reflétant des pressions sur les coûts des intrants qui compriment les marges des opérateurs et pourraient freiner la disposition à proposer des mezcals premium au verre, selon l'INEGI Mexico[4]Source : Institut national de statistique et de géographie, « Indice des prix à la consommation mai 2025 », inegi.org.mx. La logistique transfrontalière fait face à des vents contraires supplémentaires liés aux droits de douane potentiels sur les importations mexicaines, que le Conseil des spiritueux distillés des États-Unis a qualifiés de « catastrophiques » pour les flux commerciaux qui ont atteint 5,3 milliards USD en 2024, contre 2,6 milliards USD en 2020. Ces pressions sur les coûts affectent de manière disproportionnée les petits producteurs qui ne disposent pas du pouvoir d'achat et de l'échelle de distribution nécessaires pour absorber la compression des marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le Reposado gagne du terrain à mesure que le vieillissement adoucit la fuméeLe Mezcal Joven commandait 46,27 % de part de marché en 2025, reflétant sa position de point d'entrée pour les consommateurs découvrant la catégorie et de format privilégié par les barmans pour la création de cocktails où les notes fumées et végétales prononcées du mezcal non vieilli constituent une colonne vertébrale structurelle. Cependant, le Mezcal Reposado se développe à un CAGR de 8,93 % jusqu'en 2031, la croissance la plus rapide parmi les types de produits, le vieillissement en fût de chêne introduisant des notes de vanille, de caramel et d'épices qui élargissent l'attrait au-delà du profil fumé traditionnel de la catégorie. Le Mezcal Añejo et les autres types (incluant le Pechuga et les variantes aromatisées) occupent des parts plus modestes mais constituent des références à forte marge pour les producteurs cherchant à différencier leurs portefeuilles et à capter les acheteurs ultra-premium disposés à payer entre 100 et 200 USD par bouteille.
La domination du segment Joven est soutenue par sa polyvalence dans les circuits on-trade et off-trade, les barmans l'utilisant comme base pour les margaritas, les Negronis et les créations originales, tandis que les acheteurs en détail apprécient son prix plus accessible (généralement entre 40 et 60 USD) par rapport aux expressions vieillies. L'accélération du Reposado reflète une maturation des palais des consommateurs, les acheteurs réguliers recherchant une complexité au-delà de l'expérience initiale dominée par la fumée. La production d'Añejo reste contrainte par la disponibilité des fûts et le coût d'opportunité du vieillissement des stocks pendant 12 à 24 mois, limitant l'offre et renforçant le positionnement ultra-premium. La catégorie « Autres types » comprend le mezcal Pechuga, qui incorpore de la poitrine de poulet crue lors de la distillation pour ajouter une profondeur umami, et des variantes aromatisées infusées de fruits ou de piments, qui séduisent les consommateurs aventureux mais font face au scepticisme des puristes qui les considèrent comme des écarts par rapport à la tradition.


Par méthode de production :
l'ancestral commande une prime malgré des limites d'échelleLe mezcal artisanal détenait 65,84 % de part de marché en 2025, reflétant son équilibre entre techniques de production traditionnelles et évolutivité suffisante pour répondre aux exigences de volume des distributeurs. Le mezcal ancestral, le format le plus à forte intensité de main-d'œuvre impliquant la distillation en pot d'argile et le broyage manuel de l'agave, connaît la croissance la plus rapide avec un CAGR de 8,38 % jusqu'en 2031, porté par les collectionneurs et les amateurs disposés à payer des primes de 50 à 100 % par rapport aux variantes artisanales pour des produits incarnant des méthodes pré-industrielles. Le mezcal industriel, produit en autoclaves et colonnes de distillation, représente une part plus modeste mais constitue le point d'entrée pour les marques grand public cherchant à concurrencer la tequila mainstream sur les prix. Les normes NOM-070 du Conseil régulateur du mezcal imposent une délimitation claire entre ces catégories, l'ancestral exigeant la distillation en pot d'argile et l'artisanal autorisant les alambics en cuivre, créant un fossé réglementaire qui empêche les producteurs industriels de s'approprier la terminologie patrimoniale.
La domination du segment artisanal reflète son attrait auprès des consommateurs en quête de premium et des producteurs équilibrant tradition et viabilité commerciale, les alambics en cuivre permettant un débit plus élevé que les pots en argile tout en conservant les marqueurs sensoriels de la production artisanale. La croissance du mezcal ancestral est contrainte par la capacité de production, la distillation en pot d'argile ne produisant que 50 à 100 litres par lot contre 500 à 1 000 litres pour les alambics en cuivre, limitant la capacité à monter en échelle sans compromettre l'authenticité. Le mezcal industriel fait face à des défis de perception de marque, les consommateurs associant de plus en plus le mezcal à la crédibilité artisanale, rendant difficile pour les producteurs industriels de pratiquer des prix premium ou d'obtenir une place dans le commerce de détail spécialisé. La segmentation influence également la distribution géographique, les mezcals ancestraux et artisanaux étant concentrés à Oaxaca et Guerrero où opèrent les palenques traditionnels, tandis que la production industrielle est plus dispersée dans les 9 États de l'appellation d'origine du mezcal.
Par gamme de prix :
la premiumisation s'accélère malgré la domination du segment entrée de gammeLe segment entrée de gamme conservait 62,15 % de part de marché en 2025, ancré par les consommateurs recherchant des points d'entrée accessibles dans la catégorie et les barmans ayant besoin de produits économiques pour les cocktails à fort volume. Pourtant, le segment premium/luxe se développe à un CAGR de 9,17 % jusqu'en 2031, surpassant le marché global de 2 points de pourcentage, les ménages à hauts revenus allouant leurs dépenses discrétionnaires à des produits à la provenance transparente et au cachet des éditions limitées. Cette bifurcation reflète le marché des spiritueux dans son ensemble, où la tequila et le mezcal super-premium ont progressé de 1 500 % depuis 2003, tandis que les segments intermédiaires stagnaient, selon le Conseil des spiritueux distillés des États-Unis. L'accélération du segment premium/luxe est portée par les expressions vieillies (Reposado et Añejo), les variétés d'agave rares (Tobalá, Tepeztate) et les embouteillages de village unique qui commandent des prix de détail de 80 à 150 USD et offrent des marges brutes de 50 à 60 % pour les producteurs et les distributeurs.
Le mezcal entrée de gamme fait face à une concurrence croissante de la tequila premium, qui s'est normalisée à des prix de 50 à 60 USD et bénéficie d'une plus grande notoriété de marque et d'une distribution plus large. Les producteurs ciblant le segment entrée de gamme doivent équilibrer la maîtrise des coûts et la perception de la qualité, les consommateurs scrutant de plus en plus les méthodes de production et l'approvisionnement en agave même aux niveaux de prix inférieurs. La croissance du segment premium/luxe est concentrée dans les marchés urbains à fort revenu disponible, New York, Los Angeles, San Francisco, Toronto, Vancouver, où les détaillants spécialisés constituent des portefeuilles de mezcals artisanaux et en édition limitée qui séduisent les collectionneurs. Les plateformes de commerce électronique démocratisent l'accès aux expressions ultra-premium, permettant aux consommateurs des marchés secondaires d'acheter des bouteilles indisponibles dans le commerce de détail local, bien que la livraison directe aux consommateurs reste restreinte dans de nombreux États américains en raison des réglementations sur le contrôle des boissons alcoolisées.
Par canal de distribution :
le circuit off-trade domine mais le circuit on-trade stimule la découverteLes circuits off-trade commandaient 68,54 % de part de marché en 2025, les magasins de spiritueux spécialisés et autres (incluant la vente directe aux consommateurs) connaissant la croissance la plus rapide, les consommateurs recherchant des sélections curatées et des conseils d'experts indisponibles dans les grandes surfaces. Les circuits on-trade se développent à un CAGR de 7,94 % jusqu'en 2031, portés par la reprise post-pandémique dans les restaurants à service complet et les bars à cocktails où l'attrait mixologique du mezcal justifie des prix premium et où les barmans jouent le rôle d'ambassadeurs de marque. La bifurcation entre la domination du circuit off-trade et la croissance du circuit on-trade reflète des occasions d'achat distinctes : le circuit off-trade sert la consommation à domicile, les cadeaux et l'acquisition par les collectionneurs, tandis que le circuit on-trade fonctionne comme lieu d'essai et d'éducation où les consommateurs découvrent les marques avant de les rechercher en détail. Les magasins de spiritueux spécialisés bénéficient de l'expertise du personnel et de la profondeur du portefeuille, proposant 20 à 50 références de mezcal contre 5 à 10 dans les grandes surfaces, leur permettant de capter les amateurs disposés à payer entre 80 et 150 USD par bouteille.
Les grandes surfaces et les grandes enseignes restent prudentes dans l'expansion de l'espace rayon consacré au mezcal, les équipes de gestion des catégories privilégiant la cadence de vente éprouvée de la tequila (31,6 millions de caisses de 9 litres en 2023) et sa contribution aux marges par rapport à l'empreinte naissante mais croissante du mezcal, selon le Conseil des spiritueux distillés des États-Unis. La cadence de vente en circuit on-trade est la plus forte dans les centres urbains dotés d'une culture cocktail artisanale, New York, Los Angeles, San Francisco, Chicago, Toronto, où les barmans exploitent la complexité fumée du mezcal pour différencier leurs menus et pratiquer des prix de cocktails de 14 à 18 USD. Le circuit on-trade sert également de terrain d'essai pour les nouvelles marques, les distributeurs utilisant les retours des barmans et la cadence de service pour orienter les décisions de référencement en détail. Les plateformes de vente directe aux consommateurs gagnent du terrain, notamment pour les embouteillages en édition limitée et de village unique indisponibles via la distribution traditionnelle, bien que les contraintes réglementaires dans de nombreux États américains limitent l'évolutivité.
Analyse géographique
Marché du Mezcal aux États-Unis
Les États-Unis représentaient 73,13 % de la part de marché du mezcal en Amérique du Nord en 2025, portés par l'expansion du segment super-premium, la culture du cocktail artisanal et une distribution étendue couvrant les épiceries fines spécialisées en spiritueux, les grandes chaînes de supermarchés nationaux et les établissements de restauration et de débit de boissons dans les principales zones métropolitaines. Les importations américaines de spiritueux en provenance du Mexique ont bondi de 2,6 milliards USD en 2020 à 5,3 milliards USD en 2024, le tequila et le mezcal représentant la majorité de cette croissance, les volumes passant de 53,7 millions à 70,7 millions de gallons-preuve, selon le Conseil des spiritueux distillés des États-Unis. Le marché américain capte 86 % de la consommation mondiale de mezcal super-premium, ce qui reflète un revenu disponible élevé, la volonté des consommateurs d'expérimenter des spiritueux artisanaux et le soutien des barmans qui positionnent le mezcal comme la prochaine frontière au-delà du tequila, selon Bacardi. La Californie, New York, le Texas et la Floride dominent les volumes, portés par de larges populations hispaniques, les flux touristiques et les scènes de cocktails urbains où le mezcal bénéficie d'une place de choix sur les cartes. La menace imminente de droits de douane sur les importations mexicaines représente un risque significatif, le Conseil des spiritueux distillés ayant averti que de telles mesures seraient « catastrophiques » pour les flux commerciaux transfrontaliers.
Marché du Mezcal au Mexique
Le Mexique affiche une croissance au CAGR de 8,07 % jusqu'en 2031, soit le taux de croissance géographique le plus rapide, porté par la premiumisation du marché intérieur, la découverte liée au tourisme et la fierté culturelle autour du mezcal en tant que produit patrimonial distinct du tequila industrialisé. Les arrivées de touristes internationaux ont progressé de 6,8 % pour atteindre 19,4 millions durant la période janvier-mai 2025, avec une hausse de 4,2 % des visiteurs américains et une progression de 11,6 % des arrivées canadiennes, créant un cercle vertueux où les voyageurs découvrent le mezcal à Oaxaca et rentrent chez eux en tant qu'ambassadeurs de marque, selon Datatur Mexico[5]Source : Datatur Mexico, « Statistiques touristiques janvier-mai 2025 », datatur.sectur.gob.mx . La consommation intérieure est concentrée à Mexico, Guadalajara et dans les zones de villégiature (Cancún, Los Cabos, Puerto Vallarta), où la hausse des revenus de la classe moyenne soutient la premiumisation et où les bars proposent des mezcals artisanaux aux côtés du tequila. Toutefois, l'inflation des prix dans les restaurants et les bars, qui atteignait 28,10 % en glissement annuel en mai 2025, comprime les marges des exploitants et pourrait freiner la dynamique de consommation sur place, selon l'INEGI Mexico. Le double rôle du Mexique en tant que producteur et consommateur crée des dynamiques singulières, les marques nationales se disputant les allocations à l'exportation face aux parts de marché local, les premières offrant des revenus libellés en dollars qui amortissent la volatilité du peso.
Marché du Mezcal au Canada et en Amérique du Nord
Le Canada et le reste de l'Amérique du Nord représentent des parts plus modestes, mais offrent des opportunités de croissance à mesure que les régies provinciales des alcools élargissent leurs référencements de mezcal et que les marchés urbains de Toronto, Vancouver et Montréal développent des scènes de cocktails artisanaux qui reflètent les tendances américaines. Les importations canadiennes de spiritueux ont totalisé environ 1,8 milliard USD en 2024, les spiritueux à base d'agave gagnant des parts de marché alors que les consommateurs recherchent des alternatives au whisky et à la vodka, selon Statistique Canada. Les réglementations provinciales engendrent une fragmentation, chaque régie des alcools maintenant des processus de référencement, des structures tarifaires et des réseaux de distribution distincts, obligeant les producteurs à naviguer dans 10 régimes réglementaires distincts pour atteindre une couverture nationale. La catégorie Reste de l'Amérique du Nord comprend des marchés de niche à pénétration actuelle limitée, mais présentant un potentiel de croissance future à mesure que la notoriété du mezcal se diffuse au-delà des marchés américain et mexicain.
Paysage réglementaire
Le mezcal vendu en Amérique du Nord repose sur l'appellation d'origine du Mexique et la norme NOM-070-SCFI-2016, qui définit les spécifications des catégories de production (y compris les méthodes artisanales et ancestrales), l'origine géographique dans neuf États mexicains, ainsi que les exigences de certification et d'étiquetage appliquées par des organismes d'évaluation de la conformité accrédités et le régulateur du secteur (CRM/COMERCAM en pratique). Ce dispositif de certification fait office de verrou pour l'exportation, les produits devant généralement disposer de documents de conformité valides et de sceaux pour être commercialisés comme mezcal sur les marchés d'exportation.
Du côté des importations, les États-Unis exigent que les importateurs détiennent un permis de base TTB en vertu du FAA Act et obtiennent un certificat d'approbation d'étiquette (COLA) pour les produits en bouteille, l'étiquetage étant régi par les exigences du 27 CFR. Au Canada, les importateurs commerciaux doivent détenir une licence Salubrité des aliments au Canada (SAC) délivrée par l'ACIA, et le mezcal est soumis aux exigences du Règlement sur les aliments et drogues (y compris l'article B.02.091), qui limitent les modifications des spiritueux importés essentiellement à l'ajout d'eau distillée ou purifiée pour ajuster le degré d'alcool. L'effet combiné est un parcours de conformité multi-agences (CRM/COMERCAM au Mexique, TTB aux États-Unis, ACIA et procédures douanières au Canada) qui accroît la charge documentaire et favorise les marques et distributeurs disposant de capacités établies en matière de réglementation et d'approbation d'étiquettes.
Paysage concurrentiel
Le marché du mezcal en Amérique du Nord présente une structure concurrentielle modérément fragmentée, caractérisée par des conglomérats multinationaux de spiritueux acquérant des marques artisanales pour capter une crédibilité patrimoniale, tandis que les petits producteurs s'appuient sur la vente directe aux consommateurs et le commerce de détail spécialisé pour contourner les gardiens de la distribution traditionnelle. La participation majoritaire de Pernod Ricard dans Del Maguey (acquise en juin 2017), l'acquisition complète d'Ilegal Mezcal par Bacardi (finalisée en septembre 2023), le rachat de Casa UM/Mezcal Unión par Diageo (août 2021) et le rachat complet de Montelobos par Campari (septembre 2024 pour 61,8 millions USD) illustrent la prime stratégique accordée aux marques artisanales établies qui offrent à la fois une croissance des volumes et une expansion des marges par caisse. Ces acquisitions offrent aux multinationales une diversification de portefeuille au-delà de la tequila et du whisky, un accès aux niveaux de prix super-premium et des récits d'authenticité qui résonnent auprès des consommateurs millennials et de la génération Z privilégiant l'artisanat par rapport à la provenance corporative.
Des opportunités de marché inexploitées existent dans les expressions vieillies (Reposado et Añejo), les variétés d'agave rares (Tobalá, Tepeztate, Arroqueño) et les formats prêts à boire qui démocratisent l'accès au mezcal pour les acheteurs en magasins de proximité intimidés par des prix de bouteilles de 60 à 80 USD. Les petits producteurs artisanaux bousculent les acteurs établis en obtenant des accords de distribution directe avec les détaillants spécialisés, en exploitant les réseaux sociaux pour développer la notoriété de leur marque sans budgets publicitaires traditionnels, et en mettant en avant l'approvisionnement dans un village unique et des chaînes d'approvisionnement transparentes qui séduisent les consommateurs soucieux de l'éthique.
Le paysage concurrentiel est encore compliqué par la conformité réglementaire aux normes NOM-070 et du Conseil régulateur du mezcal, qui fonctionnent à la fois comme mécanisme d'assurance qualité et comme barrière à l'entrée pour les producteurs ne disposant pas des ressources juridiques et techniques nécessaires pour naviguer dans les audits de certification. L'adoption des technologies reste limitée, la plupart des producteurs artisanaux s'appuyant sur des processus manuels, bien que certains expérimentent la traçabilité basée sur la blockchain pour authentifier la provenance et lutter contre la contrefaçon sur les marchés d'exportation.
Leaders du secteur du mezcal en Amérique du Nord
Pernod Ricard SA
Diageo PLC
William Grant & Sons Ltd
Bacardi Limited
Davide Campari-Milano N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mezcal en Amérique du Nord
- Pernod Ricard SA
- Diageo PLC
- William Grant & Sons Ltd
- Casa Lumbre Group
- Bacardi Limited (Ilegal Mezcal)
- Davide Campari-Milano N.V.
- El Silencio Holdings Inc.
- Lagrimas de Dolores
- Mezcal Vago
- Wahaka Mezcal
- Real Minero
- Catapulta LP (Mezcales de Leyenda)
- Dos Hombres
- Maguey Spirits Co. (Bozal Mezcal)
- Mezcal Los Siete Misterios
- 400 Conejos
- Mezcal Amar's
- Sombra Mezcal
- La Luna Mezcal
- Derrumbes Mezcal
Lire l’analyse des entreprises de mezcal en amérique du nord

Opportunités de marché et perspectives d'avenir
La premiumisation et la découverte portée par les cocktails continuent de créer de l'espace pour des mouvements de portefeuille au-delà du Joven de base, en particulier pour les expressions vieillies (Reposado et Anejo) et les références soignées valorisant la provenance, qui performent dans le commerce spécialisé et les programmes haut de gamme de la restauration. Une opportunité adjacente concrète réside dans les cocktails prêts-à-boire à base de mezcal, le marché américain des spiritueux ayant déjà atteint une échelle significative dans le RTD, les marques utilisant le mezcal comme levier de différenciation au-delà des bases vodka et tequila. L'expansion des activités de distribution en 2026, telle que les placements de RTD à base de mezcal dans les magasins Whole Foods Market du sud de la Californie, souligne que l'accès aux rayons pour les formats pratiques est utilisé pour élargir la pénétration des foyers et l'essai en dehors des rayons traditionnels de spiritueux.
Les conditions de la chaîne d'approvisionnement et de conformité façonnent également les domaines d'opportunité. La production certifiée de mezcal a atteint 6,91 millions de litres en 2025, contre 12,24 millions de litres en 2023 et un pic de 14,17 millions de litres en 2022, ce qui renforce la valeur des programmes d'approvisionnement en agave à long terme, de gestion des plantations et de traçabilité pour les exportateurs desservant les États-Unis et le Canada. Sur le plan de la gouvernance, les actions de la Cofece liées à l'accès aux services de certification (amende infligée en juin 2024 au conseil de qualité pour des pratiques passées) et à la mise en avant de la durabilité (Distintivo Verde de COMERCAM attribué à Rosaluna Mezcal en septembre 2025) mettent en lumière deux axes actifs de différenciation : un accès crédible à la certification et des pratiques environnementales vérifiables (par exemple, le traitement des vinasses et la gestion de la bagasse) qui s'alignent sur un positionnement premium et l'examen minutieux des distributeurs.
Recent Industry Developments in Marché du Mezcal en Amérique du Nord
- Mai 2026 : Mezo Beverages a étendu la distribution de ses cocktails de mezcal prêts-à-boire (Mezoritas) à 38 magasins Whole Foods Market dans le sud de la Californie. Cette initiative renforce la visibilité du mezcal dans un environnement de commerce grand public naturel et spécialisé, et favorise l'essai grâce à des formats en portion individuelle qui abaissent la barrière à l'entrée par rapport aux bouteilles entières.
- Décembre 2025 : NOCK Tequila and Mezcal a annoncé une expansion officielle de sa distribution vers quatre marchés majeurs des États-Unis : Californie, Illinois, New York et Texas. Cette étape améliore la couverture des voies de mise sur le marché dans les pôles clés de la restauration et de la vente au détail, aidant la marque à concurrencer pour des placements là où la découverte du mezcal et les programmes de cocktails sont concentrés.
- Juillet 2025 : Diageo et Main Street Advisors ont annoncé une coentreprise stratégique visant à développer le portefeuille de Tequila Lobos 1707 dans le monde entier, l'Amérique du Nord étant un marché prioritaire. La structure du partenariat ajoute des capacités de développement de marque et de distribution autour d'une plateforme de spiritueux à base d'agave, intensifiant la pression concurrentielle pour les marques de mezcal indépendantes cherchant à se faire une place face à des portefeuilles de tequila à grande échelle.


Marché du Mezcal en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur du mezcal vendu pour la consommation en boisson en Amérique du Nord via les canaux de la restauration et du commerce de détail, exprimée en USD.
Exclusions de périmètre : nous excluons la tequila et les autres spiritueux d'agave qui ne sont pas étiquetés et vendus comme mezcal, ainsi que les usages non liés à la consommation en boisson.
Aperçu de la segmentation
- Par type de produit
- Mezcal Joven
- Mezcal Reposado
- Mezcal Añejo
- Autres types
- Par méthode de production
- Mezcal artisanal
- Mezcal industriel
- Mezcal ancestral
- Par gamme de prix
- Entrée de gamme
- Premium/Luxe
- Par canal de distribution
- On-trade
- Off-trade
- Magasins spécialisés/de spiritueux
- Autres circuits off-trade
- Par géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la fixation de la définition du mezcal telle qu'elle est reconnue dans l'étiquetage du marché et les rapports commerciaux, puis nous avons cartographié la façon dont la demande se forme à travers la restauration et le commerce de détail. Nous avons consulté des sources publiques telles que le Alcohol and Tobacco Tax and Trade Bureau américain pour les règles d'étiquetage, les statistiques commerciales de l'US International Trade Commission pour les mouvements de spiritueux, Statistique Canada pour les tableaux de boissons alcoolisées, et les publications commerciales et de production mexicaines diffusées par les agences officielles. Pour ancrer le modèle dans le comportement réel du marché, nous avons également examiné des publications d'associations et d'instituts sur les catégories de spiritueux et de produits à base d'agave, ainsi que des articles évalués par des pairs traitant des conditions d'approvisionnement en agave et des contraintes de production.
Ensuite, nous avons comparé ces signaux avec les documents d'entreprise, les présentations aux investisseurs et une couverture de presse fiable pour vérifier la cohérence des prix, de l'expansion de la distribution et de l'orientation de la premiumisation. Le cas échéant, un abonnement payant couvrant les données financières des entreprises et un autre couvrant les registres d'importation et d'exportation au niveau des expéditions ont été utilisés pour valider certaines hypothèses de volume et de prix sans dépendre d'une seule source. Les sources mentionnées ici sont illustratives, et de nombreux autres documents publics ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur les lacunes que les sources documentaires n'expliquent pas entièrement, principalement autour des répartitions par canal, des échelles de prix réalistes et de la vitesse d'adoption du mezcal premium dans les grandes villes. Nous avons échangé avec des importateurs, des distributeurs, des acheteurs de la restauration et des responsables de catégories de détail aux États-Unis, au Canada, au Mexique et dans le reste de l'Amérique du Nord afin que la répartition par pays ne soit pas biaisée. Lorsque les réponses différaient, des questions de suivi ont été utilisées pour confirmer ce qui était comptabilisé comme mezcal en pratique et pour ajuster les hypothèses avant la finalisation des totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs exécutifs : 12 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 19 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été réalisé selon une combinaison descendante et ascendante, l'approche descendante reconstituant un bassin de demande pour l'Amérique du Nord à partir de signaux mesurables, puis le répartissant par pays. Les principaux intrants comprenaient : le mouvement commercial déclaré pour le mezcal et les spiritueux associés, la répartition entre restauration et commerce de détail, le prix moyen par litre selon la gamme de prix, et le rythme d'expansion de la distribution dans le commerce spécialisé des spiritueux et le commerce de détail plus large. Les réalités du côté de l'offre ont également été prises en compte à l'aide d'indicateurs pratiques concernant la disponibilité de l'agave et les contraintes de production signalées, car celles-ci peuvent limiter le volume même lorsque l'intérêt des consommateurs augmente.
Pour garantir le réalisme des totaux, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que des agrégations d'échantillons de revenus lorsque des informations publiques étaient disponibles, et une construction basée sur le volume multiplié par le prix de vente moyen à partir de vérifications des canaux aux États-Unis et au Canada. Lorsque la vue ascendante était incomplète, l'écart a été traité à l'aide de ratios de canaux validés et d'une progression de prix prudente plutôt que de forcer une agrégation complète des fournisseurs. Pour les prévisions, une analyse de scénarios a été utilisée et étayée par un lissage simple des séries chronologiques sur les principaux moteurs, et nous n'avons ajusté la courbe que lorsque plusieurs répondants s'accordaient sur des changements de prix, de disponibilité ou de reprise de la restauration.
Validation des données et cycle de mise à jour
La validation a été réalisée par étapes, en commençant par des vérifications de cohérence interne afin que les taux de croissance par pays ne soient pas en contradiction avec les flux commerciaux, les réalités des canaux ou les contraintes d'approvisionnement connues. Nous avons comparé les résultats du modèle avec des signaux indépendants tels que la croissance de la catégorie des spiritueux, l'orientation des mouvements d'importation et les évolutions de prix observées, puis nous avons examiné tout écart qui semblait trop élevé pour une catégorie de spiritueux premium. Avant la publication, un autre analyste vérifie les hypothèses et recalcule les onglets clés afin de détecter les erreurs évitables et les écarts irréalistes.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires affectant l'étiquetage, des réajustements majeurs de prix ou des pénuries d'approvisionnement durables. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent une vue actualisée alignée sur les données publiques les plus récentes et les retours primaires les plus récents.
Dimensionnement du marché nord-américain du mezcal par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées pour le marché nord-américain du mezcal peuvent différer même lorsque le sujet semble identique à première vue. La plupart des écarts proviennent de la façon dont le mezcal est défini par rapport aux catégories d'agave voisines, de l'année considérée comme année de base actuelle, et du fait que les valeurs reflètent les prix de détail, les valeurs commerciales ou une vue combinée.
Certains éditeurs déclinent un chiffre régional à partir d'un total mondial en utilisant une part régionale déclarée, et certains appliquent une courbe de premiumisation plus rapide qui augmente le prix moyen par litre tôt dans la prévision. Ces différences peuvent élargir le total lorsque le mix des canaux et la couverture par pays ne sont pas vérifiés avec la même rigueur. Un étiquetage exclusivement mezcal et des vérifications de prix au niveau des canaux sont utilisés dans le modèle afin que les spiritueux d'agave adjacents et les hausses de prix surestimées ne gonflent pas le total, ce qui constitue le filtre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,76 milliard USD (2025) | |
| Éditeur sectoriel A | 0,71 milliard USD (2024) | Utilise une année de base différente et un horizon plus court, et la valeur semble être construite à partir d'un instantané de revenus de 2024 qui peut ne pas correspondre pleinement aux hypothèses de prix de l'année de base et de mix par pays. |
| Éditeur sectoriel B | 0,96 milliard USD (2025) | Déduit le chiffre régional d'un total mondial du mezcal en utilisant une part régionale, de sorte que toute différence de périmètre mondial, de calendrier des devises ou de chevauchement de catégories peut se répercuter sur le chiffre nord-américain sans les mêmes vérifications de canaux au niveau national. |
L'écart entre les trois chiffres s'explique principalement par le choix de l'année de base et par le fait que le chiffre soit construit à partir de l'économie des canaux régionaux ou déduit d'une part mondiale. Lorsque la valeur est reliée à la couverture par pays, aux répartitions entre restauration et commerce de détail, et à des fourchettes de prix par litre réalistes, le résultat est plus facile à retracer jusqu'aux intrants qui peuvent être vérifiés et reproduits au fil du temps.


Questions clés auxquelles répond le rapport
Quel sera le volume des ventes de mezcal en Amérique du Nord d'ici 2031 ?
Le marché devrait atteindre 1,17 milliard USD d'ici 2031, progressant à un CAGR de 7,11 % par rapport aux niveaux de 2026.
Quel pays achète le plus de mezcal en Amérique du Nord ?
Les États-Unis représentent environ 73 % des ventes régionales, portés par la culture des cocktails premium et une large distribution en détail.
Qu'est-ce qui stimule le segment de croissance premium du mezcal ?
Les bouteilles super-premium bénéficient de la demande des consommateurs pour l'authenticité ; le tourisme, les tendances des cocktails artisanaux et les récits artisanaux soutiennent une croissance annuelle de 16 % pour ce segment.
Pourquoi les prix de l'agave sont-ils une préoccupation pour les producteurs ?
Les plants d'agave nécessitent jusqu'à 12 ans pour arriver à maturité, de sorte que l'offre ne peut pas s'étendre rapidement, provoquant une volatilité des prix qui comprime les marges des distillateurs.
Quelle méthode de production connaît la croissance la plus rapide ?
Le mezcal ancestral, distillé dans des pots en argile et entièrement fabriqué à la main, devrait croître à un CAGR de 8,38 % jusqu'en 2031 malgré des séries de production limitées.
Dernière mise à jour de la page le:



