
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
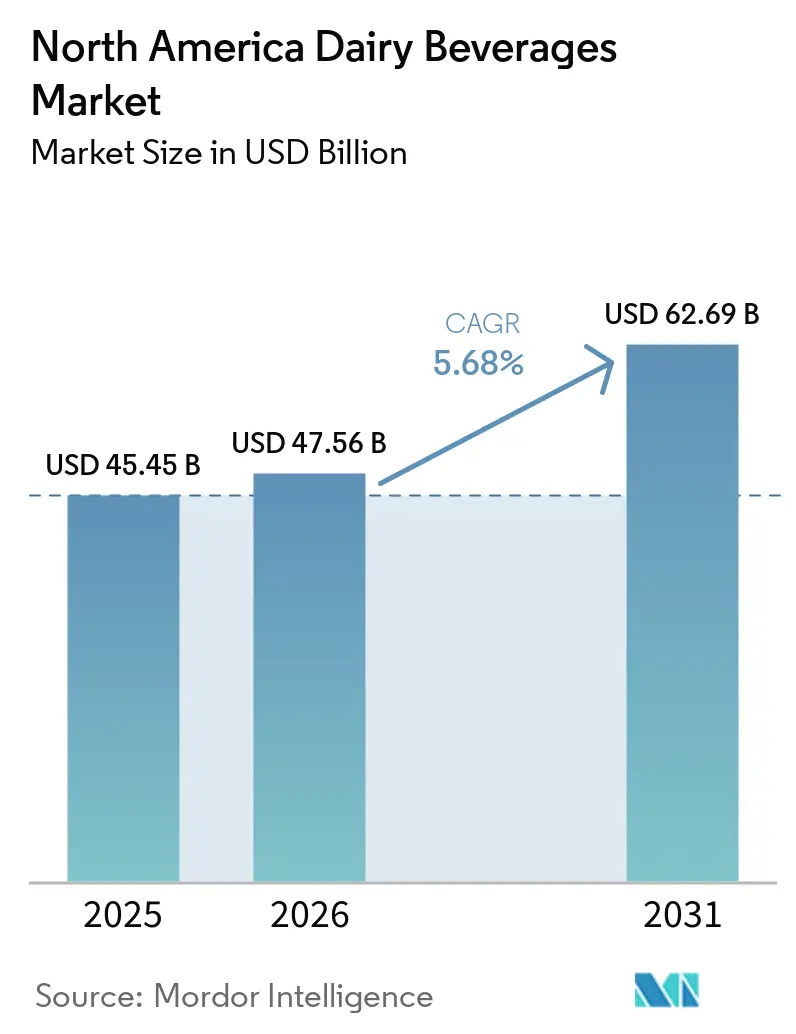
| Taille du marché de l'année de base (2025) | 45.45 Milliards de dollars |
| Taille du Marché (2026) | 47.56 Milliards de dollars |
| Taille du Marché (2031) | 62.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.68 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons laitières en Amérique du Nord par Mordor Intelligence
La taille du marché des boissons laitières en Amérique du Nord est évaluée à 47,56 milliards USD en 2026, en hausse par rapport à 45,45 milliards USD en 2025, et devrait atteindre 62,69 milliards USD d'ici 2031, avec un CAGR de 5,68 % durant la période de prévision. Le marché des boissons laitières en Amérique du Nord évolue vers des produits offrant davantage de protéines, moins de sucre, des formulations sans lactose et des bénéfices probiotiques. Cette évolution incite les transformateurs à investir dans des produits à plus haute valeur au détail plutôt que de s'appuyer uniquement sur le lait liquide conventionnel. Les protéines constituent un critère d'achat important pour les consommateurs américains, et l'International Food Information Council a constaté que les régimes riches en protéines sont restés le mode alimentaire le plus cité dans son enquête 2025[1]. Le marché des boissons laitières en Amérique du Nord est également soumis à la pression de la sensibilité au lactose et des substituts à base de plantes, ce qui rend la formulation des produits et un positionnement clair plus importants. Les investissements en capacité de fairlife et Chobani indiquent que les grands fournisseurs anticipent une demande soutenue pour les formats riches en protéines et prêts à boire.
Points clés du rapport
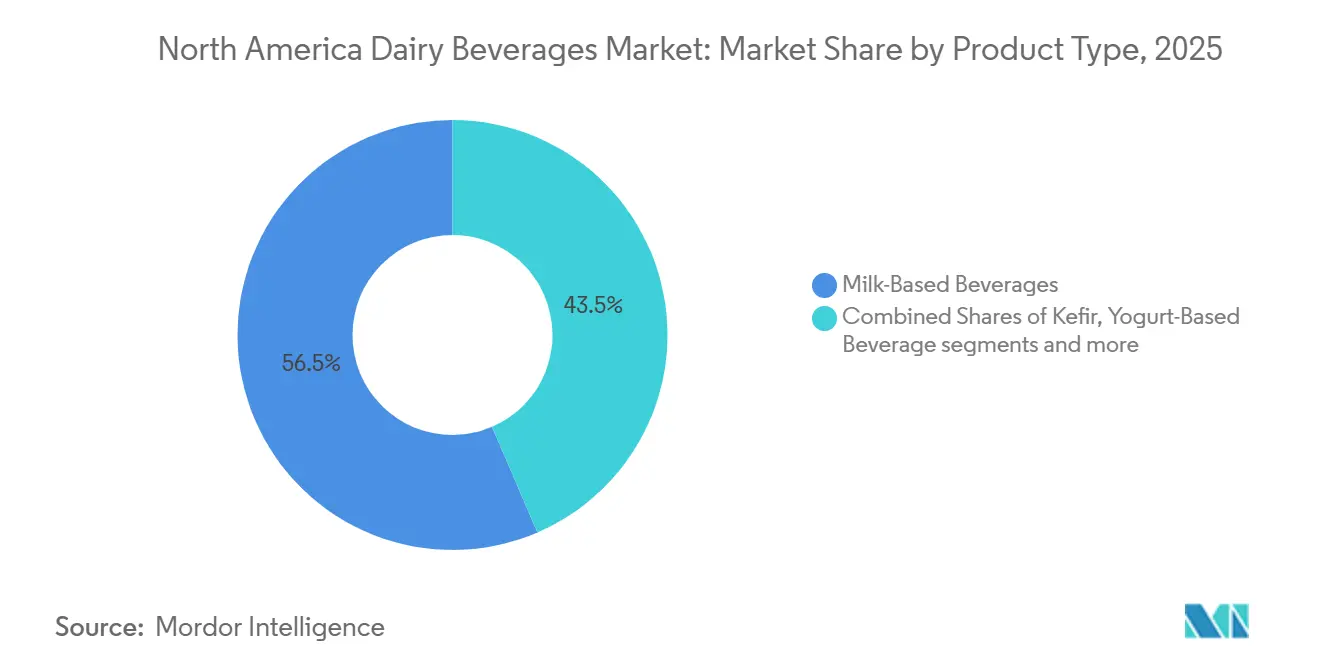
- Par type de produit, les boissons à base de lait détenaient 56,47 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que les boissons à base de yaourt devraient se développer à un CAGR de 6,78 % jusqu'en 2031.
- Par catégorie, les boissons laitières non aromatisées détenaient 54,38 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que les boissons laitières aromatisées devraient croître à un CAGR de 6,57 % jusqu'en 2031.
- Par teneur en matières grasses, les boissons laitières entières ou grasses détenaient 53,47 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que les boissons laitières allégées devraient croître à un CAGR de 6,53 % jusqu'en 2031.
- Par type d'emballage, les bouteilles détenaient 64,52 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que les cartons devraient croître à un CAGR de 7,11 % jusqu'en 2031.
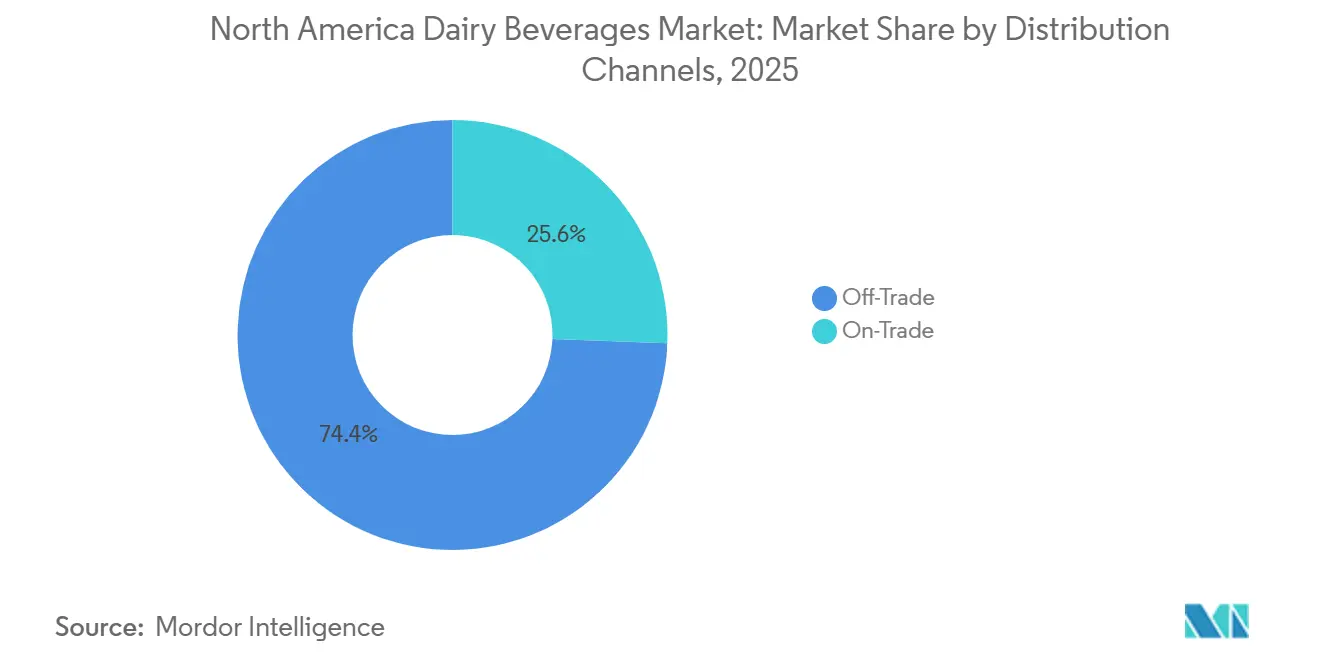
- Par canal de distribution, les circuits hors domicile détenaient 74,38 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que les circuits sur place devraient croître à un CAGR de 6,83 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 72,43 % de la part du marché des boissons laitières en Amérique du Nord en 2025, tandis que le Canada devrait croître à un CAGR de 7,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Innovation produit dans les boissons laitières à teneur réduite en sucre, allégées et de spécialité | +1.3% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Demande croissante de boissons laitières riches en protéines et enrichies sur le plan nutritionnel | +1.1% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Demande croissante de boissons laitières premium et à étiquette propre | +0.9% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Demande croissante des consommateurs pour des boissons laitières pratiques et prêtes à boire | +0.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Consommation croissante de boissons laitières dans la restauration et les restaurants à service rapide | +0.7% | États-Unis | Moyen terme (2-4 ans) |
| Demande croissante de boissons laitières probiotiques et axées sur la santé intestinale | +0.5% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de boissons laitières riches en protéines et enrichies sur le plan nutritionnel
Les protéines façonnent le développement de nouveaux produits sur l'ensemble du marché des boissons laitières en Amérique du Nord. L'International Food Information Council a rapporté que plus d'1 Américain sur 3 a augmenté sa consommation de protéines au cours de l'année précédente, tandis qu'être une bonne source de protéines est devenu la principale définition des aliments sains pour les consommateurs. Cette préférence permet aux marques laitières réfrigérées de concurrencer plus directement les boissons protéinées à longue conservation. Danone North America a lancé les Oikos Protein Shakes en mai 2025 et Oikos Fusion en août 2025. Oikos Fusion apporte 23 grammes de protéines et 5 grammes de fibres prébiotiques dans une bouteille de 7 onces, avec une formulation laitière fermentée sans lactose destinée aux consommateurs utilisant des médicaments GLP-1. Ces lancements de produits montrent que les fabricants servent des consommateurs qui recherchent des portions plus petites avec des bénéfices nutritionnels mesurables.
Innovation produit dans les boissons laitières à teneur réduite en sucre, allégées et de spécialité
L'ultrafiltration offre aux producteurs une voie pratique vers des teneurs plus élevées en protéines, moins de lactose et moins de sucre dans un seul produit. Cela soutient le marché des boissons laitières en Amérique du Nord car cela permet aux marques d'ajouter de la valeur tout en utilisant des ingrédients laitiers familiers. Dairy Farmers of America a lancé Kemps Protein+ Milk en mai 2026 avec 13 grammes de protéines par portion et 50 % moins de sucre que le lait ordinaire. Ses marques Alta Dena Protein et Meadow Gold Protein offrent chacune 15 grammes de protéines par portion, ce que Dairy Farmers of America a déclaré représenter 87 % de plus que le lait standard. Ces produits font courir le risque que le lait conventionnel perde de l'espace en rayon dans le rayon laitier. Les producteurs ont donc besoin de plans d'assortiment qui soutiennent les formats premium sans éroder le rôle de leurs produits standard.
Demande croissante de boissons laitières probiotiques et axées sur la santé intestinale
Les boissons probiotiques offrent au marché des boissons laitières en Amérique du Nord une autre voie au-delà de la consommation conventionnelle de lait. Les boissons au yaourt et le kéfir peuvent séduire les consommateurs qui souhaitent des aliments fermentés, des protéines et des portions pratiques. Lifeway Foods s'est engagée à investir 45 millions USD dans une expansion en quatre phases de son site de Waukesha, dans le Wisconsin, afin de soutenir une production de kéfir plus élevée. L'entreprise a déclaré que l'investissement est conçu pour doubler la capacité de production globale d'ici fin 2026. Cette action en matière de capacité reflète l'importance de l'expertise en fermentation et de la fiabilité de l'approvisionnement dans les boissons laitières probiotiques. Elle crée également une barrière plus élevée pour les nouvelles marques qui ne disposent pas de systèmes de production établis pour les produits laitiers fermentés.
Demande croissante des consommateurs pour des boissons laitières pratiques et prêtes à boire
Les produits prêts à boire servent les consommateurs qui utilisent les boissons comme collations, compléments de repas ou nutrition portable. Cela crée des opportunités pour le marché des boissons laitières en Amérique du Nord dans la distribution de proximité, la restauration et les réfrigérateurs de vente au détail. Chobani a annoncé une expansion multi-phases de 567 millions USD de son site La Colombe à Norton Shores, dans le Michigan, en mars 2026. L'expansion devrait créer 340 emplois et augmenter l'approvisionnement en lait du Michigan de l'entreprise, passant de 30 millions de livres à 615 millions de livres par an. Le projet montre que les formats mêlant produits laitiers et café nécessitent une capacité dédiée à mesure que leur distribution s'étend. Les marques sans formulations solides ou sans accès au commerce de détail pourraient avoir plus de difficultés à protéger leurs prix dans ce format.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante de l'intolérance au lactose et des sensibilités aux produits laitiers | -1.2% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour les alternatives de boissons à base de plantes | -0.8% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Fluctuations des prix du lait cru et des coûts de production laitière | -0.7% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Préoccupations concernant les sucres ajoutés et la teneur en calories | -0.5% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les alternatives de boissons à base de plantes
Les boissons à base de plantes restent un risque de substitution pour les producteurs laitiers, notamment parmi les consommateurs qui évitent le lactose ou préfèrent les régimes sans produits laitiers. Cette pression encourage les entreprises laitières à proposer des produits sans lactose et une communication nutritionnelle plus forte. Le marché des boissons laitières en Amérique du Nord doit également se battre pour les occasions de consommation et pas seulement pour le placement en rayon. Danone North America est actif à la fois dans les produits laitiers et les produits à base de plantes, ce qui lui confère un portefeuille plus large que les producteurs exclusivement laitiers. La présence d'entreprises avec des portefeuilles doubles peut limiter la perte d'occasions de consommation au sein de leurs propres systèmes de marques. Les producteurs sans offres adjacentes dépendent davantage de l'innovation dans les bénéfices spécifiques aux produits laitiers.
Fluctuations des prix du lait cru et des coûts de production laitière
Les conditions d'approvisionnement en lait affectent les marges des transformateurs, les décisions d'approvisionnement et la localisation des nouvelles capacités. Le Service de recherche économique du Département américain de l'Agriculture a projeté le prix américain du lait toutes catégories à 19,85 USD par quintal en 2026 et à 19,80 USD par quintal en 2027 dans ses perspectives d'août 2026[2]. Des prix du lait cru plus bas peuvent soutenir l'économie à court terme des transformateurs, mais ils peuvent également réduire les incitations à l'investissement dans l'approvisionnement au niveau des exploitations. Le marché des boissons laitières en Amérique du Nord doit équilibrer la baisse des coûts des intrants avec la nécessité d'un approvisionnement en lait fiable à long terme. Les produits premium et différenciés offrent une meilleure protection que les boissons de grande consommation lorsque les conditions des intrants changent. Les transformateurs qui s'approvisionnent dans plusieurs régions peuvent également gérer les coûts d'approvisionnement grâce à des achats plus flexibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats protéinés et probiotiques soutiennent la croissance en valeurLes boissons à base de lait détenaient 56,47 % de la part du marché des boissons laitières en Amérique du Nord en 2025. Elles restent importantes dans les achats des ménages, la restauration et les circuits institutionnels. La taille du marché des boissons laitières en Amérique du Nord pour ce segment bénéficie d'habitudes de consommation familières et d'une distribution établie. La concurrence au sein des boissons à base de lait évolue vers des produits ultra-filtrés, sans lactose et enrichis en protéines. Dairy Farmers of America a développé cette orientation à travers Kemps Protein+, Alta Dena Protein et Meadow Gold Protein. Ces produits utilisent la même base d'approvisionnement laitier tout en offrant des allégations nutritionnelles plus solides et une valeur au détail plus élevée.
Les boissons à base de yaourt devraient croître à un CAGR de 6,78 % jusqu'en 2031. Le segment comprend des produits qui combinent des produits laitiers fermentés, un positionnement probiotique et un emballage portable. Les boissons au yaourt peuvent répondre à l'intérêt des consommateurs pour la santé digestive tout en restant dans le rayon des produits laitiers réfrigérés. Le profil de croissance reflète également le rôle des portions plus petites dans les occasions axées sur la nutrition. Le programme d'expansion de Lifeway montre que les producteurs de kéfir développent leur capacité d'approvisionnement pour répondre à une demande accrue. D'autres shots laitiers fonctionnels et boissons mélangées lait-fruits restent des formats plus petits, mais ils offrent de la place pour des nouvelles offres ciblées.



Par catégorie :
les produits aromatisés élargissent les occasions d'achat premiumLes boissons laitières non aromatisées détenaient 54,38 % de la part du marché des boissons laitières en Amérique du Nord en 2025. Les habitudes de consommation de lait des ménages et les achats institutionnels soutiennent cette position. Le segment évolue également en interne à mesure que les produits ultra-filtrés et A2 gagnent de l'espace au sein du lait blanc traditionnel. Ces produits offrent des choix aux consommateurs à la recherche de protéines, de lactose réduit ou d'autres attributs fonctionnels. Leur expansion signifie que les produits non aromatisés ne se limitent pas au lait de grande consommation. Un large assortiment de produits aide les détaillants à fidéliser les consommateurs qui pourraient autrement se tourner vers des alternatives non laitières.
Les boissons laitières aromatisées devraient se développer à un CAGR de 6,57 % jusqu'en 2031. Les produits saisonniers et en édition limitée peuvent attirer les consommateurs dans la catégorie au-delà de leurs achats habituels. Prairie Farms a lancé des laits aromatisés Pumpkin Spice et Chocolate Peanut Butter Cup dans de nouveaux cartons d'un litre en septembre 2026. Ce lancement montre comment des saveurs familières peuvent soutenir l'engagement saisonnier en commerce de détail. La qualité des produits reste importante car les produits aromatisés font l'objet d'un examen minutieux concernant le sucre, les ingrédients et la valeur nutritionnelle. Les colorants naturels, les vrais ingrédients à base de fruits et l'absence d'édulcorants artificiels peuvent aider les entreprises à différencier ces boissons.
Par teneur en matières grasses :
le lait entier maintient son volume tandis que l'allégé gagne en demande fonctionnelleLes boissons laitières entières ou grasses détenaient 53,47 % de la part du marché des boissons laitières en Amérique du Nord en 2025. Ce segment bénéficie de l'intérêt des consommateurs pour des choix laitiers moins transformés et plus rassasiants. Les formats à base de lait entier restent également utiles pour les marques qui souhaitent un profil gustatif plus riche. Les boissons au yaourt riches en protéines peuvent étendre cette proposition lorsqu'elles associent les matières grasses laitières à une teneur élevée en protéines. Ces offres donnent aux marques un moyen de servir les consommateurs à la recherche de nutrition et de goût dans le même produit. L'usage domestique établi continue de soutenir la demande dans ce segment.
Les boissons laitières allégées devraient croître à un CAGR de 6,53 % jusqu'en 2031. Leurs performances reflètent le chevauchement entre les allégations à teneur réduite en matières grasses et les formulations enrichies en protéines. L'ultrafiltration peut produire des boissons avec moins de sucre et plus de protéines tout en maintenant un goût laitier familier. Cela rend les produits allégés pertinents pour les consommateurs à la recherche d'options nutritionnelles pratiques. Les produits écrémés et sans matières grasses se trouvent dans une position différente car les seules allégations sans matières grasses ne créent pas suffisamment de différenciation. Les producteurs répondent en ajoutant des bénéfices protéinés ou probiotiques pour réduire la concurrence par les prix.
Par type d'emballage :
les bouteilles soutiennent l'usage prêt à boire tandis que les cartons progressentLes bouteilles détenaient 64,52 % de la part du marché des boissons laitières en Amérique du Nord en 2026. Les bouteilles individuelles conviennent aux boissons protéinées prêtes à boire, aux laits aromatisés et aux boissons fermentées. Leur portabilité est utile dans les épiceries de proximité, la restauration et les occasions de consommation nomade. Les bouteilles offrent également aux marques un espace visible pour les allégations nutritionnelles et les informations sur les produits. Ces caractéristiques rendent le format adapté aux boissons premium avec des messages détaillés sur les ingrédients ou les protéines. L'emballage reste étroitement lié à la proposition de commodité du marché des boissons laitières en Amérique du Nord.
Les cartons devraient croître à un CAGR de 7,11 % jusqu'en 2031. Les cartons aseptiques peuvent soutenir la distribution ambiante pour certains formats laitiers et offrir des alternatives aux emballages conventionnels. Lactalis et Tetra Pak ont introduit un carton aseptique fabriqué à partir de polymères recyclés certifiés provenant de cartons de boissons usagés en janvier 2025. SIG a également déclaré que son carton pleine barrière Terra sans aluminium utilise plus de 80 % de papier et peut réduire l'empreinte carbone des cartons aseptiques multi-portions jusqu'à 61 % lorsqu'il est combiné avec des polymères d'origine forestière. De tels changements d'emballage peuvent soutenir les plans de développement durable des entreprises et différencier la présentation en rayon. Les sachets et les canettes restent des options plus petites pour les portions de restauration et les programmes promotionnels.
Par canal de distribution :
le commerce de détail mène en volume et la restauration ajoute de la croissanceLes circuits hors domicile détenaient 74,38 % de la part du marché des boissons laitières en Amérique du Nord en 2025. Les supermarchés et les hypermarchés restent la principale voie pour les achats laitiers des ménages. Le commerce en ligne offre un autre canal pour les produits biologiques, fonctionnels et par abonnement. Les épiceries de proximité gagnent également en importance pour les boissons protéinées, le lait aromatisé et les boissons au kéfir. Ces canaux permettent aux marques de rencontrer les consommateurs lors de leurs courses habituelles et lors d'occasions de consommation immédiate. La distribution au détail reste centrale pour le volume sur le marché des boissons laitières en Amérique du Nord.
Les circuits sur place devraient croître à un CAGR de 6,83 % jusqu'en 2031. Les restaurants et les chaînes de restauration rapide utilisent davantage de formats de boissons pour soutenir le trafic et augmenter le ticket moyen. Les produits laitiers riches en protéines et les applications de mousse froide donnent aux opérateurs des moyens d'ajouter de la nutrition et de la saveur aux menus. Cela peut ramener les boissons laitières dans les occasions de restauration où les options à base de plantes ont également progressé. L'expansion de Chobani à Norton Shores reflète les besoins de fabrication créés par une distribution plus large des boissons laitières et café prêtes à boire. Des relations solides avec les opérateurs et une livraison fiable en chaîne du froid sont importantes pour les marques qui souhaitent se développer dans ce canal.

Analyse géographique
Marché des boissons laitières aux États-Unis
Les États-Unis détenaient 72,43 % de la part de marché des boissons laitières en Amérique du Nord en 2025. Leur importante base de transformation, leur consommation laitière établie et leur solide pipeline d'investissements soutiennent cette position. The Coca-Cola Company a posé la première pierre d'une expansion fairlife de 650 millions USD à Coopersville, dans le Michigan, en août 2026. La société a également marqué la montée en puissance d'une installation fairlife distincte de 650 millions USD dans le comté de Monroe, à New York. Chobani a annoncé un campus de fabrication et d'entreposage de 1,2 milliard USD à Allentown, en Pennsylvanie, en septembre 2026.
Marché des boissons laitières au Canada
Le marché américain a également besoin de produits répondant à la sensibilité au lactose. L'Institut national du diabète et des maladies digestives et rénales indique que la malabsorption du lactose touche environ 36 % de la population des États-Unis[3]. Cela soutient l'intérêt pour les produits sans lactose, ultrafiltrés et fermentés. Le Canada devrait croître à un CAGR de 7,21 % jusqu'en 2031, ce qui en fait la zone géographique à la croissance la plus rapide sur le marché des boissons laitières en Amérique du Nord. Agropur a annoncé un plan d'investissement de 1 milliard CAD pour ses installations de Bedford, en Nouvelle-Écosse, et de Beauceville, au Québec, en 2026, soit environ 735 millions USD selon les informations fournies. Le plan comprend la modernisation et l'augmentation de la capacité en ingrédients laitiers.
Marché des boissons laitières au Mexique
Le système canadien de gestion de l'offre laitière soutient une tarification structurée du lait et des normes de qualité. Sa base de consommateurs soutient également la demande de produits sans lactose et fermentés. Le Mexique et le reste de l'Amérique du Nord représentent la part restante du marché des boissons laitières en Amérique du Nord. Le Mexique présente une demande pour le lait aromatisé et le yaourt à boire, soutenue par une population jeune et de plus en plus urbaine. Grupo LALA participe aux formats de lait aromatisé et de boissons au yaourt au Mexique. Le programme de lait enrichi de LICONSA soutient la consommation laitière de base auprès des ménages à faibles revenus. La distribution transfrontalière offre aux transformateurs américains et mexicains un moyen de développer la demande pour des formats laitiers à plus haute valeur ajoutée dans le reste de la région.
Paysage concurrentiel
Concentration du Marché
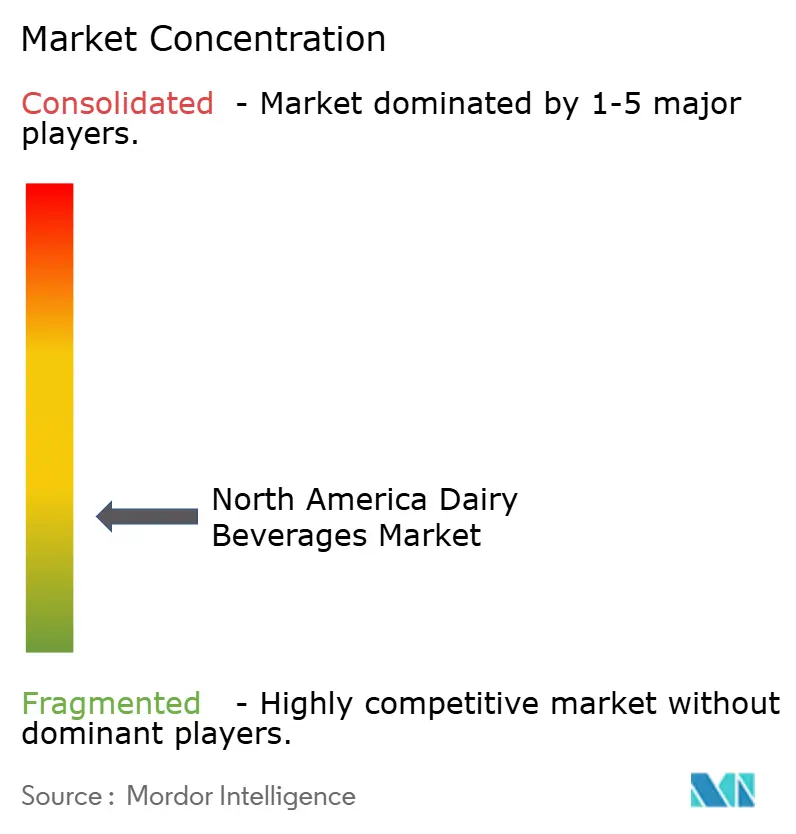
Le marché des boissons laitières en Amérique du Nord présente un profil de concentration faible. Les coopératives d'agriculteurs, les grandes entreprises de produits de grande consommation, les transformateurs régionaux et les marques de spécialité se font concurrence sur les formats laitiers conventionnels et premium. Aucun fournisseur unique n'occupe une position dominante sur l'ensemble des produits et des géographies. La concurrence qui en résulte accroît l'importance de la distribution, de la formulation des produits et de l'accès à la fabrication. fairlife a déclaré un chiffre d'affaires annuel au détail de 4 milliards USD selon les données fournies. L'expansion de son site de Coopersville pour 650 millions USD ajoute de la capacité de production pour son portefeuille.
L'investissement de Chobani à Allentown en septembre 2026 constitue un autre mouvement stratégique majeur sur le marché des boissons laitières en Amérique du Nord. L'entreprise a annoncé un investissement de 1,2 milliard USD sur 5 ans dans un campus de fabrication et d'entreposage de 1,5 million de pieds carrés. Les données fournies indiquent que le site devrait s'approvisionner en plus de 3 milliards de livres de lait de Pennsylvanie annuellement à pleine capacité. Chobani a également étendu son usine de café prêt à boire La Colombe dans le Michigan dans le cadre d'un programme multi-phases de 567 millions USD. Ces actions montrent que la capacité et la distribution deviennent aussi importantes que le développement de produits. Elles créent également des avantages d'échelle pour les entreprises capables de financer de grands projets de production.
Agropur a annoncé 130 millions USD d'investissements dans le Dakota du Sud et le Wisconsin en février 2026 pour développer le traitement du lactosérum et utiliser les co-flux laitiers dans des ingrédients à plus haute valeur. Lifeway Foods a également investi dans la capacité de production de kéfir, renforçant ainsi son orientation vers les produits laitiers fermentés. Danone North America a introduit Oikos Fusion avec un mélange breveté de lactosérum, de leucine et de vitamine D. Ces initiatives montrent comment les protéines, la fermentation et la nutrition ciblée façonnent la différenciation concurrentielle. Des opportunités subsistent dans les boissons au yaourt fonctionnelles, le kéfir ambiant et les produits conçus pour des occasions de consommation plus petites et denses en nutriments. L'équilibre concurrentiel dépendra de la capacité des marques à combiner des bénéfices clairs avec un approvisionnement et une distribution fiables.
Leaders du secteur des boissons laitières en Amérique du Nord
-
Chobani, LLC
-
Dairy Farmers of America Inc.
-
Lifeway Foods, Inc.
-
Groupe Lactalis
-
Nestlé S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des boissons laitières en Amérique du Nord Entreprises couvertes dans ce rapport
- Agropur Dairy Cooperative
- Chobani, LLC
- Dairy Farmers of America Inc.
- Danone North America
- fairlife, LLC
- Groupe Lactalis
- Lifeway Foods, Inc.
- Organic Valley
- Prairie Farms Dairy, Inc.
- Saputo Inc.
- Nestlé USA
- The Coca-Cola Company
- The Hain Celestial Group, Inc.
- The Kraft Heinz Company
- Califia Farms, LLC
- Oatly Group AB
- Ripple Foods, PBC
- WhiteWave Foods Company
- Grupo LALA, S.A.B. de C.V.
- Land O’Lakes, Inc.
Lire l’analyse des entreprises de boissons laitières en Amérique du Nord
Développements industriels récents dans Marché des boissons laitières en Amérique du Nord
- Septembre 2026 : Chobani a annoncé un investissement de 1,2 milliard USD sur cinq ans dans un campus de fabrication et d'entreposage de 1,5 million de pieds carrés à Allentown, en Pennsylvanie. Le site devrait s'approvisionner en plus de 3 milliards de livres de lait de Pennsylvanie annuellement à pleine capacité et créer 900 emplois, représentant le plus grand investissement privé jamais réalisé dans le secteur agricole de Pennsylvanie.
- Septembre 2026 : Prairie Farms a introduit un emballage en édition limitée pour ses laits aromatisés saisonniers. Le lait Pumpkin Spice offre une saveur saisonnière de tarte à la citrouille, tandis que le lait Chocolate Peanut Butter Cup combine des saveurs de chocolat et de beurre de cacahuète.
- Juillet 2026 : Maola a introduit trois variétés de laits aromatisés à durée limitée pour l'année scolaire 2026-2027. Les boissons contiennent 8 grammes de protéines et 13 nutriments essentiels par carton, avec 7 grammes de sucres ajoutés.
Périmètre du rapport sur le marché des boissons laitières en Amérique du Nord
Le rapport sur le marché des boissons laitières en Amérique du Nord fournit une analyse complète du marché basée sur le type de produit, la catégorie, la teneur en matières grasses, le type d'emballage, le canal de distribution et la géographie. Par type de produit, le marché est segmenté en boissons à base de lait, boissons à base de yaourt, kéfir et autres. Par catégorie, le marché est divisé en boissons laitières aromatisées et non aromatisées. Par teneur en matières grasses, le marché couvre les produits entiers, allégés et écrémés ou sans matières grasses. Par type d'emballage, le marché comprend les cartons, les bouteilles, les sachets, les canettes et d'autres formats d'emballage. Par canal de distribution, le marché est catégorisé en circuits hors domicile et sur place. La distribution hors domicile comprend les supermarchés et hypermarchés, les épiceries de proximité, les magasins spécialisés, le commerce en ligne et d'autres canaux tels que la vente automatique et les ventes institutionnelles. Géographiquement, le rapport couvre les États-Unis, le Mexique, le Canada et le reste de l'Amérique du Nord.
Aperçu de la segmentation
Par type de produit
| Boissons à base de lait |
| Boissons à base de yaourt |
| Kéfir |
| Autres |
Par catégorie
| Non aromatisées |
| Aromatisées |
Par teneur en matières grasses
| Entier/Gras |
| Allégé |
| Écrémé/Sans matières grasses |
Par type d'emballage
| Cartons |
| Bouteilles |
| Sachets |
| Canettes |
| Autres |
Par canaux de distribution
| Hors domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Commerce en ligne | |
| Autres (vente automatique, institutionnel) | |
| Sur place |
Par géographie
| États-Unis |
| Mexique |
| Canada |
| Reste de l'Amérique du Nord |
| Par type de produit | Boissons à base de lait | |
| Boissons à base de yaourt | ||
| Kéfir | ||
| Autres | ||
| Par catégorie | Non aromatisées | |
| Aromatisées | ||
| Par teneur en matières grasses | Entier/Gras | |
| Allégé | ||
| Écrémé/Sans matières grasses | ||
| Par type d'emballage | Cartons | |
| Bouteilles | ||
| Sachets | ||
| Canettes | ||
| Autres | ||
| Par canaux de distribution | Hors domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Commerce en ligne | ||
| Autres (vente automatique, institutionnel) | ||
| Sur place | ||
| Par géographie | États-Unis | |
| Mexique | ||
| Canada | ||
| Reste de l'Amérique du Nord | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des boissons laitières en Amérique du Nord ?
La taille du marché des boissons laitières en Amérique du Nord est de 47,56 milliards USD en 2026 et devrait atteindre 62,69 milliards USD d'ici 2031 à un CAGR de 5,68 %.
Quel type de produit domine les ventes de boissons laitières en Amérique du Nord ?
Les boissons à base de lait sont en tête avec une part de 56,47 % en 2025, soutenues par les usages domestiques, la restauration et les circuits institutionnels.
Quel type de produit de boissons laitières connaît la croissance la plus rapide ?
Les boissons à base de yaourt devraient croître à un CAGR de 6,78 % jusqu'en 2031, soutenues par l'intérêt pour les produits laitiers probiotiques et portables.
Quel pays enregistre les plus grandes ventes de boissons laitières en Amérique du Nord ?
Les États-Unis détiennent une part de 72,43 % en 2025, soutenus par la capacité de transformation, la portée du commerce de détail et les investissements de fairlife et Chobani.