
Taille et part du marché des turbines à gaz
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 21.11 Milliards de dollars |
| Taille du Marché (2031) | 28.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
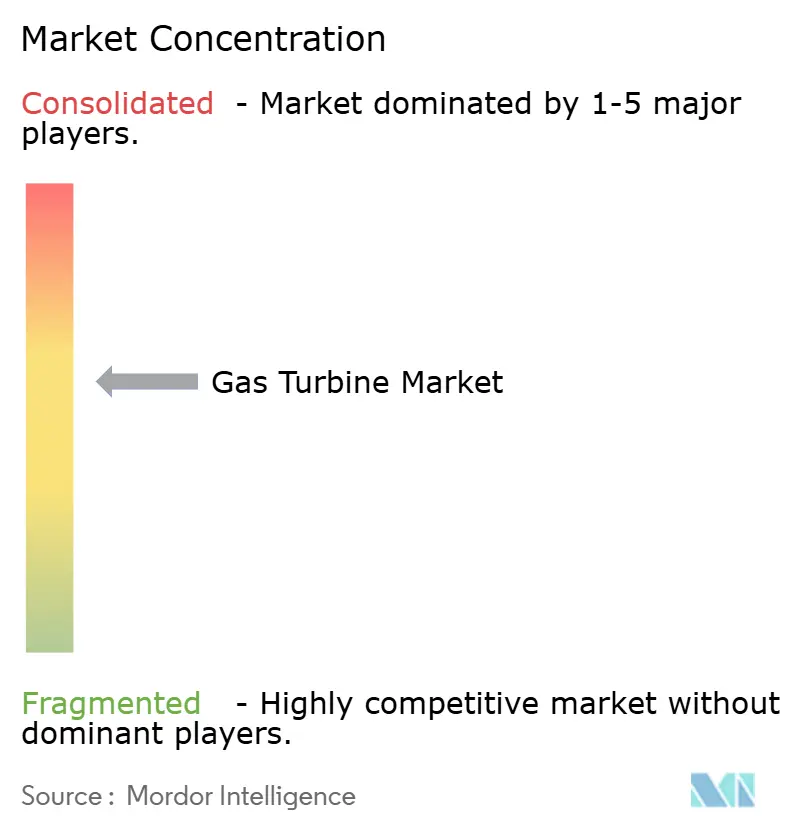
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des turbines à gaz par Mordor Intelligence
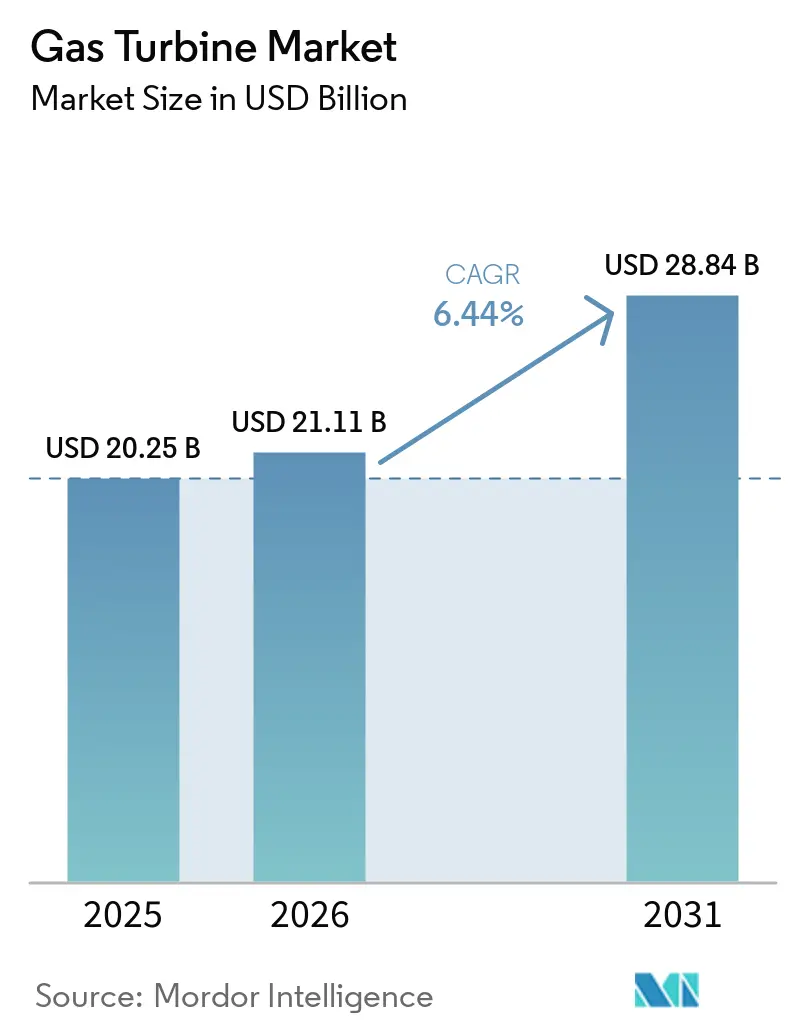
La taille du marché des turbines à gaz devrait s'étendre de 20,25 milliards USD en 2025 et 21,11 milliards USD en 2026 à 28,84 milliards USD d'ici 2031, enregistrant un CAGR de 6,44 % entre 2026 et 2031.
Des mutations structurelles accélèrent la demande alors que les services publics d'Asie-Pacifique pivotent du charbon vers le gaz, que les complexes pétrochimiques intègrent la cogénération dès la phase de conception, et que les réseaux insulaires adoptent des ensembles aéroderivés mobiles qui évitent de longues procédures d'autorisation. Les mandats de compatibilité avec l'hydrogène orientent également les achats vers des turbines capables de brûler des carburants alternatifs, tandis que les fabricants d'équipements d'origine (OEM) multiplient les déploiements de jumeaux numériques qui améliorent l'efficacité de 2 % à 3 %. Les stratégies concurrentielles s'articulent désormais autour de la certification de la combustion à 100 % d'hydrogène, de la réduction des délais de livraison pour les composants de la voie des gaz chauds, et du développement d'accords de service à long terme qui garantissent des revenus récurrents. Ces tendances soutiennent collectivement des ajouts de capacité soutenus, même si le stockage par batteries remet en cause les actifs de pointe sur les marchés dérégulés.
Points clés du rapport
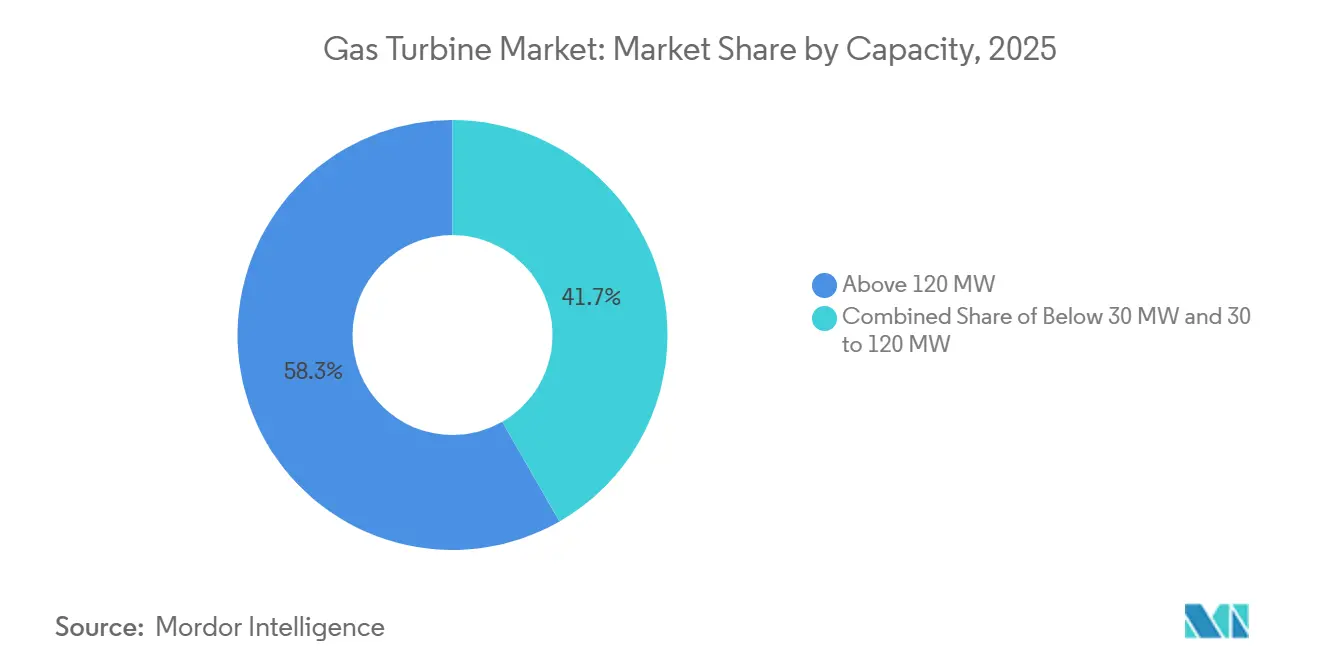
- Par capacité, le segment supérieur à 120 MW a représenté 58,3 % de la part du marché des turbines à gaz en 2025, tandis que la tranche 30-120 MW devrait se développer à un CAGR de 6,8 % jusqu'en 2031.
- Par cycle de fonctionnement, les centrales à cycle combiné ont représenté 74,9 % des installations en 2025 et devraient afficher un CAGR de 7 % jusqu'en 2031.
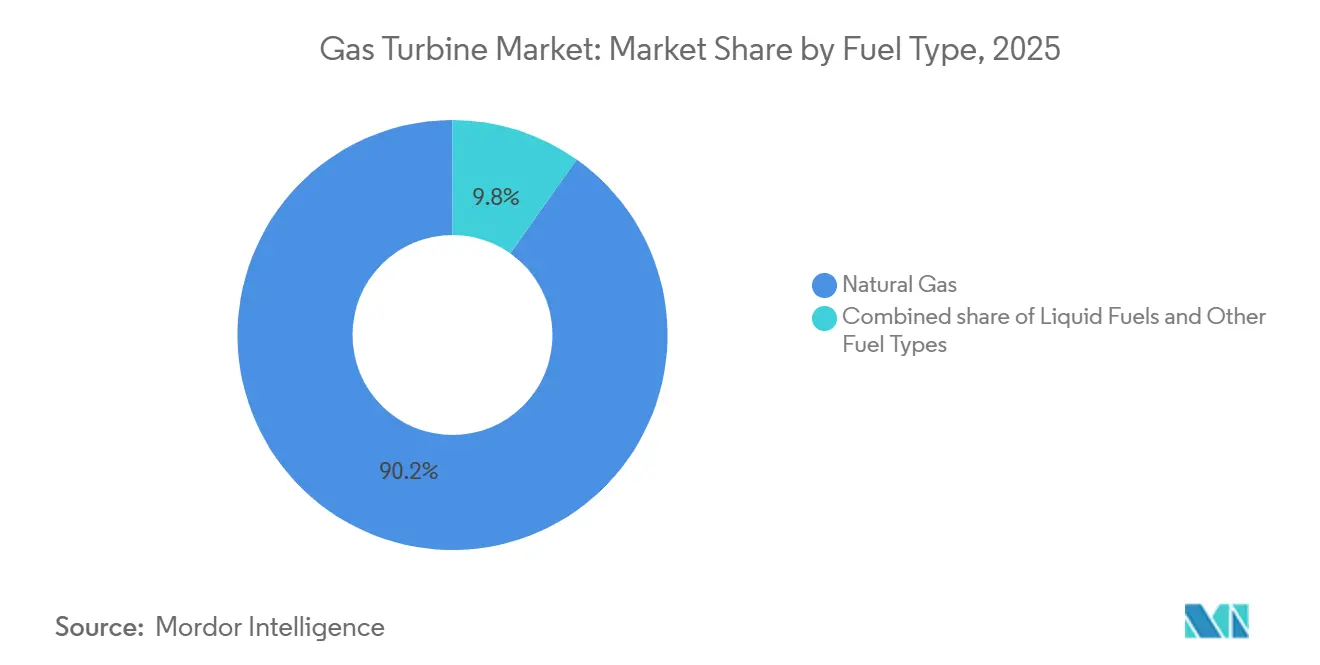
- Par type de carburant, le gaz naturel a capté 90,2 % de la taille du marché des turbines à gaz en 2025 ; l'hydrogène et les autres carburants alternatifs devraient progresser de 16,1 % par an de 2026 à 2031.
- Par utilisateur final, la production d'électricité a représenté 69,8 % du total 2025, le secteur progressant de 6,9 % par an.
- Par géographie, l'Asie-Pacifique a représenté 59,5 % des revenus 2025 et progresse à un CAGR de 7,3 %, le plus rapide au monde.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition charbon-gaz en Asie-Pacifique accélérant les commandes des services publics | +1.8% | Cœur APAC (Chine, Inde, ASEAN), extension vers l'Asie du Sud | Moyen terme (2-4 ans) |
| Réseaux insulaires liés au GNL en Asie du Sud-Est stimulant la demande d'ensembles aéroderivés mobiles | +1.2% | Asie du Sud-Est, Caraïbes, îles du Pacifique | Court terme (≤ 2 ans) |
| Développement de la cogénération pétrochimique au Moyen-Orient | +1.5% | Moyen-Orient (Arabie saoudite, Émirats arabes unis, Qatar), Afrique du Nord | Moyen terme (2-4 ans) |
| Hausse de la location pour secours en cas de catastrophe pour les ensembles aéroderivés dans les Caraïbes | +0.7% | Caraïbes, Amérique centrale, régions côtières sujettes aux catastrophes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition charbon-gaz en Asie-Pacifique accélérant les commandes des services publics
Les conversions à grande échelle du charbon vers le gaz stimulent des achats de turbines record. La Malaisie a attribué un contrat de cycle combiné de 1 400 MW en 2024, et le Vietnam a mis en service plus de 2 700 MW de capacité GNL-vers-électricité en 2025. La Chine a autorisé 12 GW de nouvelle capacité gaz en 2025 pour compléter les énergies renouvelables intermittentes, les OEM nationaux remportant la majorité des commandes. La Thaïlande a signé un cadre de 5 300 MW spécifiant des unités prêtes pour l'hydrogène capables de mélanges à 30 %. Singapour a mis en service une centrale de 670 MW compatible hydrogène en 2025, renforçant la trajectoire de décarbonation de la cité-État.[1]
Réseaux insulaires liés au GNL en Asie du Sud-Est stimulant la demande d'ensembles aéroderivés mobiles
Les réseaux insulaires accélèrent l'adoption d'ensembles aéroderivés mobiles pour éviter des infrastructures fixes coûteuses. Les Bahamas ont rétabli l'approvisionnement post-ouragan avec quatre unités TM2500 en 2024, louées sous des clauses de redéploiement en 72 heures. PLN, l'opérateur indonésien, a commandé 20 unités similaires en 2025 pour des pôles miniers et agro-industriels dispersés. Porto Rico et plusieurs nations des Caraïbes ont adopté des pools de location pluriannuels intégrant la location, la logistique du carburant et l'exploitation et maintenance dans des contrats uniques, comprimant les délais de trois ans à moins d'un an.
Développement de la cogénération pétrochimique au Moyen-Orient
Les complexes pétrochimiques en construction intègrent la cogénération dès le premier jour. Saudi Aramco a ajouté 475 MW de capacité à SATORP en 2024, atteignant 85 % d'efficacité CHP. ADNOC a commandé 1 200 MW de turbines en 2025 pour fournir vapeur et électricité dans le cadre d'une structure de péage sur 25 ans. L'expansion du champ Nord de Qatar Energy a adopté un modèle d'approvisionnement multi-OEM qui répartit le risque technologique et accélère la livraison.
Hausse de la location pour secours en cas de catastrophe pour les ensembles aéroderivés dans les Caraïbes
Les pannes liées au climat ont fait de la mobilisation en moins de 24 heures un prérequis en matière d'approvisionnement. Porto Rico a loué 360 MW de turbines aérodérivées en 2024 dans le cadre de contrats permettant leur redéploiement vers les îles voisines en deux jours. Les Bahamas et la République dominicaine ont structuré des « pools régionaux de partage de turbines », tandis qu'Haïti a restauré 80 MW de capacité grâce à des contrats de location soutenus par la Banque mondiale en 2025.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du gaz après la guerre en Ukraine freinant les projets en UE | -0.9% | Europe (Allemagne, Royaume-Uni, Italie, Espagne), Europe de l'Est | Moyen terme (2-4 ans) |
| Stockage par batteries à l'échelle des services publics déplaçant les turbines de pointe (États-Unis/Australie) | -1.1% | Amérique du Nord (États-Unis, Canada), Australie, certains marchés de l'UE | Court terme (≤ 2 ans) |
| Restrictions de financement liées aux critères ESG dans le cadre de la taxonomie de l'UE | -0.6% | Union européenne, Royaume-Uni, certains investisseurs institutionnels dans le monde | Long terme (≥ 4 ans) |
| Pénuries dans la chaîne d'approvisionnement en superalliages pour les composants de grande taille de la voie des gaz chauds | -0.8% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du gaz après la guerre en Ukraine freinant les projets en UE
Les fluctuations persistantes des prix du gaz érodent la rentabilité des projets. RWE en Allemagne a reporté 1 800 MW de projets en 2024, et Enel en Italie a retiré une centrale de 1 200 MW en 2025 après avoir échoué à sécuriser des contrats d'achat d'électricité (PPA) supérieurs à 80 EUR par MWh. L'Espagne a réorienté ses capitaux vers les batteries, tandis que le marché de capacité britannique s'est soldé à des prix plus bas en raison de la hausse des importations.
Restrictions de financement liées aux critères ESG dans le cadre de la taxonomie de l'UE
La Banque européenne d'investissement a rejeté 2,3 milliards EUR de projets gaziers en 2024 pour non-respect des limites d'émissions, et KfW en Allemagne s'est retiré d'un prêt de 900 MW en 2025 sans engagement de captage du carbone.[2] Soixante pour cent des investisseurs institutionnels excluent désormais le gaz non atténué, réduisant le pool de capitaux disponibles de 15 milliards GBP.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité :
les unités de gamme intermédiaire captent la demande modulaireLes turbines de gamme intermédiaire entre 30 et 120 MW ont enregistré la croissance la plus rapide avec un CAGR de 6,8 % jusqu'en 2031, reflétant la demande de projets modulaires qui évitent des procédures d'autorisation pluriannuelles. Les machines de plus de 120 MW représentaient encore 58,3 % des installations de 2025, mais les goulets d'étranglement de raccordement au réseau et les examens environnementaux tempèrent les nouvelles commandes. La taille du marché des turbines à gaz pour la tranche 30 à 120 MW devrait dépasser 18 milliards USD d'ici 2031, soutenue par des approbations accélérées en Asie du Sud-Est. Les dispositifs d'autorisation accélérée, tels que la fenêtre d'autorisation de neuf mois des Philippines pour les centrales de moins de 100 MW, soulignent cet élan.
Les porteurs de projets préfèrent les ensembles de gamme intermédiaire pour une expansion progressive. Le LM6000 de GE a obtenu 18 commandes en 2024, en citant des délais de livraison de 12 mois.[3] Le SGT-400 de Siemens Energy continue de dominer le segment des secours d'urgence dans les Caraïbes. Les développements de grande taille se poursuivent en Asie-Pacifique, mais les promoteurs divisent de plus en plus la capacité en plusieurs blocs de 120 MW pour atténuer le risque de construction et s'aligner sur les jalons de financement.

Par cycle de fonctionnement :
le cycle combiné domine la course à l'efficacitéLes centrales à cycle combiné ont contrôlé 74,9 % de la part du marché des turbines à gaz en 2025 et devraient croître à un CAGR de 7 % jusqu'en 2031. La taille du marché des turbines à gaz attribuable aux configurations à cycle combiné devrait ajouter 21 milliards USD entre 2026 et 2031, les opérateurs visant des références d'efficacité électrique nette de 63 %.[4] Les machines à cycle simple conservent leur valeur sur les marchés de pointe et de services auxiliaires, mais leur part diminue à mesure que les batteries captent les revenus de régulation de fréquence.
Le couplage des turbines avec le dessalement renforce l'économie du cycle combiné au Moyen-Orient. La centrale Hassyan de 2 400 MW aux Émirats arabes unis associe la production d'électricité à 120 millions de gallons par jour de production d'eau, réduisant de moitié les coûts de l'eau par rapport à l'osmose inverse autonome. Les financeurs concessionnels comme la Banque asiatique de développement utilisent désormais la certification ISO 50001 comme condition préalable pour les prêts à l'énergie gazière supérieurs à 200 millions USD, standardisant davantage les conceptions à haute efficacité.
Par type de carburant :
le mélange d'hydrogène remodèle la dynamique du marchéLe gaz naturel a conservé une part de 90,2 % en 2025, mais l'hydrogène, le biogaz et le gaz naturel renouvelable (GNR) progressent à un CAGR de 16,1 %, le plus rapide de toutes les catégories de carburants. La taille du marché des turbines à gaz pour les équipements compatibles hydrogène devrait atteindre 14 milliards USD d'ici 2031, les OEM se disputant la certification pour la combustion à 100 % d'hydrogène. Le 7HA.03 de GE Vernova a atteint la combustion à 100 % d'hydrogène dans l'Ohio en 2024, et Siemens Energy a enregistré huit unités prêtes pour l'hydrogène en Allemagne et aux Pays-Bas en 2025.
Les carburants liquides restent essentiels dans les contextes éloignés et offshore où le gaz de pipeline est impraticable. Le NovaLT12 bi-carburant de Baker Hughes permet une commutation rapide du carburant, assurant la résilience des opérations de forage et d'exploitation minière. La directive III sur les énergies renouvelables de l'UE exige 5 % de contenu renouvelable dans les carburants des turbines d'ici 2030, ce qui devrait pousser l'adoption du biogaz dans les régions agricoles.
Par secteur d'utilisation finale :
le pétrole et le gaz monétisent le gaz strandedLa production d'électricité a absorbé 69,8 % de la demande de 2025, mais le secteur pétrolier et gazier est l'acheteur variable, orientant les unités de cogénération vers la monétisation du gaz associé et la réduction de la consommation de diesel. Les turbines Baker Hughes sur le champ Jafurah en Arabie saoudite ont économisé 85 millions USD par an en remplaçant le diesel en 2024. Le projet offshore de Guyana d'ExxonMobil a déployé des unités LM2500 pour capter le gaz de torchage, tandis que le FLNG Prelude de Shell en Australie a réduit ses émissions de 40 % après l'installation de turbines SGT-400.
Les utilisateurs industriels tels que les centres de données et les industries chimiques adoptent la production sur site pour la sécurité énergétique. Microsoft et Google ont chacun commandé des turbines distribuées en 2024 configurées pour des mélanges de gaz naturel renouvelable, soulignant la diversification de la demande.
Analyse géographique
Marché des Turbines à Gaz en Asie-Pacifique
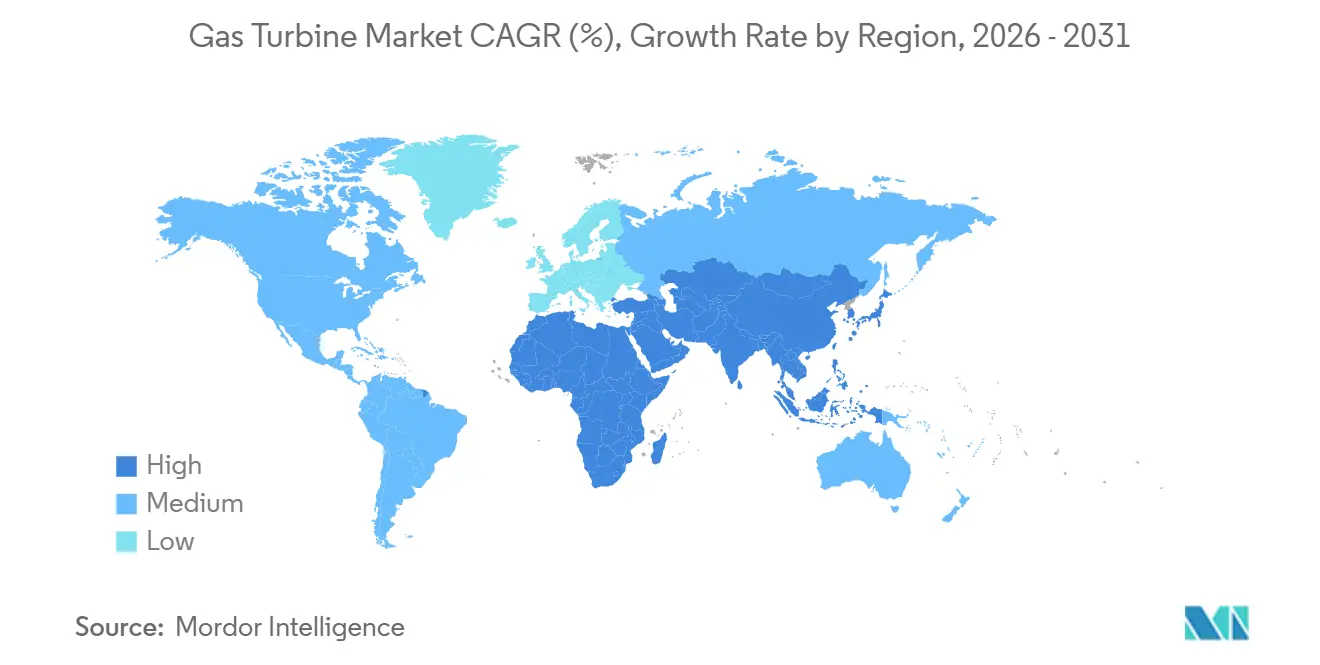
L'Asie-Pacifique a généré 59,5 % des revenus mondiaux en 2025 et devrait se développer à un CAGR de 7,3 % jusqu'en 2031, consolidant ainsi sa position de leader sur le marché des turbines à gaz. La Chine a approuvé 12 GW de nouvelle capacité gazière en 2025, les fabricants d'équipements d'origine locaux sécurisant 70 % des commandes. L'Inde prévoit 25 GW d'ajouts d'ici 2030, en incitant les coentreprises à localiser les composants à haute valeur ajoutée. Des pipelines GNL-vers-électricité totalisant 14 GW à travers l'Asie du Sud-Est entreront en construction avant 2028 avec le soutien de financements multilatéraux.
Marché des Turbines à Gaz en Amérique du Nord et en Europe
La croissance du marché nord-américain s'est concentrée sur l'alimentation de secours des centres de données, la cogénération pour l'exportation de GNL et les projets pilotes à l'hydrogène. Les États-Unis ont ajouté 4,8 GW en 2024, et le Mexique a attribué 2,4 GW de contrats en cycle combiné en 2025. Le projet LNG Canada s'appuie sur 1,2 GW de turbines GE pour la liquéfaction, soulignant le rôle de la production gazière dans les exportations d'énergie. Des seuils d'émissions EPA plus stricts à partir de 2025 augmentent les coûts d'investissement de 8 % en raison des systèmes de réduction catalytique sélective requis. L'Europe fait face à des vents contraires liés à la volatilité des prix du gaz et aux limites de financement ESG. L'Allemagne et l'Espagne ont reporté des projets en cycle combiné en 2024, tandis que le Royaume-Uni a opté pour des unités prêtes à l'hydrogène afin d'atteindre ses objectifs de décarbonation. L'Europe du Sud a accéléré les approbations de stockage par batteries, réduisant les perspectives pour les centrales à gaz de pointe.
Marché des Turbines à Gaz au Moyen-Orient, en Afrique et en Amérique du Sud
Le marché du Moyen-Orient et de l'Afrique est porté par la cogénération pétrochimique et les projets combinant eau et électricité. L'Arabie Saoudite a mis en service 3,8 GW en 2024, et l'Égypte a passé la plus grande commande de turbine unique d'Afrique en 2024 pour 4,8 GW. L'Afrique du Sud pilote des turbines aérodérivées de pointe pour stabiliser ses réseaux à forte composante charbon avec le soutien de la Banque africaine de développement. L'Amérique du Sud a capté 5 % des revenus en 2025, en utilisant des turbines pour compenser la variabilité de l'hydroélectricité. Le Brésil et le Chili voient des installations de centrales de pointe alignées sur les feuilles de route d'intégration des énergies renouvelables.
Cadre réglementaire
Aux États-Unis, la conformité aux émissions pour les nouvelles installations et les installations modifiées de turbines à gaz s'est renforcée en janvier 2026 lorsque l'Agence de protection de l'environnement des États-Unis a finalisé les amendements aux normes de performance pour les nouvelles sources (NSPS) pour les turbines à combustion stationnaires et les turbines à gaz stationnaires (40 CFR Partie 60, sous-partie KKKKa), entrant en vigueur le 15 janvier 2026. La règle s'applique aux installations construites, modifiées ou reconstruites après le 13 décembre 2024 et fixe des exigences en matière d'oxydes d'azote (NOX) basées sur le meilleur système de réduction des émissions, incluant des contrôles de combustion pour la plupart des turbines et une réduction catalytique sélective pour des sous-catégories spécifiées. Cela renforce l'importance des packages d'émissions certifiés par les OEM et de la documentation d'autorisation associée.
En Europe, la directive sur les émissions industrielles 2.0 (telle que modifiée par la directive 2024/1785) est entrée en vigueur le 4 août 2024, renforçant le cadre de contrôle des émissions industrielles et accroissant le contrôle des sources de combustion. Les États membres doivent transposer la directive modifiée en droit national avant le 1er juillet 2026, créant un calendrier de conformité qui stimule la demande de kits de mise à niveau, de solutions de surveillance et de configurations à plus haute efficacité. Ces changements alimentent également les renouvellements de permis et les filtres de financement liés aux performances en matière d'émissions.
Paysage concurrentiel
Cinq OEM mondiaux ont contrôlé 68 % des revenus de 2025, mais les fabricants régionaux gagnent du terrain en respectant les règles de contenu local en Asie-Pacifique. La compatibilité avec l'hydrogène définit désormais la parité concurrentielle. La série HA de GE a obtenu la certification de combustion à 100 % d'hydrogène en 2024, Siemens Energy a atteint des seuils de mélange à 75 %, et Mitsubishi Power vise la combustion à 100 % d'hydrogène d'ici 2027. Les applications de jumeaux numériques réduisent les arrêts forcés de 30 %, créant des revenus de service défendables à mesure que les marges sur les équipements se compriment.
L'innovation dans les espaces blancs se concentre sur les microréseaux, les plateformes offshore passant du diesel, et les pools de location pour secours en cas de catastrophe. Des acteurs de niche comme Solar Turbines et Capstone Green Energy exploitent les opportunités inférieures à 10 MW avec des microturbines à démarrage rapide. Les dépôts de brevets soulignent l'orientation stratégique, avec 14 brevets GE sur la combustion à l'hydrogène, neuf dépôts Siemens sur la fabrication additive, et six brevets Mitsubishi sur la co-combustion à l'ammoniac en 2024.
Leaders du secteur des turbines à gaz
-
Mitsubishi Heavy Industries Ltd
-
General Electric Company
-
Siemens Energy AG
-
Rolls-Royce Holdings plc (Aéroderivé)
-
Ansaldo Energia SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Turbines à Gaz Entreprises couvertes dans ce rapport
- General Electric Company
- Siemens Energy AG
- Mitsubishi Heavy Industries Ltd.
- Kawasaki Heavy Industries Ltd.
- Ansaldo Energia SpA
- MAN Energy Solutions SE
- Wartsila Oyj Abp
- Rolls-Royce Holdings plc
- Solar Turbines Incorporated
- Capstone Green Energy Corporation
- Doosan Škoda Power
- IHI Corporation
- Bharat Heavy Electricals Limited
- Harbin Electric Co. Ltd.
- Shanghai Electric Group Co. Ltd.
- OPRA Turbines BV
- Baker Hughes Company
- Vericor Power Systems LLC
- Zorya-Mashproekt
- Nanjing Turbine & Electric Machinery Group
Opportunités de marché et perspectives d'avenir
La combustion flexible en termes de carburant et les certifications pour les carburants alternatifs créent une voie de modernisation et de nouvelles constructions pour les turbines pouvant fonctionner au-delà du gaz naturel conventionnel. En mars 2026, GE Vernova et IHI ont démontré la combustion à 100 % d'ammoniac dans une turbine à gaz de classe F à pleine échelle dans une installation d'essai dédiée, ajoutant des preuves techniques pour les feuilles de route de co-combustion à l'ammoniac dans les applications industrielles et de production d'électricité. Du côté maritime et offshore, Baker Hughes a reçu l'approbation de type RINA en juin 2026 pour la turbine à gaz NovaLT 16 fonctionnant au gaz naturel et jusqu'à 100 % d'hydrogène pour la propulsion marine, ce qui élargit le périmètre des équipements et des services adressables là où la commutation de carburant et la conformité sont des exigences d'achat.
La capacité de la chaîne d'approvisionnement et la compression des délais constituent un autre domaine d'opportunité. Alors que les promoteurs de projets et les acheteurs non-services publics recherchent des livraisons plus rapides et une exécution modulaire, les initiatives des OEM pour augmenter la production, notamment GE Vernova visant une capacité de production annuelle de 20 GW d'ici mi-2026, soutiennent les espaces blancs dans les packages aéroderivés assemblés en usine, les blocs de gamme intermédiaire à livraison accélérée, et les programmes de modernisation qui améliorent la production et l'efficacité de la flotte installée. Avec la hausse des démonstrations de carburants alternatifs et des activités de mise à niveau parallèlement au resserrement des seuils d'émissions, les opérateurs ont plus de marge pour développer les revenus récurrents de maintenance, réparation et révision (MRO) et de mise à niveau à mesure qu'ils alignent leurs actifs sur les spécifications de compatibilité hydrogène.
Développements industriels récents dans Marché des Turbines à Gaz
- Juillet 2026 : Siemens Energy a accepté de fournir la technologie, incluant six turbines à gaz de classe F, pour les centrales électriques à cycle combiné de Misfah et Duqm à Oman, totalisant environ 2,6 GW. L'attribution souligne le rôle continu des grands projets à cycle combiné dans les programmes d'expansion du réseau et soutient les opportunités d'équipements à long cycle et de services à long terme pour les OEM.
- Juin 2026 : GE Vernova a reçu une commande de RG Engineering pour six packages de turbines à gaz aéroderivées LM2500 XPRESS pour des centrales électriques à Porto Rico gérées par Genera PR. Le contrat met en évidence la demande de packages modulaires et rapidement déployables utilisés pour stabiliser les réseaux contraints et élargit la base installée aéroderivée qui soutient les services après-vente.
- Février 2024 : GE Vernova a réalisé la combustion à 100 % d'hydrogène pour sa turbine à gaz 7HA.03 dans l'Ohio. Cette étape a renforcé les références de qualification des OEM pour les achats compatibles hydrogène et a accéléré les activités de développement et de test autour de mélanges d'hydrogène plus élevés dans l'ensemble de la flotte de grande taille.
Marché des Turbines à Gaz Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché suit les revenus générés par les turbines à gaz industrielles utilisées par les principaux utilisateurs finaux dans le monde entier, couvrant les équipements vendus pour les nouvelles constructions et les remplacements, ainsi que l'activité de services liée au parc installé.
Exclusions du périmètre : Nous excluons les turbines exclusivement destinées à l'aviation, les microturbines inférieures à 1 MW, ainsi que les technologies de turbines non à gaz telles que les turbines à vapeur et les éoliennes.
Aperçu de la Segmentation
- Par capacité
- Moins de 30 MW
- 30 à 120 MW
- Plus de 120 MW
- Par type
- Cycle combiné
- Cycle simple/ouvert
- Cogénération/CHP
- Par type de carburant
- Gaz naturel
- Carburants liquides (diesel/kérosène/GPL)
- Autres types de carburants (hydrogène, biogaz)
- Par secteur d'utilisation finale
- Production d'électricité
- Pétrole et gaz
- Autres secteurs d'utilisation finale (industriel, maritime)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la cartographie du marché, définir des fourchettes réalistes et ancrer les principaux signaux de demande avant la finalisation du modèle. Nous nous sommes appuyés sur des ensembles de données publiques en matière d'infrastructures et d'énergie, tels que ceux de l'Agence internationale de l'énergie, de l'Administration américaine d'information sur l'énergie, de la Banque mondiale et de la base de données UN Comtrade, qui permettent de comprendre la demande en électricité, les tendances en matière de carburant et les flux transfrontaliers d'équipements.
Pour convertir ces signaux en valeurs monétaires de marché, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les publications sectorielles et associatives réputées qui traitent des carnets de commandes, des pannes et des ajouts au parc. Lorsqu'ils étaient disponibles, les bases de données de brevets et les ensembles de données d'importation et d'exportation au niveau des expéditions ont été consultés pour recouper l'activité technologique et l'intensité des échanges commerciaux par région. Ces sources sont fournies à titre illustratif uniquement, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve ce que nous avons observé dans les données publiques et pour combler les lacunes concernant les prix, les délais typiques des projets et les schémas d'attachement des services. Nous avons échangé avec un ensemble de parties prenantes côté équipementiers, de développeurs de projets, d'experts côté EPC, d'opérateurs et de participants à l'écosystème de services en Asie-Pacifique, en EMEA et dans les Amériques, et nous avons effectué des relances lorsque les hypothèses évoluaient de manière significative.
Les réponses ont été comparées selon les rôles afin de pouvoir pondérer les points de vue des opérateurs de parc et des responsables des achats par rapport aux perspectives côté fournisseurs, puis les données ont été normalisées en un ensemble unique de fourchettes pour le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 30 % |
| Acteurs de moindre envergure : 21 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, dans laquelle les indicateurs de demande en énergie et dans l'industrie ont d'abord été utilisés pour reconstituer les dépenses adressables en turbines et en services, puis les totaux ont été vérifiés par rapport aux approximations côté fournisseurs et côté parc. Pour la construction descendante, nous avons relié les ajouts de capacité électrique au niveau régional, les tendances de la production au gaz et les cycles de capacité industrielle aux déploiements attendus de turbines, puis nous avons appliqué des fourchettes réalistes de mix et de prix par capacité et par cycle.
Pour ancrer le modèle, une vérification ascendante sélective a été réalisée à partir d'une activité unitaire échantillonnée et de fourchettes de prix de vente moyens typiques, suivie d'estimations de revenus de services liées au parc installé et aux intervalles de maintenance. Les données suivies comprennent les ajouts de capacité de production au gaz planifiés et annoncés, les taux de mise hors service et de remplacement, le mix cycle combiné par rapport au cycle ouvert, les signaux de prix du gaz et de sécurité d'approvisionnement qui influencent l'économie de répartition, ainsi que la part des services liée à la fréquence des pannes et aux contrats de service à long terme. Les prévisions ont été produites avec une analyse de scénarios autour des délais de nouvelles constructions et des cycles de remplacement, puis lissées à l'aide de vérifications de continuité des tendances afin que les pics de projets ponctuels ne surestiment pas le rythme de croisière.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés en vérifiant que les volumes unitaires implicites, les prix moyens et les ratios de services restaient cohérents avec des signaux de demande indépendants tels que les ajouts de capacité et la croissance du parc installé. Lorsqu'une région présentait un saut atypique, nous avons réexaminé les hypothèses relatives aux retards de projets, au calendrier de conversion des devises et aux changements de mix, puis nous avons recontacté les sources si l'écart restait non résolu.
Avant la validation finale, le modèle fait l'objet d'un examen analytique en plusieurs étapes au cours duquel les hypothèses, les liens mathématiques et les totaux par segment sont réconciliés afin que les additions correspondent et que les variations d'une année sur l'autre aient une justification claire. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique, des annulations de grands projets ou des modifications majeures de l'économie gaz-électricité. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du Marché Mondial des Turbines à Gaz par Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les turbines à gaz ne concordent souvent pas, car les périmètres sont définis différemment, et chaque éditeur sélectionne ses propres paramètres de timing pour les prix, les devises et ce qui est comptabilisé comme revenu récurrent. Même lorsque deux estimations utilisent le même intitulé, les types de turbines inclus et le traitement des services peuvent modifier le total de manière notable.
L'écart principal provient de la question de savoir si les revenus de services et la demande de turbines non industrielles sont comptabilisés, et de la rapidité avec laquelle les hypothèses de prix sont actualisées lorsque le flux de commandes évolue. Dans le modèle de Mordor Intelligence, le total reste lié aux ventes de turbines à gaz industrielles plus la MRO liée au parc installé, ce qui évite que le chiffre soit gonflé par la demande liée à l'aviation ou par les technologies de turbines adjacentes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 21,11 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 24,70 milliards USD (2026) | Utilise un univers de turbines plus large pouvant mélanger la demande industrielle et aérodérivée entre les secteurs, et ne sépare pas clairement les revenus équipements seuls par rapport aux revenus incluant les services dans le total indiqué. |
| Éditeur Sectoriel B | 19,56 milliards USD (2024) | S'ancre sur une année de base antérieure et applique une trajectoire de croissance plus faible, et offre une clarté limitée sur l'inclusion ou non de la MRO, ce qui peut tirer la valeur de départ vers le bas par rapport aux totaux incluant les services. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé et à quel moment, notamment en ce qui concerne l'attachement des services et la couverture des types de turbines. En rendant les facteurs explicites, notamment les services liés au parc installé et la demande unitaire tirée par la capacité, la base de référence qui en résulte peut être retracée jusqu'à des données d'entrée reproductibles et examinée étape par étape lorsque les conditions changent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché mondial des turbines à gaz ?
Il s'établit à 21,11 milliards USD en 2026 et devrait croître à un CAGR de 6,44 % jusqu'en 2031.
Quelle région mène la demande de turbines à gaz jusqu'en 2031 ?
L'Asie-Pacifique domine avec 59,5 % des revenus de 2025 et un CAGR prévisionnel de 7,3 %.
À quelle vitesse le segment des turbines compatibles hydrogène se développe-t-il ?
Les carburants alternatifs, dont l'hydrogène, progressent à un CAGR de 16,1 % entre 2026 et 2031.
Pourquoi les configurations à cycle combiné sont-elles privilégiées ?
Elles offrent jusqu'à 63 % d'efficacité nette, réduisant les coûts de carburant et les émissions, ce qui soutient un CAGR de 7 % jusqu'en 2031.
Quelle tranche de capacité se développe le plus rapidement ?
Les turbines de 31 à 120 MW affichent la croissance la plus rapide avec un CAGR de 6,8 % grce aux avantages du déploiement modulaire.