
Tamanho e Participação do Mercado de MRO de Turbinas a Gás na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Taxa de crescimento | 3.04 % |
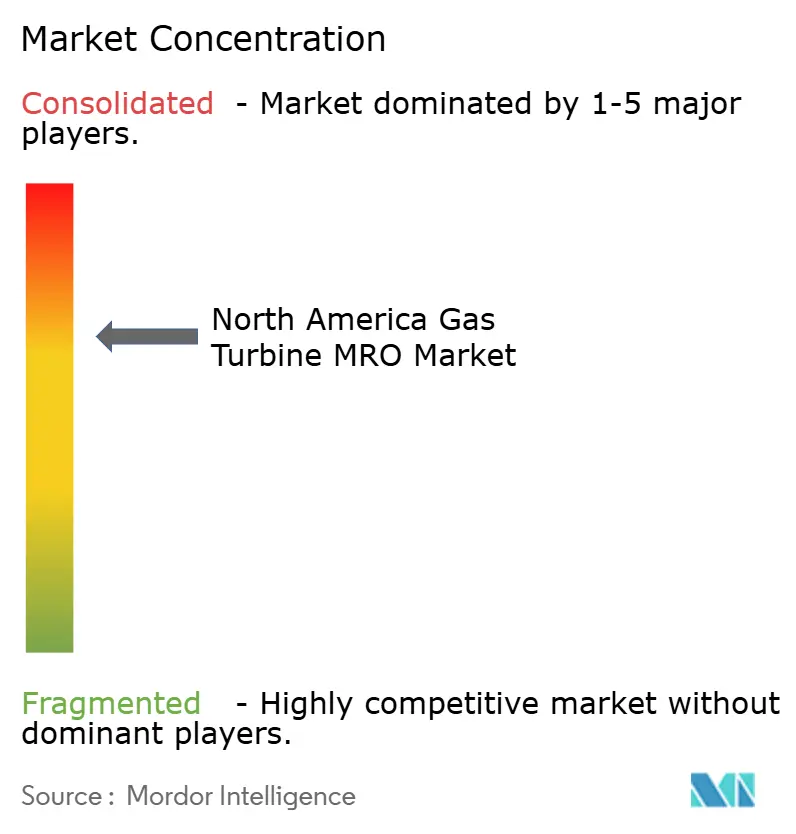
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MRO de Turbinas a Gás na América do Norte por Mordor Intelligence
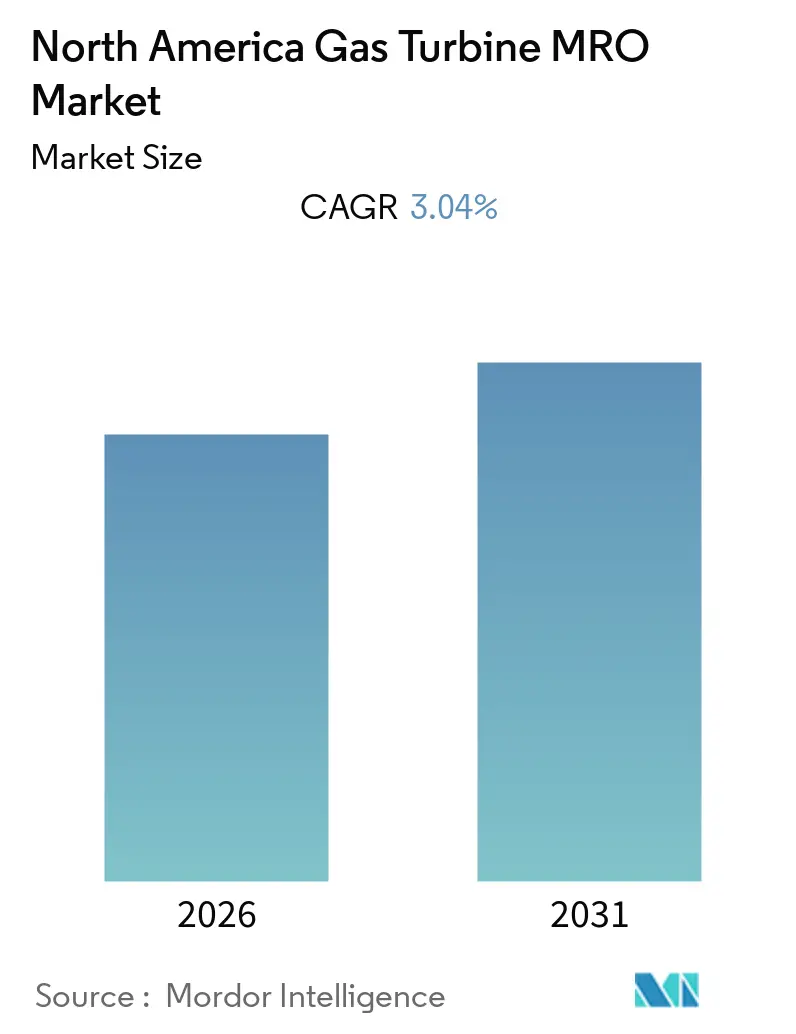
Espera-se que o tamanho do Mercado de MRO de Turbinas a Gás na América do Norte registre um CAGR superior a 3,04% durante o período de previsão.
- Espera-se que o setor de manutenção domine o mercado durante o período de previsão, em razão de diversos fatores, como o crescimento da indústria de aviação na região, o aumento da geração de energia a partir de usinas a gás devido às crescentes preocupações com as emissões de gases de efeito estufa, a manutenção da eficiência das turbinas e as rígidas normas de emissão aplicadas às usinas de energia.
- A crescente demanda por energia elétrica para sustentar o desenvolvimento global requer investimentos pesados e consistentes na geração de fornecimento de energia. Isso contribuiu significativamente para o crescimento do mercado de MRO de turbinas a gás nos últimos anos, e espera-se que continue a fazê-lo durante o período de previsão.
- Espera-se que os Estados Unidos dominem o mercado, em razão de fatores como o crescimento econômico, o crescimento da indústria de aviação, o aumento no número de usinas de geração de energia a gás e o envelhecimento das usinas de energia a gás.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Setor de Manutenção a Dominar o Mercado
- O aumento na produção de gás natural deslocou o foco global para o desenvolvimento de usinas termelétricas a gás. Os gases de efeito estufa emitidos por usinas termelétricas a gás são comparativamente menores do que os emitidos por usinas termelétricas a carvão. Além disso, a demanda por energia de pico está aumentando globalmente, o que pode ser atendido de forma mais eficaz pela geração de energia a gás.
- O aumento no número de usinas de geração de energia a gás impulsiona o crescimento do mercado de MRO de turbinas a gás no setor de energia. Embora uma turbina a gás possa necessitar de reparo ou substituição do motor em 4 a 5 anos, a manutenção começa logo após a instalação.
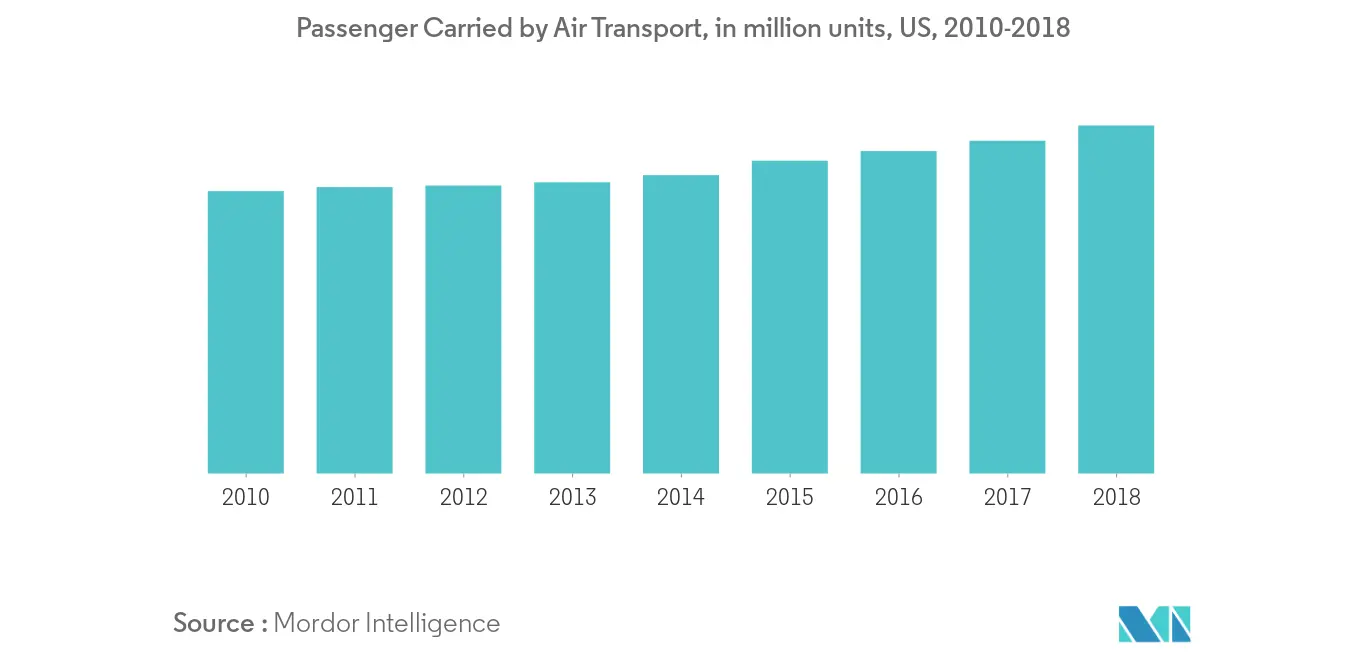
- A América do Norte detém mais de 35% dos quilômetros de passageiros por receita global em aviões, com crescimento significativo nos últimos anos, e os Estados Unidos lideram a região com uma grande participação. Esse crescimento na indústria da aviação caminha lado a lado com a indústria de MRO de turbinas a gás.
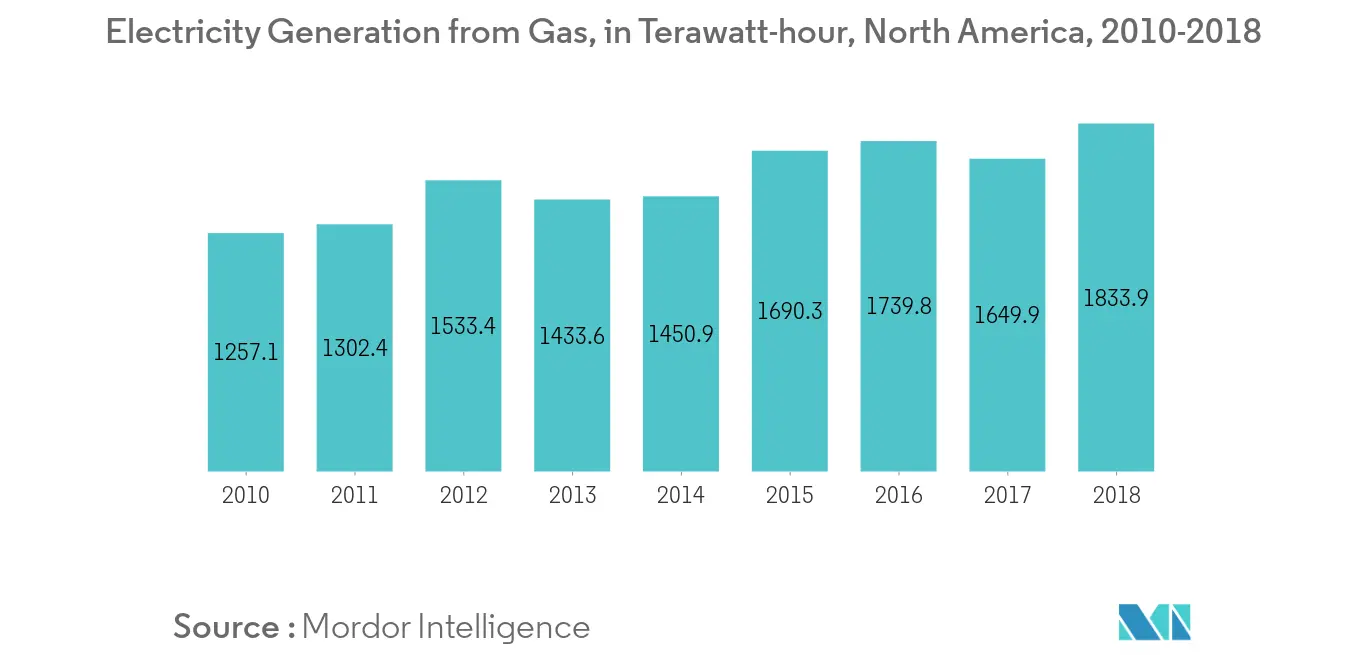
- Além disso, espera-se que a demanda por eletricidade aumente no futuro, impulsionada pela eletrificação do automóvel. Vários países adotaram metas de eliminação gradual da venda de automóveis de passageiros movidos a combustíveis fósseis. A geração de eletricidade a partir de gás na região cresceu de 1.122,5 TWh em 2008 para 1.833,9 TWh em 2018, registrando um crescimento de mais de 63%.
- Portanto, fatores como maior acesso à eletricidade, aumento no número de veículos elétricos e maiores preocupações com as emissões de gases de efeito estufa de usinas termelétricas a carvão devem contribuir para impulsionar o mercado de turbinas a gás no setor de energia, o que, por sua vez, deverá impulsionar o mercado de manutenção de turbinas a gás da América do Norte.
Estados Unidos a Dominar o Mercado
- Espera-se que os Estados Unidos mantenham sua dominância na região durante o período de previsão, devido ao aumento da demanda por energia e ao maior uso de gás natural na região. Houve um aumento expressivo no uso de gás para geração de energia na região, com o objetivo de reduzir as emissões de gases de efeito estufa.
- Com as crescentes preocupações com a poluição decorrente da industrialização no país, a transição para a geração de energia limpa a partir de turbinas a gás ganhou considerável impulso. A geração de eletricidade a partir de gás nos Estados Unidos cresceu de 949,4 TWh em 2008 para 1.578,5 TWh em 2018, registrando um crescimento de mais de 66% em apenas uma década.
- A indústria de aviação do país também está em ascensão, com 1.717,1 bilhões de quilômetros percorridos por passageiros pagantes nos setores doméstico e internacional em 2008, e com um crescimento de mais de 41%, atingindo 2.428 bilhões de quilômetros percorridos por passageiros pagantes nos setores doméstico e internacional em 2018. Isso criou um enorme mercado de MRO de turbinas a gás no país, uma vez que praticamente todos os aviões modernos utilizam turbinas a gás como força motriz para propulsão a jato.
- Portanto, os fatores mencionados acima devem impulsionar o mercado durante o período de previsão, de forma semelhante à tendência observada nos últimos anos.
Análise da cadeia de valor
A cadeia de valor do MRO de turbinas a gás na América do Norte começa com a base instalada de turbinas aeroderivadas e de uso pesado em geração de energia, óleo e gás, e usuários industriais. O planejamento de manutenção e diagnósticos (incluindo monitoramento remoto e manutenção baseada em condição) então moldam o escopo das paradas. Fabricantes originais (OEMs) como GE Vernova e Mitsubishi Power ancoram o ecossistema de serviços upstream por meio de peças OEM, engenharia e contratos de serviço de longo prazo. Prestadores de serviços independentes (ISPs) complementam ou substituem os caminhos OEM com peças não-OEM e ofertas flexíveis de reparo e revisão, dependendo da composição da frota e da estratégia de aquisição do operador.
A execução geralmente abrange serviços de campo e suporte a paradas, oficinas de reparo de componentes e revisões completas. O trabalho de apoio inclui engenharia reversa, revestimentos, usinagem, tratamento térmico, e ensaios não destrutivos e inspeção. A capacidade regional é sustentada por depósitos especializados e instalações de componentes, incluindo a TransCanada Turbines (Airdrie, Alberta) para trabalhos aeroderivados autorizados em modelos específicos da GE e Siemens, e a Hanwha Power Systems Americas (PSM), com presença de fabricação e reparo de componentes em Jupiter, Florida, para estruturas de uso pesado em diversas plataformas de OEMs. A atividade downstream inclui logística para troca de peças e módulos, recomissionamento e validação de desempenho, na qual os prazos de entrega de peças críticas, notadamente componentes relacionados ao caminho de gases quentes e ao rotor, podem restringir os cronogramas de parada quando a cadeia de suprimentos se torna mais restrita.
Cenário Competitivo
O mercado de MRO de turbinas a gás na América do Norte é parcialmente consolidado, com os principais players detendo uma grande participação no mercado. Algumas das principais empresas são General Electric, Siemens AG, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC e John Wood Group PLC, entre outras.
Líderes do Setor de MRO de Turbinas a Gás na América do Norte
-
General Electric Company
-
Flour Corporation
-
Mitsubishi Heavy Industries Ltd
-
Rolls-Royce Holding PLC
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MRO de Turbinas a Gás da América do Norte Empresas cobertas neste relatório
- General Electric Company
- Mitsubishi Heavy Industries Ltd
- Bechtel Corporation
- Flour Corporation
- John Wood Group PLC
- Siemens AG
- Sulzer AG
- Babcock & Wilcox Enterprises Inc.
- Weg SA
- MTU Aero Engines AG
- United Technologies Corporation
- MAN SE
- Rolls-Royce Holding PLC
- Honeywell International Inc.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a capacidade de serviço de turbinas a gás industriais localizada e de resposta mais rápida, concentrada em corredores operacionais de alta densidade, particularmente na Costa do Golfo dos EUA, onde os operadores priorizam a resposta rápida em campo e a troca de módulos ou pacotes para reduzir a duração das paradas. A abertura pela MTU Power, em abril de 2026, de um centro de serviço Nível 2 em Houston para turbinas a gás industriais LM2500 e LM6000 mostra o investimento fluindo para modelos de suporte próximos ao ativo. Isso também cria espaço para prestadores que combinam serviço de campo com redes de reparo de componentes e logística responsiva.
Uma segunda oportunidade vem da mudança de ênfase, deixando a dependência de novas construções em favor de pacotes de serviço voltados à extensão de vida útil e a upgrades. Isso é influenciado pelos longos prazos de entrega de novas turbinas de grande porte e por restrições de rede que aumentam o valor da capacidade incremental e da flexibilidade a partir de ativos existentes. A cobertura da POWER Magazine e da Power Engineering aponta para atenção crescente aos limites de vida do rotor em frotas amplamente implantadas de 7FA e 7EA, e para a tração comercial de ofertas alternativas de extensão de vida do rotor, incluindo programas de MD&A posicionados fora dos canais tradicionais de OEM. Do lado dos OEMs, caminhos de upgrade como o pacote 7Extend da GE Vernova, junto com soluções independentes de retrofit que cobrem tecnologias de combustão e de melhoria de admissão ou capacidade, reforçam a diferenciação para prestadores de MRO por meio de profundidade de engenharia, acesso a peças e a capacidade de integrar controles, hardware de combustão e execução de paradas em um único resultado de desempenho e confiabilidade.
Desenvolvimentos industriais recentes em Mercado de MRO de Turbinas a Gás da América do Norte
- Abril de 2026: a MTU Power abriu um centro de serviço de turbinas a gás industriais Nível 2 em Houston, Texas, expandindo a capacidade para serviço de campo, reparos de componentes e trocas de pacotes para unidades da série LM, como a LM2500 e a LM6000. A expansão na Costa do Golfo fortalece a presença regional de serviços da MTU Power e apoia tempos de resposta mais rápidos em meio a uma infraestrutura energética regional densa.
- Julho de 2025: a Siemens Energy assinou um acordo com a Delfin Midstream para reservar capacidade de fabricação para quatro pacotes de acionamento mecânico de turbina a gás SGT-750. Ao garantir vagas para turbinas de acionamento industrial vinculadas aos cronogramas de infraestrutura de GNL, o acordo influencia o planejamento de serviços downstream e as estratégias de peças de reposição para frotas na região.
- Julho de 2024: a GE Aerospace anunciou um investimento de 1 bilhão de dólares para expandir e modernizar instalações de MRO em todo o mundo. O programa de capital apoia capacidade adicional de reparo e modernização em toda a rede de serviços da GE, com implicações para os prazos de reparo e a disponibilidade de vagas de revisão para ativos de aviação movidos por turbinas, que contribuem para a demanda de MRO de turbinas a gás na América do Norte.
Mercado de MRO de Turbinas a Gás da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita obtida com a manutenção, reparo e revisão de turbinas a gás em operação na América do Norte, abrangendo inspeções de rotina, trabalhos de reparo corretivo e revisões gerais planejadas realizadas por prestadores de serviços e redes vinculadas a fabricantes de equipamentos originais.
Exclusões de escopo: Excluímos vendas de novos equipamentos de turbinas a gás, trabalhos de EPC de plantas e serviços de balanço de planta não relacionados a turbinas que não estejam diretamente vinculados à mão de obra de MRO de turbinas, peças ou contratos de serviços terceirizados.
Visão Geral da Segmentação
- Tipo de Serviço
- Manutenção
- Reparo
- Revisão Geral
- Geografia
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Iniciamos pela construção de uma base de fatos sobre a frota instalada de turbinas a gás, os intervalos de serviço típicos e o comportamento de paradas, pois esses são os fatores práticos que impulsionam a demanda por MRO. Fontes públicas como a Administração de Informações de Energia dos Estados Unidos, documentos de conformidade de emissões da Agência de Proteção Ambiental dos Estados Unidos, conjuntos de dados de energia da Statistics Canada e referências técnicas da ISO ou ASME nos ajudaram a ancorar o contexto operacional e as normas de manutenção.
Para converter a atividade em valores monetários, sinais públicos adicionais foram extraídos de fontes como estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos (para fluxos relevantes de peças), periódicos de engenharia revisados por pares (para premissas de degradação e vida útil da seção quente) e arquivamentos e apresentações para investidores de prestadores de serviços. Uma assinatura paga para dados financeiros de empresas e outra para rastreamento de patentes e tecnologia foram utilizadas seletivamente para verificar a consistência das divisões de receita e a direção das mudanças no mix de serviços. Essas fontes documentais são meramente ilustrativas, e muitos outros documentos públicos também foram revisados para coletar, validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
Para preencher lacunas que a pesquisa documental não consegue responder de forma clara, entrevistamos e realizamos pesquisas com uma combinação de prestadores de serviços de turbinas, fornecedores de peças, operadores de plantas e especialistas independentes em manutenção nos Estados Unidos, Canadá e México. As discussões concentraram-se no comportamento de precificação de serviços, no escopo típico por parada, nos padrões de contratação (LTSA versus transacional) e na frequência com que as revisões são adiadas ou antecipadas com base nas necessidades de despacho e na conformidade com as emissões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 39% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 16% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento, utilizamos uma reconstrução de demanda de cima para baixo que parte da frota operacional da América do Norte e de suas horas de operação, convertendo essa atividade em eventos de manutenção esperados com base em intervalos de serviço e ciclos de parada. Uma vez construído o conjunto de eventos, ele foi precificado utilizando uma visão combinada de horas de mão de obra, intensidade de substituição de peças e cobertura contratual, e então ajustado para as diferenças operacionais em nível de país.
Para manter os totais realistas, o modelo foi corroborado com aproximações seletivas de baixo para cima, como a consolidação de uma amostra de receitas de prestadores de serviços e a verificação do gasto implícito por turbina em relação ao feedback das entrevistas. Os dados de entrada tratados como principais fatores incluíram a base instalada por classe de turbina, as horas de operação anuais médias e as partidas, os intervalos de revisão da seção quente e de revisão geral, o mix de visitas a oficinas versus reparos em campo, e o movimento médio de preços para peças críticas e mão de obra. A previsão baseou-se em análise de cenários, pois os padrões de despacho e os adiamentos de paradas podem mudar rapidamente, e as premissas foram testadas sob estresse com opiniões de especialistas sobre a utilização da geração a gás, o cronograma de desativação e as necessidades de manutenção relacionadas a emissões. Onde os sinais de baixo para cima eram incompletos, as lacunas foram tratadas por meio de interpolação conservadora utilizando participações de frota e índices de mix de serviços confirmados nas entrevistas.
Ciclo de Validação e Atualização de Dados
Antes de finalizar os resultados, os dados do modelo foram verificados em relação a sinais independentes, como tendências de geração termelétrica a gás, ciclos de parada reportados e movimentação de comércio de peças, e os valores discrepantes foram revisados linha por linha. Qualquer grande variação em relação aos intervalos das entrevistas desencadeou uma nova verificação das premissas de horas de operação, dos dados de entrada de intervalos de serviço e das etapas de precificação, seguida de uma segunda análise para confirmar que a geografia e as categorias de serviço não foram contadas em duplicidade.
Após revisão e aprovação interna, o relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes adições à frota, desativações ou mudanças de manutenção motivadas por regulamentações. Imediatamente antes da entrega, realizamos uma atualização final para que os números de mercado reflitam os dados públicos e os dados respaldados por entrevistas mais recentes disponíveis.
Tamanho do Mercado de MRO de Turbinas a Gás da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para MRO de turbinas a gás na América do Norte podem parecer muito distantes entre si, mesmo quando aparentemente cobrem o mesmo tema. As diferenças geralmente decorrem de como cada estudo trata o escopo dos serviços, o limite de uso final (somente energia versus energia mais industrial) e a forma como a precificação e o cronograma de revisões são projetados na previsão.
Algumas estimativas externas agrupam os gastos com serviços de turbinas industriais e do setor de energia juntos, e também utilizam listas de componentes mais amplas que podem incluir trabalhos adjacentes de plantas. Na Mordor Intelligence, limitamos a contagem aos serviços de MRO de turbinas a gás na América do Norte que estão diretamente vinculados à atividade de manutenção, reparo e revisão de turbinas, e mantemos a precificação vinculada a sinais de demanda orientados por paradas, em vez de aplicar uma única escalada uniforme.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,80 bilhões de USD (2026) | |
| Consultoria Regional A | 6,10 bilhões de USD (2023) | Utiliza um limite de mercado mais amplo que aparentemente inclui usuários finais dos setores de energia e industrial em conjunto, o que pode elevar o total e dificulta a comparabilidade ano a ano quando o mix da frota muda. |
| Associação do Setor B | 5,35 bilhões de USD (2026) | Frequentemente aplica fatores padrão de gasto com serviços por turbina sem ajustar totalmente para horas de operação, partidas e adiamentos de revisão, o que pode superestimar os gastos em períodos de menor utilização. |
A diferença entre os três valores é explicada principalmente pelo escopo e pela forma como a atividade de serviço é convertida em valores monetários. Ao manter o modelo vinculado a indicadores de operação da frota e eventos de serviço relacionados a paradas, o número final permanece rastreável a etapas reproduzíveis que podem ser verificadas novamente à medida que novos sinais operacionais e de precificação surgem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia?
O Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia está projetado para registrar um CAGR superior a 3,04% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia?
General Electric Company, Flour Corporation, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC e Siemens AG são as principais empresas que operam no Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia.
Quais anos este Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia abrange?
O relatório abrange o tamanho histórico do Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia para os anos: 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de MRO de Turbinas a Gás na América do Norte no Setor de Energia para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.