
北米ガスタービンMRO市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 3.04 % |
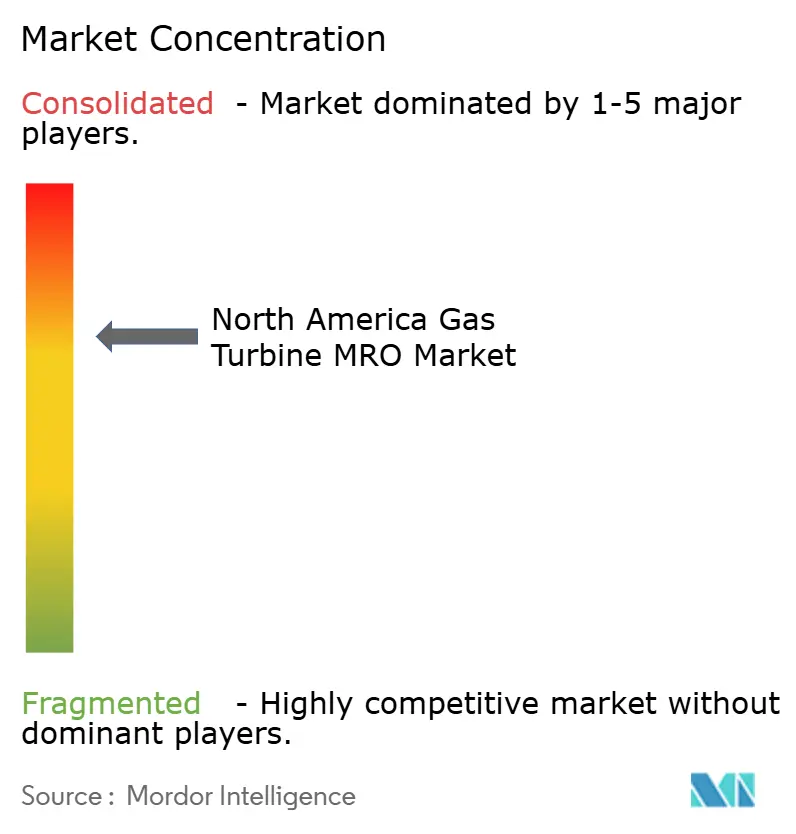
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ガスタービンMRO市場分析
北米ガスタービンMRO市場規模は、予測期間中に3.04%超のCAGRを記録する見込みです。
- 整備セクターは、予測期間中に市場を支配すると予想されており、その要因としては、地域における航空産業の成長、温室効果ガス排出に対する懸念の高まりによるガス系発電所からの発電量の増加、タービンの効率維持、および発電所に対する厳格な排出規制などが挙げられます。
- 世界的な発展を支えるための電力需要の増加は、電力供給の発電への継続的な多額の投資を必要としています。これにより、近年ガスタービンMRO市場の成長が大幅に促進されており、予測期間中も同様の傾向が続くと予想されます。
- 米国は、経済成長、航空産業の成長、ガス系発電所の数の増加、および老朽化したガス系発電所などの要因により、市場を支配すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米ガスタービンMRO市場のトレンドと洞察
整備セクターが市場を支配
- 天然ガスの生産量増加により、ガス火力発電所の開発に世界的な関心が集まっている。ガ火力発電所から排出される温室効果ガスは、石炭火力発電所から排出されるものと比較して相対的に低い。さらに、ピーク電力需要が世界的に増加しており、これはガスベースの発電によって最も効果的に対応できる。
- ガスベースの発電所数の増加は、電力セクターにおけるガスタービンMRO市場の成長をもたらす。ガスタービンはエンジンの修理または交換が4〜5年ごとに必要になる場合があるが、メンテナンスは設置直後から開始される。
- 北米は航空機の世界総有償旅客キロメートルの35%以上を占めており、近年大幅な成長を遂げており、米国が大きなシェアで地域をリードしている。この航空産業の成長は、ガスタービンMRO産業と密接に連動している。
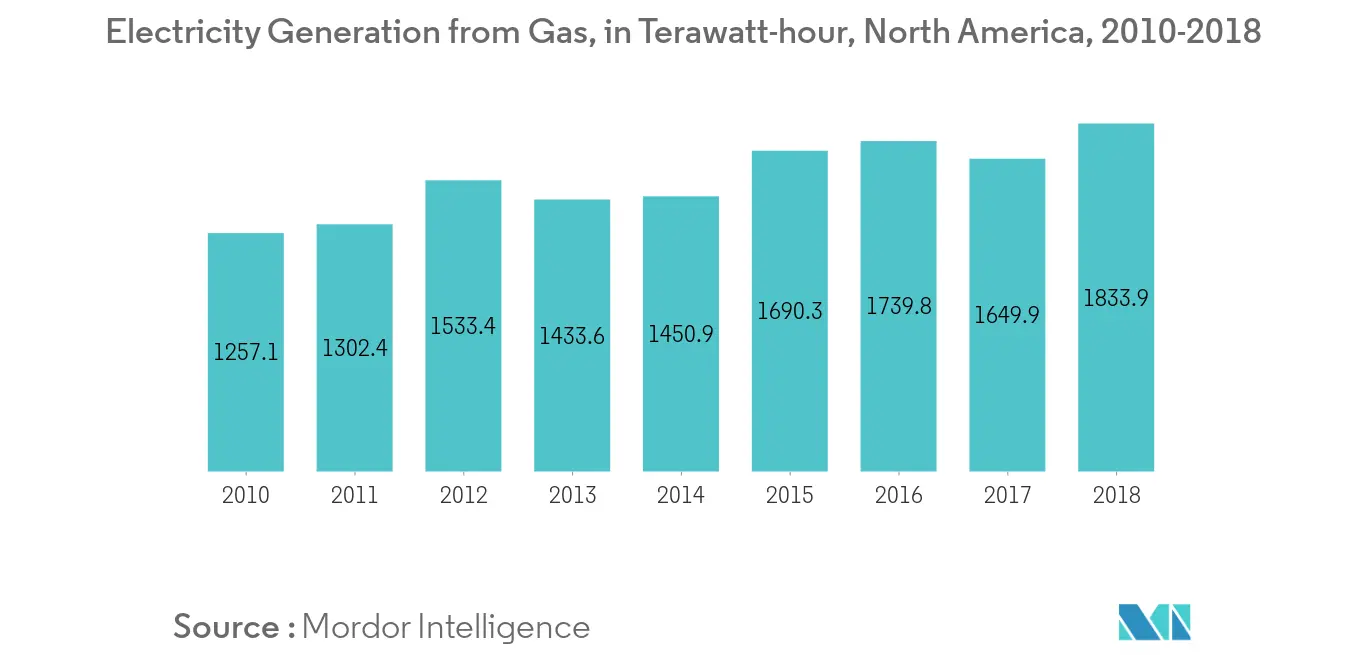
- さらに、自動車の電動化を背景に、将来的に電力需要が増加すると予想されている。複数の国が化石燃料で走る乗用車の販売を段階に廃止する目標を採用している。同地域におけるガスによる発電量は、2008年の1,122.5 TWhから2018年の1,833.9 TWhへと増加し、63%超の成長を記録した。
- したがって、電力へのアクセス拡大、電気自動車台数の増加、石炭火力発電所からの温室効果ガス排出に対する懸念の高まりなどの要因が、電力セクターにおけるガスタービン市場の成長を後押しし、ひいては北米のガスタービンメンテナンス市場を牽引すると期待されている。
米国が市場を支配
- 米国は、地域におけるエネルギー需要の増加および天然ガス使用量の増加により、予測期間中も地域での優位性を維持すると予想されます。温室効果ガス排出量の削減を目的として、地域における発電用ガスの使用が大幅に増加しています。
- 国内の工業化による汚染懸念の高まりに伴い、ガスタービンによるクリーンエネルギー発電への移行が相当な勢いを増しています。米国におけるガスによる発電量は、2008年の949.4テラワット時から2018年の1,578.5テラワット時へと増加し、わずか10年で66%超の成長を記録しました。
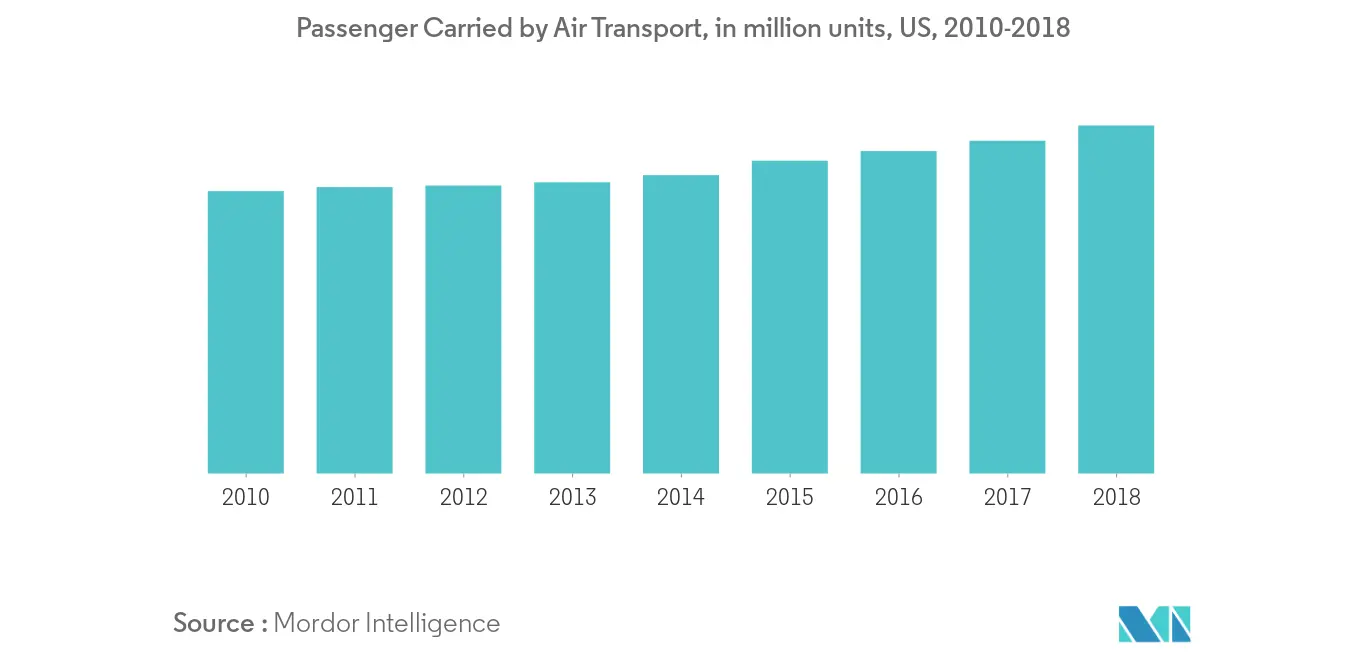
- 同国の航空産業も成長しており、2008年には国内線および国際線で1兆7,171億有償旅客キロメートルが飛行され、41%超の成長を遂げて2018年には国内線および国際線で2兆4,280億有償旅客キロメートルに達しました。現代の航空機のほぼすべてがジェット推進の動力源としてガスタービンを使用しているため、これにより同国のガスタービンMRO市場に巨大な市場が生まれています。
- したがって、前述の要因は、近年見られたトレンドと同様に、予測期間中も市場を牽引すると予想されます。
バリューチェーン分析
北米のガスタービンMRO市場のバリューチェーンは、発電、石油・ガス、産業用途にわたる航空転用型および重工業用タービンの設置済み基盤から始まる。次に、保守計画と診断(遠隔監視や状態基準保守を含む)が停止作業の範囲を規定する。GE VernovaやMitsubishi Powerなどの相手先商標製造会社(OEM)は、OEM部品、エンジニアリング、長期サービス契約を通じてアップストリームのサービス生態系の基盤を担う。独立系サービスプロバイダー(ISP)は、非OEM部品や柔軟な修理・オーバーホール提供を通じて、保有機種構成や事業者の調達戦略に応じてOEM経路を補完または代替する。
作業の実行は通常、現場サービスと停止支援、部品修理工場、そして完全なオーバーホールにまで及ぶ。これを支える作業には、リバースエンジニアリング、コーティング、機械加工、熱処理、非破壊検査(NDT)および点検が含まれる。地域の対応能力は、専門デポや部品施設によって支えられており、その例として、特定のGEおよびSiemensモデルの認定航空転用型作業を行うTransCanada Turbines(アルバータ州エアドリー)、および主要OEMプラットフォームの重工業用フレームの部品製造・修理拠点をフロリダ州ジュピターに持つHanwha Power Systems Americas(PSM)が挙げられる。ダウンストリーム活動には、部品やモジュールの交換に関するロジスティクス、再稼働、性能検証が含まれ、特に高温ガス経路やローター関連部品といった重要部品のリードタイムは、サプライチェーンの逼迫が高まる際に停止作業の日程を制約する可能性がある。
競合状況
北米ガスタービンMRO市場は部分的に集約されており、主要プレーヤーが市場の大きなシェアを占めています。主要企業には、General Electric、Siemens AG、Mitsubishi Heavy Industries Ltd、Rolls-Royce Holding PLC、John Wood Group PLCなどがあります。
北米ガスタービンMRO産業リーダー
General Electric Company
Flour Corporation
Mitsubishi Heavy Industries Ltd
Rolls-Royce Holding PLC
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
短期的な機会の一つは、高密度な稼働地域、特に米国湾岸沿岸を中心とした、より迅速な対応が可能な地域密着型の産業用ガスタービンサービス能力である。この地域では、事業者が停止時間の短縮のため迅速な現場対応やモジュール・パッケージ交換を優先している。MTU Powerが2026年4月にヒューストンにLM2500およびLM6000産業用ガスタービン向けのレベル2サービスセンターを開設したことは、資産近接型サポートモデルへの投資の流入を示している。これはまた、現場サービスと部品修理網、迅速なロジスティクスを組み合わせるプロバイダーに新たな余地を生み出している。
第二の機会は、新規建設への依存から、寿命延長およびアップグレード主導のサービスパッケージへと重点が移行していることから生じている。これは、大型新規タービンの長い納入リードタイムや、既存資産からの増分容量や柔軟性の価値を高める電力系統の制約によって影響を受けている。POWER MagazineおよびPower Engineeringの報道は、広く導入されている7FAおよび7EAの機種群におけるローター寿命限界への関心の高まりと、従来のOEM経路の外に位置付けられたMD&Aプログラムを含む代替的なローター寿命延長サービスの商業的な支持拡大を指摘している。OEM側では、GE Vernovaの7Extendパッケージのようなアップグレード経路や、燃焼技術および吸気・容量改善技術を対象とした独立系リトロフィット・ソリューションが、エンジニアリングの深さ、部品へのアクセス、そして制御装置、燃焼機器、停止作業実行を単一の性能・信頼性成果へ統合する能力を通じて、MROプロバイダーの差別化を強化している。
最近の業界動向
- 2026年4月:MTU Powerがテキサス州ヒューストンに産業用ガスタービンのレベル2サービスセンターを開設し、LM2500やLM6000などのLMシリーズ機種向けの現場サービス、部品修理、パッケージ交換の能力を拡大した。湾岸地域の拡張により、MTU Powerの地域サービス基盤が強化され、密集した地域エネルギーインフラの中での対応時間の短縮が支援される。
- 2025年7月:Siemens EnergyはDelfin Midstreamと契約を締結し、4基のSGT-750ガスタービン機械式ドライブパッケージの製造能力を確保した。LNGインフラの時間軸に関連する産業用ドライブタービンの製造枠を確保することで、この契約は地域内の機種群に対するダウンストリームのサービス計画や部品戦略に影響を与える。
- 2024年7月:GE Aerospaceは、世界各地のMRO施設の拡張・アップグレードに10億米ドルを投資すると発表した。この資本計画は、GEのサービスネットワーク全体における修理能力の追加と近代化を支えるものであり、北米のガスタービンMRO需要に寄与するタービン動力の航空資産に対する所要期間やオーバーホール枠の可用性に影響を及ぼす。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、北米で稼働するガスタービンのメンテナンス、修理およびオーバーホールから得られる収益として定義され、サービスプロバイダーおよびOEM連携ネットワークが実施する定期点検、是正修理作業、および計画的な大規模オーバーホールを対象とする。
対象外の範囲:新規ガスタービン設備の販売、プラントのEPC業務、およびタービンMROの労務、部品、または外部委託サービス契約に直接関連しない非タービン系バランス・オブ・プラントサービスは除外する。
セグメンテーション概要
- サービスタイプ
- 整備
- 修理
- オーバーホール
- 地域
- 米国
- カナダ
- メキシコ
データソース、市場規模の算定、および検証
デスクリサーチ
MRO需要の実質的な牽引要因であることから、設置済みガスタービン群、標準的なサービス間隔、および停止挙動に関するファクトベースの構築から着手した。米国エネルギー情報局、米国EPA排出規制遵守文書、カナダ統計局エネルギーデータセット、ISOまたはASMEの技術参考資料などの公開情報源を活用し、運用状況とメンテナンス基準を確認した。
活動実績を金額に換算するため、米国国際貿易委員会の貿易統計(関連部品の流通状況)、査読済み工学ジャーナル(劣化およびホットセクション寿命の前提条件)、ならにサービスプロバイダーの開示資料および投資家向け資料などの追加的な公開情報を収集した。企業財務情報に関する有料サブスクリプションおよび特許・技術追跡に関する別の有料サブスクリプションを選択的に活用し、収益の内訳およびサービスミックスの変化の方向性を検証した。これらのデスクリサーチ情報源はあくまで例示であり、インプットの収集、検証、および明確化のために他の多数の公開文書も参照した。
一次インタビューおよびサーベイ
デスクリサーチでは明確に回答できないギャップを埋めるため、米国、カナダ、およびメキシコ全域のタービンサービスプロバイダー、部品サプライヤー、プラントオペレーター、および独立系メンテナンス専門家を対象にインタビューおよびサーベイを実施した。議論は、サービス価格の動向、停止ごとの標準的な作業範囲、契約形態(長期サービス契約(LTSA)対スポット取引)、ならびに運転需要および排出規制遵守に基づくオーバーホールの延期または前倒しの頻度に焦点を当てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:39% | CXO:14% |
| 中位層:45% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:16% | マネージャー:45% |
市場規模の算定と予測
規模の算定にあたっては、北米の稼働中フリートとその稼働時間を起点とするトップダウン型の需要再構築手法を採用し、サービス間隔および停止サイクルに基づいて予想されるメンテナンスイベントに変換した。イベントプールを構築した後、労務時間、部品交換の強度、および契約カバレッジを組み合わせた点で価格付けを行い、国別の運用差異を反映した調整を加えた。
合計値の妥当性を確保するため、プロバイダー収益のサンプルを積み上げてタービン1基あたりの推定支出をインタビューフィードバックと照合するなど、選択的なボトムアップ推計によってモデルを検証した。主要な牽引要因として扱ったインプットには、タービンクラス別の設置基数、年間平均稼働時間および起動回数、ホットセクションおよび大規模オーバーホールの間隔、工場修理対現地修理の比率、ならびに重要部品および労務の平均価格動向が含まれる。ディスパッチパターンおよび停止延期が急速に変化し得ることから、予測はシナリオ分析に依拠し、ガス発電の稼働率、廃炉時期、および排出規制関連のメンテナンス需要に関する専門家の見解を用いて前提条件のストレステストを実施した。ボトムアップのシグナルが不完全な箇所については、インタビューで確認したフリートシェアおよびサービスミックス比率を用いた保守的な補間によってギャップを処理した。
データ検証と更新サイクル
結果を確定する前にガス火力発電のトレンド、報告された停止サイクル、および部品取引の動向などの独立したシグナルとモデルアウトプットを照合し、外れ値を1行ずつ精査した。インタビュー範囲との大きな乖離が生じた場合は、稼働時間の前提条件、サービス間隔のインプット、および価格設定ステップを再確認し、地域区分とサービスカテゴリーの二重計上がないことを確認する二次パスを実施した。
社内レビューおよび承認後、レポートは年次で更新され、大規模なフリートの追加、廃炉、または規制に起因するメンテナンス変更などの重要なイベントが発生した場合には中間更新を実施する。納品直前に最新の更新パスを実施し、市場数値が最新の公開情報およびインタビューに基づくインプットを反映するようにしている。
Mordor Intelligenceの北米ガスタービンMRO市場規模と他の公表推計値との比較
北米のガスタービンMROに関する公表市場数値は、同じ対象を扱っているように見えても大きく乖離することがある。その差異は通常、各調査におけるサービス範囲の扱い、最終用途の境界(電力のみか電力と産業用の両方か)、および価格設定とオーバーホール時期の予測への反映方法に起因する。
一部の外部推計は産業用と電力セクターのタービンサービス支出を合算しており、隣接するプラント業務を取り込む可能性のある広範なコンポーネントリストも使用している。Mordor Intelligenceでは、北米のガスタービンMROサービスの集計をタービンのメンテナンス、修理、およびオーバーホール活動に直接関連するものに限定し、価格設定を一律の固定エスカレーションではなく停止主導の需要シグナルに連動させている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.80 ビリオン 米ドル(2026年) | |
| 地域系コンサルタントA | 6.10 ビリオン 米ドル(2023年) | 電力と産業の最終ユーザーを合算した広範な市場境界を使用しているとみられ、合計値が高くなる可能性があり、フリートミックスが変化した際の年度間比較が困難になる。 |
| 業界団体B | 5.35 ビリオン 米ドル(2026年) | 稼働時間、起動回数、およびオーバーホール延期を十分に調整せずにタービン1基あたりの標準的なサービス支出係数を適用することが多く、稼働率が低い時期に支出を過大評価する可能性がある。 |
3つの数値の乖離は主に対象範囲と、サービス活動を金額に換算する方法によって説明される。モデルをフリートの運用指標および停止連動型のサービスイベントに紐付けることで、最終的な数値は、新たな運用・価格シグナルが出現した際に再確認可能な反復可能なステップに追跡できる状態を維持している。


レポートで回答される主要な質問
電力産業における北米ガスタービンMRO市場の現在の規模はどのくらいですか?
電力産業における北米ガスタービンMRO市場は、予測期間(2026年~2031年)中に3.04%超のCAGRを記録する見込みです。
電力産業における北米ガスタービンMRO市場の主要プレーヤーは誰ですか?
General Electric Company、Flour Corporation、Mitsubishi Heavy Industries Ltd、Rolls-Royce Holding PLC、Siemens AGが電力産業における北米ガスタービンMRO市場で事業を展開する主要企業です。
この電力産業における北米ガスタービンMRO市場レポートはどの年をカバーしていますか?
本レポートは、電力産業における北米ガスタービンMRO市場の過去の市場規模として2021年、2022年、2023年、2024年、2025年をカバーしています。また、本レポートは電力産業における北米ガスタービンMRO市場規模の予測として2026年、2027年、2028年、2029年、2030年、2031年をカバーしています。
最終更新日:



