
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Tasa de crecimiento | 3.04 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MRO de Turbinas de Gas en América del Norte por Mordor Intelligence
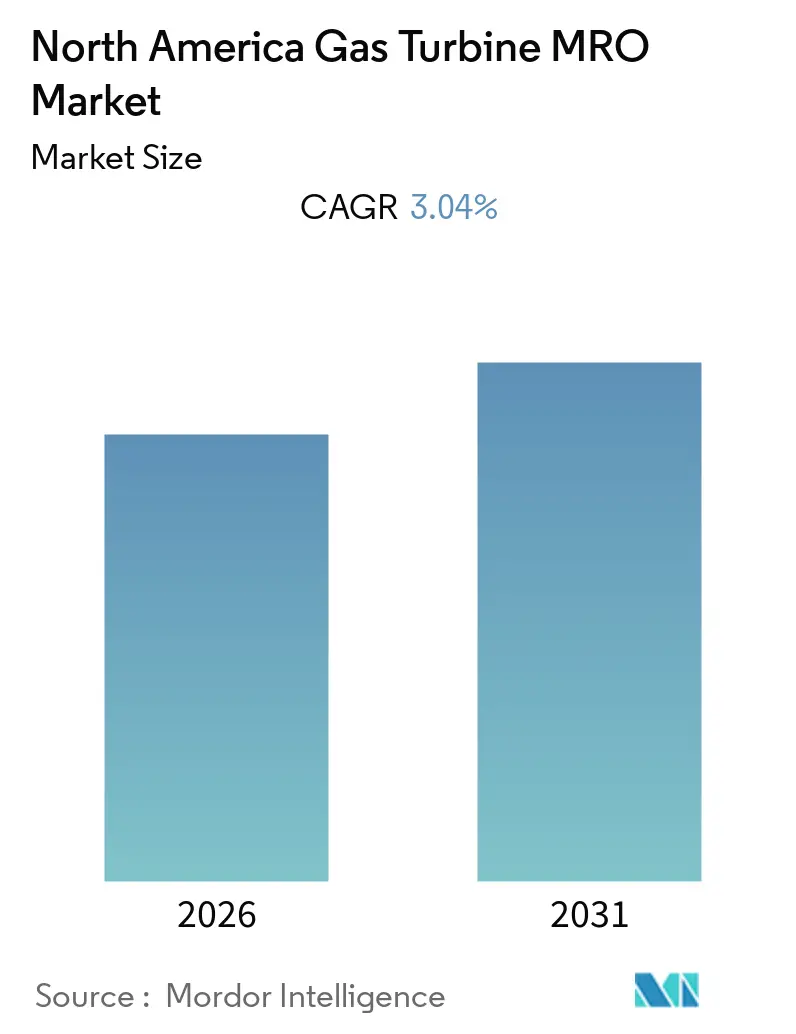
Se espera que el tamaño del Mercado de MRO de Turbinas de Gas en América del Norte registre una CAGR superior al 3,04% durante el período de pronóstico.
- Se espera que el sector de mantenimiento domine el mercado durante el período de pronóstico, debido a diversos factores, como el crecimiento de la industria de la aviación en la región, el aumento en la generación de energía a partir de plantas de gas ante la creciente preocupación por las emisiones de gases de efecto invernadero, el mantenimiento de la eficiencia de las turbinas y las estrictas normas de emisiones para las plantas de energía.
- La creciente demanda de energía eléctrica para sostener el desarrollo global requiere inversiones cuantiosas y constantes en la generación de suministro eléctrico. Esto ha contribuido significativamente al crecimiento del mercado de MRO de turbinas de gas en los últimos años, y se espera que continúe haciéndolo durante el período de pronóstico.
- Se espera que Estados Unidos domine el mercado, debido a factores como el crecimiento económico, el crecimiento de la industria de la aviación, el aumento en el número de plantas de generación de energía a base de gas y el envejecimiento de las plantas de energía a base de gas.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
El Sector de Mantenimiento Dominará el Mercado
- El aumento en la producción de gas natural ha desplazado el enfoque global hacia el desarrollo de plantas de energía a gas. Los gases de efecto invernadero emitidos por las plantas de energía a gas son comparativamente menores que los emitidos por las plantas de energía a carbón. Además, la demanda de energía en horas pico está aumentando a nivel mundial, lo que puede satisfacerse de manera más eficaz mediante la generación de energía a base de gas.
- El aumento en el número de plantas de generación de energía a base de gas impulsa el crecimiento del mercado de MRO de turbinas de gas en el sector eléctrico. Si bien una turbina de gas puede necesitar una reparación o sustitución del motor en 4 a 5 años, el mantenimiento comienza poco después de la instalación.
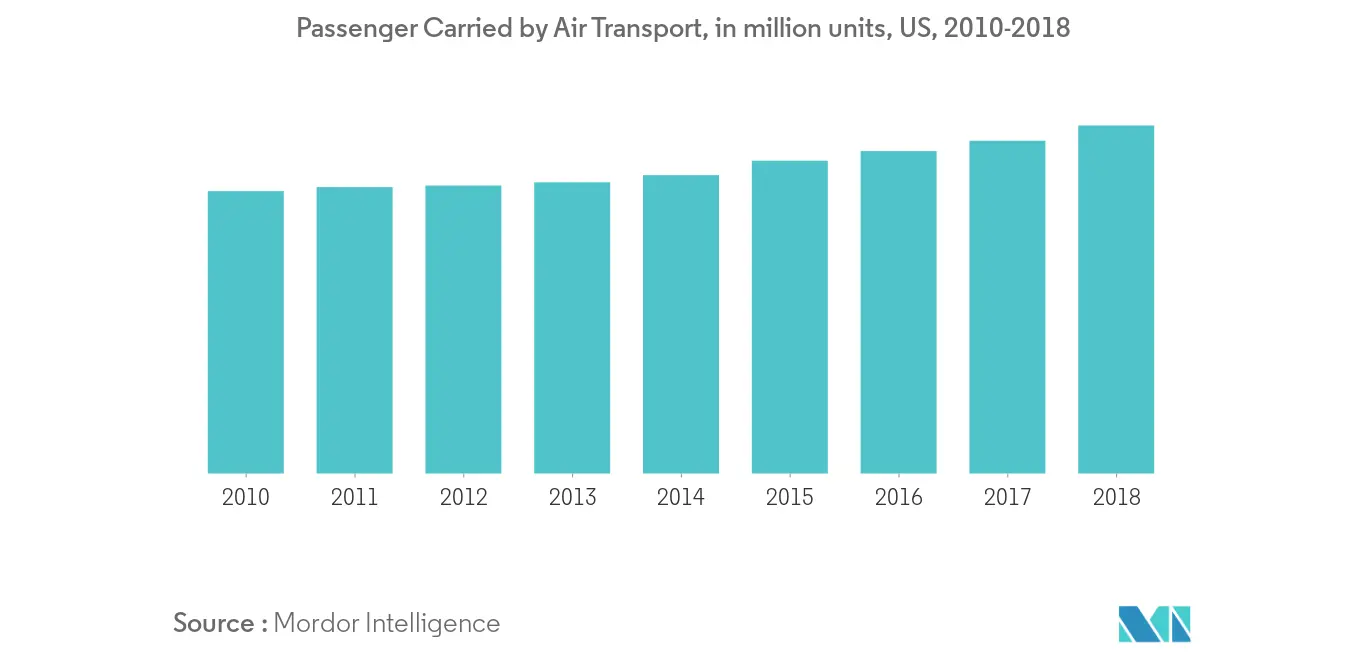
- América del Norte concentra más del 35% de los kilómetros-pasajero de ingresos globales en aviones, con un crecimiento significativo en los últimos años, y Estados Unidos lidera la región con una gran participación. Este crecimiento en la industria de la aviación va de la mano con la industria de MRO de turbinas de gas.
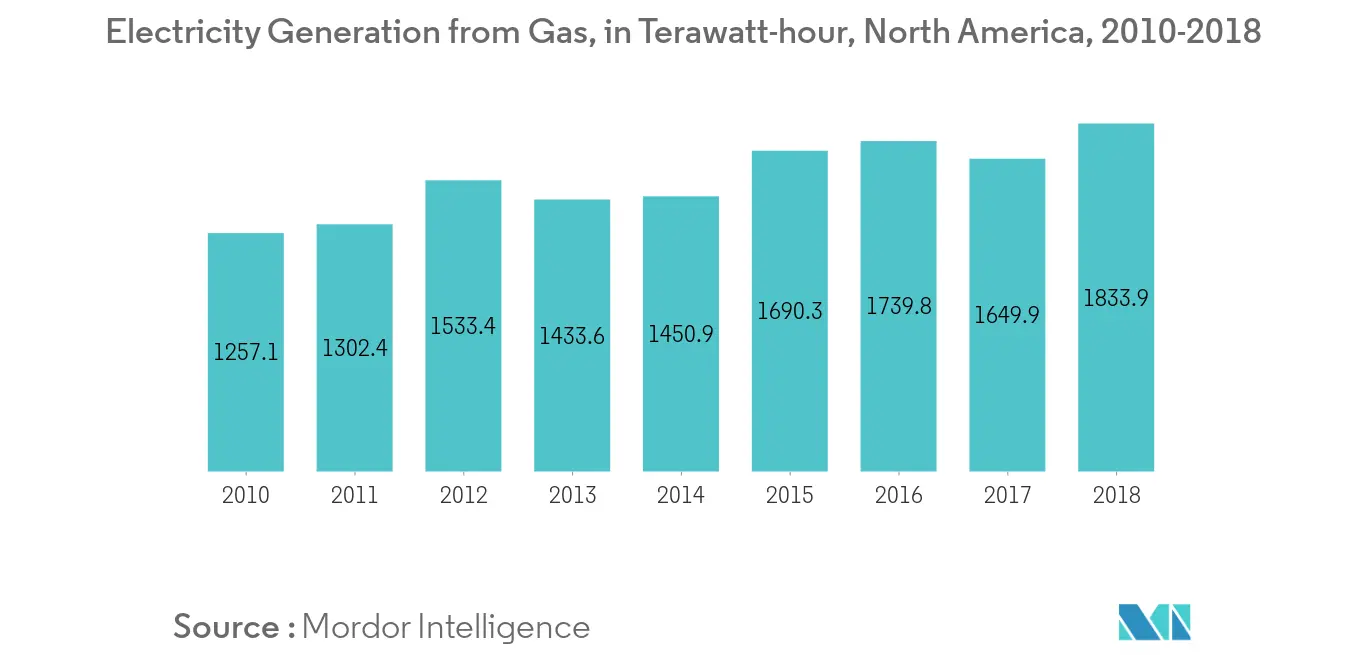
- Además, se espera que la demanda de electricidad aumente en el futuro, impulsada por la electrificación del automóvil. Varios países han adoptado objetivos de eliminación progresiva de la venta de automóviles de pasajeros que funcionan con combustibles fósiles. La generación de electricidad a partir de gas en la región creció de 1.122,5 TWh en 2008 a 1.833,9 TWh en 2018, registrando un crecimiento de más del 63%.
- Por lo tanto, se espera que factores como el mayor acceso a la electricidad, el aumento en el número de vehículos eléctricos y la creciente preocupación por las emisiones de gases de efecto invernadero de las plantas de energía a carbón contribuyan a impulsar el mercado de turbinas de gas en el sector eléctrico, lo que a su vez impulsará el mercado de mantenimiento de turbinas de gas en América del Norte.

Estados Unidos Dominará el Mercado
- Se espera que Estados Unidos mantenga su dominio en la región durante el período de pronóstico, debido al aumento en la demanda de energía y el uso de gas natural en la región. Se ha producido un aumento significativo en el uso de gas para la generación de energía en la región, con el objetivo de reducir las emisiones de gases de efecto invernadero.
- Con las crecientes preocupaciones por la contaminación derivadas de la industrialización en el país, el cambio hacia la generación de energía limpia a partir de turbinas de gas ha cobrado un impulso considerable. La generación de electricidad a partir de gas en Estados Unidos creció de 949,4 TWh en 2008 a 1.578,5 TWh en 2018, registrando un crecimiento de más del 66% en tan solo una década.
- La industria de la aviación del país también está en auge, con 1.717,1 mil millones de kilómetros-pasajero de ingresos volados en los sectores doméstico e internacional en 2008, y con un crecimiento de más del 41% alcanzando 2.428 mil millones de kilómetros-pasajero de ingresos volados en los sectores doméstico e internacional en 2018. Esto ha creado un enorme mercado de MRO de turbinas de gas en el país, ya que casi todos los aviones modernos utilizan turbinas de gas como fuerza motriz para la propulsión a reacción.
- Por lo tanto, se espera que los factores mencionados anteriormente impulsen el mercado durante el período de pronóstico, de manera similar a la tendencia observada en los últimos años.
Análisis de la cadena de valor
La cadena de valor en el mantenimiento, reparación y revisión de turbinas de gas en América del Norte comienza con la base instalada de turbinas aeroderivadas y de servicio pesado en generación de energía, petróleo y gas, y usuarios industriales. La planificación de mantenimiento y el diagnóstico (incluido el monitoreo remoto y el mantenimiento basado en condición) determinan luego el alcance de las paradas. Los OEM como GE Vernova y Mitsubishi Power anclan el ecosistema de servicios aguas arriba mediante piezas OEM, ingeniería y acuerdos de servicio a largo plazo. Los proveedores de servicio independientes (ISP) complementan o sustituyen las vías OEM con piezas no OEM y ofertas flexibles de reparación y revisión, según la combinación de flota y la estrategia de adquisición del operador.
La ejecución normalmente abarca servicios de campo y soporte de paradas, talleres de reparación de componentes y revisiones completas. El trabajo habilitante incluye ingeniería inversa, recubrimientos, mecanizado, tratamiento térmico e inspección y ensayos no destructivos. La capacidad regional se apoya en depósitos especializados e instalaciones de componentes, incluyendo TransCanada Turbines (Airdrie, Alberta) para trabajo aeroderivado autorizado en modelos específicos de GE y Siemens, y Hanwha Power Systems Americas (PSM), con presencia de fabricación y reparación de componentes en Jupiter, Florida, para armazones de servicio pesado en las principales plataformas OEM. La actividad aguas abajo incluye la logística para el intercambio de piezas y módulos, la puesta en marcha nuevamente en servicio y la validación del rendimiento, donde los plazos de entrega para piezas críticas, en particular las relacionadas con la vía de gas caliente y el rotor, pueden restringir los calendarios de paradas cuando aumenta la tensión en la cadena de suministro.
Panorama Competitivo
Concentración del Mercado
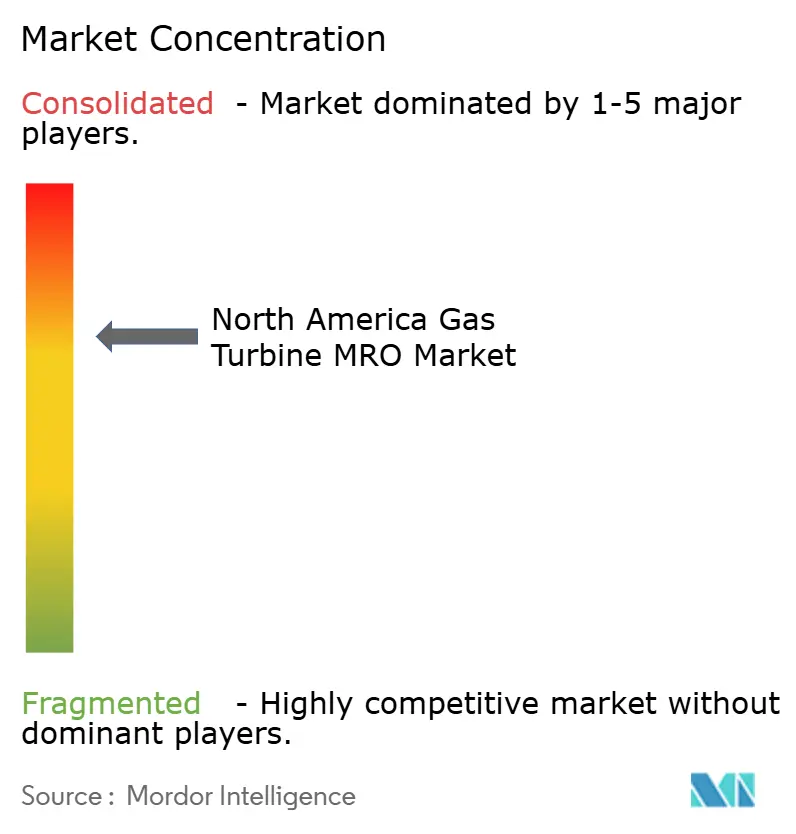
El mercado de MRO de turbinas de gas en América del Norte está parcialmente consolidado, con los principales actores que concentran una gran participación del mercado. Algunas de las principales empresas son General Electric, Siemens AG, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC y John Wood Group PLC, entre otras.
Líderes de la Industria de MRO de Turbinas de Gas en América del Norte
-
General Electric Company
-
Flour Corporation
-
Mitsubishi Heavy Industries Ltd
-
Rolls-Royce Holding PLC
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO de Turbinas de Gas en América del Norte Empresas cubiertas en este informe
- General Electric Company
- Mitsubishi Heavy Industries Ltd
- Bechtel Corporation
- Flour Corporation
- John Wood Group PLC
- Siemens AG
- Sulzer AG
- Babcock & Wilcox Enterprises Inc.
- Weg SA
- MTU Aero Engines AG
- United Technologies Corporation
- MAN SE
- Rolls-Royce Holding PLC
- Honeywell International Inc.
Lea el análisis de las empresas de MRO de turbinas de gas en América del Norte
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la capacidad de servicio de turbinas de gas industriales localizada y de recambio más rápido, concentrada en torno a corredores operativos de alta densidad, en particular la costa del Golfo de EE. UU., donde los operadores priorizan la respuesta rápida en campo y el intercambio de módulos o paquetes para reducir la duración de las paradas. La apertura en abril de 2026 por parte de MTU Power de un centro de servicio de Nivel 2 en Houston para turbinas de gas industriales LM2500 y LM6000 muestra cómo fluye la inversión hacia modelos de soporte cercanos al activo. Esto también abre espacio para proveedores que combinan el servicio de campo con redes de reparación de componentes y logística receptiva.
Una segunda oportunidad surge del desplazamiento del énfasis desde la dependencia de nuevas construcciones hacia paquetes de servicio orientados a la extensión de vida útil y las mejoras. Esto está influido por los largos plazos de entrega de las nuevas turbinas grandes y por las restricciones de la red que aumentan el valor de la capacidad y flexibilidad incrementales de los activos existentes. La cobertura de POWER Magazine y Power Engineering señala una atención creciente a los límites de vida del rotor en las flotas 7FA y 7EA ampliamente desplegadas, y a la tracción comercial de ofertas alternativas de extensión de vida del rotor, incluidos los programas MD&A posicionados fuera de los canales tradicionales de OEM. Del lado de los OEM, las vías de mejora como el paquete 7Extend de GE Vernova, junto con soluciones independientes de retroadaptación que cubren tecnologías de combustión y de mejora de admisión o capacidad, refuerzan la diferenciación de los proveedores de MRO mediante la profundidad de ingeniería, el acceso a piezas y la capacidad de integrar controles, hardware de combustión y ejecución de paradas en un único resultado de rendimiento y fiabilidad.
Desarrollos recientes de la industria en Mercado de MRO de Turbinas de Gas en América del Norte
- Abril de 2026: MTU Power abrió un centro de servicio de Nivel 2 para turbinas de gas industriales en Houston, Texas, ampliando la capacidad de servicio de campo, reparación de componentes e intercambios de paquetes para unidades de la serie LM como el LM2500 y el LM6000. La expansión en la costa del Golfo fortalece la presencia de servicio regional de MTU Power y respalda tiempos de respuesta más rápidos en medio de una densa infraestructura energética regional.
- Julio de 2025: Siemens Energy firmó un acuerdo con Delfin Midstream para reservar capacidad de fabricación para cuatro paquetes de accionamiento mecánico de turbina de gas SGT-750. Al asegurar espacios para turbinas de accionamiento industrial vinculadas a los calendarios de infraestructura de GNL, el acuerdo influye en la planificación de servicios aguas abajo y en las estrategias de repuestos para las flotas de la región.
- Julio de 2024: GE Aerospace anunció una inversión de 1.000 millones de USD para ampliar y modernizar instalaciones de MRO en todo el mundo. El programa de capital respalda una mayor capacidad de reparación y modernización en toda la red de servicios de GE, con implicaciones para los tiempos de respuesta y la disponibilidad de espacios de revisión para activos de aviación propulsados por turbinas que contribuyen a la demanda de MRO de turbinas de gas en América del Norte.
Mercado de MRO de Turbinas de Gas en América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos del mantenimiento, reparación y revisión general de turbinas de gas que operan en América del Norte, abarcando inspecciones de rutina, trabajos de reparación correctiva y revisiones generales planificadas realizadas por proveedores de servicios y redes vinculadas a fabricantes de equipos originales.
Exclusiones del alcance: Se excluyen las ventas de nuevos equipos de turbinas de gas, los trabajos de ingeniería, adquisición y construcción de plantas, y los servicios de balance de planta no relacionados con turbinas que no estén directamente vinculados a la mano de obra, las piezas o los contratos de servicios externalizados de MRO de turbinas.
Descripción General de la Segmentación
- Tipo de Servicio
- Mantenimiento
- Reparación
- Revisión General
- Geografía
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos construyendo una base de hechos sobre la flota de turbinas de gas instaladas, los intervalos de servicio típicos y el comportamiento de las paradas, ya que estos son los impulsores prácticos de la demanda de MRO. Fuentes públicas como la Administración de Información Energética de Estados Unidos, los documentos de cumplimiento de emisiones de la Agencia de Protección Ambiental de Estados Unidos, los conjuntos de datos energéticos de Statistics Canada y las referencias técnicas de ISO o ASME nos ayudaron a anclar el contexto operativo y las normas de mantenimiento.
Para traducir la actividad en dólares, se obtuvieron señales públicas adicionales de fuentes como las estadísticas comerciales de la Comisión de Comercio Internacional de Estados Unidos (para los flujos de piezas relevantes), revistas de ingeniería revisadas por pares (para supuestos de degradación y vida útil de la sección caliente) y presentaciones e informes para inversores de proveedores de servicios. Se utilizaron selectivamente una suscripción de pago para los estados financieros de las empresas y otra para el seguimiento de patentes y tecnología, con el fin de verificar la coherencia de las divisiones de ingresos y la dirección de los cambios en la combinación de servicios. Estas fuentes documentales son meramente ilustrativas, y también se revisaron muchos otros documentos públicos para recopilar, validar y aclarar los datos de entrada.
Entrevistas y Encuestas Primarias
Para cerrar las brechas que la investigación documental no puede responder con claridad, entrevistamos y encuestamos a una combinación de proveedores de servicios de turbinas, proveedores de piezas, operadores de plantas y especialistas independientes en mantenimiento en Estados Unidos, Canadá y México. Las discusiones se centraron en el comportamiento de los precios de los servicios, el alcance típico por parada, los patrones de contratación (contratos de servicio a largo plazo frente a transaccionales) y la frecuencia con que las revisiones generales se difieren o adelantan en función de las necesidades de despacho y el cumplimiento de las emisiones.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos: 14% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento y Pronóstico del Mercado
Para el dimensionamiento, utilizamos una reconstrucción de la demanda de arriba hacia abajo que parte de la flota operativa de América del Norte y sus horas de funcionamiento, y luego convierte esa actividad en eventos de mantenimiento esperados basándose en los intervalos de servicio y los ciclos de parada. Una vez construido el conjunto de eventos, se valoró utilizando una visión combinada de las horas de mano de obra, la intensidad de sustitución de piezas y la cobertura de contratos, y luego se ajustó por las diferencias operativas a nivel de cada país.
Para mantener los totales dentro de parámetros realistas, el modelo se corroboró con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores y la verificación del gasto implícito por turbina frente a los comentarios de las entrevistas. Los datos de entrada tratados como impulsores clave incluyeron la base instalada por clase de turbina, las horas de funcionamiento anuales promedio y los arranques, los intervalos de revisión de la sección caliente y de revisión general mayor, la combinación de visitas al taller frente a reparaciones en campo, y el movimiento promedio de precios de piezas críticas y mano de obra. El pronóstico se apoyó en el análisis de escenarios, dado que los patrones de despacho y los diferimientos de paradas pueden cambiar rápidamente, y los supuestos se sometieron a pruebas de estrés con las opiniones de expertos sobre la utilización de la generación a gas, el calendario de retiros y las necesidades de mantenimiento relacionadas con las emisiones. Donde las señales de abajo hacia arriba eran incompletas, las brechas se gestionaron mediante interpolación conservadora utilizando las participaciones de la flota y los ratios de combinación de servicios confirmados en las entrevistas.
Ciclo de Validación y Actualización de Datos
Antes de finalizar los resultados, los resultados del modelo se verificaron con señales independientes como las tendencias de generación a gas, los ciclos de parada reportados y el movimiento comercial de piezas, y luego se revisaron los valores atípicos línea por línea. Cualquier variación significativa respecto a los rangos de las entrevistas desencadenó una nueva verificación de los supuestos de horas de funcionamiento, los datos de entrada de los intervalos de servicio y los pasos de fijación de precios, seguida de un segundo análisis para confirmar que la geografía y las categorías de servicio no estaban siendo contabilizadas dos veces.
Tras la revisión interna y la aprobación, el informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como grandes incorporaciones a la flota, retiros o cambios de mantenimiento impulsados por regulaciones. Justo antes de la entrega, realizamos una actualización reciente para que los datos del mercado reflejen los últimos datos públicos disponibles y los respaldados por entrevistas.
Tamaño del Mercado de MRO de Turbinas de Gas en América del Norte de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para el MRO de turbinas de gas en América del Norte pueden parecer muy dispares, incluso cuando parecen cubrir lo mismo. Las diferencias suelen provenir de cómo cada estudio trata el alcance del servicio, el límite del uso final (solo energía frente a energía más industrial) y la forma en que los precios y el calendario de las revisiones generales se proyectan en el pronóstico.
Algunas estimaciones externas agrupan el gasto en servicios de turbinas industriales y del sector eléctrico, y también utilizan listas de componentes más amplias que pueden incluir trabajos adyacentes de la planta. En Mordor Intelligence, limitamos el recuento a los servicios de MRO de turbinas de gas en América del Norte que están directamente vinculados a la actividad de mantenimiento, reparación y revisión general de turbinas, y mantenemos los precios vinculados a las señales de demanda impulsadas por paradas en lugar de aplicar una única escalada plana.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,80 mil millones de USD (2026) | |
| Consultora Regional A | 6,10 mil millones de USD (2023) | Utiliza un límite de mercado más amplio que parece incluir usuarios finales del sector eléctrico e industrial conjuntamente, lo que puede elevar el total y dificulta la comparabilidad interanual cuando cambia la combinación de la flota. |
| Asociación Industrial B | 5,35 mil millones de USD (2026) | A menudo aplica factores estándar de gasto en servicios por turbina sin ajustar completamente por horas de funcionamiento, arranques y diferimientos de revisiones generales, lo que puede sobreestimar el gasto en períodos de menor utilización. |
La diferencia entre los tres valores se explica principalmente por el alcance y por la forma en que la actividad de servicio se convierte en dólares. Al mantener el modelo vinculado a los indicadores de operación de la flota y a los eventos de servicio relacionados con paradas, el número final permanece rastreable a pasos repetibles que pueden verificarse nuevamente a medida que aparecen nuevas señales operativas y de precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética?
Se proyecta que el Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética registre una CAGR superior al 3,04% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética?
General Electric Company, Flour Corporation, Mitsubishi Heavy Industries Ltd, Rolls-Royce Holding PLC y Siemens AG son las principales empresas que operan en el Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética.
¿Qué años cubre este Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética?
El informe cubre el tamaño histórico del mercado del Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética para los años: 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de MRO de Turbinas de Gas en América del Norte en la Industria Energética para los años: 2026, 2027, 2028, 2029, 2030 y 2031.