
Taille et part du marché des TIC au Nigéria
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 32.83 Milliards de dollars |
| Taille du Marché (2026) | 38.76 Milliards de dollars |
| Taille du Marché (2031) | 88.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.07 % |
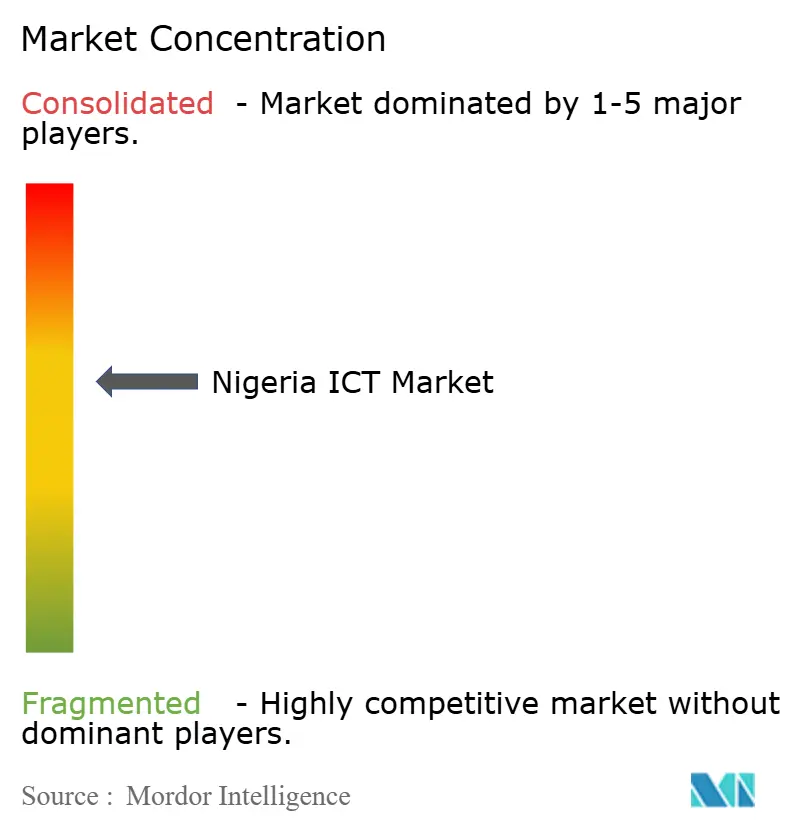
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC au Nigéria par Mordor Intelligence
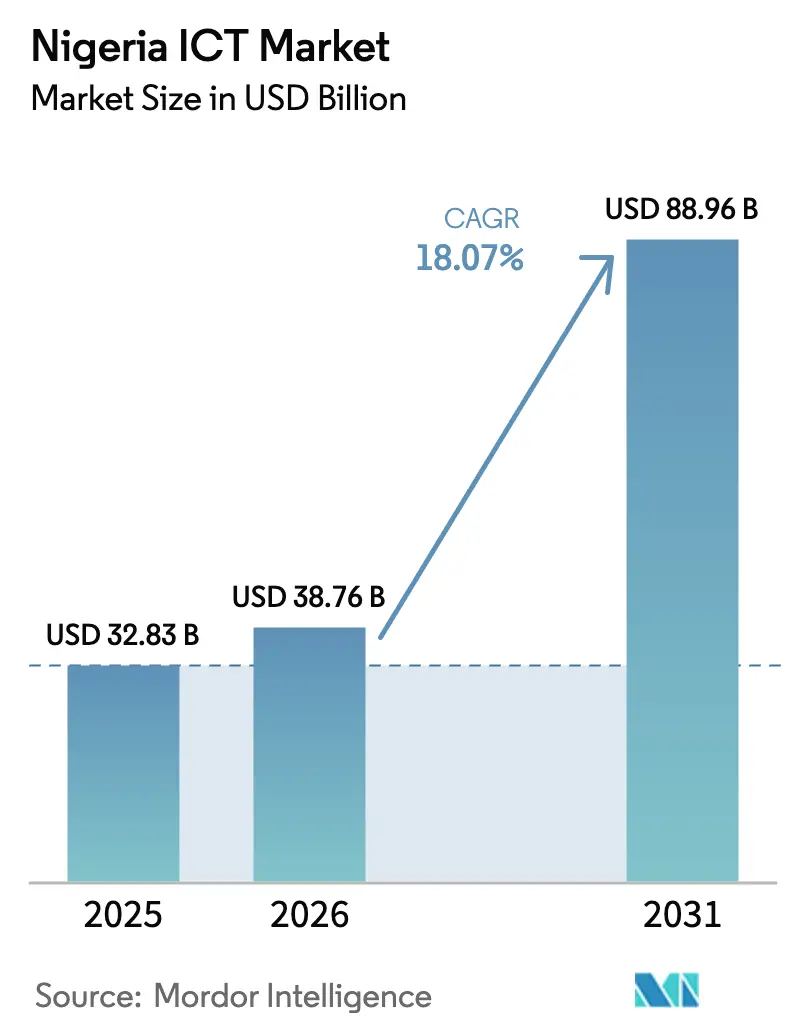
La taille du marché des TIC au Nigéria devrait croître de 32,83 milliards USD en 2025 à 38,76 milliards USD en 2026 et devrait atteindre 88,96 milliards USD d'ici 2031, à un TCAC de 18,07 % sur la période 2026-2031. La numérisation rapide des entreprises, le déploiement accéléré de la 5G et les mandats gouvernementaux axés sur le cloud constituent l'épine dorsale de cette expansion. La construction de centres de données de niveau III et de niveau IV au-delà de Lagos, associée à plusieurs atterrissages de câbles sous-marins, élargit la connectivité à l'échelle nationale. La dépréciation de la monnaie incite les entreprises à se tourner vers des alternatives cloud facturées localement, tout en faisant simultanément monter les coûts du matériel importé. Les stratégies concurrentielles reposent désormais sur des modèles de déploiement hybrides, des exigences de contenu indigène et des investissements dans des infrastructures résilientes en matière d'énergie. Les services de sécurité gérés sont prêts à connaître une forte adoption à mesure que le déficit de talents en cybersécurité se creuse, même si le marché des TIC au Nigéria attire des entrées record dans les centres de données de la part des opérateurs de télécommunications et des hyperscalers.
Principaux points à retenir du rapport
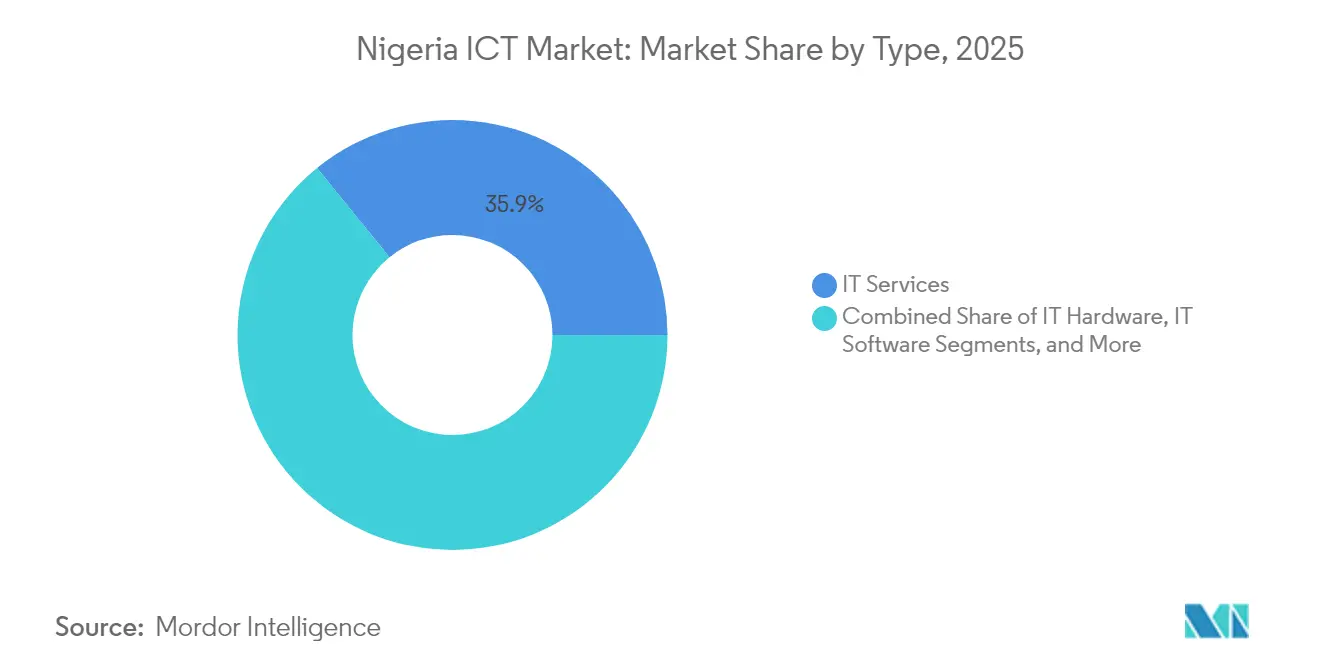
- Par type, les services informatiques ont dominé avec une part de revenus de 35,85 % en 2025 ; les services cloud devraient se développer à un TCAC de 19,78 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 58,10 % de la part du marché des TIC au Nigéria en 2025, tandis que les PME enregistrent le TCAC projeté le plus élevé à 15,90 % jusqu'en 2031.
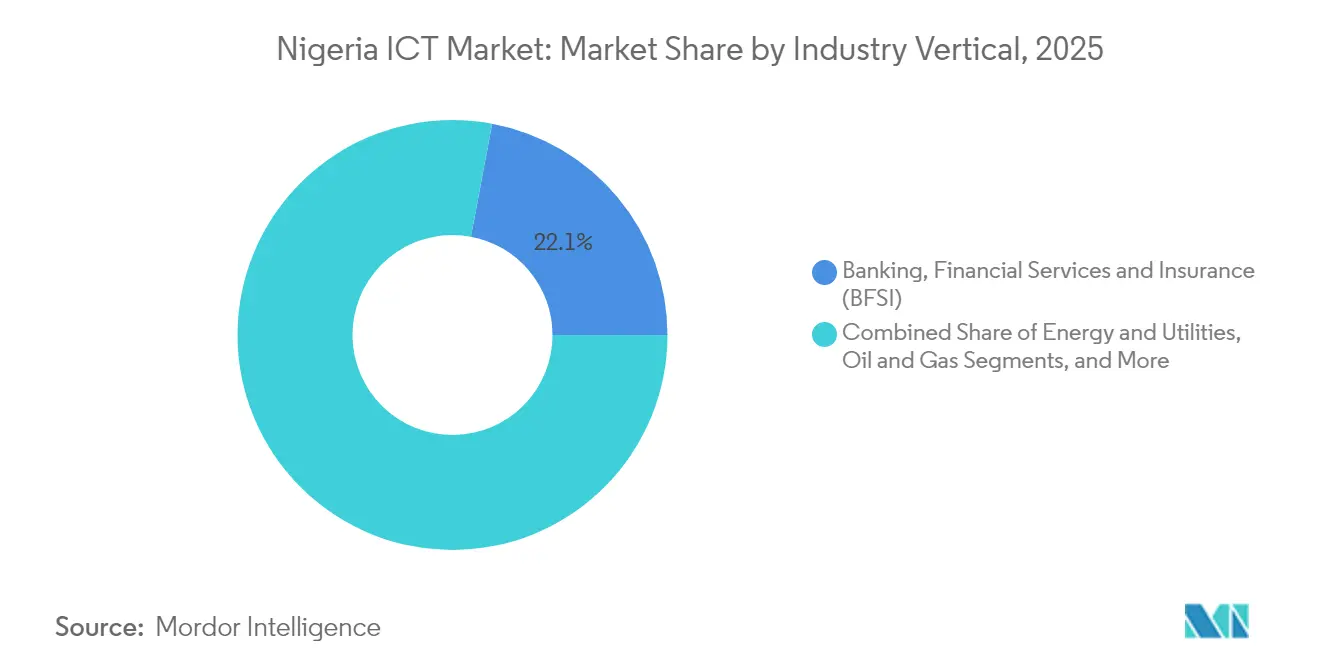
- Par secteur d'activité, le BFSI a capturé 22,05 % de la taille du marché des TIC au Nigéria en 2025 et le secteur du jeu vidéo et de l'esport progresse à un TCAC de 21,45 % jusqu'en 2031.
- Par modèle de déploiement, les solutions sur site ont dominé avec une part de revenus de 42,30 % en 2025 ; les solutions exclusivement en cloud devraient se développer à un TCAC de 20,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC au Nigéria
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de numérisation à l'échelle de l'entreprise | +4.2% | Lagos, Abuja, Port Harcourt | Moyen terme (2 à 4 ans) |
| Déploiement national de la 5G | +3.8% | Pôles commerciaux urbains | Long terme (≥ 4 ans) |
| Politique d'adoption prioritaire du cloud et de l'e-gouvernement | +3.1% | Agences fédérales et étatiques | Moyen terme (2 à 4 ans) |
| Économie sans espèces portée par la fintech | +2.9% | À l'échelle nationale, réseaux d'agents ruraux | Court terme (≤ 2 ans) |
| Expansion des centres de données de niveau III/IV | +2.4% | Abuja, Port Harcourt, Kano, Ibadan | Long terme (≥ 4 ans) |
| Atterrissages de câbles sous-marins | +1.8% | États côtiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de numérisation à l'échelle de l'entreprise
Les grandes entreprises donnent la priorité aux charges de travail natives du cloud et à l'analytique basée sur l'IA pour rester compétitives. Le bond du bénéfice avant impôts de Zenith Bank souligne les retours mesurables des investissements dans la banque numérique, tandis que le programme fédéral « 3 millions de talents technologiques » cible le déficit de compétences qui freine l'adoption. L'industrie manufacturière adopte les plateformes Industrie 4.0 pour réduire les temps d'arrêt et diminuer les coûts énergétiques, et l'engagement de 820 millions EUR de l'UE soutient la dynamique de modernisation multisectorielle [1]Département du Commerce des États-Unis, "Nigéria – Économie numérique," trade.gov.
Déploiement national de la 5G et enchères de spectre
Le nombre d'abonnés a dépassé 4 millions dans les deux ans suivant le lancement, MTN couvrant 35,70 % de la population — devançant ses homologues régionaux[2]Commission nigériane des communications, "Communiqué de presse : l'UIT classe le Nigéria parmi les premiers en matière de préparation à la transformation numérique," ncc.gov.ng. Le récent achat de spectre d'Airtel valide les perspectives de monétisation à long terme, et l'exploration précoce de la 6G par le régulateur témoigne d'une politique de spectre tournée vers l'avenir. Bien que le Nigéria se classe au 105e rang de l'indice mondial 5G/4G, le cadre d'autorisation offre désormais aux opérateurs des lignes directrices plus claires pour la densification des petites cellules.
Mandats gouvernementaux d'adoption prioritaire du cloud et d'e-gouvernement
La Politique et stratégie nationale d'économie numérique attribue aux TIC un rôle central dans la croissance du PIB, et la Pile de données nigériane — attendue dans les prochains mois — rationalisera la consolidation des données du secteur public. Les agences étatiques doivent se conformer à 40 % d'approvisionnement en contenu local, renforçant ainsi les fournisseurs nationaux. La Loi nigériane sur la protection des données ancre la confiance en prescrivant des pénalités allant jusqu'à 2 % du chiffre d'affaires brut annuel en cas de violation, faisant de la conformité un poste budgétaire non négociable.
Explosion de la fintech et des transactions sans espèces
Les paiements numériques représentent la majeure partie de la nouvelle valeur des transactions, aidés par le stablecoin cNGN et le déploiement NFC de l'eNaira. La valeur des paiements instantanés a atteint 387 billions NGN en 2023, et les investisseurs internationaux continuent de canaliser des capitaux vers les passerelles de paiement. Les PME exploitent ces rails pour élargir leurs marchés adressables, renforçant un cercle vertueux d'innovation et d'utilisation de la fintech.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Manque de fiabilité du réseau électrique | -3.7% | À l'échelle nationale ; particulièrement aigu pour les centres de données | Long terme (≥ 4 ans) |
| Pénuries de devises étrangères | -2.9% | Tous les secteurs dépendants des importations | Moyen terme (2 à 4 ans) |
| Émigration des talents en cybersécurité | -2.1% | Pôles technologiques de Lagos et d'Abuja | Moyen terme (2 à 4 ans) |
| Inflation post-subvention | -1.8% | Segment des consommateurs à faibles revenus | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Manque chronique de fiabilité du réseau électrique faisant monter les coûts d'exploitation
Seulement 60 % des Nigérians ont accès au réseau, obligeant les opérateurs TIC à budgétiser de manière agressive le diesel ou l'énergie hybride. Les acteurs des centres de données doivent construire une redondance N+1, ce qui augmente le coût total de possession et allonge les périodes de remboursement. La Loi sur l'électricité de 2023 décentralise la réglementation, permettant aux États comme Lagos de courtiser des producteurs d'énergie indépendants. Des initiatives parallèles de mini-réseaux financées par un prêt de 750 millions USD de la Banque mondiale visent à réduire le fossé d'accès [3]IEEE Spectrum, "Les Nigérians cherchent à s'affranchir d'un réseau national défaillant," spectrum.ieee.org.
Pénuries prolongées de devises étrangères affectant les importations de matériel
Le naira a chuté de 70 % face au dollar américain depuis mi-2023, faisant monter les coûts d'approvisionnement en matériel et comprimant les budgets d'investissement. La volatilité des importations a déjà contraint des centaines de fabricants à fermer, et les entrées de capex dans les télécommunications ont chuté de 70,5 % en 2023. Pour se couvrir, les entreprises se tournent vers des services cloud libellés en naira et prolongent les cycles de vie des actifs, mais des risques de qualité du réseau se matérialisent lorsque les mises à niveau sont reportées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services cloud bouleversent la hiérarchie informatique traditionnelle
Les services cloud sont appelés à ajouter la plus grande valeur absolue en dollars à la taille du marché des TIC au Nigéria, progressant à un TCAC de 19,78 % alors que les entreprises modernisent leurs patrimoines applicatifs existants. Les startups cloud locales affichent la conformité à la souveraineté des données et une latence inférieure à la seconde, concurrençant les hyperscalers mondiaux sur les prix. Les services informatiques restent indispensables pour l'intégration des systèmes, bien qu'une liquidité en devises plus tendue incite les fournisseurs de services gérés à s'approvisionner localement en matériel reconditionné. Les services de communication bénéficient du câble 2Africa, qui réduit les coûts de bande passante internationale et soutient la croissance des applications dites par-dessus le réseau.
Le marché des TIC au Nigéria continue de voir des offres groupées qui fusionnent la colocation, la connectivité et le cloud sous un seul accord de niveau de service. Les hyperscalers tels que Huawei et Microsoft ont investi dans des zones de disponibilité régionales pour garantir la résidence des données dans le pays, tandis que les opérateurs de télécommunications associent le calcul en périphérie à la 5G pour répondre aux usages sensibles à la latence. Le matériel informatique fait face à des difficultés d'importation, mais les radios 5G et la fibre optique restent des priorités d'approvisionnement. La règle des 40 % de contenu local de la NITDA (Agence nationale pour le développement des technologies de l'information) oriente les dépenses fédérales vers les éditeurs de logiciels indigènes, insufflant une nouvelle demande de talents en codage, test et DevOps.


Par taille d'entreprise : l'adoption numérique par les PME s'accélère
Les grandes entreprises constituent la majeure partie des dépenses de 2025 en raison des renouvellements obligatoires de la banque centrale, des ERP et de la cybersécurité, verrouillant 58,10 % de la part du marché des TIC au Nigéria. Pourtant, les PME sont le moteur de la croissance, progressant à un TCAC de 15,90 % à mesure que les places de marché cloud suppriment les barrières à l'entrée. Les appareils de point de vente mobile et les réseaux d'agents bancaires permettent aux petits détaillants d'accéder économiquement aux paiements numériques. Le centre EDGE de Cisco et des accélérateurs similaires démocratisent l'accès à la formation, aidant les PME à court-circuiter les contraintes des lignes fixes grâce à la téléphonie cloud et aux back-offices en mode SaaS.
La collaboration fintech est essentielle à l'inclusion des PME, avec l'inscription à une identité numérique unifiée catalysant une hausse de 25 % des nouvelles ouvertures de comptes. Les programmes de subventions ciblant les startups en blockchain et en IA améliorent le climat d'investissement, et les modèles de calcul à la consommation s'alignent bien sur les cycles de trésorerie. Les grandes entreprises, cependant, adoptent des architectures de confiance zéro et des sites de reprise après sinistre en mode multi-cloud, une tendance qui se répercute vers le bas lorsque les fournisseurs de services transforment ces fonctionnalités en produits pour le marché intermédiaire.
Par secteur d'activité : le jeu vidéo perturbe le leadership traditionnel du BFSI
Le BFSI continue de représenter la plus grande part de la taille du marché des TIC au Nigéria à mesure que les API d'open banking et les automatisations de KYC numériques prolifèrent. Le jeu vidéo et l'esport, bien que partant d'une base plus modeste, connaissent la croissance la plus rapide à un TCAC de 21,45 %, portés par la démographie des jeunes et la pénétration croissante des terminaux 4G/5G. Les éditeurs internationaux s'associent à des studios locaux pour adapter les contenus aux goûts régionaux, et les opérateurs de télécommunications associent des abonnements de jeu à des forfaits de données pour monétiser le trafic supplémentaire.
La clarté réglementaire de la Banque centrale et de la Commission des valeurs mobilières et des changes soutient les dépenses du BFSI en analytique du risque et en canaux numériques. Les soins de santé et les sciences de la vie déploient des plateformes de télémédecine pour atteindre les communautés mal desservies, tirant parti de l'amélioration du haut débit. L'énergie et les services publics numérisent les points de terminaison via des compteurs intelligents, tandis que les entreprises pétrolières et gazières automatisent la surveillance des pipelines à l'aide de flux de données de drones. Dans tous les secteurs, l'expérience client immersive est le nouveau champ de bataille, associant des chatbots basés sur l'IA, des médias enrichis et des flux de paiement fluides.
Par modèle de déploiement : les stratégies hybrides gagnent du terrain
Les déploiements sur site représentaient encore 42,30 % des dépenses de 2025, reflétant les exigences légales de souveraineté des données et les charges de travail à faible latence. Pourtant, les configurations exclusivement en cloud progressent à un TCAC de 20,35 % à mesure que la connectivité s'améliore et que le risque de change rend le capex moins attractif. Les architectures hybrides satisfont aux conditions réglementaires en hébergeant les ensembles de données sensibles dans des installations locales tout en externalisant les charges de travail non critiques vers le cloud public.
Le marché des TIC au Nigéria récompense les fournisseurs qui offrent une orchestration transparente, une facturation unifiée en naira et des rapports de conformité automatisés. Les opérateurs de centres de données complètent la colocation avec des nœuds cloud bare-metal, permettant aux entreprises de migrer de manière incrémentielle. La capacité des câbles sous-marins et 10 000 kilomètres de nouvelle fibre domestique réduisent la latence vers les principales régions cloud, supportant les applications SaaS sensibles à la latence telles que les communications unifiées et les micro-services fintech.
Analyse géographique
Lagos reste l'épicentre du marché des TIC au Nigéria, absorbant la majorité du capex des centres de données et hébergeant 30 % de l'activité du PIB national. La nouvelle Loi sur l'électricité de l'État oblige les générateurs à réserver 2 % de leurs dépenses d'exploitation à l'investissement communautaire, soutenant indirectement l'infrastructure TIC. L'atterrissage du câble 2Africa de MainOne à Qua Iboe ancre la région Sud-Sud en tant que corridor numérique alternatif, améliorant la redondance et les options de peering.
Abuja exploite son rôle de capitale administrative pour prendre la tête des achats axés sur le cloud et des projets pilotes de gestion des identités. Les centres de données fédéraux se colocalisent de plus en plus avec des fournisseurs commerciaux pour bénéficier d'économies d'échelle partagées en matière d'alimentation de secours et de refroidissement. Les marchés du Nord tels que Kano et Kaduna affichent une dynamique naissante autour des plateformes d'e-agriculture et de la numérisation ferroviaire, bien que des lacunes de couverture persistent.
Les disparités urbain-rural restent marquées : la pénétration du haut débit urbain approche 50 %, contre 15 % dans les zones rurales. L'internet par satellite est devenu une solution de remplacement crédible, avec Starlink devenant désormais le deuxième plus grand fournisseur de services Internet du Nigéria. Le Plan national pour le haut débit cible une pénétration nationale de 70 % d'ici 2025, et les constructions de fibres transfrontalières positionnent le Nigéria pour revendre de la capacité aux voisins enclavés — étendant l'influence régionale du marché des TIC au Nigéria.
Paysage réglementaire
L'environnement réglementaire des TIC au Nigéria est façonné par des régulateurs sectoriels et des institutions transversales de l'économie numérique, notamment la Nigerian Communications Commission (NCC), la National Information Technology Development Agency (NITDA), et le Federal Ministry of Communications, Innovation and Digital Economy. En février 2026, la NCC a publié un Code de bonnes pratiques Internet modifié, renforçant les attentes relatives à la conduite et à la gouvernance des services connectés à Internet. Dans le même temps, la NITDA continue d'émettre des garde-fous de conformité pour les marchés publics de technologies de l'information et leur exécution, via ses réglementations et ses orientations relatives aux autorisations destinées aux institutions publiques fédérales, renforçant les exigences d'hébergement local et de gouvernance normalisée.
La supervision s'est également orientée vers une réglementation plus formelle des plateformes et des technologies émergentes. Le Federal Ministry of Communications, Innovation and Digital Economy a ordonné une approche harmonisée de la régulation des plateformes Internet et des intermédiaires en ligne pendant l'élaboration d'un nouveau cadre politique, indiquant une position plus unifiée entre les agences. En juillet 2026, la NITDA a inauguré un groupe de travail technique sur le bac à sable (Sandbox Technical Working Group) afin de renforcer la coordination interagences pour la supervision de l'innovation numérique, en cohérence avec les préparatifs entourant les discussions sur le National Digital Economy and E-Governance Act/Bill, qui incluent des approches fondées sur les risques pour la conformité en matière d'IA et des mandats plus larges de numérisation des services publics.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC au Nigéria dépend fortement des intrants amont importés pour l'infrastructure de calcul et de réseau essentielle, notamment les serveurs, le stockage et les équipements réseau, provenant principalement de bases d'approvisionnement OEM mondiales (généralement libellées en USD et fournies depuis des marchés tels que la Chine, les États-Unis et l'Allemagne). Cette dépendance aux importations accroît l'exposition à la volatilité des changes et aux perturbations du transport maritime, affectant les cycles d'approvisionnement et encourageant l'allongement de la durée de vie, le reconditionnement et l'approvisionnement local lorsque cela est possible. Les marchés publics ajoutent un niveau de contrôle supplémentaire, les intégrateurs de systèmes présents localement et certifiés au niveau fédéral jouant un rôle clé dans la traduction des exigences politiques (contenu local, gouvernance des données et conformité) en solutions déployables pour les entreprises et le secteur public.
L'infrastructure intermédiaire et la connectivité s'appuient sur des points d'atterrissage côtiers et des dorsales métropolitaines, Lagos et Lekki jouant le rôle de nœuds critiques pour la connectivité sous-marine alimentant le transport de données national et l'interconnexion. En aval, les centres de données, les fournisseurs de services cloud et gérés, les opérateurs télécoms et les éditeurs de logiciels et de plateformes regroupent connectivité, calcul, cybersécurité et applications en offres pour entreprises. Les distributeurs, revendeurs et partenaires de services sur le terrain étendent ensuite la portée au-delà de Lagos vers d'autres pôles urbains. Des contraintes opérationnelles telles que la fiabilité de l'alimentation électrique et les limitations logistiques renforcent l'attention portée à l'ingénierie de résilience, à la planification des stocks et à l'optimisation de la chaîne d'approvisionnement, l'attention du secteur se portant également vers des cadres décisionnels plus structurés, fondés sur la simulation, pour la gestion de la chaîne d'approvisionnement des infrastructures informatiques.
Paysage concurrentiel
L'arène des TIC au Nigéria affiche une concentration modérée, les principaux opérateurs de télécommunications et les hyperscalers se partageant la domination de l'infrastructure tout en cédant des niches à des fournisseurs nationaux agiles. MTN a enregistré 651 millions USD de revenus au premier trimestre 2025 et est en tête du déploiement de la 5G, tandis qu'Airtel maintient la parité concurrentielle grâce à de nouvelles acquisitions de spectre. Les hyperscalers Microsoft et Google se concurrencent sur leurs références en matière de cloud souverain, signant des contrats de transformation d'entreprise pluriannuels.
Les fournisseurs cloud nationaux tels que Galaxy Backbone exploitent la facturation en naira et le support local pour sécuriser les charges de travail du secteur public. Les acteurs établis des centres de données Equinix et MainOne étendent leurs empreintes aux villes de niveau 2 pour capter la demande de calcul en périphérie. Le partage d'infrastructures via IHS Towers modère les besoins en capex, abaissant les barrières pour les entrants MVNO et les déploiements de réseaux privés.
La rareté des professionnels certifiés en cybersécurité — seulement 5 000 à l'échelle nationale — crée une opportunité de consolidation des MSSP. Les fournisseurs associent la détection des menaces pilotée par l'IA à des tableaux de bord de conformité, proposant des modèles d'abonnement attractifs pour les PME et les secteurs fortement réglementés. La volatilité des devises et le risque lié à l'énergie incitent à des décisions d'achat axées sur le coût total de possession, récompensant les fournisseurs capables de garantir le temps de disponibilité et de couvrir l'exposition aux changes.
Leaders du secteur des TIC au Nigéria
Microsoft Corporation
Oracle Corporation
Google
Cognizant
HCL Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation du secteur public et la modernisation impulsée par la conformité créent une opportunité importante pour les solutions de cloud, de cybersécurité, d'identité et d'interopérabilité. L'impulsion autour du National Digital Economy and E-Governance Act/Bill et la mise en œuvre du cadre national d'interopérabilité e-gouvernement (Ne-GIF), ainsi que les mandats privilégiant le cloud, élargissent la demande en matière d'achats d'hébergement sécurisé, d'intégration de données, de gestion d'API et de services gérés capables de satisfaire les exigences de gouvernance et de contenu local (y compris les conditions liées à la NITDA utilisées dans les programmes TIC fédéraux). Ce contexte politique accroît également la demande en matière d'automatisation de la conformité, d'auditabilité et d'outils de gouvernance des données dans les secteurs réglementés opérant à grande échelle.
Un deuxième espace d'opportunité réside dans les alternatives d'infrastructure livrées localement, qui réduisent l'exposition au risque de change et répondent aux besoins de souveraineté des données. Les bacs à sable réglementaires deviennent une voie d'accès au marché plus claire pour les nouveaux services numériques, suite à la création en juillet 2026 du Sandbox Technical Working Group de la NITDA, qui soutient des projets pilotes dans des secteurs tels que l'agriculture, la santé numérique, la mobilité et l'énergie propre. Parallèlement, la pression visant à réduire la dépendance aux importations intensifie l'attention portée aux pôles d'assemblage de matériel local à Lagos et Aba, créant un espace pour des initiatives d'écosystème combinant assemblage d'appareils, services de déploiement en entreprise et support local, en particulier lorsque les contraintes d'approvisionnement en matériel importé ou la tarification en USD perturbent les cycles de renouvellement.
Développements récents du secteur
- Juillet 2026 : le mandat exige que les banques, les fintechs et les entreprises de paiement migrent les données transactionnelles des serveurs cloud étrangers vers des centres de données nationaux avant le 1er janvier 2027. Cela stimule la demande d'hébergement local de données et les partenariats avec des fournisseurs nigérians de centres de données. Cela redéfinit également la stratégie cloud des services financiers.
- Juillet 2026 : lancement d'une infrastructure d'IA souveraine au Nigéria, avec le déploiement de deux nœuds cloud locaux à Lagos afin de fournir des services cloud sécurisés et une place de marché de GPU. Cela réduit la dépendance aux plateformes cloud étrangères. Cela catalyse également le développement de l'écosystème local de l'IA et le renforcement des capacités.
- Juillet 2026 : la Banque centrale du Nigéria (CBN) a exigé que les banques, les fintechs et les entreprises de paiement migrent les données transactionnelles des serveurs cloud étrangers vers des centres de données nationaux avant le 1er janvier 2027. Cela crée une demande supplémentaire d'hébergement local de données et des partenariats avec des fournisseurs nigérians de centres de données. Cela redéfinit la stratégie cloud des services financiers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché des TIC au Nigéria est défini comme la valeur du matériel, des logiciels, des services informatiques et des services de télécommunications TIC consommés au Nigéria par les entreprises et les utilisateurs du secteur public.
Exclusions du périmètre : nous excluons les revenus des contenus médias et de divertissement grand public, les marges de revente pure de dispositifs sans services à valeur ajoutée TIC, et les travaux d'alimentation électrique et de construction non liés aux TIC associés aux sites réseau.
Aperçu de la segmentation
- Par type
- Matériel informatique
- Matériel informatique et systèmes
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Services gérés
- Services de gestion des processus métier
- Services de conseil en affaires
- Services cloud
- Infrastructure informatique
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- Gouvernement et administration publique
- Banque, services financiers et assurance (BFSI)
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Fabrication et Industrie 4.0
- Soins de santé et sciences de la vie
- Pétrole et gaz (amont, milieu et aval de la chaîne)
- Jeu vidéo et esport
- Autres secteurs d'activité
- Par modèle de déploiement
- Sur site
- Exclusivement en cloud
- Hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des références officielles permettant d'ancrer les signaux d'offre et de demande au Nigéria, telles que les séries de production sectorielle du National Bureau of Statistics, les publications de la Nigerian Communications Commission sur les abonnements et le trafic, et les statistiques commerciales du Nigeria Customs Service. Nous examinons également les publications de la banque centrale sur le contexte des devises et de l'inflation, car les prix du matériel TIC importé et les contrats libellés en USD peuvent évoluer rapidement.
Pour convertir les signaux d'activité en valeur de marché, nous utilisons des sources publiques telles que les indicateurs de l'UIT et les séries de données de la Banque mondiale, ainsi que les orientations ou mises à jour publiées par des agences telles que la NITDA sur la politique numérique et la conformité. Ces sources sont complétées par des dépôts d'entreprises, des présentations aux investisseurs, une presse locale crédible et des abonnements payants sélectionnés pour l'analyse financière des entreprises et le filtrage des actualités, la recherche de brevets, ainsi que des vérifications au niveau des expéditions pour les importations et exportations lorsque les mouvements de matériel nécessitent une validation. Les sources listées ici sont illustratives, et nous avons également utilisé de nombreux autres documents et jeux de données publics pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Nous nous entretenons avec des fournisseurs TIC, des distributeurs, des opérateurs télécoms, des prestataires de services, des acheteurs de technologies d'entreprise, et des experts réglementaires ou sectoriels au Nigeria. Leurs contributions aident à clarifier la tarification locale, les évolutions de la demande, l'adoption des logiciels et services, les plans d'investissement, et les écarts dans les données publiées. Nous comparons ces réponses avec les résultats de la recherche documentaire nigériane et ajustons les hypothèses lorsque les preuves justifient un changement.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 20 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'une approche descendante où la valeur des TIC au niveau national du Nigéria est reconstituée à partir de l'activité des services télécoms, des schémas de dépenses informatiques des entreprises et des indicateurs d'adoption technologique, puis convertie en USD selon des hypothèses de calendrier cohérentes. Nous corroborons également les totaux avec des approximations ascendantes sélectives, telles que des vérifications échantillonnées auprès des fournisseurs et des canaux, ainsi que des calculs de type prix de vente moyen multiplié par volume pour les catégories visibles, afin que les ajustements globaux ne soient effectués que lorsque les éléments probants sont cohérents.
Les intrants sont choisis pour correspondre au comportement réel de ce marché, notamment les abonnements mobiles et haut débit, la croissance du trafic de données, le rythme de déploiement de la 4G et de la 5G, l'intensité de la migration vers le cloud en entreprise, les projets de numérisation du secteur public, et la trajectoire de la monnaie locale qui influe sur le matériel importé et les services libellés en USD. Lorsque la vision ascendante est incomplète, par exemple pour les petits revendeurs ou la prestation de services informelle, nous traitons les lacunes par des pools de demande basés sur le taux de pénétration et des ratios validés issus des entretiens, puis nous effectuons des tests de sensibilité.
Pour les prévisions, une analyse par scénarios est utilisée afin que la forte volatilité des changes, les évolutions tarifaires et les cycles d'investissement dans les réseaux et les centres de données puissent être reflétés sans imposer un récit linéaire unique. Les hypothèses de chaque scénario sont alignées sur ce que les répondants primaires attendent en matière de croissance des utilisateurs, de progression des prix et d'évolution du mix de services sur la période de prévision.
Validation des données et cycle de mise à jour
La validation s'effectue en triangulant le modèle avec des signaux indépendants, tels que les tendances de la production télécom, la croissance des abonnés et du trafic, et l'activité visible de numérisation des entreprises, afin que tout chiffre qui semble incohérent soit retravaillé. Nous effectuons des vérifications d'écarts entre les segments, examinons les conversions de devises et le calendrier des années, puis procédons à des révisions d'analystes en plusieurs étapes avant validation finale.
Si une hypothèse clé évolue de manière significative, par exemple des changements de politique affectant les tarifs, des investissements réseau importants ou des variations soudaines des changes, nous recontactons les répondants et recalculons les modules concernés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque les événements sont suffisamment importants pour modifier la demande à court terme, suivies d'un dernier passage avant livraison afin de garantir aux clients la vision la plus récente.
Taille du marché des TIC au Nigéria selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les TIC au Nigéria peuvent sembler très éloignées les unes des autres, car le terme TIC n'est pas utilisé de la même manière par tous les éditeurs, et parce que le calendrier des taux de change et les choix de regroupement des services peuvent faire varier la valeur. Des différences apparaissent également lorsqu'une estimation se concentre uniquement sur les services télécoms, tandis qu'une autre intègre les logiciels d'entreprise et les services informatiques au sens large.
Les principaux facteurs d'écart sur ce marché proviennent généralement de la manière dont les revenus télécoms sont comptabilisés (détail uniquement contre détail plus gros), du fait que les dépenses TIC publiques soient traitées comme un ensemble distinct ou non, et de la manière dont le matériel est valorisé lorsqu'il est importé et vendu via plusieurs canaux. Le tableau met en évidence l'écart le plus important, à savoir si le total inclut l'ensemble de la chaîne TIC au-delà de la connectivité, et si la conversion en USD repose sur des moyennes annuelles ou des taux ponctuels, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,83 milliards USD (2025) | |
| Synthèse d'économie numérique A | 18,30 milliards USD (2026) | Utilise une approche fondée sur les revenus de l'économie numérique qui peut exclure de larges pans des dépenses TIC des entreprises et du matériel, et est souvent présentée comme un total unique sans réconciliation au niveau des segments avec les abonnements, le trafic et le mix de services. |
| Rapport sectoriel B | 17,62 milliards USD (2026) | Publie une valeur inférieure pour 2026 avec une période de prévision plus longue et une clarté limitée quant à l'inclusion complète ou non du gros télécom, des logiciels d'entreprise et des services informatiques, ce qui peut sous-estimer le total lorsque les offres groupées sont séparées de manière prudente. |
Dans l'ensemble, l'écart s'explique principalement par les choix de périmètre et la manière dont les effets de change sont traités, suivis de la manière dont les offres groupées télécoms sont réparties entre connectivité et services informatiques. Notre approche reste reproductible en rattachant chaque composante à des signaux de demande observables, puis en recoupant le total final avec des hypothèses de prix et de mix étayées par des entretiens.


Questions clés traitées dans le rapport
Quelle est la taille prévue du marché des TIC au Nigéria d'ici 2031 ?
Le marché devrait atteindre 88,96 milliards USD d'ici 2031 à un TCAC de 18,07 %.
Quel segment des TIC connaîtra la croissance la plus rapide au Nigéria jusqu'en 2031 ?
Les services cloud devraient afficher un TCAC de 19,78 %, devançant toutes les autres catégories.
Quelle est la part du marché contrôlée par les grandes entreprises ?
Les grandes entreprises détenaient 58,10 % de la part du marché des TIC au Nigéria en 2025.
Pourquoi les PME accélèrent-elles leurs dépenses TIC ?
Des abonnements cloud abordables et des rails de paiement fintech abaissent les barrières à l'entrée, soutenant un TCAC de 15,90 % pour les dépenses des PME.
Quel secteur affiche la plus forte dynamique de croissance ?
Le jeu vidéo et l'esport progressent à un TCAC de 21,45 %, portés par la pénétration mobile et la démographie des jeunes.
Dernière mise à jour de la page le:


