
Taille et part du marché des centres de données au Nigéria
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
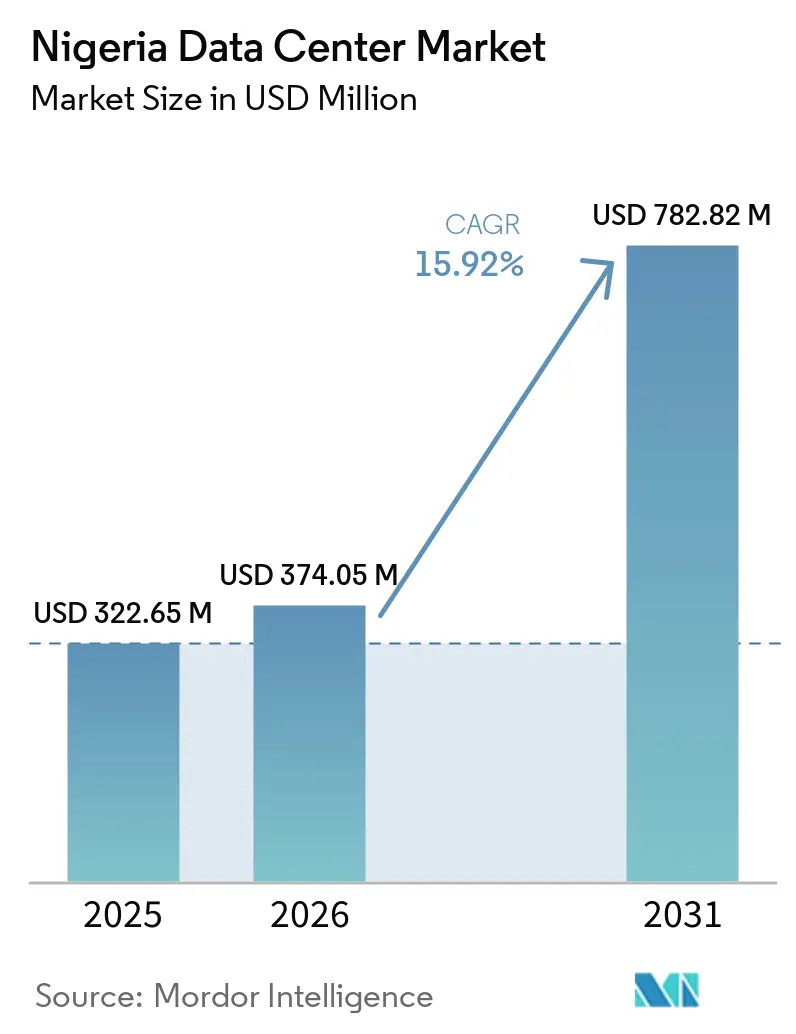
| Taille du marché de l'année de base (2025) | 322.65 Millions de dollars américains |
| Taille du Marché (2026) | 374.05 Millions de dollars américains |
| Taille du Marché (2031) | 782.82 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données au Nigéria par Mordor Intelligence
La taille du marché des centres de données au Nigeria devrait augmenter de 322,65 millions USD en 2025 à 374,05 millions USD en 2026 et atteindre 782,82 millions USD d'ici 2031, avec un CAGR de 15,92 % sur la période 2026-2031. En termes de base installée, le marché était évalué à 0,17 millier de mégawatts en 2025 et devrait croître de 0,25 millier de mégawatts en 2026 à 0,32 millier de mégawatts d'ici 2031, à un CAGR de 5,48 % durant la période de prévision (2026-2031).
Les parts de marché et les estimations des segments sont calculées et présentées en mégawatts (MW). Cette expansion est soutenue par l'accélération de l'adoption du cloud, la mise en service de nouvelles capacités de câbles internationaux et les obligations réglementaires en matière de résidence des données, qui positionnent ensemble le marché nigérian des centres de données au cœur de l'économie numérique de l'Afrique de l'Ouest. La prolifération continue des smartphones, l'extension de la couverture 5G et le lancement des câbles sous-marins Equiano de Google et 2Africa de Meta ont considérablement réduit la latence et les coûts de bande passante, rendant l'hébergement local économiquement plus attractif. La demande de colocation est en hausse, les entreprises recherchant des infrastructures mutualisées pour faire face au défi persistant de disponibilité du réseau électrique, estimée à 41 % au Nigeria. Parallèlement, les hyperscalers et les opérateurs de télécommunications déploient des sites de niveau Tier III et Tier IV pour capter la migration des entreprises vers le cloud et les dépenses gouvernementales en matière d'e-gouvernance, signalant l'évolution du marché nigérian des centres de données vers des services cloud à grande échelle.
Principaux points à retenir du rapport
- Par type de centre de données, les installations de colocation ont dominé le marché nigérian des centres de données avec une part de 83,58 % en 2025, tandis que les sites hyperscale et auto-construits sont positionnés pour la croissance la plus rapide, avec un CAGR de 18,41 % jusqu'en 2031.
- Par taille de centre de données, les installations de taille moyenne ont capté 39,48 % de la part de marché des centres de données au Nigeria en 2025 ; les grandes installations devraient progresser à un CAGR de 20,93 % jusqu'en 2031.
- Par niveau, les sites Tier III représentaient 98,20 % de la taille du marché nigérian des centres de données en 2025, tandis que le Tier IV est le niveau à la croissance la plus rapide, avec un CAGR de 19,01 % jusqu'en 2031.
- Par utilisateur final, le segment des technologies de l'information et des télécommunications a contribué à hauteur de 18,22 % du chiffre d'affaires du marché en 2025, tandis que le BFSI devrait enregistrer le CAGR le plus élevé, à 17,83 %, jusqu'en 2031.
- Par zone géographique clé, Lagos détenait 29,72 % de la part de marché des centres de données au Nigeria en 2025 ; la ville devrait se développer à un CAGR de 16,34 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données au Nigéria
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des smartphones et boom de l'utilisation des données | +3.2% | National, concentré à Lagos et Abuja | Moyen terme (2-4 ans) |
| Nouvelle capacité des câbles sous-marins Equiano et 2Africa | +2.8% | Lagos en priorité, avec des retombées sur le réseau dorsal national | Court terme (≤ 2 ans) |
| Accélération de l'adoption du cloud par les entreprises | +2.5% | Cœur de Lagos et Abuja, expansion vers les villes secondaires | Moyen terme (2-4 ans) |
| Directives de localisation des données (directives NITDA) | +2.1% | National, avec un accent sur l'application aux grandes entreprises | Long terme (≥ 4 ans) |
| Exportations de streaming Nollywood stimulant la demande périphérique | +1.8% | Lagos en priorité, Port Harcourt et Abuja en secondaire | Moyen terme (2-4 ans) |
| Incitations aux énergies renouvelables pour l'alimentation électrique sur site | +1.4% | National, avec des programmes pilotes à Lagos et Abuja | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration des smartphones et boom de l'utilisation des données
Le Nigéria comptait 217,5 millions d'abonnés mobiles en 2025, et les vitesses médianes de téléchargement mobile atteignaient 95,62 Mbps alors que la couverture 5G passait de 17,2 % au début de 2023 à 35,7 % à mi-2024.[1] L'engagement de MTN Nigeria d'investir 3,5 milliards USD sur cinq ans confirme une croissance soutenue du trafic et un renforcement de la base adressable pour les charges de travail périphériques. Les applications à large bande passante telles que la diffusion vidéo en continu, les jeux mobiles et les réseaux sociaux façonnent les attentes des utilisateurs en matière d'expériences à faible latence, obligeant les opérateurs à déployer des nœuds distribués à proximité des principaux centres de demande. Ces dynamiques intensifient les taux d'utilisation des installations existantes et favorisent de nouvelles constructions, maintenant le marché nigérian des centres de données fermement sur une trajectoire de croissance à deux chiffres. Le paradigme mobile omniprésent attire également les plateformes de contenu et les réseaux de diffusion de contenu vers Lagos et Abuja, renforçant le cycle vertueux de la demande de capacité et de l'investissement dans les infrastructures.
Capacité des câbles sous-marins Equiano et 2Africa
L'atterrissage du câble Equiano de Google à Lagos et les doubles atterrissages du câble 2Africa de Meta à Lagos et Akwa Ibom ajoutent collectivement une capacité multi-térabits, offrant environ 20 fois le débit des systèmes antérieurs. La commutation flexible de paires de fibres permet une allocation dynamique de la bande passante, réduisant les coûts de backhaul et la latence par rapport à l'hébergement hors site. La panne du câble sous-marin en Afrique de l'Ouest de mars 2024, qui a coûté au Nigéria plus de 590 millions USD en quatre jours, a souligné la valeur de la redondance des câbles. Les avantages immédiats comprennent un transit moins coûteux pour les fournisseurs de cloud, une meilleure économie pour la mise en cache locale du contenu et un attrait accru pour les entreprises multinationales évaluant l'hébergement dans le pays. À mesure que des branches supplémentaires s'allument, les villes secondaires bénéficient d'une connectivité de meilleure qualité, semant de futurs nœuds régionaux de centres de données et diversifiant l'empreinte du marché nigérian des centres de données.
Accélération de l'adoption du cloud par les entreprises
Les entreprises nigérianes transfèrent leurs charges de travail essentielles depuis des infrastructures sur site vieillissantes vers des modèles SaaS, PaaS et IaaS afin d'optimiser les coûts et d'accélérer l'innovation. Le contrat de 3 millions USD conclu par United Bank for Africa avec Huawei pour moderniser son environnement cloud illustre une courbe d'adoption croissante dans le secteur BFSI. La part du secteur technologique dans le PIB national est passée à 19,78 % au deuxième trimestre 2024, contre 17,89 % au premier trimestre 2024, témoignant d'une progression de la numérisation dans divers secteurs verticaux. Les architectures hybrides associant le cloud public à la colocation locale pour les charges de travail sensibles à la latence ou soumises à réglementation stimulent la demande incrémentale de baies, tandis que les obligations de reprise après sinistre nécessitent des sites redondants. Le marché nigérian des centres de données tire ainsi parti à la fois de la croissance native du cloud et des services de colocation adjacents, élargissant les sources de revenus pour les opérateurs disposant d'empreintes conformes et neutres vis-à-vis des opérateurs.
Directives de localisation des données
La loi nigériane sur la protection des données de 2023 et les directives de la NITDA obligent les organisations traitant des données personnelles de résidents à conserver les informations sensibles à l'intérieur des frontières nationales. Les amendes pour non-conformité, telles que la pénalité de 358 580 USD infligée à Fidelity Bank en août 2024, signalent une application stricte. Les secteurs réglementés, tels que la banque, les télécommunications et l'administration publique, élargissent en conséquence leur parc de serveurs nationaux et exigent des sites de niveau III et de niveau IV certifiés. Les opérateurs hyperscale répondent avec des régions cloud locales intégrant des zones d'atterrissage souveraines, tandis que les acteurs nationaux se différencient grâce à des certifications conformes à l'ISO 27001 et au PCI-DSS. À long terme, les stipulations de souveraineté des données verrouillent une demande captive, soutenant l'expansion soutenue du marché nigérian des centres de données.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Instabilité du réseau électrique et dépendance au diesel | -2.8% | National, aigu dans les villes secondaires | Long terme (≥ 4 ans) |
| Volatilité du naira et droits de douane à l'importation | -1.9% | National, affectant les approvisionnements en équipements | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs certifiés en centres de données | -1.5% | National, concentration des lacunes de compétences à Lagos | Moyen terme (2-4 ans) |
| Couverture fibre lacunaire dans les villes secondaires | -1.2% | Le reste du Nigéria, limitant l'expansion régionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Instabilité du réseau électrique et dépendance au diesel
Le réseau électrique du Nigeria n'a fourni que 5 639 MW, contre 13 625 MW installés en 2025, ce qui a fait chuter la fiabilité à 41 % et a contraint les installations à recourir à une coûteuse production diesel.[2] L'énergie autoproduite coûte en moyenne entre 0,28 et 0,33 USD par kWh, soit environ le double des tarifs potentiels pour le gaz naturel comprimé. Les opérateurs mettent en place une redondance de générateurs de type N+1 à N+2 et maintiennent d'importantes réserves de carburant sur site, ce qui augmente à la fois les dépenses d'investissement et les dépenses d'exploitation. L'instabilité de fréquence enregistrée entre 49,39 Hz et 50,91 Hz menace les quipements informatiques sensibles, entraînant des surcoûts liés au surdimensionnement des onduleurs. Bien que des installations pilotes hybrides solaire-batterie-diesel émergent, la transition vers les énergies renouvelables à grande échelle reste freinée par des contraintes de financement. Cette charge combinée réduit l'appétit des investisseurs en dehors de Lagos, pesant sur le potentiel d'expansion régionale du marché des centres de données au Nigeria.
Volatilité du naira et droits de douane à l'importation
Étant donné que les systèmes de climatisation de précision, l'appareillage de commutation et le matériel serveur sont principalement importés, les fluctuations de devises se traduisent directement par des dépenses d'investissement plus élevées. La suppression des subventions fédérales sur les carburants en mai 2023 a provoqué une hausse de 60 % des prix du diesel, aggravant les pressions sur les dépenses d'exploitation. L'incertitude du taux de change complique les modèles de flux de trésorerie à long horizon, décourageant les constructions hyperscale qui exigent des coûts d'intrants prévisibles. Les droits de douane sur les systèmes d'alimentation électrique et les matériaux de construction gonflent davantage les budgets, incitant les opérateurs à échelonner la capacité en incréments modulaires plutôt que d'entreprendre des méga-constructions uniques. Jusqu'à ce que la stabilité macroéconomique s'améliore, le rythme des investissements restera prudent, modérant l'accélération à court terme du marché nigérian des centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données - Les installations de taille moyenne mènent l'adaptation du marché
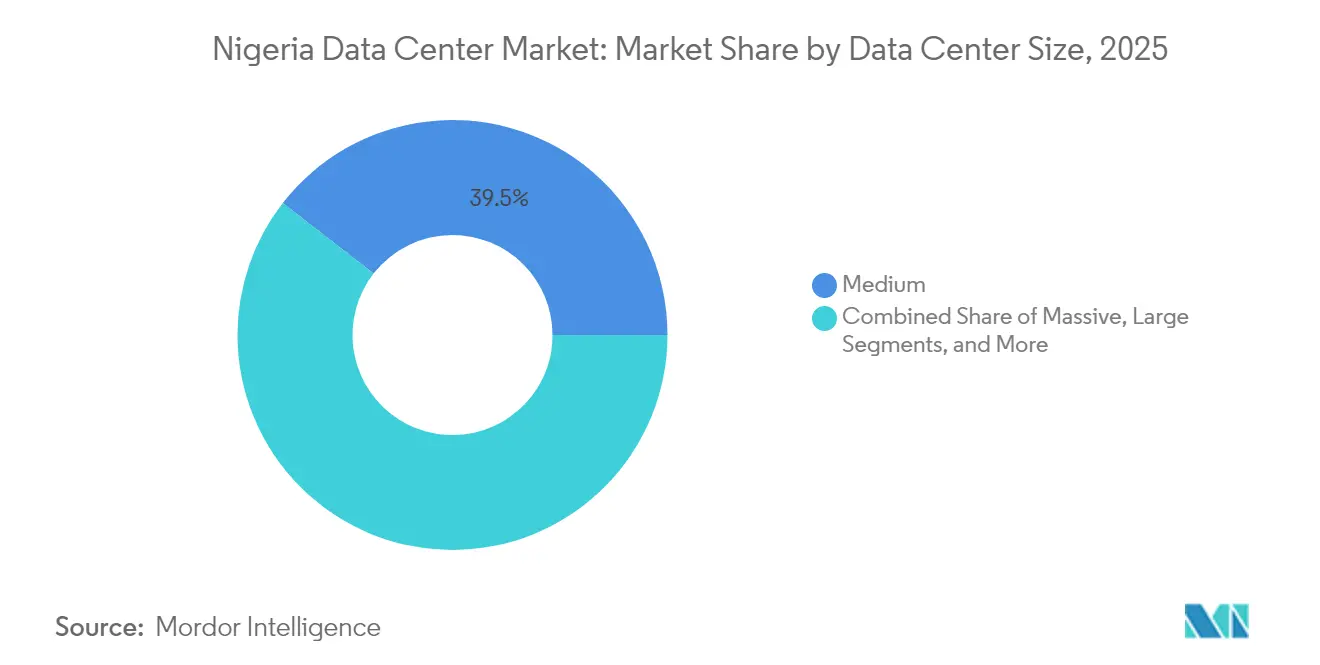
Les centres de données de taille moyenne ont capté 39,48 % de la part de marché des centres de données au Nigeria en 2025, reflétant le positionnement optimal entre efficacité des coûts et praticité en matière d'approvisionnement énergétique. Les installations de la tranche 1-10 MW utilisent des blocs d'onduleurs modulaires et des groupes électrogènes conteneurisés adaptés au profil irrégulier du réseau, réduisant ainsi le risque de capacité inutilisée.
Par ailleurs, les grandes installations devraient afficher un CAGR de 20,93 % jusqu'en 2031, à mesure que les hyperscalers, tels que le site Dabengwa de 150 MW de MTN et le projet Nxtra de 38 MW d'Airtel, entreront en service. La taille du marché des centres de données au Nigeria, attribuable aux projets à grande empreinte, devrait s'élargir une fois que la capacité sous-marine supplémentaire stabilisera la latence et que l'économie du refroidissement traversant s'améliorera le long de la côte.
La demande pour les campus méga et massifs reste embryonnaire, compte tenu des marges limitées du réseau électrique et des réglementations strictes en matière de résilience, bien que des permis de conception-construction préliminaires émergent dans les zones de libre-échange de Lagos. Les petites installations de périphérie continuent d'apparaître à proximité des pôles universitaires et des parcs industriels émergents, où le débit de télémétrie IoT est en augmentation. Dans l'ensemble, l'évolution de la composition par taille souligne la trajectoire à double vitesse du Nigeria, équilibrant la montée en puissance rapide des nœuds cloud hyperscale et les déploiements pragmatiques à moyenne échelle qui permettent de se prémunir contre la volatilité des infrastructures.



Par type de niveau - La prédominance du niveau III reflète les priorités en matière de fiabilité
Les sites Tier III représentaient 98,20 % de la taille du marché nigérian des centres de données en 2025, la maintenabilité simultanée étant incontournable face aux coupures régulières du réseau électrique. Les opérateurs déploient une redondance N+1 sur l'alimentation et le refroidissement, une fibre protégée en anneau et un double accès routier pour garantir les accords de niveau de service. Le Tier IV, bien que représentant une base réduite, devrait enregistrer un CAGR de 19,01 % à mesure que les clients BFSI et de cloud souverain recherchent une tolérance aux pannes mesurée en minutes d'indisponibilité annuelle. Les mises à niveau impliquent souvent l'ajout d'un second chemin d'alimentation indépendant et de refroidisseurs supplémentaires plutôt que des reconstructions à partir de zéro, aidant les opérateurs à amortir leurs dépenses d'investissement.
Les sites Tier II et Tier I hébergent encore des charges de travail secondaires telles que les tests, les répliques de reprise après sinistre et le stockage d'archivage soutenu par une infrastructure de stockage en centre de données, notamment pour les PME dont les priorités budgétaires priment souvent sur les exigences de disponibilité. Cependant, les nouveaux cadres d'approvisionnement informatique du gouvernement spécifient de plus en plus un minimum Tier III, érodant la demande héritée. Ainsi, le marché nigérian des centres de données converge régulièrement vers une référence Tier III, avec une adoption sélective du Tier IV là où les profils réglementaires ou de risque de réputation exigent un temps d'arrêt quasi nul.
Par type de centre de données - La colocation domine la stratégie d'infrastructure partagée
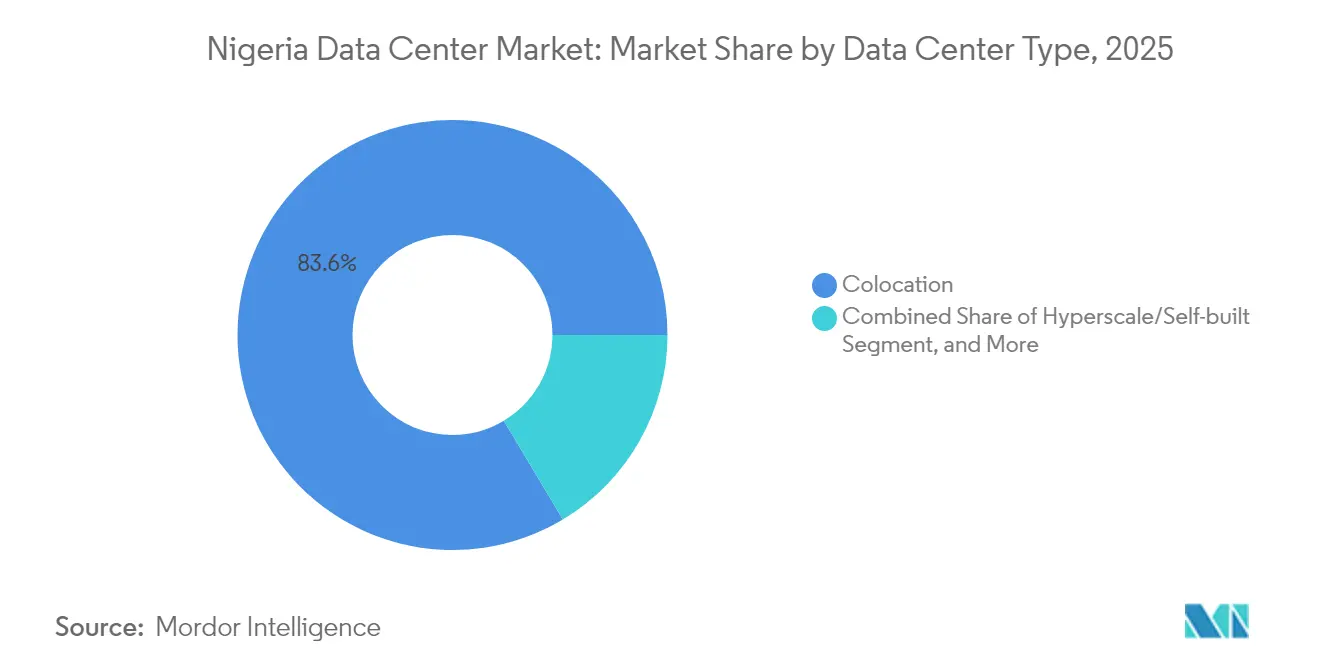
Les installations de colocation représentaient 83,58 % du chiffre d'affaires de 2025, témoignant de la préférence des entreprises pour des environnements neutres vis-à-vis des opérateurs et favorables aux dépenses d'exploitation, qui distribuent les actifs d'alimentation et de refroidissement à forte intensité capitalistique. Les suites en gros dépassent les baies au détail, car les entreprises exigent des cages sécurisées ainsi qu'une haute densité d'interconnexions pour les liens cloud hybrides. Les centres de données hyperscale et auto-construits devraient toutefois progresser à un CAGR de 18,41 % jusqu'en 2031, portés par les fournisseurs de services cloud qui intègrent des zones de disponibilité régionales. La taille du marché nigérian des centres de données allouée aux actifs auto-construits augmente donc, mais le modèle d'approvisionnement reste une approche mixte ; de nombreux hyperscalers pré-louent des salles entières au sein de campus tiers comme stratégie d'entrée sur le marché à faible risque.
Les segments entreprise et périphérie sont en retrait mais gagnent en pertinence dans les zones de transformation agroalimentaire et les corridors pétroliers et gaziers, où la consolidation des données à faible latence est requise. Les opérateurs répondent avec des modules préfabriqués installés à proximité des tours cellulaires ou des zones industrielles. Les économies différenciées de la colocation, de l'auto-construction et des déploiements en périphérie illustrent le calcul d'investissement nuancé qui définit le paysage des infrastructures numériques en maturation au Nigeria.

Par utilisateur final - Les secteurs informatique et télécommunications ancrent l'investissement dans l'infrastructure numérique
Les entreprises des technologies de l'information et des télécommunications représentaient 18,22 % des dépenses de 2025, portées par les mises à niveau des cœurs de réseau, la mise en cache CDN et les services gérés à valeur ajoutée. Le BFSI devrait se développer à un CAGR de 17,83 % jusqu'en 2031, à mesure que les paiements mobiles se généralisent et que les réglementations en matière de cybersécurité se renforcent. Les institutions financières déploient des centres de données primaires et secondaires pour satisfaire aux contrôles obligatoires de souveraineté des données et de reprise après sinistre, tout en optimisant la latence pour les paiements en temps réel. Parallèlement, les agences gouvernementales accélèrent leur migration vers des infrastructures axées sur le cloud pour soutenir les portails de services aux citoyens mandatés par la législation prospective sur l'e-gouvernance.
Les sociétés de médias et de divertissement, notamment les studios Nollywood, adoptent des nœuds de périphérie pour transcoder et distribuer du contenu haute définition aux téléspectateurs de la diaspora, renforçant l'utilisation de la bande passante. Les secteurs de la fabrication et du commerce électronique enregistrent une demande absolue plus faible mais affichent une croissance en pourcentage soutenue à mesure qu'émergent les cas d'usage de l'Industrie 4.0. Cette matrice d'utilisateurs finaux multidimensionnelle soutient un large pipeline de revenus, garantissant que le marché nigérian des centres de données évite une dépendance excessive à l'égard d'un seul secteur vertical.
Analyse géographique
Lagos a conservé 29,72 % du chiffre d'affaires national en 2025, soutenu par les atterrissages des câbles Equiano et 2Africa, une présence dense de fournisseurs d'accès à Internet et la présence des sièges sociaux du secteur financier. L'installation LGS1 de 13 MW de Rack Centre, le campus MDXi de MainOne et le site phare Dabengwa de MTN créent collectivement un écosystème de masse critique qui attire les hyperscalers à la recherche d'un peering à faible latence. Le point d'échange Internet de Lagos achemine désormais un trafic de pointe dépassant 450 Gbps, réduisant le besoin de liaisons montantes internationales coûteuses et tirant parti des effets de réseau. Avec un CAGR prévu de 16,34 %, la ville reste le point de lancement pour les nouveaux entrants sur le marché nigérian des centres de données.
Abuja constitue le pôle secondaire en raison de son rôle de capitale administrative. Le site gouvernemental d'IHS Towers et plusieurs projets Tier III en construction s'alignent sur les politiques fédérales axées sur le cloud. Cependant, les coûts de la dorsale Lagos-Abuja dépassent encore ceux des équivalents Lagos-Londres, illustrant des inefficacités tarifaires qui freinent l'expansion rapide à Abuja. Port Harcourt, Kano et Enugu accueillent des nœuds d'échange Internet naissants et de petites installations de périphérie au service de la télémétrie pétrolière et gazière et des données d'agro-logistique. Leur contribution collective à la taille du marché nigérian des centres de données reste modeste mais croissante, à mesure que le Projet 774 et le Réseau national de communications de 120 000 km étendent la fibre dans les districts mal desservis.
La croissance régionale dépend d'investissements parallèles dans une alimentation électrique fiable. Des centrales à gaz distribuées et des mini-réseaux sont à l'étude pour atténuer les risques liés aux opérations hors réseau. Les gouvernements des États offrent des concessions foncières et des exonérations fiscales pour attirer les opérateurs, mais les pénuries de main-d'œuvre qualifiée en dehors de Lagos restent aiguës. Sur l'horizon de prévision, la diversité géographique s'améliorera, mais la gravité du marché restera centrée sur Lagos, reflétant les précédents mondiaux où les atterrissages de câbles côtiers créent des pôles d'économie numérique indélébiles.
Paysage concurrentiel
Concentration du Marché
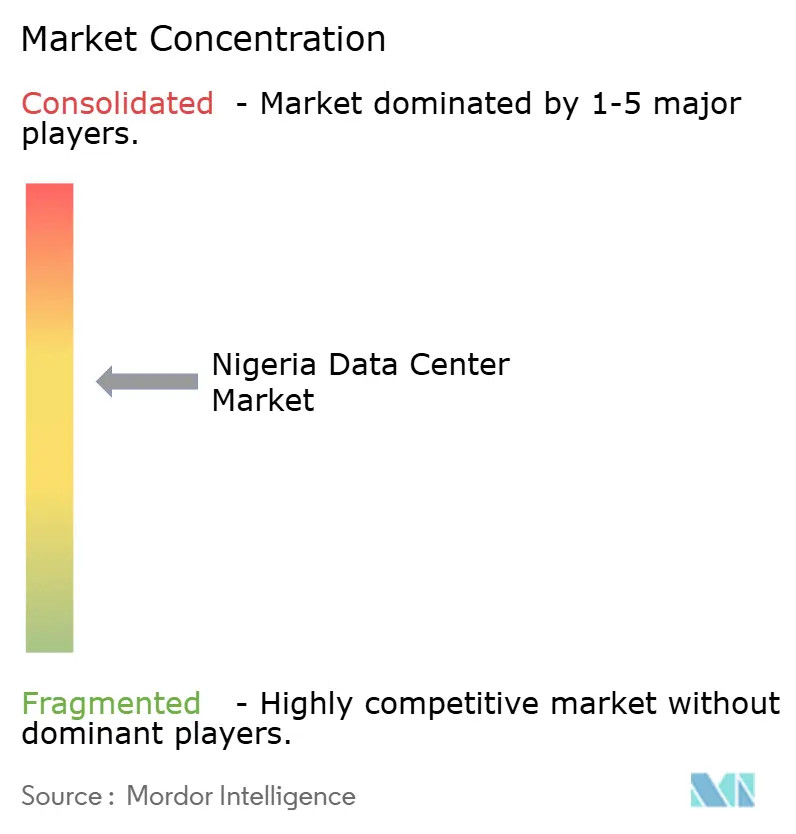
Le marché nigérian des centres de données présente une concentration modérée, avec des acteurs régionaux établis tels que Rack Centre, MDXi (MainOne-Equinix) et Africa Data Centres partageant l'espace avec les opérateurs hyperscale dirigés par des télécommunications MTN et Airtel. L'acquisition de MainOne par Equinix pour 320 millions USD en 2022 a signalé un appétit multinational pour les actifs locaux, accélérant la diffusion des meilleures pratiques mondiales.[3] Le lancement du centre de données Dabengwa de 150 millions USD de MTN en juillet 2025 a établi un nouveau repère de capacité régionale, tandis que la construction Nxtra de 38 MW d'Airtel souligne l'évolution des modèles de revenus de la connectivité vers les services cloud intégrés.
Les leviers concurrentiels mettent l'accent sur la résilience de l'alimentation électrique, plusieurs points d'accès aux câbles et la conformité certifiée avec la loi nigériane sur la protection des données. Les opérateurs déploient des systèmes hybrides solaire-diesel-batterie pour plafonner les coûts opérationnels et affichent des certifications d'énergie verte qui résonnent avec les opérateurs hyperscale soucieux des critères ESG. Les alliances stratégiques - telles que le pacte de partage d'infrastructures de MTN et Airtel de mars 2025 - visent à optimiser les dépenses d'investissement et à accélérer les déploiements périphériques, offrant aux clients une couverture géographique plus large sans dépenses dupliquées.
Les campus neutres vis-à-vis des opérateurs se différencient via des salles de rencontre denses, offrant des prix de connexion croisée inférieurs de 30 à 40 % à ceux des immeubles de bureaux de classe entreprise. Pendant ce temps, les fournisseurs de cloud mondiaux négocient des accords de capacité réservée pour sécuriser des zones cloud souveraines avant que les concurrents locaux ne prennent de l'ampleur. Le paysage résultant combine la force du financement international avec l'expertise opérationnelle locale, renforçant ainsi les barrières à l'entrée pour les nouveaux acteurs opportunistes.
Acteurs dominants du secteur des centres de données au Nigéria
-
Africa Data Centres
-
MDXi (MainOne - an Equinix Company)
-
MTN Nigeria Communications PLC
-
Rack Centre Limited
-
Open Access Data Centres Nigeria Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2025 : MTN Nigeria a lancé le centre de données Dabengwa à Lagos, investissant 150 millions USD pour établir la plus grande installation de niveau III d'Afrique de l'Ouest avec des points d'accès multicloud.
- Juillet 2025 : Temasek, Microsoft et BlackRock ont dévoilé un plan de Projet MGX de 30 milliards USD pour construire des campus prêts pour l'IA dans les régions émergentes, nommant Nairobi comme site initial - un signal de l'intérêt croissant des investisseurs pour l'Afrique subsaharienne.
- Juin 2025 : MainOne (Equinix) a ouvert AB1.2, un site de niveau III neutre vis-à-vis des opérateurs en Côte d'Ivoire, améliorant les voies d'interconnexion d'Afrique de l'Ouest qui alimentent le Nigéria.
- Mars 2025 : MTN et Airtel ont conclu un accord de partage d'infrastructures couvrant le Nigéria et l'Ouganda pour réduire les coûts de déploiement et accélérer les lancements de services.
Périmètre du rapport sur le marché des centres de données au Nigéria
Lagos est couvert en tant que segment par point chaud. Massif, moyen, méga, petit sont couverts en tant que segments par taille de centre de données. Niveau 3 est couvert en tant que segment par type de niveau. Non utilisé, utilisé sont couverts en tant que segments par absorption.| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
| Niveau 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Hyperscale/autoconstitué | ||
| Entreprise/périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation de détail | |
| Colocation en gros | ||
| BFSI |
| Informatique et ITES |
| Commerce électronique |
| Gouvernement |
| Industrie manufacturière |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
| Lagos |
| Reste du Nigéria |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par type de niveau | Niveau 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale/autoconstitué | ||
| Entreprise/périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation de détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| Informatique et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Industrie manufacturière | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par point chaud | Lagos | ||
| Reste du Nigéria | |||
Définition du marché
- CAPACITÉ DE CHARGE INFORMATIQUE - La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW).
- TAUX D'ABSORPTION - Il indique dans quelle mesure la capacité du centre de données a été louée. Par exemple, un centre de données de 100 MW ayant loué 75 MW présente un taux d'absorption de 75 %. Il est également appelé taux d'utilisation et capacité louée.
- SURFACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du plancher. L'espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cette disposition contribue à un câblage et une infrastructure de refroidissement appropriés. Elle est mesurée en pieds carrés (pi²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de la surface de plancher surélevé allouée aux installations de centre de données. Centre de données méga - le nombre de racks doit être supérieur à 9 000 ou la surface de plancher surélevé doit être supérieure à 225 001 pi² ; centre de données massif - le nombre de racks doit être compris entre 9 000 et 3 001 ou la surface de plancher surélevé doit être comprise entre 225 000 et 75 001 pi² ; grand centre de données - le nombre de racks doit être compris entre 3 000 et 801 ou la surface de plancher surélevé doit être comprise entre 75 000 et 20 001 pi² ; centre de données moyen - le nombre de racks doit être compris entre 800 et 201 ou la surface de plancher surélevé doit être comprise entre 20 000 et 5 001 pi² ; petit centre de données - le nombre de racks doit être inférieur à 200 ou la surface de plancher surélevé doit être inférieure à 5 000 pi².
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux selon les capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont classés en niveau 1, niveau 2, niveau 3 et niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir la colocation de détail, la colocation en gros et la colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge informatique louée aux clients potentiels. La colocation de détail a une capacité louée inférieure à 250 kW ; la colocation en gros a une capacité louée comprise entre 251 kW et 4 MW ; et la colocation hyperscale a une capacité louée supérieure à 4 MW.
- UTILISATEURS FINAUX - Le marché des centres de données fonctionne sur une base B2B. Le BFSI, le gouvernement, les opérateurs cloud, les médias et le divertissement, le commerce électronique, les télécommunications et l'industrie manufacturière sont les principaux utilisateurs finaux du marché étudié. Le périmètre inclut uniquement les opérateurs de services de colocation qui répondent à la numérisation croissante des secteurs d'utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité rack | Généralement désignée par U ou RU, il s'agit de l'unité de mesure pour l'unité serveur hébergée dans les racks du centre de données. 1U est égal à 1,75 pouces. |
| Densité de rack | Elle définit la quantité d'énergie consommée par les équipements et serveurs hébergés dans un rack. Elle est mesurée en kilowatt (kW). Ce facteur joue un rôle essentiel dans la conception des centres de données, ainsi que dans la planification du refroidissement et de l'alimentation électrique. |
| Capacité de charge informatique | La capacité de charge informatique, ou capacité installée, désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW). |
| Taux d'absorption | Il indique dans quelle mesure la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption est de 75 %. Il est également appelé taux d'utilisation et capacité louée. |
| Surface de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du plancher. L'espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cette disposition contribue à un câblage et une infrastructure de refroidissement appropriés. Elle est mesurée en pieds carrés/mètres carrés. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle des serveurs du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de racks. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle des serveurs. Il existe principalement deux allées à l'intérieur de la salle des serveurs : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée dans laquelle la face avant du rack est orientée vers l'allée. Ici, l'air refroidi est dirigé dans l'allée afin qu'il puisse pénétrer dans la face avant des racks et maintenir la température. |
| Allée chaude | Il s'agit de l'allée dans laquelle la face arrière des racks est orientée vers l'allée. Ici, la chaleur dissipée par les équipements dans le rack est dirigée vers l'évent de sortie du CRAC. |
| Charge critique | Elle comprend les serveurs et autres équipements informatiques dont la disponibilité est essentielle au fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | Il s'agit d'une métrique qui définit l'efficacité d'un centre de données. Elle est calculée par : (Consommation totale d'énergie du centre de données) / (Consommation totale d'énergie des équipements informatiques). De plus, un centre de données avec un PUE de 1,2-1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE >2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle des composants supplémentaires (onduleurs, générateurs, CRAC) sont ajoutés de sorte qu'en cas de coupure de courant ou de défaillance d'un équipement, les équipements informatiques ne soient pas affectés. |
| Alimentation sans interruption (onduleur) | Il s'agit d'un dispositif connecté en série avec l'alimentation électrique du réseau, stockant l'énergie dans des batteries de sorte que l'alimentation de l'onduleur soit continue pour les équipements informatiques même lors d'une coupure du réseau. L'onduleur prend principalement en charge les équipements informatiques uniquement. |
| Générateurs | Tout comme les onduleurs, les générateurs sont placés dans le centre de données pour assurer une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données disposent de générateurs diesel et, généralement, du diesel pour 48 heures est stocké dans l'installation pour prévenir toute interruption. |
| N+1 | Désigné par ' Nécessaire plus un ', il indique la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 onduleurs, un onduleur supplémentaire sera nécessaire pour atteindre le niveau N+1. |
| 2N | Il fait référence à une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Ainsi, en cas de défaillance complète d'un système de distribution, l'autre système continuera d'alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de conception de refroidissement installé entre les racks dans une rangée, où il aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la préparation d'une installation de centre de données à maintenir les opérations du centre de données. Un centre de données est classé niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (onduleurs, générateurs), de composants de refroidissement et d'un système de distribution d'énergie (depuis les réseaux électriques publics). Le centre de données de niveau 1 présente une disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des onduleurs, des refroidisseurs, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données de niveau 2 présente une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est désigné comme centre de données de niveau 3. L'installation est résistante aux perturbations planifiées (maintenance des installations) et non planifiées (coupure de courant, défaillance du refroidissement). Le centre de données de niveau 3 présente une disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant. Un centre de données de niveau 4 dispose de plusieurs composants d'alimentation et de refroidissement redondants et indépendants, ainsi que de plusieurs chemins de distribution d'énergie. Tous les équipements informatiques sont à double alimentation, ce qui les rend tolérants aux pannes en cas de perturbation, garantissant ainsi une opération ininterrompue. Le centre de données de niveau 4 présente une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la surface de plancher est inférieure ou égale à 5 000 pi² ou dont le nombre de racks pouvant être installés est inférieur ou égal à 200 est classé comme petit centre de données. |
| Centre de données moyen | Un centre de données dont la surface de plancher est comprise entre 5 001 et 20 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 201 et 800, est classé comme centre de données moyen. |
| Grand centre de données | Un centre de données dont la surface de plancher est comprise entre 20 001 et 75 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 801 et 3 000, est classé comme grand centre de données. |
| Centre de données massif | Un centre de données dont la surface de plancher est comprise entre 75 001 et 225 000 pi², ou dont le nombre de racks pouvant être installés est compris entre 3 001 et 9 000, est classé comme centre de données massif. |
| Centre de données méga | Un centre de données dont la surface de plancher est supérieure ou égale à 225 001 pi² ou dont le nombre de racks pouvant être installés est supérieur ou égal à 9 001 est classé comme centre de données méga. |
| Colocation de détail | Il s'agit des clients dont les besoins en capacité sont de 250 kW ou moins. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Il s'agit des clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les moyennes et grandes entreprises. |
| Colocation hyperscale | Il s'agit des clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises informatiques, du BFSI et des acteurs OTT (tels que Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse Internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie opérateur utilisée dans le smartphone. Les technologies opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité fibre | Il s'agit d'un réseau de câbles à fibres optiques déployés à travers le pays, reliant les zones rurales et urbaines avec une connexion Internet à haut débit. Il est mesuré en kilomètre (km). |
| Trafic de données par smartphone | Il s'agit d'une mesure de la consommation moyenne de données par un utilisateur de smartphone en un mois. Elle est mesurée en gigaoctet (Go). |
| Vitesse des données haut débit | Il s'agit de la vitesse Internet fournie via la connexion câble fixe. Généralement, les câbles en cuivre et les câbles à fibres optiques sont utilisés dans les usages résidentiels et commerciaux. Ici, le câble à fibre optique offre une vitesse Internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé à deux points d'atterrissage ou plus. Grâce à ce câble, la communication et la connectivité Internet entre les pays du monde entier sont établies. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à l'autre. |
| Empreinte carbone | Il s'agit de la mesure du dioxyde de carbone généré lors du fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone de leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de taille de marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, toutes les variables et tous les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire du marché étudié. Les répondants sont sélectionnés à tous les niveaux et dans toutes les fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




