
Taille et part du marché des thérapeutiques à base d'anticorps de nouvelle génération
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
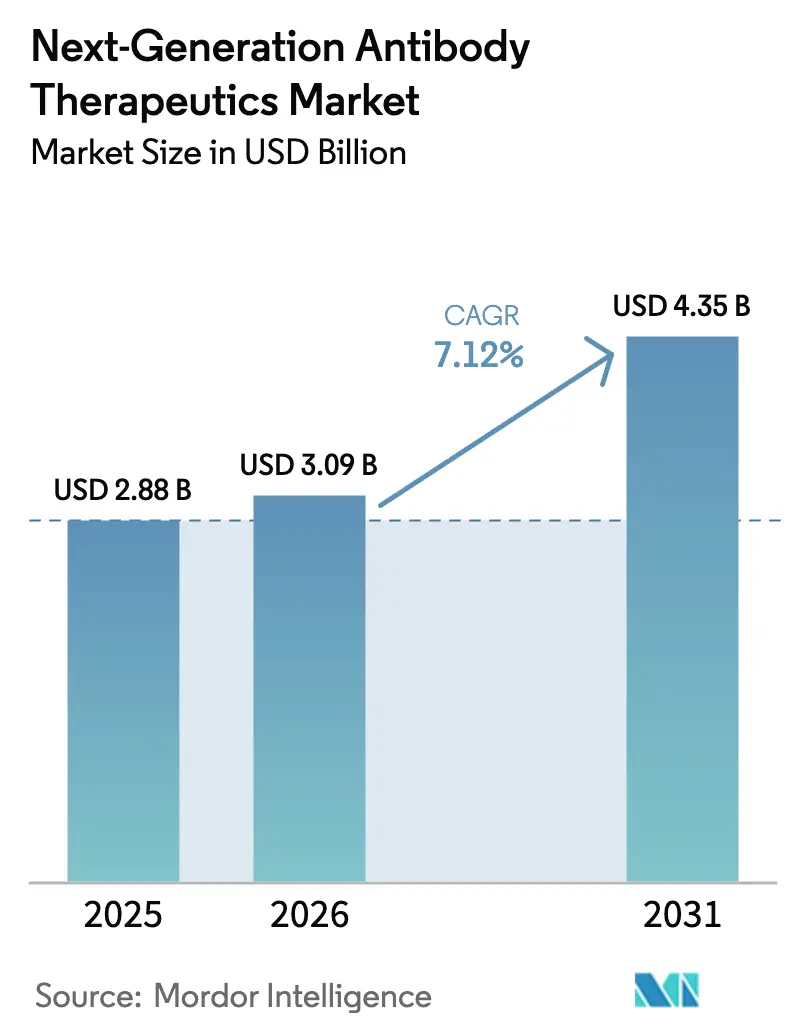
| Taille du Marché (2026) | 3.09 Milliards de dollars |
| Taille du Marché (2031) | 4.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques à base d'anticorps de nouvelle génération par Mordor Intelligence
La taille du marché des thérapeutiques à base d'anticorps de nouvelle génération en 2026 est estimée à 3,09 milliards USD, en progression par rapport à la valeur de 2025 de 2,88 milliards USD, avec des projections pour 2031 indiquant 4,35 milliards USD, soit une croissance à un CAGR de 7,12 % sur la période 2026-2031. Cette trajectoire solide à un chiffre moyen signale l'influence clinique et commerciale croissante des formats d'anticorps avancés qui offrent une cytotoxicité ciblée, une modulation immunitaire à double voie et un dosage à demi-vie prolongée[1]U.S. Food & Drug Administration, "Modernisation du développement des produits à base d'anticorps monoclonaux," fda.gov. La validation clinique rapide dans les tumeurs solides, les gains constants dans les applications auto-immunes et des cadres réglementaires de plus en plus favorables se combinent pour accélérer l'adoption. L'intégration de la conception guidée par l'intelligence artificielle raccourcit les cycles de découverte, tandis que la science de la formulation innovante favorise un passage de l'administration intraveineuse à l'administration sous-cutanée dans les schémas thérapeutiques chroniques. Ces développements renforcent collectivement le marché des thérapeutiques à base d'anticorps de nouvelle génération en tant que moteur de croissance à haute valeur ajoutée au sein des biopharmaceutiques. L'Amérique du Nord maintient son leadership grâce à la solidité de ses systèmes de remboursement et à un vaste réseau d'essais cliniques, tandis que les expansions de fabrication en Asie-Pacifique et les politiques favorables de l'UE garantissent une concurrence mondiale soutenue jusqu'en 2030.
Principaux enseignements du rapport
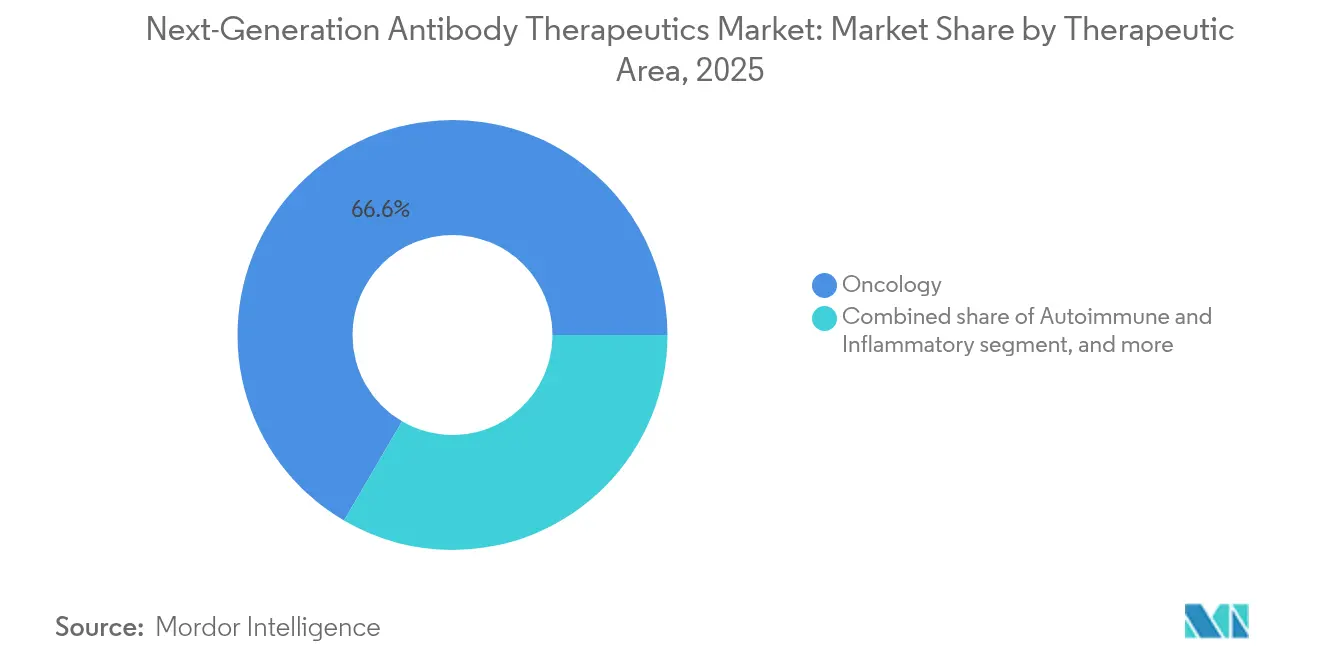
- Par domaine thérapeutique, l'oncologie a capturé 66,58 % de la part du marché des thérapeutiques à base d'anticorps de nouvelle génération en 2025 ; les segments non oncologiques devraient croître à un CAGR de 9,38 % entre 2026 et 2031.
- Par technologie, les ADC ont représenté 43,52 % du pool de revenus de 2025, tandis que les formats bispécifiques et multispécifiques progressent à un CAGR de 10,92 % sur la période de prévision.
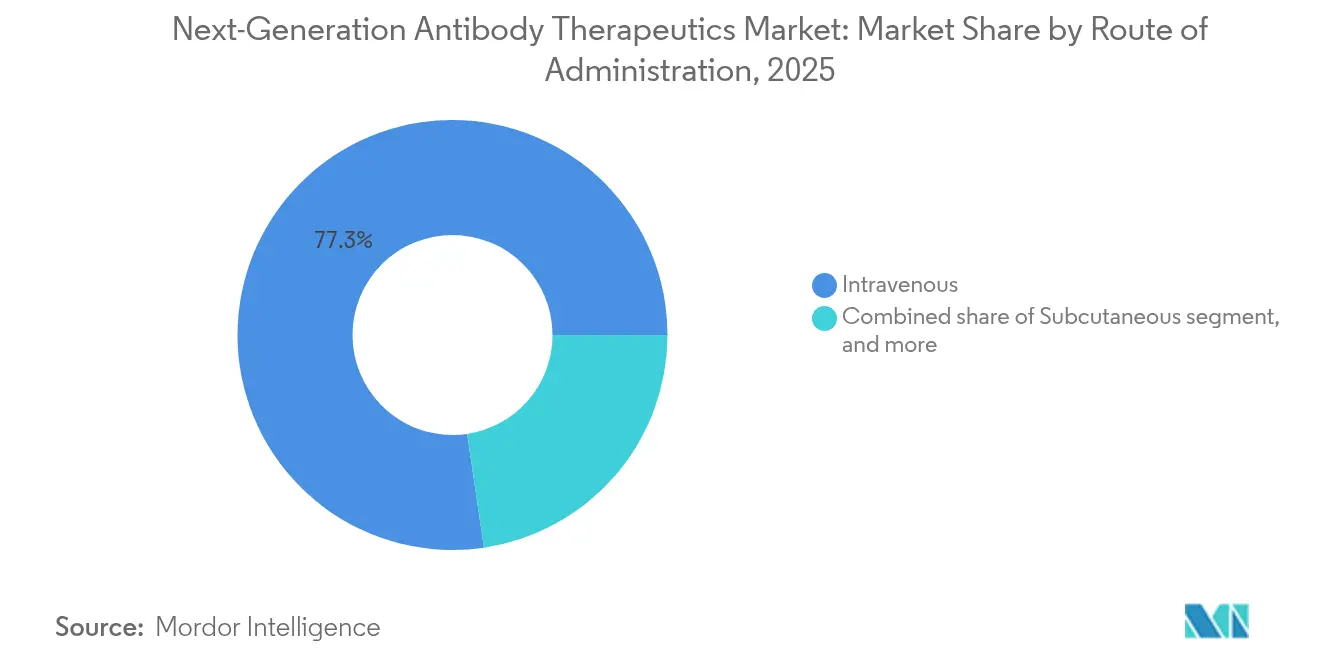
- Par voie d'administration, les formulations sous-cutanées se développent à un CAGR de 8,76 %, défiant une base intraveineuse représentant 77,34 % de la part de marché en 2025.
- Par canal de distribution, les cliniques spécialisées et les centres anticancéreux croissent à un CAGR de 8,84 % mais restent en deçà de la part de 58,27 % des pharmacies hospitalières en 2025.
- Sur le plan régional, l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 10,08 %, soutenue par d'importants investissements dans la biofabrication à grande échelle, tels que l'installation ADC de AstraZeneca à Singapour d'une valeur de 1,5 milliard USD.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs déterminants*
| Facteur déterminant | % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de l'incidence mondiale du cancer et besoin médical non satisfait dans les tumeurs solides | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Prévalence croissante des maladies auto-immunes dans le monde | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Avancées rapides des technologies d'ingénierie des anticorps (ADC, bispécifiques, ingénierie Fc) | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Augmentation des investissements en capital-risque et des grandes entreprises pharmaceutiques dans les pipelines d'anticorps de nouvelle génération | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Expansion de la capacité de biofabrication et des capacités spécialisées des CDMO | +0.6% | Amérique du Nord, Asie-Pacifique | Moyen terme (2–4 ans) |
| Désignations réglementaires favorables (BTD, PRIME, RMAT) accélérant les approbations | +0.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence mondiale du cancer et besoin médical non satisfait dans les tumeurs solides
L'escalade de l'incidence mondiale du cancer intensifie la demande de thérapeutiques ciblées. Plus de 600 candidats ADC sont en cours d'essais actifs pour les tumeurs solides, les indications du sein et du poumon étant en tête des inscriptions. Les récentes approbations réglementaires pour les ADC dans le cancer du sein HER2-faible en 2024-2025 ont dynamisé les programmes de développement pour les cancers gastriques et ovariens, renforçant l'argument clinique en faveur du marché des thérapeutiques à base d'anticorps de nouvelle génération. Les pratiques d'oncologie communautaire adoptent ces agents plus tôt dans les algorithmes de traitement, entraînant une redistribution des ressources de perfusion et accélérant l'accès des patients jusqu'en 2030.
Prévalence croissante des maladies auto-immunes dans le monde
Les maladies auto-immunes émergent comme le segment d'opportunité à expansion la plus rapide. Les constructions bispécifiques capables d'atténuer plusieurs voies inflammatoires tout en préservant une immunosuppression large affichent une durabilité de réponse élevée dans les essais de phase 2 pour la polyarthrite rhumatoïde et les maladies inflammatoires de l'intestin. Les formulations sous-cutanées auto-administrables réduisent les visites en clinique, soutenant la gestion des maladies chroniques et élargissant l'horizon commercial du marché des thérapeutiques à base d'anticorps de nouvelle génération.
Avancées rapides des technologies d'ingénierie des anticorps
La nouvelle glyco-ingénierie, la conjugaison spécifique au site et la modification du domaine Fc permettent des profils de puissance et de sécurité supérieurs. Au-delà des charges cytotoxiques classiques, les développeurs intègrent des radio-isotopes et des immunomodulateurs, élargissant les indications et améliorant les fenêtres thérapeutiques. La sélection d'épitopes guidée par l'IA et le criblage de la développabilité in silico accélèrent l'optimisation des leads, renforçant l'avantage technologique.
Augmentation des investissements en capital-risque et des grandes entreprises pharmaceutiques
Plus de 50 milliards USD ont été investis dans des acquisitions de plateformes et des accords de co-développement depuis 2024. Pfizer, Roche et Eli Lilly ont chacun élargi leurs portefeuilles avec des programmes d'anticorps de nouvelle génération multi-actifs, signalant un soutien en capital soutenu pour la montée en puissance des pipelines.
Analyse de l'impact des facteurs contraignants*
| Analyse de l'impact des facteurs contraignants | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires et analytiques strictes pour les nouveaux formats d'anticorps | −1.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Coûts élevés de développement et de fabrication pour les produits biologiques complexes | −1.2% | Mondial | Long terme (≥ 4 ans) |
| Préoccupations relatives à la sécurité et à la toxicité hors cible avec les constructions d'anticorps puissants | −0.8% | Mondial | Moyen terme (2–4 ans) |
| Pressions sur les prix et concurrence des biosimilaires après l'expiration des brevets | −0.6% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires et analytiques strictes
Les nouveaux formats tels que les bispécifiques et les ADC nécessitent une caractérisation approfondie des attributs de qualité critiques. L'attention de la FDA aux risques de pneumopathie interstitielle dans les ADC impose une surveillance pulmonaire supplémentaire, retardant les études pivots fda.gov. Bien que l'élimination en 2025 des tests obligatoires sur les animaux réduise certains délais, elle nécessite simultanément des dosages in vitro et computationnels sophistiqués, constituant un défi pour les développeurs aux ressources limitées.
Coûts élevés de développement et de fabrication
La production d'ADC peut être 1,5 à 2 fois plus coûteuse que celle des monoclonaux conventionnels en raison de la chimie des liants, de la manipulation de charges à haute puissance et des analyses de libération complexes. La rareté de la fabrication de charges en conditions BPF et la capacité limitée de remplissage-finition maintiennent des coûts de production élevés, poussant les prix de lancement vers le haut et invitant à l'examen des payeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par domaine thérapeutique :
la domination de l'oncologie fait face à une diversificationL'oncologie a conservé 66,58 % du marché des thérapeutiques à base d'anticorps de nouvelle génération en 2025, reflétant l'effet transformateur des ADC et des engageurs bispécifiques de cellules T dans les tumeurs réfractaires. Les récentes approbations pour le cancer du sein HER2-faible et le cancer du poumon à petites cellules ancrent ces modalités dans les schémas thérapeutiques de première ligne. De nouvelles cibles telles que la Claudine-18.2 et le c-Met élargissent la base de patients, maintenant l'avance en termes de revenus de l'oncologie.
Les indications non oncologiques devraient enregistrer un CAGR de 9,38 %, ancrées par des programmes en auto-immunité et en maladies infectieuses respiratoires. La modulation immunitaire de précision via des constructions bispécifiques offre une rémission prolongée sans toxicité systémique, une proposition convaincante pour les troubles nécessitant une gestion à vie.


Par technologie :
les ADC en tête tandis que les bispécifiques accélèrentLes ADC ont généré 43,52 % des revenus de 2025. Les techniques de conjugaison homogène et l'innovation en matière de radio-charges étendent l'applicabilité à des niches en hématologie et tumeurs solides. La taille du marché des thérapeutiques à base d'anticorps de nouvelle génération liée aux ADC est appelée à s'étendre à mesure que les radio-immunoconjugués gagnent en popularité dans les tumeurs difficiles à réséquer.
Les anticorps bispécifiques et multispécifiques progressent à un CAGR de 10,92 %, validés par des approbations telles que le tarlatamab pour le cancer du poumon à petites cellules. Les plateformes modulaires facilitent la construction de lieurs à double spécificité, accélérant la diversité du pipeline. Les IgG à ingénierie Fc améliorent la cytotoxicité cellulaire dépendante des anticorps, offrant un positionnement concurrentiel différencié.
Par voie d'administration :
la domination intraveineuse se déplace vers le sous-cutanéL'administration intraveineuse représentait 77,34 % des administrations de 2025, mais la délivrance sous-cutanée croît rapidement à un CAGR de 8,76 %. Les formulations à haute concentration soutenues par l'hyaluronidase facilitent les injections de 5 à 10 mL, augmentant le dosage à domicile. La taille du marché des thérapeutiques à base d'anticorps de nouvelle génération attribuable aux formats sous-cutanés augmentera à mesure que les injecteurs portables sur le corps obtiennent une autorisation réglementaire.
Les voies localisées restent de niche mais stratégiques dans les contextes oculaires, orthopédiques et intratumoraux. Ces méthodes maximisent les concentrations locales du médicament, limitant l'exposition systémique et permettant une réduction des doses dans les populations sensibles à la toxicité.
Par canal de distribution :
les pharmacies hospitalières dominent dans un contexte de croissance des centres spécialisésLes pharmacies hospitalières représentaient 58,27 % du flux de produits en 2025, reflet de l'utilisation centrée sur la perfusion et des besoins de surveillance des effets secondaires. Cependant, les centres d'oncologie spécialisés et les cliniques ambulatoires affichent un CAGR de 8,84 %, portés par les options sous-cutanées et les incitations des payeurs pour les changements de lieu de soins. Les systèmes de pharmacovigilance intégrés dans le cloud soutiennent la sécurité du dosage en ambulatoire.
Les pharmacies de détail et les e-pharmacies fournissent des doses d'entretien aux patients stables, laissant entrevoir une future diversification des voies de distribution au sein du marché des thérapeutiques à base d'anticorps de nouvelle génération.
Analyse géographique
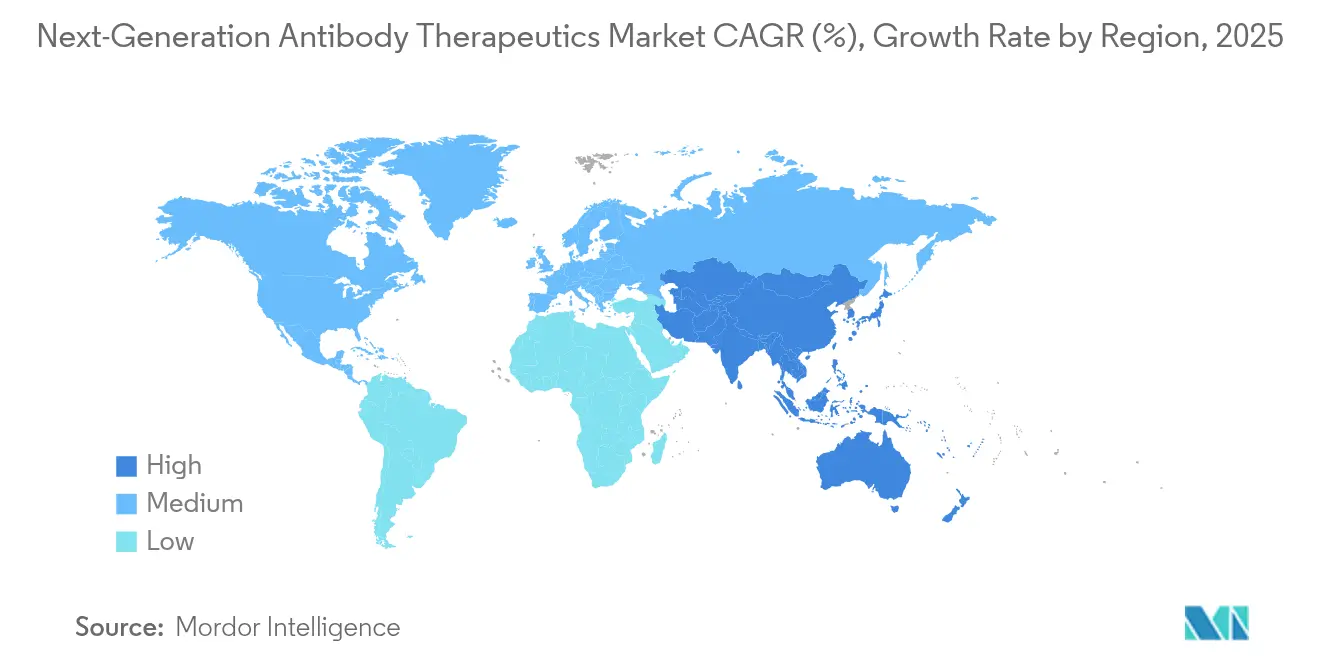
Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération en Amérique du Nord
L'Amérique du Nord a représenté 47,56 % des revenus de 2025, portée par une prévalence élevée du cancer, des conditions de remboursement favorables et une forte concentration d'innovation biotechnologique. Les États-Unis se distinguent par des voies d'approbation accélérées et des crédits d'impôt sur la fabrication avancée qui réduisent les dépenses en capital pour les nouvelles installations. Le changement réglementaire de 2025 visant à abandonner les tests sur les animaux devrait raccourcir de plusieurs mois les délais précliniques, maintenant ainsi la position de leader de la région fda.gov.
Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 10,08 %. Les subventions biotechnologiques de premier plan de la Chine et les incitations manufacturières de classe mondiale de Singapour attirent les multinationales pour établir des plateformes d'approvisionnement régionales, ancrant ainsi le marché des thérapeutiques à base d'anticorps de nouvelle génération dans cette région. Le Japon et la Corée du Sud s'appuient sur des cadres réglementaires matures pour accélérer les approbations conditionnelles de produits biologiques vitaux. L'élargissement des programmes d'accès aux patients et la hausse des dépenses de santé de la classe moyenne contribuent davantage à l'adoption.
Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération en Europe
L'Europe maintient une solide infrastructure scientifique et des systèmes de remboursement robustes, tout en faisant face à des évaluations rigoureuses du rapport prix-valeur. Les récentes réformes procédurales de l'EMA réduisent la période d'arrêt de l'horloge pour les médicaments prioritaires, encourageant des dépôts plus précoces. Les systèmes de santé nationaux accordent la priorité aux thérapies présentant des bénéfices de survie solides, obligeant les développeurs à constituer des dossiers de données en vie réelle au moment du lancement. L'Allemagne, la France et les pays nordiques affichent la consommation per capita la plus élevée de thérapeutiques à base d'anticorps de nouvelle génération.

Paysage réglementaire
La réglementation des thérapies à base d'anticorps de nouvelle génération est façonnée par des attentes accrues en matière de justification non clinique, de gestion du risque d'immunogénicité et de stratégies de contrôle CMC spécifiques aux produits pour des modalités complexes telles que les ADC et les anticorps bispécifiques ou multispécifiques. En décembre 2025, la FDA américaine a publié le projet de directive Monoclonal Antibodies: Streamlined Nonclinical Safety Studies (Docket FDA-2025-D-4634) visant à réduire les essais sur animaux pour les anticorps monospécifiques ; la période de consultation publique s'est terminée le 2 février 2026, et des groupes industriels et des entreprises ont demandé à la FDA d'élargir la portée pour couvrir les anticorps multispécifiques et les ADC. En Europe, l'EMA maintient des directives d'évaluation de l'immunogénicité fondées sur le risque pour les protéines thérapeutiques dérivées de la biotechnologie, en utilisant une approche réglementaire qui met l'accent sur des essais spécifiques à la modalité et des plans de suivi clinique adaptés.
Paysage concurrentiel
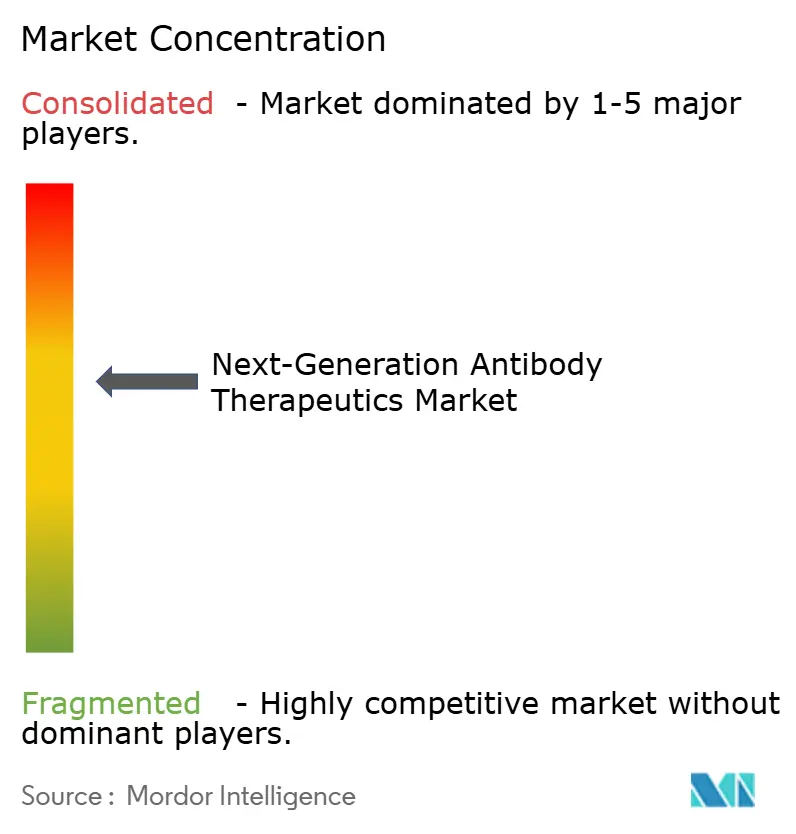
La concentration du secteur est modérée. Roche, AstraZeneca et Pfizer occupent le haut des classements de revenus, combinant l'étendue d'un pipeline profond avec une fabrication interne. Le campus Genentech de Roche intègre la découverte jusqu'au remplissage-finition, permettant une montée en puissance rapide. L'usine ADC de AstraZeneca à Singapour offre une intégration verticale et une résilience de la chaîne d'approvisionnement[2]GeneOnline, "AstraZeneca investit 1,5 milliard USD dans une installation ADC à Singapour," geneonline.com . La ligne interne de radio-charges de Pfizer souligne sa diversification technologique.
Les partenariats stratégiques se multiplient. Eli Lilly collabore avec BigHat Biosciences pour des anticorps optimisés par l'IA, accélérant les cycles de maturation de l'affinité[3]Patsnap Synapse, "Eli Lilly et BigHat Biosciences annoncent une collaboration," synapse.patsnap.com. Roche s'associe à Oxford Biotherapeutics sur la chimie de conjugaison de nouvelle génération, tandis que l'acquisition par Novartis d'Anthos Therapeutics sécurise l'abelacimab, un anticorps monoclonal cardiovasculaire aux aspirations de blockbuster.
Des CDMO spécialisés tels que Lonza et Samsung Biologics investissent massivement dans des suites de charges à haute puissance et de remplissage-finition aseptique. Le contrôle de la propriété intellectuelle sur les liants et l'approvisionnement en charges positionne ces fournisseurs comme des gardiens essentiels pour les petits innovateurs cherchant un approvisionnement clinique rapide.
Des opportunités d'espaces blancs subsistent dans les indications neurologiques et fibrotiques, où le franchissement de la barrière hémato-encéphalique et la pénétration dans les tissus profonds posent des défis. Les avancées dans la délivrance à base de fragments et la transcytose médiée par les récepteurs pourraient débloquer ces domaines, créant de nouveaux fronts concurrentiels pour le marché des thérapeutiques à base d'anticorps de nouvelle génération.
Acteurs majeurs de l'industrie des thérapeutiques à base d'anticorps de nouvelle génération
AstraZeneca Plc.
Bristol-Myers Squibb Company
F. Hoffmann-La Roche Ltd.
Pfizer, Inc.
Seagen Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération
- Amgen
- AstraZeneca
- Bayer
- Biogen
- Bristol-Myers Squibb
- Roche
- GlaxoSmithKline
- Pfizer
- Seagen
- Xencor
- ImmunoGen
- Kyowa Kirin
- Genmab
- Regeneron Pharmaceuticals
- Abbvie
- Gilead Sciences
- MacroGenics Inc.
- ADC Therapeutics
- Zymeworks Inc.
- Sanofi
- Merck
Lire l’analyse des entreprises de thérapeutiques à base d'anticorps de nouvelle génération

Opportunités de marché et perspectives d'avenir
Les opportunités de marché se concentrent sur une fabrication modulaire, de type plateforme, pour les ADC, capable de s'adapter à différentes combinaisons anticorps-liant-charge utile, les entreprises dépassant les modèles à recette fixe pour gérer la diversité de leur portefeuille. Des plateformes CMC intégrées telles que WuXiBody et WuXia de WuXi Biologics sont bien positionnées pour réduire les délais CMC et de lancement des biologiques complexes, tandis que les expansions de capacité de fabrication visent jusqu'à 30 tonnes de production de biologiques par an d'ici 2029. Du côté thérapeutique, les programmes ADC et bispécifiques en phase avancée impliquant Pfizer, Bristol Myers Squibb et AstraZeneca façonnent le positionnement concurrentiel, et les investissements de fabrication en Asie-Pacifique, y compris l'installation ADC de 1,5 milliard USD d'AstraZeneca à Singapour, soutiennent l'expansion régionale sur la période de prévision.
Recent Industry Developments in Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération
- Juillet 2026 : AstraZeneca a signé un accord pour acquérir les droits mondiaux de Zegfrovy (sunvozertinib) auprès de Dizal Pharmaceutical, permettant l'avancement d'un programme ciblant l'EGFR pour le NSCLC. La transaction élargit le portefeuille d'oncologie d'AstraZeneca et soutient l'accès à la chaîne d'approvisionnement. Elle reflète également l'accent mis par l'entreprise sur l'élargissement des thérapies ciblées EGFR de nouvelle génération et la diversification de son pipeline.
- Juillet 2026 : Novartis a conclu un accord pour acquérir Myricx Bio afin de faire progresser les charges utiles ADC de nouvelle génération. L'acquisition élargit les capacités de charge utile ADC de Novartis et élargit la découverte de conjugués anticorps-médicament de nouvelle génération. L'accord annoncé pourrait influencer la dynamique du marché sur 2026-2031 en accélérant les efforts vers des plateformes de charge utile plus puissantes et polyvalentes.
- Mai 2026 : Bristol Myers Squibb a annoncé des données intermédiaires de phase 2 pour le pumitamig (bispécifique PD-L1xVEGF-A) dans le NSCLC lors de l'ASCO. Cette mise à jour soutient une stratégie bispécifique dans le cancer du poumon et éclaire le positionnement concurrentiel face aux autres programmes d'ADC et d'anticorps bispécifiques de nouvelle génération. Les données renforcent l'accent mis sur les approches d'anticorps à double cible dans les tumeurs solides et pourraient influencer les priorités de développement à court terme.


Marché des Thérapeutiques à Base d'Anticorps de Nouvelle Génération Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les thérapies à base d'anticorps de nouvelle génération utilisées pour le traitement, comptabilisés au niveau des ventes commerciales dans les principales zones géographiques, et exprimés en USD pour les années de l'étude.
Exclusions du champ d'application : les outils de recherche fondamentale et les réactifs destinés uniquement au laboratoire, qui ne sont ni vendus ni prescrits en tant que produits thérapeutiques, sont exclus.
Aperçu de la segmentation
- Par domaine thérapeutique
- Oncologie
- Auto-immunité et inflammation
- Autres domaines thérapeutiques
- Par technologie
- Conjugués anticorps-médicament (ADC)
- Anticorps bispécifiques et multispécifiques
- IgG à ingénierie Fc et glyco-ingénierie
- Fragments d'anticorps et protéines de type anticorps
- AcM pleine longueur ingénierés (variantes IgG4, IgG1)
- Produits biosimilaires d'anticorps de nouvelle génération
- Par voie d'administration
- Intraveineuse
- Sous-cutanée
- Administration localisée (intratumorale, intravitréenne)
- Par canal de distribution
- Pharmacies hospitalières
- Cliniques spécialisées et centres anticancéreux
- Pharmacies de détail et en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue les thérapies à base d'anticorps de nouvelle génération, et pour établir un point de départ clair pour l'épidémiologie, les approbations et le contexte tarifaire général. Nous nous sommes appuyés sur des sources non payantes telles que les bases de données de médicaments de la FDA, les rapports d'évaluation publics de l'EMA, ClinicalTrials.gov, les statistiques sur le cancer et les maladies de l'OMS, et les données de santé de l'OCDE pour confirmer les populations de patients et l'orientation de l'adoption thérapeutique.
Pour ancrer le volet commercial, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les transcriptions des conférences téléphoniques sur les résultats, et la couverture médiatique fiable sur les lancements et les extensions d'indications. Nous avons également utilisé des abonnements payants pour l'intelligence financière des entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets, principalement pour vérifier les délais et éviter de manquer des changements majeurs de portefeuille. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par des entretiens d'experts et des enquêtes structurées auprès d'un panel de fabricants, distributeurs, cliniciens, parties prenantes de la pharmacie hospitalière et chercheurs suivant les modalités d'anticorps sur le terrain. Ces entretiens ont permis de confirmer quels formats d'anticorps sont comptabilisés, comment les prix évoluent selon l'indication et la ligne de thérapie, et quelles régions montrent une adoption plus rapide. Cela a permis d'affiner les hypothèses issues de la recherche documentaire avant la finalisation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 14 % | APAC : 40 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 49 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une construction descendante de la demande reliant les populations de patients traités à l'adoption thérapeutique, puis à la valeur en utilisant une logique de prix de vente moyen adaptée à la modalité, que nous avons vérifiée par rapport à des signaux observables d'approbation et d'utilisation. Pour rester pratique, nous nous sommes concentrés sur l'incidence et la prévalence par indications clés, la part des patients éligibles se dirigeant vers des biologiques ciblés, la progression des lignes de thérapie, la répartition des voies d'administration, et le calendrier des nouvelles approbations et extensions d'indications.
Après la construction des totaux descendants, nous avons utilisé des approximations ascendantes sélectives pour tester la plausibilité, y compris des agrégations de revenus de produits échantillonnés à partir de dépôts publics, des vérifications de canal sur la vitesse d'adoption, et des recoupements ASP x volume lorsque des indicateurs de volume étaient disponibles. Lorsque la visibilité tarifaire publique était limitée sur certains marchés, les fourchettes ont été ancrées aux avis d'experts puis contraintes par des analogues proches dans le domaine des thérapies à base d'anticorps.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un lissage basé sur les tendances des principaux facteurs, puis avons testé la robustesse des résultats à l'aide de retours primaires sur les attentes de conversion du pipeline et les schémas de montée en puissance des lancements. Les trajectoires de croissance ont été ajustées lorsque les hypothèses sur l'érosion des prix, le calendrier de la concurrence ou l'accès au remboursement ne correspondaient pas à ce que les parties prenantes rapportaient sur le terrain.
Validation des données et cycle de mise à jour
La validation s'est appuyée sur une triangulation cohérente entre le modèle, les signaux documentaires et les retours d'entretiens, afin que les valeurs aberrantes puissent être détectées tôt plutôt qu'après la construction complète. Nous avons comparé les résultats du modèle à des indicateurs indépendants tels que le rythme des approbations réglementaires, les évolutions de l'activité des essais et les trajectoires de revenus divulguées, puis avons retravaillé toute zone où la courbe d'adoption implicite semblait irréaliste.
Avant validation finale, le modèle et le récit sont revus en plusieurs étapes par les analystes, avec des vérifications de variance aux niveaux régional et thérapeutique pour éviter les doubles comptages et les dérives de portée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des approbations majeures, des mesures de sécurité ou des changements de politique tarifaire. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des thérapies à base d'anticorps de nouvelle génération de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les thérapies à base d'anticorps de nouvelle génération peuvent varier car chaque éditeur trace la frontière d'une manière légèrement différente, et parce que le choix de l'année de référence et le calendrier de conversion ne sont pas toujours alignés. Les différences deviennent plus visibles lorsque les prix sont modélisés différemment selon les indications, et lorsque les montées en puissance des lancements sont supposées rapides sans être vérifiées par rapport aux signaux d'adoption réels.
Un écart lié à l'actualisation apparaît souvent lorsque les dates de conversion de devises et les attentes ASP mises à jour ne sont pas synchronisées avec les approbations récentes et les extensions d'indications, ce qui explique pourquoi nos règles d'actualisation annuelle et nos vérifications de variance sont appliquées strictement chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,09 milliards USD (2026) | |
| Bulletin d'information sectoriel A | 16,54 milliards USD (2025) | Cette estimation semble traiter le marché comme un univers plus large de médicaments à base d'anticorps et utilise une année de référence différente, ce qui peut intégrer des classes d'anticorps adjacentes et gonfler les totaux par rapport à une définition centrée sur la modalité. |
| Cabinet de conseil régional B | 10,50 milliards USD (2023) | Le champ d'application inclut probablement un ensemble plus large de thérapies à base d'anticorps et peut appliquer des hypothèses agressives d'adoption et de prix dans toutes les régions sans séparer les modalités de nouvelle génération des anticorps conventionnels. |
L'écart provient principalement de ce qui est comptabilisé comme médicaments de nouvelle génération par rapport aux médicaments à base d'anticorps en général, et de la façon dont les hypothèses de prix et de calendrier sont actualisées année après année. En maintenant le champ d'application lié à des modalités de nouvelle génération définies et en vérifiant l'ASP et le calendrier d'adoption par rapport à des signaux réglementaires et de demande observables, le chiffre résultant reste traçable à des étapes claires et reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille prévue du marché des thérapeutiques à base d'anticorps de nouvelle génération d'ici 2031 ?
La taille du marché des thérapeutiques à base d'anticorps de nouvelle génération est projetée à 4,35 milliards USD d'ici 2031.
Quelle technologie domine actuellement le marché ?
Les conjugués anticorps-médicament représentent 43,52 % des revenus de 2025 et restent le segment technologique de premier plan.
Pourquoi les formulations sous-cutanées gagnent-elles en popularité ?
Le dosage sous-cutané soutient l'administration à domicile, réduit la charge des centres de perfusion et croît à un CAGR de 8,76 %.
Quelle région offre le potentiel de croissance le plus élevé ?
L'Asie-Pacifique est en tête avec un CAGR de 10,08 %, soutenue par d'importants investissements dans la biofabrication à grande échelle et une activité croissante d'essais cliniques.
Comment les réformes réglementaires affectent-elles les délais de développement ?
L'élimination par la FDA en 2025 des tests obligatoires sur les animaux devrait raccourcir les phases précliniques aux États-Unis, accélérant l'entrée en phase de premier essai chez l'homme.
Quel est le principal défi qui freine une adoption plus large ?
La complexité et les coûts de fabrication élevés maintiennent des prix de lancement élevés, invitant à l'examen des payeurs et limitant potentiellement l'accès.
Dernière mise à jour de la page le:



