
Taille et part du marché des lubrifiants au Myanmar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
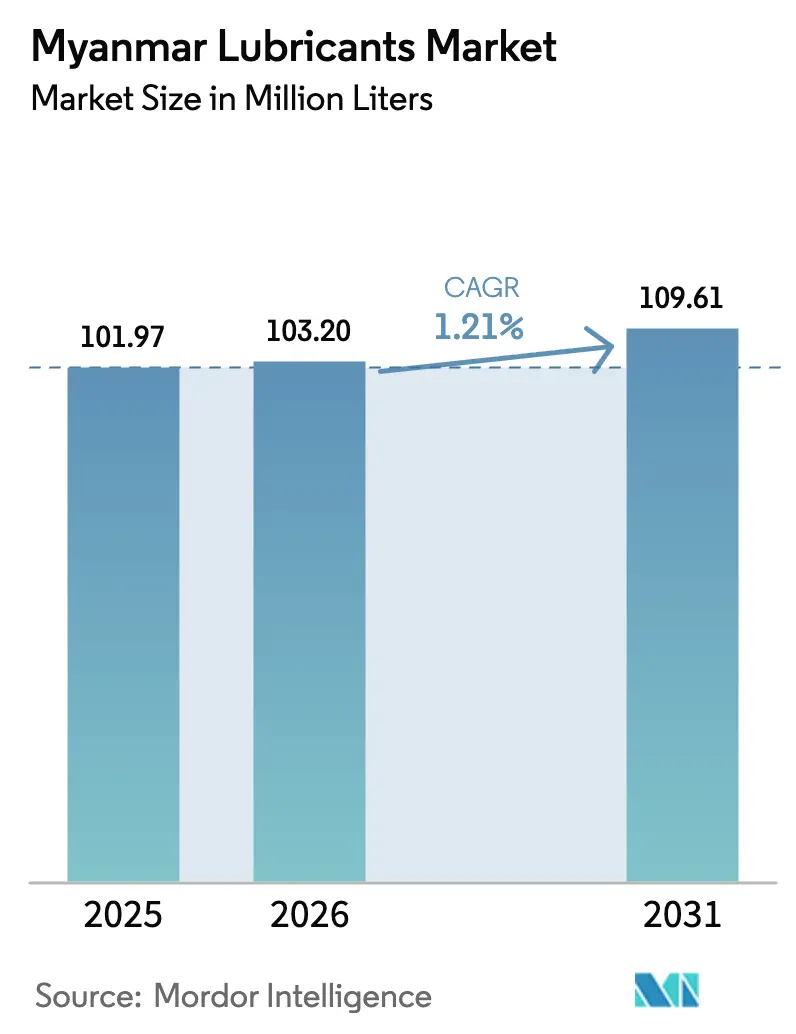
| Taille du marché de l'année de base (2025) | 101.97 Millions de litres |
| Volume du Marché (2026) | 103.2 Millions de litres |
| Volume du Marché (2031) | 109.61 Millions de litres |
| Taux de croissance (2026 - 2031) | 1.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants au Myanmar par Mordor Intelligence
La taille du marché des lubrifiants au Myanmar devrait passer de 101,97 millions de litres en 2025 à 103,2 millions de litres en 2026, et est prévue d'atteindre 109,61 millions de litres d'ici 2031, à un CAGR de 1,21 % sur la période 2026-2031. Cette trajectoire régulière reflète un rebond progressif de l'activité industrielle, une croissance soutenue du parc automobile national et des dépenses d'infrastructure soutenues par le gouvernement, qui stimulent la consommation de lubrifiants dans les secteurs de l'automobile, des équipements lourds et de la production d'énergie. Les huiles moteur demeurent le principal moteur de volume en raison de la dépendance du pays aux moteurs à combustion interne, tandis que les systèmes d'alimentation de secours fonctionnant au diesel soutiennent une demande incrémentale de la part des services publics et des installations commerciales. Des tendances parallèles, telles que la mécanisation agricole et l'expansion du secteur minier, diversifient les opportunités d'utilisation finale, bien que la volatilité des devises étrangères et les retards dans les licences d'importation tempèrent les perspectives de croissance à court terme. Les marques internationales participent principalement par l'intermédiaire de distributeurs, créant ainsi un espace pour les fournisseurs locaux agiles afin de capter des parts sur le marché des lubrifiants au Myanmar.
Points clés du rapport
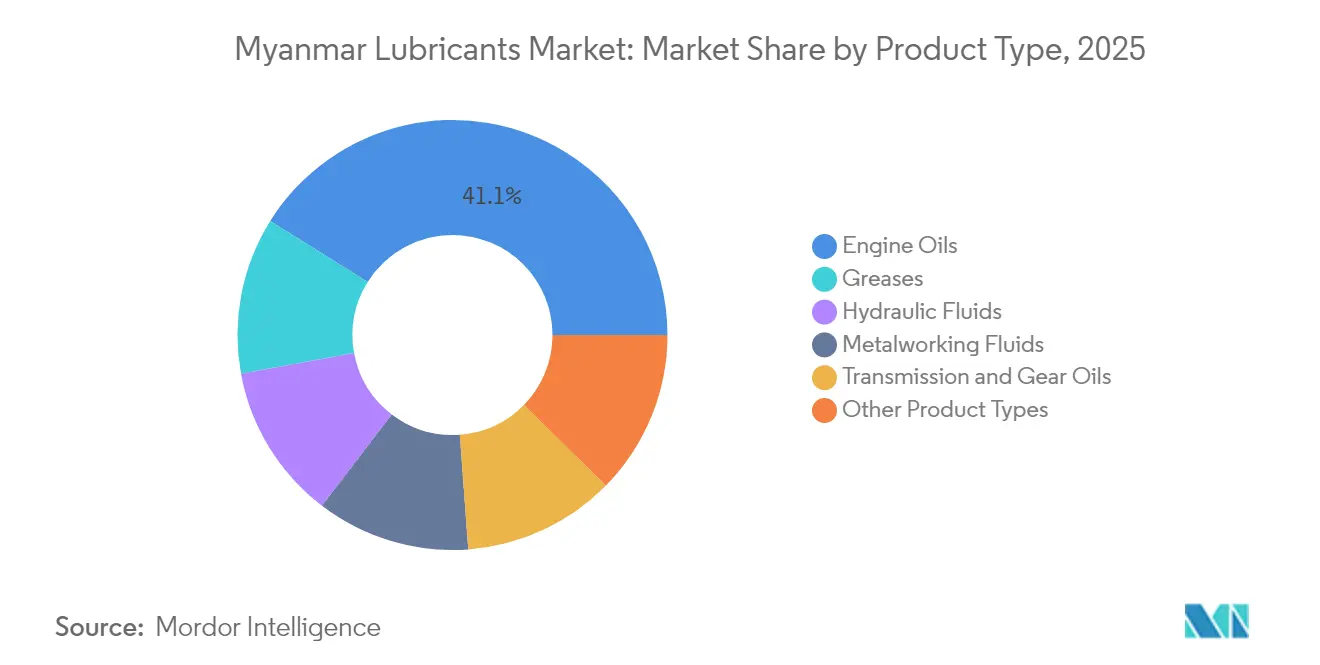
- Par type de produit, les huiles moteur ont représenté 41,10 % de la part du marché des lubrifiants au Myanmar en 2025, et ce segment devrait croître à un CAGR de 1,72 % jusqu'en 2031.
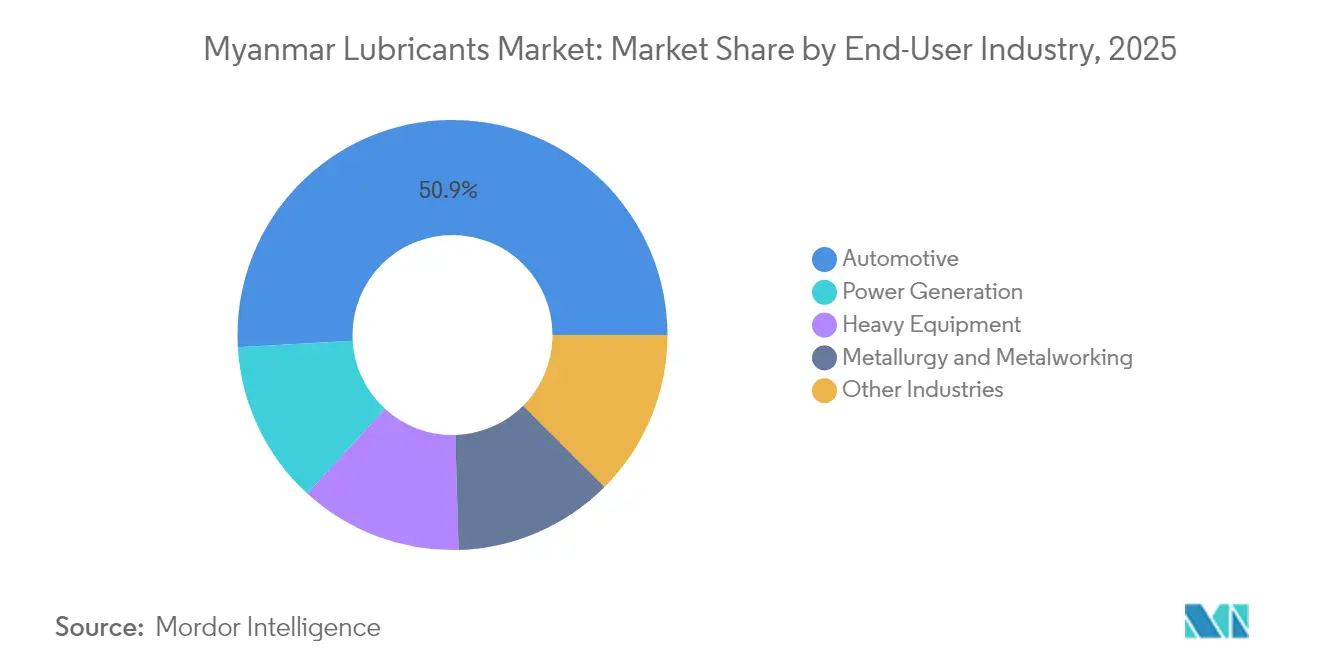
- Par industrie utilisatrice finale, le segment automobile a représenté 50,90 % de la taille du marché des lubrifiants au Myanmar en 2025, tandis que la production d'énergie devrait se développer à un CAGR de 1,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants au Myanmar
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du parc de véhicules et de la demande du marché secondaire | +0.4% | Corridors de Yangon et Mandalay | Moyen terme (2-4 ans) |
| Mécanisation rapide de l'agriculture | +0.3% | Centre du Myanmar et delta de l'Ayeyarwady | Long terme (≥ 4 ans) |
| Expansion des flottes minières et des machines lourdes | +0.2% | Kachin, Shan, régions côtières | Moyen terme (2-4 ans) |
| Corridors de fret routier soutenus par le gouvernement | +0.2% | Routes transfrontalières vers la Chine, la Thaïlande, l'Inde | Long terme (≥ 4 ans) |
| Incitations au raffinage secondaire élargissant le pool d'huiles de base | +0.1% | Zones industrielles de Yangon et raffineries planifiées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du parc de véhicules et de la demande du marché secondaire
Les immatriculations de véhicules ont nettement rebondi depuis 2024, soutenues par l'assouplissement des règles d'importation qui élargissent les choix de modèles et réduisent les coûts d'acquisition. Les camions commerciaux desservant le Corridor économique Chine-Myanmar parcourent un kilométrage annuel élevé, ce qui accélère les intervalles de vidange et stimule les cycles d'achat répétés sur le marché des lubrifiants au Myanmar. Les ateliers locaux s'appuient sur des huiles moteur multigrade abordables, encourageant les importations parallèles et les offres sous marque de distributeur. La croissance des flottes de transport à la demande accroît les volumes d'entretien réguliers, tandis que la densité croissante de motocycles dans les zones périurbaines soutient la demande d'huiles deux-temps et quatre-temps. Les détaillants du marché secondaire utilisent des conditions de paiement flexibles pour fidéliser une clientèle sensible aux prix.
Mécanisation rapide de l'agriculture
Les programmes nationaux de mécanisation subventionnent les prêts pour tracteurs et les équipements de récolte, stimulant ainsi l'adoption de lubrifiants dans les chaînes d'approvisionnement rurales. Les machines importées fonctionnent sous la chaleur et la poussière tropicales, nécessitant des fluides hydrauliques premium et des huiles d'engrenage à forte résistance à l'oxydation. Les contrats de service groupés avec les concessionnaires sécurisent les prises de lubrifiants et initient les agriculteurs à des grades de performance supérieurs qui réduisent les temps d'arrêt. Les agences de développement financent des formations sur la maintenance préventive, renforçant la sensibilisation à la sélection appropriée des huiles. À mesure que les superficies cultivées mécaniquement augmentent, le marché des lubrifiants au Myanmar bénéficie de cycles de réapprovisionnement en lubrifiants prévisibles, alignés sur les saisons de plantation et de récolte.
Expansion des flottes minières et des machines lourdes
Les concessions minières pour le jade, le cuivre et les terres rares attirent des excavatrices modernes, des camions de transport et des compresseurs fixes qui nécessitent des lubrifiants spécialisés à haute viscosité. Les sites éloignés dans les États de Kachin et de Shan exigent des solutions de livraison en vrac et de stockage sur site, ce qui favorise les fournisseurs proposant des programmes de conversion fût-vers-vrac. Les équipementiers stipulent l'utilisation d'huiles synthétiques ou semi-synthétiques longue durée pour respecter les conditions de garantie, orientant la gamme de produits vers des formulations premium et élargissant les marges sur le marché des lubrifiants au Myanmar. Les réglementations environnementales relatives à l'élimination des huiles usagées encouragent davantage les lubrifiants avancés avec des intervalles de vidange prolongés. La hausse des prix des matières premières soutient les entrées de capitaux, ancrant la demande de lubrifiants à moyen terme.
Incitations au raffinage secondaire élargissant le pool d'huiles de base domestiques
Les incitations fiscales pour la collecte des huiles usagées et le raffinage secondaire contribuent à diversifier l'approvisionnement en huiles de base et à amortir les perturbations des importations. Des usines de recyclage planifiées près de Yangon ciblent la production de groupe I et de groupe II léger, qui peuvent couvrir une partie des besoins de mélange domestiques. Un flux stable d'huiles usagées réduit les coûts des matières premières et soutient des marques locales compétitives, comprimant potentiellement les écarts de prix par rapport aux produits étrangers. La conformité environnementale renforce la crédibilité des marques, aidant à la pénétration du marché auprès des clients industriels. À terme, les huiles de base re-raffinées pourraient approvisionner des spécialités à plus haute valeur ajoutée, renforçant l'autonomie globale du marché des lubrifiants au Myanmar[1]Ministère de l'Électricité et de l'Énergie, "Incitations au raffinage secondaire des huiles usagées," moee.gov.mm.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des deux-roues électriques | -0.20% | Centres urbains, notamment Yangon et Mandalay | Court terme (≤ 2 ans) |
| Volatilité des prix du pétrole brut pesant sur les marges | -0.10% | National, affectant tous les canaux de distribution | Court terme (≤ 2 ans) |
| Retards dans les licences d'importation perturbant la continuité de l'approvisionnement | -0.10% | National, concentré dans les principaux ports et points de passage frontaliers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des deux-roues électriques
Les consommateurs urbains adoptent des scooters à batterie en réponse aux fluctuations des prix des carburants et aux incitations municipales, réduisant ainsi la demande d'huiles moteur conventionnelles pour motocycles. Bien que le segment électrique représente actuellement moins de 4 % des ventes de deux-roues, une adoption accélérée pourrait éroder un contributeur clé en volume sur le marché des lubrifiants au Myanmar au cours des deux prochaines années. Les fournisseurs explorent les fluides diélectriques et les graisses spéciales pour les moteurs-roues, mais les intervalles et volumes de remplacement restent inférieurs à ceux des équivalents à combustion. Les ateliers font face à une perte de revenus liée aux services de vidange, accélérant une transition vers des offres de maintenance plus complètes. Les marques de lubrifiants traditionnelles doivent adapter leurs stratégies marketing et leurs gammes de produits pour saisir les opportunités émergentes dans l'écosystème de la mobilité électrique.
Volatilité des prix du pétrole brut pesant sur les marges
Le pays a importé pour 4,53 milliards USD de carburants raffinés en 2024, exposant les distributeurs à des coûts à l'arrivée fluctuants et à des cycles de fonds de roulement serrés. Les acteurs de plus petite taille manquent souvent d'instruments de couverture et absorbent les chocs de prix, comprimant ainsi leurs marges opérationnelles. Les goulots d'étranglement liés aux licences d'importation entraînent des niveaux de stocks plus élevés, amplifiant ainsi l'exposition. La dépréciation monétaire alourdit les achats d'huiles de base libellés en dollars, réduisant encore davantage la rentabilité dans l'industrie des lubrifiants au Myanmar. Une volatilité persistante pourrait provoquer des sorties de marché ou une consolidation, modifiant la structure concurrentielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les huiles moteur dominent le marché
Les huiles moteur ont conservé 41,10 % de la part du marché des lubrifiants au Myanmar en 2025, reflétant la domination des moteurs à combustion interne dans les secteurs automobile et industriel. Le segment devrait se développer à un CAGR de 1,72 % jusqu'en 2031, dépassant le marché des lubrifiants au Myanmar dans son ensemble. Les grades minéraux d'entrée de gamme continuent de séduire les propriétaires de véhicules soucieux des coûts ; cependant, la prise de conscience croissante des semi-synthétiques à vidange prolongée ouvre la voie à une migration vers des produits à plus forte valeur ajoutée. Les graisses constituent le deuxième poste de produits le plus important, offrant une protection indispensable aux roulements des machines minières et de construction. Les fluides hydrauliques connaissent une dynamique de ventes soutenue à mesure que les dépenses d'infrastructure augmentent, entraînant une utilisation accrue d'excavatrices et de chargeurs. Les fluides de travail des métaux, bien que toujours de niche, bénéficient de l'activité d'usinage croissante dans la Zone économique spéciale de Thilawa. Les huiles de transmission et d'engrenage connaissent une croissance modérée, limitée par des intervalles de service plus longs et les avancées dans les technologies des groupes motopropulseurs.
La taille du marché des lubrifiants au Myanmar pour les graisses est prévue d'approcher 16,4 millions de litres d'ici 2031, progressant à environ 1,22 % de CAGR, portée par les cycles de révision des équipements lourds et les besoins élevés en résistance aux chocs du secteur minier. La demande de fluides hydrauliques bénéficie des projets gouvernementaux de construction routière et de logistique frontalière, poussant le sous-segment vers 12,35 millions de litres d'ici la fin de la décennie. Les fluides de travail des métaux pourraient atteindre 4,15 millions de litres à mesure que les chaînes de valeur de fabrication locale se développent. Bien que la croissance en volume des huiles de transmission et d'engrenage soit à la traîne, les formulations premium offrant une économie de carburant et une compatibilité avec les joints d'étanchéité confèrent aux fournisseurs un levier tarifaire. Dans l'ensemble, la diversification des produits protège le marché des lubrifiants au Myanmar contre des fluctuations brutales dans un seul domaine d'application.


Par industrie utilisatrice finale : dominance du secteur automobile
Le secteur automobile a représenté 50,90 % de la taille du marché des lubrifiants au Myanmar en 2025 et demeure le principal pilier de consommation. Le pays a produit 2 711 véhicules à moteur en 2024. Les camions commerciaux empruntant les corridors transfrontaliers effectuent des vidanges fréquentes, tandis que les flottes de transport à la demande en pleine expansion créent une demande régulière pour les véhicules particuliers. Les motocycles contribuent à des volumes importants en modèles deux-temps et quatre-temps, malgré la concurrence croissante des véhicules électriques. Les utilisateurs d'équipements lourds constituent le deuxième groupe d'utilisateurs finaux le plus important, consommant des fluides hydrauliques, des graisses et des huiles d'engrenage pour les machines de construction et d'extraction de ressources. La production d'énergie devrait afficher le CAGR le plus rapide de 1,56 % jusqu'en 2031, portée par la dépendance continue aux générateurs diesel pendant les phases d'expansion du réseau électrique.
Les installations de métallurgie et de travail des métaux utilisent des huiles de coupe nettes et des liquides de refroidissement hydrosolubles à l'échelle de la fabrication nationale. Les usines de biens de consommation et les transformateurs alimentaires constituent des centres de demande supplémentaires, bien que plus modestes, pour les lubrifiants. Collectivement, ces applications diversifient l'exposition et stabilisent la croissance globale du marché des lubrifiants au Myanmar. La transition des ateliers automobiles vers des forfaits de maintenance préventive élargit la vente de fluides et de graisses annexes. Les clients industriels demandent de plus en plus un soutien technique et des services d'analyse d'huile, offrant des pistes de différenciation aux fournisseurs disposant d'une expertise sur site.
Analyse géographique
Les corridors de Yangon et Mandalay représentent ensemble environ 61,40 % de la consommation nationale de lubrifiants, ancrés par des flottes de véhicules denses et des actifs manufacturiers regroupés. La proximité des ports assure un réapprovisionnement régulier en lubrifiants finis importés et en huiles de base, soutenant le marché des lubrifiants au Myanmar dans ces régions. Les Zones économiques spéciales, telles que Thilawa, abritent des industries d'assemblage automobile, d'emballage et de chimie qui exigent des gammes de fluides diversifiées. Les zones côtières capitalisent sur les chaînes d'approvisionnement maritimes, important des produits en vrac depuis Singapour et la Malaisie pour le reconditionnement et la distribution locaux.
Les États du nord, notamment le Kachin et le Shan, affichent une croissance supérieure à la moyenne grâce aux investissements miniers et aux liens commerciaux avec la Chine qui stimulent le déploiement d'équipements lourds. Les villes frontalières évoluent en nœuds logistiques, nécessitant des chariots élévateurs d'entrepôt et des groupes électrogènes de secours, ce qui accroît les volumes de lubrifiants. Le delta de l'Ayeyarwady et la Zone sèche centrale connaissent une hausse de l'agriculture mécanisée, ce qui soutient la demande d'huiles moteur pour tracteurs et de fluides hydrauliques. Les objectifs d'électrification du gouvernement maintiennent une consommation persistante d'huile pour générateurs dans les villages en attente de raccordement au réseau, soulignant la pertinence rurale du marché des lubrifiants au Myanmar.
D'ici 2031, la demande agrégée en dehors de Yangon et Mandalay pourrait dépasser 44,3 millions de litres, réduisant le déséquilibre régional. Les raffineries planifiées à Thanlyin et Dawei pourraient raccourcir les chaînes d'approvisionnement et favoriser des grappes de mélange domestiques près des sources de matières premières. L'amélioration des réseaux routiers accélère la portée des distributeurs, réduisant le risque de rupture de stock dans les communes intérieures. Les investissements dans des entrepôts localisés par les principaux distributeurs améliorent la fiabilité des livraisons et la fraîcheur des produits, soutenant la différenciation des marques. L'expansion géographique sous-tend ainsi une trajectoire de croissance plus équilibrée pour le marché des lubrifiants au Myanmar.
Analyse de la chaîne de valeur
L'approvisionnement en lubrifiants du Myanmar repose sur les importations de lubrifiants finis et d'huiles de base. Des marques internationales telles que Shell, BP, TotalEnergies, ExxonMobil et d'autres fournisseurs régionaux interviennent généralement par le biais d'agents et de distributeurs locaux. Les flux en amont partent des raffineurs et mélangeurs étrangers vers les points d'importation de la région de Yangon, y compris les terminaux qui soutiennent les corridors d'approvisionnement de Yangon et de Thilawa, avant de rejoindre les opérations locales de reconditionnement et de mélange dans les zones industrielles, puis d'être acheminés vers la distribution en gros.
Sur le plan de la conformité et de la commercialisation, les importateurs enregistrent et obtiennent une licence pour les importations de lubrifiants auprès du Ministère du Commerce et se conforment aux exigences du Petroleum Products Regulatory Department (PPRD) applicables aux produits pétroliers, notamment les huiles moteur, les huiles pour engrenages, les huiles hydrauliques et les graisses. Le processus implique généralement la soumission des spécifications du produit (catalogues et détails techniques) et des factures pro forma, suivie d'une inspection qualité et de tests obligatoires imposés par le PPRD et réalisés par des agents désignés. En aval, des licences d'exploitation distinctes sont requises pour le transport, le stockage, la vente et la distribution, les ateliers d'après-vente et les détaillants gérant la majeure partie des volumes automobiles. Les utilisateurs d'équipements lourds, des secteurs minier, agricole et de la production d'électricité achètent également directement en vrac et en fûts, en privilégiant la fiabilité des livraisons, le stockage sur site et les services d'assistance technique.
Paysage concurrentiel
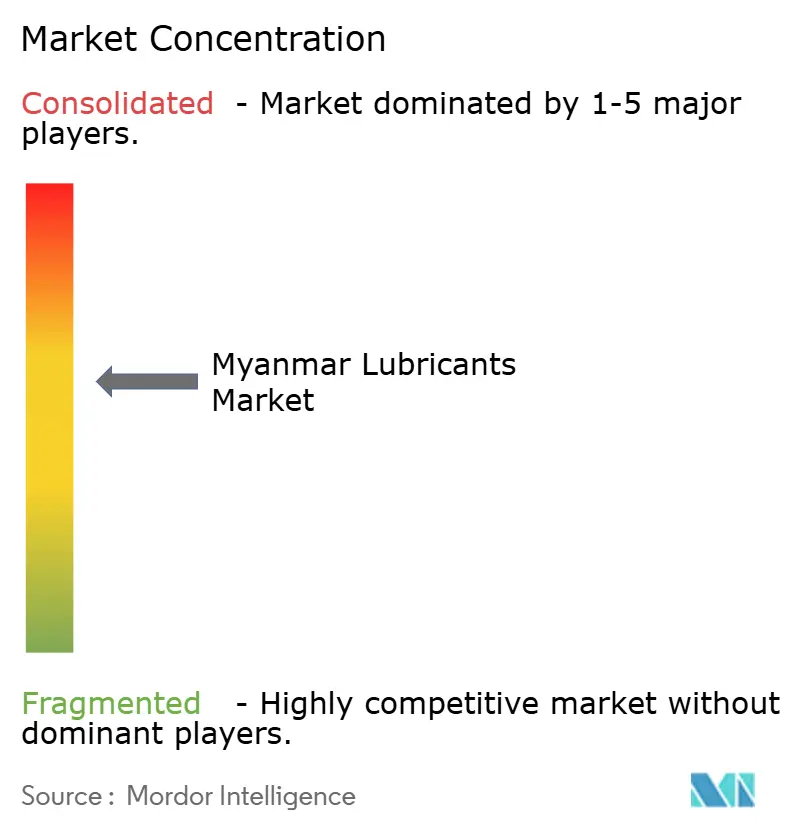
Le marché des lubrifiants au Myanmar est modérément concentré. Les grands groupes internationaux — Shell, BP, TotalEnergies et ExxonMobil — s'appuient sur des agents exclusifs pour accéder au marché, en se concentrant sur les gammes automobiles et industrielles premium. Les pairs asiatiques, tels que Petronas, PTT et Pertamina, tirent parti de leur proximité géographique pour approvisionner des produits en vrac via les terminaux de Yangon et de Thilawa, maintenant ainsi une présence stable. Les partenariats stratégiques avec les équipementiers (fabricants d'équipements d'origine) et les contractants EPC (Ingénierie, Approvisionnement et Construction) de centrales électriques représentent des voies viables pour sécuriser des flux de volume captifs sur le marché des lubrifiants au Myanmar.
Leaders de l'industrie des lubrifiants au Myanmar
BP p.l.c.
PT Pertamina Lubricants
Shell plc
TotalEnergies
Exxon Mobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité se dessine autour du renforcement du parcours importation-distribution dans le cadre de la licence du Ministère du Commerce et de l'inspection qualité du PPRD. Dans la pratique, de nombreux acheteurs privilégient encore le prix et la disponibilité plutôt que des spécifications vérifiées. Les fournisseurs qui opérationnalisent une documentation conforme, incluant catalogues/spécifications de produits et factures pro forma, et qui peuvent produire des lots d'expédition prêts pour les tests, peuvent réduire les frictions aux points de dédouanement et diminuer le risque de rupture de stock, ce qui est pertinent dans un marché confronté à des retards de licence d'importation perturbant la continuité de l'approvisionnement.
Les opportunités de produits et de services se concentrent là où la sévérité d'exploitation est élevée et où la discipline de maintenance s'améliore, notamment les flottes commerciales sur les corridors de fret transfrontaliers, les équipements lourds utilisés sur les sites miniers et d'infrastructure, ainsi que les utilisateurs de générateurs diesel dans les services publics et les installations commerciales. Les usines de mélange locales situées dans les zones industrielles de Hlinethaya et Thilawa qui cherchent une certification internationale pour les huiles moteur et lubrifiants (annoncée en février 2026) soutiennent une voie vers une offre locale à plus haute spécification, une croissance des marques de distributeur et des mises à niveau qualité orientées vers l'exportation. L'entrée sur le marché de Daelim Oil Inc en juin 2026, via des partenariats de distribution locaux pour les additifs pour carburants et les nettoyants, indique également un espace pour des fluides adjacents axés sur la performance dans l'après-vente, en particulier là où l'état du moteur et la variabilité de la qualité du carburant influencent les besoins de contrôle des dépôts et les intervalles de vidange des lubrifiants.
Développements récents du secteur
- Juillet 2026 : BP a accepté de céder une participation de 65 % dans son activité de lubrifiants Castrol à Stonepeak, marquant un changement majeur d'actionnariat pour l'une des marques de lubrifiants mondiales les plus visibles. Cette transaction modifie la manière dont Castrol pourrait allouer son capital et gérer ses réseaux de partenaires dans les marchés dirigés par des distributeurs. Pour le Myanmar, où les grandes compagnies internationales acheminent généralement leurs ventes via des agents exclusifs, ce changement peut affecter les conditions commerciales, l'orientation du portefeuille et la stratégie de canaux à court terme.
- Juin 2026 : Daelim Oil Inc a étendu son activité de produits chimiques automobiles au Myanmar par le biais de partenariats de distribution locaux, avec des plans visant à introduire des produits tels que des additifs pour carburants, des amplificateurs de cétane, des amplificateurs d'octane et des nettoyants pour FAP. Cette initiative élargit la gamme de produits chimiques de performance vendus aux côtés des lubrifiants dans l'après-vente et peut accroître la pression concurrentielle sur les offres de service premium dans les ateliers. Elle indique également la volonté continue des fournisseurs de développer leur présence dans les canaux malgré la complexité opérationnelle du commerce lié au pétrole.
- Février 2026 : Des usines de mélange de lubrifiants locales, dont Energetic Alliance Petroleum Products Co Ltd, Hein Engineering Co Ltd et Pacific-PSP Syntech Co Ltd, ont engagé des démarches pour obtenir une certification internationale pour leurs huiles moteur et lubrifiants. Cette étape renforce l'assurance qualité des produits fournis localement et s'aligne sur les attentes des clients industriels, qui demandent de plus en plus une vérification qualité et un accompagnement technique. La recherche de certification peut également permettre une participation plus large aux canaux de service alignés sur les constructeurs (OEM) et aux ventes orientées vers l'exportation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les lubrifiants finis consommés au Myanmar dans les usages automobile et industriel, comptabilisés comme le volume de produits lubrifiants vendus vers l'utilisation finale au cours de la période.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les graisses, les huiles de procédé utilisées comme intrants industriels, ni les carburants et additifs vendus comme produits non lubrifiants.
Aperçu de la segmentation
- Par type de produit
- Huiles moteur
- Graisses
- Fluides hydrauliques
- Fluides de travail des métaux
- Huiles de transmission et d'engrenage
- Autres types de produits
- Par industrie utilisatrice finale
- Automobile
- Équipements lourds
- Métallurgie et travail des métaux
- Production d'énergie
- Autres industries
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier les conditions de la demande de lubrifiants au Myanmar en utilisant des indicateurs macroéconomiques et sectoriels publics qui aident à expliquer l'intensité d'utilisation des lubrifiants. Les intrants courants incluent les statistiques commerciales et énergétiques gouvernementales, telles que les publications de la Central Statistical Organization, les tableaux commerciaux de l'UN Comtrade, ainsi que les séries macroéconomiques de la Banque mondiale et du FMI qui signalent les évolutions de l'activité automobile et de la production industrielle.
Pour ancrer la structure du secteur, nous examinons également des sources telles que les statistiques douanières et portuaires lorsqu'elles sont disponibles, les publications relatives au transport et aux flottes, ainsi que les références techniques de SAE et API sur les catégories de lubrifiants et les besoins de performance. Les documents d'entreprise, les présentations aux investisseurs et la presse fiable sont utilisés pour comprendre les schémas de distribution et les évolutions de prix, tandis que des abonnements payants pour des données d'expédition d'import-export au niveau granulaire et des informations de marché spécifiques aux lubrifiants sont utilisés de manière sélective pour recouper l'orientation et le calendrier. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous interrogeons des producteurs de lubrifiants, des distributeurs, des ateliers de service, des utilisateurs de flottes et des responsables de maintenance industrielle au Myanmar. Leurs contributions aident à clarifier la dépendance aux importations, les intervalles de vidange, la gamme de produits, les prix et la demande non satisfaite, tout en indiquant où les données secondaires nécessitent un ajustement. Ces discussions sont utilisées pour tester les hypothèses sous-jacentes aux estimations de volume et de canaux.
Répartition des répondants des travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement est établi à l'aide d'une évaluation descendante du bassin de demande, où l'activité du parc de véhicules, l'intensité d'exploitation industrielle et la disponibilité des importations sont traduites en consommation de lubrifiants, laquelle est ensuite rapprochée des volumes de marché observés. Pour ancrer le modèle, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des contrôles échantillonnés du débit des distributeurs, les normes de consommation en atelier et les hypothèses typiques d'intervalles de vidange par type d'équipement, qui sont ensuite ajustées lorsque les retours d'entretiens indiquent des déficits ou des cycles de constitution de stocks.
Les principaux intrants utilisés incluent la composition et l'utilisation du parc de véhicules (deux-roues, véhicules particuliers, véhicules commerciaux), les signaux de production industrielle pour la construction et la fabrication, l'utilisation de générateurs pour l'alimentation de secours, l'équilibre entre le mélange local et les importations, ainsi que le mix moyen d'emballages et de vrac qui affecte les litres vendus apparents. Pour les prévisions, nous appliquons une analyse de scénarios soutenue par une vérification légère de séries chronologiques (lissage exponentiel sur le volume) afin de ne pas surajuster la volatilité à court terme, puis les hypothèses sont alignées sur ce que les acteurs des canaux attendent en matière d'activité de flotte et de calendriers de maintenance industrielle. Lorsque les vérifications ascendantes sont incomplètes, l'écart est traité en appliquant des fourchettes de pénétration prudentes, puis en retestant les totaux par rapport aux flux commerciaux et aux indicateurs d'activité sectorielle.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant les totaux du modèle avec des signaux indépendants tels que l'orientation des tendances d'importation, les principaux indicateurs d'activité d'utilisation finale et les commentaires des distributeurs sur la rotation des stocks, avant que les chiffres ne soient finalisés. Les valeurs aberrantes sont signalées lorsque les variations d'une année sur l'autre ne correspondent pas à des événements connus (changements de politique, contraintes de change ou perturbations logistiques), puis les hypothèses sont revérifiées et, si nécessaire, les répondants sont recontactés.
Un processus de révision interne à plusieurs étapes est suivi afin que les calculs, les conversions d'unités et les hypothèses clés soient vérifiés par un autre analyste avant validation finale. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des événements importants peuvent modifier la demande, les prix ou la disponibilité de l'offre, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des lubrifiants au Myanmar selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour les lubrifiants au Myanmar peuvent sembler différentes car la base de mesure n'est pas toujours la même, et la frontière entre les lubrifiants et les groupes de produits adjacents est parfois floue. Des écarts apparaissent également lorsque certaines sources rapportent des valeurs de revenus tandis que d'autres rapportent une consommation physique, ce qui peut évoluer dans des directions opposées lorsque les prix ou la taille des emballages changent.
En suivant la disponibilité des importations, les schémas de rotation des stocks dans les canaux et les hypothèses de taux d'utilisation en fin de chaîne, l'estimation de Mordor Intelligence reste ancrée à la consommation nationale en litres, tandis que certains éditeurs mélangent des proxys de valeur, incluent les graisses, ou utilisent des références de demande antérieures aux perturbations qui ne sont pas revalidées fréquemment.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 101,97 millions USD (2025) | |
| Cabinet de conseil régional A | 285,40 millions USD (2026) | Utilise un dimensionnement basé sur les revenus avec une large couverture de produits qui peut regrouper les lubrifiants avec des préparations associées, puis projette la croissance à l'aide d'hypothèses de TCAC régional plutôt que de vérifications du débit des canaux au Myanmar. |
| Revue professionnelle B | 60,00 millions USD (2013) | Point de données de volume ancien axé sur la demande de lubrifiants automobiles, qui peut sous-estimer l'utilisation industrielle et de production d'électricité et ne reflète pas les évolutions ultérieures des importations, de la composition des flottes ou des pratiques d'intervalle de vidange. |
L'écart observé dans le tableau s'explique principalement par le choix de l'unité, la période considérée et ce qui est comptabilisé dans le périmètre. Lorsque le périmètre est limité aux lubrifiants finis consommés dans le pays et aligné sur les signaux d'activité actuels, la taille de marché obtenue reste plus reproductible et plus facile à rapprocher de facteurs de demande clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des lubrifiants au Myanmar en 2026 ?
La taille du marché des lubrifiants au Myanmar a atteint 103,2 millions de litres en 2026.
Quel CAGR est attendu pour la demande de lubrifiants au Myanmar jusqu'en 2031 ?
La consommation de lubrifiants devrait croître à un CAGR de 1,21 % entre 2026 et 2031.
Quel produit est en tête des volumes de ventes ?
Les huiles moteur sont en tête avec une part de marché de 41,10 % en 2025 et devraient rester dominantes.
Quel secteur d'utilisation finale consomme le plus de lubrifiants ?
Les applications automobiles représentent 50,90 % du volume total, portées par une flotte de véhicules commerciaux en croissance.
Quelle est la principale opportunité de croissance en dehors de l'automobile ?
La production d'énergie affiche le CAGR le plus rapide à 1,56 %, les groupes électrogènes diesel soutenant l'expansion du réseau électrique.
Dernière mise à jour de la page le:



