
Taille et part du marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.83 Milliards de dollars |
| Taille du Marché (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2031) | 1.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.27 % |
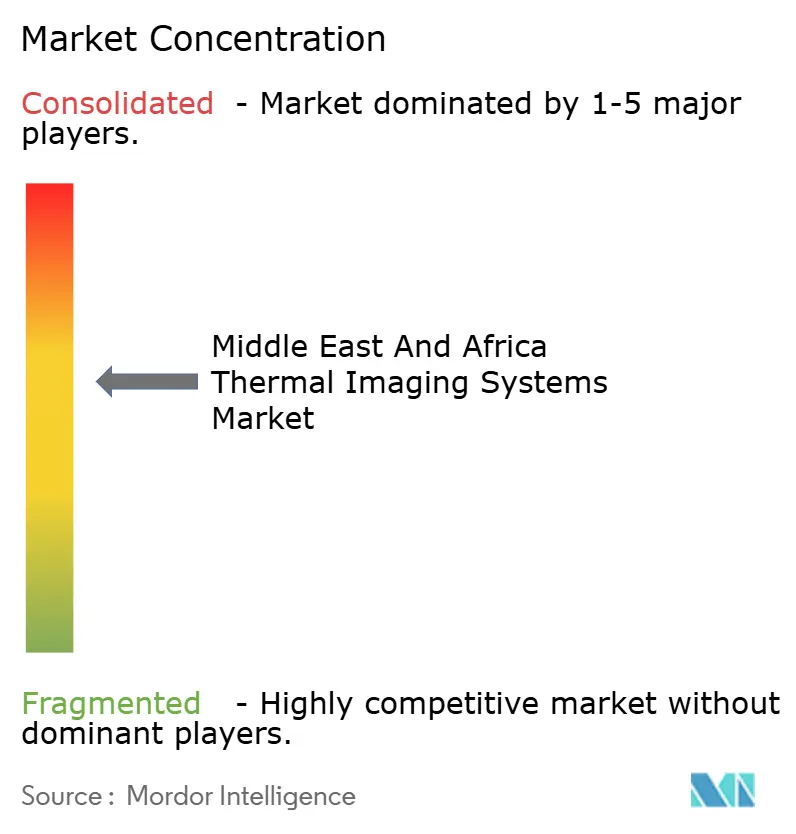
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique par Mordor Intelligence
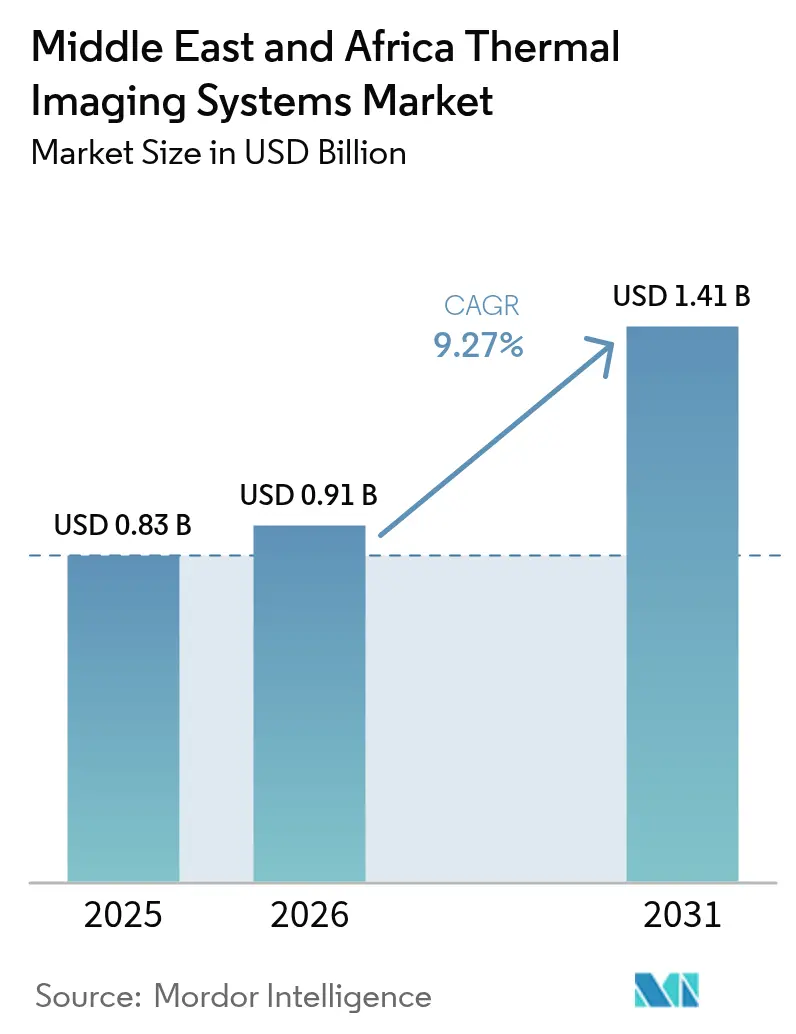
La taille du marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique devrait passer de 0,83 milliard USD en 2025 et 0,91 milliard USD en 2026 à 1,41 milliard USD d'ici 2031, enregistrant un CAGR de 9,27 % entre 2026 et 2031.
La demande croissante de maintenance prédictive dans le secteur pétrolier et gazier, la surveillance des villes intelligentes et la modernisation de la défense du Conseil de coopération du Golfe élargissent la base adressable pour les solutions refroidies et non refroidies. Le matériel continue d'ancrer les revenus grâce aux déploiements à grande échelle de caméras fixes sur les frontières, les ports et les actifs énergétiques, tandis que les abonnements récurrents d'étalonnage, de formation et d'analyse orientent les dépenses vers les services. La disponibilité accrue de microbolométres à faible coût et de puces d'IA en périphérie fait évoluer le marché des systèmes d'imagerie thermique au-delà de son cœur militaire vers l'inspection de bâtiments commerciaux, l'aide à la conduite automobile et la logistique. Les grands groupes américains et européens dominent les plateformes refroidies haut de gamme, les fournisseurs chinois gagnent des parts dans les caméras fixes commerciales, et les start-ups démocratisent les diagnostics portables pour les petits entrepreneurs.
Principaux enseignements du rapport
- Par solutions, le matériel a représenté 71,68 % des revenus en 2025 ; les services devraient progresser à un CAGR de 10,39 % jusqu'en 2031.
- Par type de produit, les caméras thermiques fixes représentaient 58,05 % de la part du marché des systèmes d'imagerie thermique en 2025, tandis que les appareils portables devraient afficher un CAGR de 9,64 % jusqu'en 2031.
- Par application, la sécurité et la surveillance ont capté 46,32 % des revenus en 2025, tandis que la surveillance et l'inspection devraient croître à un CAGR de 10,17 % jusqu'en 2031.
- Par utilisateur final, l'aérospatiale et la défense représentaient 54,06 % des dépenses en 2025 ; le secteur pétrolier et gazier devrait se développer à un CAGR de 11,54 % sur la même période.
- Par pays, l'Arabie saoudite représentait 37,74 % des revenus régionaux en 2025 ; l'Afrique est positionnée pour un CAGR de 10,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de modernisation de la défense dans les États du Conseil de coopération du Golfe | +2.3% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït | Moyen terme (2-4 ans) |
| Expansion des exigences de maintenance prédictive dans le secteur pétrolier et gazier | +2.1% | Arabie saoudite, Émirats arabes unis, Koweït, Afrique du Sud | Long terme (≥ 4 ans) |
| Investissements rapides dans la sécurité urbaine via les initiatives de villes intelligentes | +1.8% | Arabie saoudite, Émirats arabes unis, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Capteurs non refroidis à faible coût stimulant l'adoption commerciale | +1.5% | Émirats arabes unis, Arabie saoudite, Afrique du Sud | Court terme (≤ 2 ans) |
| Analyses de vision thermique basées sur l'IA améliorant le retour sur investissement | +1.2% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Moyen terme (2-4 ans) |
| Avènement de charges utiles thermiques robustes montées sur drones pour les opérations en milieu désertique | +1.0% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes de modernisation de la défense dans les États du Conseil de coopération du Golfe
Les armées régionales renouvellent leurs équipements électro-optiques hérités avec des imageurs thermiques de troisième génération qui étendent les portées de détection et permettent la fusion multispectrale. L'Autorité d'État pour les industries militaires d'Arabie saoudite a signé en 2024 un mémorandum avec Hensoldt pour localiser la production, soulignant la volonté de développer des capacités indigènes. Les contrats parallèles de l'armée américaine avec Teledyne FLIR pour les systèmes de capteurs de véhicules se répercutent sur les canaux de ventes militaires étrangères et orientent les spécifications du Conseil de coopération du Golfe vers des réseaux infrarouges à ondes moyennes refroidis. Les goulots d'étranglement liés aux licences d'exportation persistent, mais les accords bilatéraux réduisent les délais d'approbation pour les partenaires du Golfe de confiance. En conséquence, les revenus du matériel augmentent tandis que les algorithmes de reconnaissance automatique de cibles ouvrent des opportunités logicielles récurrentes.
Expansion des exigences de maintenance prédictive dans le secteur pétrolier et gazier
Les compagnies pétrolières nationales fusionnent désormais les données thermiques avec les flux de vibrations et d'historiques pour prédire les défaillances plusieurs semaines à l'avance. La Compagnie nationale pétrolière d'Abu Dhabi a déployé la plateforme Neuron 5 d'AIQ sur ses actifs en amont en 2024. Le contrat 2024 de Saudi Aramco avec Gecko Robotics met en évidence les inspections robotiques par ultrasons et thermiques qui remplacent les relevés sur échafaudages et évitent des arrêts coûteux. Des caméras montées sur drones scannent les torchères et les conduites sous-marines à la recherche de points chauds signalant une corrosion ou des fuites, intégrant la vision thermique dans les flux de travail des jumeaux numériques. Les économies réalisées grâce aux pannes évitées, dépassant souvent 20 millions USD par incident, justifient des budgets d'inspection pluriannuels.
Investissements rapides dans la sécurité urbaine via les initiatives de villes intelligentes
Les gigaprojets tels que NEOM en Arabie saoudite et le réseau de trafic intelligent en expansion de Dubaï intègrent des caméras thermiques fixes pour la sécurité périmétrique, la surveillance des foules et la navigation des véhicules autonomes. L'Autorité des routes et des transports de Dubaï a ajouté la vision thermique aux boucles de détection d'incidents en 2024, réduisant les temps de réponse sur les principales artères.[1]Autorité des routes et des transports de Dubaï, « Système de gestion intelligente du trafic », rta.ae La nouvelle capitale administrative d'Égypte reproduit ce modèle dans les bâtiments gouvernementaux et les pôles de transit. Les acheteurs municipaux privilégient les offres clés en main qui associent caméras, analyses en nuage et gestion sécurisée des données, convertissant les achats ponctuels en revenus d'abonnement.
Capteurs non refroidis à faible coût stimulant l'adoption commerciale
Des prix de microbolométres inférieurs à 100 USD et des accessoires compatibles avec les smartphones à moins de 500 USD font évoluer le marché des systèmes d'imagerie thermique vers les petites entreprises de construction et les inspecteurs résidentiels. Magna International a livré plus de 1,2 million d'unités de détection thermique automobile d'ici 2024 et lancera sa plateforme de cinquième génération en 2025, anticipant une opportunité de 500 millions USD à mesure que l'aide à la conduite avancée bénéficie d'un soutien réglementaire. Des appareils portables abordables à moins de 1 000 USD diagnostiquent désormais les inefficacités des systèmes de chauffage, ventilation et climatisation et les points chauds électriques pour les petites entreprises aux Émirats arabes unis et en Afrique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition et de maintenance élevés pour les plateformes refroidies | −1.4% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Long terme (≥ 4 ans) |
| Régimes stricts de contrôle des exportations limitant la disponibilité des capteurs | −1.1% | Afrique (hors Afrique du Sud), certains pays du Moyen-Orient | Long terme (≥ 4 ans) |
| Pénurie de professionnels certifiés en thermographie | −0.9% | Afrique du Sud, Kenya, Nigéria, Arabie saoudite, Émirats arabes unis | Moyen terme (2-4 ans) |
| Dégradation des performances due à la poussière, à l'humidité et à la chaleur extrême | −0.7% | Arabie saoudite, Émirats arabes unis, Qatar, Koweït, Afrique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et de maintenance élevés pour les plateformes refroidies
Les détecteurs à ondes moyennes refroidis dépassent 50 000 USD par unité et reposent sur des refroidisseurs cryogéniques nécessitant des intervalles de maintenance de six mois dans les environnements sableux. Les agences aux budgets contraints en Afrique et dans les petits États du Golfe se tournent donc vers des alternatives non refroidies ou reportent les projets, ralentissant la croissance globale. Des modèles de location qui transfèrent le risque de maintenance aux fournisseurs émergent, mais dépendent d'acheteurs solvables et de cadres réglementaires prévisibles.
Régimes stricts de contrôle des exportations limitant la disponibilité des capteurs
Les règles ITAR et de l'Arrangement de Wassenaar plafonnent la fréquence d'images et le nombre de pixels pour de nombreux acheteurs africains, allongeant les délais d'approbation à un an.[2]Département d'État américain, Direction du contrôle du commerce de défense, « Réglementations ITAR », pmddtc.state.gov Les fournisseurs occidentaux se concentrent ainsi sur les marchés du Conseil de coopération du Golfe, tandis que les fournisseurs chinois livrent des options à spécifications inférieures et sans licence en Afrique, fragmentant la chaîne d'approvisionnement et limitant l'interopérabilité entre les forces régionales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solutions :
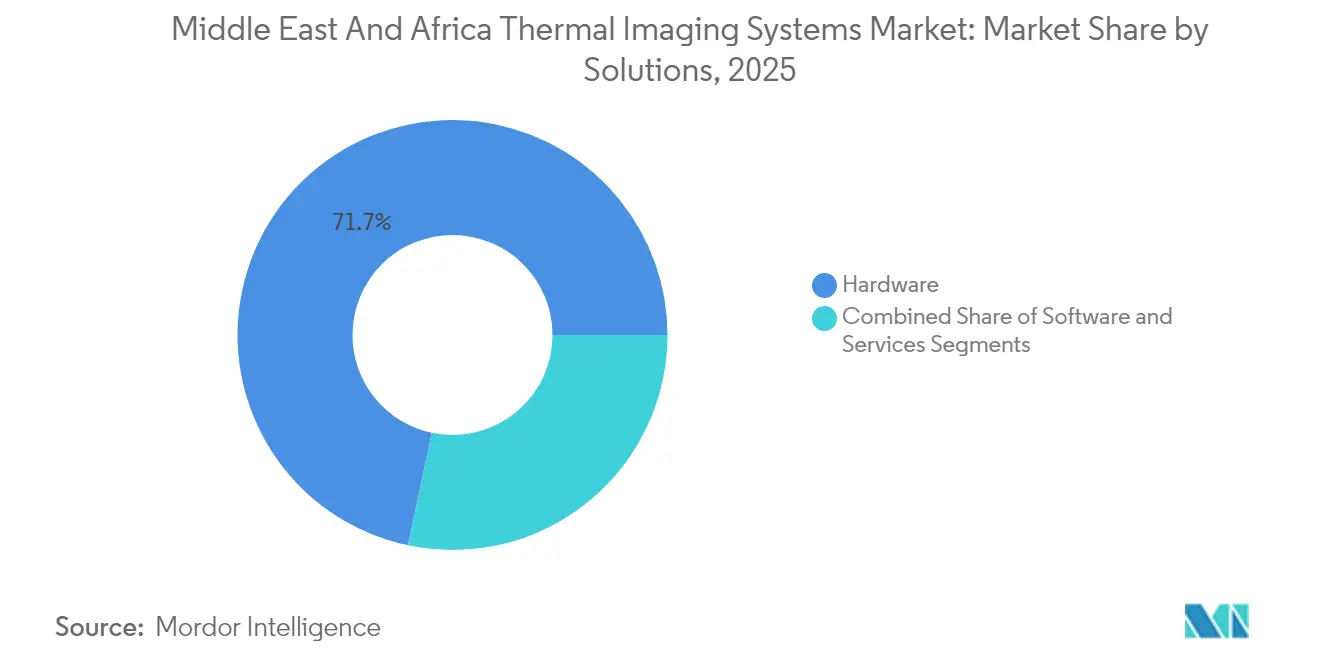
le matériel reste dominant, les services s'accélèrentLe matériel a généré 71,68 % des revenus en 2025, reflétant les achats soutenus de caméras, d'objectifs et de modules de détecteurs pour les frontières de défense, les terminaux pétroliers et les réseaux de villes intelligentes. La taille du marché des systèmes d'imagerie thermique pour le matériel devrait se développer régulièrement à mesure que les gouvernements financent les mises à niveau périmètriques. Les services, cependant, surpasseront toutes les autres catégories avec un CAGR de 10,39 % à mesure que les opérateurs concluent des contrats d'étalonnage, d'analyse et de formation qui convertissent les dépenses en capital en charges d'exploitation prévisibles. Les premiers adoptants tels qu'Advanced Energy Industries proposent des plans de service annuels, favorisant des relations clients fidèles.
La trajectoire des services répond également à la pénurie régionale de thermographes certifiés. Les prestataires de formation aux Émirats arabes unis et en Afrique du Sud facturent jusqu'à 1 900 USD pour la certification de niveau II, et le lancement en 2024 du Réseau des thermographes certifiés – Afrique vise à harmoniser les normes dans plus de 20 pays. Les revenus des logiciels suivent la pénétration du matériel, les tableaux de bord hébergés dans le nuage et les moteurs d'IA en périphérie monétisant les flux de données sur des cycles pluriannuels.


Par type de produit :
les caméras fixes en tête, les appareils portables gagnent du terrainLes installations fixes représentaient 58,05 % des revenus en 2025 en raison de la surveillance de grandes zones des frontières, des aéroports et des pôles pétrochimiques. Ces systèmes s'intègrent aux caméras en lumière visible et aux radars, permettant une conscience situationnelle en couches. Les appareils portables afficheront un CAGR de 9,64 % jusqu'en 2031 à mesure que les prix tombent en dessous de 5 000 USD et que les accessoires pour smartphones popularisent les diagnostics de type pointer-et-photographier pour les électriciens et les inspecteurs de bâtiments.
Le Hadron 640 de Teledyne FLIR et le Vio F1 de Gremsy illustrent comment les modules miniaturisés brouillent les frontières entre les plateformes fixes et mobiles. La demande provient également des services publics qui équipent désormais les équipes de terrain de caméras portables pour la détection de pannes en temps réel. Par conséquent, la part du marché des systèmes d'imagerie thermique pour les appareils portables devrait s'élargir à mesure que les diagnostics de terrain intègrent les contrôles infrarouges dans les flux de travail quotidiens.
Par application :
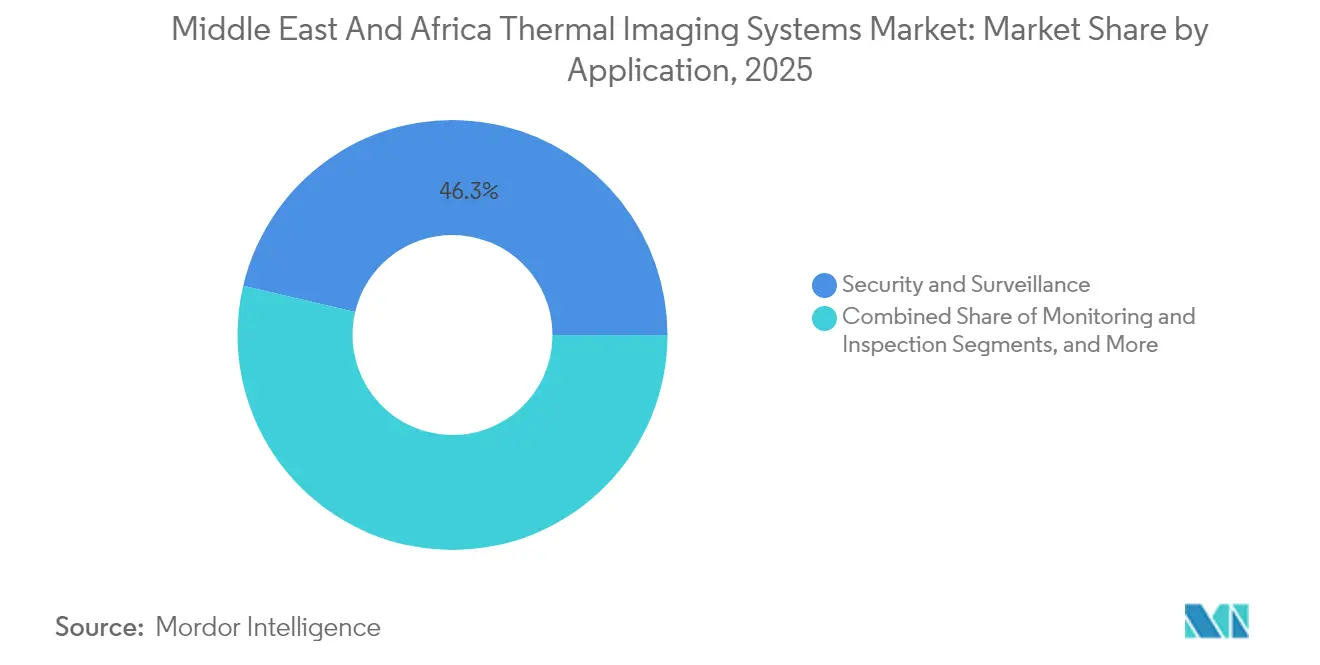
la sécurité domine, la surveillance progresse fortementLa sécurité et la surveillance ont absorbé 46,32 % de la demande totale en 2025, les gouvernements régionaux ayant investi dans des clôtures frontalières, des points de contrôle portuaires et des tabliers d'aéroports. Les armées du Conseil de coopération du Golfe spécifient des détecteurs 1280 × 1024 pour la classification humaine à 5 kilomètres, soutenant les commandes de matériel. La surveillance et l'inspection, cependant, progresseront à un CAGR de 10,17 % jusqu'en 2031, les secteurs pétrolier et gazier, les services publics et les usines alimentaires évoluant vers des régimes de maintenance basée sur l'état qui s'appuient sur des flux infrarouges continus pour signaler les actifs en surchauffe.
Le dépistage de la fièvre, la détection de fuites de gaz et la recherche en laboratoire constituent le sous-ensemble de détection et de mesure. Les mandats de santé publique post-pandémiques maintiennent les couloirs de contrôle de température dans les sites à fort trafic, tandis que les usines pétrochimiques déploient l'imagerie optique des gaz pour visualiser les panaches de méthane invisibles à l'œil nu.
Par utilisateur final :
la défense reste la plus grande, le pétrole et le gaz progressent le plus viteL'aérospatiale et la défense ont capté 54,06 % des dépenses en 2025 grâce aux rétrofits de véhicules blindés et aux mises à niveau de vision nocturne intégrées dans les plateformes interarmes. La taille du marché des systèmes d'imagerie thermique pour la défense devrait se développer, mais le secteur pétrolier et gazier surpassera tous les autres en dynamisme avec un CAGR de 11,54 % à mesure que les opérateurs en amont intègrent des objectifs thermiques dans des tableaux de bord de jumeaux numériques qui déclenchent des ordres de travail prédictifs. Les équipementiers automobiles se préparent également aux mandats réglementaires sur le freinage d'urgence automatique, générant de futurs volumes de commandes pour les caméras infrarouges à grande longueur d'onde.
L'adoption dans le secteur de la santé comprend la surveillance néonatale sans contact et la visualisation des veines, tandis que les transformateurs alimentaires vérifient les températures de cuisson et l'intégrité des joints pour satisfaire aux exigences de conformité à l'exportation. Ces cas d'utilisation variés élargissent la pyramide des revenus, réduisant la dépendance excessive à un seul secteur vertical.
Analyse géographique
Marché des Systèmes d'Imagerie Thermique en Arabie Saoudite et aux Émirats Arabes Unis
L'Arabie Saoudite a conservé 37,74 % des revenus régionaux en 2025, soutenue par les objectifs de localisation de Vision 2030, la numérisation de l'inspection des raffineries d'Aramco et le développement de la ville intelligente NEOM. L'échelle d'approvisionnement du royaume génère des économies unitaires favorables pour les réseaux refroidis à ondes moyennes, et les partenariats d'assemblage nationaux laissent entrevoir de futures réductions de coûts. Les Émirats Arabes Unis se classent en deuxième position, tirant parti des déploiements de maintenance prédictive d'ADNOC et de la gestion du trafic pilotée par l'intelligence artificielle à Dubaï pour maintenir des budgets dynamiques en matière d'inspection de pipelines et de sécurité urbaine.
Marché des Systèmes d'Imagerie Thermique en Turquie et en Afrique
Les programmes de défense de la Turquie, associés à la fabrication interne de détecteurs chez Aselsan, garantissent une demande soutenue. L'Afrique, dont la croissance est prévue à 10,03 % d'ici 2031, est portée par les modernisations de la sécurité aux frontières en Afrique du Sud et les initiatives de conservation de la faune sauvage au Kenya, qui déploient des caméras embarquées sur drones. La fragmentation des réglementations et les lacunes en matière de services demeurent des obstacles, mais les fournisseurs chinois exploitent ce créneau avec des offres groupées d'analyse vidéo tarifées bien en dessous des offres occidentales. Le Nigeria, l'Égypte et le Maroc s'imposent comme des adoptants de niveau intermédiaire dans les secteurs du pétrole et du gaz et de la protection des infrastructures critiques, bien que contraints par des retards d'homologation et un vivier limité de techniciens.
Marché des Systèmes d'Imagerie Thermique au Moyen-Orient
Dans le reste du Moyen-Orient — Qatar, Koweït, Oman, Bahreïn, Irak, Jordanie et Liban — des budgets plus modestes mais en progression ciblent les extensions aéroportuaires, la sécurité des plateformes offshore et l'intégrité des actifs pétrochimiques. Les modèles de concession public-privé répartissent les coûts en capital sur plusieurs décennies, rendant les services thermiques par abonnement attractifs pour les municipalités. Le marché des systèmes d'imagerie thermique continue de se normaliser, passant d'une orientation à dominante défense à un outil polyvalent au service de la sécurité opérationnelle, de la logistique et de la gouvernance urbaine.
Paysage réglementaire
Les déploiements d'imagerie thermique au Moyen-Orient et en Afrique fonctionnent selon un ensemble de contrôles de sécurité, de construction, d'approvisionnement des services publics et de sûreté qui varient selon le pays et l'usage final. Dans le Golfe, la conformité des projets fait souvent référence à des normes régionales et nationales, ainsi qu'à l'acceptation par les autorités des rapports d'inspection. Les exemples incluent la norme du Golfe GSO IEC TS 62446-3:2021 pour la thermographie infrarouge extérieure dans les centrales photovoltaïques, et les spécifications d'approvisionnement des services publics de Dubaï qui définissent les performances techniques minimales des caméras de thermographie infrarouge (y compris la résolution du détecteur et les indices de protection environnementale).
Aux Émirats arabes unis, les exigences d'acceptation peuvent s'étendre au-delà des spécifications des appareils jusqu'aux autorisations et aux rapports, y compris les voies d'approbation pour certaines installations de caméras thermiques discrètes via la Security Industry Regulatory Agency (SIRA) de Dubaï, ainsi que les exigences EHS et municipales liées aux projets, associées aux validations de construction et d'inspection. À travers l'Afrique, les services publics et les entités gouvernementales façonnent les exigences par le biais d'appels d'offres et de spécifications techniques pour les caméras de thermographie et les flux de travail d'inspection associés, ce qui influence les produits pouvant être achetés et la manière dont ils sont validés. L'accent mis sur la conformité se déplace de plus en plus vers la traçabilité de l'étalonnage et les opérateurs qualifiés, l'Arabie saoudite liant l'étalonnage et la préparation aux audits à des exigences propres au secteur, y compris les inspections liées à l'alimentation alignées sur les pratiques d'audit de la Saudi Food and Drug Authority. Ces dynamiques renforcent le rôle des essais locaux, de l'accès à l'étalonnage et des compétences certifiées en thermographie, en complément de la disponibilité du matériel, en particulier là où les contrôles d'exportation limitent déjà les capteurs refroidis haut de gamme.
Analyse de la chaîne de valeur
La chaîne de valeur régionale est largement tirée par les importations, les cœurs de détecteurs et de nombreuses lentilles étant sourcés auprès de fabricants mondiaux puis adaptés aux environnements d'exploitation locaux par les distributeurs et intégrateurs. Un flux courant part des fabricants OEM mondiaux de capteurs et de caméras (y compris des fournisseurs basés aux États-Unis, en Israël, en Europe et en Chine) vers les distributeurs régionaux qui gèrent la logistique entrante via des plateformes situées aux Émirats arabes unis et en Arabie saoudite, Dubaï étant fréquemment utilisée pour la consolidation via l'entreposage en zone franche. En aval, les intégrateurs de systèmes locaux et les revendeurs à valeur ajoutée gèrent la mise en service, l'intégration VMS et analytique, le renforcement mécanique, et les services après-vente tels que l'étalonnage et la maintenance préventive.
Les points de blocage tendent à se concentrer autour des matériaux optiques infrarouges spécialisés (par exemple, le germanium ou le verre de chalcogénure), de la capacité limitée au niveau des plaquettes pour certains types de détecteurs, et des délais de licence d'exportation pour les capteurs thermiques contrôlés, ce qui peut retarder les livraisons de plusieurs mois sur les plateformes de qualité défense. La préparation des services est un différenciateur clé pour les opérateurs en aval. Les intégrateurs capables de fournir des inspections sur site et une capture de données thermiques par drone, y compris la thermographie photovoltaïque solaire et les flux de travail de cartographie microclimatique utilisés sur de grands projets saoudiens, aident à convertir les ventes de matériel en revenus récurrents d'inspection, d'analyse et de maintenance, tout en réduisant les temps d'arrêt des clients dans des conditions désertiques difficiles.
Paysage concurrentiel
Le marché des systèmes d'imagerie thermique présente une concentration modérée. Six grands groupes de défense occidentaux — Teledyne FLIR, L3Harris, Lockheed Martin, BAE Systems, Leonardo DRS et Elbit Systems — dominent la majorité des ventes de détecteurs refroidis, s'appuyant sur une fabrication propriétaire, un savoir-faire en robustification et des relations intégrées avec les ministères de la défense. Les fabricants chinois tels que Hangzhou Hikvision, Guide Infrared et Zhejiang Dali fournissent des caméras non refroidies 384 × 288 et 640 × 512 compétitives en termes de prix, associées à des logiciels de gestion vidéo, développant rapidement les installations commerciales dans les ports maritimes et les parcs industriels.
Thermoteknix, Testo, Optris et Ametek-Land se spécialisent dans les appareils radiométriques haute précision pour le contrôle des procédés et la recherche scientifique, se différenciant par la traçabilité de l'étalonnage et la conformité ISO 9001. Les start-ups nord-américaines, notamment Seek Thermal et Infrared Cameras Inc., démocratisent l'imagerie portable à moins de 500 USD, élargissant la base d'utilisateurs parmi les gestionnaires d'installations et les électriciens.
L'intégration technologique définit les frontières concurrentielles. Les fournisseurs intégrant des puces d'inférence d'IA en périphérie réduisent la latence et les coûts de bande passante, essentiels pour les plateformes pétrolières éloignées et les avant-postes désertiques. La conformité aux régimes d'exportation ITAR et de l'Arrangement de Wassenaar segmente davantage les fournisseurs : les grands groupes occidentaux mettent l'accent sur le soutien aux licences pour les alliés du Conseil de coopération du Golfe, tandis que les entreprises chinoises s'adressent aux acheteurs africains moins restreints. Les espaces blancs émergents se trouvent dans les piles de perception pour les véhicules autonomes, les charges utiles de drones pour les inspections offshore et l'analyse de la santé des transformateurs dans les réseaux électriques.
Leaders du secteur des systèmes d'imagerie thermique au Moyen-Orient et en Afrique
Teledyne FLIR LLC
L3Harris Technologies Inc.
Lockheed Martin Corporation
BAE Systems plc
Leonardo DRS Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Imagerie Thermique au Moyen-Orient et en Afrique
- Teledyne FLIR LLC
- L3Harris Technologies Inc.
- Lockheed Martin Corporation
- BAE Systems plc
- Leonardo DRS Inc.
- Elbit Systems Ltd.
- RTX Corporation (Raytheon Business Unit)
- Thermoteknix Systems Ltd.
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Guide Infrared Co. Ltd.
- Zhejiang Dali Technology Co. Ltd.
- Silent Sentinel Holdings Ltd.
- Testo SE and Co. KGaA
- Seek Thermal Inc.
- Optris GmbH
- Ametek Land (Land Instruments International Ltd.)
- Wuhan Guide Infrared Co. Ltd.
- Infrared Cameras Inc.
- SATIR (Shenzhen SAT Infrared Technology Co. Ltd.)
- Ulirvision Technologies Co. Ltd.
- Seek Thermal Inc.

Opportunités de marché et perspectives d'avenir
Les achats de défense et de sûreté maritime continuent de créer des opportunités pour des suites de surveillance infrarouge intégrées combinant capteurs, logiciels et intégration embarquée, plutôt que des caméras autonomes. Un exemple pertinent est le choix par Abu Dhabi Ship Building, filiale d'EDGE Group, de HGH pour fournir des systèmes de surveillance infrarouge et son logiciel CYCLOPE pour huit patrouilleurs offshore dans le cadre du programme Al Dorra du Koweït, annoncé en juillet 2026. Des programmes comme celui-ci soutiennent la demande de charges utiles thermiques longue portée, de fusion multi-capteurs et de soutien du cycle de vie assuré par la construction navale régionale et l'intégration de systèmes.
Le cadre de localisation de l'Arabie saoudite élargit également l'espace disponible pour les fournisseurs capables d'associer le matériel thermique à un support local, à une maintenance en dépôt et à des plans de localisation approuvés. Le contrat de Teledyne FLIR Defense pour fournir des unités de surveillance mobile Lightweight Vehicle Surveillance System (LVSS) à une entité militaire saoudienne, coordonné avec un plan de localisation approuvé par la GAMI (annoncé en mars 2025), montre comment les offres gagnantes combinent de plus en plus performance, assurance de livraison et contenu local. En dehors de la défense, l'inspection thermique par drone pour le photovoltaïque solaire et les infrastructures de mégaprojets soutient une voie commerciale pour les charges utiles radiométriques non refroidies et les services d'analyse, la demande étant façonnée par les spécifications des services publics, les normes de thermographie photovoltaïque (GSO IEC TS 62446-3:2021) et les exigences des opérateurs en matière de mesures étalonnées et de rapports qualifiés.
Recent Industry Developments in Marché des Systèmes d'Imagerie Thermique au Moyen-Orient et en Afrique
- Juillet 2026 : HGH a obtenu un contrat d'Abu Dhabi Ship Building, filiale d'EDGE Group, pour équiper huit patrouilleurs offshore du programme Al Dorra de la marine koweïtienne avec des systèmes de surveillance infrarouge et le logiciel CYCLOPE. Ce contrat renforce la demande de surveillance thermique intégrée assortie de logiciels dans la sûreté maritime, et il renforce le rôle de la construction navale régionale et de l'intégration de systèmes dans les achats d'imagerie thermique.
- Novembre 2025 : Teledyne FLIR Defense a annoncé une direction basée à Riyad et confirmé l'avancement de sa licence de siège régional saoudien, avec une ouverture prévue du siège de Riyad mi-2026. L'établissement d'un siège régional saoudien s'aligne sur les attentes en matière d'approvisionnement et de localisation locale et améliore la proximité pour le soutien aux offres, la coordination des livraisons et les services de maintien en condition pour les programmes de surveillance thermique.
- Mars 2025 : Teledyne FLIR Defense a signé un contrat de 7,8 millions USD avec Middle East Task Company (METCO) pour fournir des unités de surveillance mobile Lightweight Vehicle Surveillance System (LVSS) à une entité militaire en Arabie saoudite, appuyé par un plan de localisation approuvé coordonné par la GAMI. Cet accord élargit l'empreinte de la surveillance thermique mobile et indique une préférence d'achat pour des solutions intégrant localisation et soutien du cycle de vie.


Marché des Systèmes d'Imagerie Thermique au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les systèmes d'imagerie thermique vendus et utilisés au Moyen-Orient et en Afrique, y compris les caméras thermiques fixes et portables, ainsi que les logiciels et services associés qui soutiennent directement la capture, l'analyse et l'utilisation des images thermiques.
Exclusions du périmètre : Nous excluons les optiques de vision nocturne adjacentes qui n'utilisent pas la détection thermique, et nous excluons les composants CCTV généraux qui ne sont pas spécifiquement conçus pour l'imagerie thermique.
Aperçu de la segmentation
- Par solutions
- Matériel
- Logiciel
- Services
- Par type de produit
- Caméras thermiques fixes
- Caméras thermiques portables
- Par application
- Sécurité et surveillance
- Surveillance et inspection
- Détection et mesure
- Par utilisateur final
- Aérospatiale et défense
- Automobile
- Santé et sciences de la vie
- Pétrole et gaz
- Alimentation et boissons
- Autres utilisateurs finaux
- Par géographie
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'élaboration d'une carte claire de la demande par pays et par usage final, puis par la vérification de ce qui est réellement acheté, installé et utilisé. Nous nous sommes appuyés sur des sources publiques telles que UN Comtrade et les portails douaniers nationaux pour l'orientation des échanges, un contexte axé sur la défense (similaire aux rapports du SIPRI), ainsi que sur les portails d'achats publics et les bulletins d'appels d'offres où l'équipement thermique est explicitement spécifié.
Pour maintenir des hypothèses fondées, nous avons également examiné des sources telles que les communiqués des autorités de l'aviation civile pour les programmes de sûreté aéroportuaire, les mises à jour publiques des régulateurs pétroliers et gaziers ou des compagnies pétrolières nationales concernant l'activité d'inspection, ainsi que des revues à comité de lecture traitant des cas d'usage de la thermographie et des exigences de performance typiques. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible ont été utilisés pour comprendre les évolutions du mix produit et des mouvements de prix. À certains endroits, nous avons également référencé des abonnements payants pour les données financières d'entreprises, les actualités et finances, les brevets et le suivi des appels d'offres afin de vérifier les calendriers et l'exposition au chiffre d'affaires. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester les hypothèses documentaires concernant l'adoption, la tarification et la répartition entre usages de sûreté et usages d'inspection, car ceux-ci peuvent évoluer rapidement en fonction des budgets et du calendrier des projets. Nous nous sommes entretenus avec un ensemble de fournisseurs, de distributeurs et d'intégrateurs de systèmes, ainsi qu'avec des utilisateurs finaux dans la défense et la sûreté civile, les opérations pétrolières et gazières, et les équipes de maintenance industrielle à travers la région.
Comme il s'agit d'un marché multi-pays, les données ont été vérifiées dans les centres de demande du Golfe ainsi que chez les principaux acheteurs africains, puis les hypothèses finales ont été triangulées avec ce qui est réellement acheté et déployé sur le terrain.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants : 16 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 16 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'un modèle descendant et ascendant. Du côté descendant, les bassins de demande par pays ont été reconstruits à l'aide d'une combinaison pratique de déploiements d'infrastructures de sécurité, de signaux de modernisation de la défense, d'intensité de l'inspection industrielle et du cycle de remplacement du parc installé, qui a ensuite été converti en valeur à l'aide de fourchettes de prix typiques des systèmes.
Ces totaux ont été corroborés par des vérifications ascendantes sélectives, principalement une agrégation de l'exposition au chiffre d'affaires des fournisseurs et canaux échantillonnés dans la région, ainsi qu'une vérification rapide de cohérence entre le prix de vente moyen et le volume unitaire pour les caméras fixes et portables. Si un pays présentait une faible visibilité sur un canal donné, nous avons combiné l'écart à l'aide d'indicateurs proxy tels que les schémas d'importation, la fréquence des appels d'offres et la courbe d'adoption des pays voisins, puis normalisé le résultat lors des entretiens d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le modèle puisse refléter le calendrier budgétaire et les retards de projets courants dans les programmes de défense et de sécurité publique. Les principaux intrants suivis (à titre illustratif) comprenaient les nouveaux projets de surveillance des frontières et des infrastructures critiques, les mises à niveau de la sûreté aéroportuaire, le rythme des dépenses d'inspection pétrolières et gazières, l'évolution du mix entre appareils fixes et portables, la préférence entre capteurs refroidis et non refroidis dans les cas d'usage haute performance, et l'évolution attendue des prix résultant des cycles de renouvellement des produits.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à plusieurs niveaux afin que les écarts inhabituels ne passent pas sans explication. Nous comparons le modèle à des signaux indépendants tels que les annonces d'achats, l'orientation des échanges et l'économie unitaire implicite, puis nous examinons les écarts par pays et par application avant validation finale.
Un second examen par un analyste est effectué pour la logique, l'arithmétique et la cohérence des hypothèses, et un nouveau contact est déclenché lorsque les retours sur la tarification, le périmètre ou l'adoption divergent entre les groupes de répondants. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que l'attribution de contrats majeurs, des changements de politique ou des contraintes d'approvisionnement soudaines. Avant la livraison, nous effectuons un dernier passage afin que les clients reçoivent la vue la plus récente.
Estimation du marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, car le périmètre est délimité différemment et la logique de tarification est traitée de manières différentes. Des différences apparaissent également lorsqu'une estimation est construite uniquement autour des projets de sécurité publique, tandis qu'une autre intègre la thermographie industrielle et les services d'après-vente.
Certains chiffres publiés élargissent également le périmètre pour inclure les dépenses adjacentes en vision nocturne ou en caméras de surveillance générale, et ils peuvent maintenir la tarification stable même lorsque le mix évolue vers des appareils non refroidis à moindre coût. Mordor Intelligence comptabilise le matériel ainsi que les logiciels et services directement liés aux systèmes d'imagerie thermique au Moyen-Orient et en Afrique, et exclut les CCTV non thermiques et les optiques de vision nocturne non thermiques, afin que la valeur reste liée à un bassin de demande thermique reproductible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,83 milliard USD (2025) | |
| Éditeur sectoriel A | 0,83 milliard USD (2024) | Utilise 2024 comme année de référence et un panier d'usages plus large, avec une tarification maintenue plus stable sur l'horizon de prévision, ce qui peut atténuer la hausse observée lorsque le mix de projets évolue selon les pays. |
| Éditeur de recherche B | 0,41 milliard USD (2024) | Semble centrer l'estimation sur un ensemble plus restreint de déploiements de caméras thermiques, avec une prise en compte moins explicite de la valeur des logiciels et services, ce qui peut sous-estimer les dépenses totales dans les programmes d'entreprise et de défense. |
L'écart provient principalement de ce qui est comptabilisé comme faisant partie de l'imagerie thermique et de la manière dont l'année de référence est ancrée. En maintenant le marché lié à des types de produits clairs, à des applications et à des signaux de demande spécifiques à la région, le chiffre final reste traçable et plus facile à reproduire lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique en 2031 ?
Le marché des systèmes d'imagerie thermique au Moyen-Orient et en Afrique devrait atteindre 1,41 milliard USD d'ici 2031, soutenu par un CAGR de 9,27 %.
Quel segment connaît la croissance la plus rapide par solutions ?
Les services devraient afficher un CAGR de 10,39 % à mesure que les acheteurs se tournent vers des abonnements d'étalonnage, de formation et d'analyse.
Quelle part du marché l'Arabie saoudite détient-elle actuellement ?
L'Arabie saoudite représentait 37,74 % des revenus régionaux en 2025.
Pourquoi les caméras thermiques portables gagnent-elles en popularité ?
La baisse des prix en dessous de 5 000 USD et les appareils compatibles avec les smartphones à moins de 500 USD permettent des diagnostics à la demande pour les services publics, la construction et la maintenance des installations.
Quelle application devrait connaître la plus forte accélération ?
La surveillance et l'inspection devraient se développer à un CAGR de 10,17 % à mesure que les industries évoluent vers une maintenance basée sur l'état.
Qu'est-ce qui freine l'adoption des plateformes thermiques refroidies ?
Les coûts d'acquisition supérieurs à 50 000 USD et les exigences élevées de maintenance limitent l'adoption parmi les agences aux budgets contraints, notamment en Afrique et dans les petites nations du Golfe.
Dernière mise à jour de la page le:



