
Taille et part du marché MEA de l'analytique de localisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.9 Milliards de dollars |
| Taille du Marché (2026) | 3.33 Milliards de dollars |
| Taille du Marché (2031) | 6.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MEA de l'analytique de localisation par Mordor Intelligence
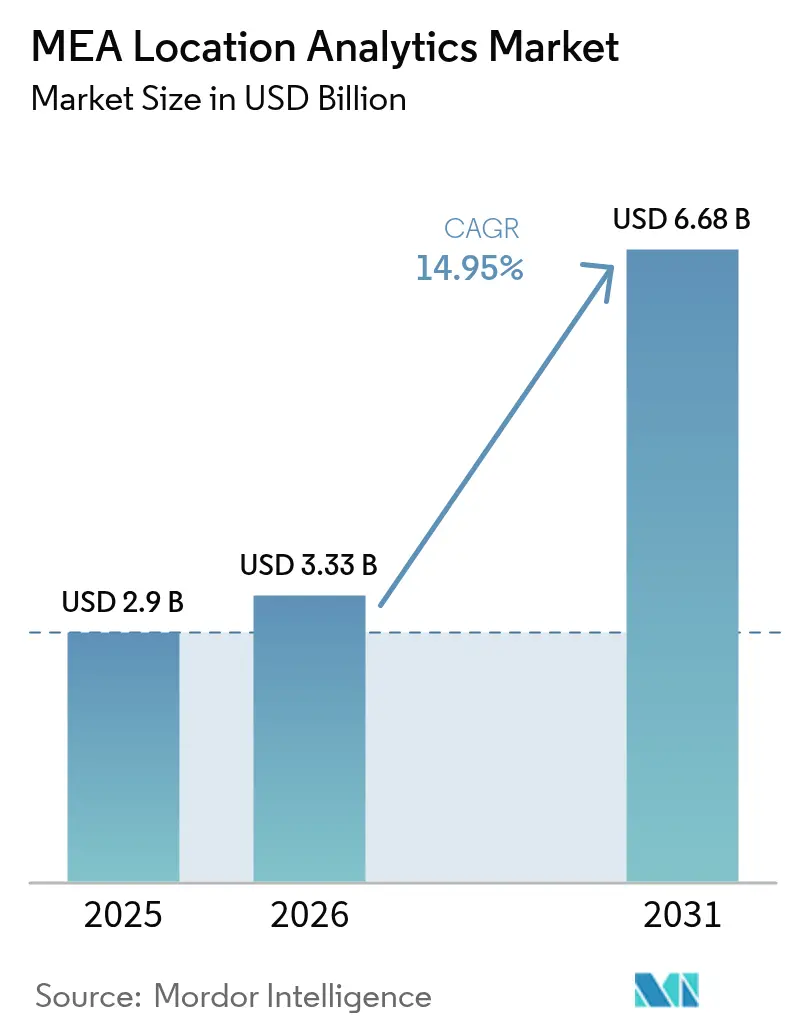
La taille du marché MEA de l'analytique de localisation en 2026 est estimée à 3,33 milliards USD, en hausse par rapport à la valeur de 2025 de 2,9 milliards USD, avec des projections pour 2031 indiquant 6,68 milliards USD, croissant à un CAGR de 14,95 % sur la période 2026-2031. L'essor des investissements dans les villes intelligentes au sein du Conseil de coopération du Golfe (CCG) élargit la demande d'intelligence spatiale, tandis que les déploiements de la 5G et les lancements de clouds souverains améliorent la vitesse et la sécurité de la collecte et du traitement des données. L'analytique extérieure reste dominante car les projets de mobilité et d'infrastructure à grande échelle nécessitent des flux de géodonnées continus pour l'optimisation du trafic, de la sécurité et des services urbains. Parallèlement, la fusion du suivi intérieur et extérieur remodèle la logistique du commerce électronique, et les initiatives de jumeaux numériques pour des méga-projets tels que NEOM poussent les fournisseurs à livrer des données à plus haute fréquence et une visualisation en temps réel. L'accent réglementaire sur la souveraineté des données oriente les choix d'architecture vers des clouds locaux ou souverains, et les pénuries croissantes de compétences en analytique géospatiale élèvent le rôle des prestataires de services spécialisés. [3]Cisco, "Cisco étend son empreinte cloud et son programme de talents en IA en Arabie saoudite," cisco.com
Principaux enseignements du rapport
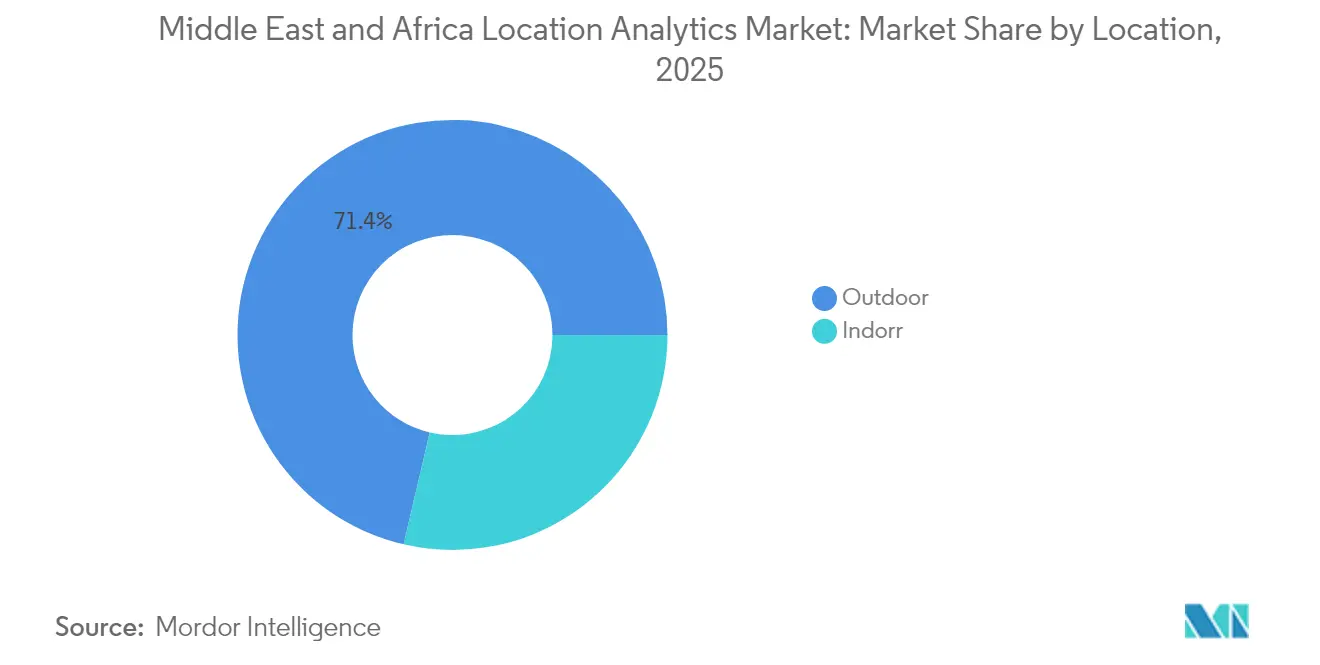
- Par localisation, les solutions extérieures ont représenté 71,35 % de la part du marché MEA de l'analytique de localisation en 2025, tandis que les solutions intérieures devraient connaître la croissance la plus rapide avec un CAGR à deux chiffres jusqu'en 2031.
- Par modèle de déploiement, le cloud a capté 65,40 % du marché MEA de l'analytique de localisation en 2025 et devrait se développer à un CAGR de 19,18 % entre 2026 et 2031.
- Par application, la surveillance à distance a dominé avec une part de 43,55 % de la taille du marché MEA de l'analytique de localisation en 2025, tandis que la gestion des actifs devrait enregistrer un CAGR de 17,86 % jusqu'en 2031.
- Par composant, les logiciels ont représenté 60,25 % de la taille du marché MEA de l'analytique de localisation en 2025, mais les services progressent à un CAGR de 20,45 %.
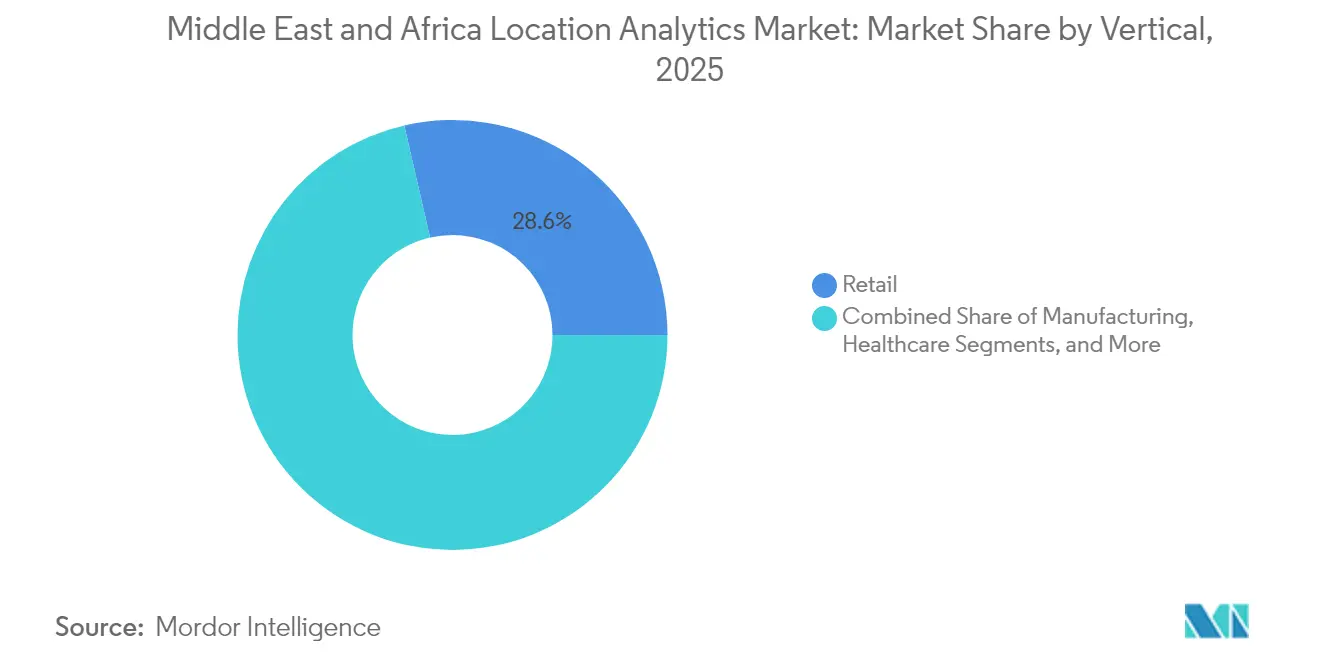
- Par secteur vertical, le commerce de détail a représenté 28,60 % du marché MEA de l'analytique de localisation en 2025 ; le gouvernement devrait enregistrer le CAGR le plus rapide à 16,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché MEA de l'analytique de localisation
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération des capteurs IoT dans les programmes de villes intelligentes du CCG | +4.2% | Émirats arabes unis, Arabie saoudite, Qatar | Moyen terme (2 à 4 ans) |
| Déploiement accéléré des petites cellules 5G permettant l'analytique en temps réel | +3.7% | Émirats arabes unis, Arabie saoudite, Israël | Court terme (≤ 2 ans) |
| Adoption du SIG/BI axée sur le cloud dans le commerce de détail et le gouvernement | +2.9% | Émirats arabes unis, Arabie saoudite, Israël, autres pays | Moyen terme (2 à 4 ans) |
| Rapports géo-ESG obligatoires pour les grands projets énergétiques | +1.8% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des capteurs IoT dans les programmes de villes intelligentes du CCG
Les réseaux de capteurs omniprésents à Riyad, Dubaï et Doha génèrent des flux géolocalisés continus qui exigent de puissantes plateformes d'analytique capables d'ingestion et de visualisation en temps réel. Dubaï a mis en œuvre plus de 200 services intelligents, tandis que La Mecque intègre des dispositifs compatibles LoRa pour maintenir la connectivité dans un terrain montagneux pendant la saison du Hajj. Les agences municipales utilisent ces flux de données pour prédire la densité du trafic, optimiser la collecte des déchets et surveiller les incidents de sécurité publique. Le volume de données résultant pousse les autorités municipales à adopter le traitement en périphérie et des algorithmes d'IA qui filtrent et analysent les informations à la source, accélérant la prise de décision. À mesure que les déploiements pilotes passent en production complète, les appels d'offres municipaux spécifient de plus en plus des API ouvertes et une compatibilité multi-protocoles, encourageant un écosystème de fournisseurs plus large.
Déploiement accéléré des petites cellules 5G permettant l'analytique en temps réel
La couverture 5G généralisée dans les capitales du CCG offre une latence inférieure à 10 millisecondes, permettant des applications avancées telles que les navettes autonomes, l'inspection par drone et la navigation en réalité augmentée. Les opérateurs collaborent avec les planificateurs municipaux pour intégrer des petites cellules dans le mobilier urbain, ce qui améliore la densité du signal pour le suivi haute résolution et l'analytique vidéo. La nouvelle bande passante permet la diffusion en direct de cartes 3D haute définition vers les salles de contrôle, améliorant la coordination des interventions d'urgence. Les entreprises des secteurs du pétrole, des services publics et de la logistique alignent leurs mises à niveau réseau sur leurs feuilles de route analytiques, citant le besoin de flux de données ininterrompus provenant des actifs mobiles. Les premiers adoptants signalent des économies de coûts opérationnels grâce à la maintenance prédictive une fois que l'IA en périphérie traite les alertes des capteurs localement. [1]GSMA, "L'économie mobile au Moyen-Orient et en Afrique du Nord 2025," gsma.com
Adoption du SIG/BI axée sur le cloud dans le commerce de détail et le gouvernement
Les politiques cloud du CCG encouragent les agences et les entreprises à migrer les charges de travail spatiales des serveurs existants vers des clouds souverains ou régionaux hébergés par des hyperscalers disposant de centres de données locaux. Les groupes de commerce de détail exploitent le calcul évolutif pour exécuter des cartes thermiques de fréquentation pour des centaines de magasins, réduisant les cycles de prévision de plusieurs jours à quelques heures. Les départements SIG gouvernementaux consolident des couches cadastrales, de trafic et environnementales disparates dans des lacs de données cloud unifiés, améliorant la collaboration inter-agences. Les prestataires de services répondent en proposant des offres groupées de plateforme de localisation en tant que service géré qui incluent des pipelines d'ingestion, des bases de données spatiales et des passerelles API. Ces modèles clés en main abaissent la barrière à l'adoption pour les entreprises de taille moyenne qui manquent de talents internes en ingénierie des données.
Rapports géo-ESG obligatoires pour les grands projets énergétiques
Les nouvelles règles de durabilité obligent les opérateurs pétroliers et d'énergies renouvelables à superposer les indicateurs d'émissions et de biodiversité sur des couches géospatiales précises. La classification automatisée des images satellitaires et les relevés par drone aident les entreprises à quantifier les événements de torchage, la perte de végétation et l'utilisation de l'eau à proximité des sites de production. Les régulateurs exigent des coordonnées horodatées pour vérifier les chiffres autodéclarés, stimulant la demande de plateformes sécurisées avec une provenance prête pour l'audit. Les fournisseurs intègrent des modules de conformité qui planifient des observations répétées, déclenchent des alertes lorsque les seuils sont dépassés et génèrent des rapports au format réglementaire, intégrant l'analytique dans les procédures opérationnelles standard.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations sur la souveraineté des données et la confidentialité | -2.1% | Arabie saoudite, Émirats arabes unis, Israël | Moyen terme (2 à 4 ans) |
| CAPEX élevé et déficit de compétences pour le positionnement intérieur | -1.8% | Tous les pays MEA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la souveraineté des données et la confidentialité
La loi saoudienne sur la protection des données personnelles et le décret-loi fédéral des Émirats arabes unis sur la protection des données obligent les responsables du traitement à stocker les attributs de localisation sensibles à l'intérieur des frontières nationales. Les projets de santé, de finance et de défense font face à des exigences strictes en matière de consentement et de pistes d'audit, ce qui incite aux déploiements sur site ou dans des clouds souverains. Les fournisseurs multinationaux répondent en lançant des régions cloud locales et en proposant des niveaux de localisation des données qui séparent les informations personnellement identifiables. Les contrôles de conformité allongent les délais et les coûts des projets, nécessitant souvent des examens juridiques, la gestion des clés de chiffrement et des protocoles locaux de réponse aux incidents.
CAPEX élevé et déficit de compétences pour le positionnement intérieur
L'analytique intérieure précise dépend de réseaux denses de balises Bluetooth, à bande ultra-large ou RFID, chacune nécessitant des relevés de site, une atténuation des interférences et un étalonnage itératif. Les exigences en capital découragent les petites installations, surtout lorsque les retours sont incertains. Parallèlement, les pénuries régionales de talents en géodésie, en ingénierie RF et en science des données freinent la vitesse de déploiement. Les entreprises font donc appel à des intégrateurs de systèmes et à des prestataires de services gérés pour concevoir, déployer et maintenir les réseaux de localisation intérieure, ce qui augmente les dépenses d'exploitation tout en prolongeant les cycles d'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par localisation : l'extérieur domine tandis que l'intérieur s'accélère
Les solutions extérieures ont représenté 71,35 % du marché MEA de l'analytique de localisation en 2025, les ministères des transports et des travaux publics ayant numérisé les autoroutes, les ports et les systèmes de métro. Les flux de caméras combinés à des algorithmes de géorepérage soutiennent le péage dynamique et l'optimisation des feux de circulation, réduisant la congestion sur les corridors phares. La taille du marché MEA de l'analytique de localisation pour les déploiements extérieurs devrait augmenter régulièrement jusqu'en 2031, bénéficiant des plateformes de mobilité en tant que service à l'échelle de la ville. En intérieur, les centres commerciaux, les aéroports et les hôpitaux déploient des balises et des systèmes LiDAR pour obtenir des informations sur le parcours client et l'utilisation des actifs. L'adoption est la plus forte dans les centres commerciaux de premier rang où les gains opérationnels compensent les coûts matériels et d'étalonnage. Le suivi en champ proche comble le fossé entre les applications de magasin et les programmes de fidélité, améliorant le taux de conversion des campagnes.
Les cas d'usage émergents mélangent des ensembles de données intérieures et extérieures pour suivre les actifs à travers les nœuds de la chaîne d'approvisionnement sans perte de signal. Les opérateurs logistiques cartographient les entrepôts de transbordement et les itinéraires du dernier kilomètre sur une seule plateforme, améliorant la précision des transferts et réduisant les incidents de mauvais placement. Les gestionnaires d'installations intègrent la modélisation des informations du bâtiment avec des tableaux de bord SIG pour visualiser les tickets de maintenance dans un contexte spatial. Cette convergence attire de nouveaux fournisseurs qui regroupent la numérisation des plans d'étage, la cartographie thermique Wi-Fi et les services de correction du système mondial de navigation par satellite (GNSS) dans des offres unifiées, les positionnant pour des gains à deux chiffres au sein du secteur MEA de l'analytique de localisation.


Par modèle de déploiement : l'accélération du cloud remodèle le marché
Les plateformes cloud ont représenté 65,40 % du marché MEA de l'analytique de localisation en 2025 et continuent de surpasser les systèmes sur site avec un CAGR de 19,18 %. Les opérateurs de télécommunications, les détaillants et les agences publiques s'appuient sur des centres de données régionaux exploités par des hyperscalers pour stocker et traiter de manière élastique des téraoctets d'enregistrements géospatiaux. La taille du marché MEA de l'analytique de localisation pour les charges de travail hébergées dans le cloud devrait dépasser les dépenses sur site avant 2027, à mesure que les régions conformes à la souveraineté des données se multiplient. Les certifications de sécurité spécifiques à la région et les zones périphériques à faible latence encouragent la migration d'applications sensibles à la latence telles que le contrôle des navettes autonomes et la surveillance des foules en temps réel.
Les solutions sur site restent essentielles pour les projets classifiés et les installations déconnectées des réseaux publics. Les opérateurs de défense et d'infrastructures critiques déploient des serveurs robustes et des clouds privés pour atteindre des objectifs stricts de performance et de confidentialité. Les architectures hybrides gagnent du terrain, intégrant des appliances périphériques qui traitent les données en flux localement avant de décharger les informations agrégées vers des clouds souverains pour l'analytique à long terme. Les fournisseurs se différencient grâce à des connecteurs préconstruits, des cadres de confiance zéro et une tarification à l'usage pour alléger les contraintes budgétaires, illustrant comment la flexibilité de déploiement sous-tend les décisions d'achat dans le secteur MEA de l'analytique de localisation.
Par application : la surveillance à distance en tête, la gestion des actifs s'accélère
La surveillance à distance a capté 43,55 % de la part du marché MEA de l'analytique de localisation en 2025, permettant aux autorités municipales de superviser les services publics, les feux de circulation et les capteurs environnementaux via des tableaux de bord unifiés. La télémétrie continue soutient la maintenance prédictive et les économies d'énergie, notamment dans les climats désertiques où la sollicitation des actifs est élevée. Parallèlement, les solutions de gestion des actifs affichent le CAGR le plus rapide à 17,86 % alors que les fabricants, les hôpitaux et les aéroports se tournent vers des systèmes de localisation en temps réel (RTLS) qui réduisent le temps de recherche des outils et des équipements. La taille du marché MEA de l'analytique de localisation liée à la gestion des actifs devrait augmenter fortement à mesure que les étiquettes à bande ultra-large baissent en prix et que les modules logiciels s'intègrent aux plateformes de planification des ressources d'entreprise.
L'intelligence artificielle renforce les deux segments en signalant les anomalies dans le comportement des capteurs et en recommandant des interventions. Les hôpitaux déploient des alertes géorepérées pour s'assurer que les pompes à perfusion restent dans les zones stériles, tandis que les compagnies aériennes suivent les équipements d'assistance au sol pour minimiser les délais de rotation. À mesure que le traitement en périphérie devient abordable, l'architecture pilotée par les événements réduit la bande passante cloud et accélère la réponse aux incidents. Les intégrateurs proposent des offres axées sur les résultats qui regroupent des étiquettes, des passerelles, de l'analytique et des services gérés, alignant les modèles de coûts sur les économies opérationnelles et renforçant l'élan d'adoption au sein du marché MEA de l'analytique de localisation.
Par secteur vertical : le commerce de détail en tête, le gouvernement croît le plus vite
Les détaillants ont représenté 28,60 % du marché MEA de l'analytique de localisation en 2025, optimisant la conception des magasins, la planification des assortiments et la logistique omnicanale grâce à l'analyse de la fréquentation et à la cartographie thermique. Landmark Retail utilise des informations comportementales pour rationaliser le placement des produits, augmenter les taux de conversion et réduire les ruptures de stock. Les outils de tarification dynamique ancrent les recommandations dans des signaux de demande en temps réel, augmentant la valeur du panier. Les gouvernements émergent comme le segment à la croissance la plus rapide avec un CAGR de 16,72 % alors que les ministères déploient des tableaux de bord géospatiaux pour la prestation de services publics, l'optimisation des interventions d'urgence et la planification des infrastructures. La taille du marché MEA de l'analytique de localisation liée aux projets du secteur public devrait se multiplier à mesure que les politiques cloud nationales et les budgets des villes intelligentes s'élargissent.
Les établissements de santé s'appuient sur les données spatiales pour rationaliser le flux des patients et retracer l'exposition aux infections, tandis que les fabricants intègrent des jumeaux numériques avec la télémétrie des actifs en direct pour réduire les temps d'arrêt. Les mandats ESG incitent les opérateurs pétroliers et gaziers à suivre les événements de torchage et les impacts sur les habitats sur des cartes précises, favorisant des rapports transparents. Les agences d'éducation et de tourisme adoptent l'analytique de navigation et de densité de foule pour améliorer l'expérience des visiteurs et l'allocation des ressources. Ces cas d'usage diversifiés illustrent la portée croissante du marché MEA de l'analytique de localisation dans les différents secteurs verticaux.
Par composant : les logiciels dominent, les services croissent le plus vite
Les logiciels ont représenté 60,25 % du marché MEA de l'analytique de localisation en 2025, couvrant les systèmes d'information géographique, les entrepôts de données spatiales et les suites de visualisation. Les feuilles de route des fonctionnalités intègrent de plus en plus l'apprentissage automatique pour la détection des points chauds, l'optimisation des itinéraires et la prévision de la demande. Les fournisseurs adoptent des micro-services et des API ouvertes pour simplifier l'intégration avec la gestion de la relation client et les applications d'entreprise. Les services affichent le CAGR le plus rapide à 20,45 % alors que les clients recherchent du conseil, de la personnalisation et un support 24 heures sur 24 pour surmonter les lacunes internes en compétences. Les déploiements de positionnement intérieur, en particulier, nécessitent une planification des radiofréquences, un étalonnage des appareils et une expertise en conception de l'expérience utilisateur que peu d'entreprises possèdent.
Les accords de services gérés couvrent le réglage continu du système, la correction des failles de sécurité et l'assurance qualité des données, transférant le risque des utilisateurs aux prestataires. Les programmes de formation favorisent les compétences internes mais élargissent également les écosystèmes de fournisseurs à mesure que les partenaires certifiés fournissent un support localisé. Les offres combinées qui alignent les licences logicielles avec des offres groupées de services professionnels accélèrent le délai de valorisation et répondent aux besoins des petites organisations qui ne peuvent pas se permettre de lourdes dépenses en capital. Ce mélange d'innovation produit et service distingue les leaders dans le paysage concurrentiel du secteur MEA de l'analytique de localisation.
Analyse géographique
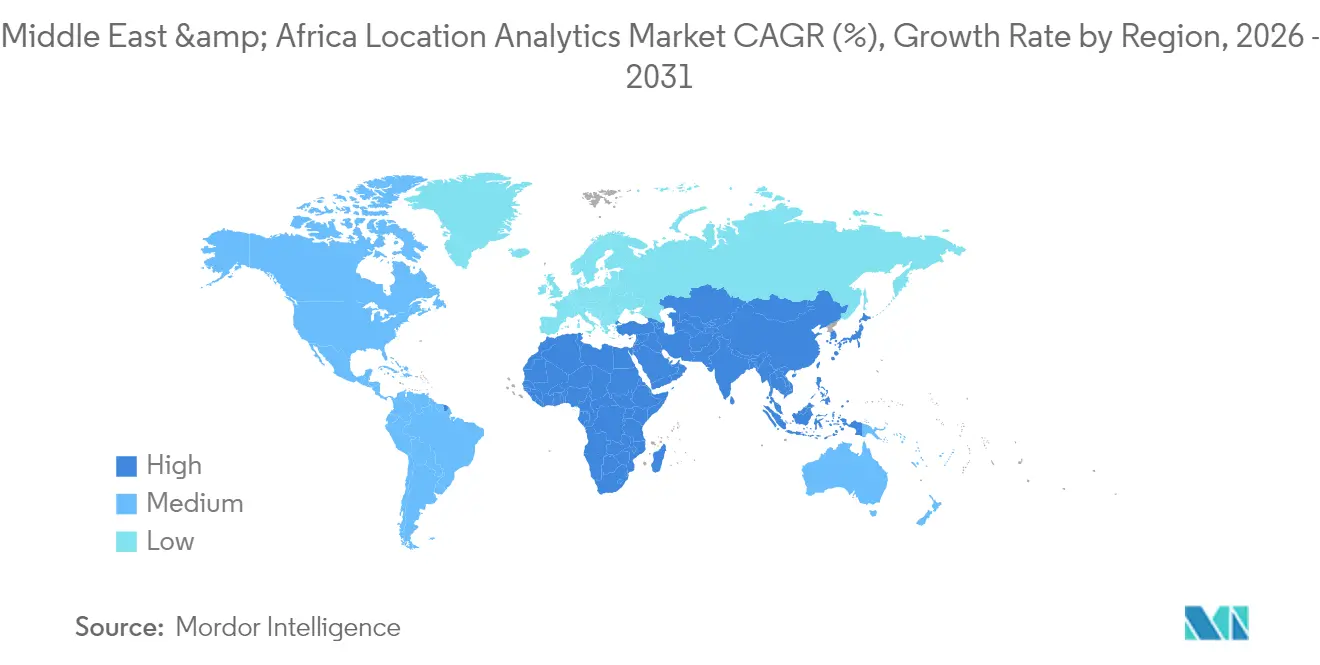
Les Émirats arabes unis mènent l'adoption régionale grâce à des engagements précoces en matière de villes intelligentes et à un cadre réglementaire qui encourage l'investissement dans le cloud et l'intelligence artificielle. Le tissu IoT de Dubaï diffuse des données géolocalisées provenant des routes, de l'éclairage et des services publics vers des hubs analytiques qui alimentent des tableaux de bord de mobilité et des alertes environnementales en direct. Les partenariats de cloud souverain avec des hyperscalers garantissent la résidence des données, permettant aux agences d'ingérer des couches spatiales sensibles tout en respectant les lois sur la confidentialité. Les groupes de commerce de détail à Abou Dhabi et à Dubaï fusionnent l'analytique de vidéosurveillance avec les données des cartes de fidélité, adaptant les promotions aux schémas de mouvement en temps réel en magasin. Les autorités sanitaires superposent des ensembles de données génomiques et de soins aux patients sur des grilles de localisation pour optimiser le placement des cliniques et l'envoi des ressources. La couverture 5G nationale intégrée fournit l'infrastructure à faible latence pour ces applications, renforçant le leadership du pays sur le marché MEA de l'analytique de localisation.
L'Arabie saoudite est la géographie à la croissance la plus rapide, la Vision 2030 stimulant l'investissement dans les infrastructures numériques. Le projet NEOM de 500 milliards USD s'appuie sur une plateforme géospatiale unifiée pour synchroniser la construction physique avec des répliques virtuelles, guidant les planificateurs sur les décisions environnementales, de trafic et de services publics. Riyad accélère les lancements de régions cloud avec des fournisseurs mondiaux pour respecter les règles de localisation, tandis que les agences publiques recrutent des talents en science des données via des programmes nationaux de montée en compétences. La demande de gestion des installations augmente à mesure que les méga-projets passent de la construction à l'exploitation, stimulant l'adoption de modules de suivi des actifs et de maintenance prédictive. Les nouvelles réglementations en matière de durabilité obligent les entreprises énergétiques à intégrer des images satellitaires et de drones avec des données d'émissions, augmentant les dépenses en solutions analytiques conformes au sein du marché MEA de l'analytique de localisation.
Israël maintient une part importante grâce à son expertise en cybersécurité et à son écosystème d'innovation. Les agences de défense et de sécurité publique déploient l'analytique de localisation pour la détection des menaces et la conscience situationnelle, équilibrant l'utilité des données avec les garanties de confidentialité. Les start-ups collaborent avec les hôpitaux sur la cartographie du flux des patients et avec les détaillants sur le merchandising piloté par l'IA, exportant des solutions dans la région élargie. Ailleurs, le Qatar, le Koweït et les économies africaines émergentes adoptent l'analytique à un rythme mesuré, contraintes par des infrastructures héritées et un adressage fragmenté. Les investissements régionaux dans les centres de données dépassant 5 milliards USD par des consortiums de capital-investissement et de télécommunications élargissent la capacité de calcul, abaissant les barrières pour les applications spatiales natives du cloud. Ces tendances soutiennent une croissance composée à deux chiffres pour le marché MEA de l'analytique de localisation dans divers contextes nationaux.

Paysage réglementaire
La souveraineté des données et les exigences en matière de confidentialité sont au cœur des déploiements d'analyse de localisation au Moyen-Orient et en Afrique, en particulier dans le CCG où les coordonnées précises peuvent être considérées comme des données personnelles. L'Arabie saoudite réglemente le traitement des données personnelles en vertu de la loi sur la protection des données personnelles (PDPL), avec la Saudi Data and AI Authority (SDAIA) comme autorité compétente, ce qui renforce les attentes en matière de résidence des données et de gouvernance pour le consentement, l'auditabilité et la gestion des incidents.
Aux Émirats arabes unis, le cadre fédéral de protection des données s'applique en dehors des zones franches financières, tandis que le DIFC et l'ADGM opèrent selon des régimes distincts alignés sur le RGPD, ce qui peut créer plusieurs pistes de conformité pour les programmes inter-émirats et les entreprises multinationales. En juin 2026, les Émirats arabes unis ont annoncé la création d'une Autorité fédérale pour l'intelligence artificielle et les données, signalant une coordination plus étroite entre la gouvernance de l'IA et des données qui façonne la manière dont les plateformes d'analyse de localisation sont conçues, hébergées et surveillées. L'harmonisation transfrontalière s'est également précisée en avril 2026, lorsque la SDAIA a lancé une initiative d'harmonisation de l'IA au MENA avec les Émirats arabes unis, le Qatar et Oman, renforçant l'attention portée à la classification des données, aux flux transfrontaliers et aux principes éthiques de l'IA qui s'étendent aux jeux de données géospatiales et de mobilité.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analyse de localisation au MEA commence par la génération et la capture des données, notamment les capteurs IoT utilisés dans les programmes de villes intelligentes, la signalisation des réseaux télécoms (4G/5G), la télémétrie des appareils d'entreprise, et les couches cartographiques et géospatiales sélectionnées. L'agrégation et l'enrichissement des données transitent ensuite par les opérateurs télécoms, les fournisseurs de cartes et de SIG, les fournisseurs d'images satellites, et les intégrateurs de systèmes qui normalisent, anonymisent et fusionnent les jeux de données en couches spatiales exploitables. Les hyperscalers et les plateformes souveraines ou nationales fournissent l'infrastructure de traitement pour les bases de données géospatiales, les pipelines d'IA et les charges de travail de jumeaux numériques, tandis que les éditeurs de logiciels indépendants proposent des applications de SIG, de visualisation, de routage et d'analyse en continu pour les organismes gouvernementaux et les acheteurs entreprises.
La mise en œuvre se fait généralement par la vente directe aux entreprises, les partenaires de distribution et les services gérés, ce qui reflète des pénuries persistantes de compétences en ingénierie géospatiale et en positionnement en intérieur. Les cas d'usage dans le secteur public et les villes intelligentes dépendent de plus en plus de plateformes et de partenariats localisés, notamment le lancement par Ooredoo Qatar d'Ooredoo Flow en décembre 2024, propulsé par la plateforme TASMU du MCIT du Qatar pour les analyses de mobilité. Concernant les fonds de carte et le contenu, l'initiative Map Africa lancée en juillet 2025 par Space42, Microsoft et Esri met en évidence la coordination entre les données dérivées de satellites, l'infrastructure basée sur Azure et les logiciels SIG pour réduire la fragmentation cartographique sur les marchés africains, ce qui soutient la couche fondamentale nécessaire à la logistique, à la planification et aux services publics.
Paysage concurrentiel
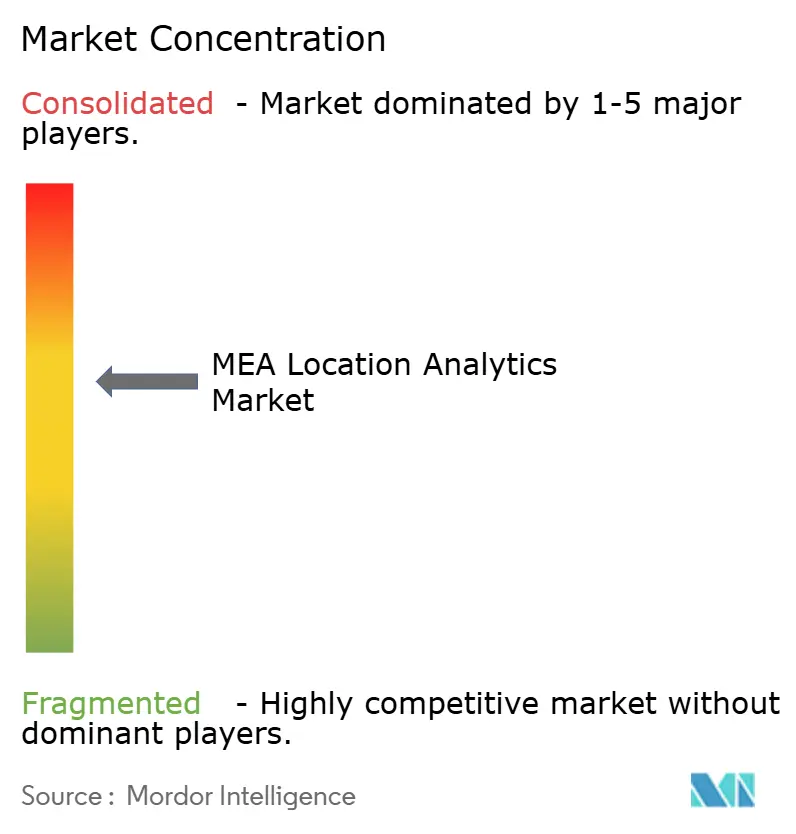
Le marché MEA de l'analytique de localisation présente une concentration modérée, avec Cisco, Microsoft, Oracle et Esri ancrant les déploiements à l'échelle de l'entreprise grâce à des partenariats régionaux et des offres de cloud souverain. La récente expansion du centre de données cloud de Cisco en Arabie saoudite fournit un hébergement conforme pour les charges de travail SIG du secteur public, tandis que la coentreprise de Microsoft avec G42 soutient les services géospatiaux augmentés par l'IA aux Émirats arabes unis. Oracle intègre des fonctions spatiales dans sa base de données autonome, ciblant les clients de la finance et des télécommunications qui nécessitent une disponibilité critique. Esri conserve sa dominance dans le SIG haute précision mais fait face à une concurrence croissante à mesure que les fournisseurs de cartographie axés sur les API gagnent du terrain.
Les spécialistes locaux se différencient en intégrant des interfaces en langue arabe naturelle, des outils de conversion de codes postaux et des couches cartographiques indigènes, comblant les lacunes de contenu souvent négligées par les acteurs mondiaux. Les start-ups de positionnement intérieur s'associent aux opérateurs de centres commerciaux pour installer des réseaux de balises en tant que services clés en main, un domaine où les barrières en capital et en compétences découragent les entrants internationaux. Les feuilles de route technologiques s'articulent autour de l'analytique en périphérie, des bases de données spatiales en flux et des interfaces à faible code qui démocratisent l'information géospatiale. Les fournisseurs investissent dans des partenariats d'intégration avec les leaders des applications d'entreprise pour intégrer la cartographie directement dans les flux de travail de la chaîne d'approvisionnement, de la gestion de la relation client et de la planification des ressources d'entreprise, réduisant les frictions pour les utilisateurs finaux. Ces stratégies renforcent collectivement un environnement concurrentiel mais collaboratif qui accélère l'innovation sur le marché MEA de l'analytique de localisation.
Leaders du secteur MEA de l'analytique de localisation
SAS Institute Inc
SAP SE
Cisco Systems
HERE
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les plateformes d'exploitation urbaine et les jumeaux numériques pilotés par les gouvernements élargissent le champ pratique de l'analyse de localisation, au-delà des solutions ponctuelles, vers des couches géospatiales partagées et multi-départements et une surveillance continue en temps réel. Le lancement par la municipalité de Dubaï de la Dubai Digital Twin Platform en juillet 2026 en est un exemple clair, avec une plateforme construite autour de plus de 1 500 couches de données géospatiales et de modèles 3D couvrant 280 000 actifs d'infrastructure et 195 000 bâtiments. Pour les fournisseurs, cette configuration crée des possibilités de connecter les jeux de données intérieurs et extérieurs, de mettre en œuvre la traçabilité des données et les contrôles d'accès entre agences, et de fournir une visualisation et des alertes à haute fréquence liées au trafic, aux services publics, à la sécurité et aux flux de maintenance des actifs.
Les déploiements d'IA souveraine et d'infrastructure en périphérie (edge) à travers le CCG modifient également les priorités d'approvisionnement vers des pipelines de données gouvernés localement, un déploiement de modèles sécurisé et des architectures prêtes pour la conformité pour les infrastructures critiques, notamment les ports, l'aviation et l'énergie. En mars 2026, STC Group a déployé une infrastructure de réseau et de calcul en périphérie à haute capacité sur le projet New Murabba à Riyad pour soutenir une plateforme de ville intelligente et la gestion de bâtiments pilotée par IA, renforçant la demande de traitement à faible latence à proximité des actifs. Par ailleurs, l'initiative Map Africa dirigée par Space42 avec Microsoft et Esri construit des fonds de carte fondamentaux pour les 54 pays africains, ce qui soutient des opportunités dans le routage logistique, la planification urbaine et la réponse aux catastrophes, où l'absence de contenu géospatial cohérent constituait un facteur limitant. Pris ensemble, ces programmes stimulent la demande de services, d'intégration de systèmes et d'opérations gérées, en particulier dans les environnements où les capacités internes en géospatial, en RF et en ingénierie des données sont limitées.
Développements récents du secteur
- Mai 2026 : HERE Technologies a introduit HERE Location Reasoning, positionnant l'ancrage géospatial comme une capacité essentielle pour les systèmes d'IA d'entreprise et les flux de travail agentiques. Ce lancement fait passer l'analyse de localisation au-delà de la visualisation vers l'aide à la décision en reliant le contexte du monde réel aux résultats des modèles, renforçant la pertinence de HERE dans les déploiements industriels et logistiques.
- Juillet 2025 : Maxar Intelligence a obtenu trois contrats stratégiques pluriannuels totalisant 204,7 millions USD pour développer des capacités souveraines pour ses clients au Moyen-Orient et en Afrique. Ces attributions reflètent une demande continue d'imagerie haute résolution et de renseignement prédictif basé sur l'IA, qui peut alimenter des piles d'analyse de localisation conformes pour des cas d'usage liés à la sécurité, aux infrastructures et au gouvernement.
- Octobre 2024 : ZainTECH et Urbi ont signé un protocole d'accord pour intégrer les données et algorithmes de la plateforme géospatiale d'Urbi au portefeuille de solutions numériques de ZainTECH. Ce partenariat soutient la commercialisation de l'intelligence de localisation pilotée par les télécoms dans la région MENA, en combinant la portée des opérateurs avec des capacités spécialisées d'analyse géospatiale pour les clients entreprises et du secteur public.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les logiciels d'analyse de localisation et les services associés utilisés par les organisations au Moyen-Orient et en Afrique pour transformer les données de localisation (issues d'appareils, de réseaux et de capteurs) en informations opérationnelles et commerciales.
Exclusions du périmètre : les produits de localisation matériels uniquement, les applications de navigation purement grand public, les plateformes de télédétection principalement satellitaires, et la création de contenu publicitaire basé sur la localisation ne sont pas comptabilisés dans la taille de ce marché.
Aperçu de la segmentation
- Par localisation
- Extérieur
- Intérieur
- Par modèle de déploiement
- Sur site
- À la demande (cloud)
- Par application
- Surveillance à distance
- Gestion des actifs
- Gestion des installations
- Par secteur vertical
- Commerce de détail
- Fabrication
- Santé
- Gouvernement
- Énergie et électricité
- Autres secteurs verticaux
- Par composant
- Logiciels
- Services
- Par pays
- Émirats arabes unis
- Arabie saoudite
- Israël
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau de base de l'offre et de la demande en analyse de localisation au MEA, et pour ancrer le modèle à des indicateurs publics vérifiables. Nous nous sommes appuyés sur des sources telles que l'UIT pour les indicateurs de connectivité, la Banque mondiale et le FMI pour les signaux macroéconomiques et d'investissement, UN Comtrade pour vérifier les orientations commerciales des catégories d'équipements connexes, et des organismes de normalisation tels que l'ISO/CEI pour comprendre les pratiques courantes en matière de localisation et de données.
Parallèlement, nous avons examiné les rapports annuels d'entreprises et les présentations aux investisseurs, les programmes gouvernementaux d'économie numérique, les mises à jour des autorités de villes intelligentes et de transport, ainsi que la couverture médiatique crédible pour saisir l'orientation de l'adoption par usage final. Le cas échéant, des abonnements à des bases de données payantes ont été utilisés de manière limitée pour les données financières des entreprises et le suivi de l'actualité, les recherches de brevets liées à l'analyse géospatiale et de positionnement, ainsi que les vérifications au niveau des expéditions import-export permettant de confirmer la dynamique de la demande. Ces sources sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester ce qui a été observé dans les sources publiques, notamment sur les schémas de tarification, la répartition des déploiements et les cas d'usage réels au MEA. Nous avons échangé avec un ensemble de fournisseurs de solutions, d'intégrateurs de systèmes et d'acheteurs des secteurs entreprise et public dans les principales sous-régions, afin de combler les écarts dans les taux d'adoption et la répartition des dépenses grâce à des données pratiques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Directions générales (CXO) : 16 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 16 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une logique descendante et ascendante, où les dépenses régionales en numérique et en logiciels d'entreprise sont reconstituées en un bassin de demande d'analyse de localisation à l'aide d'hypothèses de pénétration et d'intensité d'utilisation. Pour maintenir un résultat réaliste, des vérifications ascendantes sélectives ont été réalisées à l'aide d'échantillons de revenus de fournisseurs, de retours des canaux de distribution et d'hypothèses de volume rapportées aux prix de vente moyens, puis les totaux ont été ajustés lorsque les deux approches ne concordaient pas.
Quelques empreintes de marché ont guidé les données d'entrée du modèle, afin de conserver un calcul en lien avec l'adoption réelle. Il s'agit notamment de la répartition cloud/sur site pour les charges de travail analytiques, de l'intensité d'utilisation intérieure/extérieure, des calendriers de numérisation des villes intelligentes et des transports, de la croissance des terminaux smartphones et IoT, et de la part des déploiements associés à des services d'implémentation et d'intégration. Pour les prévisions, une analyse de scénarios a été utilisée, ajustée selon les attentes d'experts concernant les cycles budgétaires, les déploiements du secteur public et le niveau de préparation en matière de confidentialité des données au MEA. Lorsque les données ascendantes manquaient pour les pays plus petits, les écarts ont été traités via des ratios de pays comparables fondés sur des signaux de connectivité et d'investissement numérique, suivis d'un contrôle final de cohérence par rapport au total régional.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications croisées répétées, où les résultats du modèle ont été comparés à des signaux indépendants tels que l'orientation des dépenses informatiques d'entreprise, les indicateurs d'adoption du cloud et l'activité des grands programmes d'infrastructure numérique. Lorsque des écarts anormaux étaient observés par pays ou par type de déploiement, les hypothèses étaient revues, et des appels de suivi étaient déclenchés pour confirmer si l'écart provenait de la tarification, d'un contrat important ou d'un décalage de définition.
Avant validation finale, le travail est examiné par étapes afin que les calculs, les hypothèses et l'alignement du périmètre soient chacun vérifiés séparément, puis réconciliés en un ensemble cohérent. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles d'affecter la demande à court terme se produisent. Juste avant la livraison, une dernière passe de mise à jour est réalisée pour refléter les derniers développements publics et les enseignements des entretiens.
Taille du marché de l'analyse de localisation au Moyen-Orient et en Afrique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'analyse de localisation au MEA peuvent différer car les auteurs ne considèrent pas toujours les mêmes postes de revenus comme faisant partie du marché, et ils varient également selon l'année de référence utilisée, le calendrier des devises et la manière dont les services sont traités. Les différences proviennent également du degré de validation des hypothèses auprès des acheteurs par rapport à une simple utilisation des déclarations publiques.
La création de contenu publicitaire basé sur la localisation se situe en dehors du périmètre de Mordor Intelligence pour ce marché, et cette seule différence d'inclusion peut modifier les totaux lorsque les revenus de l'ad-tech sont intégrés à l'analyse de localisation. En outre, certaines publications appliquent une croissance de prix agressive sur les logiciels et services sans vérifier les schémas de remise et les contrats pluriannuels, ce qui tend à gonfler la valeur à court terme dans les programmes MEA en forte croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,90 milliards USD (2025) | |
| Cabinet de conseil mondial A | 1,80 milliard USD (2026) | Utilise une année de référence différente et semble appliquer un bassin de demande MEA plus restreint, avec un traitement limité des services d'analyse groupés, ce qui peut sous-estimer les déploiements en entreprise liés aux travaux de mise en œuvre. |
| Éditeur sectoriel B | 2,90 milliards USD (2025) | La valeur indiquée correspond au chiffre de l'année de référence, mais les notes de périmètre sont limitées, de sorte que la répartition entre logiciels et services et le traitement des revenus publicitaires connexes ne sont pas clairement traçables. |
La comparaison montre que la majeure partie de l'écart s'explique par le choix de l'année de référence, par le fait que les services soient ou non comptabilisés avec les logiciels, et par la manière dont les flux de revenus connexes sont traités. En maintenant le marché lié à des moteurs d'adoption observables, puis en revérifiant les hypothèses auprès des praticiens régionaux, le chiffre final reste explicable et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché MEA de l'analytique de localisation ?
Le marché s'établit à 3,33 milliards USD en 2026 et devrait atteindre 6,68 milliards USD d'ici 2031.
Quel modèle de déploiement se développe le plus rapidement sur le marché MEA de l'analytique de localisation ?
Le déploiement cloud connaît la croissance la plus rapide, avec un CAGR prévu de 19,18 % entre 2026 et 2031, soutenu par les nouvelles régions cloud souveraines aux Émirats arabes unis et en Arabie saoudite.
Pourquoi l'analytique extérieure détient-elle la plus grande part du marché ?
Les cas d'usage extérieurs soutiennent les projets de villes intelligentes, de mobilité et de sécurité publique à l'échelle régionale, conférant au segment une part de marché de 71,35 % en 2025.
Qu'est-ce qui stimule la croissance rapide des applications de gestion des actifs ?
Les fabricants, les hôpitaux et les aéroports adoptent des systèmes de localisation en temps réel pour suivre les équipements et réduire les temps d'arrêt, ce qui se traduit par un CAGR prévu de 17,86 % pour le segment.
Comment les règles de souveraineté des données affectent-elles l'adoption ?
Les lois strictes de localisation des données en Arabie saoudite et aux Émirats arabes unis poussent les organisations vers des clouds souverains ou sur site, ajoutant des étapes de conformité mais garantissant que les géodonnées sensibles restent à l'intérieur des frontières nationales.
Quel secteur vertical connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les projets gouvernementaux progresseront à un CAGR de 16,72 %, soutenus par les agendas nationaux de transformation numérique tels que la Vision 2030 de l'Arabie saoudite et le Plan directeur urbain 2040 de Dubaï.
Dernière mise à jour de la page le:



