
Taille et part du marché du noir de carbone au Moyen Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
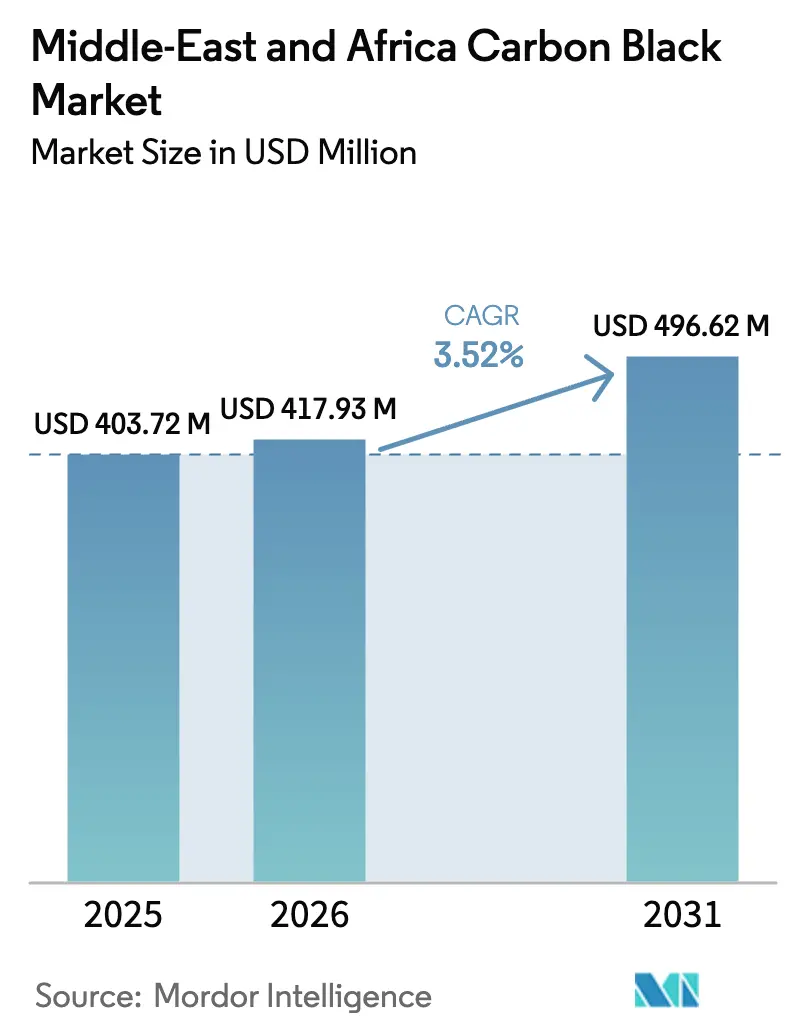
| Taille du marché de l'année de base (2025) | 403.72 Millions de dollars américains |
| Taille du Marché (2026) | 417.93 Millions de dollars américains |
| Taille du Marché (2031) | 496.62 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.52 % |
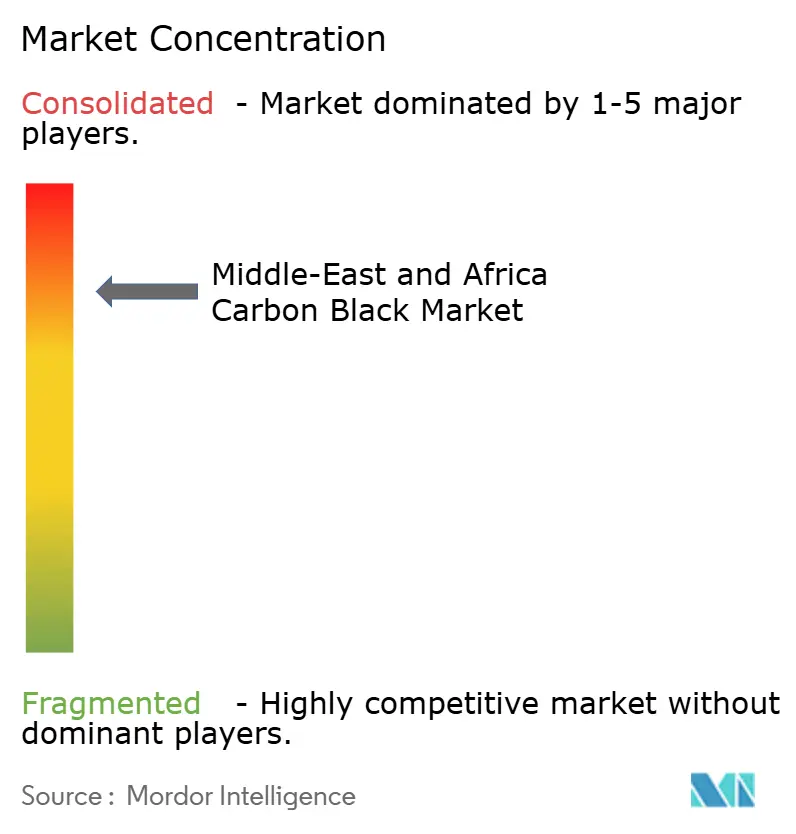
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du noir de carbone au Moyen Orient et en Afrique par Mordor Intelligence
La taille du marché du noir de carbone au Moyen Orient et en Afrique devrait passer de 403,72 millions USD en 2025 à 417,93 millions USD en 2026 et est prévue pour atteindre 496,62 millions USD d'ici 2031, à un CAGR de 3,52 % sur la période 2026-2031. La disponibilité solide des matières premières dans les économies riches en pétrole sous-tend la compétitivité des coûts, tandis que les fonds souverains orientent des capitaux vers des clusters pétrochimiques qui ancrent les chaînes d'approvisionnement des pneumatiques, des plastiques et du stockage d'énergie. Les programmes de localisation automobile en Arabie saoudite et aux Émirats arabes unis favorisent l'approvisionnement régional en grades de renforcement et conducteurs, et les coentreprises public-privé accélèrent l'adoption du noir de carbone récupéré dans les projets routiers de l'économie circulaire. Parallèlement, les grades spéciaux destinés aux batteries, aux textiles et aux revêtements offrent des marges plus élevées, amortissant partiellement l'impact du passage progressif aux pneumatiques « verts » riches en silice. La priorité concurrentielle porte sur l'efficacité des procédés, la réduction des émissions et les partenariats stratégiques qui sécurisent les engagements d'achat des clients dans des industries aval diversifiées.
Principaux enseignements du rapport
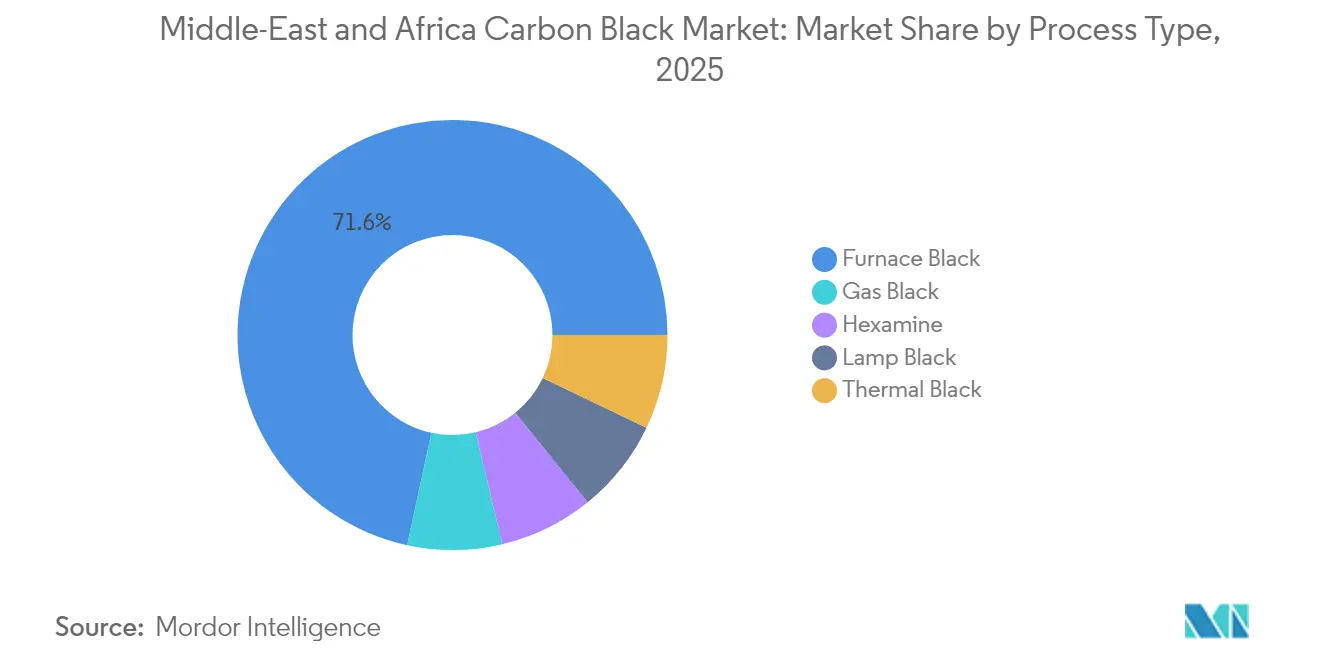
- Par type de procédé, le noir de fourneau a capté 71,62 % de la part de marché du noir de carbone au Moyen Orient et en Afrique en 2025 ; il constitue également le segment de procédé à la croissance la plus rapide, avec un CAGR de 4,31 % jusqu'en 2031.
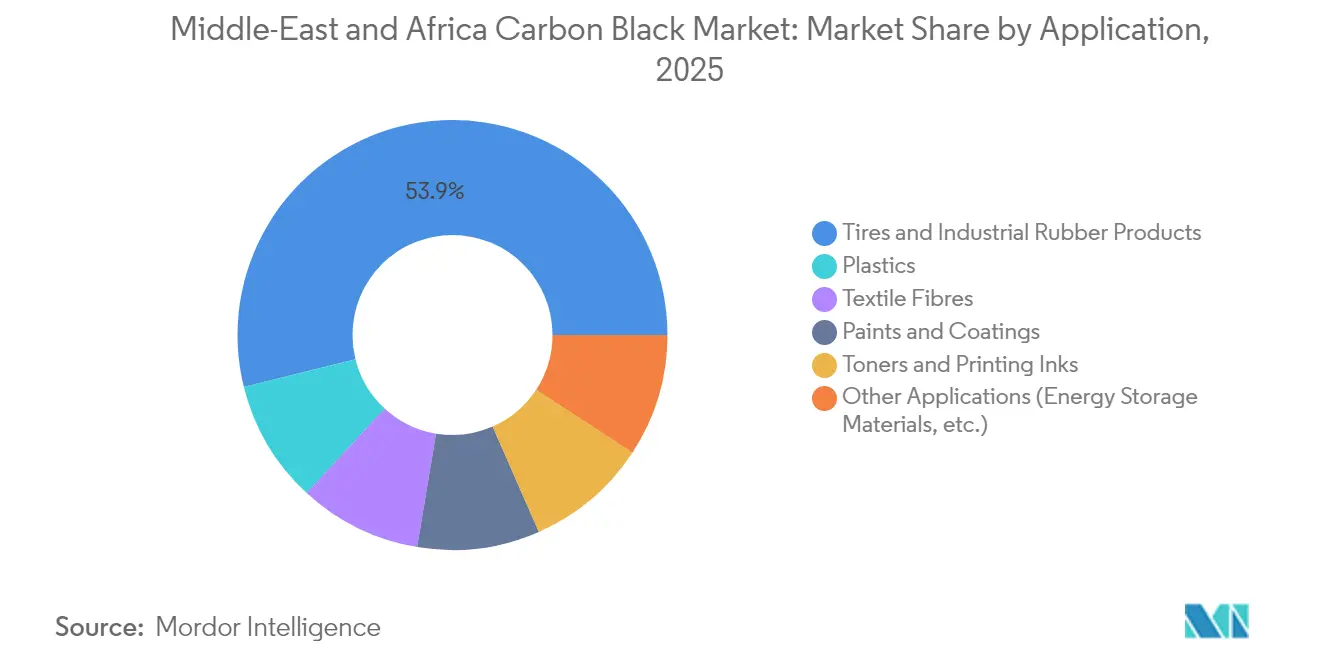
- Par application, les pneumatiques et produits en caoutchouc industriel ont dominé avec une part de revenus de 53,88 % en 2025, tandis que les autres applications devraient se développer à un CAGR de 4,66 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite a détenu 29,86 % des revenus régionaux en 2025, tandis que les Émirats arabes unis devraient afficher la croissance la plus rapide, avec un CAGR de 4,52 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du noir de carbone au Moyen Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de l'application dans les industries des fibres et du textile | +0.8% | Turquie, Égypte, Maroc | Moyen terme (2-4 ans) |
| Expansion du secteur automobile et des pneumatiques | +1.2% | Arabie saoudite, Émirats arabes unis, Turquie | Long terme (≥ 4 ans) |
| Essor du noir de carbone conducteur pour les gigafactories de batteries Li-ion | +0.9% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Adoption du noir de carbone récupéré dans les projets routiers de l'économie circulaire | +0.6% | Émirats arabes unis, Arabie saoudite | Long terme (≥ 4 ans) |
| Pénétration croissante du marché par le noir spécial | +0.7% | Émirats arabes unis, Arabie saoudite, Turquie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'application dans les industries des fibres et du textile
Les techniques avancées de modification des fibres intègrent désormais des pigments de noir de carbone qui offrent une protection antimicrobienne contre Staphylococcus aureus et Escherichia coli, permettant aux filatures régionales d'approvisionner les marchés des tissus de santé et d'hygiène. La Turquie bénéficie de l'alignement de ces technologies sur les mandats verts de son Douzième Plan de développement, tandis que le complexe pétrochimique de l'Égypte sécurise les matières premières en amont. L'intégration du noir de carbone dans les fibres de nylon, de polyester et d'acrylique élargit la demande au-delà de l'habillement de masse vers des textiles techniques à plus haute valeur ajoutée. À mesure que les marques recherchent des intrants traçables et durables, les grades de noir spéciaux gagnent en pouvoir de fixation des prix et bénéficient de contrats plus longs.
Expansion du secteur automobile et des pneumatiques
L'usine Pirelli de 550 millions USD d'Arabie saoudite à King Abdullah Economic City produira 3,5 millions de pneumatiques pour véhicules de tourisme par an à partir de 2026, verrouillant les volumes de grade fourneau pour deux décennies. La localisation s'étend aux boîtiers de véhicules électriques, aux composants de batteries et aux systèmes d'étanchéité, qui utilisent tous des dispersions de noir de carbone adaptées. La Turquie tire parti de sa proximité avec l'UE pour approvisionner des gammes de pneumatiques conformes aux normes d'émission, tandis que les Émirats arabes unis orientent les intermédiaires pétrochimiques vers le caoutchouc synthétique. Les projets de construction et miniers dans tout le Golfe et en Afrique élargissent encore la demande de pneumatiques hors-route, renforçant les expéditions régulières de noirs de renforcement résistants à l'abrasion. Collectivement, ces dynamiques ancrent la consommation de base à long terme, même si l'électrification des véhicules remodèle les mélanges de matériaux.
Essor du noir de carbone conducteur pour les gigafactories de batteries Li-ion
Les ambitions régionales en matière de stockage d'énergie nécessitent des additifs à haute conductivité qui réduisent l'impédance des cellules et prolongent la durée de vie en cycle. La série PRINTEX kappa d'Orion affiche une adoption premium dans les électrodes de cellules en sachet destinées aux fermes solaires avec stockage des Émirats arabes unis. Le projet NEOM d'Arabie saoudite prévoit plus de 20 GWh de stockage stationnaire, ce qui se traduit par une demande incrémentielle de noir de carbone dans les boues d'anode et de cathode. Les morphologies de nanoparticules optimisées pour les voies électroniques améliorent également l'acceptation de charge dynamique dans les batteries plomb-acide avancées utilisées pour l'équilibrage du réseau. Les incitations gouvernementales qui exonèrent de droits d'importation les intrants pour batteries raccourcissent les délais de retour sur investissement pour les investisseurs locaux en gigafactories, garantissant des contrats d'approvisionnement pluriannuels pour les noirs conducteurs.
Adoption du noir de carbone récupéré dans les projets routiers de l'économie circulaire
Les systèmes de pyrolyse livrent du noir de carbone récupéré (rCB) avec 40 à 50 % d'économies de coûts par rapport aux équivalents vierges, tout en émettant moins de 0,5 tonne de CO2 par tonne produite[1]Commission européenne, « Pyrolyse avancée pour le noir de carbone à faibles émissions », cordis.europa.eu. Les appels d'offres routiers des Émirats arabes unis imposent désormais des modificateurs d'asphalte rCB, réduisant l'utilisation de liant vierge et détournant les pneus usagés des décharges. Les lois nigérianes sur la responsabilité élargie des producteurs orientent les pneus usagés vers des filières de recyclage organisées, garantissant un flux de matières premières pour les nouvelles usines de rCB. À mesure que les dépenses d'infrastructure s'accélèrent en Afrique orientale et occidentale, les entrepreneurs spécifient de l'asphalte modifié au rCB qui améliore la durée de vie en fatigue et la résistance au dérapage. Le faible empreinte carbone du matériau aide les gouvernements à atteindre les objectifs de l'Accord de Paris sans compromettre la durabilité des chaussées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération du passage aux pneumatiques « verts » à base de silice | -1.1% | Turquie, Émirats arabes unis | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et risque d'approvisionnement | -0.9% | Arabie saoudite, Émirats arabes unis, Nigéria | Court terme (≤ 2 ans) |
| Concurrence des importations asiatiques à bas coût | -0.7% | Économies dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération du passage aux pneumatiques « verts » à base de silice
Les mandats des équipementiers en faveur d'une résistance au roulement plus faible entraînent le remplacement du noir de carbone par de la silice précipitée et des agents de couplage silane qui réduisent la consommation de carburant jusqu'à 7 %[2]J. Wang et al., « Charges biphasées carbone-silice dans les pneumatiques verts », Nature, nature.com . Si la silice améliore l'adhérence sur sol mouillé, elle complique le recyclage des pneumatiques et augmente les coûts de compoundage, obligeant les usines turques à moderniser leurs mélangeurs et leur logistique d'approvisionnement. Cette transition menace la demande de base pour les noirs de fourneau utilisés dans les bandes de roulement des véhicules de tourisme dans les pays du CCG. Les producteurs réagissent en codéveloppant des systèmes de charges hybrides et en s'étendant vers des noirs spéciaux pour les flancs et les nappes intérieures qui conservent un rôle de renforcement.
Volatilité des prix des matières premières et risque d'approvisionnement
Les variations des matières premières liées au cours du brut compriment les marges, poussant Cabot à relever les prix contractuels mondiaux en décembre 2024 pour récupérer la hausse des coûts énergétiques et de maintenance. La dépréciation monétaire au Nigéria et les pénuries ponctuelles liées aux arrêts de raffineries déstabilisent davantage les budgets d'approvisionnement des petites entreprises de compoundage. Le flux à base de charbon d'Afrique du Sud est confronté à des taxes carbone croissantes, qui érodent les avantages concurrentiels et accélèrent une potentielle rationalisation des capacités. Les producteurs intégrés du Golfe se couvrent partiellement contre ce risque grâce à des contrats de naphtha à long terme, mais ils restent exposés aux perturbations géopolitiques qui contraignent les voies maritimes en mer Rouge et dans le détroit d'Ormuz.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédé : le noir de fourneau stimule l'innovation technique
Le noir de fourneau a contribué à hauteur de 71,62 % des revenus régionaux en 2025 et devrait se développer à un CAGR de 4,31 % jusqu'en 2031, soutenu par des modernisations permettant de récupérer la chaleur perdue et de réduire les émissions de SOx. Les producteurs en Arabie saoudite et aux Émirats arabes unis tirent parti des matières premières captives issues des vapocraqueurs pour maintenir des opérations continues et un contrôle étroit de la granulométrie. Le noir de gaz conserve un statut de niche pour les encres à haute intensité de teinte et les électrodes Li-ion, mais l'offre reste contrainte par la complexité des réacteurs. Le noir de lampe progresse régulièrement dans les encres et revêtements pour l'emballage métallique, bénéficiant des volumes de mise en boîte tirés par le commerce électronique. Le noir thermique et le noir d'acétylène offrent une conductivité spécialisée dans l'isolation des câbles et fils électriques. Le paysage des procédés favorise les raffineurs intégrés capables de monétiser les flux de sous-produits tout en répondant aux plafonds d'émission de plus en plus stricts.


Par application : les segments spéciaux surpassent la demande traditionnelle
Les pneumatiques et produits en caoutchouc industriel représentaient encore 53,88 % des revenus de 2025, soutenus par les expansions des équipementiers et la croissance du marché secondaire. La part de marché du noir de carbone au Moyen Orient et en Afrique que détient cette application devrait légèrement diminuer à mesure que les grades spéciaux s'accélèrent. Les autres applications, couvrant les batteries, les plastiques, les revêtements et les fibres, devraient croître à un CAGR de 4,66 %.
La demande de stockage d'énergie augmente à mesure que les projets photovoltaïques à l'échelle du gigawatt intègrent des batteries lithium-fer-phosphate nécessitant des additifs carbonés hautement conducteurs. Les filatures textiles en Turquie et au Maroc intègrent des noirs antimicrobiens dans les tissus sportifs et médicaux pour obtenir des primes à l'exportation. Les segments d'impression à jet d'encre et laser utilisent des noirs à fines particules qui permettent une densité optique élevée à une résistance de teinte réduite, abaissant le coût global du pigment par mètre carré. Cette diversification protège les producteurs des fluctuations cycliques de la production de pneumatiques et favorise des charges d'usine équilibrées.
Analyse géographique
L'Arabie saoudite a ancré le marché du noir de carbone au Moyen Orient et en Afrique en 2025 avec une part de revenus de 29,86 %, grâce à des avantages intégrés en matière de matières premières et à des accords d'enlèvement pluriannuels avec les grands équipementiers mondiaux de pneumatiques. Les Émirats arabes unis devraient surpasser la région avec un CAGR de 4,52 % jusqu'en 2031.
Les incitations des zones franches d'Abou Dhabi simplifient les importations d'équipements pour les nouvelles entreprises de mélange-maître et de stockage d'énergie, créant une boucle de rétroaction vertueuse qui stimule la demande de noir de carbone. La Turquie combine des réglementations alignées sur celles de l'UE avec de solides bases dans l'automobile et le textile, s'appuyant sur son Douzième Plan de développement pour moderniser la logistique verte et renforcer la circularité des matériaux. Des liaisons ferroviaires stratégiques raccourcissent les délais de livraison aux clients européens, stimulant les exportations de composés à valeur ajoutée et de composants de batteries. En Afrique subsaharienne, les règles nigérianes sur les pneus en fin de vie déclenchent des investissements dans des centres de pyrolyse qui fournissent du noir de carbone récupéré et du carburant. L'Afrique du Sud fait face à des taxes carbone élevées sur son flux à base de charbon, poussant Sasol à évaluer des modernisations en gazéification ou des réductions de capacité. Le Maroc connaît une demande croissante pour les faisceaux de câblage automobile et les fibres textiles, renforçant les importations de grades conducteurs et de pigment. Collectivement, ces géographies illustrent comment la politique, les matières premières et la stratégie industrielle convergent pour façonner les trajectoires de croissance sur le marché du noir de carbone au Moyen Orient et en Afrique.
Analyse de la chaîne de valeur
La chaîne de valeur régionale commence avec des matières premières issues du pétrole brut, notamment l'huile de décantation, la boue de FCC et d'autres flux aromatiques lourds, provenant des pôles intégrés de raffinage et de pétrochimie du Golfe. Les pôles industriels saoudiens tels que Jubail et Yanbu servent de nœuds clés soutenant la production de noir de carbone au four à grande échelle. Les producteurs de noir de carbone exploitent ensuite des opérations de réacteur en continu, selon des procédés au four et spéciaux, avec des services publics sur site, des contrôles des émissions et des systèmes qualité, avant l'expédition du produit via une manutention et un emballage en vrac vers une logistique en sacs et en vrac destinée aux mélangeurs et transformateurs.
En aval, la demande la plus forte provient de la fabrication de pneus et de caoutchouc industriel, soutenue par des programmes de localisation automobile qui augmentent l'approvisionnement régional en qualités de renforcement et conductrices. Les plastiques, revêtements, encres et matériaux de stockage d'énergie contribuent à un mix de spécialités plus large. La distribution se répartit entre contrats d'enlèvement direct avec les grands mélangeurs de caoutchouc et de plastiques et distributeurs régionaux pour les petits transformateurs, les délais et le coût livré étant liés à l'accès portuaire, aux frictions commerciales transfrontalières et à la volatilité du fret. Les flux circulaires deviennent de plus en plus pertinents grâce au noir de carbone récupéré issu de la pyrolyse des pneus, qui réintègre les applications de caoutchouc et d'agents modificateurs d'asphalte, lorsque les spécifications et exigences d'appel d'offres permettent une substitution partielle des qualités vierges.
Paysage concurrentiel
Le marché du noir de carbone au Moyen Orient et en Afrique est marqué par une consolidation avec des grands acteurs verticalement intégrés tels que Birla Carbon, SABIC et ADNOC, qui bénéficient de l'avantage des matières premières captives et de la logistique régionale. Les indépendants de taille intermédiaire comblent les lacunes d'approvisionnement en grades spéciaux, tandis que les nouveaux entrants poursuivent la technologie du noir de carbone récupéré pour réduire les coûts des produits vierges et satisfaire aux quotas de durabilité. Le leadership par les prix reste fluide car chaque contrat trimestriel comprend désormais des clauses d'escalade des matières premières liées aux références du Brent et du propylène.
Leaders de l'industrie du noir de carbone au Moyen Orient et en Afrique
Cabot Corporation
Birla Carbon
Continental Carbon Company
Orion S.A
SABIC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La localisation de la chaîne d'approvisionnement des pneus et de l'automobile au sens large crée un espace commercial pour un approvisionnement régional adossé à des contrats d'enlèvement pour les qualités de renforcement et conductrices. En février 2026, SABIC a signé un accord d'approvisionnement avec la coentreprise PIF-Pirelli pour le projet d'usine de pneus de King Abdullah Economic City, couvrant le caoutchouc de polybutadiène et le noir de carbone pour une usine visant 3,5 millions de pneus par an, ce qui renforce l'intérêt des modèles d'approvisionnement local et régional soutenus par des volumes de longue durée.
Les opportunités en matière de noir de carbone spécialisé se concentrent sur les performances de conductivité et de dispersion dans les matériaux de stockage d'énergie et sur les applications de pigments à plus forte valeur ajoutée dans les revêtements, encres et textiles techniques. Le comportement des acheteurs reflète déjà une gestion plus stricte de la volatilité et du risque logistique, visible dans les actions tarifaires sur les qualités spéciales et les mécanismes de surtaxe des fournisseurs mondiaux en 2026, ce qui accroît l'intérêt pour des structures d'approvisionnement réduisant l'incertitude sur le coût livré. Les initiatives d'économie circulaire liées aux routes et au recyclage, y compris l'intégration du noir de carbone récupéré dans les usages d'infrastructure, élargissent également les voies de partenariat entre opérateurs de pyrolyse, entrepreneurs en asphalte et mélangeurs pour qualifier des formulations contenant du rCB et étendre la portée des marchés finaux au-delà du renforcement conventionnel des bandes de roulement.
Développements récents du secteur
- Mars 2026 : Cabot Corporation a annoncé une hausse mondiale des prix des produits de noir de carbone spécialisé pouvant atteindre 20 pour cent, citant des perturbations de la chaîne d'approvisionnement liées au conflit au Moyen-Orient et la hausse des coûts logistiques et de matières premières. Cette hausse reflète la dynamique des prix dans l'approvisionnement en noir de carbone spécialisé et souligne les pressions sur les structures de coûts régionales dans un contexte de tensions régionales persistantes. Elle réaligne également les marges pour les qualités à forte valeur et soutient la profitabilité dans un environnement de marché volatil.
- Mars 2026 : Orion S.A. a annoncé une hausse mondiale des prix de son segment Spécialités pouvant atteindre 25 pour cent ainsi que l'introduction d'une surtaxe variable, citant la volatilité de la chaîne d'approvisionnement et les coûts de matières premières liés au conflit au Moyen-Orient. Cette approche tarifaire cible la volatilité de l'approvisionnement régional tout en stabilisant les résultats grâce à un mécanisme de surtaxe dynamique. Elle atténue la volatilité des matières premières et de la logistique sur les marchés régionaux en liant les charges à l'évolution des coûts des intrants.
- Mars 2026 : SABIC a signé un accord pour fournir du noir de carbone et du caoutchouc de polybutadiène à la nouvelle coentreprise de fabrication de pneus PIF-Pirelli située à King Abdullah Economic City, en Arabie saoudite. Cet accord renforce l'intégration de la chaîne d'approvisionnement locale et ancre la demande régionale de noir de carbone pour la production de pneus. Il positionne SABIC comme un fournisseur régional clé dans un pôle automobile et du caoutchouc stratégique soutenant la capacité de fabrication régionale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre le noir de carbone vendu et consommé au Moyen-Orient et en Afrique pour le renforcement du caoutchouc et les usages hors caoutchouc, mesuré en valeur au niveau régional.
Exclusions de périmètre : Nous excluons le charbon actif, le graphite, la fibre de carbone, les nanotubes de carbone et les additifs carbonés généraux qui ne sont pas commercialisés en tant que noir de carbone.
Aperçu de la segmentation
- Par type de procédé
- Noir de fourneau
- Noir de gaz
- Noir de lampe
- Noir thermique
- Hexamine
- Par application
- Pneumatiques et produits en caoutchouc industriel
- Plastiques
- Films et feuilles
- Tuyaux sous pression
- Pièces moulées
- Toners et encres d'imprimerie
- Peintures et revêtements
- Fibres textiles
- Nylon
- Polyester
- Acrylique
- Autres applications (matériaux de stockage d'énergie, etc.)
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Afrique du Sud
- Égypte
- Nigéria
- Maroc
- Reste du Moyen Orient et de l'Afrique
- Arabie saoudite
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier le bassin de demande qui alimente le noir de carbone dans cette région, puis par l'aligner sur ce qui est visible dans les statistiques publiques. Nous nous sommes appuyés sur des sources non payantes telles qu'UN Comtrade pour les flux commerciaux relevant des codes pertinents du noir de carbone, les offices statistiques nationaux et les autorités douanières pour les indicateurs d'importation et de production, et des séries de production automobile de type OICA, lorsque disponibles, pour ancrer la demande liée aux pneus.
Du côté de l'offre, nous avons examiné les déclarations des producteurs et des entreprises en aval, les présentations aux investisseurs et les communiqués de presse fiables pour saisir les évolutions de capacité, les commentaires sur l'utilisation et les signaux de prix ou de matières premières. Nous avons également utilisé des abonnements payants consolidant les données financières des entreprises, les registres commerciaux au niveau des expéditions, les brevets ainsi que les contrats et appels d'offres, ce qui nous a aidés à ne pas manquer des flux plus modestes mais actifs. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la vérification croisée, la validation et la clarification des lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification des habitudes d'achat réelles, et non seulement de la consommation théorique, via des entretiens et enquêtes structurées auprès de producteurs, distributeurs, mélangeurs de pneus et de caoutchouc, acteurs des plastiques et masterbatch, ainsi qu'acheteurs d'encres et de revêtements. Comme il s'agit d'un marché régional, les données ont été équilibrées entre le Golfe, l'Afrique du Nord et l'Afrique subsaharienne, puis affinées à l'aide des prix locaux, des contraintes logistiques et des effets de substitution (y compris les évolutions partielles vers la silice dans les formulations de pneus).
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 22 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement utilise une combinaison descendante et ascendante, en partant d'une constitution du bassin de demande par usage final qui relie les besoins en noir de carbone à la production de pneus, à la demande de remplacement et à l'activité du caoutchouc et des plastiques hors pneus dans les principaux pays. Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives utilisant les points de vue des fournisseurs et distributeurs sur les volumes régionaux, les répartitions typiques par qualité, et des instantanés échantillonnés de PVM x volume pour les principales voies commerciales.
Les données ayant compté dans le modèle incluaient la production de pneus et la dépendance aux importations par pays, l'intensité de mélange du caoutchouc dans les principaux pôles, les volumes d'importation de noir de carbone et les valeurs unitaires, les ajouts et fermetures de capacité annoncés, ainsi que les signaux énergétiques et de matières premières influençant les prix. Lorsque les données de production locale directe étaient limitées, les lacunes ont été traitées en combinant la consommation apparente basée sur le commerce avec des facteurs d'ajustement étayés par entretiens pour les variations de stocks et les réexportations.
Les prévisions ont été établies par analyse de scénarios avec un cas central, appuyées par de courtes listes de variables que les répondants ont convenu de suivre le plus étroitement, telles que la croissance du parc de véhicules, la demande de pneus commerciaux tirée par les infrastructures et les programmes de localisation manufacturière régionale. Les hypothèses relatives à l'évolution des PVM ont été maintenues transparentes en utilisant les tendances observées des valeurs unitaires et un comportement de répercussion convenu plutôt que des changements brusques agressifs.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats du modèle à des signaux indépendants tels que les tendances d'importation, les annonces de capacité et les indicateurs de production en aval, puis en réconciliant les écarts importants pays par pays. Lorsque des anomalies apparaissent, les données sont revérifiées jusqu'à la source d'origine, et des appels de suivi sont déclenchés pour confirmer si le changement relève du timing, des prix ou d'un véritable changement de demande.
Avant validation finale, le modèle passe par une revue d'analyste en plusieurs étapes afin que les hypothèses, conversions et logiques d'agrégation restent cohérentes entre pays et applications. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière revue avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du marché du noir de carbone au Moyen-Orient et en Afrique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le noir de carbone en MEA ne correspondent pas toujours, principalement parce que les entreprises appliquent des périmètres différents pour ce qui est compté comme ventes de noir de carbone dans la région et selon la façon dont elles chronologisent les prix et la conversion des devises. Nous constatons également des différences lorsque certaines estimations s'appuient fortement sur une seule année de valeurs commerciales, susceptibles de varier en raison des taux de fret et des schémas de réexportation.
Les valeurs unitaires d'importation, la consommation apparente construite à partir des flux commerciaux, et les signaux de capacité et d'utilisation au niveau des pays sont les vérifications qui relient l'estimation de Mordor Intelligence à un bassin de demande reproductible, tout en maintenant la couche de prix réaliste pour l'année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 403,72 millions USD (2025) | |
| Revue commerciale A | 421,08 millions USD (2022) | Année de base et environnement de prix antérieurs, et la ligne de valeur peut être déformée par des effets de fret et de devises à court terme lorsque les valeurs commerciales sont utilisées comme ancre principale. |
| Cabinet de conseil régional B | 521,82 millions USD (2028) | Le chiffre principal pour l'année future peut sembler plus élevé lorsque l'on suppose une croissance optimiste des pneus et une escalade plus rapide des PVM, et lorsque les réexportations ne sont pas systématiquement nettées entre les pôles de la région MEA. |
L'écart dans le tableau s'explique principalement par le timing et par la façon dont les effets commerciaux et de réexportation sont traités en MEA, suivi de différentes hypothèses de progression des prix pour les années de prévision. En gardant visible la logique du bassin de demande et en la recoupant avec les signaux d'offre et de commerce, la taille de notre marché reste plus facile à auditer et à mettre à jour au gré de l'évolution des conditions.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du noir de carbone au Moyen Orient et en Afrique en 2026 ?
Le marché est évalué à 417,93 millions USD en 2026 et devrait croître à un CAGR de 3,52 % pour atteindre 496,62 millions USD d'ici 2031.
Quel segment de procédé domine le marché régional ?
Le noir de fourneau est en tête avec une part de revenus de 71,62 % en 2025 et constitue également le procédé à la croissance la plus rapide, avec un CAGR de 4,31 % jusqu'en 2031.
Qu'est-ce qui stimule la demande de noir de carbone spécial dans la région ?
La croissance rapide des gigafactories de batteries, des textiles techniques et des plastiques résistants aux UV oriente la demande vers des noirs conducteurs et de grade pigmentaire qui offrent des marges plus élevées et des avantages en termes de performances.
Comment le noir de carbone récupéré influence-t-il la dynamique de l'offre ?
Le noir de carbone récupéré offre 40 à 50 % d'économies de coûts et des émissions plus faibles par rapport aux grades vierges, et les mandats gouvernementaux en faveur des routes de l'économie circulaire aux Émirats arabes unis et au Nigéria accélèrent son adoption.
Quel pays devrait connaître la croissance la plus rapide entre 2026 et 2031 ?
Les Émirats arabes unis devraient enregistrer la croissance la plus élevée, avec un CAGR de 4,52 %, les investissements bas-carbone stimulant la consommation de grades spéciaux.
Dernière mise à jour de la page le:



