
Analyse du marché du commerce de détail au Mexique par Mordor Intelligence
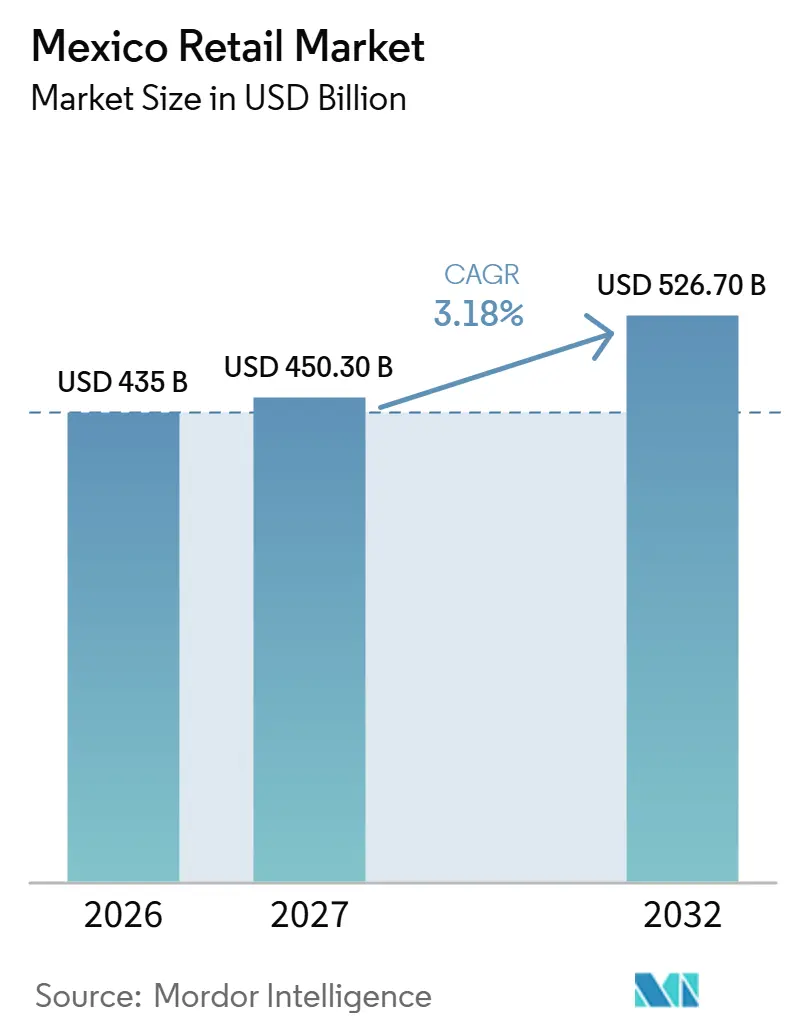
La taille du marché du commerce de détail au Mexique devrait s'étendre de 435 milliards USD en 2026 et 450,3 milliards USD en 2027 à 526,7 milliards USD d'ici 2032, enregistrant un CAGR de 3,18 % entre 2027 et 2032.
La hausse des revenus du travail réels donne aux consommateurs mexicains un pouvoir d'achat accru, et l'acceptation plus large des paiements numériques par les commerçants permet à une plus grande partie de ces dépenses d'atteindre les détaillants, y compris les épiceries. L'automatisation de la logistique et les magasins de proximité offrent aux détaillants des moyens de répondre à cette demande. Le report de la phase trois de la NOM-051 au Mexique a pris effet en janvier 2026 dans le cadre d'un accord fédéral révisé, différant les critères nutritionnels complémentaires plus stricts pour les aliments préemballés et les boissons non alcoolisées. Cette fenêtre d'adaptation prolongée donne aux fournisseurs d'aliments emballés plus de temps pour adapter leurs assortiments. Les pénuries de colis pendant le Hot Sale et le Buen Fin peuvent augmenter les coûts de livraison, et les produits répliques moins chers se concurrencent sur le prix ; ces deux forces limitent la part des dépenses supplémentaires qui parvient aux détaillants formels.
Principaux enseignements du rapport
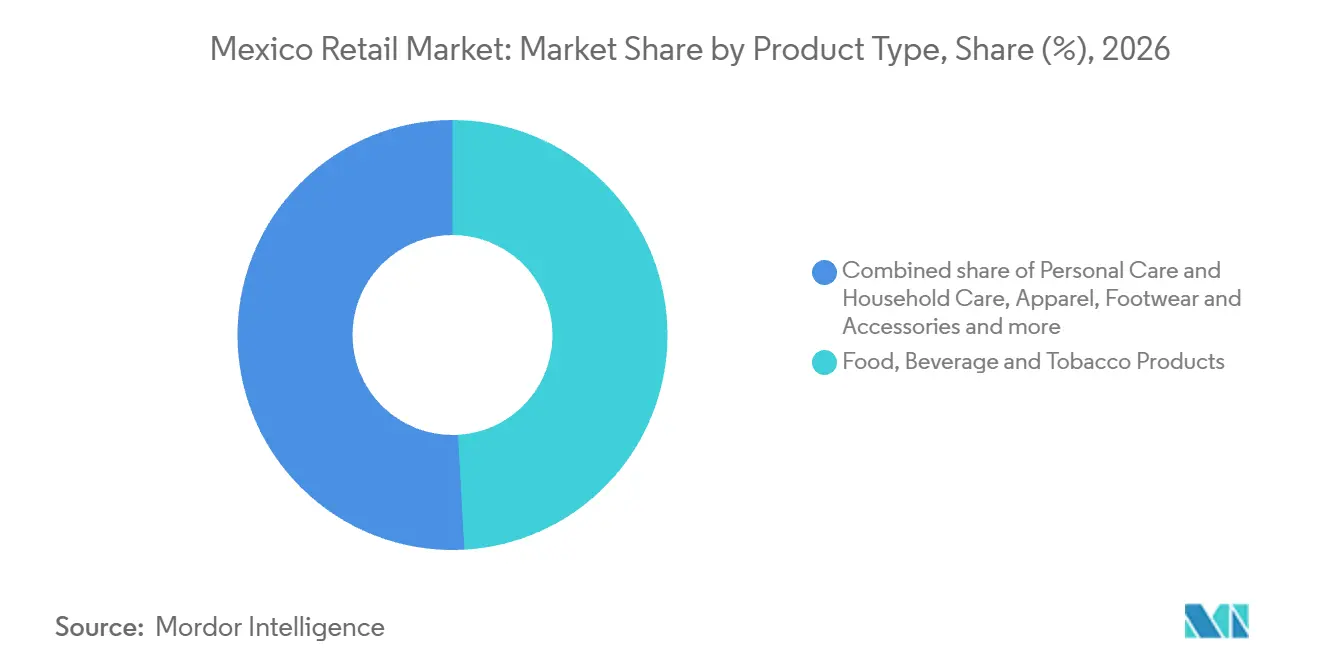
- Par type de produit, les produits alimentaires, boissons et tabac ont dominé avec une part de marché du commerce de détail au Mexique de 49,12 % en 2026, tandis que les appareils électroniques et électroménagers devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,8 % entre 2027 et 2032.
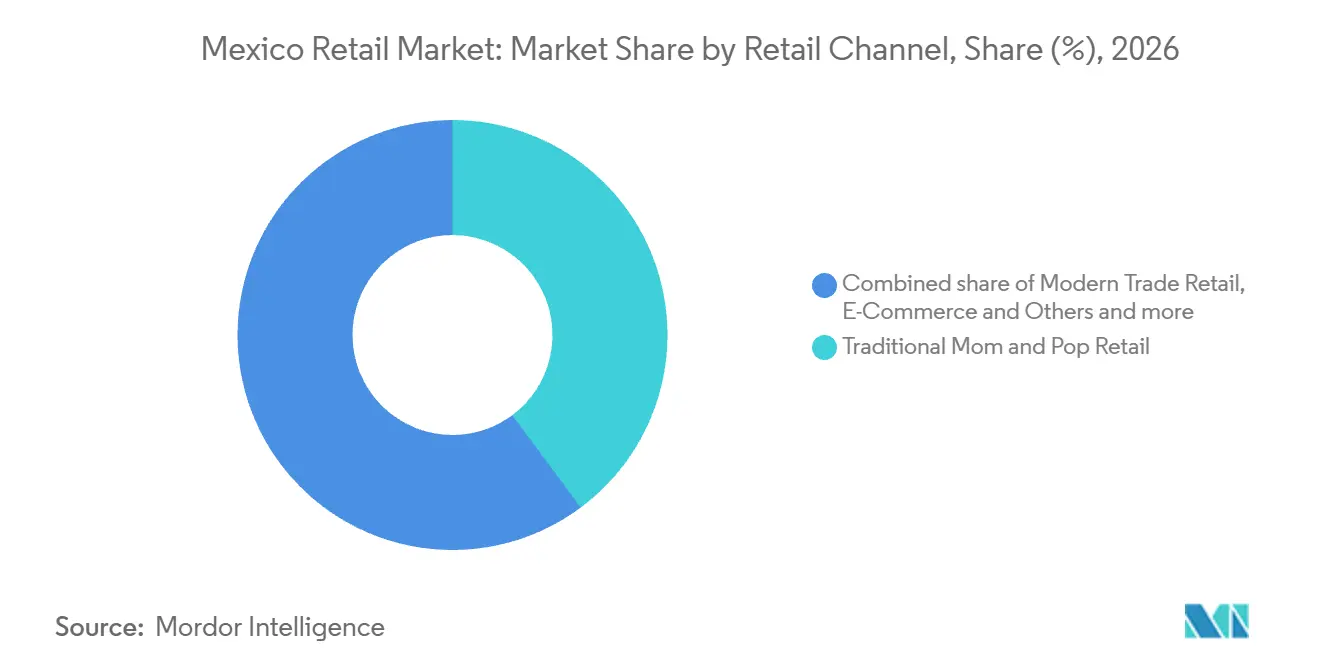
- La répartition des canaux de distribution était dominée par le commerce de détail traditionnel de proximité avec une part de 39,82 % de la taille du marché du commerce de détail au Mexique en 2026, et le segment du commerce électronique et autres devrait connaître la croissance la plus rapide, avec un CAGR de 15,04 % entre 2027 et 2032.
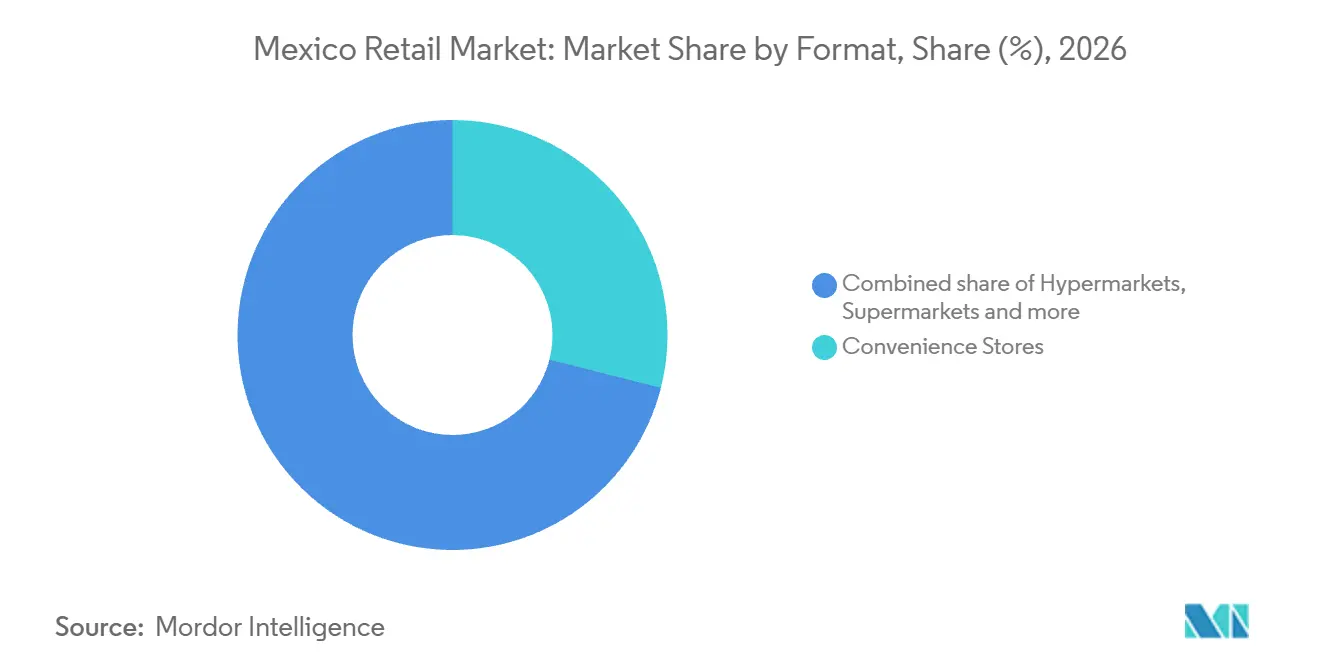
- Par format, les supérettes ont dominé avec 28,95 % des ventes au détail en 2026, tandis que les magasins spécialisés devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,95 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse du revenu disponible et expansion de la classe moyenne | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accélération du commerce électronique et adoption des paiements numériques | +1.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Déploiement rapide de formats de commerce moderne | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Essor de la délocalisation de proximité stimulant le commerce de détail industriel et automobile | +0.6% | General Escobedo, Nuevo León | Moyen terme (2-4 ans) |
| Étiquetage en face avant des emballages favorisant des assortiments de produits plus sains | +0.25% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Microcrédit fintech débloquant la consommation rurale | +0.2% | Veracruz, Oaxaca, Chiapas, Puebla et Guerrero | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et expansion de la classe moyenne
Des revenus réels plus élevés peuvent accroître la capacité de dépense des ménages auprès des détaillants. Le revenu du travail réel par habitant au Mexique a augmenté de 8 % en glissement annuel au deuxième trimestre 2026. Cette hausse réelle est importante pour les détaillants car elle élargit le pouvoir d'achat après inflation, créant de la place pour des achats supplémentaires plutôt que de simples recettes nominales plus élevées. Un vendeur peut saisir cette opportunité par un plus grand nombre d'unités ou un assortiment de produits différent, selon les besoins que son offre satisfait. Étant donné que ce gain mesure le revenu du travail, l'opportunité directe pour le commerce de détail se concentre sur les ménages dont les achats dépendent des revenus issus du travail.
Accélération du commerce électronique et adoption des paiements numériques
L'adoption des paiements numériques peut élargir l'accès des détaillants à la demande sans que chaque entreprise participante doive devenir un spécialiste de la vente en ligne. L'Asociación Mexicana de Venta Online (AMVO) a estimé que la valeur des ventes du commerce électronique de détail au Mexique a augmenté de 19,2 % en termes nominaux en 2025.[1] Au 23 septembre 2026, la Secretaría de Economía et Visa avaient permis à un million de micro, petites et moyennes entreprises mexicaines de toutes catégories d'accepter les paiements numériques via le programme Crece tu MIPYME, présenté en décembre 2025. Visa a identifié les épiceries, les commerçants en ligne et les restaurants comme les catégories les plus représentées dans son analyse couvrant décembre 2025 à août 2026. Le programme élargit l'ensemble des petits commerçants capables d'accepter les achats numériques, offrant aux épiceries un moyen de participer à la croissance en ligne mesurée par l'AMVO.
Déploiement rapide de formats de commerce moderne
L'ouverture de nouveaux magasins peut accroître la demande du commerce moderne en rapprochant les formats établis des consommateurs. Walmart de México y Centroamérica (Walmex) a ouvert plus de 100 magasins Bodega Aurrerá Express au Mexique en 2025 et a indiqué que cette expansion a rapproché les magasins des clients.[2] Il a également ouvert 21 magasins Bodega Aurrerá au Mexique au deuxième trimestre 2026. Les nouveaux points de vente offrent un moyen supplémentaire d'atteindre les clients, en complément des efforts visant à augmenter les ventes dans les magasins existants, faisant du maillage territorial une composante du mécanisme de croissance. Le rapport annuel de Walmex attribue à son expansion Express 2025 une contribution significative à la croissance des ventes et à la rentabilité, ce qui fait de l'implantation des magasins le lien déclaré par l'entreprise entre les ouvertures et la demande.
Essor de la délocalisation de proximité stimulant le commerce de détail industriel et automobile
L'investissement industriel et les ventes de véhicules créent des opportunités commerciales sur des horizons temporels différents. En avril 2025, le fabricant sud-coréen de pièces automobiles Seojin Mobility a inauguré la première phase de son usine de General Escobedo, Nuevo León, destinée à fabriquer des composants pour moteurs de voitures électriques. Cette nouvelle capacité peut élargir la base de clients industriels potentiels, faisant de la pertinence pour les besoins liés aux usines une voie potentielle vers la demande. Par ailleurs, le Mexique a enregistré 1,14 million de ventes de véhicules légers neufs de janvier à septembre 2026, en hausse de 5 % par rapport à la même période en 2025. L'opportunité automobile à court terme repose sur un flux observé d'achats de véhicules, tandis que l'expansion du commerce de détail industriel dépend de la transformation d'une empreinte de production locale en demande client récurrente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| L'informalité élevée limite la pénétration du commerce de détail moderne | -0.75% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Les goulets d'étranglement logistiques font grimper les coûts de distribution | -0.55% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Escalade du vol à l'étalage orchestré par le crime organisé | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Charge de conformité à la facturation électronique CFDI 4.0 pour les PME | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'informalité élevée limite la pénétration du commerce de détail moderne
Les acheteurs sensibles aux prix peuvent limiter la demande qu'un détaillant moderne capte dans les catégories exposées aux produits piratés ou répliques. Une enquête de l'Universidad del Valle de México (UVM) a utilisé un panel en ligne de 800 personnes au Mexique du 30 janvier au 1er février 2026. Dans cette enquête, 60 % des répondants ont déclaré avoir choisi des produits piratés ou répliques dans le commerce informel en raison de leurs prix significativement plus bas. Un point de vente formel plus accessible est toujours en concurrence avec une réplique dont le prix est significativement plus bas, de sorte qu'un accès plus large aux magasins ne suffit pas à lui seul à récupérer ces achats. Le coût résiduel pèse sur les prix de vente atteignables et sur le rendement des emplacements supplémentaires dans les catégories exposées.
Les goulets d'étranglement logistiques font grimper les coûts de distribution
Les promotions de pointe peuvent alourdir le coût de livraison précisément au moment où les détaillants se disputent des commandes supplémentaires. Le rapport logistique 2026 de Kearney décrit les pics de colis récurrents lors du Hot Sale et du Buen Fin, où les pénuries de chauffeurs et de véhicules rendent la capacité de livraison au dernier kilomètre plus difficile à sécuriser et entraînent souvent des primes fournisseurs élevées. Une enquête auprès de 78 responsables mexicains de la chaîne d'approvisionnement dans 9 secteurs, dont le commerce de détail, menée fin 2025 et début 2026, a également identifié les infrastructures routières et portuaires ainsi que l'insécurité comme des défis majeurs affectant l'efficacité logistique. Les volumes de colis lors du Hot Sale et du Buen Fin peuvent atteindre le double des expéditions habituelles, concentrant une demande supplémentaire de capacité de livraison au moment où les chauffeurs et les véhicules sont insuffisants. Les primes fournisseurs peuvent réduire la valeur du volume promotionnel supplémentaire lorsque la livraison doit être achetée aux prix de la haute saison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
leadership alimentaire et occasions d'achat d'appareilsLes produits alimentaires, boissons et tabac représentaient une part de 49,12 % de la taille du marché du commerce de détail au Mexique en 2026. Walmex a indiqué que toutes ses divisions de marchandises mexicaines ont affiché des résultats positifs en 2025, avec l'alimentation et les produits de consommation courante parmi ceux affichant la croissance la plus significative. Les ménages mexicains ont consacré 34,9 % de leurs dépenses monétaires à l'alimentation, aux boissons et au tabac en 2025, leur plus grande catégorie de dépenses. La performance de Walmex illustre comment le fait de servir cette importante catégorie de dépenses des ménages peut contribuer à l'expansion, parallèlement à la croissance dans d'autres segments de son portefeuille de marchandises.
Les appareils électroniques et électroménagers devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 9,8 % entre 2027 et 2032. NielsenIQ a constaté que le volume des ventes de petits appareils électroménagers au Mexique durant la semaine 19 de 2025, la semaine de la fête des Mères, était supérieur de 94 % à la moyenne annuelle. Il a également constaté que les ventes de gros appareils électroménagers dans le canal libre-service étaient supérieures de 64 % à la moyenne annuelle durant cette semaine. Les détaillants capables de servir à la fois les acheteurs de petits et de gros appareils lors des pics de la fête des Mères sont mieux positionnés pour capter les achats liés à l'occasion dans le cadre de la croissance prévue du segment.



Par canal de distribution :
divergence entre l'échelle traditionnelle et la portée numériqueLe commerce de détail traditionnel de proximité représentait une part de marché du commerce de détail au Mexique de 39,82 % en 2026. L'enquête de l'Alianza Nacional de Pequeños Comerciantes (ANPEC) auprès des petits détaillants à travers le Mexique a identifié la baisse des ventes comme l'un des principaux problèmes auxquels leurs entreprises sont confrontées au premier semestre 2026. Le canal devrait se contracter, de sorte que sa position de leader reflète une large base de dépenses plutôt qu'une garantie d'expansion de la demande. L'ANPEC a interprété les niveaux de facturation déclarés comme un signe des marges étroites sur lesquelles fonctionne une grande partie du petit commerce de détail, laissant peu de marge de manœuvre si les ventes baissent davantage.
Le segment du commerce électronique et autres devrait être le segment à la croissance la plus rapide, avec un CAGR de 15,04 % entre 2027 et 2032. L'AMVO a estimé que 77,2 millions d'internautes mexicains de plus de 18 ans ont acheté des produits ou des services en ligne en 2025, sous réserve d'ajustement lorsque l'ENDUTIH 2026 sera disponible. Pour les détaillants de biens en ligne, la conversion d'une participation numérique établie en achats de marchandises constitue une voie vers la croissance prévue, au-delà du simple fait d'atteindre davantage d'internautes. Dans son rapport d'adhésion 2025, l'Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD) a recensé 82 chaînes associées, 50 414 magasins et 22,4 millions de mètres carrés de surface de vente. Ce réseau associatif illustre la capacité du commerce moderne à servir les consommateurs via des points de vente physiques dans plusieurs formats de commerce de détail.

Par format :
engagement des supérettes et expansion du canal spécialiséLes supérettes constituaient le segment le plus important, représentant 28,95 % des ventes au détail au Mexique en 2026. FEMSA a rapporté que le rachat ou l'accumulation de points Spin Premia a été enregistré dans 50,4 % des ventes OXXO Mexique au deuxième trimestre 2026, contre 45,8 % au deuxième trimestre 2025. Cette augmentation lie davantage la valeur des ventes d'OXXO Mexique au fonctionnement de son programme de fidélité. La gestion des rachats et des accumulations fait partie de l'activité de vente principale d'OXXO, avec une pertinence commerciale même avant l'ajout d'un nouveau point de vente.
Les magasins spécialisés devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 9,95 % entre 2027 et 2032. L'ANTAD a rapporté que le format magasins spécialisés de ses chaînes membres a enregistré l'activité d'ouverture de magasins la plus soutenue en 2025. Petco, un détaillant spécialisé dans les animaux de compagnie, a enregistré plus d'un million de commandes en ligne en 2025, les ventes en ligne représentant 15 % de ses ventes combinées au Mexique et au Chili. Les opérateurs spécialisés peuvent étendre une offre ciblée au-delà de la zone de chalandise immédiate de chaque magasin en combinant points de vente et commandes en ligne.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des détaillants vendant des aliments emballés et des biens de consommation en magasin et en ligne. Le report de la phase trois de la NOM-051 au Mexique a pris effet le 1er janvier 2026, dans le cadre d'un accord fédéral révisé publié le 31 juillet 2025, prolongeant les critères nutritionnels complémentaires de la phase deux jusqu'au 31 décembre 2027. Le régime national combine des obligations liées aux transactions avec les consommateurs et un étiquetage spécifique aux produits, tandis que Mexico City ajoute des restrictions locales sur certains plastiques à usage unique. L'enjeu commercial consiste à coordonner les exigences relatives aux produits et aux caisses dans l'ensemble d'une opération de commerce de détail, tout en appliquant les règles locales sur les matériaux dans leur juridiction appropriée.
Tableau réglementaire
| Facteur de décision | Mexique | Mexico City |
|---|---|---|
| Autorité principale | PROFECO ; Secretaría de Economía ; COFEPRIS | Secretaría del Medio Ambiente (SEDEMA) ; Instituto de Verificación Administrativa (INVEA), pour la vérification de la conformité |
| Instruments ou orientations clés | Loi fédérale de protection du consommateur ; calendrier des phases nutritionnelles complémentaires de la NOM-051 | Restrictions sur les plastiques à usage unique aux points de vente, avec des exceptions pour les matériaux compostables et certains articles d'hygiène ou de gestion des déchets alimentaires |
| Effet commercial | Reçus de transaction requis ; critères nutritionnels complémentaires progressifs pour les aliments préemballés et les boissons non alcoolisées | Alternatives conformes nécessaires pour les sacs et articles de service couverts aux points de vente |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne du Mexique reflète les obligations liées aux transactions et les exigences d'étiquetage des produits, tandis que les critères nutritionnels complémentaires complets de la phase trois, prévus pour le 1er janvier 2028, soutiennent une orientation future de durcissement. La note Moyenne de Mexico City reflète ses restrictions existantes aux points de vente et la nécessité d'alternatives conformes, les sacs d'hygiène ou de gestion des déchets alimentaires étant autorisés lorsque des alternatives compostables ne sont pas disponibles. La proposition du 18 mars 2026 de la législatrice de Mexico City Elvia Guadalupe Estrada Barba viserait à restreindre les plastiques à usage unique dans les emballages du commerce électronique, à l'exception des matériaux compostables, si elle était adoptée. La proposition aborde également les emballages non nécessaires à la fonctionnalité ou à la conservation du produit, ce qui ajouterait une question de conception d'emballage pour les expéditions du commerce électronique, distincte des sacs et articles de service aux points de vente.
Étapes de la chaîne de valeur
La comparaison suit le stockage, la vente au détail et l'exécution des commandes, en distinguant les revenus de marchandises des honoraires perçus par les prestataires de services. Le 15 mai 2025, Walmart de México y Centroamérica a indiqué que 83 % des produits vendus dans ses magasins mexicains étaient fabriqués, cultivés ou assemblés au Mexique. Le lien avec la production nationale place les fabricants, agriculteurs et assembleurs mexicains en amont de ces activités de commerce de détail, tandis que les ventes de marchandises et les services facturés séparément constituent des mécanismes de revenus distincts en aval.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Stockage avant vente | Prestataires de services de stockage tels que Amazon México | Frais de stockage des stocks | Les frais de stockage s'accumulent pendant que les produits attendent d'être vendus | Réduire la durée de stockage et ajuster les quantités de réapprovisionnement |
| Vente au détail | Chaînes de distribution telles que Walmart de México y Centroamérica, Grupo Comercial Chedraui et Sanborns | Revenus des ventes de marchandises | Coordination de la disponibilité des marchandises sur les canaux de vente physiques et en ligne | Aligner les offres par canal avec les marchandises allouées à chacun |
| Exécution des commandes et service client | Prestataires de services d'exécution tels que Amazon México | Frais d'exécution et de services optionnels | Les frais varient selon le service, le poids et les dimensions du produit | Adapter l'emballage et la sélection des services aux exigences de manutention |
| Source: Mordor Intelligence | ||||
Le stockage et la livraison créent des opportunités de revenus distinctes autour de la même transaction de marchandises. L'externalisation de l'exécution peut donner aux vendeurs accès à des capacités de manutention et de service client tout en ajoutant une base de frais de service à leur économie de vente. Un vendeur utilisant FBA paie des frais de stockage et d'exécution à Amazon México, de sorte que le prestataire perçoit des revenus de service sur les stocks détenus et les commandes expédiées sans dépendre de la marge sur marchandises du vendeur.
Paysage concurrentiel
Concentration du Marché
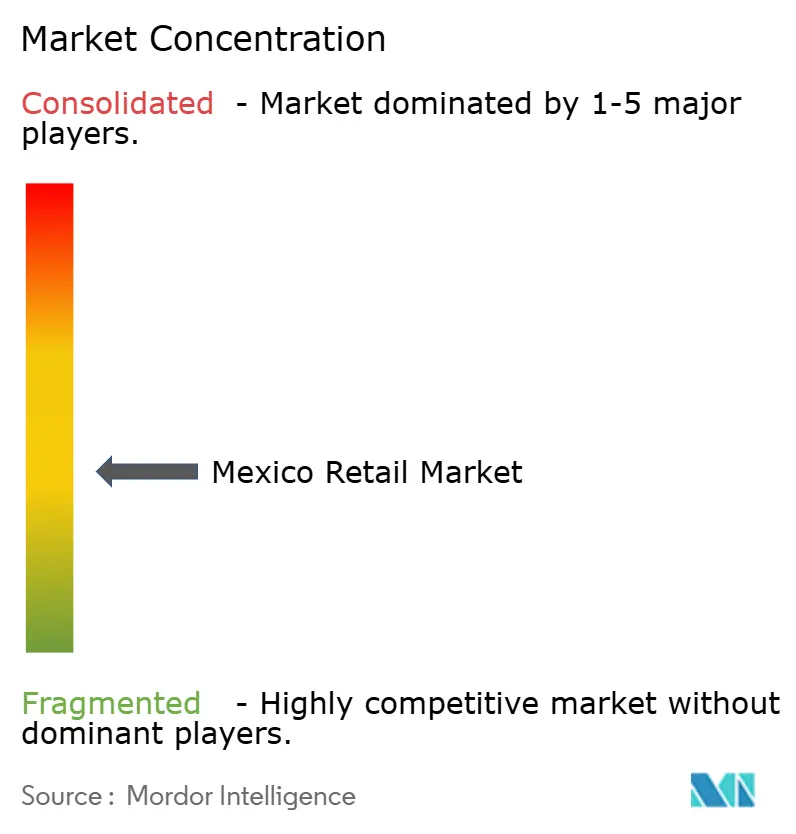
Une structure de commerce de détail fragmentée coexiste avec de grandes chaînes capables de soutenir plusieurs formats et des réseaux d'exploitation substantiels. Walmart de México y Centroamérica (Walmex) est en concurrence en tant que détaillant et opérateur de commerce électronique, tandis qu'Organización Soriana a terminé 2025 avec 820 magasins répartis en 5 formats dans 287 municipalités et les 32 États mexicains. FEMSA Comercio (OXXO) est en concurrence dans le commerce de détail de proximité, la Division Proximité Amériques de FEMSA exploitant 24 297 magasins OXXO au Mexique au 31 décembre 2025. La filiale détenue à 99,91 % par Grupo Comercial Chedraui, Tiendas Chedraui, S.A. de C.V., exploite le commerce de détail en libre-service, tandis que Liverpool exploite des grands magasins et Liverpool Express. Le champ concurrentiel qui en résulte présente des barrières à la fois au niveau du réseau et du format, de sorte qu'un nouveau point de vente fait face à des acteurs établis différents selon sa proposition de commerce de détail.
Le 21 mai 2026, Walmex a inauguré une expansion d'automatisation marchandises-vers-personne (GTP 2.0) dans son centre de commerce électronique Megapark à Tepotzotlán, Estado de México. L'entreprise a indiqué que cette expansion quadruplerait la productivité de préparation des commandes. El Puerto de Liverpool a ouvert 28 magasins Liverpool Express en 2025, terminant l'année avec 68, tandis que ses revenus du segment commercial ont augmenté de 5,7 %.[3] Liverpool Express rapproche les magasins des clients, tandis que l'automatisation de Walmex cible la préparation des commandes, imposant des exigences concurrentielles distinctes sur les réseaux de magasins et les opérations d'exécution des challengers.
L'orientation concurrentielle repose sur la façon dont les chaînes coordonnent des offres de marchandises larges à travers leurs réseaux d'exploitation. Fin 2025, Tiendas Chedraui exploitait 683 magasins en libre-service au Mexique, vendant des produits d'épicerie, des vêtements et des articles de grande consommation. La NOM-051 fixe des critères d'étiquetage nutritionnel complémentaire pour les aliments préemballés et les boissons non alcoolisées, y compris les produits couverts dans les gammes d'épicerie de Tiendas Chedraui. Étant donné que les critères s'appliquent aux produits plutôt qu'à la taille de la chaîne, le positionnement concurrentiel dépend de l'étendue du réseau et de la portée du format plutôt que d'une norme d'étiquetage différente pour les challengers ciblés.
Leaders du secteur du commerce de détail au Mexique
-
Walmart de México y Centroamérica (Walmex)
-
Organización Soriana
-
FEMSA Comercio (OXXO)
-
Chedraui
-
Liverpool
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vente au détail au Mexique Entreprises couvertes dans ce rapport
- Walmart de México y Centroamérica (Walmex)
- Organización Soriana
- FEMSA Comercio (OXXO)
- Chedraui
- Liverpool
- La Comer
- Grupo Elektra
- Costco México
- Home Depot México
- Grupo Sanborns
- Amazon México
- Sears México
- 7-Eleven México
- H-E-B México
- Grupo Soriana Híper City Club
- PriceSmart México
- Petco México
- Office Depot México
- Miniso México
- DAX Stores
Opportunités clés pour les acteurs du marché
La comparaison identifie les opportunités de commerce de détail autour de la façon dont les acheteurs numériques combinent les canaux et reçoivent leurs achats. Dans l'étude 2025 de l'AMVO sur les acheteurs numériques, 71 consommateurs sur 100 combinaient les achats physiques et numériques. Ce mix crée une ouverture pour les détaillants afin de rendre l'achat et la collecte complémentaires, avec le mode de remise préféré du client intégré dans l'offre de marchandises.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Offres de détail avec retrait en magasin | Préférence pour le retrait en magasin documentée en 2025 | Acheteurs numériques préférant le retrait en magasin | Vendre des biens en ligne avec un magasin de retrait clairement attribué | Correspondance fiable entre les commandes payées et la disponibilité en magasin | Détaillants combinant magasins et ventes en ligne |
| Accès au commerce de détail en ligne via des points de collecte | Utilisation des points de collecte et des bureaux de coursiers documentée en 2025 | Acheteurs numériques récupérant leurs commandes hors domicile | Inclure des points de collecte adaptés dans l'offre de paiement du commerce de détail | Emplacements accessibles et remise de commandes fiable | Détaillants en ligne capables de coordonner les services de collecte |
| Offres de marchandises physiques et numériques unifiées | Achats multicanaux documentés en 2025 | Acheteurs combinant canaux physiques et numériques | Connecter la sélection de produits et les informations de commande sur l'ensemble des canaux | Coordination de l'offre et du statut des commandes sur les canaux de vente | Détaillants disposant d'opérations connectées en magasin et en ligne |
| Source: Mordor Intelligence | |||||
L'étude 2025 de l'AMVO sur les acheteurs numériques a révélé que 21 % préféraient le retrait en magasin, tandis que 14 % récupéraient leurs commandes en ligne dans un point de collecte ou un bureau de coursier. Pour les détaillants disposant de magasins, la préférence exprimée pour le retrait soutient le fait de commencer par leurs propres emplacements avant de s'engager dans des points de collecte partenaires. Cette séquence peut étendre le rôle des magasins à la remise des commandes en ligne tout en limitant le besoin initial de coordonner des partenaires de collecte externes.
Développements industriels récents dans Marché de la vente au détail au Mexique
- Sep 2026 : OXXO, détenu par FEMSA, a annoncé des plans pour ouvrir 80 magasins et créer 580 emplois directs dans l'Estado de México en 2026.
- Août 2026 : The Home Depot a inauguré son premier magasin à San José del Cabo et son troisième en Baja California Sur, portant son réseau mexicain à 144 magasins et créant 95 postes d'emploi directs.
- Mai 2026 : Walmart de México y Centroamérica a inauguré l'expansion d'automatisation GTP 2.0 dans son centre de distribution de commerce électronique Megapark à Tepotzotlán, Estado de México.
Marché de la vente au détail au Mexique Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Le marché du commerce de détail au Mexique mesure les dépenses annuelles en biens vendus aux consommateurs finaux via des formats de commerce de détail en magasin et en ligne au Mexique. La valeur est comptabilisée au prix de la transaction de détail en USD.
Exclusions du périmètre : le commerce de gros interentreprises, les ventes pures de restauration, les services vendus séparément et les taxes sur les ventes déclarées séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- Produits alimentaires, boissons et tabac
- Soins personnels et soins ménagers
- Vêtements, chaussures et accessoires
- Mobilier, jouets et loisirs
- Industrie et automobile
- Électronique et appareils électroménagers
- Autres produits
- Par canal de distribution
- Commerce de détail traditionnel de proximité
- Commerce moderne
- Commerce électronique et autres
- Par format
- Hypermarchés
- Supermarchés
- Magasins de proximité
- Grands magasins
- Magasins spécialisés
- Autres (parapharmacie, cash-and-carry, grossiste)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Data Mexico fournit des mesures officielles mexicaines de l'activité de commerce de détail, des établissements, de l'emploi et des revenus, tandis que l'ANTAD suit les ventes des chaînes organisées et les réseaux de magasins. Les études de ventes en ligne de l'AMVO et le rapport annuel sur les aliments au détail au Mexique du Service agricole étranger de l'USDA apportent des éléments probants sur le commerce électronique, le commerce de détail alimentaire, la demande par catégorie et la structure des canaux.
Les rapports annuels et les documents destinés aux investisseurs des entreprises peuvent clarifier l'expansion des formats, la composition des ventes et les changements opérationnels, tandis que la presse économique mexicaine réputée peut recouper les développements datés et les indicateurs rapportés. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des dirigeants, des responsables commerciaux et de format, ainsi que des gestionnaires de grands, moyens et petits détaillants opérant au Mexique. Les discussions permettraient de tester les conclusions secondaires sur la composition par catégorie et par canal, l'informalité, les achats en ligne, l'expansion des magasins, ainsi que le coût et le calendrier de l'activité de commerce de détail, tout en identifiant les lacunes dans les ventes aux consommateurs déclarées et la couverture des canaux. Les témoignages contradictoires seraient vérifiés par rapport aux indicateurs officiels, aux communications des entreprises et aux données des associations de commerce de détail, avec un suivi ciblé lorsque les définitions ou les délais restent flous.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Gestionnaires : 45 % |
Dimensionnement du marché et prévisions
L'estimation partirait d'une mesure descendante des dépenses des consommateurs mexicains en biens de commerce de détail, puis la réconcilierait avec des vérifications ascendantes sélectives utilisant les ventes d'un échantillon de détaillants ou le prix de vente moyen multiplié par les unités pour les principaux formats. Le revenu disponible des ménages et les salaires réels indiquent la capacité d'achat, les variations des prix à la consommation séparent les mouvements de prix de la demande sous-jacente, la consommation des ménages suit les conditions de dépense, les ventes au détail en ligne mesurent la migration des canaux, et les ouvertures de magasins ou les ventes des chaînes aident à évaluer la portée des formats organisés. Les indicateurs historiques seraient alignés sur une année civile commune et la frontière des ventes au détail, les séries non déclarées ou incompatibles étant signalées et testées par des plages plutôt que remplies avec des valeurs non étayées. Une régression multivariée peut projeter la série de valeurs à partir des indicateurs de demande et de canal les plus cohérents, avec une analyse de scénarios utilisée lorsque les conditions économiques ou de format rendent la relation historique instable. Les parts de segment seraient construites à partir des statistiques officielles du commerce de détail, des données de canal des associations, des communications des entreprises et des éléments probants par catégorie, puis vérifiées auprès d'experts mexicains du commerce de détail pour tester si les trajectoires implicites par catégorie, canal et format correspondent aux opérations observées.
Validation des données et cycle de mise à jour
Les analystes triangularaient les statistiques officielles, les indicateurs des associations, les communications des entreprises et les signaux indépendants des consommateurs ou des canaux, puis examineraient les écarts significatifs par rapport aux périodes précédentes ou entre les sources avant validation. Ils examineraient les définitions des sources, les périodes, les conversions de devises et d'unités, les totaux des segments et les hypothèses de prévision lors d'étapes successives de révision par les analystes et les responsables seniors, en recontactant les répondants lorsque les définitions sont contradictoires, lorsque de nouvelles preuves modifient une donnée clé, ou lorsqu'une tendance rapportée ne peut être réconciliée. Le modèle serait actualisé annuellement, mis à jour entre les cycles après des événements économiques, réglementaires ou de réseau de commerce de détail significatifs, et soumis à une nouvelle révision avant livraison.
Dimensionnement du marché du commerce de détail au Mexique par Mordor Intelligence comparé à d'autres estimations publiées
Le marché du commerce de détail au Mexique mesure les dépenses annuelles en biens vendus aux consommateurs finaux via des formats de commerce de détail en magasin et en ligne au Mexique. Le revenu disponible des ménages et les salaires réels indiquent la capacité d'achat, les variations des prix à la consommation séparent les mouvements de prix de la demande sous-jacente, la consommation des ménages suit les conditions de dépense, les ventes au détail en ligne mesurent la migration des canaux, et les ouvertures de magasins ou les ventes des chaînes aident à évaluer la portée des formats organisés.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangularaient les statistiques officielles, les indicateurs des associations, les communications des entreprises et les signaux indépendants des consommateurs ou des canaux, puis examineraient les écarts significatifs par rapport aux périodes précédentes ou entre les sources avant validation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 450,3 milliards USD (2027) | |
| Éditeur mondial de recherche A | 475,2 milliards USD (2025) | À sa base 2025, cette estimation est supérieure de 5,5 % à la valeur 2027 de ce rapport de 450,3 milliards USD, 2 ans plus tard. |
| Agence gouvernementale B | Plus de 80 milliards USD (2024) | Sous-total du commerce de détail alimentaire plutôt que l'univers complet des biens de commerce de détail. La source indique une borne inférieure, donc aucun écart en pourcentage exact n'est inféré. |
Mordor Intelligence lie l'estimation au périmètre de couverture défini de l'étude et au modèle de demande. Les analystes triangularaient les statistiques officielles, les indicateurs des associations, les communications des entreprises et les signaux indépendants des consommateurs ou des canaux, puis examineraient les écarts significatifs par rapport aux périodes précédentes ou entre les sources avant validation.
Questions clés répondues dans le rapport
Quelle est la taille et les perspectives de croissance du marché du commerce de détail au Mexique ?
La taille devrait atteindre 450,3 milliards USD en 2027 et 526,7 milliards USD d'ici 2032, avec un CAGR de 3,18 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande de commerce de détail au Mexique ?
Le revenu du travail réel par habitant au Mexique a augmenté de 8 % en glissement annuel au deuxième trimestre 2026. L'activation des paiements numériques atteint également les épiceries.
Quelle catégorie de produits domine les ventes au détail mexicaines ?
Les produits alimentaires, boissons et tabac constituaient le segment le plus important, représentant 49,12 % des ventes au détail en 2026.
Quelles entreprises sont prominentes dans le commerce de détail mexicain ?
Les participants prominents comprennent Walmart de México y Centroamérica (Walmex), Organización Soriana, FEMSA Comercio (OXXO), Chedraui et Liverpool.
Qu'est-ce qui pourrait freiner l'expansion des détaillants au Mexique ?
Lors du Hot Sale et du Buen Fin au Mexique, Kearney a rapporté que les volumes de colis peuvent atteindre le double des expéditions habituelles, tandis que les pénuries de chauffeurs et de véhicules laissent les détaillants face à des primes fournisseurs élevées.