
Taille et part du marché des emballages souples au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
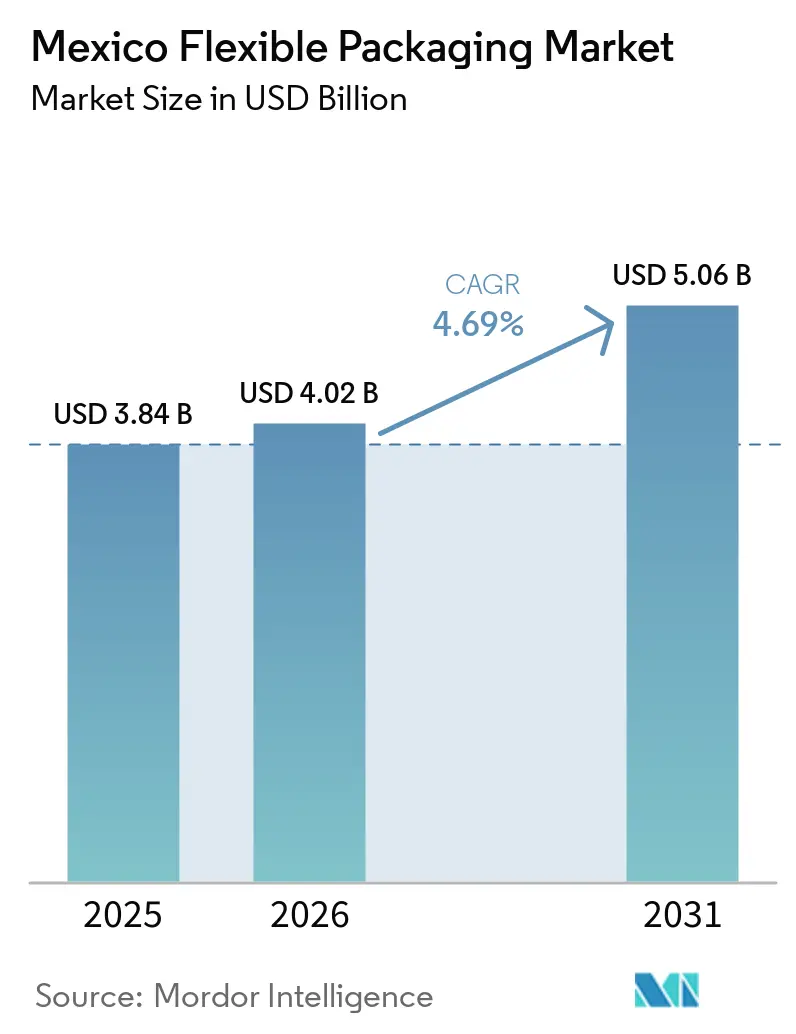
| Taille du marché de l'année de base (2025) | 3.84 Milliards de dollars |
| Taille du Marché (2026) | 4.02 Milliards de dollars |
| Taille du Marché (2031) | 5.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.69 % |
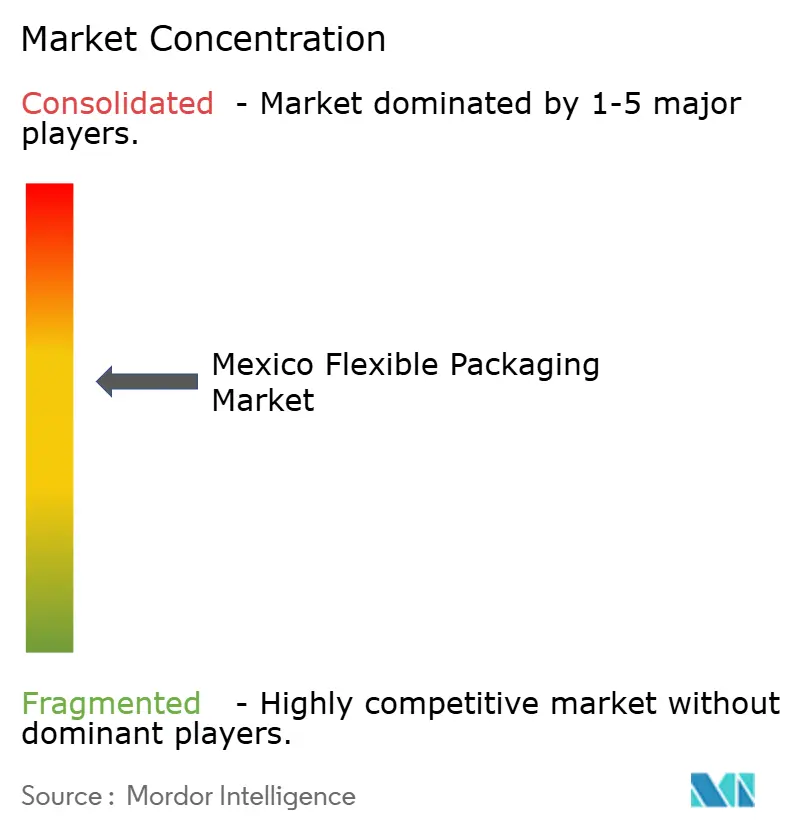
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages souples au Mexique par Mordor Intelligence
Le marché des emballages souples au Mexique devrait progresser de 3,84 milliards USD en 2025 à 4,02 milliards USD en 2026 et atteindre 5,06 milliards USD d'ici 2031, à un TCAC de 4,69 % sur la période 2026-2031. Le rapatriement industriel soutenu des lignes de produits de grande consommation (PGC) en provenance d'Asie, la croissance des volumes de colis de commerce électronique nécessitant des formats résistants aux chocs, et la hausse du pouvoir d'achat dans les grandes métropoles stimulent collectivement le marché des emballages souples au Mexique. Les investisseurs bénéficient d'une visibilité accrue grâce à l'Accord États-Unis-Mexique-Canada (AEUMC), qui garantit un accès en franchise de droits à la chaîne d'approvisionnement intégrée de l'Amérique du Nord et favorise l'allocation de capitaux vers la coextrusion haute barrière, les stratifiés autoclavables et les innovations en matière de matériaux mono-matériaux. Le passage des brasseurs nationaux à des modèles axés sur l'exportation accroît également la demande de films barrières à l'oxygène et à la lumière protégeant la cerveza expédiée vers les États-Unis et l'Europe, tandis que les fabricants de nourriture haut de gamme pour animaux de compagnie développent des lignes de pochettes à soufflet offrant praticité au niveau des portions et visibilité de la marque. Les exigences croissantes en matière de durabilité, notamment à Mexico et dans d'autres municipalités de premier rang, accélèrent les investissements dans l'incorporation de résines issues de consommateurs post-consommation (PCR) et dans les structures recyclables à base de papier, alors que les propriétaires de marques cherchent à limiter les futures taxes sur les emballages.
Principaux enseignements du rapport
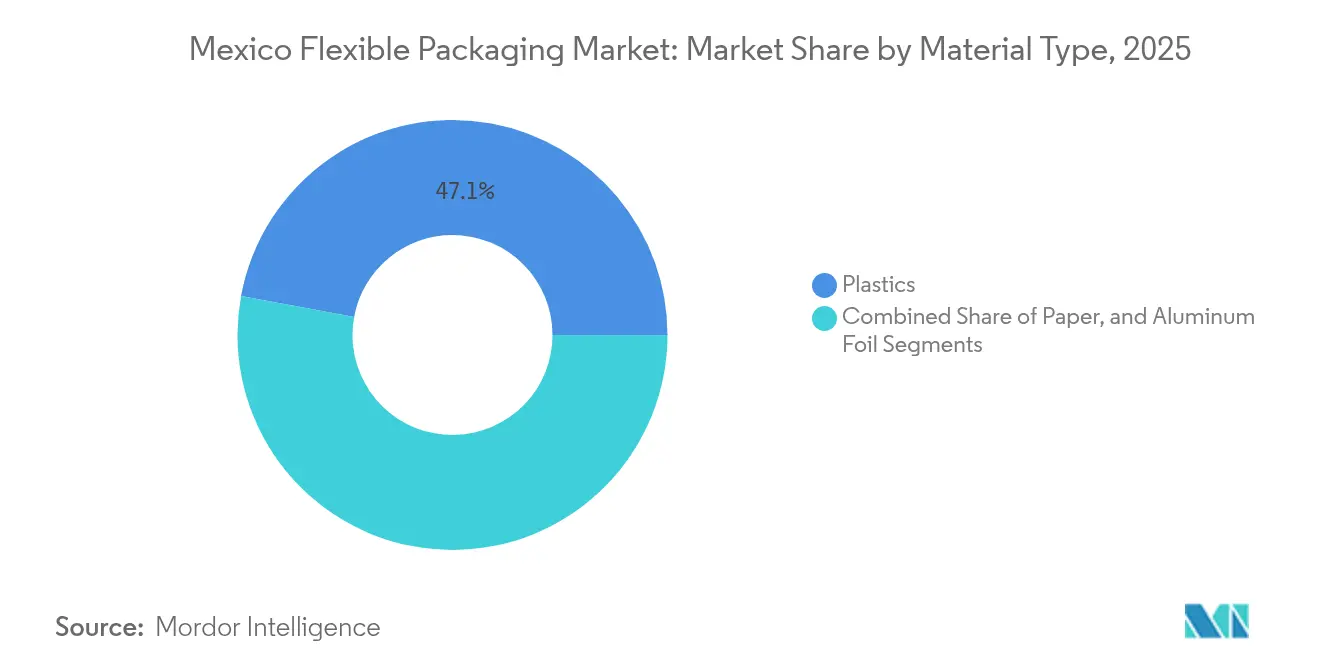
- Par type de matériau, les matières plastiques ont représenté 47,10 % de la part de marché des emballages souples au Mexique en 2025, tandis que le papier devrait enregistrer le TCAC le plus rapide, à 5,62 %, jusqu'en 2031.
- Par type de produit, les pochettes ont représenté 35,10 % de la taille du marché des emballages souples au Mexique en 2025 ; les sacs et sachets devraient progresser à un TCAC de 5,38 % jusqu'en 2031.
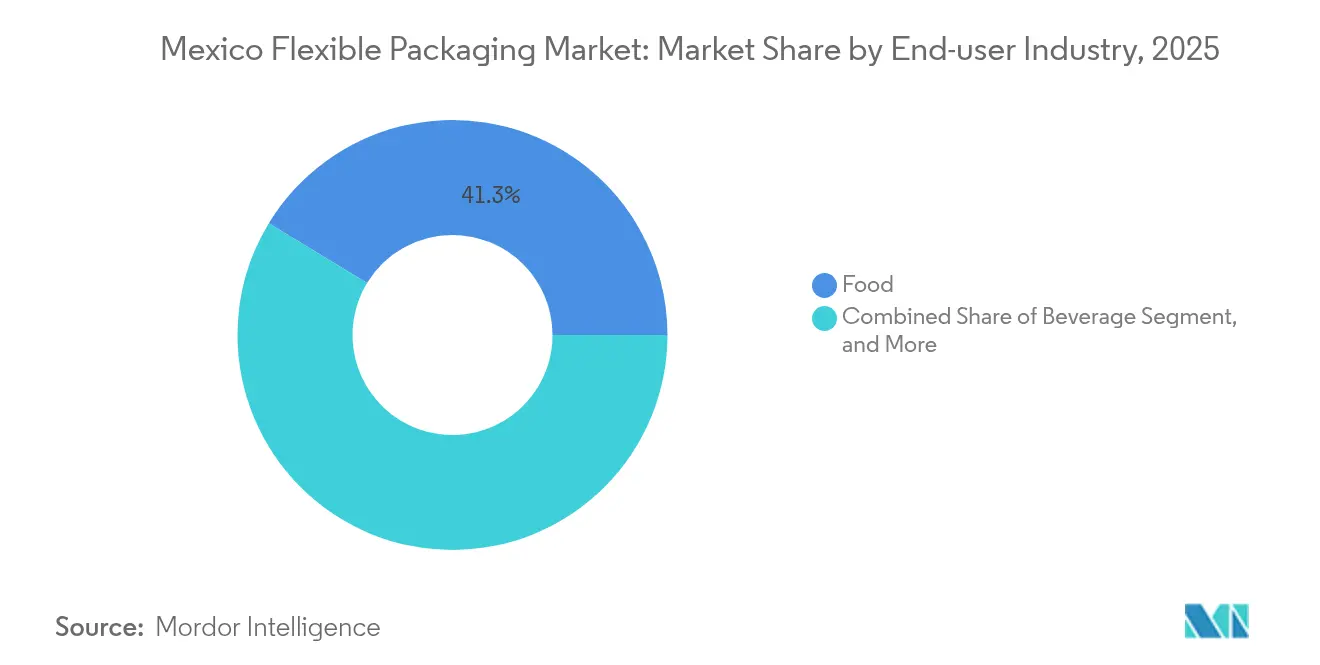
- Par secteur d'utilisation final, l'alimentation a dominé avec une part de chiffre d'affaires de 41,30 % en 2025, tandis que les applications boissons devraient croître à un TCAC de 5,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la demande d'aliments pratiques conditionnés, soutenue par l'augmentation de 13 % de la production alimentaire nationale enregistrée par l'INEGI en 2024 | +1.2% | Centres urbains, dont Mexico, Guadalajara et Monterrey | Moyen terme (2-4 ans) |
| Essor de l'emballage primaire adapté au commerce électronique alors que le volume de colis dépasse 700 millions d'expéditions annuelles | +0.8% | À l'échelle nationale, avec des projets pilotes dans les réseaux de livraison du dernier kilomètre à Mexico | Court terme (≤ 2 ans) |
| Premiumisation de la nourriture pour animaux de compagnie favorisant les pochettes à soufflet dans le contexte de la mise en service de l'usine d'aliments humides d'ADM à 39 millions USD | +0.6% | Grandes agglomérations avec un fort taux de possession d'animaux de compagnie | Moyen terme (2-4 ans) |
| Rapatriement industriel de la production de PGC vers le Mexique dans le cadre des incitations fiscales liées à l'AEUMC | +1.1% | États frontaliers et corridors industriels centraux | Long terme (≥ 4 ans) |
| Exportations de cerveza nécessitant des stratifiés autoclavables haute barrière pour le transport transocéanique | +0.4% | Régions à forte concentration de brasseries, telles que le Nuevo León et le Jalisco | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'aliments pratiques conditionnés
Les modes de vie urbains réduisent le temps de préparation des repas et stimulent les ventes de nouilles prêtes à consommer, de sauces et de produits laitiers en portion individuelle, ce qui accroît directement les volumes de consommation de films sur le marché des emballages souples au Mexique.[2] Les transformateurs spécifient des structures multicouches polyéthylène (PE)/alcool éthylène-vinylique (EVOH)/PE combinant des barrières à l'humidité, à l'oxygène et aux arômes, prolongeant ainsi la durée de conservation sans ajout de chaîne du froid. Les fournisseurs d'équipements signalent une croissance à deux chiffres des commandes de lignes de formage-remplissage-scellage adaptées aux stratifiés asymétriques de 75 microns résistant à la stérilisation en autoclave. La préférence des transformateurs pour la stratification sans solvant réduit les risques de migration et accélère les cadences de production, améliorant le temps de fonctionnement dans les usines de snacks à haut débit. Les propriétaires de marques lancent simultanément des portions de 90 grammes conformes aux recommandations de contrôle calorique et adaptées à la consommation nomade des consommateurs en déplacement.
Essor de l'emballage primaire adapté au commerce électronique
L'expansion rapide du commerce électronique, portée par l'adoption de l'épicerie omnicanale et des applications de livraison de repas, intensifie les exigences de performance pour les pochettes souples expédiées par des transporteurs tiers. Les transformateurs intègrent des couches de nylon résistantes à la perforation et renforcent les soudures de soufflets pour survivre aux trieuses à convoyeur et aux livraisons à moto en milieu urbain. Des surfaces d'impression compatibles avec la reconnaissance optique de caractères permettent un suivi précis des colis, réduisant les pertes de colis et les réclamations des clients. Les pochettes d'expédition en polyéthylène mono-matériau avec ouverture facile par découpe laser remplacent les pochettes poly multi-matériaux interdites par l'ordonnance de Mexico sur les plastiques à usage unique.[3] La durabilité est prise en compte grâce à des coextrusions contenant des matières PCR atteignant 30 % de contenu recyclé, un seuil aligné sur les politiques d'approvisionnement des détaillants. Alors que les plateformes refusent les expéditions dépourvues d'étiquetage de fin de vie, la demande se tourne nettement vers les pochettes portant des marquages équivalents au label How2Recycle.
Premiumisation de la nourriture pour animaux de compagnie favorisant les pochettes à soufflet
Les foyers continuent d'humaniser leurs animaux de compagnie, en adoptant des formulations incluant du poulet de qualité alimentaire, des recettes sans céréales et des additifs fonctionnels, chacun nécessitant un emballage haute barrière à l'oxygène. L'usine d'aliments humides pour animaux de compagnie d'ADM à Morelos s'approvisionne en structures autoclavables à 3 couches qui réduisent le temps de cuisson et préservent l'intégrité nutritive. Les responsables de marques optent pour des fenêtres transparentes afin de mettre en valeur la texture, mais les antioxydants présents dans les bouillons de viande nécessitent toujours des couches d'EVOH pour supprimer les peroxydes. Des pochettes en polypropylène (PP) mono-matériau à joints pelables sont en phase pilote pour les friandises haut de gamme pour chats, promettant la recyclabilité sans sacrifier la stabilité en rayon. Des codes QR activant des coupons, imprimés en rotogravure haute définition, stimulent l'engagement des consommateurs et fidélisent la clientèle. Les chaînes de magasins pour animaux rapportent que les formats à soufflet occupent 15 % de profondeur en rayon de moins que les boîtes de conserve, permettant un assortiment plus large de références dans les commerces de détail urbains aux espaces contraints.
Rapatriement industriel de la production de PGC vers le Mexique
La proportion des importations de biens de consommation américains en provenance du Mexique a progressé à 15,8 % en 2024, les propriétaires de marques ayant remplacé leurs fournisseurs asiatiques pour réduire les délais de transport, atténuer les risques géopolitiques et satisfaire aux règles d'origine de l'AEUMC. Les usines relocalisées exigent généralement des visuels bilingues, des déclarations de résines conformes à la FDA et des normes de couleur correspondant aux lignes directrices des planogrammes américains, stimulant ainsi les commandes de presses d'impression numérique à changement rapide. Le décret fédéral Plan Mexico accorde un amortissement accéléré allant jusqu'à 91 % pour les dépenses d'investissement en équipements de transformation, améliorant les délais de retour sur investissement pour les nouveaux stratifieurs sans solvant. Le développement de clusters dans la Vallée du Lithium du Nuevo León accélère l'approvisionnement en films haute barrière nécessaires aux exportations de snacks, tandis que la zone d'assemblage électronique de Guadalajara augmente la consommation de stratifiés souples antistatiques. Des économies logistiques — cinq jours plus rapides que les routes transpacifiques — soulignent la proposition de valeur pour les acheteurs d'emballages multinationaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC prévu | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Collecte municipale limitée des films souples, avec des taux de recyclage encore à 24 % des déchets plastiques malgré une collecte globale de 97 % | -0.7% | Déficit national, le plus marqué dans les municipalités de moins de 100 000 habitants | Long terme (≥ 4 ans) |
| Volatilité des prix des résines polymères liée aux matières premières de la Côte du Golfe des États-Unis (USGC) et à un droit de douane américain de 25 % sur les importations de résines | -0.9% | Exposition à l'échelle nationale, la plus élevée parmi les extrudeurs de films pour snacks dépendants du PE | Court terme (≤ 2 ans) |
| Taxes sur l'économie circulaire proposées au Congrès qui imposeraient MXN 1,50/kg sur les emballages en résine vierge | -0.3% | À l'échelle nationale, en attente du vote du Sénat | Moyen terme (2-4 ans) |
| Passage des propriétaires de marques aux formats rechargeables dans les cosmétiques haut de gamme, réduisant la demande de sachets à usage unique | -0.2% | Villes de premier rang avec des circuits de distribution de détail de niche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Collecte municipale limitée des films souples
Le réseau historique de gestion des déchets au Mexique privilégie la collecte des bouteilles en PET rigide, laissant la récupération des films minces nettement sous-investie. Les centres municipaux de récupération des matériaux manquent souvent de trieurs optiques et de dispositifs de classification par air capables d'isoler les films LDPE et PP, contraignant les transformateurs à déclasser les chutes plutôt qu'à collecter des matières PCR à partir des flux de collecte sélective. Bien que la SEDEMA rapporte que les entreprises de recyclage du plastique à Mexico ont presque triplé entre 2022 et 2024, aucune ne traite les films multicouches à l'échelle commerciale. Les marques risquent de ne pas atteindre leurs objectifs volontaires de recyclabilité pour 2025, ce qui les pousse à évaluer des solutions papier de remplacement pour les snacks secs. En l'absence d'infrastructures, les gouvernements des États reportent les incitations fiscales sur les décharges qui pourraient financer des investissements en boucle fermée. Les détaillants répondent en testant des bacs de reprise en magasin, mais les volumes restent insuffisants pour justifier des lignes de lavage dédiées.
Volatilité des prix des résines polymères liée aux matières premières de l'USGC
Les prix au comptant de l'éthylène et du propylène sur l'USGC ont augmenté de 17 % d'un trimestre à l'autre début 2025 à la suite d'arrêts de vapocraqueurs liés aux conditions météorologiques. Simultanément, un droit de douane américain de 25 % sur les importations de résines nord-américaines a comprimé les marges des transformateurs sur les grades de films destinés à l'exportation. Les petites usines de films sans possibilité de couverture financière reportent les achats de résines, entraînant des arrêts de production intermittents et des délais de livraison allongés pour les transformateurs alimentaires. La volatilité des devises — le MXN s'étant apprécié de 6 % par rapport à l'USD en 2025 — exacerbe les complexités de la planification des matières premières. Les compoundeurs tentent de répercuter les hausses de coûts, mais les marques de snacks verrouillent leurs appels d'offres annuels, forçant des efforts d'efficacité opérationnelle pour compenser les hausses de résines. Les grandes multinationales s'appuient sur des programmes d'achat à terme et une intégration avec les fournisseurs de résines pour stabiliser les coûts d'entrée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de matériau :
les matières plastiques conservent leur position dominante malgré une adoption croissante du papierLes matières plastiques sont restées dominantes en 2025, le polyéthylène, le polypropylène et l'EVOH spécialisé représentant 47,10 % de la part de marché des emballages souples au Mexique, principalement parce que les structures multicouches offrent des barrières incomparables à l'humidité et aux arômes pour les exportations de snacks et de produits laitiers. Les substrats en papier affichent la progression la plus rapide, avec un TCAC de 5,62 %, alors que les détaillants réagissent aux interdictions de sacs plastiques en milieu urbain et que les chaînes de restauration rapide testent des emballages résistants aux graisses et sans fluor. La taille du marché des emballages souples au Mexique pour les formats à base de papier devrait augmenter régulièrement à mesure que les transformateurs installent des lignes de couchage rideau appliquant des dispersions à base d'eau, permettant au papier de gérer l'humidité des aliments surgelés sans délaminage. La feuille d'aluminium reste indispensable pour les suremballages de blisters pharmaceutiques et les confiseries haut de gamme, mais la prise en compte de la durabilité favorise l'adoption du PET métallisé oxyde qui imite l'éclat de la feuille d'aluminium tout en facilitant la séparation des matériaux chez les recycleurs.
La demande accrue de solutions mono-matériaux influence également le choix des résines, poussant les transformateurs vers le polyéthylène haute densité (HDPE) qui répond aux objectifs de recyclabilité des détaillants sans compromettre l'intégrité des soudures. Parallèlement, le polypropylène biorienté (BOPP) continue de dominer les faces avant des snacks salés pour sa clarté et son brillant, les finitions mates spéciales gagnant la faveur des marques haut de gamme de chips de tortilla. L'essor du papier est facilité par la filière mature de pâte à papier au Mexique dans les États de Veracruz et de Sonora, qui fournit du kraft certifié FSC pour les applications de sacs porteurs et de sacs à farine. Le secteur des emballages souples au Mexique expérimente simultanément le PE biosourcé dérivé de l'éthanol de canne à sucre, mais les primes élevées sur les matières premières limitent l'expansion immédiate par rapport aux polymères d'origine fossile. Les décisions en matière de matériaux s'appuient de plus en plus sur des indicateurs d'analyse du cycle de vie intégrés dans les tableaux de bord des détaillants, amplifiant la demande de contenu PCR certifié par des tiers pour les substrats plastiques et papier.

Par type de produit :
les pochettes en tête tandis que les sacs et sachets accélèrentLes pochettes ont représenté 35,10 % du marché des emballages souples au Mexique en 2025, les structures à soufflet avec ouverture facile par découpe laser devenant la norme pour les friandises pour animaux de compagnie, les purées pour nourrissons et les boissons fonctionnelles. Les fermetures à glissière et à curseur améliorent la refermeabilité, favorisant l'utilisation nomade et la réduction du gaspillage alimentaire. Les pochettes à fond plat gagnent du terrain dans le café haut de gamme, où une présentation en rayon valorisée génère des marges de détail plus élevées. Les sacs et sachets, traditionnellement considérés comme des formats d'entrée de gamme, affichent un TCAC de 5,38 % grâce aux emballages de contrôle des portions qui introduisent les marques nationales dans les tiendas rurales. La prolifération des sachets répond également aux contraintes d'accessibilité financière en permettant aux marques de shampooing et d'assaisonnement de proposer des prix à 5 MXN.
Les manchons thermorétractables et les étiquettes extensibles forment un sous-segment spécialisé mais influent. Les brasseries adoptent des manchons pleine-enveloppe pour faciliter la multiplication rapide des références tout en maintenant l'efficacité de la chaîne d'approvisionnement, bien que les défis de recyclabilité persistent car les bouteilles en PET nécessitent le retrait des manchons. Les films haute barrière pour concentrés liquides intègrent des becs verseurs compatibles avec les distributeurs domestiques, soutenant l'économie du rechargeable émergente. Les investissements en machines privilégient les lignes de fabrication de pochettes à grande vitesse avec contrôle servo-entraîné de la tension de la bande, gérant des jauges plus minces sans déformation. La taille du marché des emballages souples au Mexique liée aux enveloppes de commerce électronique croît à mesure que les films PE coextrudés de 50 microns remplacent les enveloppes à bulles, améliorant l'utilisation du volume et réduisant les coûts de fret pour les détaillants de mode.
Par secteur d'utilisation final :
l'alimentation domine tandis que les boissons offrent la croissance la plus rapideLes transformateurs alimentaires ont consommé 41,30 % de tous les emballages flexibles en 2025, portés par des exportations robustes de snacks surgelés et une demande intérieure croissante de plats préparés réfrigérés dans les ménages à double revenu. Les films de la gamme 21–40 µm ont capté 43,10 % de la part du marché des films d'emballage plastique au Mexique en 2025, car ils offrent le meilleur rapport performance-coût pour les produits alimentaires, les soins personnels et les produits ménagers. Les films sous vide haute barrière prolongent la durée de conservation de la viande et des fruits de mer, réduisant les pertes en rayon et renforçant la proposition de valeur du plastique dans un contexte de scrutin environnemental. Les marques laitières adoptent des couvercles de yaourt à 5 couches qui équilibrent la perméabilité à l'oxygène et la recyclabilité sans aluminium. La taille du marché de l'emballage flexible au Mexique dédiée aux applications de boissons se développe à un CAGR de 5,12 %, dynamisée par les sachets de concentré de bière artisanale et les sachets de boissons électrolytiques qui transitent efficacement par les canaux de commerce électronique transfrontalier.
Les exportateurs de bière, sous la pression des droits de douane américains sur les canettes en aluminium, innovent avec de la bière en bag-in-box destinée aux microbrasseries américaines, créant une demande de niche pour des liners barrière de 5 gallons. La demande pharmaceutique reste stable, les pochettes de stérilisation de dispositifs médicaux nécessitant des stratifiés film Tyvek capables de résister aux cycles à l'oxyde d'éthylène. Les marques de produits ménagers et de soins personnels adoptent des sachets de recharge à base de film pour les détergents et les savons liquides pour les mains, fidélisant les consommateurs grâce à une économie de coût unitaire réduit. L'industrie de l'emballage flexible au Mexique approvisionne également le secteur électronique en pochettes dissipatives d'électricité statique, à mesure que le nearshoring des usines d'assemblage s'accélère dans les États frontaliers, soulignant la diversification intersectorielle du marché.
Analyse géographique
Les États frontaliers du nord — Baja California, Sonora et Nuevo León — représentent 41,60 % de la valeur du marché des emballages souples au Mexique, car les clusters maquiladora acheminent des millions d'unités de snacks et de boissons vers les supermarchés américains avec des délais de transport routier de 48 heures. Les hautes terres du Centre, menées par Mexico et le Bajío, contribuent à hauteur de 38,30 %, reflétant une consommation intérieure dense et des centres d'exécution omnicanaux. Le Corridor Interoceánico vise à réduire de 40 % la logistique côte à côte ; les transformateurs envisagent Oaxaca et Veracruz pour de futurs sites d'usine afin de desservir les zones de transformation des fruits de mer émergentes. L'hétérogénéité réglementaire façonne les modèles de demande : les strictes interdictions d'usage unique à Mexico favorisent les essais de papier, tandis que la position permissive du Chihuahua avantage les sacs LDPE axés sur les coûts. Les variations climatiques dictent également les spécifications des barrières ; les installations humides de la Côte du Golfe exigent des films à faible WVTR, tandis que les exportateurs du nord aride privilégient les barrières à l'oxygène pour les expéditions longue distance.
Paysage réglementaire
Les emballages flexibles mis sur le marché mexicain sont régis par des Normas Oficiales Mexicanas (NOM) obligatoires couvrant la sécurité, les spécifications techniques et l'étiquetage, avec une supervision du contact alimentaire liée à COFEPRIS. Un pilier essentiel de conformité pour les propriétaires de marques et les transformateurs est la norme NOM-051-SCFI/SSA1-2010 relative à l'étiquetage des denrées alimentaires préemballées et des boissons non alcoolisées, qui façonne les visuels, les avertissements et le placement des informations sur les formats flexibles utilisés dans l'alimentation et les boissons.
En 2026, la Loi générale sur l'économie circulaire (Ley General de Economía Circular) a introduit un cadre fédéral autour de la circularité, incluant la responsabilité élargie des producteurs, et a déclenché un processus d'harmonisation des règles étatiques et municipales qui varient déjà (par exemple, des contrôles plus stricts sur le plastique à usage unique à Mexico). Les règlements d'application et les normes associées étant encore en cours d'élaboration, les transformateurs et importateurs doivent maintenir la conformité NOM au niveau de l'emballage tout en suivant comment les nouvelles exigences de l'économie circulaire affectent les allégations de recyclabilité, les attentes en matière de traçabilité et les décisions de sélection des matériaux, telles que les conceptions mono-matériau et l'incorporation de PCR.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage flexible au Mexique commence par l'approvisionnement en résines et substrats (PE, PP, résines barrières spécialisées telles que l'EVOH, papier, et usage limité de feuille d'aluminium), suivi par l'extrusion et l'orientation de films, l'adhésif ou le revêtement et la lamination (de plus en plus sans solvant), l'impression (flexographie, héliogravure, et numérique en croissance pour les petites séries), la transformation en sachets et sacs, et la distribution vers les utilisateurs de l'alimentation, des boissons, des soins personnels, pharmaceutiques et industriels. En aval, la boucle de récupération reste inégale pour les films flexibles. L'économie établie de la collecte et du recyclage est plus solide pour des matériaux tels que le PET, l'aluminium et le carton que pour les structures flexibles multicouches, ce qui limite à la fois le volume et la cohérence des matières premières post-consommation pour les applications flexibles à haute spécification.
Des organismes sectoriels tels qu'ANIPAC, AMEE et Inboplast soutiennent la formation, l'alignement technique et la préparation à la conformité à mesure que les exigences de circularité se renforcent. Les transformateurs et les propriétaires de marques coordonnent leurs efforts en matière de qualification, de tests et de certification pour répondre aux spécifications des détaillants et des exportations. La Loi générale sur l'économie circulaire de janvier 2026 oriente la chaîne vers la conception pour le recyclage, la documentation liée à la REP, et une traçabilité plus explicite, augmentant le rôle des recycleurs certifiés, des pilotes de reprise, et des partenaires de gestion des déchets aux côtés des fournisseurs de matières premières traditionnels et des transformateurs.
Paysage concurrentiel
Les cinq premiers fournisseurs — Amcor, Sealed Air, Huhtamaki, Constantia Flexibles et SigmaQ — représentent environ 48 % du chiffre d'affaires du marché des emballages souples au Mexique, laissant les transformateurs de taille intermédiaire se démarquer par leur agilité et leur service de proximité. La fusion d'Amcor avec Berry Global vise 650 millions USD de synergies et renforce sa capacité à fournir des pochettes autoclavables et des films barrières médicaux.[1] SigmaQ investit dans l'impression numérique pour servir les exportateurs de bières artisanales à la recherche de petites séries, tandis que Grupo Gondi s'appuie sur des papeteries intégrées pour capter la demande croissante de sacs barrières à base de papier. Les investissements technologiques portent sur des stratifieurs sans solvant et des presses flexographiques CI à 9 couleurs qui réduisent les déchets de calage de 30 %. La différenciation par la durabilité s'intensifie : la pochette PP mono-matériau de Huhtamaki lancée en 2024 contient désormais 35 % de PCR et répond aux normes d'étiquetage recyclable de Mexico. Parallèlement, des nouveaux entrants de niche expérimentent la traçabilité par chaîne de blocs pour documenter la provenance du contenu recyclé.
Leaders du secteur des emballages souples au Mexique
-
Amcor PLC
-
Sealed Air Corporation
-
Innovia Films
-
Constantia Flexibles Holding GmbH
-
Uflex Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mexicain des emballages flexibles Entreprises couvertes dans ce rapport
- Amcor plc
- Flexitek de Mexico S.A. de C.V.
- Uflex Limited
- Transcontinental Inc.
- Constantia Flexibles Holding GmbH
- Printpack Holdings, Inc.
- Sealed Air Corporation
- Huhtamaki Oyj
- Winpak Ltd.
- Mondi plc
- Taghleef Industries
- Innovia Films
- Sonoco Products Company
- Coexpan S.A.
- PO Empaques Flexibles S.A. de C.V.
- ABA S.A. de C.V.
- Altopro S.A. de C.V.
- Emsur MacDonell S.A.U.
- Flair Flexible Packaging Corporation
Opportunités de marché et perspectives d'avenir
Une opportunité concrète réside dans des structures flexibles évolutives et recyclables qui répondent néanmoins aux exigences de performance barrière et de durabilité pour le commerce électronique. La récupération municipale limitée du Mexique pour les films multicouches crée un écart pratique pour les applications où la demande alimentaire, pour aliments pour animaux, et pour boissons orientées vers l'exportation exige une performance barrière élevée.
La Loi générale sur l'économie circulaire de 2026 ancre une évolution vers la REP et la conception circulaire, ce qui pousse les propriétaires de marques et les transformateurs à repenser les emballages, à documenter les flux de matériaux et à qualifier des alternatives recyclées ou recyclables pour des allégations défendables dans des juridictions telles que Mexico et les canaux d'exportation soumis aux exigences liées à l'USMCA. Les opportunités d'investissement et de développement des capacités se concentrent autour de trois domaines déjà visibles dans les actions actuelles du marché : (i) la capacité et la localisation liées à la demande d'emballage nord-américaine, illustrées par l'expansion annoncée par SIG de son usine de Querétaro pour augmenter la production de produits emballés ; (ii) l'automatisation et une transformation et impression plus intelligentes qui soutiennent la production de biens de grande consommation relocalisée à proximité, des délais plus courts et des changements rapides de références, mises en avant par le fort intérêt sectoriel lors d'EXPO PACK Mexico 2026 ; et (iii) les services et matériaux favorisant l'économie circulaire, notamment la qualification du PCR, les structures mono-matériau stérilisables, et la conformité en matière d'étiquetage ou de traçabilité, qui contribuent à combler l'écart entre les exigences de performance et les contraintes de fin de vie pour les formats flexibles.
Développements industriels récents dans Marché mexicain des emballages flexibles
- Juin 2026 : SIG a annoncé un plan d'expansion pour son usine de Querétaro afin d'augmenter la capacité de production, avec des phases de projet débutant en 2026 et une montée en puissance à plus long terme vers des volumes plus élevés. Cette initiative renforce l'approvisionnement local pour les formats de produits emballés et soutient un réapprovisionnement plus rapide pour la demande nord-américaine servie depuis le Mexique.
- Avril 2025 : Amcor a finalisé sa fusion entièrement en actions avec Berry Global, visant 650 millions USD de synergies. Cette intégration élargit l'échelle d'Amcor à travers les capacités d'emballage flexible, améliorant sa capacité à servir des applications à haute barrière et spécialisées pour les clients de l'alimentation, des boissons et de la santé opérant au Mexique.
- Juin 2024 : Huhtamaki a fait progresser sa plateforme de sachets mono-matériau en PP lancée en 2024, la positionnant pour les clients privilégiant des conceptions alignées sur la recyclabilité dans des marchés urbains tels que Mexico. Ce changement de produit renforce la différenciation concurrentielle autour de la simplification des matériaux tout en maintenant les exigences de performance pour les applications à base de sachets.
Marché mexicain des emballages flexibles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré au Mexique par les emballages flexibles utilisant des matériaux non rigides, vendus sous forme de formats d'emballage finis pour les besoins d'emballage des consommateurs et de l'industrie. Il couvre les formats flexibles courants tels que les films, les enveloppes, les sacs et les pochettes, utilisés dans les secteurs alimentaire, des soins personnels et pharmaceutique.
Exclusions du périmètre : Exclut les formats d'emballage rigides tels que les bouteilles, les bocaux et les boîtes de conserve, ainsi que tout matériau flexible non destiné à l'emballage qui n'est pas vendu en tant qu'emballage.
Aperçu de la segmentation
- Par type de matériau
- Matières plastiques
- Polyéthylène (PE)
- Polypropylène biorienté (BOPP)
- Polypropylène calandré (CPP)
- Polychlorure de vinyle (PVC)
- Alcool éthylène-vinylique (EVOH)
- Papier
- Feuille d'aluminium
- Matières plastiques
- Par type de produit
- Pochettes
- Sacs et sachets
- Films et emballages
- Manchons thermorétractables et étiquettes
- Autres formats
- Par secteur d'utilisation final
- Alimentation
- Aliments surgelés
- Produits laitiers
- Fruits et légumes
- Viandes, volailles et fruits de mer
- Boulangerie et snacks
- Confiserie
- Autres aliments
- Boissons
- Pharmacie et médical
- Entretien ménager et soins personnels
- Industrie et chimie
- Alimentation
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la base de la demande et l'orientation des prix avant la construction du modèle, car l'emballage flexible couvre de nombreuses utilisations finales et chaînes de matériaux au Mexique. Nous avons consulté des sources publiques telles que les statistiques mexicaines du commerce et des douanes, les séries de production industrielle de l'INEGI, les indicateurs macroéconomiques de la banque centrale, ainsi que les publications sur l'environnement et la gestion des déchets traitant des règles d'emballage et de recyclage.
Pour ancrer les signaux d'offre et de coût, nous avons également examiné les mises à jour sur les matériaux et les emballages provenant d'associations professionnelles, des articles évalués par des pairs sur les structures flexibles et les performances barrière, ainsi que les dépôts publics de sociétés et les présentations aux investisseurs des participants au secteur de l'emballage et des résines opérant au Mexique. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des vues des importations et exportations au niveau des expéditions ont été utilisés pour recouper les mouvements de capacité et les flux commerciaux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer ce que la recherche documentaire ne pouvait pas montrer clairement, notamment les changements de mix entre les formats, les utilisations finales et les structures de matériaux, ainsi que le rythme de répercussion des prix au Mexique. Nous avons échangé avec un panel de transformateurs, de participants aux matières premières, de distributeurs et de grands acheteurs dans les secteurs alimentaire, des soins personnels et pharmaceutique, puis nous avons revérifié les hypothèses clés lorsque les réponses présentaient une grande variance à travers le pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs de plus petite taille : 14 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les indicateurs de la demande d'emballages au Mexique sont convertis en une part d'emballages flexibles à l'aide de signaux d'adoption des formats, d'intensité d'emballage par utilisation finale et des évolutions observées vers les pochettes, les sacs et les films flexibles. Pour maintenir des totaux réalistes, le résultat est corroboré par des vérifications ascendantes sélectives, telles que des fourchettes de chiffre d'affaires de transformateurs échantillonnés, des volumes implicites multipliés par les prix de vente moyens observés, et des vérifications de canaux sur les formats flexibles à forte rotation.
Les principaux paramètres du modèle comprennent la pénétration de l'emballage flexible dans les catégories alimentaires et des boissons, les tendances d'utilisation des pochettes et des sachets, l'orientation des prix des résines et du papier d'aluminium qui influe sur la tarification, les évolutions des flux commerciaux pour les films d'emballage et les stratifiés, ainsi que la croissance de la production manufacturière liée au nearshoring qui augmente la production de biens emballés. Pour les prévisions, une analyse de scénarios a été utilisée autour de la répercussion des prix et du mix, étayée par des attentes issues d'entretiens sur les changements de structure liés à la durabilité et le calendrier des réductions de calibre ou des transitions vers des matériaux mono-matière. Lorsque les données ascendantes étaient incomplètes pour les activités informelles de plus petite taille, l'écart a été traité par une mise à l'échelle prudente basée sur les signaux de consommation côté demande plutôt qu'en supposant une couverture de déclaration complète.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les sauts inhabituels de volume implicite, de prix ou de part soient détectés tôt et corrigés. Nous comparons les totaux modélisés avec des signaux indépendants tels que les tendances de production d'emballages, les évolutions de la balance commerciale pour les principaux intrants flexibles et les mouvements de prix des matériaux, puis les écarts sont discutés lors d'une revue interne avant validation.
Si les données primaires divergent selon le type de répondant ou l'exposition à l'utilisation finale, des appels de suivi sont déclenchés et les hypothèses sont affinées jusqu'à ce que l'écart soit explicable. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande ou les prix au Mexique. Avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle basée sur les dernières données disponibles.
Taille du marché de l'emballage flexible au Mexique selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour l'emballage flexible au Mexique peuvent sembler très éloignés les uns des autres, car chaque éditeur fixe ses propres règles sur ce qui compte comme chiffre d'affaires de l'emballage flexible et quelles années sont traitées comme base actuelle. Des différences apparaissent également lorsqu'un modèle s'appuie davantage sur les expéditions de matériaux et un autre davantage sur la demande d'utilisation finale, ce qui modifie la façon dont le mix et les prix sont projetés.
L'écart principal provient de la manière dont les emballages multicouches et spécifiques à une structure sont traités : Mordor Intelligence ne comptabilise les emballages flexibles que lorsqu'ils sont vendus sous forme de formats flexibles finis au Mexique (films, enveloppes, sacs et pochettes) et évite de mélanger des approches plus larges axées uniquement sur le multicouche qui peuvent chevaucher des bassins de valeur d'emballage adjacents.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,02 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 4,52 milliards USD (2025) | Utilise une année de base différente et une fenêtre de prévision plus longue, et sa description du périmètre suggère une inclusion plus large des structures flexibles et des catégories de matériaux, ce qui peut augmenter la valeur de départ par rapport à un comptage axé sur les formats. |
| Portail spécialisé en emballage B | 10,00 milliards USD (2024) | Suit le segment des emballages flexibles multicouches, qui est une définition de structure plus étroite mais souvent mesurée avec des limites de valeur différentes et peut chevaucher d'autres bassins d'emballage, ce qui la rend non directement comparable à un total de marché d'emballage flexible axé sur les formats finis. |
Lorsque l'année et le périmètre sont alignés, la majeure partie de l'écart devient explicable par ce qui est inclus, la façon dont les prix sont projetés et si l'estimation est axée sur les formats ou sur les structures. En maintenant le bassin de demande lié aux formats flexibles finis et en le recoupant avec les signaux d'offre et de commerce, l'estimation reste traçable jusqu'aux données qui peuvent être répétées et revalidées lors des mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages souples au Mexique en 2026 ?
Le marché s'établit à 4,02 milliards USD et devrait atteindre 5,06 milliards USD d'ici 2031.
Quel est le TCAC prévu pour la demande d'emballages souples au Mexique ?
Un taux de croissance annuel de 4,69 % est attendu de 2026 à 2031.
Quel format de produit domine les ventes ?
Les pochettes à soufflet et à fond plat représentent 35,10 % du chiffre d'affaires de 2025 grâce à leur praticité et à leur attrait visuel.
Quel matériau connaît la croissance la plus rapide ?
Les emballages souples à base de papier progressent à un TCAC de 5,62 % alors que les marques recherchent des solutions recyclables.
Quelle région du Mexique consomme le plus d'emballages souples ?
Les États frontaliers du nord sont en tête avec une part de valeur de 41,60 % car les usines maquiladora servent les détaillants américains.
Comment le rapatriement industriel affectera-t-il les transformateurs locaux ?
Les lignes de PGC relocalisées dans le cadre des règles de l'AEUMC stimuleront la demande de films haute barrière conformes aux réglementations mexicaines et américaines, soutenant des ajouts de capacité réguliers jusqu'en 2031.