
Taille et part du marché européen de la protection des gazons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
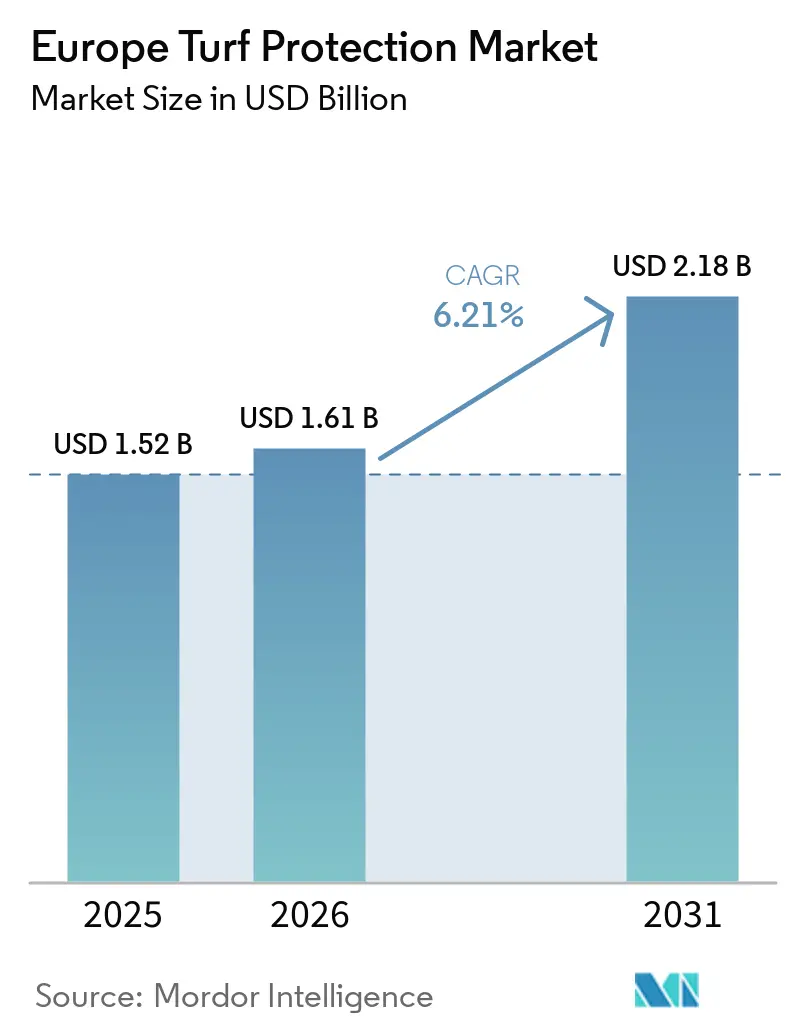
| Taille du marché de l'année de base (2025) | 1.52 Milliards de dollars |
| Taille du Marché (2026) | 1.61 Milliards de dollars |
| Taille du Marché (2031) | 2.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la protection des gazons par Mordor Intelligence
Le marché européen de la protection des gazons devrait croître de 1,52 milliard USD en 2025 et 1,61 milliard USD en 2026 pour atteindre 2,18 milliards USD d'ici 2031, enregistrant un CAGR de 6,21 % durant la période de prévision 2026-2031. Le marché dessert les terrains de golf, les terrains de sport, les espaces verts commerciaux, les zones municipales, les fermes de gazon et les pelouses résidentielles. Des périodes humides plus longues et des hivers plus doux prolongent la pression des maladies, rendant le calendrier des traitements plus critique pour les gestionnaires de gazon. Les restrictions réglementaires sur les substances actives conventionnelles stimulent la demande de produits biologiques et de programmes de lutte intégrée contre les ennemis des cultures (IPM). La croissance des investissements dans les gazons sportifs de haute qualité accroît également le besoin de gestion préventive des maladies et de performances constantes du gazon. De plus, les gestionnaires professionnels de gazon accordent une plus grande importance à la surveillance, à l'application de précision et aux stratégies de traitement préventif pour maintenir la qualité des surfaces tout en gérant les pressions réglementaires et les coûts des intrants. Ces tendances incitent les fournisseurs à se différencier en proposant des solutions intégrées combinant produits, diagnostics, support technique et conseils d'application. Les prestataires qui offrent des solutions biologiques associées à une expertise technique et un support d'application personnalisé sont bien positionnés pour tirer parti de cette évolution. Par ailleurs, les rénovations de stades et des normes de surface de jeu de plus en plus strictes stimulent une demande accrue de programmes complets de protection des gazons.
Points clés du rapport
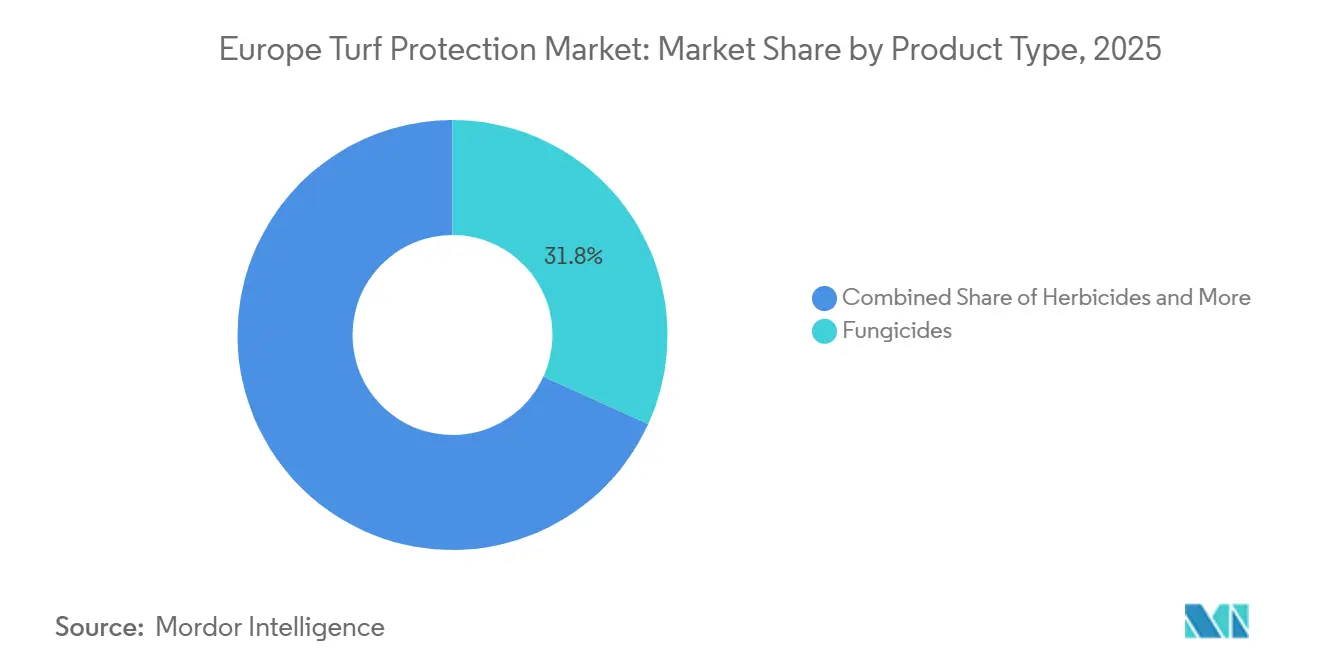
- Par type de produit, les fongicides constituaient le segment le plus important et détenaient 31,8 % de la part du marché européen de la protection des gazons en 2025, tandis que les biostimulants et bio-fertilisants représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 9,4 % entre 2026 et 2031.
- Par application, l'aménagement paysager constituait le segment le plus important et détenait 34,5 % de la taille du marché européen de la protection des gazons en 2025, tandis que les terrains de sport représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,8 % entre 2026 et 2031.
- Par utilisateur final, les entrepreneurs en aménagement paysager commercial constituaient le segment le plus important et détenaient 31,0 % de la part de marché en 2025, tandis que les clients résidentiels représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 6,5 % entre 2026 et 2031.
- Par mode d'action, les produits chimiques constituaient le segment le plus important et détenaient 54,0 % de la part de marché en 2025, tandis que les produits biologiques représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 9,8 % entre 2026 et 2031.
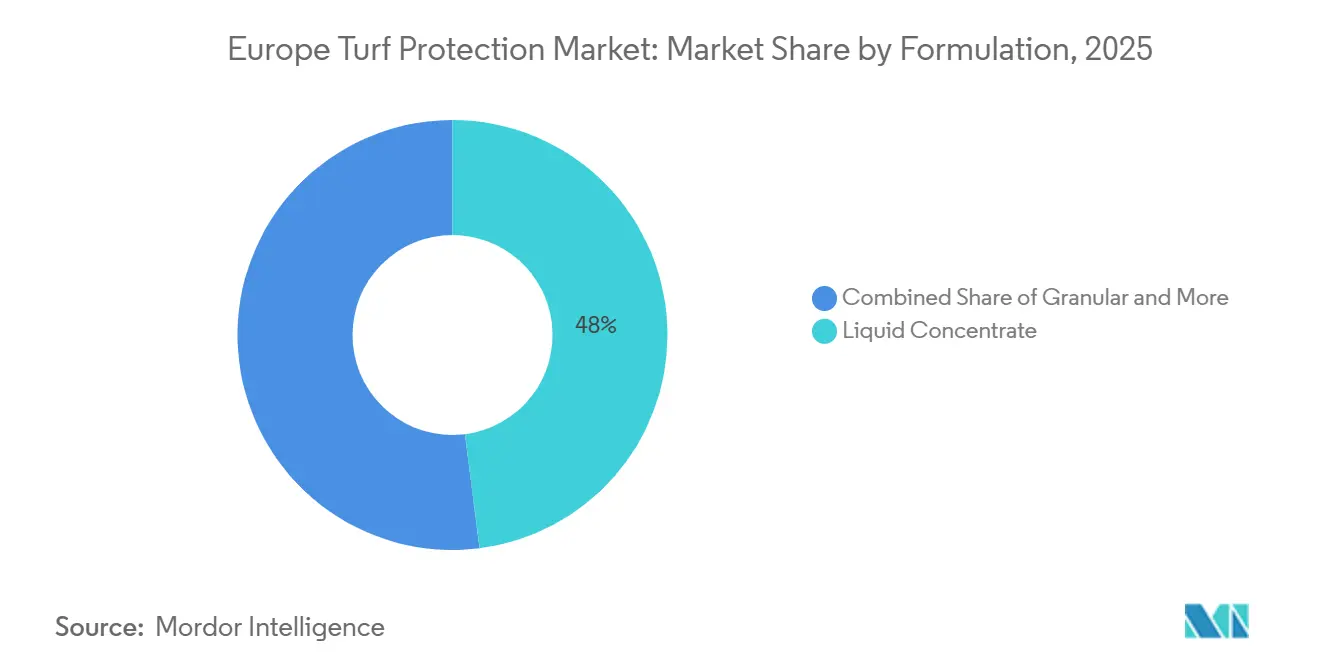
- Par formulation, les concentrés liquides constituaient le segment le plus important, détenant 48,0 % de la part de marché en 2025, et représentent également le segment à la croissance la plus rapide, devant se développer à un CAGR de 6,3 % entre 2026 et 2031.
- Par géographie, l'Allemagne constituait le segment le plus important et détenait 28,4 % de la part de marché en 2025, tandis que le Royaume-Uni représente le segment à la croissance la plus rapide et devrait se développer à un CAGR de 6,7 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de la protection des gazons
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des infrastructures sportives professionnelles et de golf | +1.2% | Royaume-Uni, Allemagne, Espagne, Portugal, Irlande | Court terme (≤ 2 ans) |
| Pression croissante des maladies et des ravageurs sous l'effet de la volatilité climatique | +1% | Royaume-Uni, Allemagne, Europe du Nord et centrale | Moyen terme (2-4 ans) |
| Demande de paysages commerciaux et résidentiels de haute qualité | +0.9% | Royaume-Uni, Allemagne, France et Europe occidentale | Long terme (≥ 4 ans) |
| Adoption de la gestion intégrée des gazons et des solutions biologiques | +1.3% | France, Royaume-Uni, Allemagne, Europe du Nord, Italie et Espagne | Moyen terme (2-4 ans) |
| Irrigation de précision et surveillance des gazons par capteurs | +0.6% | Royaume-Uni, Allemagne, Espagne et Europe occidentale | Long terme (≥ 4 ans) |
| Dépenses de conformité de l'Union européenne accélérant l'innovation en matière de produits à faibles résidus | +0.8% | Union européenne, notamment Allemagne, France, Pays-Bas et Suède | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des infrastructures sportives professionnelles et de golf
Les investissements dans les installations sportives professionnelles, les terrains de golf, les centres d'entraînement et les salles polyvalentes à travers l'Europe soutiennent la demande de produits de protection des gazons. Les nouvelles surfaces de jeu et celles rénovées nécessitent un entretien intensif lors de leur mise en place et tout au long de leur durée de vie pour gérer les maladies, les mauvaises herbes, les ravageurs et le stress du gazon. L'accent croissant mis sur des surfaces de jeu durables et de haute qualité encourage également les exploitants de sites à adopter des programmes structurés de protection et d'entretien des gazons. À mesure que les installations gérées professionnellement accordent une plus grande importance à la cohérence des surfaces, à la jouabilité et à la récupération rapide, la demande de produits de protection fiables et du support technique qui les accompagne devrait augmenter. Les fournisseurs capables de proposer des programmes intégrés de gestion des gazons associés à des solutions produits sont donc bien positionnés pour bénéficier des investissements continus dans les infrastructures sportives et de golf européennes.
Pression croissante des maladies et des ravageurs sous l'effet de la volatilité climatique
La pression des maladies augmente sur les gazons gérés dans le marché européen de la protection des gazons. En 2024, la British and International Golf Greenkeepers Association (BIGGA) a documenté la présence de la tache dollar sur des terrains de golf dans le nord de la France et en Allemagne, tandis que la tache grise des feuilles a été confirmée sur des sites où elle n'avait pas causé de dommages auparavant [1]Source : Actualités, La maladie du gazon qui prospère avec le changement climatique,
bigga.org.uk. Une étude de 2025 publiée dans le Journal de recherche de la Société internationale de gazonologie a identifié des espèces de Clarireedia dans des échantillons provenant de terrains en Allemagne, apportant la preuve d'une présence plus large de la maladie à travers l'Europe. Les terrains du nord de l'Europe doivent également gérer la tache de Microdochium pendant les périodes froides et humides, qui prolongent la saison effective des maladies. Ce chevauchement favorise les fournisseurs disposant de larges portefeuilles de contrôle des maladies et soutient la rotation des classes de produits pour gérer la résistance. En conséquence, le marché européen de la protection des gazons affiche une demande plus forte pour un diagnostic rapide, des programmes préventifs et des conseils de traitement.
Demande de paysages commerciaux et résidentiels de haute qualité
Les entrepreneurs en aménagement paysager commercial gèrent des campus d'entreprises, des parcs commerciaux, des parcs publics et des propriétés privées dans le cadre de contrats d'entretien récurrents. Ce mode d'achat crée une demande régulière de produits de protection des gazons dans les villes et les quartiers d'affaires. La demande résidentielle augmente également à mesure que les entrepreneurs professionnels en entretien de jardins gèrent des pelouses privées selon des normes plus élevées au Royaume-Uni et en Allemagne. Les rénovations de gazon réalisées entre 2021 et 2024 nécessitent un entretien continu après leur mise en place, soutenant les achats répétés d'intrants professionnels. Le projet GolfBiodivers en Allemagne est un programme de 2,5 millions EUR (2,73 millions USD) soutenu par l'Agence fédérale pour la conservation de la nature et fonctionnant jusqu'en 2029[2]Source : Golf Management Verband Deutschland, D'autres clubs de golf ont rejoint le projet GolfBiodivers,
gmvd.de. Il soutient l'utilisation d'intrants à moindre impact sur les terrains de golf et reflète le lien plus large entre la qualité du paysage et la gestion écologique. L'irrigation par capteurs améliore le calendrier d'application en combinant les données météorologiques, d'humidité et de conditions de terrain.
Adoption de la gestion intégrée des gazons et des solutions biologiques
Le marché européen de la protection des gazons évolue vers des programmes de lutte intégrée contre les ennemis des cultures (IPM) qui combinent des produits conventionnels, des produits biologiques, des pratiques culturales et des pratiques d'application plus sélectives. Des initiatives de recherche à travers l'Europe soutiennent le développement d'alternatives d'entretien durables pour les gazons sportifs. En avril 2026, Vivagro S.A.S. et Envu GmbH ont annoncé un partenariat européen pour développer un fongicide biorational ciblant la tache dollar et la moisissure des neiges dans les gazons de golf et de sport. Plus de 30 essais en plein champ européens avaient été réalisés à la date de l'annonce. Ces développements reflètent une évolution plus large vers l'intégration de produits biologiques dans la conception de programmes de routine plutôt que de les utiliser comme substituts occasionnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retraits de substances actives et restrictions d'utilisation des pesticides | -0.9% | À l'échelle de l'Union européenne ; impact concentré en Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Coûts élevés d'homologation et de R&D pour les produits spécialisés de gazon | -0.5% | À l'échelle de l'Union européenne ; tous les marchés majeurs | Moyen terme (2–4 ans) |
| Fenêtres d'efficacité courtes des produits biologiques dans les conditions froides et humides | -0.4% | Europe du Nord et centrale ; Royaume-Uni, Allemagne, Scandinavie, Russie | Moyen terme (2–4 ans) |
| Exigences fragmentées d'approbation nationale et de marchés publics municipaux | -0.3% | Marchés principaux de l'Union européenne ; Allemagne, France, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Retraits de substances actives et restrictions d'utilisation des pesticides
Les retraits au titre du règlement (CE) n° 1107/2009 réduisent le nombre de substances actives disponibles pour les gestionnaires de gazon. Les homologations spécialisées pour le gazon sont difficiles à soutenir car leurs volumes commerciaux sont inférieurs à ceux des grandes cultures arables. Un produit autorisé au niveau de l'Union européenne doit également satisfaire aux conditions d'approbation spécifiques à chaque pays dans les États membres individuels. Les règles locales peuvent différer en termes de calendrier d'approbation, d'exigences en matière de données, d'utilisations autorisées et de normes de marchés publics. Les acheteurs municipaux peuvent exiger des programmes sans pesticides ou à faible impact même lorsqu'un produit dispose d'une homologation nationale valide. Ce schéma d'accès fragmenté augmente les coûts de lancement et peut retarder la disponibilité de nouveaux produits sur le marché européen de la protection des gazons.
Coûts élevés d'homologation et de R&D pour les produits spécialisés de gazon
Les produits spécialisés de protection des gazons font face à des exigences réglementaires et de développement substantielles avant de pouvoir être commercialisés à travers l'Europe. Dans le cadre du dispositif européen de protection des végétaux, les substances actives et les produits finis doivent faire l'objet d'évaluations portant sur l'efficacité, la santé humaine et animale, les effets environnementaux, l'écotoxicologie, les résidus et d'autres paramètres de sécurité, tandis que les produits individuels nécessitent une autorisation dans les États membres concernés. La Commission européenne indique que l'autorisation d'un produit phytopharmaceutique peut prendre jusqu'à 1,5 an de la demande à la décision, selon la complexité et l'exhaustivité du dossier, tandis que les approbations de substances actives impliquent une évaluation scientifique et un examen par les pairs distincts[3]Source : Commission européenne, Procédure de demande d'autorisation d'un PPP,
food.ec.europa.eu. Ces exigences augmentent les coûts de développement et d'homologation, qui peuvent être difficiles à récupérer sur le marché du gazon relativement spécialisé. La charge est particulièrement pertinente pour les produits biologiques et biorational, qui doivent également démontrer une efficacité et une sécurité constantes dans des conditions de gazon européennes variables. En conséquence, des exigences réglementaires élevées et des coûts de développement importants peuvent ralentir l'introduction de nouveaux produits spécialisés de protection des gazons et favoriser les fournisseurs disposant de capacités réglementaires établies, de ressources en données techniques et de portefeuilles de produits plus larges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination des fongicides remodelée par l'élan biologique
Les fongicides représentaient 31,8 % du marché européen de la protection des gazons en 2025, reflétant leur rôle central dans le contrôle des maladies sur les sites de golf, de sport et d'aménagement paysager. Les programmes de gestion des maladies s'appuient sur les fongicides pour maintenir la qualité des surfaces, la sécurité des joueurs et l'aspect visuel. Les herbicides restent importants pour l'aménagement paysager commercial et les fermes de gazon, car les mauvaises herbes affectent l'apparence et la pureté de l'herbe. Les insecticides sont utilisés lorsque les ravageurs du gazon endommagent les systèmes racinaires ou les surfaces de jeu. Les régulateurs de croissance des plantes soutiennent la gestion de la tonte, la densité du couvert végétal et des conditions de jeu constantes sur les terrains de golf.
Les biostimulants et bio-fertilisants devraient croître à un CAGR de 9,4 % entre 2026 et 2031. Ces produits soutiennent l'état du sol et la réponse des plantes sous compaction, sécheresse et trafic intense, et peuvent compléter les programmes fongicides en aidant le gazon à tolérer le stress. La pression réglementaire encourage également les gestionnaires à inclure des produits à moindre impact dans les plans de traitement. Le marché européen de la protection des gazons ne passe pas d'une catégorie de produits à une autre dans une séquence simple. Au lieu de cela, les gestionnaires de gazon construisent des programmes en couches qui maintiennent le contrôle des maladies tout en intégrant des intrants pour la santé des sols et la gestion du stress. Les fournisseurs proposant des fongicides, des produits biologiques et des régulateurs de croissance des plantes sont mieux positionnés pour répondre à ces exigences d'achat intégrées.


Par application : les terrains de sport dépassent l'aménagement paysager en intensité de croissance
L'aménagement paysager représentait 34,5 % de la part du marché européen de la protection des gazons en 2025. Cette catégorie comprend l'entretien des espaces verts commerciaux, résidentiels et municipaux. Les contrats à long terme rendent la demande plus prévisible par rapport aux sites dont les budgets de rénovation sont irréguliers. Les terrains de golf représentent une application à haute valeur ajoutée, car les greens, les départs, les fairways et les roughs nécessitent chacun des programmes de protection distincts. Les fermes de gazon jouent un rôle plus modeste mais approvisionnent les sites sportifs, les terrains de golf et les projets d'aménagement paysager. Leur besoin de gazon sain lors de la mise en place en fait des adopteurs précoces de produits de protection efficaces. Ces applications soutiennent une demande récurrente sur le marché européen de la protection des gazons.
Le segment des terrains de sport devrait se développer à un CAGR de 6,8 % entre 2026 et 2031. Les rénovations de stades, les nouvelles installations d'entraînement et des normes de qualité de surface de plus en plus strictes soutiennent cette croissance. Des exigences de performance plus élevées pour les terrains de sport professionnels rendent les dommages de surface causés par les maladies et les mauvaises herbes moins acceptables, augmentant le besoin d'un contrôle fiable des maladies et d'une récupération rapide du gazon. Les exploitants de ces installations ont donc tendance à privilégier des performances constantes des produits et des résultats d'application, ce qui peut réduire la sensibilité aux prix pour les produits utilisés dans les programmes de terrain gérés professionnellement. Les fournisseurs bénéficient également lorsque les gestionnaires de sites recherchent des conseils d'application en plus des produits, renforçant le rôle du support technique dans les achats pour les terrains de sport.
Par utilisateur final : les entrepreneurs et les propriétaires de sites sportifs génèrent le volume, les résidents génèrent la croissance
Les entrepreneurs en aménagement paysager commercial représentaient 31,0 % de la part du marché européen de la protection des gazons en 2025. En Europe occidentale, l'entretien professionnel des espaces verts a de plus en plus été transféré des équipes des autorités locales à des entrepreneurs spécialisés par le biais de l'externalisation. Les entrepreneurs ont besoin de produits pouvant être appliqués de manière cohérente sur des sites clients variés. Les propriétaires d'installations sportives constituent un groupe à dépenses plus élevées, car une défaillance du gazon lors d'une compétition peut entraîner des coûts importants. Les municipalités et les écoles achètent des volumes substantiels mais sont soumises à des réglementations plus strictes sur les produits acceptables. Les critères de marchés publics locaux orientent ces utilisateurs vers des options de biocontrôle et à faibles résidus. Les utilisateurs résidentiels représentent une base plus petite mais sont de plus en plus servis par des entreprises professionnelles d'entretien de jardins.
Les clients résidentiels devraient croître à un CAGR de 6,5 % entre 2026 et 2031. La demande de pelouses haut de gamme soutient un entretien de qualité professionnelle sur les propriétés privées. Les propriétaires et les gestionnaires de domaines qui ont rénové leur gazon continuent d'entretenir leurs pelouses après la mise en place, créant une demande annuelle récurrente pour des intrants sélectionnés de gestion des gazons. Les fabricants répondent avec des formulations plus faciles à utiliser dans les circuits grand public et professionnel. Le marché européen de la protection des gazons peut ainsi atteindre des utilisateurs au-delà des circuits traditionnels du golf et des municipalités. Cependant, la gamme de produits disponibles pour les clients résidentiels reste façonnée par les réglementations locales sur les pesticides.
Par mode d'action : les produits biologiques gagnent du terrain, les produits chimiques ancrés par leurs performances
Les produits chimiques représentaient 54,0 % de la part du marché européen de la protection des gazons en 2025. Ils restent importants en raison de leurs performances constantes lors des hivers maritimes humides et des étés secs du sud de l'Europe. Les solutions intégrées occupent une position intermédiaire en combinant des produits chimiques avec des pratiques culturales ou des intrants biologiques, reflétant les limites pratiques des programmes exclusivement biologiques sur les sites à haute performance. Les produits chimiques bénéficient également d'une homologation établie et d'une connaissance des applications, tandis que leurs successeurs font face à un processus d'autorisation plus exigeant. En conséquence, les produits chimiques restent l'option principale de contrôle des maladies pour de nombreux gestionnaires professionnels de gazon.
Les produits biologiques devraient se développer à un CAGR de 9,8 % entre 2026 et 2031, soutenus par la réglementation, les engagements en matière de durabilité et les améliorations des performances des produits. Les produits biologiques sont de plus en plus sélectionnés pour les conditions pathogènes et météorologiques où leur utilisation est efficace et sont également utilisés entre les applications conventionnelles dans le cadre de plans de lutte intégrée contre les ennemis des cultures (IPM). Les performances en conditions froides restent un domaine de développement clé pour les fournisseurs. Le marché européen de la protection des gazons continuera d'utiliser des produits biologiques en complément, plutôt qu'en remplacement total, des programmes chimiques.
Par formulation : les concentrés liquides dominent à la fois en volume et en croissance
Les concentrés liquides représentaient 48,0 % de la part du marché européen de la protection des gazons en 2025. Les utilisateurs professionnels les privilégient pour leur compatibilité avec les équipements de pulvérisation et leur dosage précis dans les mélanges en cuve. Les formulations liquides sont particulièrement utiles pour les applications foliaires où une couverture uniforme est requise. Les produits granulaires restent pertinents pour les régulateurs de croissance appliqués au sol, les herbicides de pré-levée et les produits biologiques à libération lente. Les poudres mouillables continuent d'être utilisées dans les anciens programmes de pulvérisation et dans les situations avec des vecteurs d'eau limités, bien que leur rôle ait diminué à mesure que les formulations liquides se sont améliorées en termes de stabilité et de durée de conservation. Le marché européen de la protection des gazons continue de favoriser les formats adaptés aux routines d'application existantes.
Les concentrés liquides devraient également croître à un CAGR de 6,3 % entre 2026 et 2031. Les développements récents de produits ont favorisé les formats de concentrés émulsifiables et de concentrés en suspension. Des produits tels que Maxtima démontrent comment de nouvelles substances actives peuvent être intégrées dans des programmes de pulvérisation professionnels établis. Le mélange en cuve permet également aux gestionnaires de faire alterner les modes d'action au cours d'un seul passage d'application. Les nouveaux formats microencapsulés visent à prolonger l'activité résiduelle et à réduire les délais de réentrée, soutenant des applications plus ciblées dans le cadre d'exigences de conformité plus strictes. La conception des formulations est donc étroitement liée aux besoins opérationnels des gestionnaires de gazon.
Analyse géographique
L'Allemagne représentait 28,4 % du marché européen de la protection des gazons en 2025, ce qui en fait le plus grand marché de la région. Sa vaste base de terrains de golf gérés, d'installations sportives, d'espaces verts commerciaux et d'espaces verts municipaux soutient une demande constante de produits professionnels de gestion des gazons. Les pratiques de lutte intégrée contre les ennemis des cultures (IPM) sont de plus en plus adoptées sur les terrains de golf allemands, encourageant l'utilisation de solutions intégrées aux côtés des produits conventionnels de protection des cultures. L'infrastructure bien établie d'entretien des gazons du pays et l'accent mis sur la gestion durable continuent de soutenir la demande de pesticides avancés pour les gazons et les plantes ornementales.
Le Royaume-Uni devrait enregistrer la croissance la plus rapide, à un CAGR de 6,7 %, durant 2026-2031. Le climat maritime du pays crée une pression persistante des maladies, nécessitant une protection régulière des gazons sur les terrains de sport, les terrains de golf et les paysages d'agrément. Les investissements continus dans le maintien de surfaces de jeu de haute qualité, notamment dans les installations de football professionnel, stimulent davantage la demande de pesticides pour les gazons et les plantes ornementales. Ces facteurs devraient soutenir une croissance soutenue du marché sur la période de prévision.
La France connaît une adoption accrue de produits de protection des gazons biologiques et à faibles résidus, soutenue par l'accent mis par le pays sur la gestion durable des paysages. La demande en Espagne est portée par son vaste réseau de complexes de golf et d'installations sportives qui nécessitent un entretien des gazons toute l'année dans des conditions climatiques chaudes. En Italie, les clubs de football professionnels, les terrains de golf et les académies sportives continuent de soutenir la demande de pesticides pour les gazons et les plantes ornementales. La Pologne connaît une expansion progressive du marché à mesure que les investissements dans les espaces verts municipaux et les infrastructures sportives augmentent. Les Pays-Bas bénéficient d'un secteur professionnel de gestion des gazons bien développé avec une adoption précoce des pratiques de lutte intégrée, tandis que la Russie continue de générer une demande provenant de l'aménagement paysager municipal et des installations sportives malgré les défis liés à la disponibilité des produits.
Paysage concurrentiel
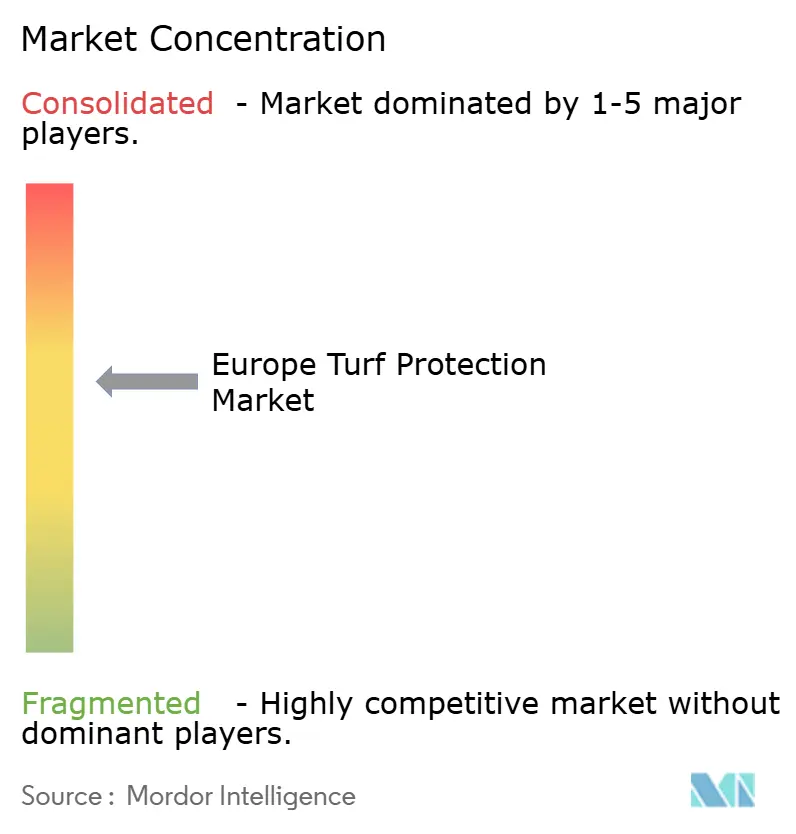
Le marché européen de la protection des gazons est modérément concentré en 2025, les cinq premières entreprises détenant une part importante du marché, et les principaux fournisseurs se faisant concurrence à travers de larges portefeuilles de produits, l'innovation biologique et les services de support technique. Syngenta AG se distingue par son portefeuille de protection professionnelle des gazons et ses capacités agronomiques numériques, tandis que BASF SE propose des solutions dédiées à la gestion des gazons couvrant le contrôle des maladies, des insectes et des mauvaises herbes sur les marchés européens. Envu GmbH maintient une position forte dans la protection professionnelle des gazons grâce à des fongicides, insecticides, herbicides et solutions spécialisées pour les terrains de golf et les gazons sportifs. UPL Limited et Nufarm Limited participent également aux portefeuilles de protection des gazons et des plantes ornementales, tandis que Corteva, Inc. intensifie la concurrence avec ses solutions professionnelles pour les gazons et les plantes ornementales. Les spécialistes régionaux et les fournisseurs de solutions biologiques intensifient davantage la concurrence en répondant aux exigences spécifiques de gestion des maladies et des ravageurs du gazon.
La concurrence s'étend également au-delà de la protection chimique conventionnelle vers des solutions biologiques et biorational. Envu GmbH et Vivagro ont conclu un partenariat exclusif en avril 2026 pour développer un fongicide biorational pour les marchés européens du golf et des gazons sportifs, ciblant la tache dollar et la moisissure des neiges. Envu GmbH s'est ensuite associé à Greencell en juillet 2026 pour introduire un biostimulant microbien pour les gazons de golf et de sport et les plantes ornementales, soutenant un accent accru sur les approches biologiques de la résilience des gazons. ICL Group Ltd. se distingue par des produits de protection des plantes associés à des biostimulants, des agents mouillants, des engrais et des solutions de gestion des gazons, tandis que Koppert Biological Systems B.V. fournit des solutions biologiques de contrôle des ravageurs et des maladies spécifiquement pour les gazons et les graminées. Ces développements démontrent que la concurrence s'étend de plus en plus vers des solutions biologiques, biorational et de gestion intégrée des gazons.
Les participants plus petits et spécialisés se font concurrence en ciblant les terrains de golf, les installations sportives, les fermes de gazon et les clients professionnels en aménagement paysager qui nécessitent des produits sur mesure et un support technique. The Andersons, Inc. maintient une activité professionnelle de gazon et de plantes ornementales fournissant des engrais, des amendements de sol et des produits de contrôle pour les applications de golf, de gazon sportif, de pelouse, d'aménagement paysager et d'horticulture. AMVAC Chemical Corporation et Sumitomo Chemical Co., Ltd. apportent une concurrence supplémentaire grâce à des capacités spécialisées de protection des cultures et des plantes. Les grands fournisseurs conservent des avantages grâce à leur expertise réglementaire, leurs réseaux de distribution établis, leurs capacités de développement de produits et leur support technique. Le marché européen de la protection des gazons devrait donc favoriser les entreprises qui combinent de larges portefeuilles de protection, l'innovation biologique et biorational, le support technique et les capacités de gestion intégrée des gazons.
Leaders du secteur européen de la protection des gazons
Syngenta AG (Syngenta Group Co., Ltd.)
BASF SE
UPL Limited
Nufarm Limited
Envu GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Vivagro S.A.S. et Envu GmbH ont annoncé un partenariat exclusif pour développer et commercialiser un fongicide biorational pour les marchés du golf et des gazons sportifs à travers l'Europe, ciblant la tache dollar et la moisissure des neiges. Plus de 30 essais en plein champ européens avaient déjà été réalisés, livrant des résultats d'efficacité compétitifs par rapport aux références conventionnelles et naturelles. Le partenariat accélère la disponibilité d'alternatives biologiques adaptées aux conditions froides et renforce la position des deux entreprises dans les circuits premium des gazons sportifs.
- Mars 2026 : ICL Group et Syngenta ont renouvelé leur partenariat stratégique sur plusieurs marchés européens du gazon, notamment le Royaume-Uni, l'Irlande, l'Italie, l'Allemagne, l'Autriche et l'Espagne. L'accord combine l'expertise en recherche sur le gazon et le support technique de Syngenta avec les capacités de distribution et de gestion locale des gazons d'ICL, renforçant l'offre conjointe des entreprises en matière de solutions intégrées de gestion des gazons à travers l'Europe.
- Janvier 2025 : Le consortium de recherche SPOR&D (Sol Pelouse Research & Development Organization) a poursuivi le développement d'options d'entretien durables pour les gazons sportifs français. L'initiative implique la Fédération française de golf, des fédérations sportives et des universités, et soutient la validation d'approches de gestion des gazons à moindre impact.


Périmètre du rapport sur le marché européen de la protection des gazons
Le marché de la protection des gazons désigne la vente d'intrants chimiques, biologiques et mécaniques qui protègent les gazons vivants, les pelouses, les terrains de sport, les terrains de golf et les fermes de gazon contre les ravageurs, les maladies, la sécheresse, l'usure et le stress nutritionnel, tout en améliorant la vigueur et la jouabilité.
Le rapport sur le marché européen de la protection des gazons est segmenté par type de produit (fongicides, herbicides, insecticides, régulateurs de croissance des plantes, et biostimulants et bio-fertilisants), par application (aménagement paysager, terrains de golf, terrains de sport et fermes de gazon), par utilisateur final (clients résidentiels, entrepreneurs en aménagement paysager commercial, propriétaires d'installations sportives, et municipalités et écoles), par mode d'action (chimique, biologique et solution intégrée), par formulation (granulaire, concentrés liquides et poudres mouillables) et par géographie (Allemagne, Royaume-Uni, France, Espagne, Italie, Pologne, Russie, Pays-Bas et reste de l'Europe). Le rapport propose des prévisions en termes de valeur (USD).
| Fongicides |
| Herbicides |
| Insecticides |
| Régulateurs de croissance des plantes |
| Biostimulants et bio-fertilisants |
| Aménagement paysager |
| Terrains de golf |
| Terrains de sport |
| Fermes de gazon |
| Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial |
| Propriétaires d'installations sportives |
| Municipalités et écoles |
| Chimique |
| Biologique |
| Solutions intégrées |
| Granulaire |
| Concentrés liquides |
| Poudres mouillables |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
| Par type de produit | Fongicides | |
| Herbicides | ||
| Insecticides | ||
| Régulateurs de croissance des plantes | ||
| Biostimulants et bio-fertilisants | ||
| Par application | Aménagement paysager | |
| Terrains de golf | ||
| Terrains de sport | ||
| Fermes de gazon | ||
| Par utilisateur final | Clients résidentiels | |
| Entrepreneurs en aménagement paysager commercial | ||
| Propriétaires d'installations sportives | ||
| Municipalités et écoles | ||
| Par mode d'action | Chimique | |
| Biologique | ||
| Solutions intégrées | ||
| Par formulation | Granulaire | |
| Concentrés liquides | ||
| Poudres mouillables | ||
| Par géographie | Europe | Allemagne |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||


Questions clés auxquelles le rapport répond
Quelle est la taille prévisionnelle du marché européen de la protection des gazons ?
Le secteur devrait croître à un CAGR de 6,21 % entre 2026 et 2031, soutenu par une pression plus large des maladies, l'adoption de produits biologiques et les investissements dans les installations sportives et de golf.
Quel type de produit est le plus important dans la protection des gazons en Europe ?
Les fongicides constituaient la plus grande catégorie de produits en 2025, avec une part de 31,8 % sur le marché européen de la protection des gazons.
Pourquoi les produits biologiques sont-ils importants pour les gestionnaires de gazon ?
Les changements réglementaires et l'adoption de la lutte intégrée augmentent l'utilisation des produits biologiques, bien que les conditions froides et humides puissent limiter les programmes exclusivement biologiques.
Quel pays est en tête de la protection des gazons en Europe ?
L'Allemagne est en tête du marché européen de la protection des gazons avec une part de 28,4 % en 2025.
Dernière mise à jour de la page le:



