
Taille et part du marché de la communication par satellite maritime
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.16 Milliards de dollars |
| Taille du Marché (2031) | 15.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.58 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la communication par satellite maritime par Mordor Intelligence
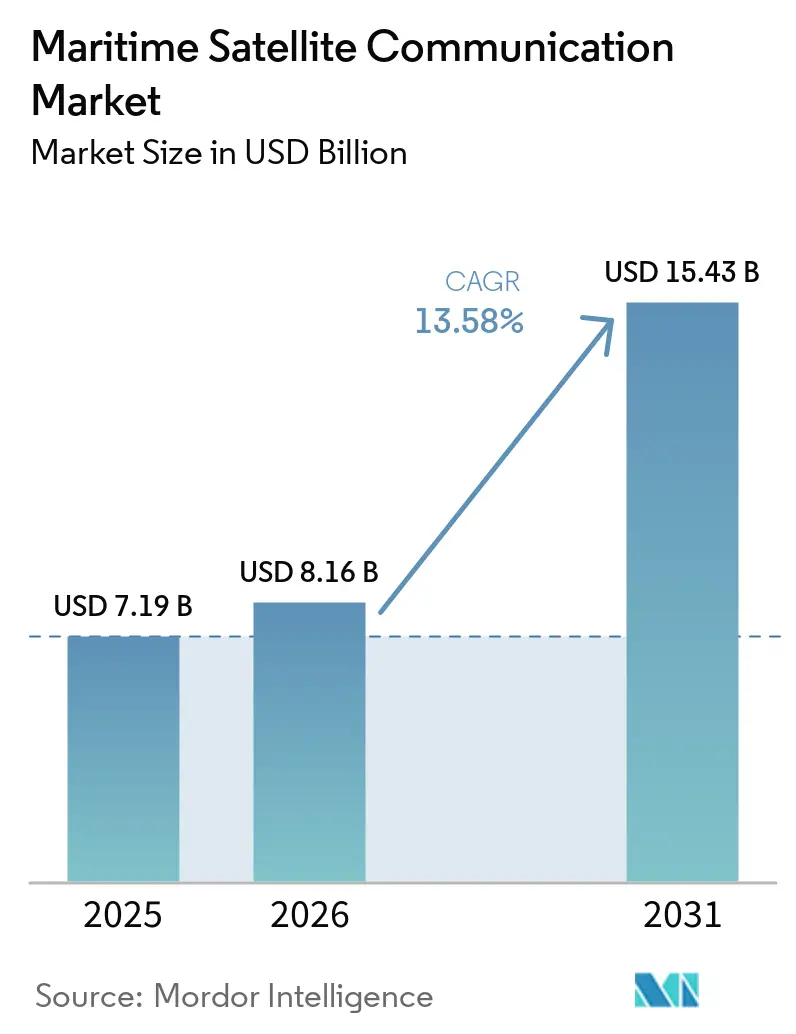
La taille du marché de la communication par satellite maritime devrait s'étendre de 7,19 milliards USD en 2025 et 8,16 milliards USD en 2026 à 15,43 milliards USD d'ici 2031, enregistrant un TCAC de 13,58 % entre 2026 et 2031. La hausse des obligations de reporting réglementaire, la capacité LEO à faible latence et les mandats relatifs au bien-être des équipages font passer la connectivité d'un centre de coûts à un pilier opérationnel de l'efficacité des flottes. Les opérateurs de navires regroupent désormais la télémétrie des émissions de carburant, l'optimisation des routes par intelligence artificielle et l'internet des passagers sur le même lien, accélérant les cycles de renouvellement du matériel et l'innovation au niveau des couches de services. La perturbation des prix par Starlink et OneWeb contraint les acteurs établis à défendre leurs parts en proposant des solutions clés en main de cybersécurité et d'analyse, tandis que les antennes à panneau plat réduisent les obstacles liés au facteur de forme pour les navires de pêche, de loisir et côtiers. Parallèlement, les solutions hybrides de transfert VSAT-5G réduisent les coûts de temps d'antenne à proximité des côtes, et les sociétés de classification certifient des suites intégrées SATCOM et logiciels qui satisfont aux règles d'intensité carbone de l'OMI.
Principaux enseignements du rapport
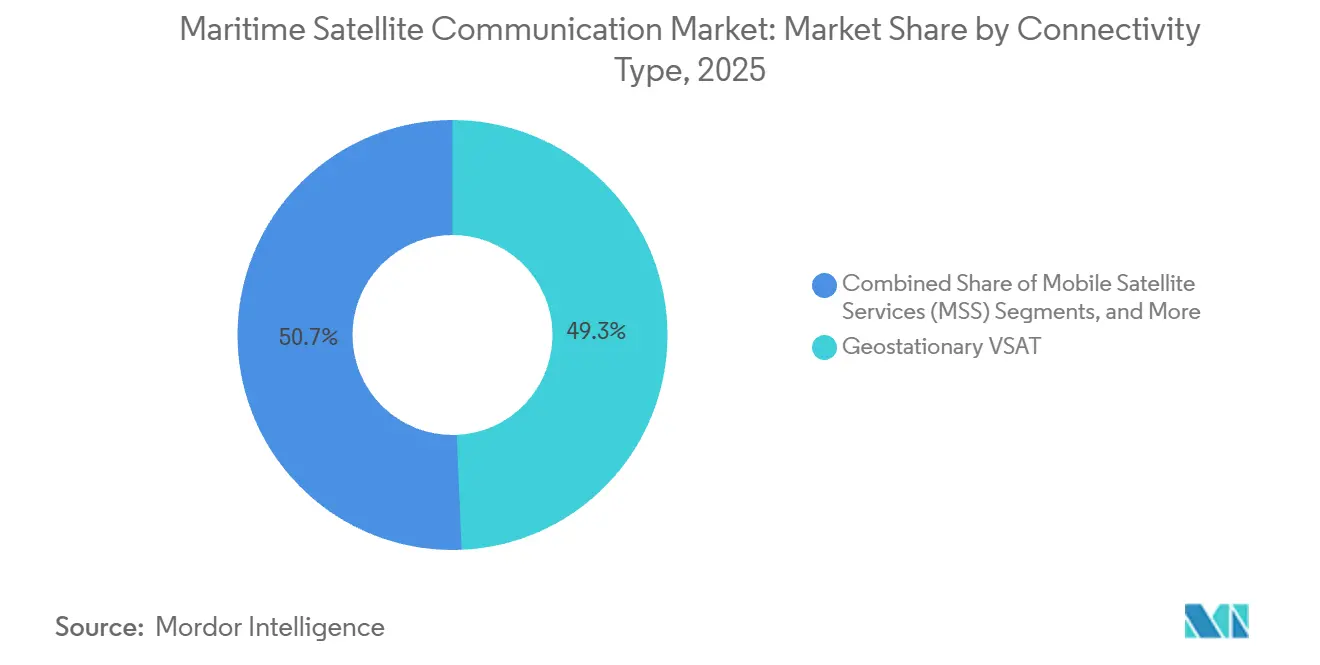
- Par type de connectivité, le VSAT géostationnaire a dominé avec une part de revenus de 49,32 % en 2025 ; le haut débit non-GEO progresse à un TCAC de 14,12 % jusqu'en 2031.
- Par bande de fréquence, la bande Ku représentait 38,63 % de la part du marché de la communication par satellite maritime en 2025, tandis que la bande Ka devrait croître à un TCAC de 14,23 % jusqu'en 2031.
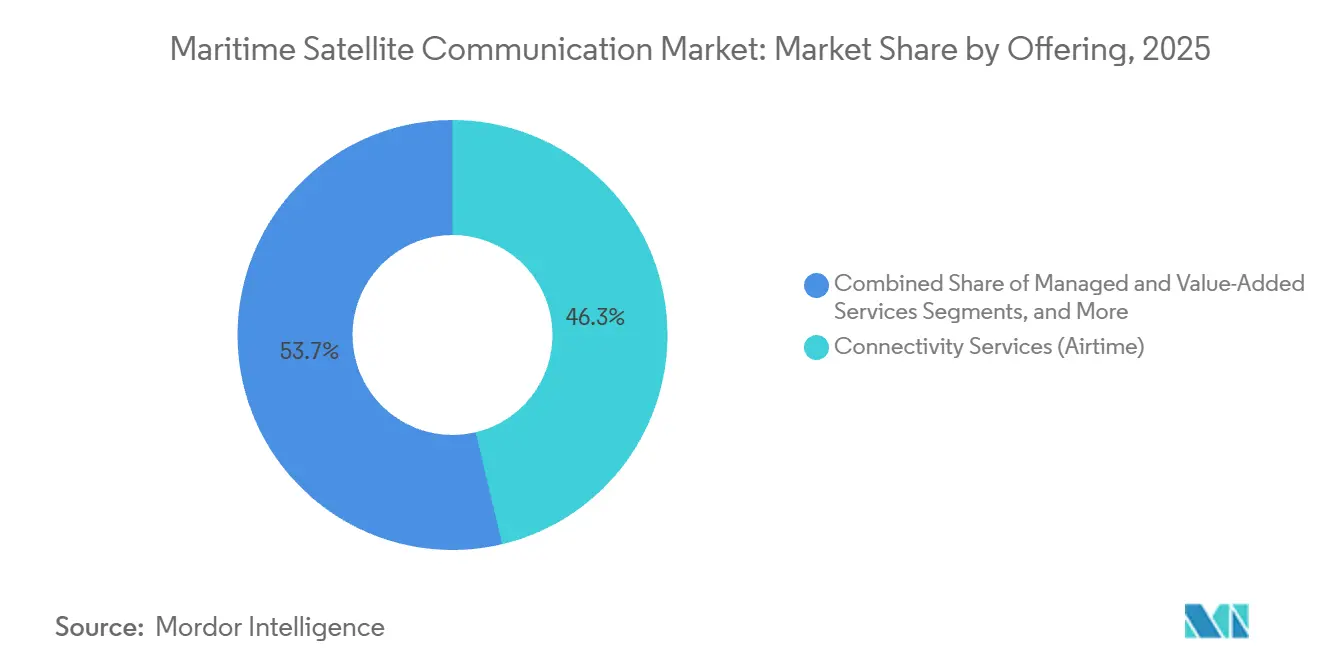
- Par offre, les services de connectivité détenaient 46,28 % de la taille du marché de la communication par satellite maritime en 2025, et les services gérés se développent à un TCAC de 15,32 % jusqu'en 2031.
- Par utilisateur final, les navires de cargo marchand et pétroliers représentaient 29,47 % de la part des revenus en 2025 ; les navires à passagers ont enregistré le TCAC le plus élevé de 16,72 % jusqu'en 2031.
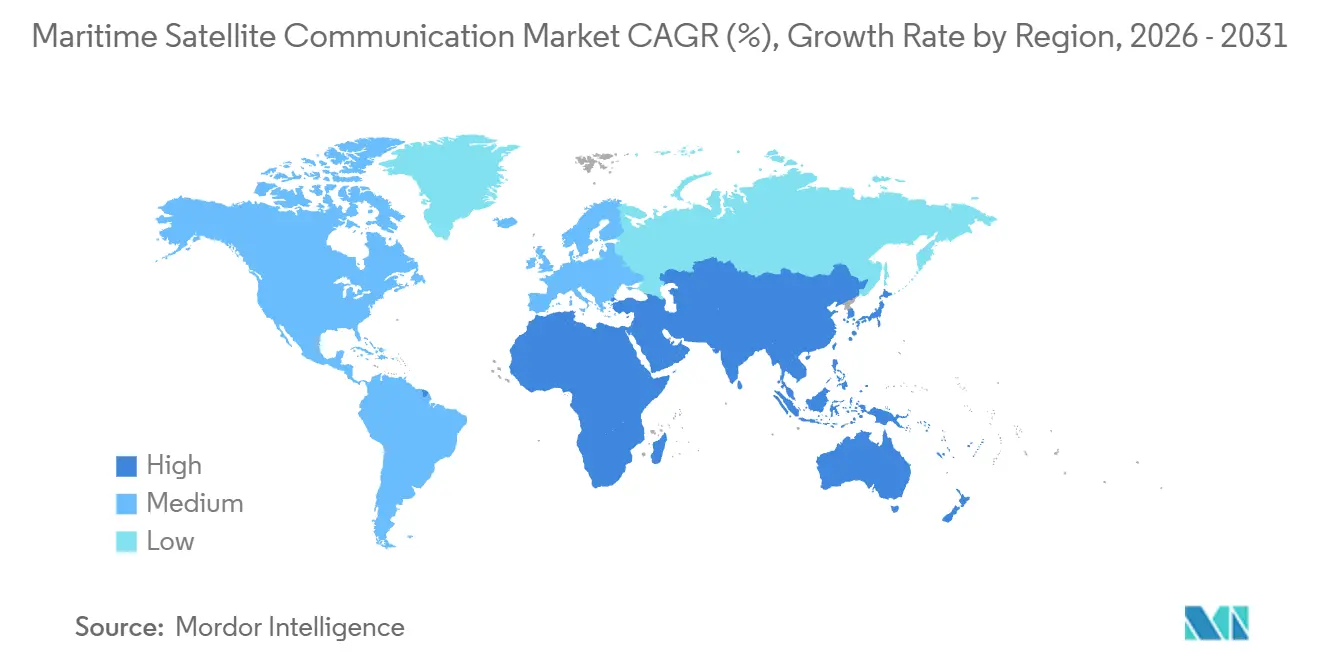
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 32,71 % des revenus en 2025, tandis que l'Afrique est positionnée pour la croissance la plus rapide avec un TCAC de 14,83 % sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats croissants relatifs au bien-être des équipages et numérisation à bord | +2.8% | Mondial, adoption précoce en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Émergence des constellations LEO perturbant l'économie de la bande passante | +3.2% | Mondial, accéléré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de l'OMI en matière de reporting des données de décarbonation | +2.1% | Mondial, piloté par les résolutions MEPC de l'OMI | Long terme (≥ 4 ans) |
| Architectures hybrides de transfert côtier VSAT-5G | +1.4% | Amérique du Nord, Europe, Asie-Pacifique côtière | Moyen terme (2 à 4 ans) |
| Plateformes d'optimisation des routes par intelligence artificielle intégrant le SATCOM | +1.9% | Mondial, concentré dans les segments cargo marchand et pétrolier | Moyen terme (2 à 4 ans) |
| Demande croissante de la défense pour un SATCOM maritime résilient | +1.7% | Amérique du Nord, Europe, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats croissants relatifs au bien-être des équipages et numérisation à bord
Les amendements à la Convention du travail maritime, ratifiés en 2024, obligent les armateurs à fournir un accès internet raisonnable, faisant du haut débit un élément de conformité plutôt qu'un avantage.[1] Les enquêtes auprès des marins en 2025 ont classé le Wi-Fi parmi les trois premiers facteurs de fidélisation, liant directement la connectivité aux coûts de rotation des équipages. Les opérateurs fusionnent désormais les données relatives au bien-être et aux opérations sur un seul lien à haute capacité en bande Ka, incitant les chantiers navals à pré-installer des antennes à panneau plat sur les nouvelles constructions. Ce changement est le plus visible dans les tonnages de conteneurs et de pétroliers long-courriers, où les rotations durent huit mois et où les bénéfices pour la santé mentale se traduisent par des gains en matière de sécurité. Dans l'ensemble, les mandats relatifs aux équipages soutiennent une demande stable de bande passante, protégeant le marché de la communication par satellite maritime de la volatilité des prix.
Émergence des constellations LEO perturbant l'économie de la bande passante
Starlink Maritime offre une latence inférieure à 40 ms et des vitesses allant jusqu'à 220 Mbps, banalisant la bande passante brute et contraignant les opérateurs GEO établis à se repositionner vers les couches de services. L'empreinte mondiale de OneWeb et ses forfaits à tarif fixe suppriment les frais de dépassement au mégaoctet, tandis que Project Kuiper est prévu d'entrer en phase d'essais en 2026, intensifiant la pression sur les prix. Les armateurs adoptent la LEO pour la vidéo en temps réel, les tableaux de bord cloud et le pilotage à distance, mais les antennes à réseau phasé augmentent les obstacles en capital et créent un créneau pour les terminaux hybrides GEO-LEO. À mesure que les modems multi-orbites arrivent à maturité, le marché des communications satellitaires maritimes migre vers des architectures flexibles qui sélectionnent le lien optimal par application. La technologie SCPC représentait 60,5 % du marché des modems satellitaires en 2024, prisée pour sa bande passante garantie dans les liaisons critiques. Le résultat immédiat est une croissance du trafic à deux chiffres, notamment sur les navires de croisière, les plateformes énergétiques offshore et les navires de recherche.
Exigences de l'OMI en matière de reporting des données de décarbonation
Le système de collecte de données de l'OMI et la notation CII obligent les navires de plus de 5 000 GT à transmettre quotidiennement leur consommation de carburant et leurs émissions de voyage.[2] La télémétrie continue exige des liaisons satellitaires chiffrées, faisant de la connectivité un prérequis pour l'autorisation portuaire et la souscription d'assurances. Les armateurs intègrent les données météorologiques, d'état de la mer et de débit de carburant avec des planificateurs de routes par intelligence artificielle, réduisant la consommation de carburant de 8 % à 12 % et améliorant leur note CII. Les sociétés de classification certifient désormais des packages SATCOM et analytique qui consolident la conformité et l'efficacité. Par conséquent, la réglementation sur la décarbonation fournit un plancher de volume durable pour le marché de la communication par satellite maritime.
Architectures hybrides de transfert côtier VSAT-5G
Les terminaux double mode basculent vers la 5G dans un rayon de 12 milles nautiques des côtes, réduisant les coûts de temps d'antenne jusqu'à 70 % et libérant la capacité satellitaire pour les trajets en haute mer. Les allocations de spectre de la FCC et les corridors 5G des ports européens accélèrent l'adoption, notamment parmi les ferries et les navires de ravitaillement offshore. Les fournisseurs intégrés regroupent le VSAT en bande Ku, les radios 5G et les contrôleurs SD-WAN, offrant une facture unique et des performances homogènes. La fragmentation régionale du spectre exige cependant une prise en charge multibande et des protocoles d'authentification diversifiés. Dans l'ensemble, le transfert côtier élargit la demande adressable sans éroder les revenus satellitaires, renforçant le marché de la communication par satellite maritime.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX élevé pour les antennes à panneau plat | −1.8% | Mondial, aigu pour les petites flottes en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Charge de conformité en cybersécurité pour les petites flottes | −1.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Congestion de la coordination du spectre en bandes Ku/Ka | −0.9% | Mondial, goulots d'étranglement en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Limites du contrôle des exportations sur les modems avancés | −0.7% | Moyen-Orient, Afrique, certains marchés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé pour les antennes à panneau plat
Les antennes à pilotage électronique coûtent entre 15 000 et 50 000 USD par unité, représentant jusqu'à 25 % du budget annuel de certains petits navires. Les premiers modèles souffraient également d'une dégradation des performances par mer agitée, incitant les opérateurs à différer leurs achats jusqu'à l'apparition des unités de deuxième génération. Les programmes de location regroupent le matériel et le temps d'antenne pour atténuer les dépenses initiales, mais engagent les clients sur des durées pluriannuelles qui allongent les périodes de retour sur investissement. Cet écart crée un paysage de connectivité à deux vitesses, où les grandes flottes bénéficient de liaisons LEO multi-gigabits et les petits navires restent sur la bande L à bande étroite. À moins que les prix du matériel ne baissent fortement, la friction liée au CAPEX freinera la vitesse d'adoption sur le marché de la communication par satellite maritime.
Charge de conformité en cybersécurité pour les petites flottes
Les règles de la Garde côtière américaine et les exigences de l'IACS imposent la segmentation du réseau, le chiffrement et la surveillance continue, ajoutant entre 10 000 et 30 000 USD en coûts de matériel et d'audit par navire. Pour les opérateurs aux marges réduites, ces dépenses peuvent dépasser les frais annuels de connectivité, les dissuadant de procéder à des mises à niveau. Les prestataires de services gérés proposent une conformité clés en main, mais l'externalisation concentre les risques et introduit une dépendance vis-à-vis du fournisseur. Les règles de cybersécurité restent néanmoins non négociables pour l'accès aux ports, ce qui pousse certains armateurs à retarder la numérisation non essentielle jusqu'à ce que des options subventionnées deviennent disponibles. À moyen terme, les dépenses de conformité pourraient peser sur le marché de la communication par satellite maritime, notamment dans les échanges côtiers fragmentés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de connectivité :
le LEO gagne des parts tandis que le GEO défend sa base installéeLes revenus du haut débit non-GEO progressent à un TCAC de 14,12 %, soulignant la rapidité avec laquelle les opérateurs migrent vers des solutions à faible latence. La taille du marché de la communication par satellite maritime attachée au VSAT géostationnaire reste importante, car 49,32 % des revenus de connectivité de 2025 ont transité par des contrats GEO établis. Cependant, les nouveaux entrants LEO érodent les niveaux de prix, incitant les fournisseurs GEO à intégrer la cybersécurité et l'analytique dans des contrats groupés à long terme. Les modems hybrides qui combinent LEO et GEO dans un seul boîtier brouillent les frontières de segmentation et pérennisent les investissements des flottes. La capacité de connexion directe aux appareils de SpaceX, entrant en phase d'essais en 2026, pourrait siphonner les dépenses en bande étroite en permettant aux smartphones de se connecter aux satellites sans terminaux spécialisés.
L'investissement continu de SES dans le MEO offre des alternatives à latence intermédiaire là où la couverture polaire ou la disponibilité garantie est critique. Les décisions de l'UIT sur le spectre ont atténué les préoccupations relatives aux interférences et renforcé les plans de déploiement en orbite basse. Dans l'ensemble, le marché de la communication par satellite maritime voit le choix de connectivité passer d'une approche centrée sur l'orbite à une approche centrée sur la performance, avec la qualité de service, la disponibilité selon les accords de niveau de service et la cybersécurité supplantant la bande passante brute dans les critères contractuels.


Par bande de fréquence :
la bande Ka progresse à mesure que les panneaux plats se multiplientLes revenus de la bande Ka devraient croître à un TCAC de 14,23 %, le plus élevé parmi les bandes, car les antennes légères à panneau plat dominent les nouvelles installations. La bande Ku conserve une part de 38,63 % du marché de la communication par satellite maritime en raison d'une vaste base installée de réflecteurs et d'une capacité GEO abondante. Cependant, les dépôts de fréquences Ku sont en déclin tandis que les bandes Ka et les bandes Q/V émergentes attirent de nouveaux investissements satellitaires. Les puces de formation de faisceaux de Renesas ont réduit la consommation électrique des terminaux Ka de 40 % et ramené le prix unitaire en dessous de 20 000 USD, stimulant l'adoption par les marchands de taille moyenne.
Les contraintes de gain des panneaux plats favorisent les fréquences plus élevées, ancrant la dynamique de croissance de la bande Ka. La bande L maintient un créneau de sécurité vital pour le SMDSM et l'IoT, mais son débit limité plafonne son potentiel commercial. Les mesures réglementaires visant à autoriser les hybrides 5G-satellite maritimes dans la tranche 27,5-28,35 GHz améliorent encore les perspectives de la bande Ka.[3] Par conséquent, la stratégie de fréquence repose désormais sur l'adéquation entre l'économie des antennes et la bande passante des applications, plaçant la bande Ka en position de leader sur le marché de la communication par satellite maritime.
Par offre :
les services gérés dépassent le temps d'antenne à mesure que la cybersécurité et l'analytique créent de la valeurLes services gérés et à valeur ajoutée progressent à un TCAC de 15,32 %, reflétant un changement sectoriel consistant à vendre des mégaoctets vers la vente de résultats. Bien que les forfaits de connectivité représentaient encore 46,28 % des revenus de 2025, la tarification à la commodité a incité les fournisseurs à intégrer la cybersécurité, le reporting CII et le routage par intelligence artificielle dans des contrats groupés. Le modèle de connectivité en tant que service de KVH renonce au CAPEX des terminaux en échange de frais pluriannuels, augmentant la valeur à vie tout en élevant les barrières à la migration. La taille du marché de la communication par satellite maritime liée au seul matériel se stabilise à mesure que les modèles d'abonnement amortis reclassent les dépenses en capital en coûts opérationnels.
Les portefeuilles de services vont désormais de la surveillance SOC 24h/24 et 7j/7 aux liaisons de télémédecine. La certification par DNV et Lloyd's Register confère de la crédibilité et facilite la conformité pour les opérateurs. Cependant, une intégration poussée peut contraindre les armateurs si les performances déçoivent, et les pénalités de résiliation dépassent souvent 50 000 USD par navire. Le prix commercial appartient donc aux fournisseurs qui associent des architectures ouvertes à des indicateurs de retour sur investissement tangibles.
Par secteur d'utilisation final :
la connectivité des navires de croisière progresse rapidement à mesure que les passagers exigent le Wi-Fi gigabitLes navires à passagers devraient afficher un TCAC de 16,72 %, le plus rapide parmi les utilisateurs finaux, car les compagnies de croisière monétisent les forfaits internet haut débit et utilisent le Wi-Fi gratuit comme incitatif à la réservation. Les navires de cargo marchand et les pétroliers représentent toujours la plus grande part du marché de la communication par satellite maritime, contribuant à hauteur de 29,47 % des revenus en 2025, car ils dominent le tonnage mondial et doivent respecter les règles de reporting de l'OMI. Les plateformes d'énergie offshore intègrent le SATCOM avec l'informatique en périphérie pour prédire les défaillances d'équipements, générant des économies tangibles en termes de temps d'arrêt. La pêche et l'aquaculture adoptent l'IoT en bande L à faible bande passante pour valider les quotas et dissuader les captures illégales, tandis que les propriétaires de superyachts spécifient des panneaux plats en bande Ka pour le divertissement et le travail à distance.
Les achats de la défense restent robustes à mesure que les marines poursuivent la résilience anti-brouillage. Les terminaux multi-orbites commandés par la marine américaine et les alliés de l'OTAN devraient se répercuter sur les volumes de production commerciale, réduisant les coûts unitaires et élargissant l'adoption. Dans l'ensemble, la diversité des usages protège le marché de la communication par satellite maritime des chocs cycliques dans tout segment maritime unique.
Analyse géographique
Marché des communications par satellite maritimes en Asie-Pacifique
L'Asie-Pacifique contribue à hauteur de 32,71 % des revenus de 2025, ce qui reflète sa concentration dans la construction navale, le trafic de conteneurs et les opérations de pêche. Les chantiers navals chinois, japonais et sud-coréens précâblent les nouvelles coques avec des panneaux plats en bande Ka afin de satisfaire aux clauses de connectivité des affréteurs. La numérisation des ports liée à l'initiative Ceinture et Route en Asie du Sud-Est intègre des exigences de manifestes et d'AIS par satellite, ce qui stimule la demande régionale. Les tests de couloirs côtiers autonomes du Japon s'appuient sur des liaisons de retour en orbite basse pour les flux vidéo HD et LiDAR. L'expansion du programme Sagarmala en Inde ajoute des mandats AIS et SATCOM pour les navires de fret côtier, ce qui renforce les volumes.
Marché des communications par satellite maritimes en Afrique
L'Afrique est la région à la croissance la plus rapide, avec un CAGR de 14,83 %, le Nigeria, le Kenya et l'Afrique du Sud numérisant leurs ports grâce au suivi des conteneurs par satellite, financé par des prêteurs multilatéraux. Les pêcheries de l'Atlantique Sud déploient l'IoT en bande L pour appliquer les quotas, mais les obstacles liés aux dépenses d'investissement freinent l'adoption de la technologie à panneaux plats. La réactivation des champs pétroliers offshore en Afrique du Nord, en Égypte et en Libye, génère des dépenses élevées en VSAT à haut débit.
Marché des communications par satellite maritimes en Europe, dans les Amériques et au Moyen-Orient
L'Amérique du Nord et l'Europe maintiennent une croissance régulière grâce à des mandats cybernétiques stricts et aux premiers déploiements hybrides VSAT-5G. Les essais 5G dans le golfe du Mexique aux États-Unis et les subventions du Mécanisme pour l'interconnexion en Europe incitent à la modernisation des terminaux. Les grandes compagnies énergétiques du Moyen-Orient équipent leurs pétroliers de liaisons multi-orbites pour surveiller l'intégrité des cargaisons à travers les points de passage stratégiques. L'exploitation pétrolière en eaux profondes au Brésil et en Guyane déploie le GEO-HTS en Amérique du Sud, tandis que les pêcheries argentines migrent vers la bande Ku pour la documentation électronique. L'ensemble de ces dynamiques maintient une demande géographique large et résiliente sur le marché des communications par satellite maritimes.

Paysage réglementaire
Les communications par satellite maritime sont régies par une combinaison d'obligations de sécurité maritime et de règles relatives au spectre des télécommunications, qui déterminent le choix des équipements, l'admissibilité aux services et la conception des réseaux. Du côté maritime, l'Organisation maritime internationale élargit le périmètre de conformité pour les communications de sécurité numériques : lors du MSC 111 (mai 2026), l'OMI a adopté des amendements à la convention SOLAS introduisant le système d'échange de données VHF (VDES) dans SOLAS et exigeant des États côtiers qu'ils diffusent les informations de sécurité maritime via l'ensemble des services mobiles par satellite reconnus opérationnels, ces deux séries d'amendements entrant en vigueur le 1er janvier 2028. Ces mesures complètent les mandats existants qui renforcent la connectivité sécurisée pour le reporting opérationnel, notamment les exigences de l'OMI en matière de transmission des données d'émissions pour les navires de plus de 5 000 GT.
Analyse de la chaîne de valeur
La chaîne de valeur du SATCOM maritime s'étend des opérateurs de satellites et de la coordination du spectre jusqu'aux fournisseurs de services et intégrateurs de systèmes, en passant par le matériel embarqué, l'installation et l'exploitation gérée. La capacité est fournie par les opérateurs GEO et les constellations NGSO émergentes, puis conditionnée par les fournisseurs de services maritimes (par exemple, Inmarsat/Viasat, les partenaires d'Eutelsat OneWeb, Marlink, Speedcast et KVH) en forfaits de temps d'antenne, en services multi-orbites groupés et en outils de cybersécurité ou de conformité gérés. Les fabricants d'équipements d'origine (antennes, modems et réseau sous le pont) et les installateurs maritimes complètent la pile embarquée, les chantiers navals préinstallant de plus en plus la connectivité sur les navires neufs pour répondre aux exigences des affréteurs et au bien-être de l'équipage.
Paysage concurrentiel
Les cinq premiers fournisseurs, Inmarsat, Viasat, Speedcast, Marlink et KVH, détenaient environ 55 à 60 % des revenus mondiaux en 2025, signalant une concentration modérée. L'offre à tarif fixe de Starlink Maritime fragmente les parts, contraignant les acteurs établis à se différencier par des services gérés et des accords de niveau de service sur la disponibilité. L'acquisition par Viasat de la division gouvernementale d'Inmarsat et la fusion d'Eutelsat avec OneWeb créent des géants verticalement intégrés contrôlant la capacité satellitaire et les couches de services.
La technologie est l'arme de prédilection. Le panneau plat multibande d'Intellian et le terminal compact Certus 9704 d'Iridium ciblent les deux extrémités du spectre des navires, des grands cargos aux petits bateaux de pêche. Les modems hybrides GEO-LEO et les dispositifs périphériques satellite 5G forment de nouvelles arènes concurrentielles, où des spécialistes plus petits, tels que Tototheo Maritime, se taillent des niches. Le durcissement réglementaire autour de la cybersécurité pousse les fournisseurs à intégrer la supervision SOC, brouillant davantage les frontières entre connectivité et externalisation informatique.
La fidélisation par les services, portée par les offres groupées d'abonnements et l'analytique propriétaire, augmente les coûts de migration et prolonge la durée de vie moyenne des clients. À l'inverse, les micrologiciels mis à jour par voie hertzienne et les conceptions à API ouvertes offrent une tendance inverse vers l'interopérabilité, donnant aux gestionnaires de flottes un levier dans les négociations. Dans ce contexte, la concurrence par les prix sur la bande passante brute coexiste avec une tarification premium pour les solutions intégrées, façonnant les réservoirs de profit sur l'ensemble du marché de la communication par satellite maritime.
Leaders du secteur de la communication par satellite maritime
-
Inmarsat Group Limited
-
Marlink SAS
-
KVH Industries Inc.
-
Speedcast International
-
NSSL Global Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Communications Satellitaires Maritimes
- Inmarsat Group Limited
- Marlink SAS
- KVH Industries Inc.
- Speedcast International
- NSSL Global Ltd.
- Cobham Satcom
- Iridium Communications Inc.
- Thuraya Telecommunications Co.
- Hughes Network Systems LLC
- Viasat Inc.
- Eutelsat Group (incl. OneWeb)
- SES S.A.
- Intelsat S.A.
- SpaceX Starlink
- Telesat Corp.
- ORBCOMM Inc.
- Satcom Global Ltd.
- Intellian Technologies Inc.
- Kymeta Corporation

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est la couche multi-orbite gérée pour les entreprises, qui masque les réseaux satellitaires sous-jacents et offre des performances prévisibles, une cybersécurité et un contrôle des politiques à l'échelle de la flotte pour des classes de navires mixtes. L'activité en 2026 montre que les fournisseurs de services transforment cette couche en produit : Marlink a introduit Sealink Multi-LEO (mars 2026) pour mutualiser les quotas de données entre Starlink et OneWeb sous un seul abonnement, et TUI Cruises a mis en service le Mein Schiff Flow avec une plateforme hybride combinant Starlink LEO, VSAT GEO et une sauvegarde MSS gérée par Marlink (juin 2026). Ces initiatives soutiennent les opportunités pour les fournisseurs capables de standardiser l'agrégation de réseaux, le routage sensible aux applications et la mutualisation de flotte entre LEO/GEO/MSS, tout en maintenant l'interopérabilité des terminaux et de l'informatique embarquée.
Recent Industry Developments in Marché des Communications Satellitaires Maritimes
- Juillet 2026 : Inmarsat Maritime (une société Viasat) et Hapag-Lloyd ont annoncé un déploiement à l'échelle de la flotte du service de connectivité groupée géré NexusWave, à la suite d'essais réussis. Cet accord renforce les architectures multi-réseaux groupées comme modèle d'approvisionnement pour les grandes flottes marchandes et consolide le rôle des services gérés tels que la gestion des performances et la cybersécurité.
- Juin 2026 : Eutelsat et AST Networks ont élargi leur partenariat via un accord pluriannuel de plusieurs millions de dollars afin d'étendre les services OneWeb LEO au sein des solutions maritimes d'AST. Cet accord renforce la dynamique de distribution de la capacité OneWeb dans le canal maritime et soutient des services groupés incluant la mise en réseau privée et une gestion flexible des données. Il intensifie également la concurrence pour les fournisseurs GEO historiques en élargissant l'accès aux offres LEO via les intégrateurs.
- Décembre 2024 : KVH Industries et Vroon ont achevé le déploiement d'une solution hybride Starlink/VSAT sur une flotte régionale substantielle, combinant les terminaux KVH TracPhone V7-HTS avec les terminaux Starlink High Performance. Ce déploiement illustre l'adoption opérationnelle de la connectivité hybride pour équilibrer débit, redondance et coût selon les profils de flotte.


Marché des Communications Satellitaires Maritimes Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme le chiffre d'affaires généré par la connectivité satellitaire utilisée en mer, incluant les équipements de communication embarqués, le temps d'antenne et les services à valeur ajoutée gérés permettant des liaisons voix, données et vidéo pour les navires.
Exclusions du périmètre : Nous excluons les communications satellitaires tactiques militaires fonctionnant uniquement sur des réseaux classifiés et non commercialisées dans le canal maritime commercial.
Aperçu de la Segmentation
- Par type de connectivité
- Services mobiles par satellite (MSS)
- VSAT géostationnaire
- Haut débit non-GEO (LEO/MEO)
- Par bande de fréquence
- Bande L
- Bande S
- Bande C
- Bande Ku
- Bande Ka
- Par offre
- Matériel et terminaux
- Services de connectivité (temps d'antenne)
- Services gérés et à valeur ajoutée
- Par secteur d'utilisation final
- Cargo marchand et pétrolier
- Énergie offshore et navires de soutien
- Passagers (croisière et ferry)
- Pêche et aquaculture
- Loisirs et yachts
- Gouvernement et défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie du bassin de demande et de la population de navires en exploitation susceptibles d'acheter des services de communications satellitaires maritimes, puis par la superposition des tendances d'adoption de la connectivité et des schémas de dépenses sur cette base. Pour ancrer les données dans la réalité, nous nous référons aux indicateurs publics de flotte et de ports, aux flux commerciaux et aux exigences de sécurité, ces signaux précédant généralement les dépenses en communications satellitaires.
Les principales sources publiques utilisées pour la structure et les vérifications comprennent des publications et des ensembles de données d'organismes tels que l'Union Internationale des Télécommunications, l'Organisation Maritime Internationale, les statistiques du transport maritime de la CNUCED, les résumés publics de mouvements de navires basés sur l'AIS, et les régulateurs nationaux des communications lorsque les règles de licences sont publiées. Nous examinons également les dépôts de documents d'entreprises et les présentations aux investisseurs, les sites d'associations et la couverture de presse de confiance pour comprendre le positionnement des produits et l'orientation des prix. Lorsque des signaux spécifiques sur les flux de matériel sont nécessaires, nous utilisons des abonnements payants pour les données financières et le renseignement d'entreprise, les bases de données de brevets et les vues d'importation-exportation au niveau des expéditions. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources sont utilisées pour collecter des données, valider les hypothèses et clarifier les questions ouvertes au cours des travaux.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression le modèle documentaire, notamment en ce qui concerne le calendrier d'adoption, les dépenses mensuelles moyennes et la fréquence à laquelle les navires mettent à niveau leurs terminaux ou leurs forfaits de bande passante. Nous interrogeons un ensemble d'opérateurs satellitaires, d'intégrateurs de services maritimes, d'armateurs et de parties prenantes de navires offshore et de transport de passagers dans les principales régions, afin que les hypothèses de tarification et d'utilisation ne soient pas dictées par une seule zone géographique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est principalement construit selon une approche descendante où la base mondiale de navires installés et l'activité en mer sont traduites en un bassin de connectivité adressable réaliste, puis converties en chiffre d'affaires à l'aide d'hypothèses sur le mix de services et les dépenses. Une fois cette structure en place, nous la vérifions avec des approximations ascendantes sélectives, notamment des prix mensuels échantillonnés par classe de navire, des vérifications de canal sur les cycles de remplacement des terminaux et un regroupement allégé des revenus des fournisseurs et intégrateurs lorsque les informations sont disponibles.
Les données d'entrée les plus importantes pour ce marché comprennent la flotte active par type de navire, la croissance de la demande en bande passante liée au bien-être de l'équipage et à l'utilisation des données opérationnelles, la répartition entre les déploiements de type MSS et VSAT, le passage vers la bande Ka et les forfaits multi-orbites, ainsi que les durées de contrat typiques qui retardent les révisions de prix. Lorsque les données manquent pour les flottes plus petites ou les opérateurs privés, les lacunes sont comblées par des indicateurs de substitution tels que les comptages régionaux de navires, les taux d'équipement typiques et les fourchettes issues des entretiens, qui sont ensuite affinées lors de la révision. Les prévisions sont préparées à l'aide d'une analyse de scénarios, car les ajouts de capacité, la pression sur les prix et l'adoption de nouvelles options d'orbite peuvent rapidement faire évoluer les résultats. Les scénarios sont ancrés aux attentes des experts en matière de tarification de la bande passante et d'adoption.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre le modèle, les indicateurs publics de flotte et d'activité maritime, et les fourchettes de tarification et d'adoption recueillies lors des entretiens. Si une région ou un groupe de navires présente un saut atypique, les facteurs sous-jacents sont revérifiés et les répondants sont recontactés lorsque l'écart ne peut être expliqué par des événements connus tels que des changements réglementaires ou des lancements de capacité.
Avant la validation finale, le travail passe par des révisions analytiques en plusieurs étapes axées sur la cohérence des unités, les conversions de devises et le caractère raisonnable des évolutions annuelles par rapport à des signaux indépendants. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, après quoi une dernière vérification avant livraison est réalisée afin que les clients reçoivent la vue la plus récente.
Taille du Marché des Communications Satellitaires Maritimes selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs de marché publiées pour les communications satellitaires maritimes ne concordent pas toujours. Les différences sont généralement liées à la façon dont les entreprises définissent le périmètre des services et aux flux de revenus comptabilisés dans la connectivité ; le calendrier joue également un rôle, car certaines estimations utilisent des points de prix de bande passante plus anciens tandis que d'autres supposent des baisses de prix plus rapides ou une adoption plus rapide des forfaits à haut débit.
L'écart principal provient du fait que seuls les services de connectivité sont comptabilisés, ou que les terminaux embarqués et les services à valeur ajoutée gérés sont également inclus. Mordor Intelligence traite le marché comme un bassin de revenus combiné comprenant le matériel, le temps d'antenne et les services gérés liés aux liaisons satellitaires maritimes. Des différences peuvent également apparaître lorsqu'un éditeur ancre son analyse à une année de base 2023 ou 2024, applique un calendrier de conversion de devises différent, ou utilise une hypothèse plus agressive pour l'adoption de la bande Ka dans les flottes marchandes et de passagers.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 8,16 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 4,74 milliards USD (2025) | Utilise un cadrage orienté services et une année de base différente, ce qui peut sous-estimer les revenus des terminaux matériels et certains frais de services gérés situés entre les opérateurs satellitaires et les utilisateurs finaux. |
| Éditeur Sectoriel B | 5,90 milliards USD (2023) | Ancre le total à une base 2023 et ne rend pas la pile de revenus incluse aussi explicite, de sorte que la progression des prix et la répartition entre les déploiements de type MSS et VSAT peuvent faire varier le total. |
En examinant l'écart, le principal enseignement pratique est que les choix de périmètre et de calendrier expliquent la majeure partie de la différence, et non une seule étape de calcul. En maintenant les données d'entrée liées à l'activité de la flotte, à l'adoption et à une logique de tarification reproductible, le chiffre final reste traçable jusqu'à des leviers clairs qui peuvent être révisés et mis à jour à mesure que les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la communication par satellite maritime ?
Le marché s'établit à 8,16 milliards USD en 2026 et devrait atteindre 15,43 milliards USD d'ici 2031.
À quelle vitesse le marché de la communication par satellite maritime devrait-il croître ?
Le chiffre d'affaires agrégé devrait progresser à un TCAC de 13,58 % de 2026 à 2031, les segments LEO et services gérés dépassant la moyenne.
Quel segment connaît la croissance la plus rapide ?
Les navires à passagers, notamment les compagnies de croisière, augmentent leurs dépenses de connectivité à un TCAC de 16,72 % à mesure que les voyageurs exigent le Wi-Fi haut débit.
Pourquoi les antennes à panneau plat sont-elles importantes ?
Les panneaux plats à pilotage électronique permettent le suivi multi-orbites, pèsent moins que les antennes à cardan et débloquent le débit en bande Ka adapté aux applications en nuage modernes.
Quelles règles réglementaires stimulent l'adoption du SATCOM ?
Les règles de reporting de l'intensité carbone de l'OMI, les mandats de bien-être des équipages de l'OIT et les règles de gestion des cyber-risques de la Garde côtière américaine exigent toutes des liaisons satellitaires sécurisées et à haute disponibilité.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
