
Taille et part du marché de l'hypogonadisme masculin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.58 Milliards de dollars |
| Taille du Marché (2031) | 4.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hypogonadisme masculin par Mordor Intelligence
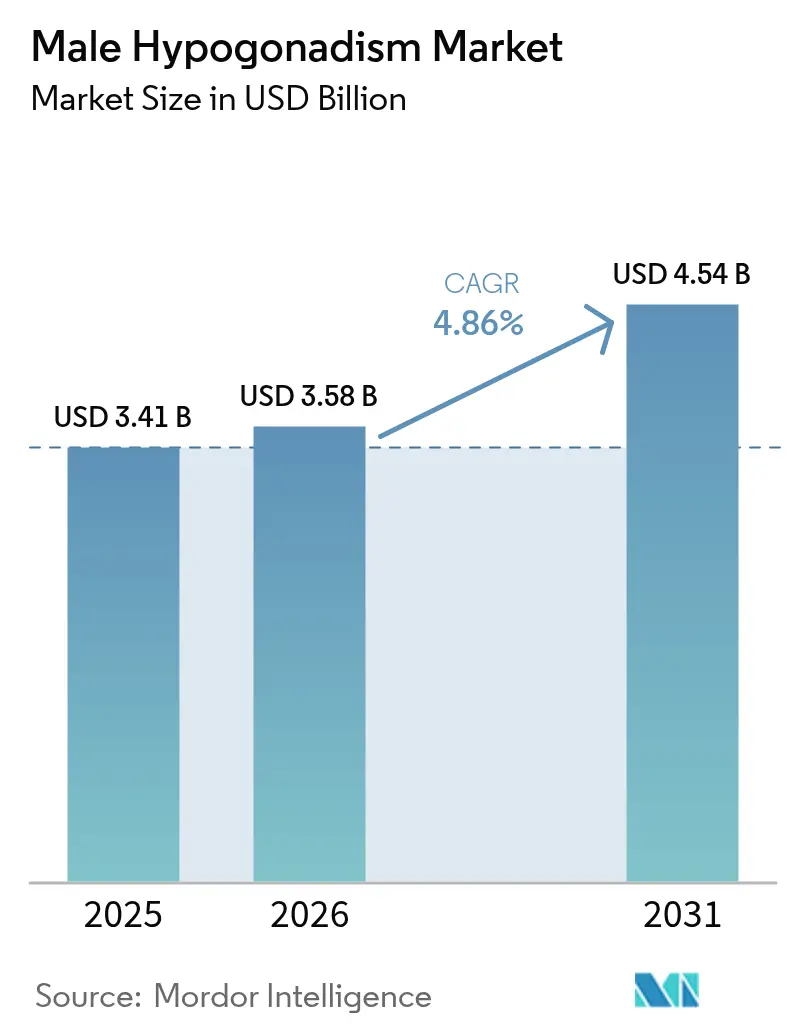
La taille du marché de l'hypogonadisme masculin en 2026 est estimée à 3,58 milliards USD, en hausse par rapport à la valeur de 2025 de 3,41 milliards USD, avec des projections pour 2031 indiquant 4,54 milliards USD, soit une croissance à un TCAC de 4,86 % sur la période 2026-2031. Cette croissance soutenue reflète une combinaison favorable du vieillissement démographique, d'une prévalence accrue de l'obésité et de récentes mesures réglementaires ayant réduit les obstacles à la prescription de produits à base de testostérone. Le retrait en février 2025 des mises en garde cardiovasculaires des étiquettes de la testostérone a supprimé un facteur dissuasif de longue date pour les médecins et les patients. Parallèlement, de multiples approbations de l'undécanoate de testostérone oral et le recours croissant aux plateformes de téléendocrinologie élargissent l'accès aux thérapies. L'intensité concurrentielle s'intensifie à mesure que les entreprises investissent dans les injectables à action prolongée, les systèmes d'administration orale et les chaînes d'approvisionnement intégrées verticalement pour atténuer les chocs sur les matières premières.
Principales conclusions du rapport
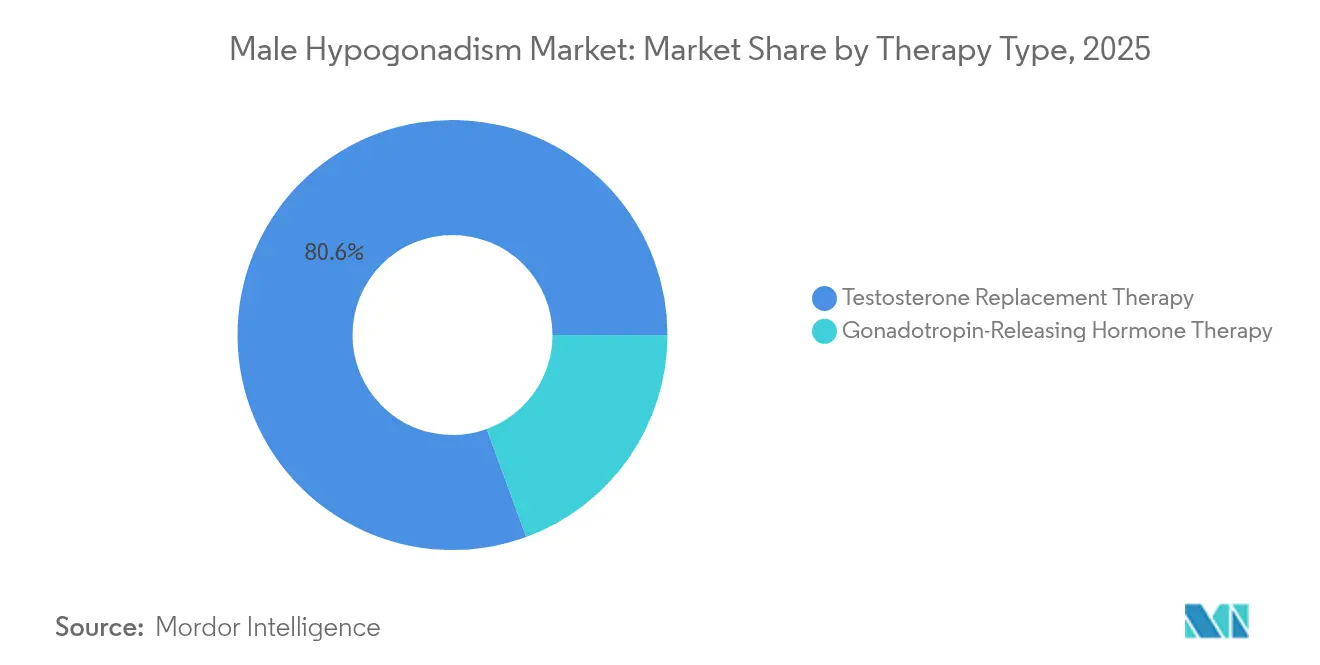
- Par type de thérapie, la thérapie de remplacement de la testostérone détenait 80,57 % de la part du marché de l'hypogonadisme masculin en 2025, tandis que la thérapie par l'hormone de libération des gonadotrophines affiche un TCAC de 5,42 % jusqu'en 2031.
- Par voie d'administration, les injectables étaient en tête avec 60,42 % de la taille du marché de l'hypogonadisme masculin en 2025 ; les formulations orales devraient se développer à un TCAC de 5,53 % jusqu'en 2031.
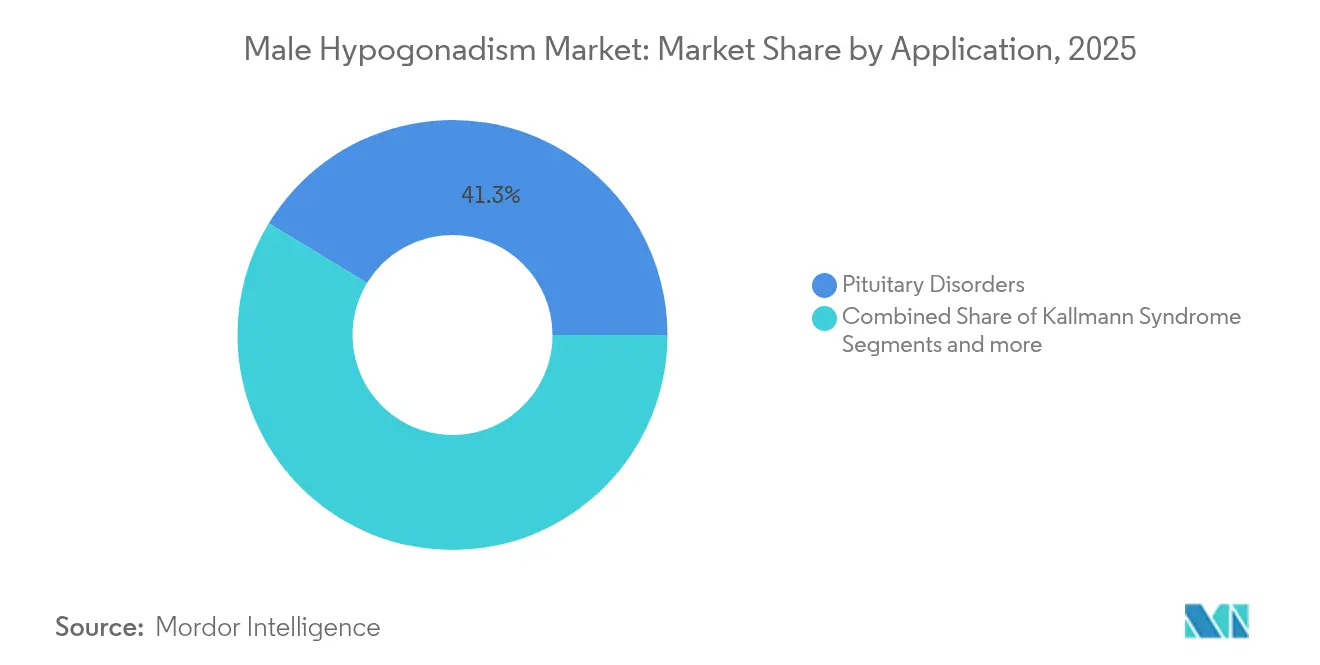
- Par application, les troubles hypophysaires représentaient 41,31 % de la part du marché de l'hypogonadisme masculin en 2025, tandis que les traitements du syndrome de Kallmann devraient croître à un TCAC de 5,66 % entre 2026 et 2031.
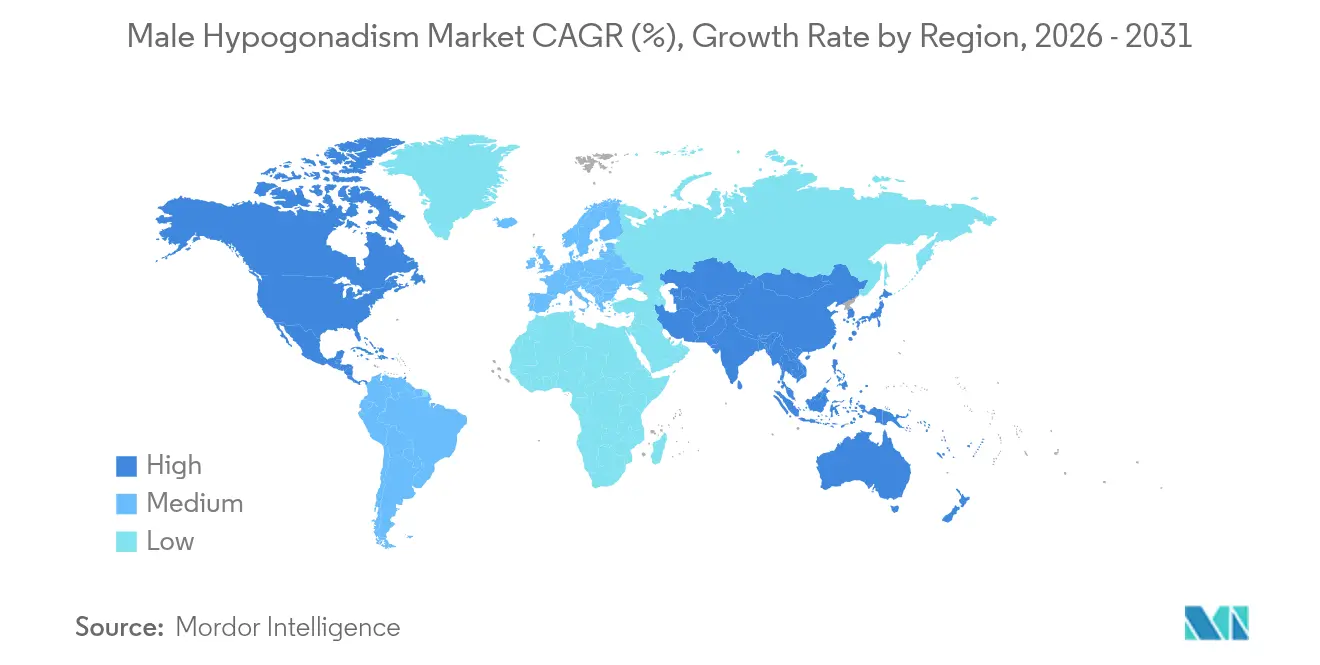
- Par zone géographique, l'Amérique du Nord représentait 40,79 % des revenus 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide, à 5,55 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence mondiale croissante des diagnostics de déficit en testostérone | +1.2% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption rapide des formulations injectables à action prolongée et des formulations orales de testostérone | +0.9% | Amérique du Nord et UE en priorité, Asie-Pacifique en émergence | Court terme (≤ 2 ans) |
| Utilisation croissante de la téléendocrinologie et des pharmacies en ligne directes aux consommateurs | +0.7% | Amérique du Nord principalement, en expansion vers les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| L'entonnoir de comorbidité vieillissement/obésité élargit le bassin traitable | +1.1% | Mondial, accéléré dans les marchés développés | Long terme (≥ 4 ans) |
| Évolution des payeurs vers la prise en charge de l'hypogonadisme en tant que trouble de la qualité de vie | +0.6% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Programmes de dépistage militaires et médecine du sport dans les marchés émergents | +0.3% | Asie-Pacifique, Moyen-Orient et Afrique, avec des programmes pilotes en Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante des diagnostics de déficit en testostérone
Les dosages automatisés de testostérone libre homologués en 2025 fournissent des résultats en 48 minutes et améliorent la précision de détection chez les patients obèses présentant une faible globuline liant les hormones sexuelles [1]Revvity Diagnostics, "Homologation du dosage automatisé de la testostérone libre," revvity.com. Des algorithmes diagnostiques clairs et une formation médicale plus étendue réduisent le sous-dépistage historique, augmentant ainsi le nombre de cas confirmés. Les payeurs considèrent désormais la thérapie précoce comme rentable, car l'hypogonadisme non traité engendre des comorbidités métaboliques et cardiovasculaires. À mesure que le dépistage devient systématique pour les hommes de plus de 40 ans, la population diagnostiquée alimentant le marché de l'hypogonadisme masculin ne cesse de s'élargir.
Adoption rapide des formulations injectables à action prolongée et des formulations orales de testostérone
L'undécanoate de testostérone oral normalise les taux hormonaux chez 87,8 % des patients sans titration de la dose. Les auto-injecteurs sous-cutanés tels que Xyosted simplifient l'auto-administration, réduisent les visites en clinique et diminuent les réactions au site d'injection. Les produits intramusculaires à action prolongée administrés toutes les 10 à 14 semaines stabilisent les courbes sériques et améliorent l'observance. Les entreprises détentrices de brevets avancés en systèmes d'administration — Antares Pharma détient à elle seule 26 brevets américains d'auto-injecteurs valables jusqu'en 2038 — protègent leur pouvoir de fixation des prix et soutiennent leur expansion. Ces innovations soutiennent la croissance des volumes dans toutes les régions matures du marché de l'hypogonadisme masculin.
Utilisation croissante de la téléendocrinologie et des pharmacies en ligne directes aux consommateurs
Les plateformes numériques associent des tests de testostérone à domicile à des consultations d'endocrinologie virtuelles, répondant aux besoins des 40 % d'hommes de plus de 45 ans présentant des taux hormonaux faibles. L'assouplissement des règles de licences interétatiques et de prescription électronique de substances contrôlées élargit la portée, notamment dans les comtés ruraux américains et les mégalopoles d'Asie-Pacifique. Des algorithmes guident les ajustements posologiques, tandis que les kits par abonnement regroupent médicaments, aiguilles et bilans de suivi, générant une valeur à vie. Ces modèles élargissent l'accès et attirent de nouvelles cohortes, plus jeunes, sur le marché de l'hypogonadisme masculin.
L'entonnoir de comorbidité vieillissement/obésité élargit le bassin traitable
Les données cliniques établissent un lien entre l'augmentation de l'indice de masse corporelle et un déclin plus marqué de la testostérone, aggravant le risque de diabète de type 2 lorsque les taux chutent en dessous de 16 nmol/L. Les programmes d'amaigrissement améliorent la production endogène, tandis que la thérapie par la testostérone contribue elle-même à la réduction de la masse graisseuse et à la sensibilité à l'insuline. Des études militaires montrent que la supplémentation limite la perte musculaire sous stress opérationnel, laissant entrevoir des utilisations préventives dans les professions physiquement exigeantes. Tant que l'obésité mondiale reste incontrôlée, le bassin traitable pour le marché de l'hypogonadisme masculin s'élargit progressivement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations relatives à la sécurité cardiovasculaire et au cancer de la prostate | -0.8% | Mondial, avec un examen plus rigoureux sur les marchés réglementaires de l'UE | Court terme (≤ 2 ans) |
| Réglementations strictes sur les systèmes REMS et les substances contrôlées aux États-Unis et dans l'UE | -0.5% | Amérique du Nord et Europe principalement, avec des répercussions dans d'autres régions | Moyen terme (2-4 ans) |
| Instabilité de l'approvisionnement en testostérone sous forme de principe actif pharmaceutique (API) et en produits composés | -0.6% | Mondial, avec un impact aigu en Amérique du Nord et au Canada | Court terme (≤ 2 ans) |
| Utilisation abusive de produits en vente libre propagée par les réseaux sociaux entraînant un contrôle plus strict | -0.4% | Amérique du Nord et Europe principalement, en expansion vers les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la sécurité cardiovasculaire et au cancer de la prostate
L'essai TRAVERSE a satisfait aux critères de non-infériorité concernant les événements cardiaques majeurs, conduisant à des mises à jour des étiquettes de la FDA en février 2025 ; cependant, des signaux accrus d'embolie pulmonaire et de fibrillation auriculaire nécessitent une surveillance continue de la pression artérielle [2]Agence américaine des produits alimentaires et médicamenteux (FDA), La FDA publie des modifications d'étiquetage à l'échelle de la classe pour les produits à base de testostérone,
fda.gov. Les autorités réglementaires européennes recommandent toujours une utilisation prudente en attendant davantage de résultats à long terme [3]Agence européenne des médicaments, "Surveillance par l'AEM de la sécurité des produits à base de testostérone," ema.europa.eu. Le dépistage obligatoire de la prostate augmente les coûts pour les patients et leur perception du risque, tempérant l'adoption dans les populations autrement éligibles et freinant la croissance à court terme du marché de l'hypogonadisme masculin.
Réglementations strictes sur les systèmes REMS et les substances contrôlées aux États-Unis et dans l'UE
Le statut strict de substance de l'annexe III aux États-Unis impose un stockage sécurisé, des audits d'inventaire et l'enrôlement vérifié des prescripteurs, ce qui alourdit les charges de conformité pour les pharmacies et les entreprises de télésanté. La documentation REMS ralentit l'intégration des nouveaux entrants et limite les expéditions transfrontalières. La diversité des réglementations nationales oblige les fabricants à fragmenter leurs chaînes d'approvisionnement, augmentant les besoins en fonds de roulement et contraignant le marché de l'hypogonadisme masculin dans les régions à revenus plus faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
la domination de la TRT face à l'innovation en matière de GnRHLa thérapie de remplacement de la testostérone représentait 80,57 % des revenus 2025, confirmant son statut d'option de première intention pour la plupart des étiologies. Les injectables, les patchs, les gels et les nouvelles gélules orales approuvées ancrent une large familiarité clinique, conférant à la TRT un avantage d'échelle au sein du marché de l'hypogonadisme masculin. La thérapie par l'hormone de libération des gonadotrophines (GnRH) progresse toutefois à un TCAC de 5,42 % grâce à l'attrait de la préservation de la fertilité chez les hommes plus jeunes.
Les schémas thérapeutiques combinés associant la TRT à l'hCG ou à la GnRH suscitent un intérêt académique croissant pour optimiser la spermatogenèse et le soulagement des symptômes. Les recherches militaires démontrant l'efficacité de l'undécanoate de testostérone dans des environnements de stress extrême ouvrent la voie à des indications de maintien des performances. L'activité continue en matière de brevets autour de la micro-encapsulation et des exhausteurs d'absorption lymphatique est susceptible de façonner le positionnement concurrentiel et de soutenir la croissance à moyen terme dans les deux catégories du marché de l'hypogonadisme masculin.


Par voie d'administration :
la prééminence des injectables mise à l'épreuve par l'innovation oraleLes injectables ont maintenu 60,42 % de part en 2025, tirant parti de leur pharmacocinétique à action prolongée et des habitudes des médecins. Les auto-injecteurs préremplis permettent désormais l'auto-administration à domicile, réduisant les revenus auxiliaires des cliniques tout en favorisant l'observance. Les produits oraux à base de testostérone, homologués après des études rigoureuses sur l'effet alimentaire et l'hépatotoxicité, progressent à un TCAC de 5,53 %. Leur praticité cible les patients réfractaires aux aiguilles et s'aligne sur les stratégies d'observance dans les maladies chroniques, conférant à cette modalité une dynamique exceptionnelle au sein du marché de l'hypogonadisme masculin.
Les gels et patchs transdermiques servent les patients nécessitant une titration quotidienne régulière ou présentant des contre-indications aux injectables. La fragilité de la chaîne d'approvisionnement en flacons en verre stérile explique pourquoi les gélules orales sont considérées comme une solution de repli. Les fabricants se diversifiant dans de multiples voies d'administration répartissent les risques et séduisent un éventail plus large de profils de patients, renforçant les gains progressifs pour la taille globale du marché de l'hypogonadisme masculin.
Par application :
les troubles hypophysaires devancent la croissance du syndrome de KallmannL'hypogonadisme secondaire lié à une dysfonction hypophysaire, à l'obésité et au syndrome métabolique représentait 41,31 % des revenus 2025. Les protocoles de dépistage associent désormais les taux de testostérone aux panels HbA1c et lipidiques, intégrant la thérapie dans les parcours de soins cardiométaboliques. En revanche, le syndrome de Kallmann occupe une base limitée mais progresse à un TCAC de 5,66 % à mesure que les tests génétiques améliorés augmentent les taux de détection et que le plaidoyer des patients élargit l'accès aux centres spécialisés.
Les cas liés au syndrome de Klinefelter et ceux induits par la chimiothérapie complètent la demande, chacun disposant d'algorithmes cliniques bien définis. Le conseil en préservation de la fertilité est devenu standard pour les cohortes plus jeunes, influençant le choix entre la monothérapie par TRT et les compléments de gonadotrophines. Les approches personnalisées préservent la différenciation des segments et maintiennent des dynamiques concurrentielles saines sur l'ensemble du marché de l'hypogonadisme masculin.
Analyse géographique
Marché de l'hypogonadisme masculin en Amérique du Nord
L'Amérique du Nord a généré 40,79 % des ventes mondiales en 2025, portée par une couverture d'assurance généreuse, la pénétration de la télésanté et le rebond post-modification d'étiquetage dans la prescription de testostérone. Les États-Unis seuls ont vu les volumes de prescriptions tripler par rapport aux niveaux de référence de 2014, illustrant comment la clarté réglementaire et l'infrastructure de santé numérique accélèrent l'adoption des thérapies. La cannibalisation des anciennes formulations topiques par les auto-injecteurs et les formes orales est en cours, mais reste additive au chiffre d'affaires total, soutenant une croissance régulière du marché de l'hypogonadisme masculin.
Marché de l'hypogonadisme masculin en Europe
L'Europe affiche un élan prospectif équilibré, l'harmonisation des recommandations cliniques et la volonté des payeurs de financer les thérapies améliorant la qualité de vie compensant des positions plus prudentes en matière de sécurité cardiovasculaire. Les cadres de surveillance de l'EMA mettent l'accent sur la confirmation d'une déficience biochimique avant l'initiation du traitement, orientant les volumes vers des cliniques spécialisées certifiées. Les pénuries d'approvisionnement dans certains États membres de l'UE ont suscité des transactions pharmaceutiques transfrontalières qui, bien que temporaires, ont mis en évidence l'élasticité de la demande latente au sein du marché de l'hypogonadisme masculin.
Marché de l'hypogonadisme masculin en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 5,55 % jusqu'en 2031. Le vieillissement des populations au Japon, en Corée du Sud et dans les zones urbaines de Chine, conjugué à la prévalence croissante de l'obésité, crée des cohortes adressables considérables. Les lancements locaux de produits d'undécanoate oral contournent la stigmatisation liée aux injections, tandis que les programmes nationaux d'aptitude physique militaire amplifient le dépistage. La pénétration du marché reste faible dans les villes de deuxième rang, laissant une marge de progression importante pour l'expansion future du marché de l'hypogonadisme masculin.

Paysage réglementaire
Aux États-Unis, les produits à base de testostérone restent approuvés principalement pour les hommes adultes présentant un hypogonadisme primaire ou hypogonadotrope d'étiologie structurelle ou génétique, avec des limitations explicites d'utilisation pour l'hypogonadisme lié à l'âge. Après l'examen TRAVERSE, la FDA a mis en œuvre en février 2025 des modifications d'étiquetage à l'échelle de la classe, supprimant l'avertissement encadré relatif aux risques cardiovasculaires et introduisant des avertissements liés à la pression artérielle, incluant des exigences pour des études de surveillance ambulatoire de la pression artérielle, maintenant ainsi la surveillance de la sécurité post-commercialisation au cœur de la gestion du cycle de vie des produits.
En avril 2026, la FDA a initié un processus formel visant à évaluer une nouvelle voie d'indication potentielle pour le traitement de substitution à la testostérone dans l'hypogonadisme idiopathique, suite à un examen par un panel d'experts en date du 10 décembre 2025. En Europe, les cadres de prescription continuent d'être façonnés par des normes cliniques telles que la mise à jour 2026 de l'Association Européenne d'Urologie sur la santé sexuelle et reproductive, tandis que les exigences réglementaires de contrôle des changements pour les produits commercialisés s'alignent sur le cadre des variations de l'EMA en vigueur depuis le 1er janvier 2025.
Paysage concurrentiel
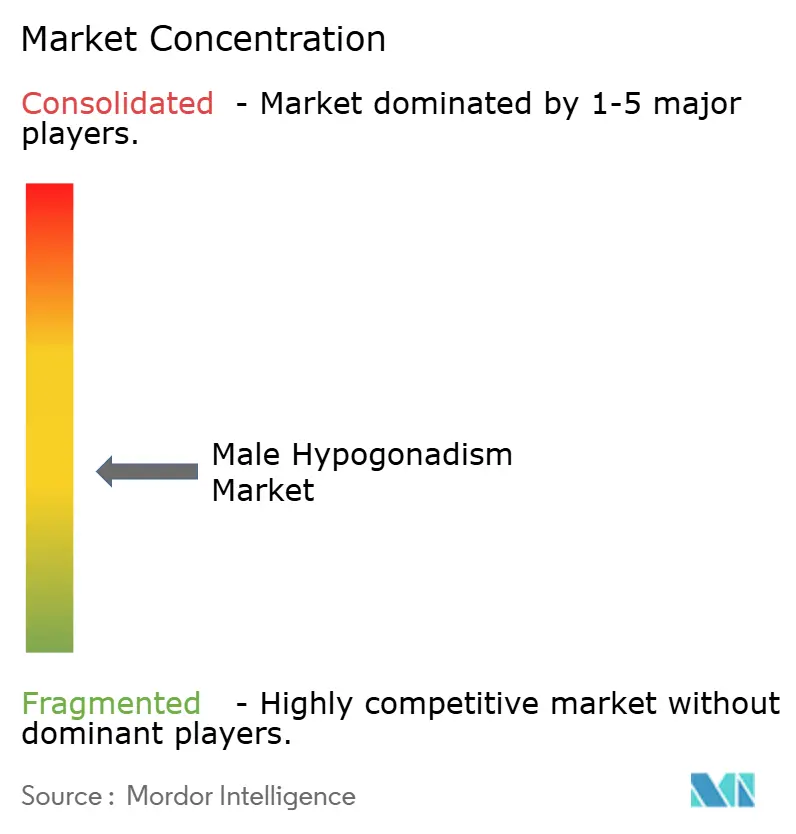
La structure du secteur est modérément fragmentée. AbbVie, Bayer et Pfizer dominent le premier échelon avec des portefeuilles de modalités larges et des relations bien établies avec les prescripteurs. Ces acteurs historiques défendent leurs parts par la gestion du cycle de vie, notamment via de nouveaux dispositifs de dosage et des co-promotions avec des cliniques de télésanté. Des innovateurs de taille intermédiaire tels que Marius Pharmaceuticals et Clarus Therapeutics s'appuient sur des technologies orales protégées par des brevets pour fidéliser les patients soucieux de l'observance.
La spécialisation dans les plateformes d'administration constitue un avantage concurrentiel décisif. Le vaste portefeuille de brevets d'auto-injecteurs d'Antares Pharma protège les marges au moins jusqu'en 2038, tout en attirant des accords de marque blanche de la part de grands acteurs biologiques. L'intégration verticale dans la synthèse des principes actifs pharmaceutiques — poursuivie par Bayer et une poignée de fabricants sous contrat indiens — atténue l'instabilité de l'approvisionnement, un avantage mis en lumière par les pénuries nord-américaines de 2024.
Les transactions stratégiques annoncent une consolidation accrue. La fusion Mallinckrodt-Endo de mars 2025 combine des capacités d'injectables stériles avec des franchises de produits à base de testostérone afin de réaliser des économies d'échelle et de négocier de meilleures conditions avec les grossistes. Les partenariats avec les acteurs de la santé numérique se multiplient, les fabricants pharmaceutiques traditionnels cherchant à accéder à des viviers de patients riches en données. L'échiquier concurrentiel équilibre donc le poids des marques, la maîtrise technologique et l'agilité des canaux de distribution, façonnant le leadership futur sur le marché de l'hypogonadisme masculin.
Leaders du secteur de l'hypogonadisme masculin
Endo International Plc
AbbVie Inc
Pfizer Inc
Teva Pharmaceutical Industries Ltd
Allergan Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hypogonadisme masculin
- Abbvie
- Bayer
- Endo International
- Pfizer
- Teva Pharmaceutical Industries
- Eli Lilly and Company
- Ferring Pharmaceuticals
- Sun Pharmaceuticals Industries
- Merck
- Abbvie
- Clarus Therapeutics
- Antares Pharma
- Lupin
- Sandoz ( Novartis AG )
- Mylan N.V. (Viatris)
- Acerus Pharmaceuticals
- Upsher-Smith Laboratories
- Besins Healthcare
- Aspen Pharmacare
- Endocrine Technologies, Inc.
- Theramex

Opportunités de marché et perspectives d'avenir
La redéfinition réglementaire et la normalisation des étiquettes de sécurité créent un espace de commercialisation vierge pour les promoteurs capables de générer des preuves dans des populations situées entre les étiologies classiques et l'usage lié à l'âge. La communication d'avril 2026 de la FDA, encourageant les promoteurs de produits à base de testostérone approuvés à demander une indication supplémentaire pour la baisse de libido chez les hommes présentant un hypogonadisme idiopathique, via des soumissions supplémentaires étayées par la littérature publiée, offre une voie définie pour l'extension des étiquettes. Ce changement peut modifier la manière dont les prescripteurs et les payeurs évaluent l'adéquation du traitement, en particulier pour les protocoles de vente directe au consommateur et de télé-endocrinologie qui dépendent d'une communication conforme à l'étiquette.
Les formulations orales de testostérone offrent également une autre opportunité à court terme dans les zones géographiques et les canaux où la commodité et la réduction de la stigmatisation favorisent les produits non injectables. En mai 2026, Hikma a conclu un accord de licence avec Marius Pharmaceuticals pour commercialiser et distribuer les capsules KYZATREX (undécanoate de testostérone) au Canada, illustrant comment les accords fondés sur les droits étendent les franchises orales établies vers de nouveaux marchés en utilisant l'infrastructure commerciale locale. L'activité de recherche clinique en cours en 2026 dans des cohortes soumises à une surveillance accrue, notamment les hommes atteints d'un cancer de la prostate localisé sous surveillance active, met en évidence des opportunités de différenciation liées à la surveillance, à la stratification des risques et aux parcours de soins dirigés par des spécialistes, plutôt qu'au seul volume de testostérone banalisé.
Recent Industry Developments in Marché de l'hypogonadisme masculin
- Avril 2026 : la FDA américaine a annoncé qu'elle encourage les promoteurs de produits de traitement de substitution à la testostérone approuvés à demander une nouvelle indication pour la baisse de libido chez les hommes présentant un hypogonadisme idiopathique, invitant à la soumission de demandes complémentaires de nouveaux médicaments (sNDA) étayées par la littérature publiée. Cela offre une voie réglementaire plus claire pour l'extension des étiquettes au-delà des étiologies structurelles ou génétiques et peut influencer la manière dont les fabricants priorisent la génération de preuves cliniques et en conditions réelles.
- Novembre 2025 : Marius Pharmaceuticals a obtenu l'approbation de Santé Canada pour les capsules KYZATREX (undécanoate de testostérone), marquant une entrée sur un marché international en dehors des États-Unis. Cette approbation renforce la position concurrentielle des options orales de testostérone et soutient des stratégies de commercialisation plus larges associant des formulations axées sur la commodité à des programmes locaux de distribution et d'adhésion au traitement.
- Décembre 2024 : Azurity Pharmaceuticals a lancé AZMIRO, une seringue préremplie de cypionate de testostérone à 200 mg/mL approuvée par la FDA pour les hommes hypogonadiques. La présentation préremplie réduit les contraintes de préparation par rapport aux flacons et facilite l'administration à domicile, accentuant la pression concurrentielle sur les formats injectables traditionnels et renforçant la transition vers des systèmes d'administration conviviaux pour les patients.


Marché de l'hypogonadisme masculin Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché est défini comme la valeur des ventes des traitements utilisés pour gérer l'hypogonadisme masculin (déficit en testostérone chez l'homme) dans les principaux contextes de soins couverts par l'étude, mesurée comme le chiffre d'affaires généré dans la zone géographique et la période étudiées.
Exclusions du périmètre : les tests diagnostiques et les services cliniques associés (par exemple, les dosages hormonaux et l'imagerie réalisés à des fins diagnostiques) ne sont pas comptabilisés dans la taille de ce marché.
Aperçu de la segmentation
- Par type de thérapie
- Thérapie de remplacement de la testostérone
- Thérapie par l'hormone de libération des gonadotrophines
- Gonadotrophine chorionique humaine (hCG)
- Hormone folliculo-stimulante (FSH)
- Hormone de libération des gonadotrophines (GnRH)
- Autres thérapies par les gonadotrophines
- Par voie d'administration
- Injectable
- Orale
- Autres
- Par application
- Syndrome de Kallmann
- Syndrome de Klinefelter
- Troubles hypophysaires
- Autres applications
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par une vue claire de la maladie et du parcours de traitement, qui a ensuite été traduite en signaux mesurables de demande et de tarification. Nous avons principalement utilisé des références de santé publique et d'épidémiologie, telles que les documents des CDC et du NIH, des publications d'endocrinologie évaluées par des pairs, ainsi que des pages d'orientation d'organismes réglementaires tels que la FDA. Pour ancrer le contexte réel, nous avons également examiné des sources telles que les indicateurs de santé de l'OCDE, les publications des services de santé nationaux des principaux pays, et les statistiques commerciales et douanières pertinentes pour les flux pharmaceutiques.
Du côté commercial, les rapports annuels des entreprises, les présentations aux investisseurs et les communications produits ont été examinés pour comprendre les schémas d'adoption des traitements et la manière dont les produits sont positionnés dans la pratique courante. Un abonnement payant axé sur les données financières des entreprises et un flux distinct d'actualités et de données financières ont été utilisés pour cartographier l'activité des produits et les événements majeurs affectant l'accès et la tarification. Les sources documentaires citées ici sont uniquement illustratives, et nous avons vérifié des références publiques supplémentaires pour appuyer la collecte de données, la validation et la clarification tout au long du travail.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse des hypothèses du modèle qui n'apparaissent pas clairement dans les données publiques, notamment les taux de traitement, la durée typique du traitement et les comportements tarifaires régionaux. Nous avons échangé avec un ensemble de prescripteurs, pharmaciens, distributeurs et acteurs du secteur qui suivent le flux de patients, l'accès aux formulaires et les schémas de substitution dans les principales régions. Les apports de ces discussions ont été utilisés pour valider le bassin de demande, affiner les prix de vente moyens par voie d'administration, et confirmer que les totaux finaux correspondent à ce qui est observé dans la pratique courante.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement a été établi à l'aide d'une reconstruction descendante du bassin de demande, où la population masculine adulte par âge est combinée à la prévalence de l'hypogonadisme, puis filtrée par les taux de diagnostic et le taux d'adoption du traitement. Pour garder des résultats réalistes, les totaux ont été recoupés à l'aide d'approximations ascendantes sélectives, telles qu'un prix échantillonné par patient et par an selon la voie de traitement et une vérification de cohérence auprès des fournisseurs et des canaux dans les grands pays.
Les principaux intrants utilisés dans le modèle comprenaient les tendances de vieillissement de la population masculine, les indicateurs d'obésité et de risque métabolique (comme indicateur indirect des patients ciblés), les schémas de diagnostic et d'orientation par cadre de soins, la répartition des traitements par voie d'administration, et l'évolution du prix de vente moyen avec l'entrée des génériques et les changements de remboursement. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par un consensus d'experts sur l'évolution possible de la pénétration du traitement et de la répartition par voie au fil du temps, puis les scénarios ont été traduits en une trajectoire de scénario de base unique. Lorsque les intrants ascendants étaient limités dans les petits pays, les lacunes ont été comblées à l'aide d'analogues régionaux présentant des conditions d'accès et de paiement similaires, puis validées à nouveau par des retours primaires.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par de multiples vérifications afin qu'une seule série de données ne détermine pas la réponse complète. Nous comparons les chiffres finaux à des signaux indépendants, tels que les attentes en matière de répartition des traitements, les contraintes connues de remboursement et d'accès, et les schémas d'adoption régionaux partagés par les personnes interrogées. Lorsque des valeurs aberrantes apparaissent au niveau d'un pays ou d'une voie d'administration, les hypothèses sont révisées et les répondants sont recontactés si l'écart ne peut être expliqué par un événement de marché clair.
Avant validation finale, le travail est examiné étape par étape par un autre analyste qui vérifie les définitions, les calculs et l'alignement des années, y compris le calendrier de conversion des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs d'étiquetage, des perturbations d'approvisionnement ou des évolutions politiques. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente et actualisée du marché.
Taille du marché de l'hypogonadisme masculin selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour l'hypogonadisme masculin peuvent varier, car les sources comptabilisent souvent des parties différentes du parcours de soins, et peuvent également utiliser des années de référence, des hypothèses de prix et des calendriers de devises différents. Des écarts apparaissent également lorsqu'une étude s'appuie davantage sur l'épidémiologie et une autre sur les revenus déclarés, ce qui peut modifier la vitesse apparente de croissance du marché.
Les revenus des tests diagnostiques et de l'imagerie ont tendance à gonfler les totaux dans certaines études. C'est l'écart le plus important à surveiller, car il fait varier le chiffre même si l'usage thérapeutique reste inchangé. Dans ce contexte, Mordor Intelligence maintient l'estimation limitée aux seules ventes de traitements. D'autres écarts proviennent de la manière dont les prix de vente moyens sont projetés (prix catalogue par rapport aux attentes de prix net), de la question de savoir si la prescription rendue possible par la télésanté est traitée comme une demande incrémentale, et de la rapidité avec laquelle les hypothèses sont actualisées après des changements de remboursement ou de directives.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,41 milliards USD (2025) | |
| Cabinet de conseil mondial A | 3,97 milliards USD (2025) | Cette estimation semble inclure des composantes liées au diagnostic (telles que les activités de test et d'évaluation) en plus des traitements, ce qui augmente le total par rapport à une vision limitée au traitement seul. |
| Éditeur professionnel B | 3,95 milliards USD (2025) | Cette estimation inclut les revenus liés aux tests et à d'autres services cliniques associés au bilan et au suivi, et elle peut également appliquer un calendrier de devises et des hypothèses de croissance différents pour les contextes à forte composante de services. |
L'écart observé dans le tableau provient principalement du fait que la valeur soit limitée aux ventes de traitements ou élargie pour inclure les services liés au diagnostic et aux procédures. Avec des exclusions claires, un alignement cohérent des années, et des intrants pouvant être retracés jusqu'aux nombres de patients, aux taux de traitement et aux niveaux de prix, le résultat reste plus facile à reproduire et à expliquer dans le cadre de la prise de décision.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'hypogonadisme masculin en 2026 ?
Il est évalué à 3,58 milliards USD, avec un TCAC de 4,86 % prévu jusqu'en 2031.
Quel type de thérapie domine actuellement le traitement ?
La thérapie de remplacement de la testostérone représente 80,57 % des revenus 2025.
Quelle région connaît la croissance la plus rapide pour la thérapie hormonale masculine ?
L'Asie-Pacifique devrait se développer à un TCAC de 5,55 % entre 2026 et 2031.
Pourquoi les produits oraux à base de testostérone gagnent-ils des parts de marché ?
Ils éliminent la réticence aux aiguilles, offrent une commodité de dosage et égalent les injectables en termes d'efficacité tout en simplifiant la logistique d'approvisionnement.
Comment la modification des étiquettes par la FDA en 2025 a-t-elle affecté la demande ?
La suppression des mises en garde cardiovasculaires antérieures a réduit l'hésitation des prescripteurs, stimulant directement les nouvelles initiations thérapeutiques en Amérique du Nord.
Quel est le principal moteur de croissance pour l'avenir ?
La hausse des taux de diagnostic grâce aux dosages automatisés de testostérone libre devrait ajouter 1,2 % au TCAC prévu.
Dernière mise à jour de la page le:



