
Taille et part du marché du commerce de détail en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2022 - 2024 |
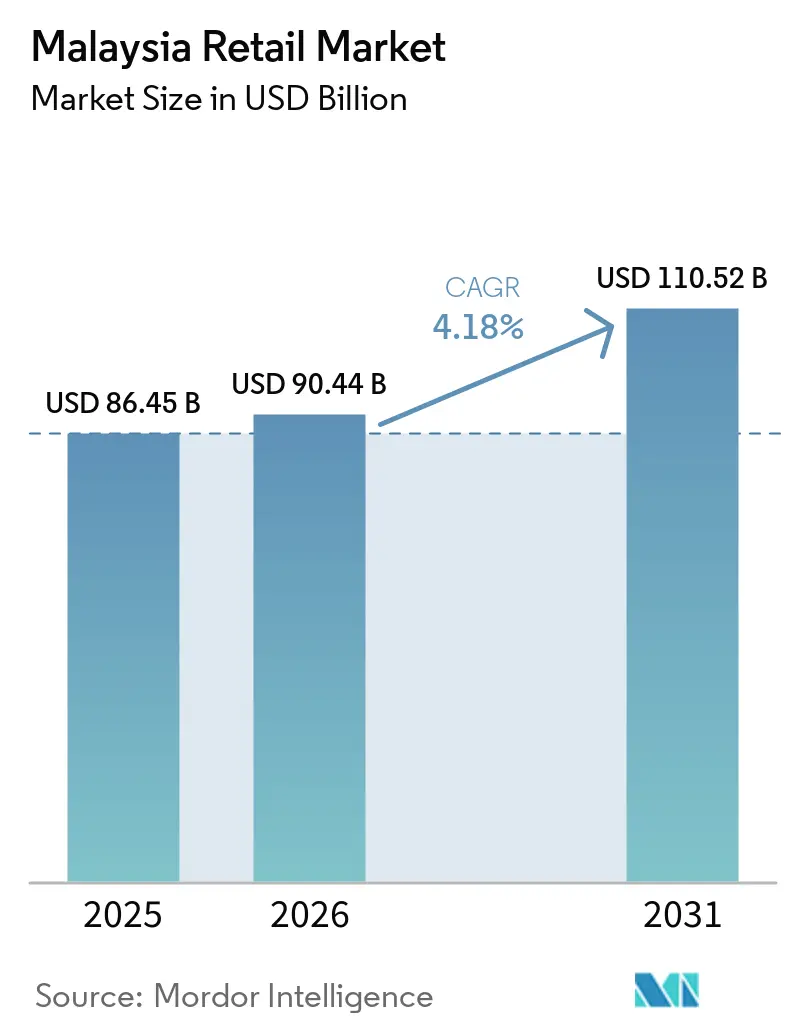
| Taille du Marché (2026) | 90.44 Milliards de dollars |
| Taille du Marché (2031) | 110.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.18 % |
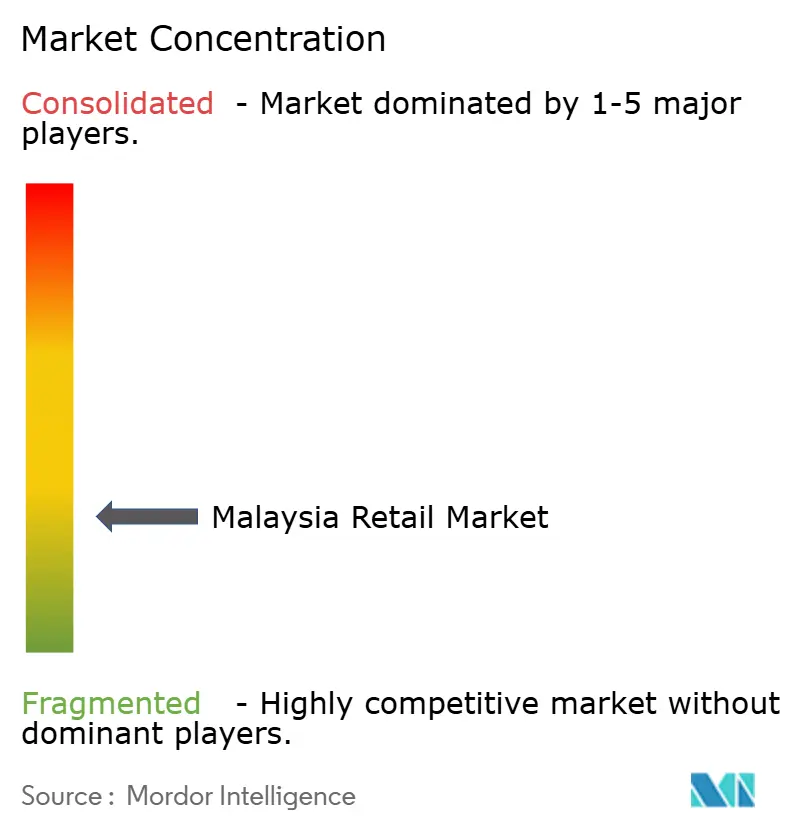
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce de détail en Malaisie par Mordor Intelligence
La taille du marché de la distribution au détail en Malaisie était évaluée à 86,5 milliards USD en 2025 et devrait croître de 90,4 milliards USD en 2026 pour atteindre 110,5 milliards USD d'ici 2031, à un CAGR de 4,1 % durant la période de prévision 2026-2031. La demande intérieure est restée une base importante pour le marché de la distribution au détail en Malaisie après que l'économie malaisienne a progressé de 5,2 % en 2025, soutenue par la consommation privée. Le commerce de détail a augmenté de 6,1 % en 2025, tandis que les magasins non spécialisés ont progressé de 7,0 %, ce qui témoigne d'une demande soutenue pour les achats en épicerie, mini-marchés et supérettes[1]. Les distributeurs équilibrent cette demande face à des coûts de magasin plus élevés liés à l'élargissement de la taxe sur les services, aux salaires, à l'électricité et aux loyers. Les paiements numériques et le commerce en ligne élargissent les options de paiement, tandis que les enseignes nationales utilisent leur échelle de distribution pour soutenir l'expansion de leurs points de vente. Le marché de la distribution au détail en Malaisie reste globalement vaste et fragmenté, même si la concurrence est plus concentrée dans certains formats.
Points clés du rapport
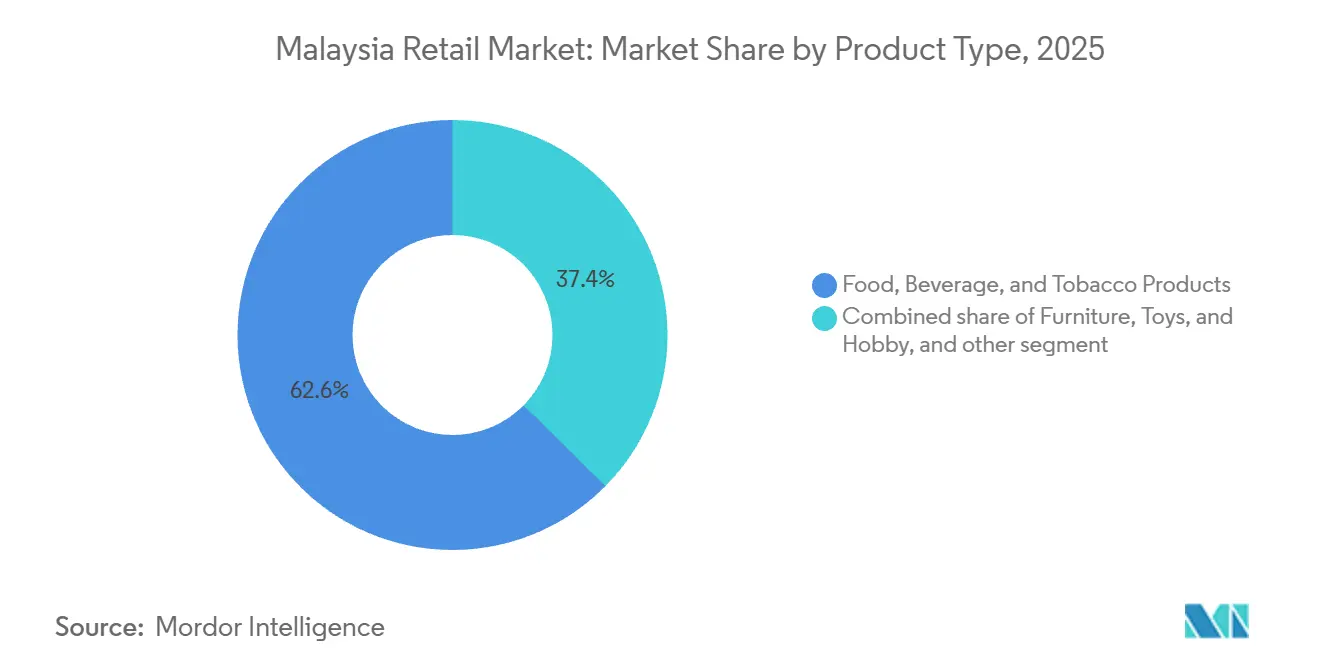
- Par type de produit, les produits alimentaires, les boissons et le tabac représentaient 62,6 % de la part de marché de la distribution au détail en Malaisie en 2025, tandis que les soins personnels et les soins ménagers devraient progresser à un CAGR de 7,5 % jusqu'en 2031.
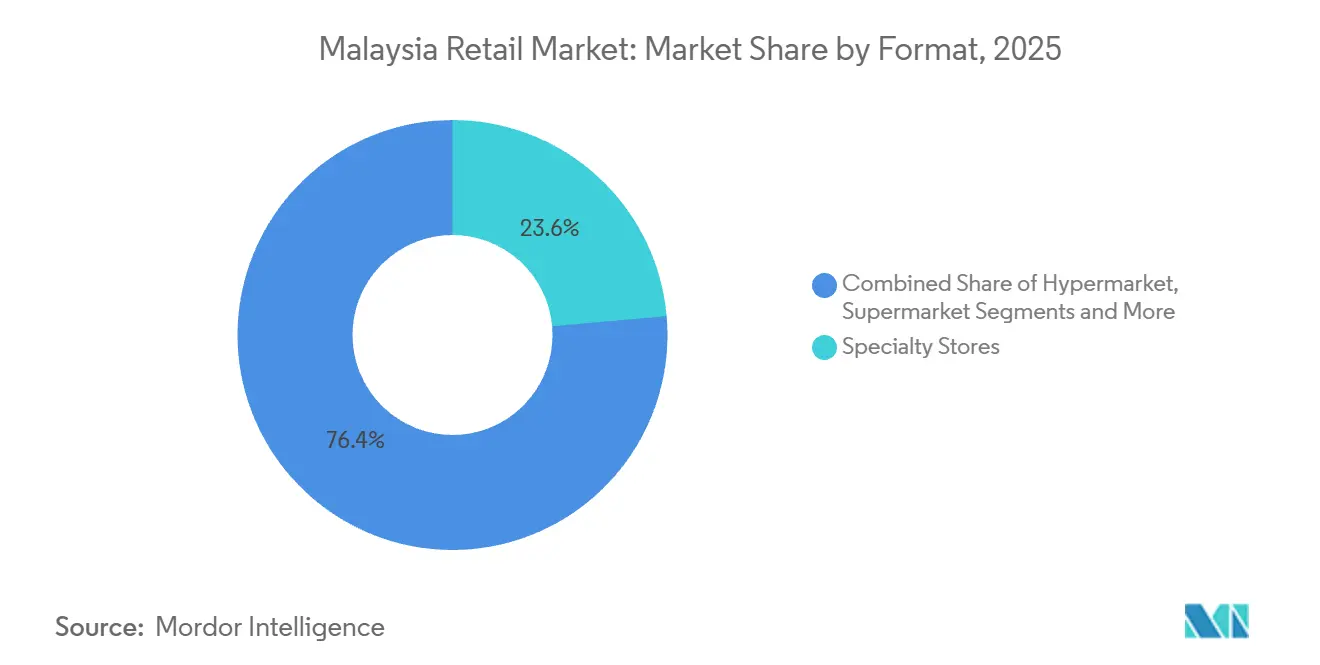
- Par format, les magasins spécialisés représentaient 23,6 % de la part de marché de la distribution au détail en Malaisie en 2025, tandis que le commerce électronique a enregistré le CAGR projeté le plus élevé à 9,3 % jusqu'en 2031.
- Par géographie, la Malaisie péninsulaire détenait 84,1 % de la part de marché de la distribution au détail en Malaisie en 2025 et devrait croître à un CAGR de 4,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du commerce de détail en Malaisie
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Échelle de distribution et tarification des produits de grande consommation de 99 Speedmart | +0.6% | National, plus fort dans la vallée de Klang, Penang, Johor et début d'implantation en Malaisie orientale | Moyen terme (2-4 ans) |
| Interopérabilité DuitNow QR et promotions sur les portefeuilles numériques | +0.5% | National, y compris les corridors touristiques et les villes secondaires de Malaisie orientale | Court terme (≤ 2 ans) |
| Commerce transfrontalier et dépenses par QR | +0.3% | Johor, Penang, Langkawi, côte de Sabah et Sarawak | Moyen terme (2-4 ans) |
| Nœuds urbains soutenant la densité du commerce rapide | +0.8% | Vallée de Klang, Penang et Johor Bahru | Court terme (≤ 2 ans) |
| Ajustements du salaire minimum et de la rémunération du secteur public | +0.5% | National, notamment dans les corridors d'épicerie semi-urbains et suburbains | Court terme (≤ 2 ans) |
| Expansion du réseau en Malaisie orientale | +0.3% | Sabah et Sarawak, notamment Kota Kinabalu, Kuching et Bintulu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'architecture tarifaire axée sur l'échelle de 99 Speedmart redéfinit la dynamique de la distribution des produits de grande consommation
99 Speedmart a déclaré un chiffre d'affaires pour l'exercice 2025 de 11,4 milliards MYR (2,6 milliards USD), après une croissance de 14,5 %[2]. Son réseau a atteint 3 037 points de vente en décembre 2025. L'entreprise s'est fixé un objectif annuel de 250 nouveaux magasins. Un centre de distribution de 63 000 pieds carrés à Semenyih dessert désormais 180 points de vente supplémentaires. Cette empreinte de distribution permet au distributeur de gérer la logistique au fur et à mesure de l'expansion du réseau. Elle renforce également sa capacité à négocier des conditions d'achat en volume avec les fournisseurs. Des commandes importantes et unifiées peuvent réduire l'écart entre les prix de gros et les prix en rayon pour les produits de grande consommation. Cette dynamique exerce une pression sur les supermarchés indépendants qui ne disposent pas de volumes d'achat comparables. Elle favorise des réapprovisionnements fréquents dans les points de vente de proximité. Le marché de la distribution au détail en Malaisie gagne ainsi en volume grâce aux formats de proximité qui répondent aux besoins quotidiens des ménages. L'ajout prévu de 1 000 points de vente sur 4 ans prolongerait cette pression sur la concurrence locale par les prix. Les petits distributeurs pourraient réagir en se concentrant sur les assortiments locaux, le service ou la commodité plutôt que sur l'alignement direct des prix.
L'interopérabilité DuitNow QR élargit la zone de chalandise et favorise l'adoption numérique
Le volume de transactions DuitNow QR a doublé, passant de 1,5 milliard en 2024 à 3 milliards en 2025[3]. Près de 3 millions de points de contact marchands ont été enregistrés à l'échelle nationale en 2025. La valeur des paiements électroniques au détail a atteint 831 milliards MYR (185,9 milliards USD) en 2025. PayNet a traité 8,44 milliards de transactions de paiement numérique au cours de l'année. Les paiements QR transfrontaliers ont atteint 29,7 millions de transactions après avoir été multipliés par 2,5. Ces indicateurs témoignent d'une acceptation plus large des outils de paiement numérique parmi les commerçants et les consommateurs. Le taux d'escompte marchand nul a réduit le coût direct d'acceptation pour les commerçants participants. Cela est important pour les petits distributeurs qui disposent d'une marge limitée pour absorber les frais de paiement. Une acceptation plus large du QR peut réduire les besoins de gestion des espèces en caisse. Le marché de la distribution au détail en Malaisie peut ainsi intégrer davantage de petits commerçants dans des transactions numériques traçables.
Les nœuds urbains de la vallée de Klang, de Johor et de Penang comme points d'ancrage de la densité du commerce rapide
La vallée de Klang, Johor Bahru et le Grand Penang disposent de la densité et de la capacité logistique nécessaires aux opérations de commerce rapide. Ces zones combinent de vastes bassins résidentiels avec des réseaux routiers développés. Elles disposent également d'une capacité de livraison concentrée et d'une utilisation élevée des paiements numériques. GrabMart propose des services de livraison de courses en Malaisie via sa plateforme numérique[4]. Ce modèle opérationnel dépend d'une densité de commandes suffisante dans chaque zone de service. Le CAGR de 9,3 % du commerce électronique dans le marché de la distribution au détail en Malaisie devrait donc être soutenu le plus fortement par ces nœuds urbains. Grab Malaysia a élargi son partenariat avec la FAMA en septembre 2025. L'initiative a intégré 18 vendeurs du Pasar Tani Kekal Putrajaya sur GrabMart. Cette démarche a permis aux vendeurs de produits frais d'accéder à un canal de commande numérique. Elle a également connecté l'activité de commerce semi-formel à une base de clients en ligne plus large. Johor Bahru ajoute une dimension de demande transfrontalière distincte en raison de sa proximité avec Singapour.
La revalorisation du salaire minimum élargit la taille et la fréquence du panier d'achats essentiels
Le salaire minimum en Malaisie a augmenté de 370 USD à 419 USD par mois en 2025. La révision salariale s'applique à partir de février 2025 pour les employeurs comptant 5 salariés ou plus. La mise en œuvre complète pour tous les employeurs a débuté en août 2025. Ce changement a augmenté les coûts de main-d'œuvre pour les opérateurs de la distribution. Il a également accru les revenus disponibles des travailleurs qui dépendent des commerces de proximité pour leurs achats quotidiens. L'effet est le plus pertinent pour les biens essentiels, qui représentent une grande partie des dépenses de détail des ménages. La distribution d'aides publiques via les distributeurs de proximité participants peut renforcer ce rôle. Le marché de la distribution au détail en Malaisie bénéficie de la présence de ces points de vente dans les communautés suburbaines et semi-urbaines. Cependant, les gains salariaux et les coûts salariaux opèrent simultanément, de sorte que les résultats des distributeurs dépendent de la productivité et de l'efficacité des achats.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taxe sur les ventes et les services, salaires, électricité et loyers | -0.9% | National, avec une forte exposition dans les centres urbains à loyers élevés | Court terme (≤ 2 ans) |
| Commissions des places de marché, subventions et coûts d'acquisition de clients | -0.6% | National, concentré parmi les vendeurs en ligne de la vallée de Klang et de Penang | Moyen terme (2 à 4 ans) |
| Prime de livraison du dernier kilomètre en Malaisie orientale et disparité des prix du panier | -0.3% | Sabah et Sarawak, notamment les zones intérieures et rurales | Long terme (≥ 4 ans) |
| Obligations liées à la facturation électronique, à la conformité des données et aux capacités numériques | -0.4% | National, notamment les petits distributeurs hors des grands centres urbains | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La taxe sur les services, les salaires, l'électricité et les loyers compriment les marges des distributeurs physiques
La Malaisie a élargi le champ d'application de la taxe sur les services à partir de juillet 2025. La modification a appliqué une taxe sur les services de 8 % aux services de location et de crédit-bail pour les opérateurs dépassant le seuil de chiffre d'affaires annuel de 0,24 million USD. Ce seuil visait à protéger les petites entreprises. Les distributeurs de grand format et les exploitants de centres commerciaux restent davantage exposés à ce changement. Les distributeurs disposant de sites en location doivent absorber ce coût en plus des pressions salariales, des charges d'utilité et des loyers. Ces dépenses combinées peuvent réduire la marge de manœuvre pour les baisses de prix ou les investissements en magasin. Les distributeurs implantés dans des centres commerciaux sont également exposés à la transmission des coûts via les structures de location. Le marché de la distribution au détail en Malaisie pourrait voir une pression accrue sur les opérateurs de taille intermédiaire disposant d'un levier d'achat limité. Le développement de marques propres et les achats à grande échelle restent des réponses importantes à cet environnement de marges.
L'escalade des commissions des places de marché et des coûts d'acquisition de clients réduit la rentabilité du commerce électronique
La croissance du commerce en ligne peut augmenter les coûts des vendeurs à mesure que les plateformes se disputent le trafic de clients. Les vendeurs peuvent avoir besoin de financer des remises, de la publicité et une participation promotionnelle sur plusieurs plateformes. La révision de la structure tarifaire de Shopee à partir de mai 2026 incluait une taxe sur les services de 8 % sur les frais de service de transaction. Cela augmente le coût direct des ventes pour les vendeurs concernés. Les petits commerçants proposant des assortiments indifférenciés ont moins de capacité à compenser ces charges. À mesure que les volumes de ventes en ligne augmentent, les plateformes peuvent capter davantage de revenus de frais auprès des vendeurs. Les grands distributeurs disposant de leur propre logistique et de produits à marque propre peuvent répartir ces coûts sur un volume de commandes plus élevé. Les vendeurs indépendants peuvent voir leurs rendements diminuer même lorsque leurs ventes brutes augmentent. La nécessité de maintenir une présence sur plusieurs canaux en ligne peut encore augmenter les dépenses d'acquisition de clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les biens essentiels ancrent la base, les produits de soins personnels donnent le rythme
Les produits alimentaires, les boissons et le tabac représentaient 62,6 % de la part de marché de la distribution au détail en Malaisie en 2025. Cette catégorie est soutenue par des achats quotidiens fréquents et une substitution relativement faible pour les produits alimentaires de base. Les mini-marchés et les supermarchés répondent à une grande partie de ces besoins de réapprovisionnement. L'ajout continu de points de vente de proximité intègre davantage de produits de grande consommation dans le commerce moderne mesuré. Les aides au revenu et les changements salariaux orientent également les dépenses des ménages vers les paniers de produits essentiels. Cette catégorie constitue donc une base stable pour le marché de la distribution au détail en Malaisie.
Les soins personnels et les soins ménagers devraient croître à un CAGR de 7,5 % jusqu'en 2031. La taille du marché de la distribution au détail en Malaisie pour cette catégorie est soutenue par les soins de la peau haut de gamme, le soin masculin et les dépenses plus élevées en hygiène domestique. Watsons et Guardian sont bien positionnés grâce à leurs réseaux de magasins et aux données de leurs programmes de fidélité. L'habillement, les chaussures et les accessoires restent sensibles aux habitudes de dépenses discrétionnaires. Les meubles, jouets et loisirs bénéficient des jeunes ménages urbains mais font face à la substitution en ligne pour les produits à bas prix. La distribution industrielle et automobile suit de plus près les cycles des véhicules commerciaux et des services de fabrication que les catégories orientées vers les consommateurs.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par format : les magasins spécialisés détiennent la plus grande part, le commerce électronique affiche la croissance la plus rapide
Les magasins spécialisés détenaient 23,6 % de la part de marché de la distribution au détail en Malaisie en 2025. Ce format comprend l'amélioration de l'habitat, la santé et la beauté, la mode et d'autres concepts de commerce ciblé. MR DIY a déclaré un chiffre d'affaires pour l'exercice 2025 de 5,0 milliards MYR (1,1 milliard USD), après une croissance de 6,5 % en glissement annuel. Son réseau de magasins a atteint 1 556 emplacements fin décembre 2025. Ces résultats montrent comment les achats à grande échelle et un large assortiment de produits du quotidien peuvent soutenir l'économie du commerce spécialisé.
Le commerce électronique devrait progresser à un CAGR de 9,3 % de 2026 à 2031. La commande numérique s'étend au-delà des biens discrétionnaires vers les achats d'épicerie, de produits ménagers et de soins personnels. Les supérettes restent un canal à haute fréquence via 99 Speedmart et 7-Eleven Malaysia. Les supermarchés et les hypermarchés font face à la pression des services de commerce rapide qui se disputent les achats de complément. Les grands magasins répondent à la concurrence en ligne par le renouvellement des centres commerciaux et l'amélioration de la composition des enseignes. Les pharmacies, les magasins de vente au comptant et les grossistes conservent des rôles distincts dans la commodité pharmaceutique et les achats en volume.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
La Malaisie péninsulaire détenait 84,1 % de la part de marché de la distribution au détail en Malaisie en 2025. La vallée de Klang, Johor Bahru et le Grand Penang concentrent le commerce moderne et l'exécution des commandes en ligne. Ces corridors disposent de bassins de consommateurs denses et de réseaux de livraison du dernier kilomètre développés. Ils affichent également un taux d'adoption élevé des services bancaires mobiles et des paiements QR. Cela soutient les opérations de commerce omnicanal dans les catégories épicerie, spécialisée et discrétionnaire. La profondeur logistique de la région permet aux distributeurs de tester plus facilement les formats de commerce rapide.
Johor Bahru est un important lieu de commerce transfrontalier en raison de sa proximité avec Singapour. Les distributeurs participants peuvent utiliser l'interopérabilité QR pour accepter les paiements des visiteurs entrants. Les paiements QR transfrontaliers ont atteint 29,7 millions de transactions en 2025. Cette connexion de paiement peut soutenir les dépenses de détail dans les zones touristiques et frontalières. Penang bénéficie également d'une large base de clients urbains et d'une infrastructure commerciale établie. Le marché de la distribution au détail en Malaisie tire profit de ces corridors car ils combinent les achats physiques avec la capacité de commande numérique.
La Malaisie orientale couvre Sabah et Sarawak et présente une structure opérationnelle différente. Les longues routes de livraison augmentent les coûts de débarquement des marchandises approvisionnées depuis la péninsule. Les enseignes nationales doivent tenir compte des différences de prix du panier lors de leur expansion vers les zones intérieures. Le réseau global reste moins dense qu'en Malaisie péninsulaire. L'investissement dans la distribution et une meilleure infrastructure de fret peuvent améliorer l'économie des points de vente au fil du temps. Le marché de la distribution au détail en Malaisie peut s'étendre vers ces bassins lorsque le coût de les desservir devient plus gérable.
Paysage concurrentiel
Le marché de la distribution au détail en Malaisie présente une structure fragmentée. Cette structure reflète la présence de magasins indépendants, de distributeurs traditionnels, du commerce moderne, de chaînes spécialisées et de plateformes en ligne. La concurrence est donc dispersée lorsqu'elle est mesurée sur l'ensemble du périmètre. Elle devient beaucoup plus serrée au sein de formats spécifiques. Les mini-marchés et le commerce de proximité illustrent le plus clairement la concentration de la concurrence par format.
99 Speedmart utilise la densité de ses points de vente et l'investissement dans la distribution pour améliorer son efficacité d'achat. Ses résultats pour l'exercice 2025 ont affiché un chiffre d'affaires de 11,4 milliards MYR (2,6 milliards USD) et 3 037 points de vente. Le centre de distribution de Semenyih offre une capacité pour 180 points de vente supplémentaires. MR DIY utilise un assortiment axé sur la valeur couvrant plus de 18 000 références. Il a déclaré une marge brute de 47,5 % et 197,8 millions de transactions pour l'exercice 2025. AEON s'est concentré sur le développement des marques propres et l'optimisation des actifs de centres commerciaux pour gérer la pression sur les marges.
Les plateformes en ligne se disputent le trafic de consommateurs et l'activité des vendeurs. Les enseignes physiques répondent en renforçant leurs réseaux de magasins, leurs capacités de fidélisation et leurs offres de marques propres. Les marchés ruraux et des villes secondaires restent plus difficiles à desservir avec une disponibilité et des prix cohérents. Cela est particulièrement pertinent en Malaisie orientale et dans les États de la côte est de la péninsule. La distribution en étoile, les opérations en franchise et l'infrastructure partagée de dark stores sont des pistes possibles pour adresser ces bassins. Le marché de la distribution au détail en Malaisie restera diversifié car aucun modèle économique unique ne peut desservir tous les emplacements et toutes les missions d'achat.
Leaders du secteur du commerce de détail en Malaisie
-
Shopee Malaysia
-
99 Speedmart
-
MR D.I.Y. Group
-
Lotus's Malaysia
-
AEON Co. (M) Bhd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : 99 Speedmart a mis en service un nouveau centre de distribution de 63 000 pieds carrés à Semenyih, avec une capacité à desservir 180 points de vente supplémentaires, renforçant l'échelle d'approvisionnement et logistique qui sous-tend sa compétitivité tarifaire en rayon dans le cadre d'un réseau de 4 000 points de vente prévu d'ici 2028.
- Avril 2026 : AEON Co. (M) Bhd et KIP REIT ont signé un protocole d'accord pour agrandir AEON Mall Kinta City à Ipoh, en ajoutant de nouveaux lots commerciaux, des espaces communs améliorés et des installations modernisées. Le projet d'expansion vise une livraison d'ici 2027 et devrait augmenter sensiblement la surface locative nette.
- Février 2026 : MR DIY Group a déclaré un chiffre d'affaires annuel pour l'exercice 2025 de 4,95 milliards MYR (1,11 milliard USD) et un dividende record de 758 millions MYR (185,5 millions USD), avec environ 155 nouvelles ouvertures de magasins ciblées pour l'exercice 2026, maintenant l'expansion de l'empreinte nationale de la chaîne de commerce spécialisé.
- Novembre 2025 : 99 Speedmart a atteint le cap des 3 000 points de vente en ouvrant son premier magasin au Kelantan à Gua Musang, établissant une présence dans chaque État malaisien pour la première fois. Le réseau a clôturé en décembre 2025 avec 3 037 magasins.
Périmètre du rapport sur le marché du commerce de détail en Malaisie
Le marché du commerce de détail englobe la vente de biens et de services directement aux consommateurs finaux via des magasins physiques, des plateformes en ligne et d'autres canaux de vente. Le rapport sur le secteur du commerce de détail malaisien fournit une évaluation complète du marché, avec une analyse des segments du marché. En outre, le rapport présente également le profil concurrentiel des principaux fabricants, ainsi qu'une analyse régionale.
Produits du tabac ; soins personnels et soins ménagers ; habillement, chaussures et accessoires ; mobilier, jouets et loisirs ; industriel et automobile ; appareils électroniques et électroménagers ; autres produits), canal de distribution (commerce de détail traditionnel de proximité ; commerce de détail moderne ; commerce électronique et autres) et format (hypermarchés ; supermarchés ; épiceries de proximité ; grands magasins ; magasins spécialisés ; autres, dont les pharmacies, les grossistes en libre-service et les grossistes).
| Produits alimentaires, boissons et tabac |
| Soins personnels et soins ménagers |
| Habillement, chaussures et accessoires |
| Mobilier, jouets et loisirs |
| Industriel et automobile |
| Appareils électroniques et électroménagers |
| Autres produits |
| Commerce de détail traditionnel de proximité |
| Commerce de détail moderne |
| Commerce électronique et autres |
| Hypermarchés |
| Supermarchés |
| Épiceries de proximité |
| Grands magasins |
| Magasins spécialisés |
| Autres (pharmacies, grossistes en libre-service, grossistes) |
| Malaisie péninsulaire | Région nord |
| Région centrale | |
| Région sud | |
| Région de la côte est | |
| Malaisie orientale | Sabah |
| Sarawak | |
| Labuan |
| Par type de produit (valeur) | Produits alimentaires, boissons et tabac | |
| Soins personnels et soins ménagers | ||
| Habillement, chaussures et accessoires | ||
| Mobilier, jouets et loisirs | ||
| Industriel et automobile | ||
| Appareils électroniques et électroménagers | ||
| Autres produits | ||
| Par canal de distribution (valeur) | Commerce de détail traditionnel de proximité | |
| Commerce de détail moderne | ||
| Commerce électronique et autres | ||
| Par format (valeur) | Hypermarchés | |
| Supermarchés | ||
| Épiceries de proximité | ||
| Grands magasins | ||
| Magasins spécialisés | ||
| Autres (pharmacies, grossistes en libre-service, grossistes) | ||
| Par région | Malaisie péninsulaire | Région nord |
| Région centrale | ||
| Région sud | ||
| Région de la côte est | ||
| Malaisie orientale | Sabah | |
| Sarawak | ||
| Labuan | ||
Questions clés traitées dans le rapport
Quel est le taux de croissance prévu pour la distribution au détail en Malaisie jusqu'en 2031 ?
Le marché de la distribution au détail en Malaisie devrait croître à un CAGR de 4,1 % de 2026 à 2031, pour atteindre 110,5 milliards USD.
Quelle catégorie de produits détient la plus grande part de marché dans la distribution au détail en Malaisie ?
Les produits alimentaires, les boissons et le tabac représentaient 62,6 % de la valeur en 2025, soutenus par des achats essentiels fréquents.
Quel format de distribution connaît la croissance la plus rapide en Malaisie ?
Le commerce électronique devrait croître à un CAGR de 9,3 % jusqu'en 2031, le taux le plus élevé parmi les formats recensés.
Qu'est-ce qui stimule l'adoption des paiements numériques en caisse chez les distributeurs malaisiens ?
DuitNow QR a atteint 3 milliards de transactions et près de 3 millions de points de contact marchands en 2025.
Pourquoi la Malaisie péninsulaire est-elle importante pour les distributeurs ?
La Malaisie péninsulaire détenait 84,1 % de la valeur en 2025 et combine les principaux centres de consommation avec une solide infrastructure logistique et de paiement.
Quelles pressions sur les coûts affectent les distributeurs physiques ?
L'élargissement de la taxe sur les services aux services de location et de crédit-bail éligibles, les coûts salariaux, les charges d'utilité et les loyers réduisent la flexibilité des marges.