
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
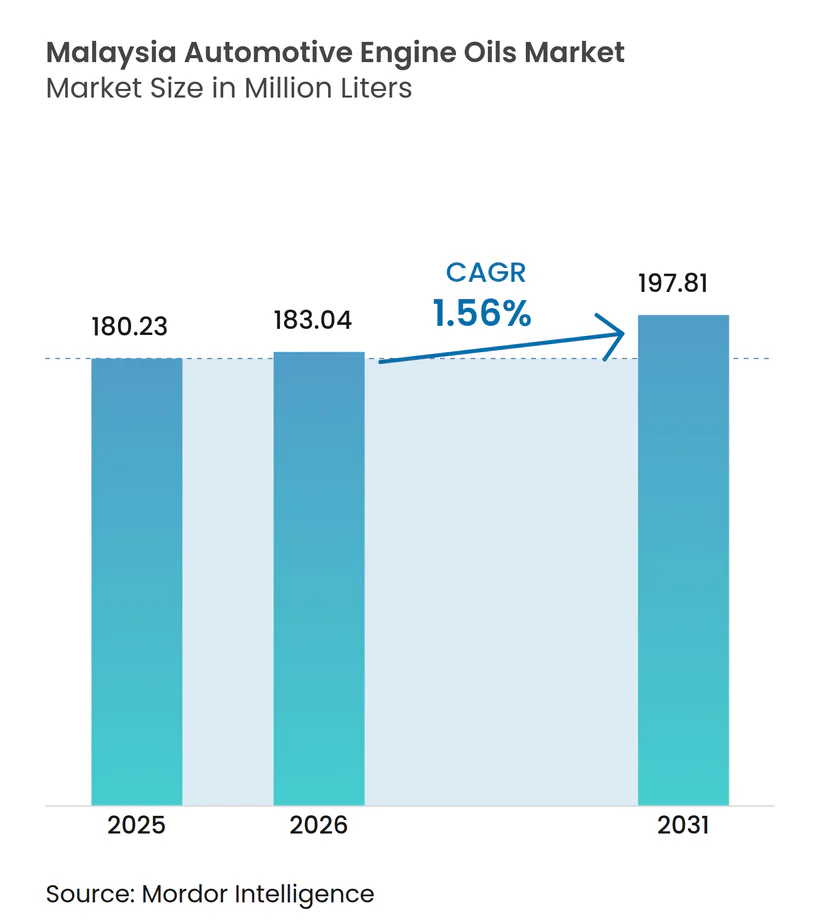
| Taille du marché de l'année de base (2025) | 180.23 Millions de litres |
| Volume du Marché (2026) | 183.04 Millions de litres |
| Volume du Marché (2031) | 197.81 Millions de litres |
| Taux de croissance (2026 - 2031) | 1.56 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique du Sud
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Argentine
- Asie
- Brésil
- Bulgarie
- Canada
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- Europe
- France
- Inde
- Indonésie
- Iran
- Italie
- Japon
- Maroc
- Mexique
- Moyen-Orient
- Nigeria
- Norvège
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Russie
- Singapour
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des huiles moteur automobiles en Malaisie par Mordor Intelligence
La taille du marché des huiles moteur automobiles en Malaisie était évaluée à 180,23 millions de litres en 2025 et devrait progresser de 183,04 millions de litres en 2026 pour atteindre 197,81 millions de litres d'ici 2031, à un CAGR de 1,56 % durant la période de prévision (2026-2031). La demande reste ferme car les deux-roues demeurent le pilier du transport urbain et du dernier kilomètre, les huiles minérales dominent encore l'entretien en zones rurales, et les mesures réglementaires telles que la certification SIRIM obligatoire réduisent l'approvisionnement du marché gris. La croissance rapide de l'économie des plateformes, l'essor du commerce en ligne dans la livraison de colis, et le durcissement des normes de carburant Euro-5 incitent les propriétaires et les flottes à se tourner vers des synthétiques à faible teneur en SAPS qui affichent des prix à la recharge plus élevés. La nouvelle capacité nationale de mélange d'UMW Lubetech et MSB Global renforce la sécurité d'approvisionnement, tandis que la fusion Sime-UMW regroupe plus de la moitié de la distribution de véhicules sous un même toit, renforçant l'influence des équipementiers sur les spécifications de lubrifiants.
Points clés du rapport
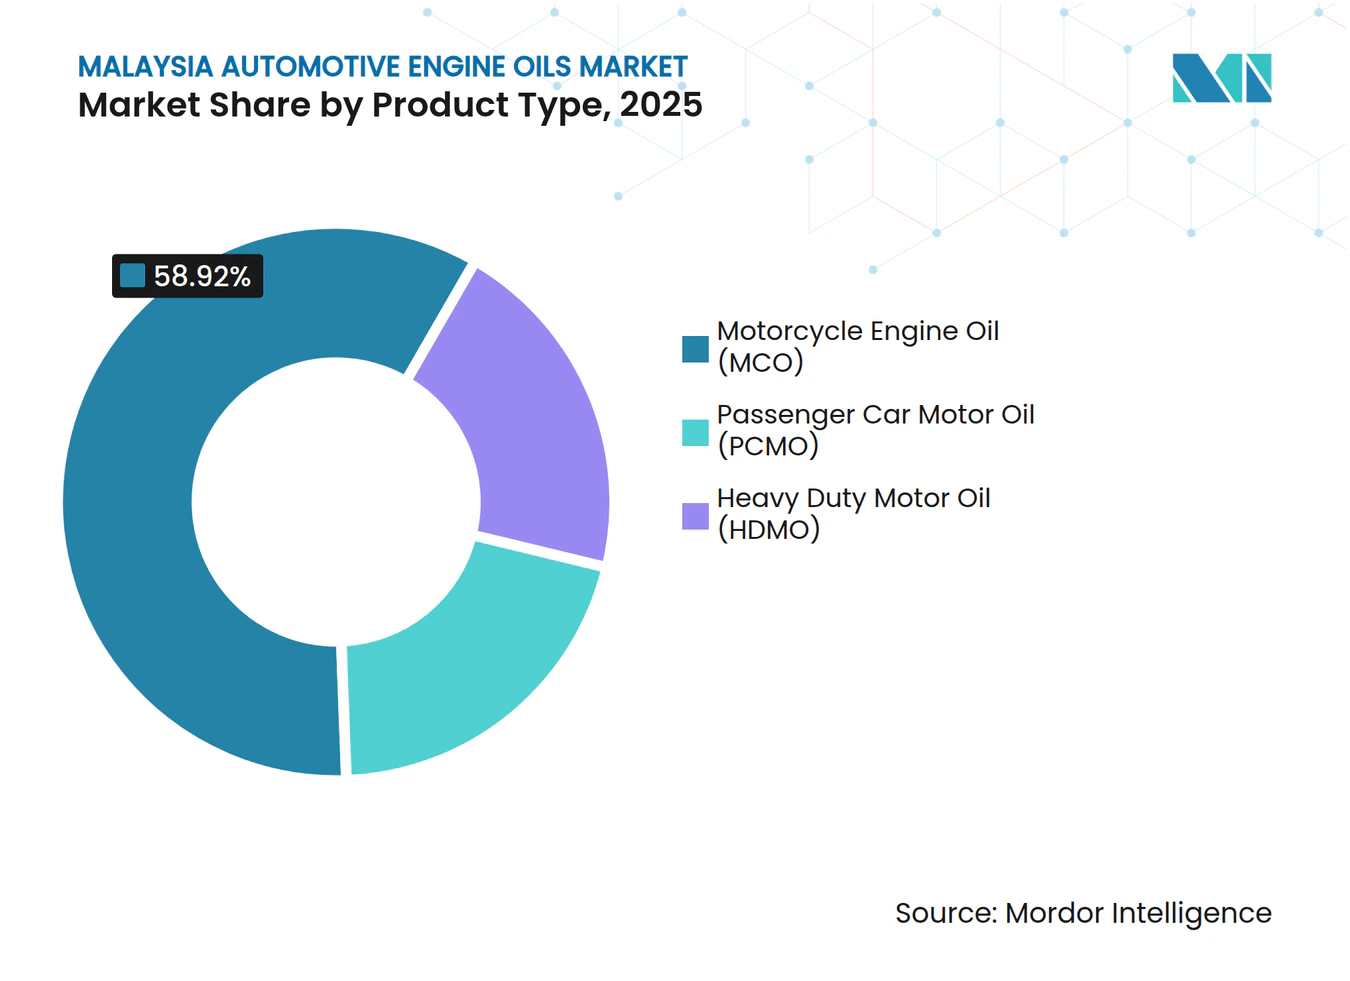
- Par type de produit, l'huile moteur pour motocycles a dominé avec une part de marché de 58,92 % du marché des huiles moteur automobiles en Malaisie en 2025, tandis que l'huile moteur pour voitures particulières enregistre la progression la plus rapide avec un CAGR de 1,28 % jusqu'en 2031.
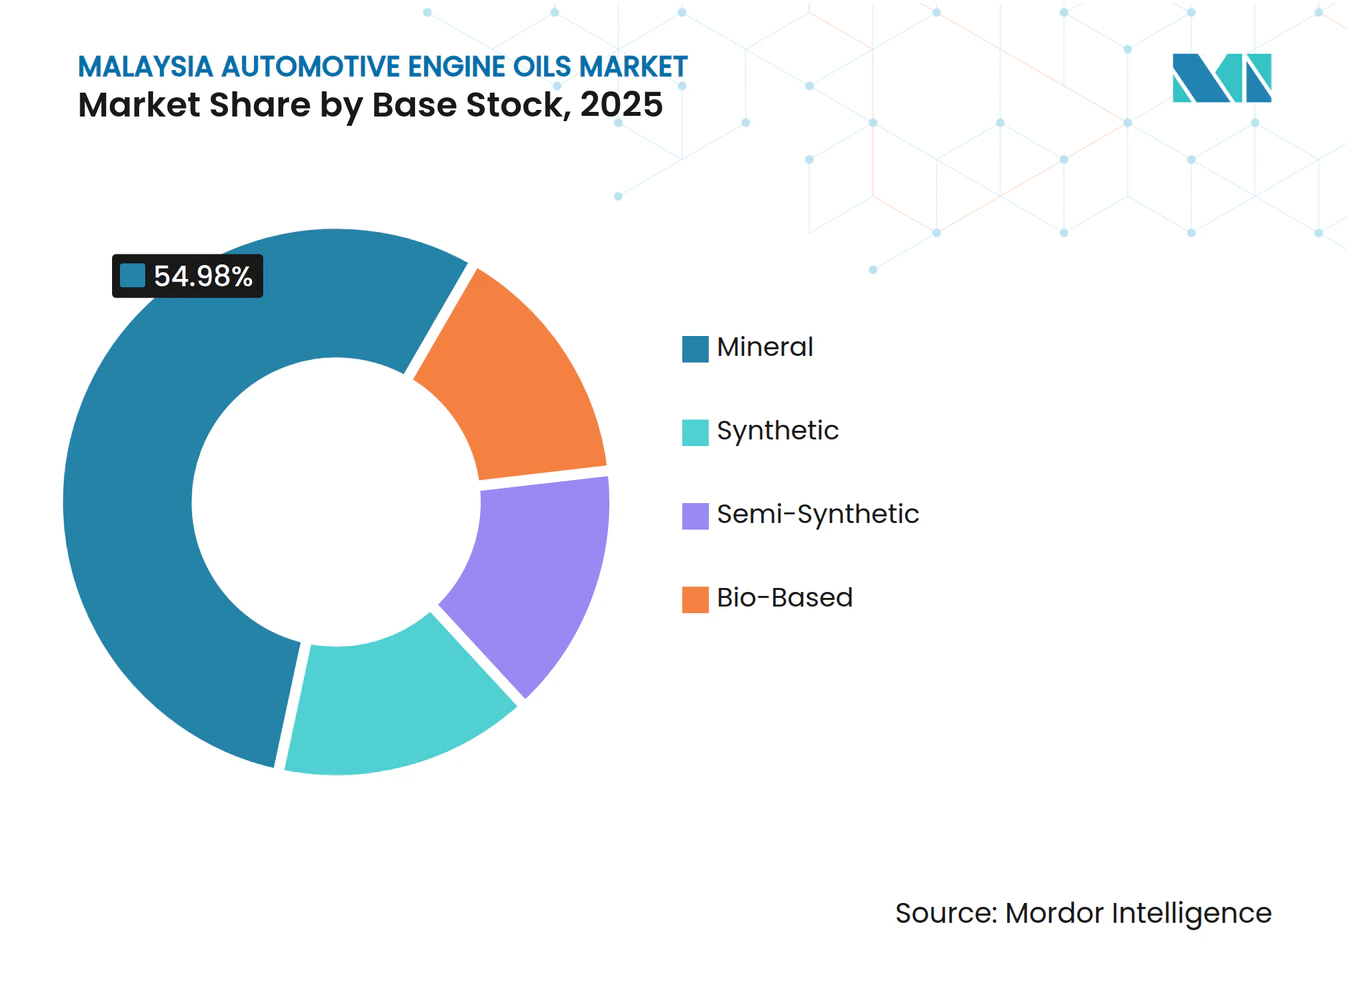
- Par base huile, les formulations minérales ont capturé 54,98 % de la taille du marché des huiles moteur automobiles en Malaisie en 2025, mais les synthétiques progressent le plus rapidement avec un CAGR de 1,65 % grâce aux exigences Euro-5 et aux intervalles de vidange prolongés imposés par les équipementiers.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des huiles moteur automobiles en Malaisie
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide des flottes de livraison du dernier kilomètre | +0.30% | National, avec des gains précoces dans la vallée de Klang, Johor, Penang | Moyen terme (2-4 ans) |
| Hausse des véhicules de plateformes de transport à la demande et des accords de service groupé | +0.25% | Centres urbains, extension aux villes secondaires | Court terme (≤ 2 ans) |
| Durcissement des normes d'émissions CO₂ / équivalent Euro 6 stimulant les synthétiques premium | +0.40% | Mise en œuvre nationale, application plus stricte dans les grandes villes | Long terme (≥ 4 ans) |
| Intervalles de vidange prolongés imposés par les équipementiers augmentant la valeur par recharge | +0.35% | Influence mondiale des équipementiers, conformité dans l'assemblage local | Moyen terme (2-4 ans) |
| Culture des passionnés de motocycles stimulant les huiles haute performance | +0.15% | National, avec concentration dans les régions de sport automobile | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des flottes de livraison du dernier kilomètre
Les opérateurs de messagerie et de livraison de repas continuent d'agrandir leurs flottes de deux-roues à mesure que le volume du commerce en ligne augmente, et Pos Malaysia a ajouté à elle seule 1 092 vélos électriques en 2024 tout en maintenant un parc bien plus important de véhicules à combustion interne. La pénétration électrique reste inférieure à 1 % jusqu'en 2025 en raison des lacunes en matière de recharge et des coûts initiaux élevés qui freinent la migration, de sorte que les grades MCO minéraux et de plus en plus synthétiques continuent d'affluer dans les ateliers. Les gestionnaires de flotte spécifient des mélanges synthétiques 10W-40 ou 5W-40 pour prolonger l'entretien à 6 000-8 000 km, réduisant les temps d'immobilisation et s'alignant sur les programmes d'incitation aux conducteurs qui récompensent davantage d'heures sur route. Ces économies d'exploitation soutiennent l'adoption de grades premium malgré la montée en puissance des vélos de livraison électriques, favorisant une croissance incrémentale en volume et en valeur pour le marché des huiles moteur automobiles en Malaisie.
Hausse des véhicules de plateformes de transport à la demande et des accords de service groupé
Grab et d'autres plateformes de transport à la demande font état d'une croissance à deux chiffres des réservations, et la branche malaisienne de Grab a enregistré un chiffre d'affaires de 673 millions MYR en 2023, soutenant une flotte de véhicules loués et détenus faisant l'objet d'un entretien standardisé. Les opérateurs recourent à des accords groupés avec des chaînes de lubrifiants de marque, garantissant des volumes minimaux de synthétiques 5W-30 répondant aux spécifications API SP ou ILSAC GF-6A des équipementiers. Des cycles d'entretien prévisibles à 10 000 km sécurisent une demande récurrente, tandis que les analyses de données des plateformes alertent les conducteurs sur les échéances de vidange, limitant le taux de rotation pour les marques préférées. Par conséquent, la pénétration des PCMO synthétiques progresse plus rapidement dans les centres urbains, renforçant la croissance en valeur pour le marché des huiles moteur automobiles en Malaisie.
Durcissement des normes d'émissions CO₂ / équivalent Euro 6 stimulant les synthétiques premium
La Malaisie commence à appliquer l'essence Euro-5 en septembre 2025 et évolue vers l'Euro-6, obligeant les équipementiers à recommander des huiles à faible teneur en SAPS protégeant les filtres à particules et les catalyseurs trois voies. Les flottes commerciales transportant de l'huile de palme et des biens de consommation testent désormais des formulations prêtes pour CK-4/FA-4 afin de garder une longueur d'avance sur les futures normes présentées par les fournisseurs d'additifs lors de l'ALIA/F+L Asia 2024[1]. Les intervalles plus longs et la stabilité à l'oxydation rendent les synthétiques complets 5W-30 attrayants malgré des primes de prix, surtout lorsque les coûts d'immobilisation l'emportent sur le surcoût de 40 à 60 MYR par remplissage HDMO de 7 litres. Ces vents réglementaires favorables renforcent la demande de synthétiques au sein du marché des huiles moteur automobiles en Malaisie.
Culture des passionnés de motocycles stimulant les huiles haute performance
Des événements tels que le rallye des membres RXZ attirent 80 000 fans par an, et l'édition limitée PETRONAS Sprinta RXZ s'est épuisée lors de sa première série de 15 000 bouteilles en moins d'une semaine à 45 MYR le litre. La gamme Motul 300V 4T Factory Line revendique jusqu'à 1,9 % de gains en chevaux-vapeur et des vidanges à 12 000 km, élargissant ses références de performance auprès des propriétaires de superbikes. Gulf Syntrac pousse un marketing d'endurance lors des journées piste de Sepang, renforçant la valeur de la marque auprès du segment passionné du secteur des huiles moteur automobiles en Malaisie. Bien que ce créneau contribue à des volumes plus faibles, ses marges élevées rehaussent le chiffre d'affaires unitaire moyen pondéré pour l'ensemble des fournisseurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consolidation de la mobilité partagée réduisant les kilomètres parcourus en voiture particulière | -0.08% | Centres urbains, pénétration limitée en banlieue | Moyen terme (2-4 ans) |
| Lubrifiants d'importation parallèle érodant les volumes de marques | -0.15% | National, plus marqué dans les segments sensibles aux prix | Court terme (≤ 2 ans) |
| Allongement des intervalles de vidange réduisant la fréquence d'entretien | -0.12% | Influence mondiale des équipementiers, segment premium ciblé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consolidation de la mobilité partagée réduisant les kilomètres parcourus en voiture particulière
Les modèles d'autopartage et d'abonnement font l'objet d'une attention médiatique croissante, mais la densité de véhicules à Kuala Lumpur dépasse 700 000 unités sur seulement 244 km², témoignant d'une culture de possession enracinée et d'un carburant subventionné à 2 MYR le litre. Les opérateurs peinent face aux pénuries de stationnement et aux risques de dépréciation, limitant la croissance des flottes partagées à un faible pourcentage à un chiffre du total des voitures immatriculées. Même ainsi, tout glissement incrémental vers un usage mutualisé comprime la fréquence des vidanges, ampute 0,08 point de pourcentage de la prévision du CAGR du marché des huiles moteur automobiles en Malaisie.
Lubrifiants d'importation parallèle érodant les volumes de marques
Avant l'application des règles SIRIM, les huiles contrefaites vendues avec jusqu'à 50 % de remise soutirent environ 12 millions de litres par an, portant atteinte à la confiance dans les marques et à la rentabilité des ateliers. L'application des règles a donné lieu à 36 saisies d'une valeur de 1,15 million MYR entre 2019 et février 2025, mais le commerce illicite a déprimé l'adoption des produits premium et limité les budgets marketing. L'étiquetage holographique obligatoire et les amendes pouvant atteindre 200 000 MYR à partir d'octobre 2025 devraient neutraliser ce frein d'ici 2026, restaurant des parts claires pour le marché des huiles moteur automobiles en Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la dominance des deux-roues s'équilibre avec la sophistication croissante des propriétaires de voitures
L'huile moteur pour motocycles représentait encore 58,92 % de la part de marché des huiles moteur automobiles en Malaisie en 2025, reflétant le ratio d'un vélo pour deux personnes en Malaisie et une importante main-d'œuvre de livraison. PETRONAS Sprinta, Motul 300V et Gulf Syntrac font désormais figure de têtes d'affiche en marketing de performance, tandis que les contrats de flotte groupée avec Pos Malaysia et GrabFood ancrent les SKU à volumes élevés. L'huile moteur pour voitures particulières, bien que représentant un volume moindre, progresse au CAGR le plus rapide de 1,28 % à mesure que Toyota, Perodua et Honda élargissent leurs formules d'entretien synthétique, triplant la part des 0W-20 et 5W-30 depuis 2022. L'empreinte de distributeur unifiée de Sime-UMW permet des promotions groupant lubrifiant et service, accélérant l'adoption de PCMO synthétiques parmi les propriétaires de berlines du segment B soucieux des coûts, renforçant la valeur de la taille du marché des huiles moteur automobiles en Malaisie.
L'huile moteur pour poids lourds accuse un retard de croissance mais reste indispensable pour la logistique de l'huile de palme, la construction et le transport transfrontalier. Castrol VECTON CK-4 et PETRONAS Urania CI-4+ fidélisent leur clientèle en prouvant la stabilité à l'oxydation avec le biodiesel B20, prolongeant les intervalles à 80 000-120 000 km lors d'essais en flotte avec Hap Seng et Tiong Nam. Les prochaines normes Euro 6 et les mélanges de biodiesel plus élevés ouvrent la voie aux grades FA-4, positionnant les synthétiques pour poids lourds en vue d'une nouvelle expansion au-delà de 2027.


Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par base huile : le vrac minéral reste dominant, mais les synthétiques donnent le rythme
Les huiles minérales représentaient encore 54,98 % des volumes 2025, car les anciennes Perodua Viva, Proton Saga et les motocycles d'avant Euro-4 sont parfaitement compatibles, et les ateliers au Sabah et au Kelantan ruraux stockent principalement des mélanges API SL 20W-50 à 17 MYR le litre. Pourtant, la part minérale recule d'année en année car les règles SIRIM alourdissent les coûts de conformité pour les petits reconditionneurs, réduisant l'écart de prix avec les semi-synthétiques d'entrée de gamme et incitant aux changements.
Les synthétiques complets progressent à un CAGR de 1,65 % car les équipementiers lient la couverture de garantie aux homologations API SP et ACEA C3, un mandat clairement imprimé sur les coupons d'entretien Toyota et Mercedes-Benz. L'innovation produit est robuste : le Grantt G-Syn 0W-20 d'UMW Lubetech exploite la nouvelle capacité de Pulau Indah pour des formulations à bas point d'écoulement, tandis que le Leichtlauf 10W-40 de LIQUI MOLY enregistre une progression des ventes de 30 % en Malaisie orientale via les places de marché en ligne. Les semi-synthétiques jouent le rôle de pont, affichant un prix 15 à 20 % supérieur aux minéraux, et gagnent des conversions parmi les conducteurs GrabRentals attentifs aux prix qui recherchent des performances API SN crédibles avec des budgets serrés, contribuant à diversifier les revenus du secteur des huiles moteur automobiles en Malaisie. Les esters d'huile de palme biosourcés restent largement expérimentaux, limités à de petits programmes pilotes de flottes universitaires, dans l'attente d'une parité des coûts et de données d'essai supplémentaires.

Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La vallée de Klang domine la consommation de lubrifiants en 2025, portée par la présence de l'usine Serendah de Perodua, de nombreux concessionnaires multi-marques et l'intense activité de livraison de la région, qui stimule considérablement l'utilisation de lubrifiants synthétiques. Johor occupe la deuxième place avec une part significative grâce aux clusters manufacturiers d'Iskandar et aux services transfrontaliers pour les navetteurs de Singapour, tandis que sa logistique d'huile de palme stimule la demande de lubrifiants pour poids lourds. La proximité du corridor automobile thaïlandais favorise des prix compétitifs et des flux croisés de produits, permettant à Penang et Kedah de jouer un rôle significatif dans le marché des huiles moteur automobiles de Malaisie.
La Malaisie orientale — Sabah et Sarawak — a collectivement consommé un nombre significatif de millions de litres en 2025, après que PETRONAS a triplé son réseau de distributeurs à neuf et que LIQUI MOLY a ouvert des hubs à Kuching et Kota Kinabalu. La dispersion géographique oblige les fournisseurs à recourir au transport maritime côtier et aux barges fluviales, ajoutant 6 à 8 centimes par litre en coût logistique, ce qui favorise les marques bien implantées comme PETRONAS et Shell disposant de réservoirs de stockage en vrac à Bintulu et Sipitang. La part minérale reste dominante en raison de la prévalence des anciens camions à deux fils et des motocycles, tandis que des initiatives étatiques comme la Pan Borneo Highway stimulent l'adoption de synthétiques HDMO pour les longues distances.
La liaison ferroviaire de la côte est en construction catalyse la création de plateformes de pièces détachées à Kuantan ; Perodua construit un entrepôt régional pour réduire de 40 % les délais d'approvisionnement vers le Terengganu et le Kelantan. Une fois opérationnelle en 2027, les fournisseurs anticipent jusqu'à 5 millions de litres de demande incrémentale provenant des équipements de construction et des trains de fret, élargissant la taille du marché des huiles moteur automobiles en Malaisie à travers la péninsule. Dans l'ensemble, les corridors urbains connaissent une adoption rapide des synthétiques, tandis que les zones rurales maintiennent la suprématie des minéraux, offrant un profil de croissance national équilibré.
Paysage réglementaire
La Malaisie réglemente les huiles moteur automobiles par le biais de l'application des descriptions commerciales, du contrôle de l'approvisionnement en pétrole et des règles environnementales relatives aux huiles usagées. L'ordonnance de 2024 sur les descriptions commerciales (certification et marquage des huiles moteur pour véhicules automobiles) a été publiée au journal officiel en octobre 2024 et est entrée en vigueur en avril 2025, exigeant la certification SIRIM QAS et une étiquette de conformité sur les emballages d'huile moteur vendus en Malaisie. Ce cadre renforce l'action contre les produits contrefaits et de marché gris. En parallèle, le ministère du Commerce intérieur et du Coût de la vie (KPDN) administre les exigences de contrôle de l'approvisionnement et de licence de vente au détail pour les produits pétroliers contrôlés, ce qui influence la manière dont les distributeurs de lubrifiants structurent leurs pratiques de distribution et de vente conformes.
La conformité environnementale façonne également les réseaux de service, car l'huile lubrifiante usagée est réglementée en tant que déchet programmé (SW 305) en vertu de l'Environmental Quality Act 1974 et des règles associées sur les déchets programmés administrées par le Department of Environment (DOE). Les opérateurs doivent maintenir des filières contrôlées de collecte, de transport et de valorisation. Du côté des carburants, les programmes de mélange de biodiesel (cadres B10/B20 gérés dans le cadre de la politique des biocarburants) influencent les exigences de performance des HDMO, tandis que les mesures d'application d'avril 2026 renforçant les ventes de carburant subventionné par le KPDN accentuent la surveillance des activités de vente au détail de pétrole en aval, augmentant la valeur des chaînes d'approvisionnement formelles et auditables pour les distributeurs de lubrifiants.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en huile de base et en additifs, suivi du mélange et de l'emballage, puis de la distribution vers les ateliers OEM, les centres de service indépendants et le commerce de détail. L'approvisionnement en amont est soutenu par le raffinage national et la disponibilité d'huile de base (y compris l'infrastructure liée à PETRONAS), tandis que le mélange en milieu de chaîne est assuré par des majors intégrés (PETRONAS Lubricants International, Shell, Castrol, Mobil) et des mélangeurs locaux tels que Feoso Oil, Add Oil, JP Lubricant Group, Advance Lube Enterprise (Power Up) et Enerlube Group. Avec la mise en œuvre du marquage et de la certification SIRIM QAS à partir d'avril 2025, un contrôle de conformité plus formel s'applique au stade du produit et de l'emballage, ce qui accroît l'importance de la traçabilité, des essais approuvés et des processus d'étiquetage contrôlés.
En aval, la distribution se concentre autour des réseaux de stations-service de marque, des canaux de service des concessionnaires et des OEM, et des distributeurs d'ateliers, parallèlement à une demande B2B croissante pour les comptes de flottes. La performance logistique et le positionnement des stocks autour des principaux corridors industriels et portuaires (par exemple, les pôles industriels liés à Port Klang) restent essentiels à la couverture nationale, tandis que l'approvisionnement de la Malaisie orientale nécessite généralement un entreposage supplémentaire et un transport maritime côtier, favorisant les acteurs disposant d'une manutention en vrac établie et d'une empreinte de distributeurs. À mesure que l'application des mesures anticontrefaçon se renforce et que les spécifications des OEM deviennent plus prescriptives, la chaîne évolue vers des références certifiées et une provenance documentée des produits, limitant l'espace pour le reconditionnement informel et améliorant la position relative des marques intégrées et des mélangeurs locaux conformes.
Paysage concurrentiel
Concentration du Marché
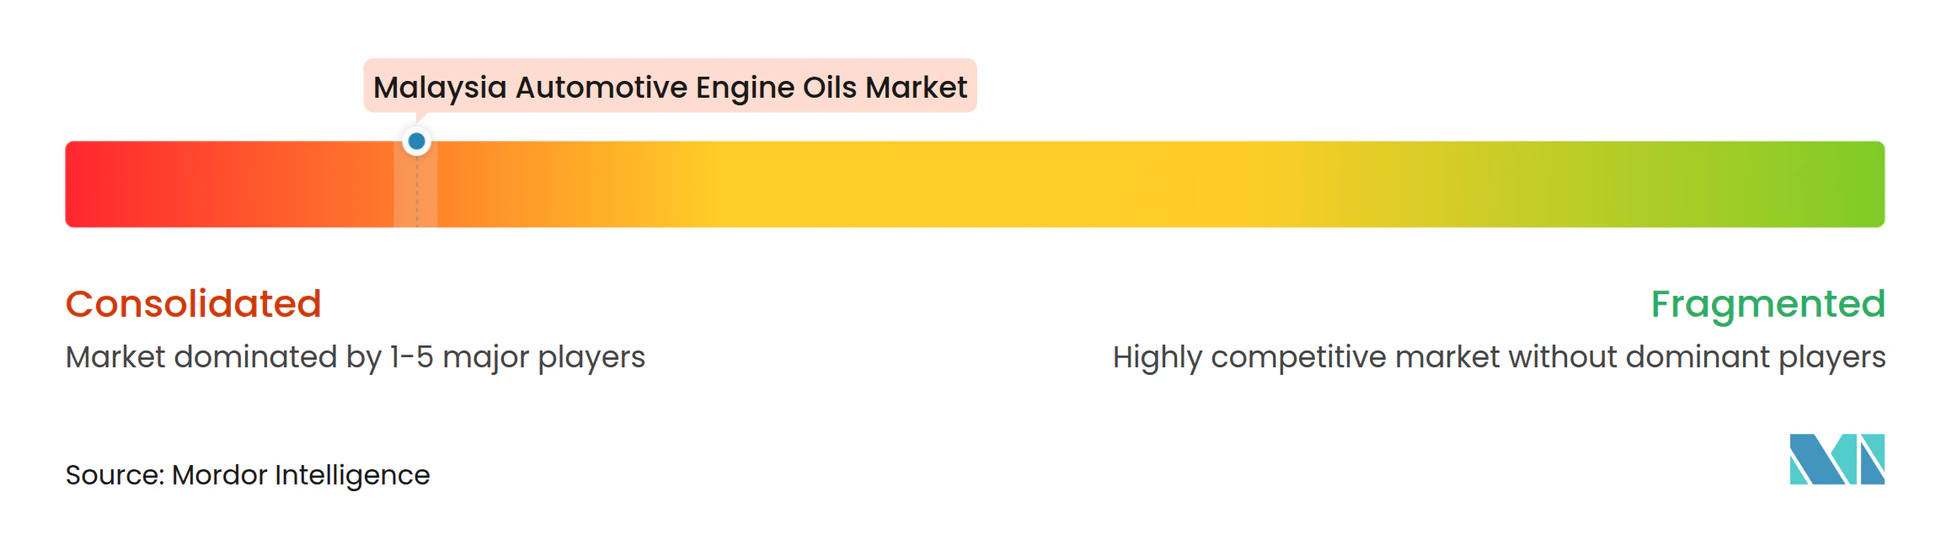
Le marché des huiles moteur automobiles en Malaisie est très concentré. PETRONAS Lubricants International conserve la première place grâce à une chaîne de valeur intégrée couvrant le raffinage de base huile à Melaka, plus de 1 000 stations PETRONAS et un co-branding Formula One de longue date, assurant collectivement une part significative du marché des huiles moteur automobiles en Malaisie. Son partenariat 2024 avec Mercedes-Benz Global Customer Service accélère le développement co-conçu de fluides après-vente, renforçant la fidélité des ateliers équipementiers.
Shell, Castrol et Mobil se distinguent par leur différenciation technique ; Shell exploite la technologie gaz-vers-liquide Pennzoil PurePlus tandis que Castrol souligne sa couverture 100 % malaisienne via neuf distributeurs principaux[2]. Les essais nationaux de Castrol VECTON avec des transporteurs de biodiesel d'huile de palme ont décroché d'importants contrats HDMO qui renforcent sa part en poids lourds en 2025. En 2024, l'ajustement de la stratégie tarifaire d'Exxon Mobil a réduit sa prime par rapport à Shell Helix Ultra, stabilisant efficacement sa part de marché.
Le challenger national UMW Lubetech a inauguré en janvier 2024 une usine automatisée de 60 millions de litres à Pulau Indah, remplaçant un site de 35 millions de litres à Shah Alam et augmentant la capacité de Grantt pour les contrats de remplissage et de finition des équipementiers avec Komatsu et les chariots élévateurs Toyota. La ligne prévue de 8,55 millions de litres de MSB Global à Johor alimentera des SKU de marques distributeurs pour la grande distribution et des synthétiques 5W-30 sélectifs pour les flottes de transport à la demande une fois que son introduction en bourse sur le marché ACE sera finalisée fin 2025. Gulf, Motul et LIQUI MOLY se taillent des niches rentables dans les milieux du sport automobile et des passionnés ; le lancement du Motul 300V 4T au MotoGP de Sepang comprenait un emballage recyclable qui trouve un écho favorable auprès des motards soucieux de l'environnement.
La numérisation sectorielle s'accélère : PETRONAS Nexta pilote des vérifications d'authenticité par QR code, Castrol déploie un tableau de bord de gestion de flotte compatible IoT, et l'analyse YCP suggère que les applications de maintenance prédictive pourraient réduire la consommation de lubrifiants des flottes de 3 à 5 % en optimisant les intervalles de vidange. Le développement durable monte également à l'agenda, Sime-UMW et Chevron Oronite explorant des partenariats de re-raffinage pour recycler les huiles usagées en bases huiles dans le cadre d'un modèle d'économie circulaire, en adéquation avec la feuille de route zéro émission nette 2040 de la Malaisie.
Leaders du secteur des huiles moteur automobiles en Malaisie
-
BP plc (Castrol)
-
ExxonMobil Corporation
-
PETRONAS Lubricants International
-
Shell plc
-
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'exigence de certification et d'étiquetage SIRIM QAS d'avril 2025 en vertu de l'ordonnance sur les descriptions commerciales crée un espace pour que les marques conformes se développent dans les ateliers et les canaux en ligne qui étaient auparavant plus exposés à la contrefaçon. L'activité d'application des mesures fournit également un signal commercial clair, les autorités ayant signalé des saisies de produits d'huile moteur illicites d'une valeur de 1,15 million de RM entre janvier 2019 et février 2025, et le passage aux étiquettes de conformité obligatoires soutient la premiumisation en facilitant la vérification de l'authenticité au point de vente. Cet environnement encourage la consolidation de l'approvisionnement parmi les mélangeurs et importateurs certifiés, tout en renforçant l'attention portée aux contrôles d'emballage (vérifications par hologrammes/QR) et à l'éducation des distributeurs pour protéger l'intégrité du canal.
Au sein des portefeuilles de produits, les opportunités se concentrent sur les huiles moteur à faible teneur en SAPS et à haute performance énergétique, alignées sur les exigences API/ILSAC et OEM plus récentes, en particulier dans les écosystèmes de service de flottes urbaines liés aux routines de maintenance du covoiturage et de la livraison du dernier kilomètre. PETRONAS Lubricants International a renouvelé son positionnement technologique par le biais de lancements et de partenariats, notamment des lubrifiants certifiés JASO, une première sur le marché, dévoilés en janvier 2026, et une poussée plus large vers les fluides avancés via des collaborations telles que son partenariat malaisien avec Quaker Houghton (effectif à partir du 2e trimestre 2025) pour les solutions de travail des métaux. Ces étapes soutiennent une évolution plus large vers des offres groupées de fluides à valeur technique plus élevée, qui peuvent être reproduites via des programmes OEM, des accords de service de flotte et des modèles de franchise d'atelier. Parallèlement, la conformité environnementale relative à la gestion des huiles usagées classées comme déchets programmés (cadre du DOE pour les huiles usagées) soutient des programmes plus structurés de collecte et de valorisation des huiles usagées, créant une opportunité connexe pour les distributeurs de lubrifiants et les chaînes de service de formaliser la logistique de reprise parallèlement aux ventes d'huile moteur.
Développements récents du secteur
- Juin 2026 : PETRONAS Lubricants International a introduit la nouvelle génération d'huiles moteur PETRONAS Syntium en Malaisie, alignée sur les exigences de performance plus récentes API SQ et ILSAC GF-7. Ce lancement renforce son positionnement PCMO premium alors que les acheteurs OEM et de flottes resserrent les spécifications relatives à l'économie de carburant et à la protection des systèmes d'émissions.
- Décembre 2025 : BP a accepté de vendre une participation de 65 % dans son activité de lubrifiants Castrol à Stonepeak pour 6 milliards USD, tout en conservant une participation de 35 %. Ce changement d'actionnariat peut influencer l'allocation de capital et la stratégie concurrentielle de l'une des principales marques actives en Malaisie, avec des implications potentielles pour l'investissement dans les canaux et l'orientation du portefeuille de produits.
- Avril 2025 : PETRONAS Lubricants International a signé un accord de collaboration avec Glide Technology pour fabriquer et distribuer des huiles isolantes premium (PETRONAS Tranol Glide) en Malaisie. Bien qu'axée sur les fluides spécialisés, cette initiative élargit les capacités de fabrication et de partenariat locales, ce qui peut se répercuter sur la résilience plus large de la chaîne d'approvisionnement en lubrifiants et sur la profondeur du service technique.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la demande en huiles moteur automobiles en Malaisie, comptabilisée en volume de lubrifiant utilisé pour les vidanges moteur dans les véhicules routiers via le remplissage OEM et le marché de l'après-vente, et exprimée en litres.
Exclusions du périmètre : Ce dimensionnement exclut les huiles moteur industrielles, les huiles marines, et les fluides automobiles non moteur tels que les fluides de transmission, de boîte de vitesses, de freinage et hydrauliques.
Aperçu de la segmentation
- Par type de produit
- Huile moteur pour voitures particulières (PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour poids lourds (HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour motocycles (MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Monogrades
- Autres grades
- Huile moteur pour voitures particulières (PCMO)
- Par base huile
- Minérale
- Synthétique
- Semi-synthétique
- Biosourcée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'identification du parc de véhicules et de son évolution annuelle, car c'est ce qui détermine le véritable gisement de vidanges pouvant être servi. Nous avons consulté les statistiques publiques malaisienne sur les transports et les immatriculations, les publications douanières et commerciales, ainsi que les orientations des normes nationales telles que les mises à jour du SIRIM, avant de passer aux références techniques expliquant les performances des huiles et les intervalles de vidange.
Pour convertir l'activité en litres, nous nous sommes appuyés sur des sources telles que les publications du Département des statistiques de Malaisie, les résumés commerciaux des Douanes royales malaisiennes, les publications sur la sécurité routière et les transports (indicateurs de population de véhicules), ainsi que des articles scientifiques sur la lubrification automobile. Nous avons également examiné les rapports annuels des entreprises, les fiches techniques des produits et les communications des distributeurs afin de comprendre les tailles de conditionnement, le mix de grades de viscosité et la vitesse d'adoption des huiles synthétiques. Lorsqu'ils étaient disponibles, un abonnement payant agrégeant les données financières des entreprises et une vue commerciale au niveau des expéditions ont été utilisés uniquement à des fins de vérification directionnelle, et non pour remplacer le modèle principal. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer des chiffres pratiques que les sources documentaires précisent rarement clairement, tels que le volume moyen de remplissage du carter par type de véhicule, les intervalles de vidange réels en conduite urbaine par rapport à la conduite rurale, et la façon dont les recommandations des ateliers évoluent en fonction des besoins de garantie et de certification. Nous avons échangé avec des acteurs de l'ensemble de la chaîne d'approvisionnement et du côté de la demande, notamment des mélangeurs, des distributeurs, des ateliers, des équipes de maintenance de flottes et des contacts informés du circuit de l'après-vente, puis nous avons réconcilié les divergences de points de vue avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de plus petite taille : 20 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Nous avons construit la taille en utilisant des vérifications descendantes et ascendantes afin que les totaux restent explicables et traçables. Du côté descendant, le gisement de demande a été reconstitué à partir du parc de véhicules malaisien par grandes catégories routières, multiplié par le volume typique de remplissage en huile par entretien, puis filtré par la fréquence d'entretien (comportement en matière d'intervalles de vidange) pour aboutir à un volume annuel en litres.
Ensuite, les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications par sondage du débit des ateliers, des répartitions du mix de canaux entre conditionnements de marque et huile en vrac, et un contrôle de cohérence sur la disponibilité des importations et du mélange local par rapport à la consommation implicite. Lorsque des informations manquaient pour les canaux plus petits, l'écart a été traité en utilisant des parts conservatives basées sur des groupes de véhicules similaires, puis ajusté après les retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un lissage simple des séries temporelles sur les principaux facteurs, car la croissance du parc et les évolutions des intervalles de vidange ont tendance à évoluer régulièrement plutôt que de connaître des sauts d'une année à l'autre. Les paramètres les plus importants comprenaient les évolutions de la population de véhicules immatriculés, le glissement du mix vers les motos par rapport aux voitures particulières, la pénétration des huiles synthétiques et semi-synthétiques, les intervalles de vidange moyens influencés par les habitudes de conduite, et les évolutions des spécifications des huiles moteur qui font évoluer les exigences en matière de viscosité et de performance.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment la direction des échanges commerciaux, l'activité déclarée de mélange local, et la question de savoir si les litres implicites par véhicule semblaient réalistes par rapport aux pratiques d'entretien évoquées lors des entretiens. Les écarts importants ont été signalés, puis les données d'entrée sous-jacentes ont été revérifiées, suivies d'une deuxième passe de révision afin que les erreurs arithmétiques et logiques ne passent pas inaperçues.
Lorsqu'une anomalie manifeste est apparue, l'équipe a recontacté certains répondants pour confirmer si le changement était réel ou dû à un facteur ponctuel, tel que des mouvements de stocks ou une substitution induite par les prix entre types de conditionnement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événement significatif sur le marché. Avant la livraison, une dernière passe de mise à jour est effectuée afin que les derniers indicateurs disponibles soient reflétés dans les résultats.
Taille du marché des huiles moteur automobiles en Malaisie selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les huiles moteur automobiles en Malaisie ne concordent pas toujours, principalement parce que l'unité de mesure et le périmètre du marché ne sont pas cohérents d'une source à l'autre. Les différences proviennent également de la façon dont les entreprises traitent le remplissage OEM par rapport à la demande de l'après-vente, et de la question de savoir si les intervalles de vidange et le glissement du mix vers les synthétiques sont mis à jour à l'aide des retours actuels du terrain.
Un autre écart courant provient de la communication de la valeur en USD par rapport au volume en litres, ce qui peut gonfler ou déprimer les totaux en fonction du prix de vente moyen supposé, du calendrier des taux de change et du mix de conditionnement. Certaines sources intègrent également des catégories adjacentes comme d'autres lubrifiants automobiles dans un chiffre d'huiles moteur, ou elles supposent des intervalles d'entretien uniformes entre les types de véhicules, ce qui peut surestimer les litres dans un parc à forte proportion de deux-roues.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 180,23 M litres (2025) | |
| Association professionnelle A | 205,00 M USD (2025) | Souvent présentée comme un indicateur de consommation de lubrifiants pouvant mélanger les huiles moteur avec des catégories de lubrifiants automobiles proches, et peut supposer un intervalle de vidange plus uniforme entre les types de véhicules. |
| Revue spécialisée B | 155,00 M USD (2025) | Généralement dérivée d'une visibilité partielle des canaux, et peut sous-estimer les volumes d'ateliers en vrac et les services ruraux informels où les huiles minérales restent courantes. |
Le tableau montre un écart assez large même pour la même année, et dans le modèle de Mordor Intelligence, le total est construit en litres lié uniquement aux vidanges d'huile moteur, puis validé avec la fréquence d'entretien liée au parc et les vérifications des canaux avant d'être converti en une vue annuelle nette. En pratique, plus une estimation reste proche du parc de véhicules, du volume de remplissage du carter et du comportement en matière d'intervalles de vidange, plus il est facile d'expliquer pourquoi le chiffre a évolué et ce qui pourrait le modifier à l'avenir.
Questions clés répondues dans le rapport
Quel est le volume 2026 pour les huiles moteur automobiles en Malaisie ?
Le marché a atteint 183,04 millions de litres en 2026.
Quel type de produit détient actuellement la plus grande part ?
L'huile moteur pour motocycles mène avec une part de 58,92 %.
À quelle vitesse le marché global progressera-t-il jusqu'en 2031 ?
La prévision affiche un CAGR de 1,56 % jusqu'en 2031.
Quand la certification SIRIM deviendra-t-elle obligatoire ?
L'application commence en octobre 2025.
Quel segment de base huile connaît la progression la plus rapide ?
Les synthétiques complets progressent le plus rapidement avec un CAGR de 1,65 % jusqu'en 2031.
Pourquoi les huiles à intervalles de vidange prolongés gagnent-elles du terrain ?
Les équipementiers recommandent désormais des intervalles d'entretien de 10 000 km, augmentant la valeur par recharge même si la fréquence des visites diminue.