
Taille et part du marché des additifs de revêtement à faible teneur en composés organiques volatils
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 5.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des additifs de revêtement à faible teneur en composés organiques volatils par Mordor Intelligence
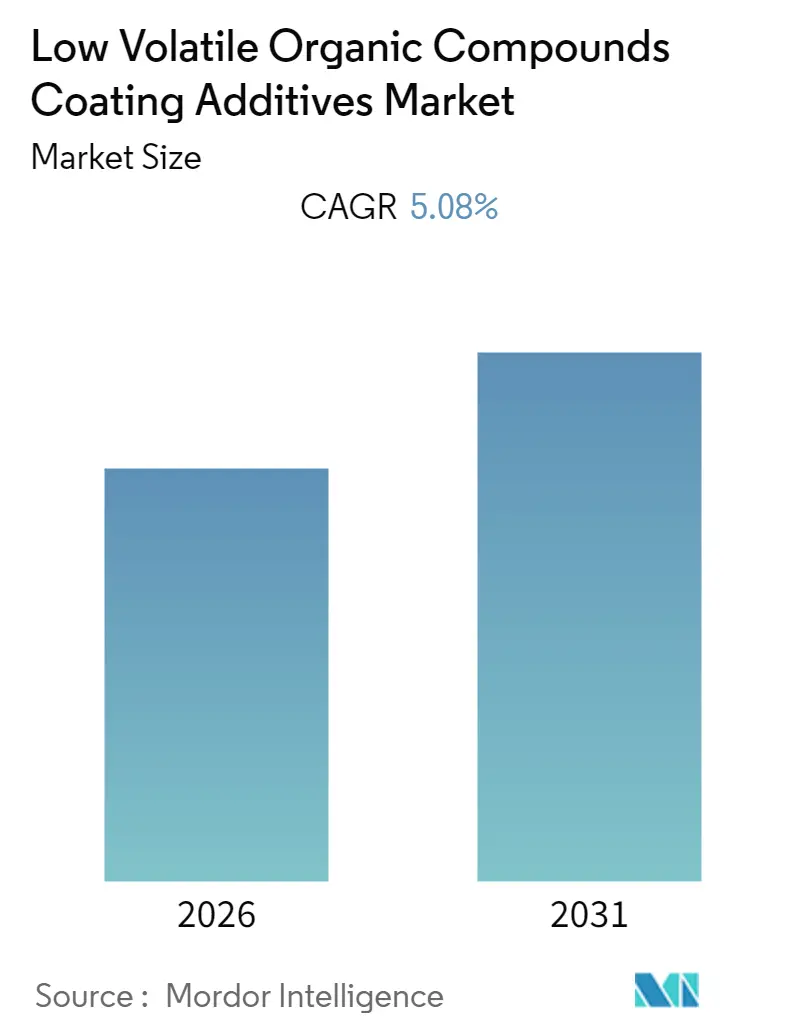
La taille du marché des additifs de revêtement à faible teneur en composés organiques volatils devrait enregistrer un CAGR de 5,08 % au cours de la période de prévision.
- Cependant, l'épidémie de coronavirus à travers le monde est susceptible de freiner la croissance du marché étudié.
- La sensibilisation croissante et les initiatives réglementaires en faveur de la durabilité et des produits respectueux de l'environnement sont susceptibles d'offrir des opportunités pour le marché étudié, au cours de la période de prévision.
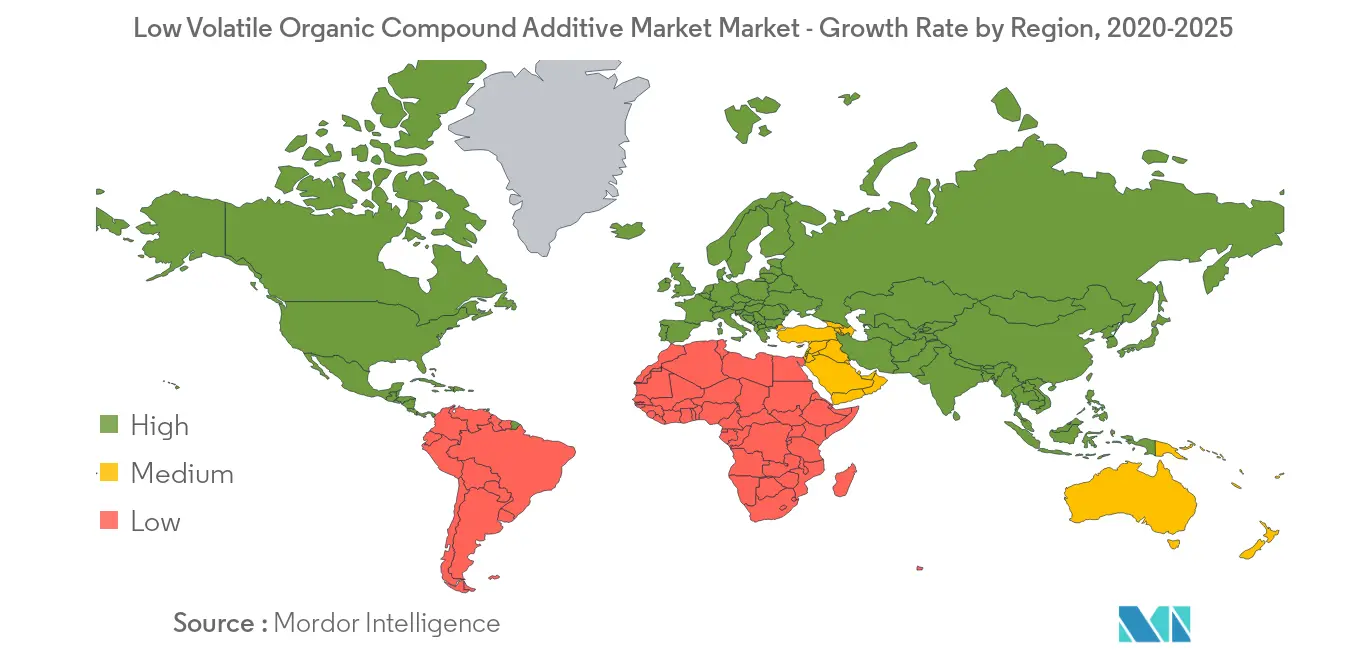
- La région Asie-Pacifique a dominé à l'échelle mondiale avec une consommation croissante en provenance de Chine, du Vietnam et de l'Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des additifs de revêtement à faible teneur en composés organiques volatils
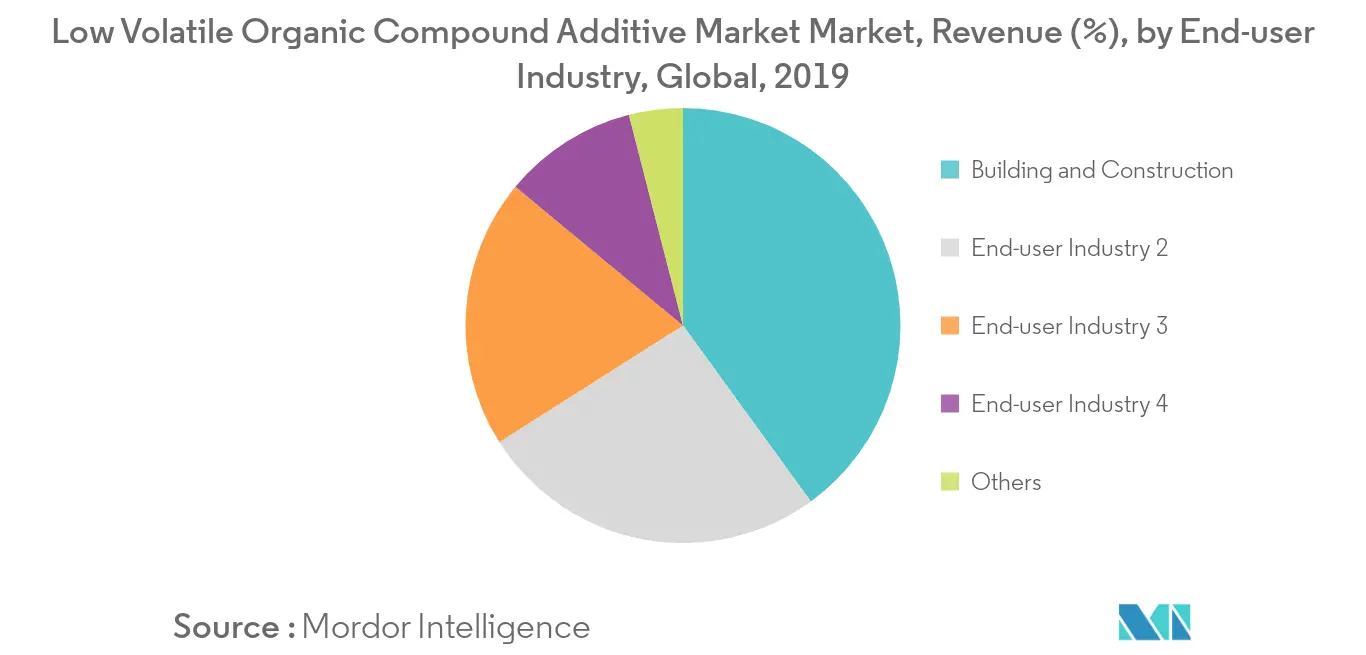
Le secteur du bâtiment et de la construction devrait dominer le marché
- Le secteur du bâtiment et de la construction constitue le segment dominant en raison du besoin continu d'infrastructures meilleures et plus avancées.
- Le segment du bâtiment et de la construction comprend les additifs de revêtement à faible teneur en composés organiques volatils utilisés dans les peintures et revêtements à des fins commerciales, tels que les immeubles de bureaux, les entrepôts, les commerces de proximité, les centres commerciaux et les bâtiments résidentiels.
- Les additifs de revêtement à faible teneur en composés organiques volatils sont ajoutés pour modifier leurs propriétés physiques et conférer des propriétés telles qu'une couleur stable, un brillant élevé, un faible impact environnemental et un excellent aspect de surface.
- Le marché des revêtements architecturaux devrait enregistrer un CAGR supérieur à 6 % au cours de la période de prévision. La demande croissante de revêtements architecturaux décoratifs dans les habitations, pour une meilleure esthétique, devrait stimuler la demande d'additifs de revêtement à faible teneur en composés organiques volatils dans les peintures et revêtements à un rythme significatif au cours des prochaines années.
- Les composés organiques volatils s'évaporent et transfèrent ensuite des substances chimiques nocives dans l'air, ce qui peut être dangereux. Une mauvaise qualité de l'air peut avoir un effet néfaste sur la santé publique ainsi que sur l'environnement. Par conséquent, les préoccupations croissantes en matière de santé et les réglementations environnementales strictes émanant d'organismes tels que l'Agence de protection de l'environnement (EPA) et l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) devraient stimuler la croissance du marché.
- Tout au long de la période de prévision, toutes les conditions susmentionnées devraient stimuler la demande d'additifs de revêtement à faible teneur en composés organiques volatils.
La région Asie-Pacifique devrait dominer le marché
- L'Asie-Pacifique a connu une croissance substantielle de la demande d'additifs de revêtement à faible teneur en composés organiques volatils dans un passé récent, notamment de la part de pays tels que la Chine, la Corée du Sud et l'Inde, en raison de l'augmentation des projets d'infrastructure dans la région.
- Le marché des peintures et revêtements en Asie-Pacifique devrait connaître une croissance significative, avec un CAGR estimé supérieur à 5 %, sur la période de prévision. La Chine devrait enregistrer la plus forte croissance des activités de construction, suivie de l'Inde.
- Dans la région Asie-Pacifique, le secteur du bâtiment et de la construction connaît une bonne croissance, ce qui devrait stimuler la demande de peintures et de revêtements au cours de la période de prévision.
- Par exemple, le 13e Plan quinquennal de la Chine a débuté en 2016, année importante pour le secteur de l'ingénierie, de l'approvisionnement et de la construction (EPC) du pays. De plus, le pays s'est lancé dans de nouveaux modèles commerciaux, tant au niveau national qu'international, au cours de cette année.
- Par ailleurs, en Inde, le secteur des infrastructures a été l'un des principaux axes de la politique gouvernementale. Le gouvernement souhaite améliorer le développement des bâtiments dans le pays et a accepté de mettre en place un système de guichet unique afin d'accorder une approbation rapide aux projets de construction.
- La croissance des secteurs commercial et résidentiel devrait stimuler le marché des peintures et revêtements dans le pays, entraînant ainsi la demande d'additifs de revêtement à faible teneur en composés organiques volatils au cours de la période de prévision.
Paysage réglementaire
La réglementation des additifs de revêtement à faible teneur en COV s'appuie sur des limites de COV et des cadres de déclaration qui contraignent les formulations de revêtements, et par conséquent les gammes d'additifs utilisées pour assurer la performance dans les systèmes aqueux et à haute teneur en solides. Aux États-Unis, le cadre de la Section 183(e) du Clean Air Act est mis en œuvre via le 40 CFR Part 59, couvrant des catégories telles que les peintures architecturales et les revêtements en aérosol, la conformité étant portée par des normes fédérales et renforcée par des programmes de qualité de l'air étatiques et locaux.
Des réglementations récentes ont durci le seuil de conformité pour des catégories de revêtements connexes. L'US EPA a finalisé des amendements aux National VOC Emission Standards for Aerosol Coatings (janvier 2025), avec une entrée en vigueur de la conformité au 17 juillet 2025, mettant à jour les limites de réactivité pondérées par produit et les facteurs de réactivité, ce qui pousse les formulations vers des ingrédients à plus faible réactivité. En Europe, le contrôle des COV pour les peintures et vernis est régi par la Directive 2004/42/CE, tandis que la dynamique de certification est renforcée par l'Écolabel européen. La Commission européenne a adopté la Décision 2025/2607 (17 décembre 2025) et confirmé les exigences mises à jour de l'Écolabel européen le 5 février 2026, incluant des limites d'émission de COV et de COVS plus basses valables jusqu'au 31 décembre 2032, ce qui accroît l'importance des additifs permettant des formulations conformes et à faibles émissions.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières amont (intermédiaires pétrochimiques et biosourcés, siloxanes, cires, tensioactifs et blocs de construction polymères), suivies de la synthèse, du mélange et de l'ajustement des performances des additifs par des producteurs de produits chimiques spécialisés. Les principaux acteurs de l'offre incluent de grands fabricants d'additifs tels que BASF, Evonik, Syensqo, Nouryon et Borregaard, complétés par des distributeurs qui soutiennent la disponibilité régionale et le service technique aux formulateurs, ainsi que des organismes de certification/tests qui valident les allégations de conformité pour les revêtements vendus sur des marchés finaux réglementés.
En aval, les additifs sont formulés dans des peintures architecturales, industrielles/de protection, pour le bois, marines et spéciales, puis fournis via les fabricants de peintures et revêtements aux secteurs de la construction, de la réparation automobile, de l'aérospatiale, de l'ameublement et d'autres utilisateurs finaux. Les exigences de spécification et de documentation façonnent de plus en plus la chaîne, à mesure que les critères réglementaires et d'écolabel se traduisent par un contrôle plus strict des matières premières (pour les profils à faible COV/COVS et faible SVHC) et des cycles de reformulation plus fréquents. Le durcissement réglementaire crée une traction plus directe : la Chine a mis en œuvre les normes GB 30981.1-2025 et GB 30981.2-2025 en juin 2026, abaissant les limites de COV pour les peintures et apprêts plats muraux intérieurs architecturaux (de 80 g/L à 50 g/L) et ajoutant une limite de COVS (<=5 g/L), ce qui accroît la demande pour les dispersants, agents mouillants, antimoussants et modificateurs de rhéologie permettant l'application et l'aspect à des niveaux de solvant réduits.
Paysage concurrentiel
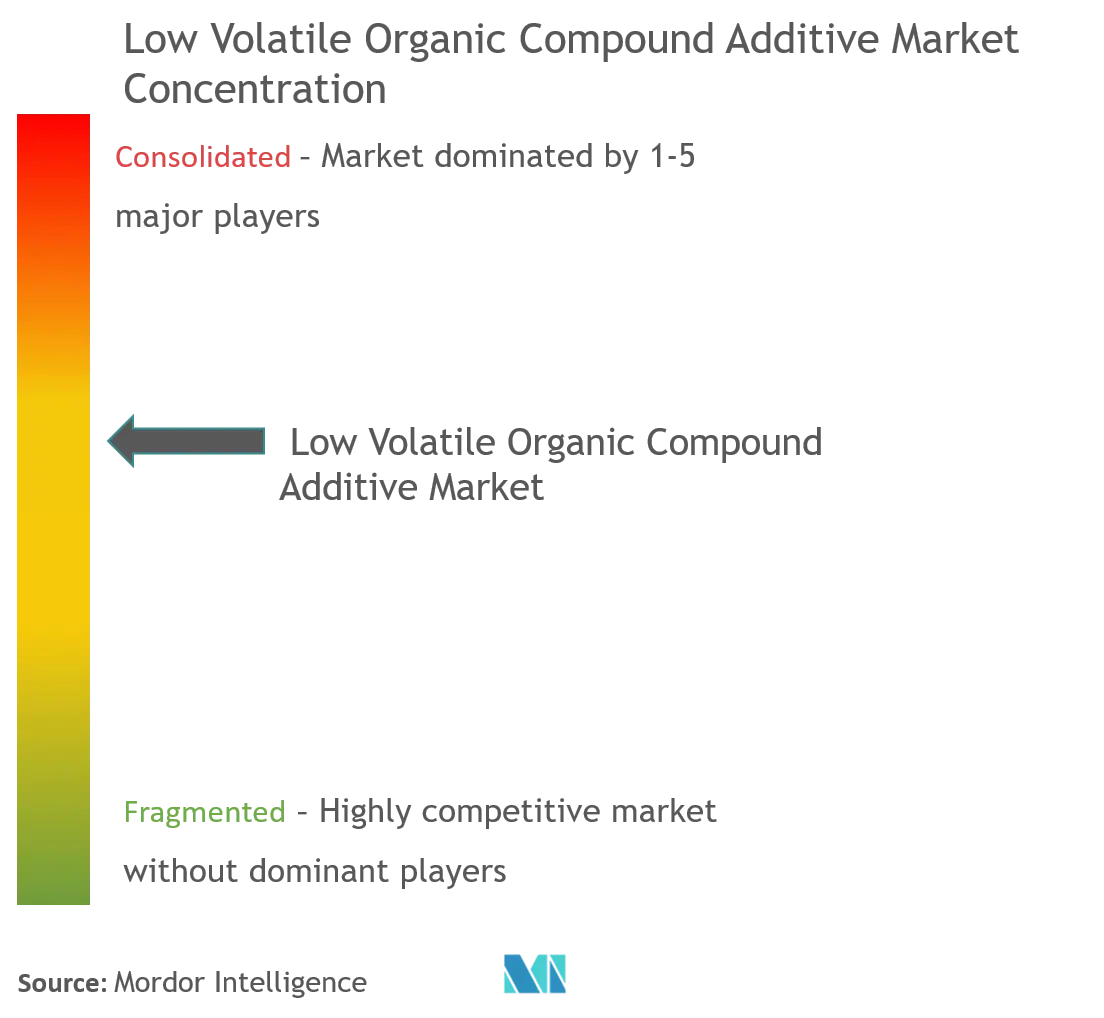
Le marché mondial des additifs de revêtement à faible teneur en composés organiques volatils est partiellement consolidé. Parmi les principales entreprises figurent Evonik AG, SEQENS, Eastman Chemical Company, BASF SE et Solvay, entre autres.
Leaders du secteur des additifs de revêtement à faible teneur en composés organiques volatils
-
Evonik AG
-
SEQENS
-
Eastman Chemical Company
-
Solvay
-
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur les technologies d'additifs qui aident les revêtements à respecter des contraintes de COV et COVS plus strictes tout en conservant l'écoulement, le temps de travail, la résistance au frottement, la performance anticorrosion et une faible odeur dans les systèmes aqueux et à haute teneur en solides. L'activité produit en 2026 montre où les fournisseurs investissent : Nouryon a lancé Alcosperse OTA-100 (avril 2026) pour aider à réduire la dépendance au glycol dans les peintures architecturales aqueuses à faible odeur et faible teneur en COV ; Evonik a introduit Ancamine 2873 (avril 2026), positionné comme un agent de durcissement époxy à émissions ultra-faibles pour les revêtements de protection et marins avec durcissement rapide à basse température ; et BASF a élargi son offre d'additifs à bilan biomasse (juillet 2026) avec de nouvelles qualités Dispex et Rheovis destinées aux formulations architecturales.
Un deuxième domaine d'opportunité concerne les portefeuilles d'additifs conçus durablement qui répondent à la fois aux exigences d'émissions et d'empreinte matérielle, y compris les solutions biosourcées et sans microplastiques utilisées dans les revêtements aqueux. Lubrizol a annoncé Lanco 8020 SF (juillet 2026), un additif à cire micronisée 100 % biosourcé et sans microplastiques pour les revêtements aqueux pour le bois, renforçant une évolution vers des chimies d'additifs renouvelables et non migratoires. Du côté de la demande, le durcissement des seuils de conformité et de certification, y compris les exigences mises à jour de l'Écolabel européen annoncées le 5 février 2026 et valables jusqu'en 2032, crée des besoins récurrents de reformulation pour les peintures et vernis décoratifs, soutenant des bouquets d'additifs à plus forte valeur (dispersants, modificateurs de rhéologie, agents mouillants et antimoussants) conçus pour répondre aux critères à faibles émissions sans sacrifier l'aspect et la durabilité.
Développements récents du secteur
- Avril 2026 : Evonik a introduit Ancamine 2873, un agent de durcissement époxy à émissions ultra-faibles pour les revêtements de protection et marins conçu pour conserver ses performances à des températures aussi basses que 5 degrés Celsius. Ce lancement répond à un compromis courant dans les systèmes à faible teneur en COV et à haute teneur en solides, où les contraintes de durcissement hivernal et de productivité peuvent contraindre les formulateurs à revenir vers des options à plus forte teneur en solvant.
- Juin 2025 : Evonik Coating Additives a lancé TEGO Foamex 8051, un nouvel antimoussant visant à améliorer le contrôle de la mousse dans les revêtements aqueux. Une meilleure gestion de la mousse favorise des formulations à plus haute teneur en solides et à moindre teneur en co-solvants en réduisant les défauts et les reprises, aidant les fabricants à atteindre des objectifs de COV plus stricts tout en préservant la qualité de finition.
- Avril 2024 : Syensqo a introduit Rhodoline HBR, un additif positionné pour permettre l'élimination progressive des fluorosurfactants dans les formulations de peintures architecturales, avec une teneur en COV inférieure à 1 %. Ce développement soutient les voies de reformulation où les exigences de faible teneur en COV rejoignent un examen plus large des chimies fluorées dans les chaînes d'approvisionnement des revêtements.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette méthodologie, le marché couvre les additifs de revêtement qui aident les formulateurs à répondre aux exigences de revêtements à faible teneur en COV en améliorant la performance des revêtements (comme l'écoulement, la dispersion, le contrôle de la mousse et la viscosité) avec une contribution solvant réduite.
Exclusions de portée : Nous excluons les résines de base, les pigments, les charges, les solvants et les équipements de mesure ou de réduction des COV.
Aperçu de la segmentation
-
Type de produit
- Antimousses
- Dispersants
- Agents mouillants
- Modificateurs de rhéologie
- Autres
-
Secteur d'utilisation final
- Bâtiment et construction
- Automobile
- Aérospatiale
- Mobilier
- Autres
-
Géographie
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier le contexte réglementaire et de la demande qui pousse les formulations de revêtements à faible teneur en COV, car cela définit des niveaux d'adoption réalistes par région et par usage final. Des sources publiques telles que les règles et directives COV de l'US EPA, les mises à jour de l'Agence européenne des produits chimiques (REACH) et les agences nationales de qualité de l'air sont utilisées pour comprendre l'orientation et le calendrier de conformité.
Ensuite, nous relions la demande de revêtements à la consommation d'additifs en utilisant des signaux de production et de commerce au niveau sectoriel. Des sources telles que les données de fabrication de l'US Census Bureau, les statistiques commerciales UN Comtrade, les séries de production industrielle d'Eurostat et des revues de revêtements évaluées par des pairs aident à valider quels usages finaux se développent et où les changements de formulation sont les plus visibles. Les rapports annuels des entreprises, les présentations aux investisseurs, les sites d'associations et la presse réputée sont utilisés pour vérifier de manière croisée les ajouts de capacité et le mix produit, et les abonnements payants pour les données financières d'entreprises et les bases de données de brevets sont utilisés de manière sélective pour combler les lacunes pour les entités privées plus petites et suivre les évolutions technologiques. Les sources nommées ici ne sont qu'illustratives, et d'autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nos travaux primaires se concentrent sur les formulateurs de revêtements, les fournisseurs d'additifs et les utilisateurs en aval dans la construction et les revêtements industriels, car la poussée vers les faibles COV y est la plus forte et la sensibilité au prix diffère également selon la région. Nous utilisons des entretiens et des enquêtes pour confirmer les taux d'adoption des gammes d'additifs à faible teneur en COV, les plages de dosage typiques, et l'évolution des prix par famille d'additifs, puis nous revérifions les résultats à travers l'APAC, l'EMEA et les Amériques pour réduire les biais régionaux.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | CXOs : 14 % | APAC : 50 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 29 % |
| Petits acteurs : 20 % | Managers : 60 % | Amériques : 21 % |
Dimensionnement et prévisions de marché
Notre dimensionnement débute par une construction descendante qui reconstitue le bassin de revêtements adressable par usage final et par région, puis applique la pénétration des formulations à faible teneur en COV à ce bassin avant de la traduire en demande d'additifs. Pour ancrer le modèle, nous utilisons des empreintes de marché telles que les tendances de production des revêtements architecturaux et industriels, le durcissement des limites de COV pour les applications clés, le glissement vers les systèmes aqueux et à haute teneur en solides, les taux de traitement d'additifs typiques par fonction (antimousse, mouillage, dispersion et contrôle de la rhéologie), et les schémas d'évolution des prix pour les produits chimiques spécialisés.
Après cette première passe, les totaux sont corroborés par des vérifications ascendantes sélectives, incluant des répartitions échantillonnées des revenus des fournisseurs, des retours des canaux sur les mouvements de volume, et une approximation ASP multiplié par volume pour un petit ensemble de catégories d'additifs. Lorsque les détails ascendants manquent pour les petits pays, les lacunes sont traitées à l'aide d'indicateurs de substitution tels que la production de revêtements, l'activité de construction et l'intensité des importations, puis vérifiées par recoupement à l'aide des données d'entretiens. Les prévisions utilisent une analyse de scénarios appuyée par des avis d'experts sur le calendrier réglementaire, le rythme de substitution et les mises à niveau de formulation, et la trajectoire finale est lissée pour refléter les rythmes de changement pratiques observés dans les cycles d'achat réels.
Validation des données et cycle de mise à jour
Nous validons les résultats à travers plusieurs niveaux de contrôles afin que les chiffres finaux ne dépendent pas d'une seule hypothèse. Les sorties du modèle sont comparées à des signaux indépendants tels que les tendances de production des revêtements, les flux commerciaux des groupes chimiques concernés et l'orientation des réglementations sur les COV, puis les valeurs aberrantes sont examinées et corrigées via des discussions de suivi.
Avant validation finale, un autre analyste examine les hypothèses clés, recalcule les lignes sensibles et teste dans quelle mesure le total évolue sous de légères variations de pénétration et de prix. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent (par exemple, des changements réglementaires majeurs ou des mouvements de capacité importants). Avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché des additifs de revêtement à faible teneur en composés organiques volatils selon Mordor Intelligence comparée à d'autres estimations publiées
Différentes tailles publiées pour ce marché sont courantes car la frontière entre les additifs à faible teneur en COV et l'univers plus large des additifs de revêtement n'est pas traitée de la même manière par chaque éditeur, et les années de base varient également. Nous concentrons la comparaison sur les valeurs de l'année en cours et les règles de portée qui les sous-tendent, car c'est généralement là que l'écart commence.
Les principaux facteurs d'écart pour ce marché proviennent généralement de ce qui est compté comme un additif par rapport à un composant permettant une faible teneur en COV, et de l'inclusion ou non des additifs de performance à base solvant même lorsqu'ils ne réduisent pas les COV. Les hypothèses sur les taux de traitement et les prix modifient également les totaux, car le même volume de revêtements peut se traduire par une valeur d'additifs différente selon le dosage et la progression du prix de vente moyen choisie, et certaines estimations ne sont pas revérifiées lorsque les règles COV évoluent dans une région.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,52 milliards USD (2024) | |
| Éditeur sectoriel A | 5,62 milliards USD (2025) | Utilise une année de base plus récente et semble inclure un ensemble plus large de dépenses en additifs de revêtement liées aux revêtements à faible teneur en COV, ce qui peut augmenter la valeur même si le dosage réel permettant une faible teneur en COV ne change pas autant. |
| Revue professionnelle B | 4,52 milliards USD (2024) | Reflète souvent une valeur de marché phare issue d'un résumé de type communiqué de presse avec peu de détails sur les frontières entre familles d'additifs, de sorte que les chevauchements avec des additifs spécialisés adjacents peuvent ne pas être entièrement supprimés. |
L'orientation de la production de revêtements et le calendrier de la réglementation sur les COV sont les deux vérifications qui maintiennent l'estimation de Mordor Intelligence rattachée à un bassin de demande à faible teneur en COV clairement défini plutôt qu'au panier complet d'additifs. La comparaison montre que le choix de l'année et les limites de portée quant à ce qui compte comme additif permettant une faible teneur en COV expliquent la plupart des différences, de sorte qu'un modèle reproductible avec une logique transparente de taux de traitement et de prix aide les utilisateurs à interpréter les chiffres de manière cohérente.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des additifs de revêtement à faible teneur en composés organiques volatils ?
Le marché des additifs de revêtement à faible teneur en composés organiques volatils devrait enregistrer un CAGR de 5,08 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché des additifs de revêtement à faible teneur en composés organiques volatils ?
Evonik AG, SEQENS, Eastman Chemical Company, Solvay et BASF SE sont les principales entreprises opérant sur le marché des additifs de revêtement à faible teneur en composés organiques volatils.
Quelle est la région à la croissance la plus rapide sur le marché des additifs de revêtement à faible teneur en composés organiques volatils ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des additifs de revêtement à faible teneur en composés organiques volatils ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des additifs de revêtement à faible teneur en composés organiques volatils.
Quelles années ce rapport sur le marché des additifs de revêtement à faible teneur en composés organiques volatils couvre-t-il ?
Le rapport couvre la taille historique du marché des additifs de revêtement à faible teneur en composés organiques volatils pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des additifs de revêtement à faible teneur en composés organiques volatils pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



