
Taille et part du marché des interrupteurs à coupure en charge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.29 Milliards de dollars |
| Taille du Marché (2031) | 4.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des interrupteurs à coupure en charge par Mordor Intelligence
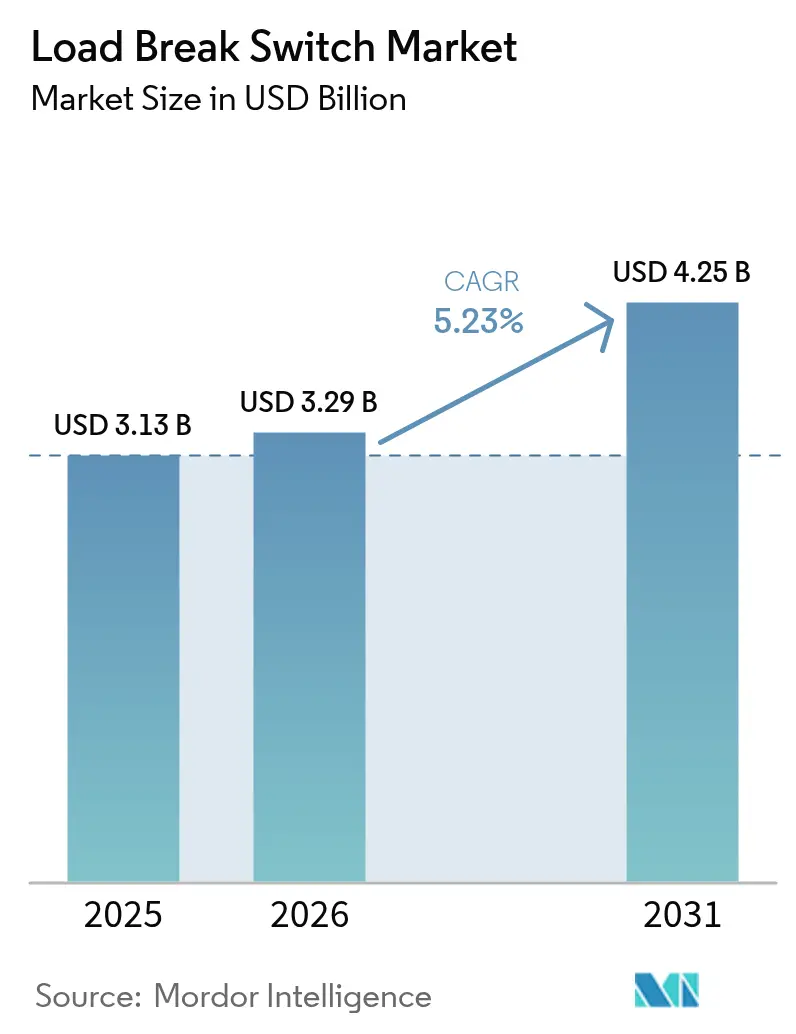
La taille du marché des interrupteurs à coupure en charge en 2026 est estimée à 3,29 milliards USD, en progression par rapport à la valeur de 2025 de 3,13 milliards USD, avec des projections pour 2031 indiquant 4,25 milliards USD, à un TCAC de 5,23 % sur la période 2026–2031. Les vastes programmes de modernisation des réseaux en Amérique du Nord et en Europe, associés aux projets d'électrification en Asie-Pacifique, positionnent le marché des interrupteurs à coupure en charge comme un facilitateur essentiel de réseaux de distribution moyenne tension fiables et flexibles. Le soutien politique solide en faveur de l'intégration des énergies renouvelables, de l'expansion des centres de données et de l'électrification ferroviaire remodèle la demande vers des produits plus automatisés et sans SF₆. Par ailleurs, la volatilité des coûts du cuivre et de l'acier inoxydable, conjuguée à l'incertitude réglementaire entourant l'élimination progressive du SF₆, exerce une pression sur les marges et complexifie la planification pour les fabricants. La différenciation concurrentielle se déplace donc du prix vers le leadership technologique en matière de contrôle numérique, d'isolation éco-efficiente et de conceptions spécifiques aux applications qui répondent aux normes émergentes en matière de durabilité et de résilience.
Principaux enseignements du rapport
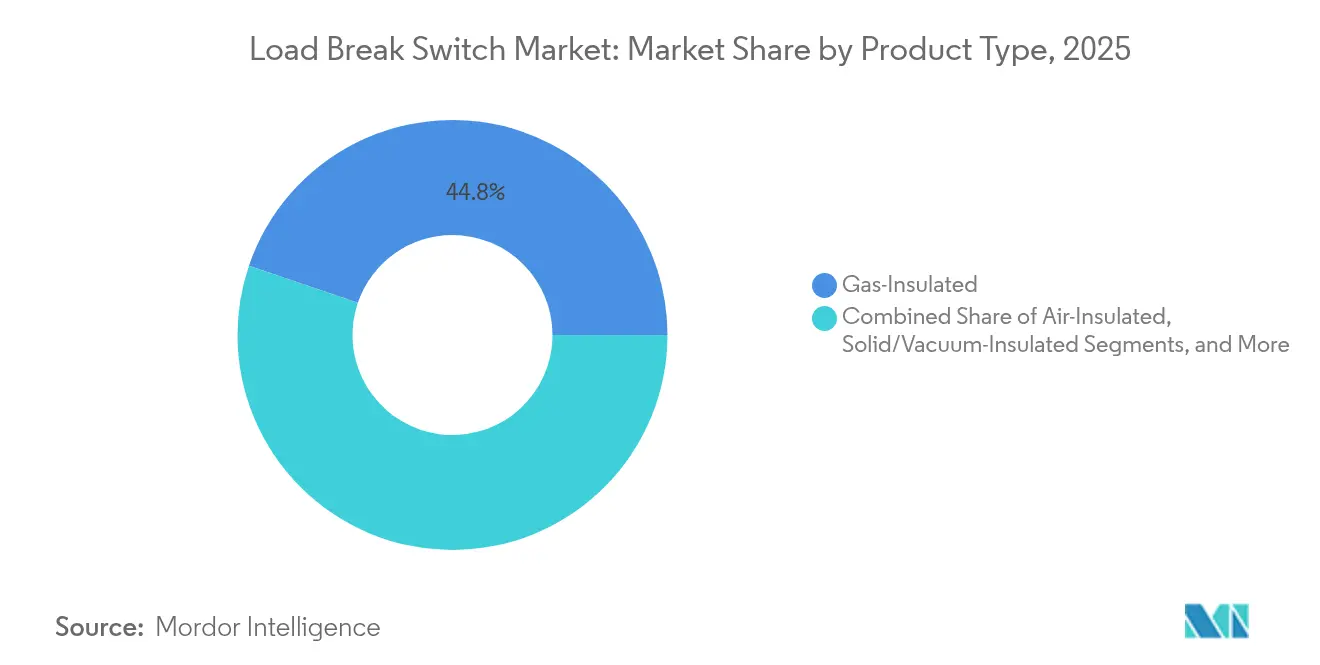
- Par type de produit, les unités isolées au gaz ont représenté 44,78 % de la part de marché des interrupteurs à coupure en charge en 2025, tandis que les interrupteurs à isolation solide/sous vide progressent à un TCAC de 6,71 % jusqu'en 2031.
- Par installation, les équipements extérieurs montés sur poteau représentaient 52,58 % du marché des interrupteurs à coupure en charge en 2025, tandis que les solutions intérieures montées en panneau devraient croître de 7,18 % par an jusqu'en 2031.
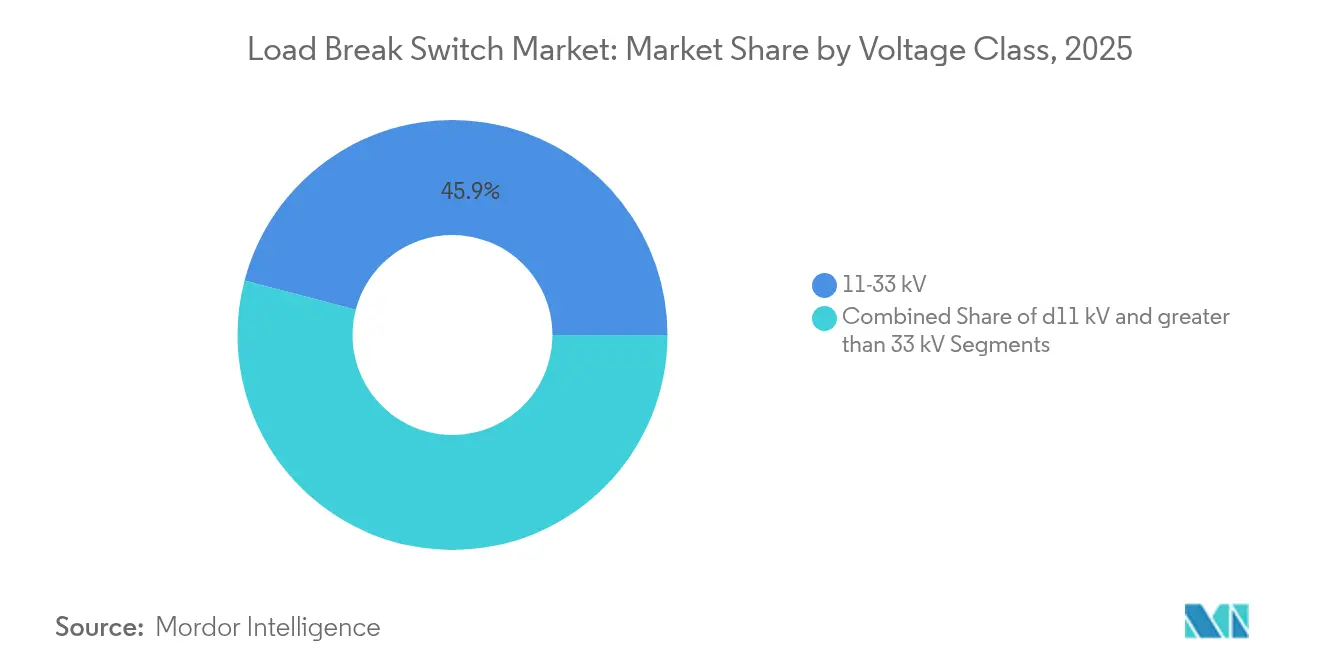
- Par classe de tension, le segment 11–33 kV détenait 45,92 % de la part de marché des interrupteurs à coupure en charge en 2025 ; la classe >33 kV devrait se développer à un TCAC de 7,26 % sur le même horizon.
- Par mécanisme de commande, les appareils manuels dominaient avec une part de 62,53 % en 2025, mais les modèles motorisés/automatiques devraient afficher un TCAC de 7,54 % jusqu'en 2031.
- Par utilisateur final, les services publics représentaient 40,92 % du marché des interrupteurs à coupure en charge en 2025, tandis que les producteurs indépendants d'énergie renouvelable et les micro-réseaux enregistraient la croissance la plus rapide à un TCAC de 6,89 %.
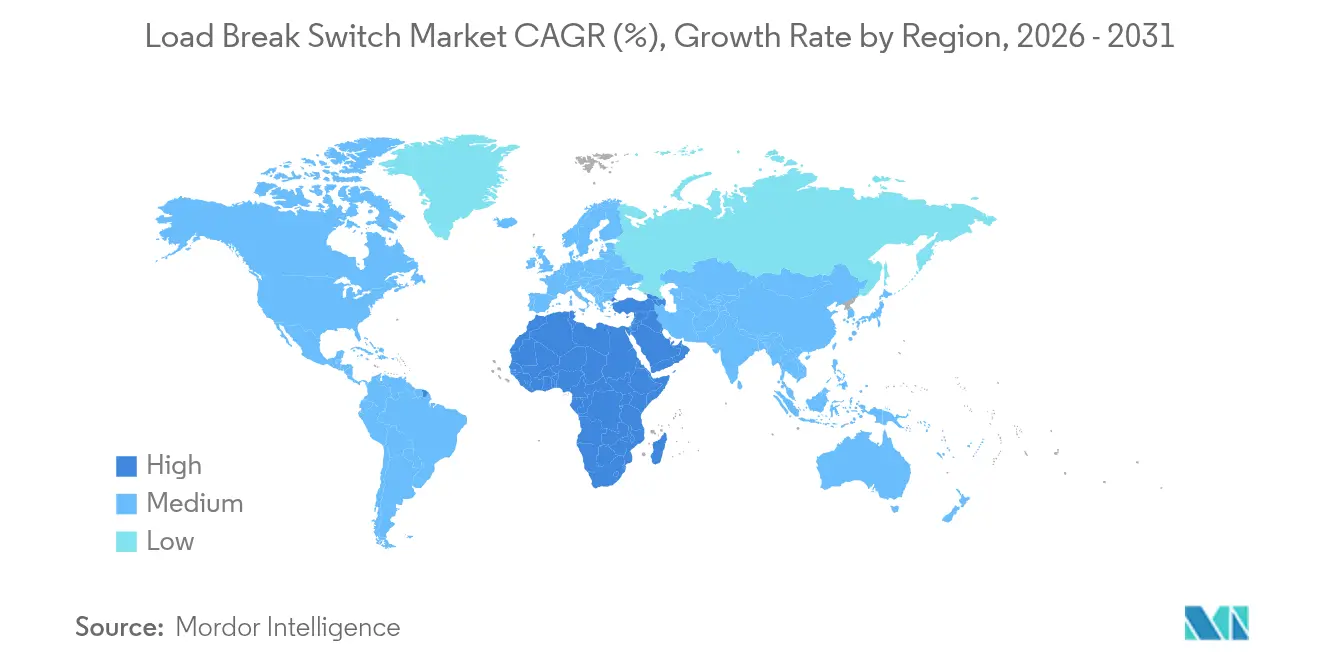
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 38,45 % du chiffre d'affaires mondial en 2025 ; le Moyen-Orient et l'Afrique affichent le TCAC régional le plus rapide à 7,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des interrupteurs à coupure en charge
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Programmes de réfection des réseaux dans les économies développées | +1.1% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Demande d'interrupteurs moyenne tension tirée par les énergies renouvelables | +1.2% | Mondial, avec l'Asie-Pacifique en tête | Long terme (≥ 4 ans) |
| Déploiements d'automatisation de la distribution urbaine | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2–4 ans) |
| Électrification des réseaux ferroviaires et métropolitains | +0.9% | Europe et Asie-Pacifique principalement | Long terme (≥ 4 ans) |
| L'interrupteur moyenne tension comme composante essentielle de la résilience des centres de données | +0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Impulsion ESG en faveur de conceptions d'interrupteurs à coupure en charge sans SF₆ | +0.6% | Europe en tête, adoption mondiale | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Programmes de réfection des réseaux dans les économies développées
Les services publics en Amérique du Nord et en Europe remplacent les appareillages de commutation obsolètes pour gérer les flux de puissance bidirectionnels requis par les ressources distribuées, générant une demande soutenue d'unités avancées interfaçant de manière transparente avec les alimentateurs automatisés. Les cycles de remplacement des actifs de 25 à 30 ans coïncident avec les nouveaux mandats relatifs aux réseaux intelligents imposés dans le cadre d'objectifs de réduction des émissions de carbone de 55 %, élevant les spécifications en matière de télécommande et de surveillance de l'état. Les fournisseurs qui intègrent des capteurs et des modules de communication dans le portefeuille du marché des interrupteurs à coupure en charge captent des marges premium à mesure que les opérateurs privilégient la disponibilité et la sécurité du personnel.
Demande d'interrupteurs moyenne tension tirée par les énergies renouvelables
Alors que les seuls pays de l'ASEAN se préparent à ajouter 30 GW de capacité solaire et éolienne, les développeurs de projets spécifient des interrupteurs conçus pour les sorties fluctuantes et les fonctions anti-îlotage. Les solutions doivent intégrer une interruption à isolation sous vide ou solide avec un réenclenchement rapide pour répondre aux exigences du code de réseau, accroissant la valeur adressable du marché des interrupteurs à coupure en charge dans le secteur des énergies renouvelables à grande échelle.
Déploiements d'automatisation de la distribution urbaine
Les grandes villes asiatiques déploient des systèmes FLISR et d'optimisation Volt/VAr qui dépendent d'interrupteurs motorisés pour localiser les défauts en quelques secondes et équilibrer la tension de manière proactive. [1]Siemens, "Boîtier d'automatisation de la distribution," siemens.com Les dépenses d'investissement dans les logiciels d'automatisation entraînent des mises à niveau matérielles parallèles, consolidant le marché des interrupteurs à coupure en charge comme passerelle vers des réseaux de distribution plus intelligents.
Électrification des réseaux ferroviaires et métropolitains
L'investissement croissant dans les réseaux d'alimentation de traction — illustré par la ligne Larissa-Volos en Grèce d'un montant de 49,33 millions EUR — nécessite des interrupteurs de charge résistants aux vibrations capables de supporter les charges inductives. Des conceptions adaptées améliorent la pénétration du marché des interrupteurs à coupure en charge dans les dépôts de matériel roulant et les sous-stations pour les systèmes AC et DC.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix du cuivre et de l'acier inoxydable | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Incertitude réglementaire concernant les calendriers d'élimination progressive du SF₆ | -0.3% | Europe et Amérique du Nord | Moyen terme (2–4 ans) |
| Localisation limitée des fabricants d'équipements d'origine en Afrique et en Amérique du Sud | -0.2% | Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Normalisation lente pour les interrupteurs à coupure en charge à isolation solide | -0.2% | Mondial, avec l'Europe en tête de l'adoption | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et de l'acier inoxydable
Le cuivre a atteint 5,20 USD par livre en mai 2024, entraînant des hausses de prix catalogue des fabricants d'équipements d'origine pouvant atteindre 45 % et compliquant les cycles budgétaires pour les services publics sensibles aux prix. [2]LAPP Tannehill, "L'essor du cuivre : comprendre les prix records," lapptannehill.com Les entreprises de plus petite taille ne disposant pas de programmes de couverture font face à des tensions en matière de fonds de roulement, ce qui pourrait ralentir les nouvelles commandes sur le marché des interrupteurs à coupure en charge jusqu'à la normalisation des coûts des matières premières.
Incertitude réglementaire concernant les calendriers d'élimination progressive du SF₆
Les calendriers divergents entre les règles de l'UE, de la Californie et du gouvernement fédéral américain contraignent les fournisseurs à maintenir deux gammes de produits, augmentant les frais généraux de R&D et de stocks. L'ambiguïté concernant les dates d'application peut retarder les décisions d'achat des clients, freinant les perspectives de croissance à court terme sur le marché des interrupteurs à coupure en charge malgré les facteurs de décarbonisation à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit : l'innovation sans SF₆ s'accélère
Les modèles à isolation gazeuse ont représenté 44,78 % de la part de marché des interrupteurs à coupure en charge en 2025, grâce à leur compacité éprouvée et à leur rigidité diélectrique. Néanmoins, les conceptions à isolation solide/sous vide progressent le plus rapidement à un TCAC de 6,71 %, car les régulateurs plafonnent l'utilisation du SF₆ et les différentiels de coût se réduisent à mesure que les volumes augmentent. La taille du marché des interrupteurs à coupure en charge pour les unités sous vide devrait passer de 1,11 milliard USD en 2026 à 1,58 milliard USD d'ici 2031 au prix de l'usine, soulignant la prime liée à la durabilité.
La migration technologique favorise les fabricants d'équipements d'origine qui sécurisent des brevets sur les éco-gaz ou déploient des interrupteurs sous vide sur des classes de tension plus élevées. L'interrupteur à soufflage de ABB avec des gaz alternatifs et la gamme Blue de Siemens Energy réduisent les équivalents CO₂ sur le cycle de vie de plus de 80 %. Les services publics émettant des appels d'offres à zéro émission nette accélèrent le remplacement des équipements à base de SF₆, diversifiant davantage le marché des interrupteurs à coupure en charge.


Par installation : les applications intérieures stimulent la croissance
Les unités extérieures montées sur poteau représentaient 52,58 % des revenus en 2025, en raison de la prévalence des lignes aériennes dans les réseaux ruraux. Cependant, la taille du marché des interrupteurs à coupure en charge pour les configurations intérieures montées en panneau devrait croître de 7,18 % par an, pour atteindre 1,44 milliard USD d'ici 2031, portée par les rénovations des centres de données et des installations industrielles qui privilégient les enceintes à atmosphère contrôlée.
Les installations à haute densité exigent une atténuation des arcs électriques et des interfaces SCADA cybersécurisées que les équipements intérieurs accommodent aisément. Les variantes montées sur socle comblent l'écart pour les sous-stations périurbaines, préservant la flexibilité de mise à niveau tout en maintenant des empreintes compactes. Les investissements dans les panneaux intelligents redistribuent donc les flux de revenus sur le marché des interrupteurs à coupure en charge, même si le matériel extérieur maintient des volumes de base.
Par classe de tension : les tensions plus élevées gagnent en dynamique
La plage 11–33 kV a capturé 45,92 % de la part de marché des interrupteurs à coupure en charge en 2025, soutenant les alimentateurs de distribution classiques dans le monde entier. Les services publics migrent désormais vers des circuits de 35 kV pour réduire les pertes thermiques et connecter les énergies renouvelables à grande échelle plus efficacement, alimentant un TCAC de 7,26 % pour les interrupteurs >33 kV jusqu'en 2031.
L'expansion du réseau de sous-transmission, notamment dans les zones riches en énergie éolienne, élève les exigences techniques pour des niveaux d'isolation BIL plus élevés et une endurance mécanique prolongée. La tarification premium dans cette classe compense les faibles volumes unitaires, augmentant le chiffre d'affaires global du marché des interrupteurs à coupure en charge. Pendant ce temps, le créneau ≤11 kV demeure stable, ancré par les parcs solaires en toiture et les charges industrielles légères.
Par mécanisme de commande : l'automatisation transforme les opérations
Les commandes manuelles dominaient 62,53 % des expéditions en 2025 en raison de leur conception simple et de leur faible coût d'acquisition. Pourtant, les entraînements motorisés à distance enregistrent un TCAC de 7,54 % car les programmes FLISR exigent une isolation en une fraction de seconde sans dépêcher d'équipes sur le terrain.
Le secteur des interrupteurs à coupure en charge converge vers des kits motorisés prêts à brancher qui modernisent les unités existantes, accélérant l'automatisation sans remplacement complet. Les services publics justifient le coût supplémentaire par les pénalités de coupure évitées et la réduction des déplacements de véhicules, injectant une croissance résiliente dans le segment. L'intégration du relayage numérique IEC 61850 et de l'analytique en nuage redéfinit les propositions de valeur. Le marché des interrupteurs à coupure en charge répond avec des contrôleurs à micrologiciel évolutif qui permettent la maintenance prédictive via des capteurs de température et de pression. La certification en cybersécurité élève davantage les barrières à l'entrée sur le marché, récompensant les acteurs établis qui intègrent des protocoles de démarrage sécurisé et de chiffrement.
Par utilisateur final : les énergies renouvelables remodèlent la demande
Les services publics ont acheté 40,92 % des unités en 2025, mais les producteurs indépendants d'énergie renouvelable et les micro-réseaux surpasseront ce chiffre à un TCAC de 6,89 % jusqu'en 2031. Les micro-réseaux hybrides desservant des mines ou des îles isolées spécifient des interrupteurs capables d'un transfert transparent réseau-îlot, différenciant le marché des interrupteurs à coupure en charge des applications d'alimentateur conventionnelles.
Les campus commerciaux et les parcs industriels intègrent des boucles moyenne tension pour accueillir des actifs photovoltaïques et de stockage sur site, élargissant la base de clientèle. Les stratégies de distribution des fabricants d'équipements d'origine ciblent désormais les entreprises d'ingénierie, d'approvisionnement et de construction ainsi que les fournisseurs d'énergie en tant que service qui regroupent les appareillages de commutation avec le stockage et les systèmes de contrôle.
Analyse géographique
L'Asie-Pacifique était en tête avec 38,45 % des revenus de 2025, ancrée par les déploiements d'énergies renouvelables chinois et l'électrification rurale indienne qui nécessitent une automatisation robuste des alimentateurs. Les mégaprojets urbains dans les capitales de l'ASEAN stimulent également la demande d'assemblages compacts et résistants aux arcs électriques adaptés aux sous-stations souterraines. Les décideurs politiques privilégient les incitations à la fabrication nationale, qui encouragent les coentreprises et les transferts de technologie au sein du marché des interrupteurs à coupure en charge.
Le Moyen-Orient et l'Afrique affichent le TCAC régional le plus élevé à 7,05 %, le mégaprojet d'Égypte ayant ajouté 14,4 GW de capacité et les États du Golfe diversifiant leurs réseaux pour accueillir de gigantesques complexes solaires. Les partenariats public-privé accélèrent les achats, tandis que les institutions multilatérales financent des mises à niveau en Afrique subsaharienne, favorisant l'adoption de modèles peu exigeants en maintenance et résistants aux intempéries.
L'Amérique du Nord et l'Europe maintiennent d'importantes bases installées nécessitant le remplacement des équipements des années 1990 qui atteignent la fin de leur vie utile. Le marché américain des appareillages de commutation moyenne tension, d'une valeur d'environ 2 milliards USD, croît de 10,5 % par an grâce aux constructions de centres de données et aux programmes d'enfouissement des câbles qui favorisent les interrupteurs étanches. L'Europe est pionnière dans les normes sans SF₆, contraignant à des mises à niveau accélérées et stimulant des clusters d'innovation qui renforcent le marché mondial des interrupteurs à coupure en charge.

Paysage réglementaire
Les sectionneurs à charge sont soumis aux exigences de conception et d'essai des appareillages de commutation moyenne tension prévues par les normes de la série CEI 62271, que les services publics et les EPC référencent généralement dans les appels d'offres, en complément des exigences spécifiques de type-test et d'endurance propres à chaque service public. Dans le même temps, l'orientation réglementaire concernant les gaz isolants se durcit, de manière la plus visible en Europe avec le règlement F-Gaz de la Commission européenne (UE) 2024/573. Cette règle a introduit des interdictions pour certaines nouvelles applications d'appareillage de commutation aux niveaux de tension inférieurs, y compris <= 24 kV, ce qui renforce le glissement vers le vide, le diélectrique solide et d'autres plateformes d'isolation alternatives.
Aux États-Unis, les mesures de sécurité et de résilience du réseau influencent également les achats, avec une action de mars 2026 de la Federal Energy Regulatory Commission (FERC) approuvant des normes de fiabilité et des définitions modifiées liées à la cybersécurité pour le Bulk-Power System. La politique industrielle est également devenue un levier complémentaire, illustrée par une détermination présidentielle d'avril 2026 au titre de la section 303 du Defense Production Act. Cette mesure vise à étendre la capacité nationale pour les infrastructures critiques du réseau, telles que les postes électriques et les appareillages de commutation haute tension, influençant les priorités de localisation et les pratiques de qualification des fournisseurs dans les équipements moyenne tension adjacents.
Analyse de la chaîne de valeur
La chaîne de valeur des sectionneurs à charge commence par les métaux et les systèmes d'isolation (cuivre et acier inoxydable pour les conducteurs et la quincaillerie, ainsi que des polymères/époxydes, des ampoules à vide ou des systèmes à gaz selon la conception). Elle se poursuit ensuite par la fabrication de composants pour les enceintes, les contacts, les mécanismes de fonctionnement et, en option, les entraînements moteurs et l'électronique de commande. Les fabricants d'appareillages de commutation (OEM) réalisent généralement l'assemblage et les essais de type, après quoi les produits atteignent les utilisateurs finaux via des canaux directs vers les services publics, des EPC pour les projets d'énergies renouvelables et industriels, ainsi que des distributeurs ou intégrateurs régionaux pour les solutions en armoire ou montées sur socle.
La dynamique de l'offre a été influencée par des goulets d'étranglement dans la fabrication plus large d'équipements de transport et de distribution (T&D) ainsi que par des contraintes sur les matériaux en amont. Les commentaires du secteur ont souligné des pénuries affectant la disponibilité et les délais de livraison des appareillages de commutation moyenne tension. En réponse, les fabricants ont mis l'accent sur les investissements en capacité régionale, y compris des efforts accélérés en 2025 pour accroître la capacité de fabrication nationale aux États-Unis afin de réduire les retards de livraison et la dépendance aux circuits d'approvisionnement à source unique. Ces conditions accroissent la valeur du double approvisionnement pour les pièces clés, en particulier les ensembles à forte intensité de cuivre et les composants de disjoncteur, et renforcent les partenariats entre les OEM traditionnels de matériel et les fournisseurs de contrôle numérique, à mesure que les offres motorisées ou automatiques et intégrées au SCADA gagnent du terrain.
Paysage concurrentiel
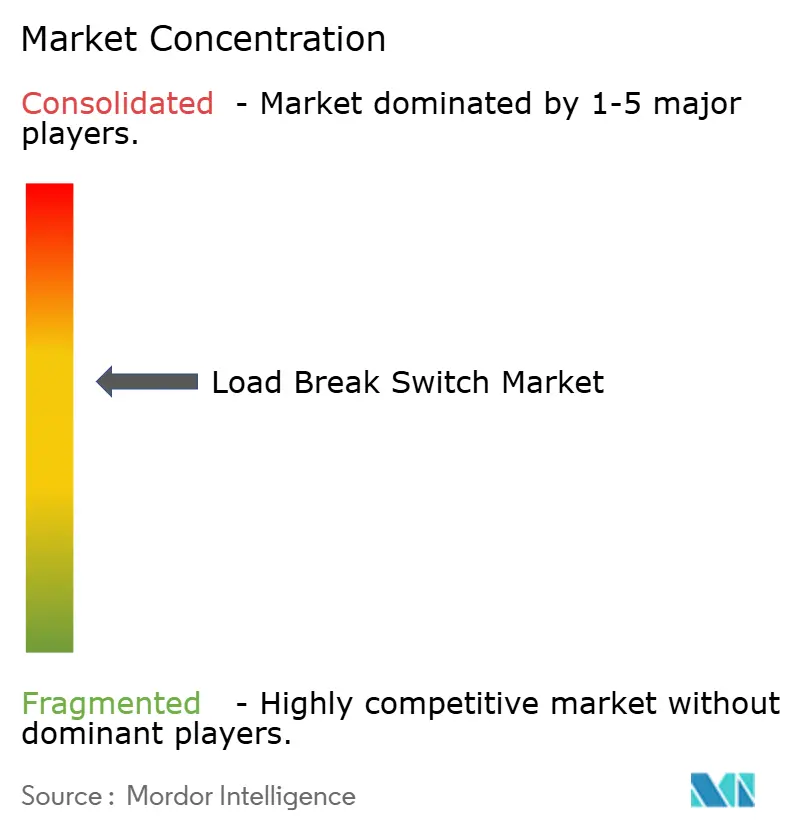
Le marché est modérément fragmenté. Les grands acteurs mondiaux — Schneider Electric, ABB, Siemens, Eaton — détiennent environ 55 % des revenus mondiaux, tandis que des dizaines d'acteurs régionaux se font concurrence sur des personnalisations de niche. Les grands acteurs s'appuient sur des portefeuilles intégrés couvrant l'automatisation des sous-stations, les disjoncteurs et les services numériques, permettant des offres clés en main qui remportent les appels d'offres des services publics.
La différenciation technologique se précise autour des gaz éco-efficients et de l'interruption à l'état solide. Le disjoncteur à état solide SACE Infinitus de ABB a été lancé en avril 2025, franchissant le seuil de 2 500 A et établissant de nouveaux repères en matière de temps de réponse. La gamme Blue de Siemens Energy élimine entièrement les gaz à effet de serre, séduisant les gestionnaires de réseau de distribution européens soumis à des mandats ESG stricts. Des perturbateurs émergents tels que Atom Power poussent des dispositifs à base de silicium intégrant la métrologie et l'analytique, défiant les conceptions mécaniques dans les applications premium.
Les mouvements stratégiques comprennent la croissance à deux chiffres du carnet de commandes d'Eaton en 2024 sur les lignes axées sur les centres de données et l'acquisition par Schneider Electric de Motivair en 2025 pour élargir les capacités de refroidissement liquide pour les secteurs d'alimentation critiques. Les fournisseurs ciblant les brevets sans SF₆ ou les plateformes nativement numériques gagnent en pouvoir de fixation des prix, faisant basculer la concurrence vers l'innovation plutôt que vers la seule échelle au sein du marché des interrupteurs à coupure en charge.
Leaders du secteur des interrupteurs à coupure en charge
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Lucy Group Ltd. (Lucy Electric)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans le rythme de remplacement des conceptions isolées au SF6 par des alternatives sans SF6 et éco-efficientes chez les services publics et les infrastructures critiques, en particulier lorsque des restrictions explicites ou des politiques d'achat influencent les spécifications techniques. Le marché dispose d'un point d'ancrage concret en Californie, où le cadre réglementaire a restreint les nouveaux équipements isolés au SF6 à 72 kV et moins à compter du 31 décembre 2024, avec des étapes progressives supplémentaires pour les classes de tension supérieures après 2026. Les services publics agissent en conséquence, et en juin 2026, Southern California Edison a sélectionné l'appareillage de commutation GM-AirSeT de Schneider Electric pour les postes de Great Lakes et Running Springs afin de répondre aux exigences de conformité SF6, renforçant la traction de la demande pour les plateformes à vide et à air dans les réseaux moyenne tension.
Un second domaine d'opportunité est l'automatisation de la distribution et la rétrofitabilité. Lorsque les services publics mettent en œuvre des programmes FLISR et de fiabilité, ils ont de plus en plus besoin de sectionneurs à charge motorisés associés à des contrôleurs prenant en charge les protocoles SCADA courants, tels que DNP3 et CEI 61850. L'intégration en janvier 2026 par NOJA Power du système de contrôle RC 10 dans les unités VISI SWITCH reflète des feuilles de route produit convergeant vers le fonctionnement à distance et un contrôle en périphérie plus intelligent, créant un espace pour les kits de mise à niveau, les modules de communication et la surveillance de l'état activée par capteurs sur les actifs de départ existants. Cela s'aligne avec les programmes de résilience des centres de données et d'enfouissement des réseaux urbains, où les solutions en armoire intérieure et compactes aident à répondre à des exigences plus strictes en matière de protection contre les défauts d'arc, de contrôle cybersécurisé et de mises à niveau contraintes en espace.
Développements récents du secteur
- Juin 2026 : Schneider Electric a annoncé une collaboration avec Southern California Edison pour déployer une technologie d'appareillage de commutation isolé au gaz sans SF6, utilisant l'air pur et le vide, dans deux postes électriques en Californie. Le déploiement soutient le remplacement des équipements SF6 imposé par la conformité et permet d'ajouter de la capacité réseau dans l'empreinte existante des postes. Il relève également la barre de référence pour les architectures sans SF6 dans les spécifications des services publics pour les applications moyenne tension.
- Août 2025 : Schneider Electric a signé un accord-cadre à long terme avec E.ON pour fournir des appareillages de commutation sans SF6 GM-AirSeT primaires et RM-AirSeT secondaires (RMU) pour des déploiements à travers l'Europe. L'accord renforce la visibilité pluriannuelle pour les gammes de produits sans SF6 et soutient la montée en échelle des capacités de fabrication et de service. Il accélère en outre la standardisation des appareillages de commutation éco-efficients sur une large empreinte de gestionnaires de réseau de distribution (DSO).
- Octobre 2024 : Eaton a mis en avant une forte dynamique dans son activité électrique avec des résultats record au T3 2024 et un carnet de commandes en hausse, reflétant une commande soutenue liée à la modernisation du réseau et aux ajouts de capacité. La solidité des commandes souligne la pression d'approvisionnement dans les chaînes d'approvisionnement des équipements de distribution moyenne tension. Elle renforce également l'avantage concurrentiel des fournisseurs disposant de délais plus courts et d'une couverture de canaux robuste.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché des sectionneurs à charge couvre la valeur des sectionneurs utilisés pour établir ou interrompre en toute sécurité un circuit sous charge dans les réseaux de distribution d'électricité, dans les installations intérieures et extérieures et les plages de tension moyenne à haute courantes.
Exclusions du périmètre : Nous excluons les matières premières en amont, les ensembles d'appareillage de commutation génériques vendus sous forme de panneaux complets, ainsi que les services tels que la main-d'œuvre d'installation, la mise en service et la maintenance de routine.
Aperçu de la segmentation
-
Par type de produit
- Isolé au gaz
- Isolé à l'air
- À isolation solide/sous vide
- Alternatives hybrides et sans SF₆
-
Par installation
- Extérieur – monté sur poteau
- Extérieur – monté sur socle/en armoire
- Intérieur – monté en panneau
-
Par classe de tension
- ≤11 kV
- 11–33 kV
- >33 kV
-
Par mécanisme de commande
- Manuel
- Motorisé/Automatique
-
Par utilisateur final
- Services publics
- Installations industrielles
- Bâtiments commerciaux et institutionnels
- Producteurs indépendants d'énergie renouvelable et micro-réseaux
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie des signaux de demande liés aux extensions et à la rénovation de la distribution, car les sectionneurs à charge évoluent généralement de concert avec l'automatisation des départs, la modernisation des postes et l'interconnexion des énergies renouvelables. Nous avons utilisé des sources publiques telles que l'Agence internationale de l'énergie pour le contexte des investissements réseau, la Banque mondiale pour les indicateurs d'électrification et d'infrastructure, et la base de données Comtrade des Nations Unies pour comprendre les flux commerciaux des équipements de commutation électrique.
Pour garder les hypothèses pratiques, nous avons également examiné des sources telles que l'U.S. Energy Information Administration pour les indicateurs liés à l'électricité et au réseau, les publications IEEE pour le contexte d'application et de normes, ainsi que les portails des gestionnaires de réseau et des régulateurs de l'énergie nationaux pour les pipelines de projets et les signaux de politique. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour valider les évolutions du mix produit, comme les conceptions isolées au gaz par rapport à l'isolation à l'air, ainsi que la transition vers les mécanismes motorisés. Nous avons également référencé des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, les brevets, et des vérifications sélectives des importations/exportations au niveau des expéditions lorsqu'une série publique manquait. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse de ce que nous avons observé dans les sources secondaires, en particulier pour l'évolution du prix de vente moyen, les délais de commande, et la manière dont la demande se répartit entre les services publics, les utilisateurs industriels, les sites commerciaux et les projets d'énergies renouvelables et de micro-réseaux. Nous nous sommes entretenus avec un ensemble équilibré de fabricants, de partenaires de distribution, d'équipes d'achat EPC et de services publics, et d'ingénieurs qui spécifient les équipements. Les réponses des répondants ont été vérifiées de manière croisée entre les principales régions afin que le modèle ne repose pas trop lourdement sur une seule zone géographique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 16 % | APAC : 52 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Managers : 43 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement de base utilise une construction descendante qui reconstitue la demande à partir de l'investissement dans la distribution d'électricité et de l'activité de raccordement, puis la répartit dans le bassin de besoins en sectionneurs à charge par classe de tension et empreinte d'installation. En pratique, nous avons d'abord aligné le socle de la demande sur des indicateurs tels que les ajouts et mises à niveau de lignes de distribution, les programmes d'automatisation des postes et des départs, les ajouts de capacité renouvelable nécessitant une commutation sur les départs, et les cycles de remplacement liés au vieillissement des réseaux.
Une fois le bassin de demande formé, il a été traduit en valeur à l'aide de vérifications de marché sur le mix produit et la tarification, y compris l'adoption de l'isolation au gaz par rapport à l'isolation à l'air, la répartition entre mécanismes manuels et motorisés, et le poids de la plage de 11 à 33 kV dans les déploiements typiques. Les tendances de la part des services publics et la préférence entre extérieur et intérieur ont été traitées comme des empreintes clés car elles font évoluer les volumes différemment selon les régions. Pour corroborer les totaux, nous avons également utilisé des approximations ascendantes sélectives, comme des prix échantillonnés multipliés par des volumes d'expédition issus des retours de canaux, ainsi que des vérifications d'exposition au chiffre d'affaires des fournisseurs lorsque les divulgations étaient claires. Pour les lacunes, nous avons utilisé des ratios proxy régionaux validés lors des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée afin que le scénario de base reste cohérent avec les plans de dépenses réseau et les perspectives d'électrification partagées par les experts, tout en reflétant l'incertitude autour du calendrier des projets et de la réglementation. Nous avons ensuite traduit les trajectoires de scénarios en valeurs annuelles avec un lissage de la tarification afin que les pics ponctuels d'appels d'offres ne déforment pas la ligne de tendance.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin que les erreurs évidentes soient détectées tôt, et que les dérives subtiles soient repérées avant la validation finale. Nous avons comparé les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses d'investissement du réseau régional, les tendances des mouvements commerciaux pour les catégories d'équipements de commutation électrique pertinentes, et les parts d'utilisateurs finaux attendues observées sur le terrain par les praticiens.
Lorsqu'un écart semblait important, les hypothèses ont été revérifiées et les répondants recontactés pour confirmer si l'écart provenait de la tarification, d'un changement dans le mix produit, ou du calendrier de projets majeurs. Une seconde revue par un analyste a été effectuée sur les calculs et la logique derrière les intrants, et ce n'est qu'ensuite que les chiffres finaux ont été verrouillés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande ou l'orientation des prix. Une dernière passe avant livraison est ensuite réalisée afin que les clients reçoivent la vue la plus actuelle.
Estimation du marché des sectionneurs à charge de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les sectionneurs à charge peuvent sembler très éloignées les unes des autres car les périmètres ne sont pas toujours cohérents, et une même étiquette d'année peut masquer des mix produits et des couvertures régionales différents. Dans notre travail, nous constatons également des différences provenant de la manière dont les entreprises traitent les plages de tension, de la question de savoir si les panneaux d'appareillage de commutation complets sont comptés, et de la manière dont la tarification est normalisée entre les devises.
En suivant les répartitions par classe de tension, le mix d'installation et les modèles d'achat des services publics, Mordor Intelligence maintient le total de 2026 lié uniquement à la demande d'équipements, ce qui réduit l'inflation liée au comptage des ensembles de panneaux complets et des services additionnels qui sont parfois regroupés dans un total plus large d'appareillage de commutation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,29 milliards USD (2026) | |
| Revue spécialisée A | 3,00 milliards USD (2026) | Cette estimation est présentée à un niveau global avec une visibilité limitée sur la segmentation, et elle peut exclure certaines parties du cycle de remplacement de la distribution moyenne tension qui accroissent les volumes dans les marchés menés par les services publics. |
| Plateforme de recherche sectorielle B | 2,72 milliards USD (2025) | Ce chiffre est ancré à une année de base différente et peut refléter un périmètre produit plus restreint ou des hypothèses de tarification prudentes, avec moins de clarté sur la manière dont l'adoption de l'isolation au gaz et des mécanismes motorisés est tarifée dans le temps. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est inclus autour des ensembles d'appareillage de commutation, l'année utilisée comme point de départ, et la manière dont la tarification est reportée dans le temps. Notre approche reste plus facile à auditer car elle est construite à partir d'indicateurs de demande clairs, vérifiés par des entretiens, puis ajustée uniquement lorsque plusieurs signaux indiquent le même écart.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des interrupteurs à coupure en charge ?
Le marché s'élève à 3,29 milliards USD en 2026 et devrait atteindre 4,25 milliards USD d'ici 2031 à un TCAC de 5,23 %.
Quelle région est en tête du marché des interrupteurs à coupure en charge ?
L'Asie-Pacifique représente 38,45 % des revenus mondiaux, portée par d'importants investissements dans les infrastructures et les énergies renouvelables.
Pourquoi les interrupteurs à coupure en charge sans SF₆ gagnent-ils en popularité ?
Les réglementations environnementales qui éliminent progressivement les gaz à fort potentiel de réchauffement climatique poussent les services publics à adopter des alternatives sous vide ou à éco-gaz qui réduisent les émissions sur le cycle de vie de plus de 80 %.
Quel segment connaît la croissance la plus rapide par type d'installation ?
Les interrupteurs intérieurs montés en panneau affichent la croissance la plus élevée à un TCAC de 7,18 %, car les centres de données et les installations industrielles préfèrent les environnements à atmosphère contrôlée et sécurisée.
Comment les prix des matières premières affectent-ils les fabricants ?
Les coûts records du cuivre ont entraîné des augmentations de prix allant jusqu'à 45 %, comprimant les marges des fournisseurs ne disposant pas de stratégies de couverture.
Qui sont les principaux acteurs du marché des interrupteurs à coupure en charge ?
Les entreprises clés comprennent Schneider Electric, ABB, Siemens, Eaton et des entrants émergents tels que Atom Power axés sur la technologie à état solide.
Dernière mise à jour de la page le:



