
Taille et part du marché des détergents pour lessive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
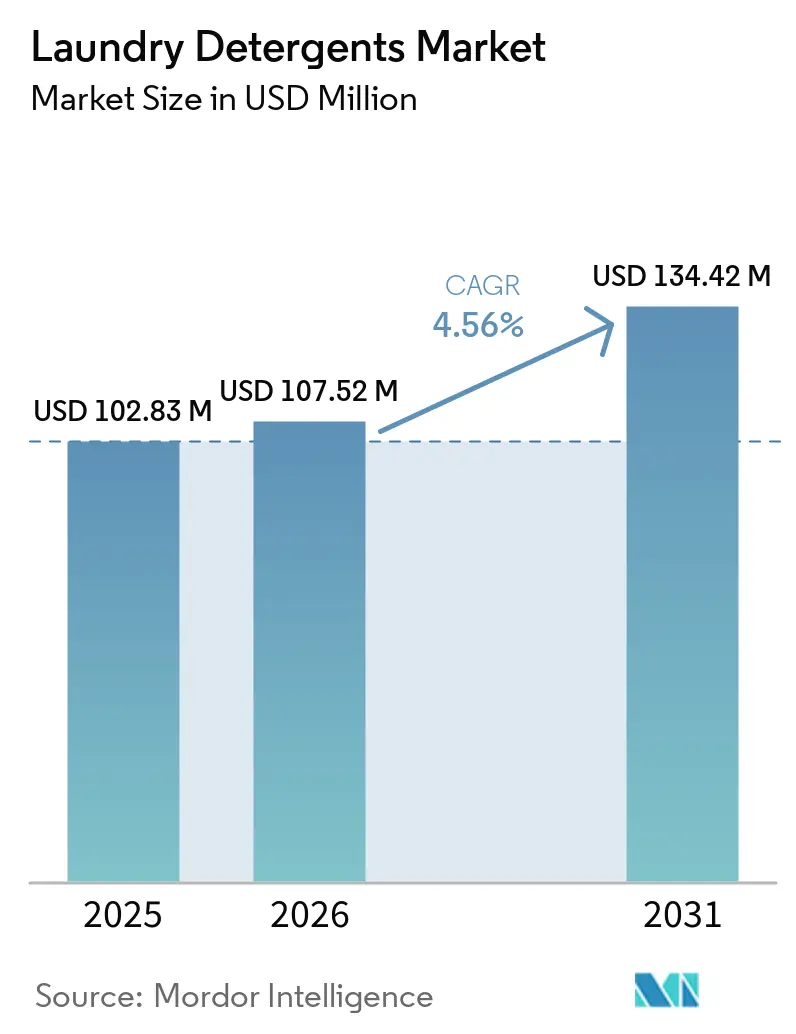
| Taille du Marché (2026) | 107.52 Millions de dollars américains |
| Taille du Marché (2031) | 134.42 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.56 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des détergents pour lessive par Mordor Intelligence
La taille du marché des détergents pour lessive devrait passer de 102,83 millions USD en 2025 à 107,52 millions USD en 2026 et devrait atteindre 134,42 millions USD d'ici 2031 à un TCAC de 4,56 % sur la période 2026-2031. Dans un paysage en voie de maturité, les fabricants déplacent leur attention des gains de volume purs vers des innovations en matière de chimie à eau froide économe en énergie, de tensioactifs biosourcés et de distribution numérique. Ces avancées visent à répondre à l'évolution des préférences des consommateurs et aux préoccupations environnementales. Le renforcement de la réglementation sur les phosphates et les microplastiques incite les fabricants à renouveler leurs portefeuilles, favorisant le développement de produits plus durables et conformes. Dans les régions développées comme dans les régions émergentes, la demande de produits premium tels que les lessives liquides, les adoucissants textiles et les systèmes de lessive intelligents dépasse celle des poudres traditionnelles, reflétant une évolution vers la commodité et des performances améliorées. Tandis que les leaders en termes d'échelle capitalisent sur leur profondeur en recherche et développement et leur portée omnicanale pour maintenir un avantage concurrentiel, les spécialistes régionaux trouvent le succès en tirant parti de l'économie des sachets et des fragrances localisées, répondant aux besoins spécifiques du marché. Cette dynamique a engendré une intensité concurrentielle modérée sur l'ensemble du marché.
Principaux enseignements du rapport
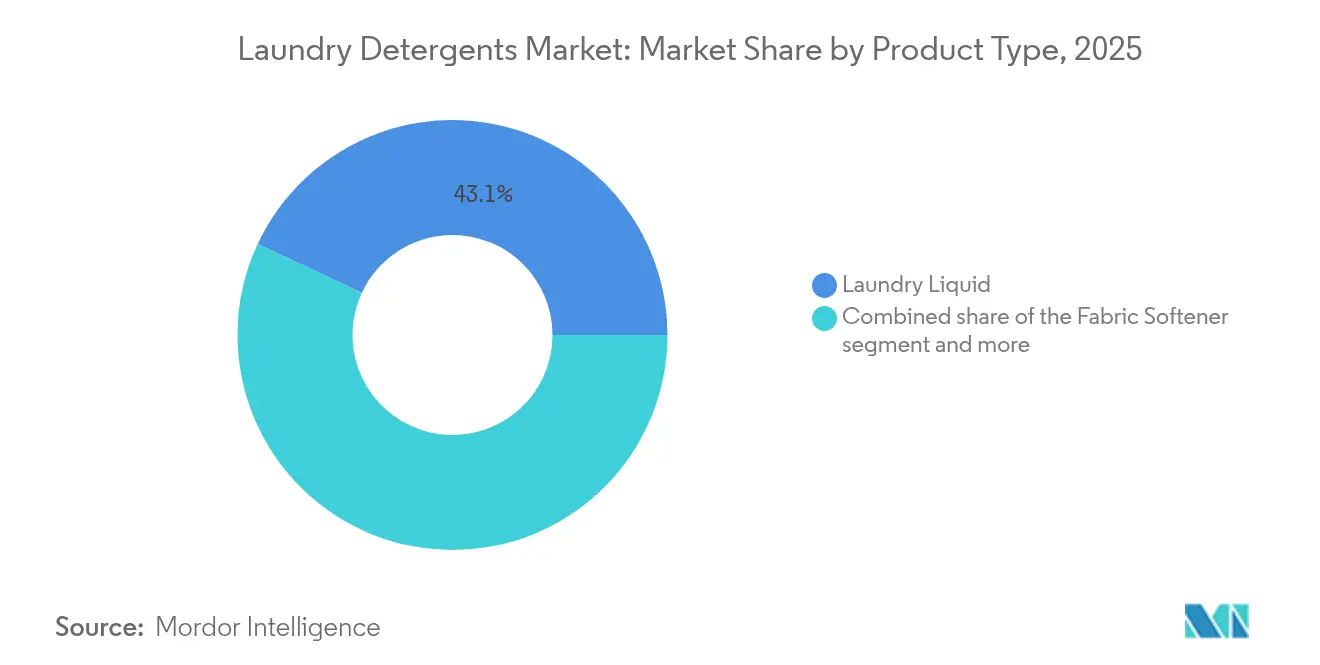
- Par type de produit, la lessive liquide a dominé avec une part de 43,05 % en 2025 sur le marché des détergents pour lessive, et l'adoucissant textile devrait afficher un TCAC de 6,45 % jusqu'en 2031.
- Par emballage, les sachets/pochettes détenaient 53,20 % du marché des détergents pour lessive en 2025, et les bouteilles PET devraient progresser à un TCAC de 5,12 % jusqu'en 2031.
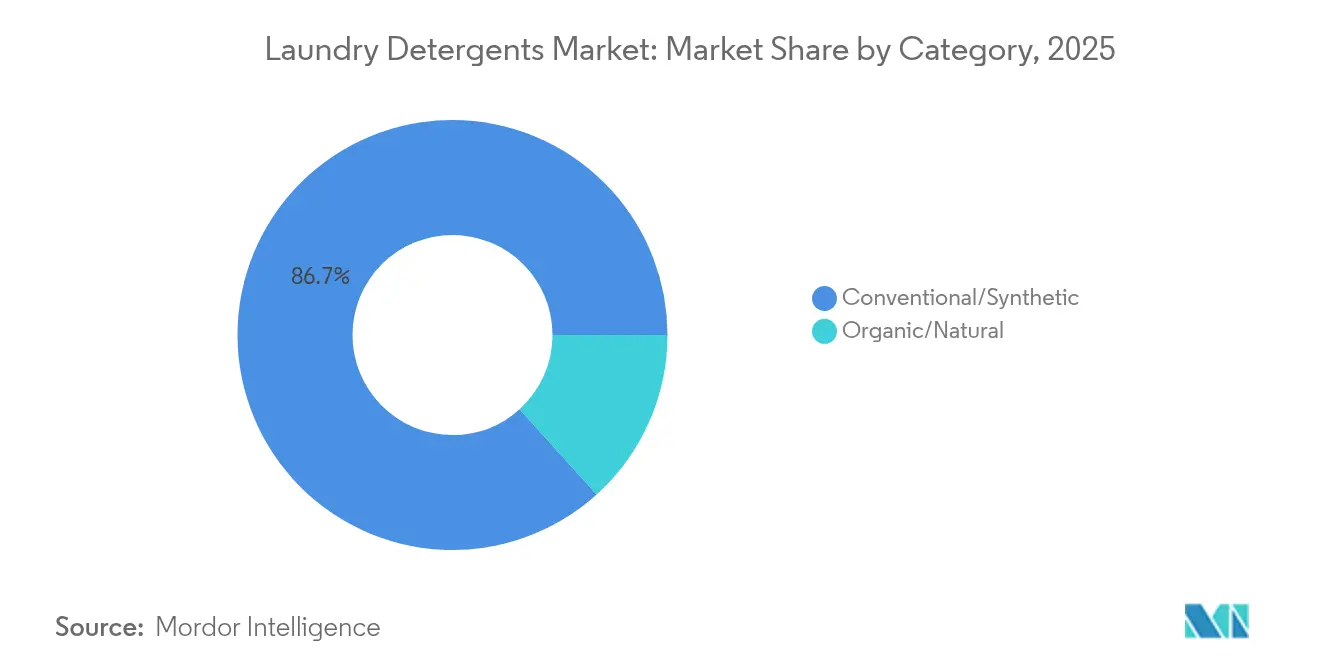
- Par catégorie, les produits conventionnels/synthétiques représentaient 86,70 % du chiffre d'affaires 2025, tandis que les formulations biologiques/naturelles sont en bonne voie pour un TCAC de 5,95 % sur la période de prévision.
- Par canal de distribution, les supermarchés/hypermarchés ont capté 56,90 % de la demande 2025, et les boutiques de vente au détail en ligne devraient croître à un TCAC de 5,55 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 36,30 % du chiffre d'affaires 2025, et le segment Moyen-Orient et Afrique est en passe d'atteindre un TCAC de 5,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des formulations de lavage à eau froide | +0.8% | Amérique du Nord et UE en premier, expansion mondiale | Moyen terme (2 à 4 ans) |
| Croissance des modèles d'abonnement de recharge par commerce électronique | +0.6% | Amérique du Nord et UE en cœur, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse du taux de pénétration des machines à laver dans l'Asie émergente | +1.2% | Asie-Pacifique en cœur, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Parité des coûts des tensioactifs biosourcés | +0.9% | Impulsion réglementaire de l'UE, montée en puissance mondiale | Moyen terme (2 à 4 ans) |
| Distributeurs IoT de lessive intelligente dans les laveries commerciales | +0.3% | Pilotes en Amérique du Nord et en UE, essais en Asie-Pacifique | Long terme (≥ 4 ans) |
| Interdiction des détergents à base de phosphates dans 14 nations supplémentaires | +0.7% | Régions ciblées dans le monde entier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor des formulations de lavage à eau froide
Avec des économies d'énergie allant de 60 à 200 USD par foyer et des réductions annuelles de CO₂ de 864 lb, les détergents à eau froide passent de produits de niche à des produits essentiels grand public. Selon l'American Cleaning Institute, 90 % de la consommation d'énergie d'une machine à laver est attribuée au chauffage de l'eau, soulignant l'importance des mélanges riches en enzymes pour réduire la consommation d'énergie et l'impact environnemental[1]. Ces détergents offrent non seulement des économies de coûts, mais s'alignent également sur la demande croissante des consommateurs pour des produits durables et respectueux de l'environnement. Procter & Gamble, en collaboration avec Walmart, accélère l'acceptation par les consommateurs en mettant en avant les avantages premium des performances de lavage à froid, tels qu'un nettoyage efficace à basse température, des factures d'énergie réduites et une empreinte carbone plus faible. Les services publics ne se contentent pas de fixer des objectifs de décarbonation, ils font également face à des tarifs énergétiques en hausse, ce qui élève l'efficacité des détergents à eau froide de simples arguments marketing à une conformité essentielle avec les objectifs de durabilité. Alors que le secteur se tourne vers les protéases à basse température et les polymères de libération des salissures, les fournisseurs maîtrisant ces chimies s'assurent des avantages durables en rayon, se positionnant comme des acteurs clés dans le paysage de marché en évolution. De plus, l'accent mis sur les formulations avancées stimule l'innovation, permettant aux fabricants de répondre plus efficacement aux exigences réglementaires et aux attentes des consommateurs.
Croissance des modèles d'abonnement de recharge par commerce électronique
Le programme pilote d'Unilever, Refill on the Go,
à Santiago illustre la puissance des abonnements basés sur les données pour minimiser les déchets d'emballage et garantir les achats répétés. En exploitant des algorithmes prédictifs, les expéditions sont programmées pour s'aligner sur la consommation des ménages, améliorant la valeur vie client bien au-delà des avantages d'un simple placement en rayon. Ces algorithmes analysent les habitudes de consommation, permettant des calendriers de livraison précis qui réduisent le risque de surstockage ou de rupture de stock, améliorant ainsi la satisfaction et la fidélité des clients. La logistique des recharges favorise les liquides concentrés et les capsules, car leur poids plus léger se traduit par une intensité de fret réduite, ce qui non seulement réduit les coûts de transport, mais contribue également à une empreinte carbone plus faible. Dans le marché actuel, une visibilité algorithmique accrue signifie que les stratégies de classement dans les moteurs de recherche deviennent aussi cruciales que les négociations traditionnelles de planogramme en magasin. Les plateformes en ligne jouent désormais un rôle central dans l'influence des décisions d'achat des consommateurs, les classements de recherche optimisés impactant directement la visibilité et les performances de vente d'une marque. Les millennials urbains accordant une grande importance à la commodité à domicile et à l'éco-responsabilité, les fabricants qui ne parviennent pas à adopter la livraison directe aux consommateurs risquent de voir leur pertinence de marque diminuer. Ce changement souligne l'importance d'intégrer des pratiques durables et des stratégies numériques pour répondre aux attentes évolutives des consommateurs et maintenir un positionnement concurrentiel.
Hausse du taux de pénétration des machines à laver dans l'Asie émergente
La Chine vise une réduction de 10 % de la consommation d'énergie et d'eau d'ici 2025, poussant les fabricants de détergents à collaborer avec les équipementiers de machines à laver sur des lessives liquides à haute efficacité[2]. Cette initiative s'inscrit dans les objectifs de durabilité plus larges du pays, qui stimulent l'innovation dans les formulations de détergents pour répondre à des normes environnementales plus strictes. En Inde, une classe moyenne en plein essor stimule les ventes de machines à laver automatiques, entraînant une augmentation de la consommation de détergent par habitant et une préférence croissante pour les liquides adaptés aux machines à chargement par le dessus. L'évolution vers les machines à laver automatiques est également influencée par l'urbanisation et la hausse des revenus disponibles, qui remodèlent les préférences des consommateurs. Des étiquettes d'efficacité gouvernementales plus strictes élèvent les normes de performance minimales, mettant sous pression les détergents en poudre de moindre qualité pour qu'ils s'améliorent ou risquent de perdre des parts de marché. Ces tendances consolident la part de 36,68 % de la région dans le marché mondial des détergents pour lessive, soulignant son rôle central en tant que moteur de croissance pour les pipelines de produits mondiaux et mettant en évidence l'influence de la région sur l'innovation mondiale en matière de détergents.
Parité des coûts des tensioactifs biosourcés
Les volumes mondiaux de biotensioactifs croissent à un taux annuel supérieur à 20 %, réduisant l'écart de prix historique avec les dérivés pétroliers. Les avancées dans les techniques de fermentation pour les sophorolipides et les rhamnolipides améliorent à la fois le rendement et la pureté, permettant leur intégration dans les mélanges grand public sans imposer de primes de prix aux consommateurs. Ces avancées rendent les biotensioactifs plus accessibles et compétitifs sur le marché, stimulant leur adoption dans divers secteurs, notamment les soins personnels, le nettoyage ménager et les applications industrielles. Les écolabels de l'UE offrent des incitations à cette transition en promouvant des produits respectueux de l'environnement, tandis que les engagements d'entreprise en matière de neutralité carbone garantissent une trajectoire de demande claire, les entreprises accordant de plus en plus la priorité à la durabilité dans leurs opérations. Avec un approvisionnement élargi en bioressources, la sécurité d'approvisionnement s'est améliorée, réduisant la vulnérabilité aux fluctuations des prix des oléochimiques et garantissant une disponibilité constante pour les fabricants. Une fois la parité des prix fermement établie, les tensioactifs durables passeront d'une simple extension de gamme à une stratégie centrale dans les formulations, permettant aux entreprises de s'aligner sur l'évolution des préférences des consommateurs et des exigences réglementaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières de l'alkylbenzène linéaire (LAB) | -0.7% | Mondial, aigu en Asie-Pacifique | Court terme (≤ 2 ans) |
| Contrefaçons dans les réseaux de distribution informels | -0.4% | Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Renforcement des réglementations sur les rejets de microplastiques | -0.5% | UE en cœur, expansion mondiale | Moyen terme (2 à 4 ans) |
| Évolution des consommateurs vers des nettoyeurs ultrasoniques sans détergent | -0.2% | Marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières de l'alkylbenzène linéaire (LAB)
Le LAB, représentant près de 40 % des coûts de formulation, subit une pression significative due aux fluctuations des prix pétrochimiques. Cet impact est particulièrement prononcé pour les poudres sensibles aux prix fabriquées dans les principaux centres de production d'Asie, où les dynamiques de prix compétitifs amplifient les défis de coûts. De plus, les fluctuations monétaires et les arrêts de raffineries exacerbent le calendrier des répercussions des coûts, contraignant les fabricants à adopter des stratégies d'atténuation des risques telles que la couverture et la diversification des ingrédients. La volatilité accrue des marchés pétrochimiques a également renforcé l'attrait des alternatives biosourcées ou synthétiques. Ces alternatives découplent non seulement les structures de coûts des mouvements des prix du pétrole brut, mais offrent également aux fabricants une plus grande flexibilité, une meilleure résilience de la chaîne d'approvisionnement et une stabilité dans la gestion des coûts à long terme. De plus, l'évolution vers des options biosourcées ou synthétiques s'aligne sur la demande croissante de solutions durables et respectueuses de l'environnement, stimulant davantage leur adoption sur le marché.
Contrefaçons dans les réseaux de distribution informels
Europol estime que le commerce de contrefaçon, qui englobe des articles tels que les produits ménagers de nettoyage, représente la somme colossale de 119 milliards EUR[3]. Ce problème généralisé nuit non seulement à l'équité de la marque, mais érode également la confiance des consommateurs, posant des défis importants pour les entreprises légitimes. Les produits contrefaits, tels que les sachets imitant les originaux, sont particulièrement répandus dans les marchés de détail fragmentés, où ils détournent des parts de marché légitimes et compromettent l'intégrité de la tarification de la catégorie en faisant baisser les prix globaux. Ces produits contrefaits imitent souvent l'apparence des produits authentiques, rendant difficile pour les consommateurs de distinguer les articles authentiques des faux. Pour lutter contre ce problème croissant, les propriétaires de marques investissent de plus en plus dans une gamme de mesures. Des systèmes d'authentification par code QR sont mis en place pour permettre aux consommateurs et aux détaillants de vérifier rapidement l'authenticité des produits. Des programmes de formation des détaillants sont développés pour aider les propriétaires et le personnel des magasins à identifier les produits contrefaits et à comprendre les risques qu'ils posent au marché. De plus, les propriétaires de marques forment des partenariats d'application avec les autorités réglementaires et les forces de l'ordre pour lutter contre la production et la distribution de produits contrefaits. Bien que ces initiatives soient essentielles pour protéger la réputation de la marque et la confiance des consommateurs, elles contribuent également à l'augmentation des coûts opérationnels pour les entreprises, mettant davantage à rude épreuve leurs ressources.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les liquides dominent le positionnement premiumEn 2025, les lessives liquides représentaient 43,05 % du chiffre d'affaires total du marché des détergents pour lessive, consolidant leur statut de premier choix pour les ménages utilisant des machines à laver automatiques. Leur domination découle de performances supérieures lors des lavages à froid, d'une excellente solubilité et de la capacité à prendre en charge des formulations avancées qui stabilisent les enzymes et préservent les parfums complexes. De plus, les liquides facilitent le développement de produits premium, permettant des prix de vente conseillés (PVC) plus élevés tout en garantissant un détachage efficace et le soin des textiles. Les innovations continues en matière d'emballage, telles que les becs verseurs en monomatériau et les designs rechargeables, non seulement respectent les obligations de responsabilité élargie des producteurs (REP), mais répondent également à l'accent croissant mis sur la durabilité. Par ailleurs, les liquides s'adaptent aux formules concentrées et aux gels enrichis en enzymes, offrant une meilleure valeur par lavage et séduisant les consommateurs soucieux de l'environnement. Alors que les tendances du marché s'orientent vers la commodité, la propreté et l'attrait sensoriel, les lessives liquides restent solidement ancrées, bénéficiant d'une forte fidélité tant sur les marchés développés qu'émergents.
Les adoucissants textiles, bien que représentant un segment plus restreint du marché des produits d'entretien du linge, sont appelés à croître à un CAGR soutenu de 6,45 % jusqu'en 2031, se positionnant ainsi comme la catégorie de produits à la croissance la plus rapide. Leur attrait réside dans l'offre d'une expérience de lavage multisensorielle, renforçant le parfum, la douceur et la fraîcheur, constituant un facteur de différenciation clé pour les marques cherchant à dépasser le simple nettoyage. Cette croissance est portée par la volonté croissante des consommateurs d'investir dans l'entretien premium des vêtements, améliorant à la fois le toucher et la longévité des textiles. Les innovations en matière de technologie de diffusion des parfums et l'introduction d'agents adoucissants sans allergènes et d'origine végétale ont élargi leur attrait, notamment auprès des acheteurs soucieux de leur santé et de la durabilité. De plus, le positionnement stratégique aux côtés des détergents dans les circuits de distribution physiques et en ligne renforce les opportunités de vente croisée, notamment via des promotions groupées. Alors que les consommateurs recherchent de plus en plus des solutions de lavage alliant nettoyage et soin des textiles, les adoucissants textiles sont appelés à surpasser la croissance des autres segments du marché des produits d'entretien du linge.

Par emballage :
les sachets dominent les marchés émergentsEn 2025, les sachets et pochettes à usage unique représentaient une part significative de 53,20 % du marché des emballages de détergents pour lessive. Cette domination est largement attribuée aux comportements de micro-achat dans des marchés en forte croissance comme l'Inde, l'Indonésie et le Nigéria. Bien que ces sachets offrent un point d'entrée abordable pour les consommateurs, s'alignant sur leurs réalités de trésorerie, le coût par lavage tend à être plus élevé. Ce format d'emballage a trouvé un ancrage solide dans les segments ruraux et à faibles revenus, offrant un accès immédiat sans nécessiter d'achats en vrac. Dans de nombreux marchés émergents, les sachets servent de premier point de contact pour les consommateurs avec les détergents de marque, favorisant la familiarité et la fidélité à la marque. Pourtant, alors que les préoccupations concernant les déchets plastiques s'accumulent, les gouvernements prennent note, lançant des initiatives pilotes pour explorer des alternatives en stratifié à base de papier. Les marques desservant ces marchés font désormais face au défi d'équilibrer l'accessibilité et la commodité avec l'accent croissant sur la durabilité et le renforcement des réglementations.
Les bouteilles PET sont en passe d'émerger comme le choix d'emballage à la croissance la plus rapide dans le secteur des détergents pour lessive, affichant un TCAC attendu de 5,12 % pendant la période de prévision. Cette hausse est largement portée par l'essor des programmes d'abonnement de recharge, qui défendent à la fois la commodité et la gestion environnementale grâce à la réutilisation des contenants. La structure rigide des bouteilles PET garantit leur durabilité inhérente, les rendant bien adaptées à une manipulation et un transport répétés. De plus, leur nature transparente permet aux marques de mettre en valeur les liquides à code couleur, signalant la sophistication de la formulation et une image premium. Les marchés urbains adoptent particulièrement les bouteilles PET, soutenus par les promotions groupées de la distribution organisée et les incitations au recyclage. Cette tendance résonne non seulement avec les valeurs de durabilité évolutives des consommateurs, mais améliore également la perception premium des bouteilles PET, leur permettant de capter des parts de marché aux formats à usage unique, notamment auprès des segments aisés et soucieux de l'environnement. Avec des marques innovant dans des domaines tels que l'allègement, le contenu recyclé et les conceptions de fermeture avancées, les bouteilles PET sont bien positionnées pour une croissance soutenue dans les marchés émergents et établis.
Par catégorie :
le conventionnel maintient son avantage d'échelleEn 2025, les formulations conventionnelles de détergents pour lessive ont capté 86,70 % du chiffre d'affaires total, consolidant leur domination sur le marché. Ce leadership est ancré dans des décennies de performances fiables, une forte confiance des consommateurs et des structures de coûts affinées pour la production de masse et l'accessibilité. La plupart des ménages favorisent encore les produits conventionnels, trouvant un équilibre fiable entre pouvoir nettoyant et valeur. Leurs avantages d'échelle facilitent une présence commerciale généralisée dans les marchés développés et émergents. Bien que certains canaux de distribution déplacent de l'espace en rayon vers des gammes écologiques, les formulations synthétiques grand public bénéficient de la fidélité à la marque et des achats habituels. Malgré l'essor des innovations dans les segments plus verts, les formules conventionnelles renforcent leur position sur le marché en associant de légères gains d'efficacité à des prix compétitifs.
Les détergents pour lessive biologiques et naturels émergent comme le segment à la croissance la plus rapide du marché, avec des projections d'un TCAC de 5,95 % sur la période de prévision. Ces produits respectueux de l'environnement se distinguent par l'utilisation de tensioactifs d'origine végétale, d'agents de construction biodégradables et de fragrances sans allergènes, répondant aux consommateurs soucieux de leur santé et de l'environnement. Notamment, les jeunes consommateurs sont de plus en plus disposés à payer un premium, à condition que les performances de nettoyage rivalisent avec celles des produits conventionnels. Les détaillants augmentent la visibilité des marques écocertifiées, s'alignant sur les objectifs de réduction des émissions de portée 3, parfois au détriment des références de poudres traditionnelles à rotation plus lente. Les schémas de certification tels que l'Écolabel européen et Safer Choice guident les consommateurs vers des produits qui minimisent la toxicité aquatique et l'intensité carbone, renforçant leur fiabilité. Bien que les variantes vertes ne surpassent pas prochainement les produits synthétiques grand public, leur part de marché est en passe d'une ascension régulière à mesure que la durabilité devient un facteur plus significatif dans les décisions d'achat.
Par canal de distribution :
la disruption numérique s'accélèreEn 2025, les supermarchés et hypermarchés dominaient le marché des soins pour le linge, représentant 56,90 % des ventes totales. Leur domination est renforcée par une forte fidélité des acheteurs, portée par des promotions fréquentes, des incitations aux achats en vrac et un merchandising stratégique inter-rayons qui associe les détergents à des articles ménagers connexes. Les acheteurs privilégient ces canaux pour leur expérience d'achat en un seul endroit, où des prix compétitifs rencontrent commodité et une gamme de produits diversifiée. Par exemple, placer les fragrances pour linge à proximité des produits de nettoyage stimule les achats impulsifs et encourage les essais d'articles complémentaires. Les relations établies avec les fournisseurs et des niveaux de stocks constants garantissent la disponibilité des produits, renforçant la confiance des acheteurs. Malgré l'essor des ventes numériques, l'expérience d'achat tactile et la possession immédiate des produits dans les supermarchés et hypermarchés consolident leur leadership sur le marché.
La vente au détail en ligne émerge comme le canal à la croissance la plus rapide sur le marché des soins pour le linge, avec des projections indiquant un TCAC de 5,55 % dans les années à venir. Cette hausse est largement attribuée aux services d'abonnement, qui garantissent que les ménages restent approvisionnés en détergents essentiels. Les places de marché en ligne exploitent des algorithmes pour mettre en avant les produits les mieux notés, suggérer des recharges basées sur les achats précédents et guider les acheteurs vers le réapprovisionnement numérique, les éloignant des achats impulsifs traditionnels en magasin. Le vaste assortiment en ligne permet aux offres de niche, comme les variantes écologiques et spécifiques aux fragrances, de se retrouver côte à côte avec les marques grand public. De plus, les analyses de la chaîne d'approvisionnement facilitent des livraisons plus rapides depuis des entrepôts stratégiquement situés, égalant souvent ou dépassant le temps d'une visite typique en magasin. Alors que les consommateurs privilégient les économies de temps, les suggestions personnalisées et la diversité des produits, les canaux en ligne sont en passe d'augmenter régulièrement leur part de marché au détriment des formats de vente au détail traditionnels.
Analyse géographique
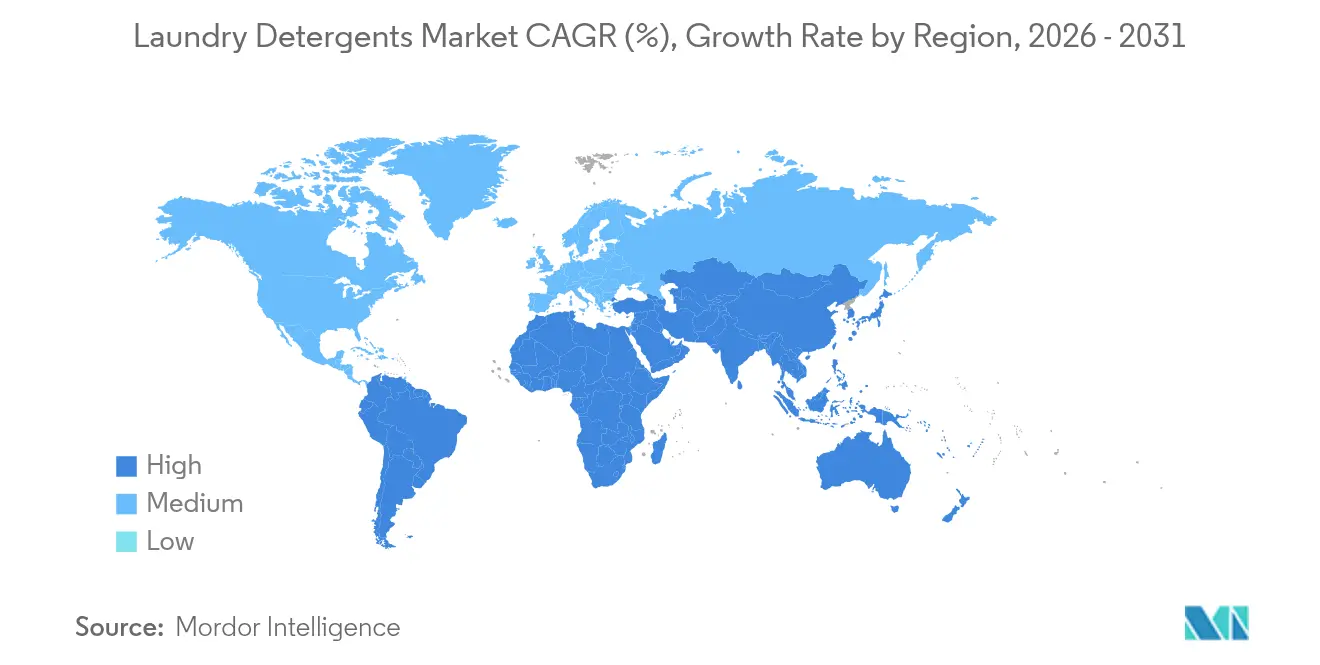
Marché des Détergents pour Lessive en Asie-Pacifique
En 2025, l'Asie-Pacifique a dominé le marché des détergents pour lessive avec une part de 36,30 %, portée par l'essor d'une classe moyenne en pleine croissance, une hausse du taux d'équipement en appareils électroménagers et une fabrication locale robuste. La volonté de la Chine de promouvoir les lave-linge à haute efficacité énergétique a propulsé les liquides concentrés avancés sur le devant de la scène, les consommateurs accordant une importance croissante à la performance et à la durabilité. En Inde, l'attrait pour les sachets génère d'impressionnants volumes à l'unité, même avec une dépense par habitant modeste, ces petits conditionnements abordables répondant aux besoins des consommateurs sensibles aux prix, tant en zones urbaines que rurales. Au Japon et en Corée du Sud, les modes de vie urbains compacts incitent les consommateurs à se tourner vers les capsules premium et les adoucissants textiles, qui offrent praticité et répondent aux besoins d'économie d'espace dans les foyers de petite taille.
Marché des Détergents pour Lessive au Moyen-Orient et en Afrique
Bien que plus modeste en taille, le corridor Moyen-Orient et Afrique devrait surpasser les autres régions avec un taux de croissance annuel composé (CAGR) projeté de 5,05 %. Les membres du Conseil de Coopération du Golfe canalisent leurs investissements vers la modernisation du commerce de détail et les appareils économes en eau, stimulant ainsi une demande accrue pour les liquides haute efficacité (HE) en phase avec les efforts de conservation de l'eau. En Afrique subsaharienne, une poussée démographique jeune et les progrès en matière d'infrastructures ouvrent la voie à l'adoption des sachets parmi les consommateurs nouvellement urbanisés, ces options abordables répondant aux besoins des primo-acheteurs. Toutefois, naviguer dans des environnements réglementaires diversifiés implique de respecter les exigences d'étiquetage localisé et les certifications halal dans certaines régions, ce qui ajoute une complexité pour les fabricants souhaitant étendre leur présence.
Marché des Détergents pour Lessive dans les Amériques et en Europe
L'Amérique du Nord et l'Europe, deux marchés arrivés à maturité, connaissent un glissement vers les offres premium, porté par les impératifs de durabilité et les innovations ciblant le lavage à l'eau froide et l'élimination des microplastiques. Le leadership en matière de réglementation des PFAS et des microbilles a encouragé des efforts précoces de reformulation, établissant un précédent pour les marchés mondiaux et incitant les marques à investir dans des alternatives respectueuses de l'environnement. L'Amérique du Sud, bien qu'affichant une croissance à un chiffre moyen, trouve son élan principalement dans le commerce de détail organisé au Brésil, qui bénéficie d'un accès croissant des consommateurs aux produits de marque. Cependant, la région fait face à des vents contraires liés aux fluctuations des taux de change et aux droits de douane à l'importation qui influencent les stratégies de tarification, créant des défis pour les fabricants qui cherchent à maintenir des prix compétitifs tout en assurant leur rentabilité.
Paysage réglementaire
La réglementation se durcit en matière de sécurité des ingrédients, de biodégradabilité et de transparence, ce qui pousse les portefeuilles de détergents à lessive vers une reformulation et une communication plus claire. Dans l'Union européenne, le règlement (UE) 2026/405 a été adopté pour mettre à jour le cadre relatif aux détergents et aux tensioactifs, remplaçant le règlement (CE) n° 648/2004 et introduisant des critères de sécurité actualisés (y compris pour les détergents contenant des micro-organismes), une divulgation renforcée des ingrédients, et des règles harmonisées couvrant les ventes en recharge, une voie de mise sur le marché clé pour les liquides concentrés.
Aux États-Unis, la pression de mise en conformité est renforcée par des normes et des règles sectorielles affectant la formulation et la fabrication. L'EPA américaine a mis à jour sa norme Safer Choice et Design for the Environment (DfE) en août 2024, renforçant les exigences de transparence sur les ingrédients et restreignant certaines classes de substances dangereuses (y compris les critères liés aux PFAS pour les produits de nettoyage). Par ailleurs, les exigences relatives aux effluents de fabrication de savons et de détergents restent régies par les directives sur les effluents de l'EPA en vertu du 40 CFR Part 417, faisant du contrôle des eaux usées et des rejets un facteur opérationnel constant pour les producteurs.
Paysage concurrentiel
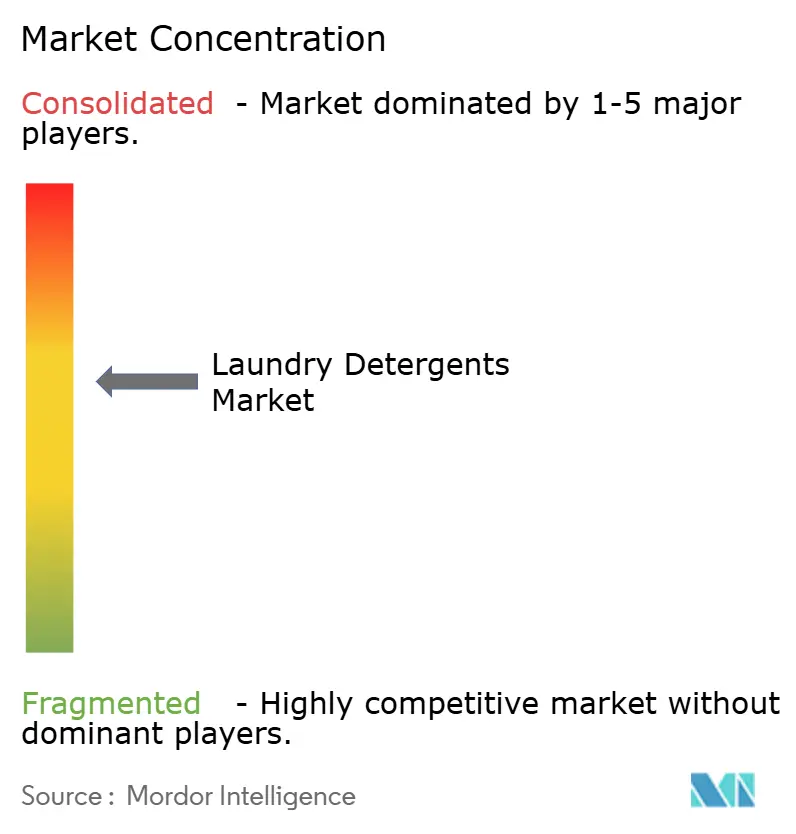
Le marché mondial des détergents pour lessive présente un paysage concurrentiel modérément concentré, où des acteurs majeurs comme Procter & Gamble, Unilever et Henkel se disputent la domination du marché aux côtés de concurrents régionaux et de nouveaux entrants. Ces entreprises de premier rang exploitent des investissements mondiaux en recherche et développement et des canaux de marketing diversifiés pour repousser les défis des marques de distributeurs et des nouveaux entrants numériques. Leurs avantages d'échelle sont évidents dans les brevets enzymatiques, l'accès aux données syndiquées et les efficacités de coûts dans les achats médias. L'expansion des marques de distributeurs, mise en évidence par la reprise en 2025 par First Quality Enterprises des marques nord-américaines de Henkel, élargit le spectre de valeur du marché et intensifie la pression sur la tarification des marques. Ce changement contraint les acteurs établis à innover et à différencier leurs offres pour maintenir la fidélité des consommateurs et les parts de marché.
Les acteurs majeurs se tournent vers la durabilité, avec des engagements en faveur d'emballages 100 % recyclables et d'usines neutres en carbone. Ces initiatives s'alignent sur la demande croissante des consommateurs pour des produits respectueux de l'environnement et des exigences réglementaires plus strictes. Le domaine numérique est un autre champ de bataille ; les entreprises établies rachètent des startups de vente directe aux consommateurs pour renforcer leur expertise et leurs modèles d'abonnement, leur permettant de construire des relations clients plus solides et de rationaliser les chaînes d'approvisionnement. Pendant ce temps, les acteurs régionaux se taillent des niches avec des fragrances uniques, des certifications halal ou véganes et une tarification stratégique, répondant aux préférences localisées des consommateurs et aux segments mal desservis.
Les opportunités émergentes résident dans les concentrés à eau froide riches en enzymes, les solutions de fragrance sans microplastiques et les systèmes de dosage commercial pilotés par l'IoT. Ces innovations répondent aux besoins évolutifs des consommateurs en matière de commodité, de durabilité et de performances améliorées. Les collaborations, comme celle d'Unilever et Samsung, fusionnent la formulation de détergents avec la technologie des appareils électroménagers, garantissant des cycles de lavage optimisés et favorisant la fidélité à la marque. De tels partenariats créent également des écosystèmes intégrés qui fidélisent les consommateurs à des marques spécifiques. Les entreprises qui ne donnent pas la priorité aux performances, à la durabilité et à l'efficacité des coûts risquent d'être reléguées aux espaces de rayonnage génériques, perdant leur pertinence dans un marché de plus en plus concurrentiel.
Leaders du secteur des détergents pour lessive
-
The Procter & Gamble Company
-
Reckitt Benckiser Group Plc
-
Unilever PLC
-
Kao Corporation
-
Henkel AG & Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Détergents pour Lessive Entreprises couvertes dans ce rapport
- Procter & Gamble Company
- Unilever PLC
- Henkel AG & Co. KGaA
- Reckitt Benckiser Group plc
- The Clorox Company
- Church & Dwight Co., Inc.
- S. C. Johnson & Son, Inc.
- Kao Corporation
- LG Household & Health Care
- Nirma Group
- Colgate-Palmolive Company
- Amway Corporation
- PZ Cussons
- Lion Corporation
- Molly's Suds
- Fena Pvt Ltd
- RSPL Group (Ghadi)
- Guangzhou Liby Enterprise
- Nice Group Co., Ltd
- Godrej Consumer Products
Opportunités de marché et perspectives d'avenir
La modernisation réglementaire et la réduction des déchets d'emballage élargissent les opportunités pour les concentrés conformes, les recharges et les formats de nouvelle génération qui réduisent l'intensité en eau et en plastique. Le passage de l'UE au règlement (UE) 2026/405 (en vigueur à partir de mars 2026) relève la barre en matière de divulgation des ingrédients et harmonise les exigences relatives aux ventes en recharge, favorisant l'investissement dans les liquides concentrés, les emballages monomatériau et les systèmes à dose contrôlée, où la documentation et la traçabilité peuvent être normalisées sur l'ensemble des références.
La sécurité d'approvisionnement et la différenciation par la performance créent également des opportunités tant dans les ingrédients que dans les capacités de fabrication localisées. Parmi les exemples de 2026 figurent le lancement par Nouryon d'une carboxyméthylcellulose (CMC) 100 % biosourcée et biodégradable pour les détergents à lessive, ainsi que des ajouts de capacité tels que l'inauguration par Unilever d'une ligne de production d'OMO Liquid à Jeddah, la mise en service par Hayat Kimya d'une nouvelle usine de détergents à Mersin, et l'annonce par First Quality d'une rénovation de 300 millions USD pour fabriquer des détergents à lessive et pour lave-vaisselle en Ohio. Des initiatives d'intégration en amont telles que l'annonce par Dangote d'une usine de matière première LAB de 400 000 tonnes par an au Nigeria témoignent également d'efforts pour réduire la dépendance aux intrants importés et stabiliser la base de coûts liée aux formulations riches en LAB.
Développements industriels récents dans Marché des Détergents pour Lessive
- Juillet 2026 : Henkel a relancé la marque de détergent à lessive Purex avec des formules liquides concentrées, des parfums actualisés et un emballage incorporant 50 % de plastique recyclé. Cette relance s'inscrit dans l'évolution du marché vers des formats compacts et des exigences de durabilité des emballages, tout en rafraîchissant une marque de grande consommation pour défendre ses linéaires face aux marques de distributeur et aux concentrés haut de gamme.
- Mai 2026 : Reckitt a accepté de vendre une participation de 70 % dans son activité Essential Home, qui comprend des marques liées à la lessive comme Woolite, à Advent International pour un montant pouvant atteindre 4,8 milliards USD. L'accord remodèle la dynamique concurrentielle en transférant des marques et des compétences à un nouveau propriétaire disposant d'une marge de manœuvre pour réinvestir dans la rénovation, l'innovation et l'exécution de la mise sur le marché.
- Avril 2026 : Unilever a lancé les produits Persil Smart Series et Comfort Smart Series conçus pour les lave-linge à dosage automatique en partenariat avec Samsung. Ce lancement relie la chimie des détergents aux paramètres matériels des appareils, favorisant la premiumisation grâce à des allégations de performance plus difficiles à reproduire avec des formules standard.
Marché des Détergents pour Lessive Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des détergents pour lessive est défini comme la valeur des ventes de produits utilisés pour laver les vêtements et éliminer les taches dans le cadre du lavage domestique et institutionnel, à travers les principaux circuits de distribution au détail et professionnels, comptabilisée au point de vente sur le marché.
Exclusions du périmètre : ce dimensionnement exclut les appareils électroménagers pour le linge, les services de nettoyage à sec et les mélanges nettoyants faits maison qui ne sont pas commercialisés en tant que produits de lessive conditionnés.
Aperçu de la Segmentation
- Par type de produit
- Poudre à lessive
- Lessive liquide
- Adoucissant textile
- Autres types de produits
- Par emballage
- Bouteilles PET
- Sachets/Pochettes
- Autres
- Par catégorie
- Conventionnel/Synthétique
- Biologique/Naturel
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la délimitation du bassin de demande et des frontières de la chaîne d'approvisionnement à l'aide de références publiques vérifiables, puis par leur traduction en données exploitables pour le modèle. Nous nous appuyons généralement sur des sources telles que UN Comtrade pour les flux commerciaux, la Banque mondiale et le FMI pour les indicateurs macroéconomiques, l'Agence américaine de protection de l'environnement (US EPA) pour les réglementations relatives aux ingrédients, et l'Agence européenne des produits chimiques pour le contexte chimique et réglementaire en matière d'étiquetage.
Pour rendre les hypothèses moins subjectives, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre les évolutions de mix telles que liquide versus poudre, les formulations concentrées et les changements de format d'emballage. Dans certains cas, des abonnements payants à des bases de données financières et de veille concurrentielle, des bases de données de brevets et des enregistrements d'importations/exportations au niveau des expéditions sont utilisés pour recouper l'exposition géographique et vérifier si une nouvelle affirmation ou technologie est en cours de déploiement à grande échelle. Les sources mentionnées ici sont illustratives et non exhaustives, car de nombreux autres documents publics et séries de données sont utilisés pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester la robustesse de la structure du modèle et combler les lacunes que les sources documentaires ne permettent pas de traiter efficacement, telles que les grilles de prix réalistes par format, le comportement des marques distributeurs et les marges par circuit dans les pays clés. Nous nous entretenons avec des fabricants de détergents, des acteurs des matières premières et de l'emballage, de grands distributeurs et détaillants, ainsi que quelques acheteurs institutionnels de services de blanchisserie. La couverture est équilibrée entre l'APAC, l'EMEA et les Amériques afin d'éviter une surpondération du mix régional.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Grandes entreprises : 25 % | Directeurs généraux (CXO) : 17 % | APAC : 48 % |
| Entreprises de taille intermédiaire : 55 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Petits acteurs : 20 % | Managers : 50 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle la demande en lessive domestique et institutionnelle est reconstituée à partir du nombre de ménages et de la population, de la fréquence de lavage, du taux de pénétration des machines à laver et d'un dosage moyen par lavage variant selon le format. Ce bassin de demande est ensuite converti en valeur à l'aide des fourchettes de prix observées par forme et par taille d'emballage, suivies d'ajustements pour le mix de circuits et la répartition entre offres conventionnelles et naturelles.
Pour maintenir des résultats réalistes, les totaux sont corroborés par des approximations ascendantes sélectives, telles que des agrégations de fournisseurs et de distributeurs dans des pays échantillonnés, ainsi que des vérifications rapides des tendances de volume par rapport aux signaux commerciaux pour les principaux tensioactifs et produits chimiques de construction, le cas échéant. Lorsque les marchés de plus petite taille disposent de données publiques limitées, les lacunes sont comblées par des analogies régionales présentant des niveaux de revenus et des habitudes de lavage similaires, puis corrigées après que les entretiens confirment si les hypothèses de dosage et de prix sont inexactes.
Pour les prévisions, nous utilisons une analyse de scénarios ancrée à une régression multivariée simple, dans laquelle l'inflation des prix, la consommation par habitant et l'urbanisation constituent les principaux facteurs. Nous appliquons ensuite des garde-fous basés sur les entretiens pour les promotions et les comportements de déclassement. Si le modèle implique un changement abrupt de la part des liquides ou des dosettes, il est réexaminé afin que les évolutions de mix restent progressives et explicables d'une année à l'autre.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par couches afin que le chiffre final ne soit pas déterminé par une seule série de données. Nous comparons les résultats à des signaux indépendants tels que la croissance de la catégorie rapportée dans les dépôts réglementaires, les tendances macroéconomiques de consommation et la question de savoir si le coût implicite par lavage évolue de manière crédible selon les régions.
Lorsqu'un pays ou une région présente un saut inhabituel, les hypothèses sous-jacentes relatives au prix, au dosage et au mix de circuits sont revérifiées, et des appels de suivi sont déclenchés si l'écart ne peut être expliqué par des faits publics. Avant la publication, le modèle fait l'objet de révisions analytiques en plusieurs étapes avec des modifications documentées, et le rapport complet est actualisé annuellement avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des mouvements brusques des coûts des intrants, des évolutions réglementaires sur les ingrédients ou des perturbations commerciales.
Taille du Marché des Détergents pour Lessive selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Il est normal de constater des tailles de marché différentes pour les détergents pour lessive, même lorsque tout le monde parle du même usage final, car le périmètre et la logique de comptabilisation peuvent évoluer discrètement. Les différences les plus importantes proviennent généralement de ce qui est considéré comme un détergent pour lessive par rapport aux produits d'entretien du linge adjacents, de la manière dont la demande au détail et institutionnelle est combinée, et de l'année de référence et du calendrier de conversion monétaire utilisés.
En suivant le mix de formats au niveau des emballages et en vérifiant les règles de périmètre pour les liquides, les poudres et les adoucissants textiles, Mordor Intelligence maintient le total lié à un bassin de demande de lavage explicite plutôt qu'à un panier de soins ménagers plus large. Certaines estimations s'appuient également sur une seule année de base avec une courbe de prix supposée, tandis que d'autres actualisent moins fréquemment les prix et les dosages, ce qui peut surestimer la valeur lorsque les promotions et les changements de concentration sont courants.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 107,52 millions USD (2026) | |
| Cabinet de Conseil Mondial A | 90,33 milliards USD (2024) | Utilise un bassin de revenus mondial beaucoup plus large et une année de base différente, et le périmètre semble plus proche des rapports sur les produits d'entretien du linge où les catégories adjacentes et les choix de mesure de la valeur au détail peuvent élargir les totaux. |
| Groupe de Recherche Sectorielle B | 76,71 milliards USD (2025) | Ancre le dimensionnement sur une année de base distincte et s'appuie davantage sur des constructions de tendances commerciales et de prix déclarées, ce qui peut faire varier les résultats si le dosage, la concentration et l'intensité des promotions ne sont pas revalidés fréquemment par région. |
L'écart dans le tableau s'explique principalement par les limites du périmètre et l'alignement de l'année de base, et non uniquement par les anticipations de croissance. Lorsque les définitions restent précises et que les données telles que le dosage, le mix de formats et les prix sont actualisées et revérifiées par le biais d'entretiens, la taille de marché qui en résulte est plus facile à retracer jusqu'à des étapes claires et à mettre à jour sans réécrire l'ensemble du modèle.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des détergents pour lessive ?
La taille du marché des détergents pour lessive devrait atteindre 107,52 millions USD en 2026 et croître à un TCAC de 4,56 % pour atteindre 134,42 millions USD d'ici 2031.
Quelle sera la demande mondiale d'ici 2031 ?
La demande mondiale devrait atteindre 134,42 millions USD d'ici 2031, progressant à un TCAC de 4,56 %.
Quelle région contribue le plus au chiffre d'affaires aujourd'hui ?
L'Asie-Pacifique génère la plus grande part avec 36,30 % des ventes 2025 grâce à la possession croissante d'appareils électroménagers et à l'échelle de la population.
Quel format de produit connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient connaître le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part dans le marché des détergents pour lessive ?
Les adoucissants textiles devraient progresser à un TCAC de 6,45 % jusqu'en 2031, les consommateurs recherchant des avantages premium en matière de soin des tissus.
Quelle innovation en matière d'emballage affiche la croissance la plus forte ?
Les bouteilles PET sont en passe d'atteindre un TCAC de 5,12 % car les programmes de recharge et le positionnement premium séduisent les acheteurs urbains.