
Taille et part du marché des détergents liquides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 70.01 Milliards de dollars |
| Taille du Marché (2031) | 85.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
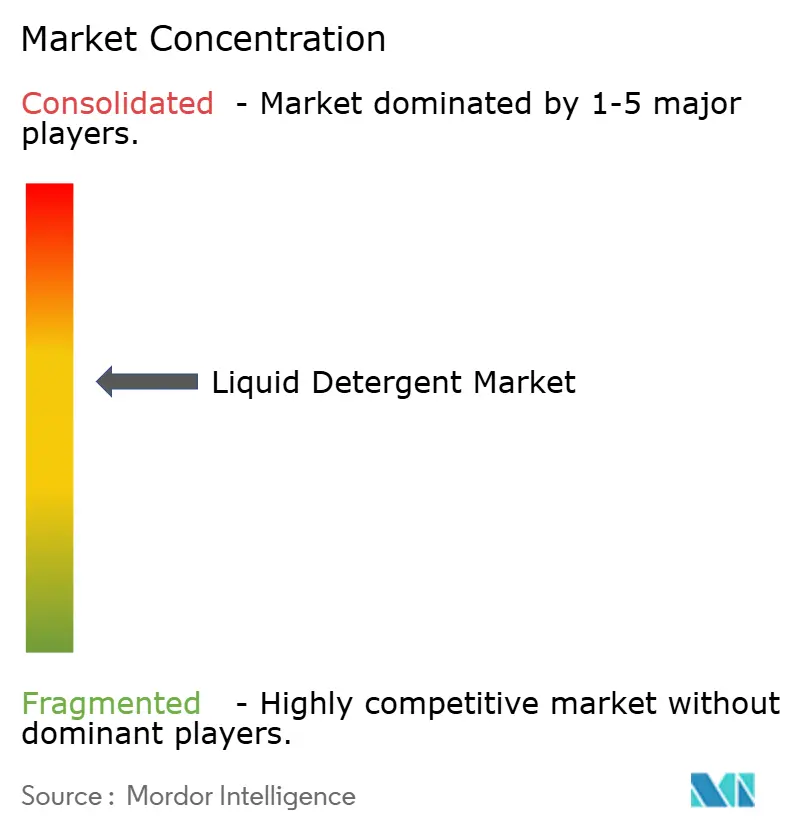
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des détergents liquides par Mordor Intelligence
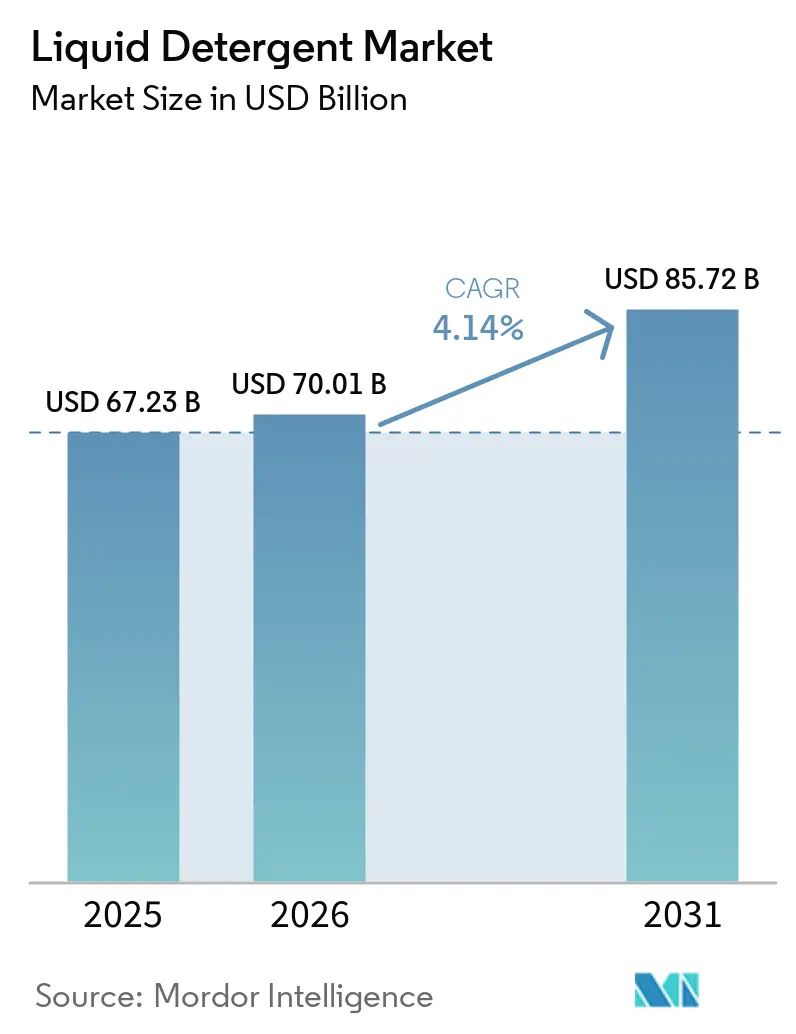
La taille du marché des détergents liquides était évaluée à 67,23 milliards USD en 2025 et devrait croître de 70,01 milliards USD en 2026 pour atteindre 85,72 milliards USD d'ici 2031, à un TCAC de 4,14 % au cours de la période de prévision (2026-2031). Cette trajectoire de croissance reflète l'adaptation du secteur à l'évolution des préférences des consommateurs en matière de commodité, de durabilité et de performances de nettoyage supérieures, tant pour les applications domestiques que commerciales. Les fabricants répondent à ces attentes avec des formats concentrés qui réduisent le coût par lavage, des emballages rechargeables qui diminuent l'intensité plastique, et des tensioactifs d'origine végétale qui satisfont aux écolabels de plus en plus stricts. La pression concurrentielle reste intense, les multinationales défendant leurs parts de linéaire tandis que des challengers de niche développent des positions en vente directe aux consommateurs qui contournent les détaillants traditionnels. Les pressions réglementaires s'intensifient sur les marchés clés, l'Union européenne révisant le règlement sur les détergents (CE n° 648/2004) pour l'aligner sur le Pacte vert européen, en mettant l'accent sur la biodégradabilité et les exigences d'étiquetage numérique. L'adoption par la Californie de réglementations ciblant les éthoxylates de nonylphénol dans les détergents pour le linge, entrée en vigueur en octobre 2024, annonce des exigences de conformité environnementale plus larges.
Principaux enseignements du rapport
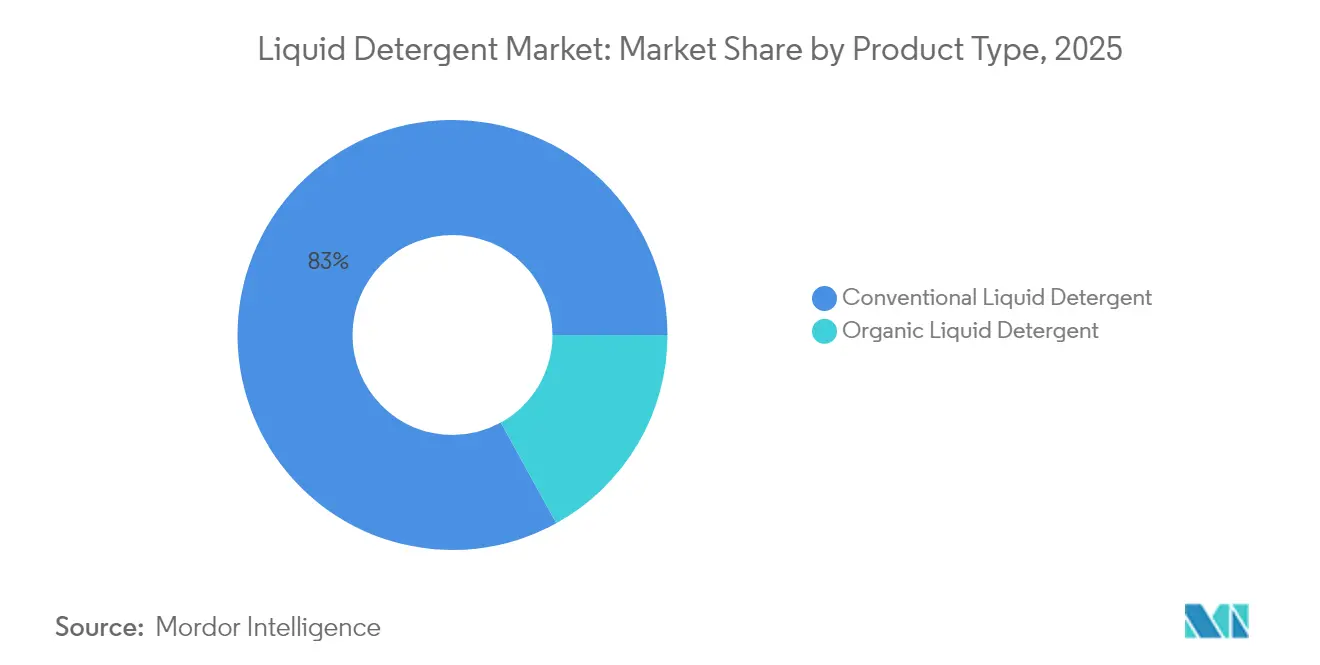
- Par type de produit, les liquides conventionnels ont dominé avec 83,02 % de la part de marché des détergents liquides en 2025, tandis que les variantes biologiques sont en voie d'atteindre un TCAC de 4,39 % d'ici 2031.
- Par application, la lessive représentait 64,01 % de la taille du marché des détergents liquides en 2025, tandis que la vaisselle devrait progresser à 4,73 % entre 2026 et 2031.
- Par utilisateur final, les adultes représentaient 93,42 % de la part de marché des détergents liquides en 2025, mais le segment des enfants s'élargira à un TCAC de 5,05 % jusqu'en 2031.
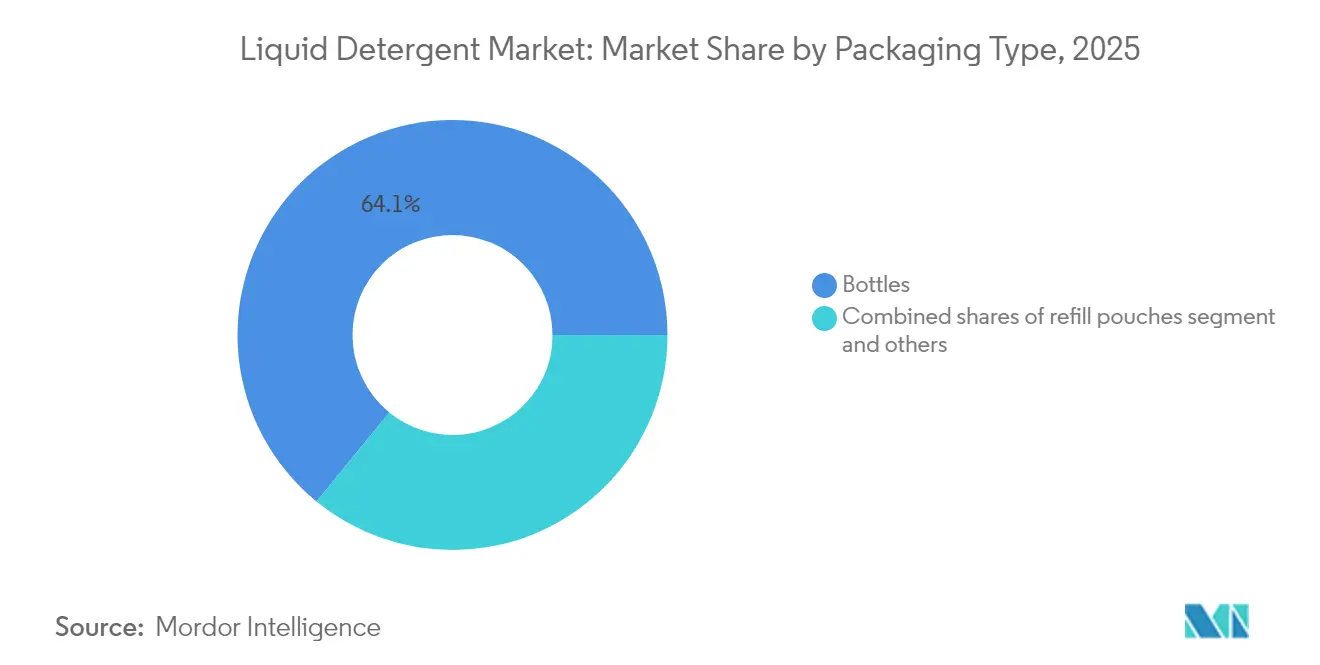
- Par emballage, les bouteilles traditionnelles détenaient 64,10 % de la taille du marché des détergents liquides en 2025, et les pochettes rechargeables progressent à un TCAC de 5,45 %.
- Par canal de distribution, les supermarchés et hypermarchés ont capté 42,05 % des revenus en 2025, tandis que les boutiques en ligne affichent la croissance la plus rapide à un TCAC de 5,62 %.
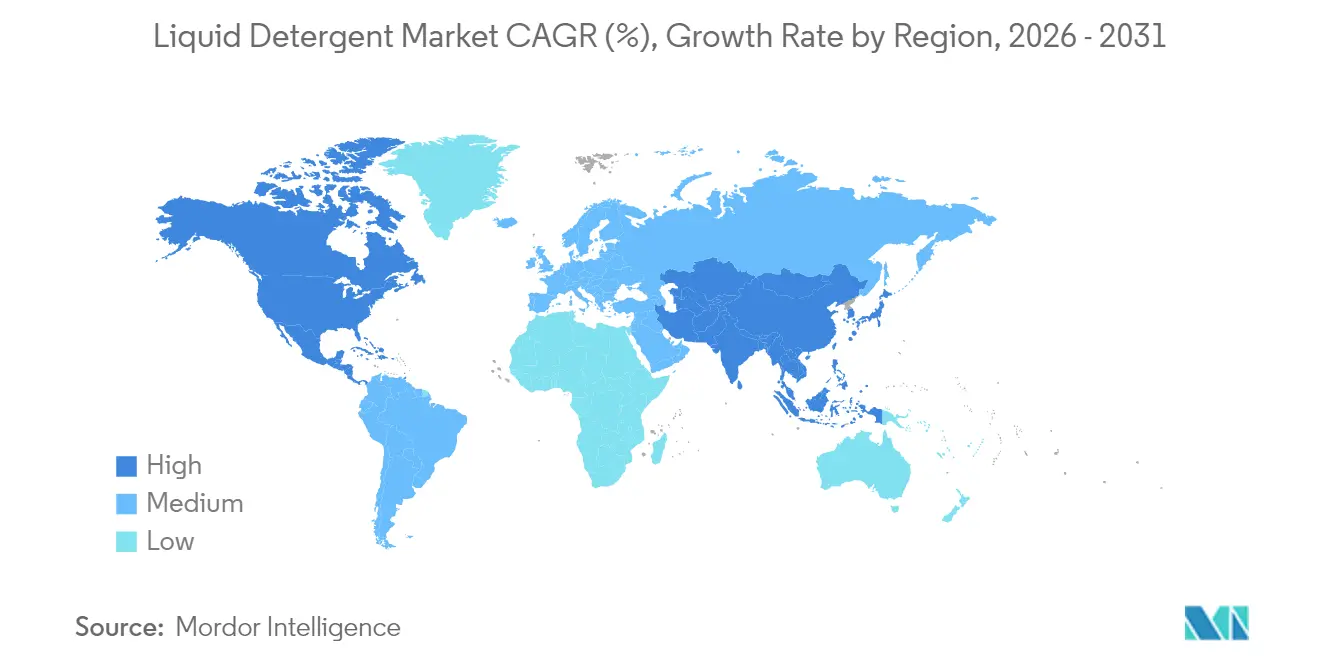
- Par géographie, l'Amérique du Nord a capté 31,18 % des revenus en 2025, et l'Asie-Pacifique affiche la croissance la plus rapide à un TCAC de 6,21 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à l'hygiène et à la propreté | +0.8% | Mondial, avec un impact plus fort en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Innovation en matière de formulations et d'emballages écologiques | +0.9% | Amérique du Nord et Union européenne en tête, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les produits de lessive | +1.2% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| La croissance du commerce électronique stimule la croissance | +0.7% | Union européenne et Amérique du Nord en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Performances de nettoyage supérieures et élimination des taches | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Influence des médias sociaux et recommandations | +0.4% | Mondial, plus fort dans les marchés urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La sensibilisation croissante à l'hygiène et à la propreté stimule le marché
Les évolutions du comportement des consommateurs, motivées par des préoccupations sanitaires mondiales, ont considérablement influencé les tendances de la demande de produits de nettoyage, les détergents liquides gagnant du terrain en raison de leurs avantages hygiéniques perçus comme supérieurs par rapport aux alternatives en poudre. Selon l'Institut américain du nettoyage, plus de 22 entreprises membres poursuivent activement la neutralité carbone d'ici 2050 tout en maintenant des normes élevées de performance des produits[1]Source : American Cleaning Institute, « Mise à jour du secteur des produits de nettoyage 2024 », cleaninginstitute.org. Cette double priorité accordée à l'hygiène et à la durabilité offre des opportunités de croissance, notamment dans les marchés émergents où la hausse des revenus disponibles s'aligne sur une conscience hygiénique accrue. Les données de l'enquête indienne sur les dépenses de consommation des ménages montrent que la dépense mensuelle par habitant (MPCE) rurale a augmenté à 4 122 INR et la MPCE urbaine à 6 996 INR en 2023-24, reflétant des taux de croissance de 9 % et 8 % respectivement[2]Source : Ministère des statistiques et de la mise en œuvre des programmes, « Enquête sur les dépenses de consommation des ménages 2023-24 », mospi.gov.in. La convergence entre une conscience hygiénique croissante et un pouvoir d'achat en expansion positionne les détergents liquides pour une croissance soutenue sur les marchés sensibles aux prix. Les entreprises qui capitalisent sur cette tendance grâce à un marketing stratégique et à l'innovation produit enregistrent des gains de parts de marché notables, tandis que celles qui s'en tiennent aux stratégies traditionnelles subissent des pressions sur leurs marges.
L'innovation en matière de formulations et d'emballages écologiques soutient le marché
L'innovation durable a évolué au-delà du positionnement marketing pour devenir un facteur de différenciation concurrentielle essentiel, les fabricants investissant massivement dans des tensioactifs biodégradables et des solutions d'emballage recyclables. Le développement conjoint par Dow et Procter & Gamble d'une technologie de recyclage propriétaire ciblant les emballages plastiques difficiles à recycler témoigne de l'engagement du secteur envers les principes de l'économie circulaire, la technologie visant à produire des polymères recyclés post-consommation de haute qualité avec des émissions de gaz à effet de serre inférieures à celles des alternatives d'origine fossile. La révision du règlement européen sur les détergents introduit des passeports produits pour la traçabilité et des exigences d'étiquetage numérique, obligeant les fabricants à investir dans des systèmes de transparence et de vérification de la durabilité. Ce changement réglementaire crée des barrières pour les acteurs plus petits tout en récompensant les entreprises établies dotées de solides capacités de recherche et développement. Le cycle d'innovation s'accélère, avec des entreprises comme Unilever lançant des produits spécialisés tels que Comfort Botanicals et Elixir pour répondre à l'évolution des préférences des consommateurs en matière de fragrances sophistiquées et de formulations durables.
Les avancées technologiques dans les produits de lessive stimulent la croissance
La technologie de lavage à froid transforme le marché des détergents liquides. Procter and Gamble et Unilever, guidés par leurs objectifs de durabilité, réalisent d'importants investissements en recherche et développement dans les technologies de tensioactifs et d'enzymes pour assurer un nettoyage efficace à des températures plus basses. La Convention 2024 de l'Institut américain du nettoyage a mis en avant le rôle de l'intelligence artificielle dans le développement des produits, signalant des cycles d'innovation plus courts. Ces avancées renforcent la position concurrentielle des entreprises dotées de capacités avancées de recherche et développement, tout en remettant en question les méthodes de formulation traditionnelles. Les dépôts de brevets liés aux granulés à base d'enzymes et aux innovations en matière de tensioactifs soulignent les progrès technologiques continus, les entreprises se concentrant sur l'amélioration de la stabilité et des performances. Le partenariat entre Unilever et Samsung pour explorer l'avenir de la lessive suggère que l'intégration technologique s'étendra au-delà de la formulation pour englober la connectivité des appareils intelligents et les solutions de lavage activées par l'IoT. Les normes fédérales d'économie d'énergie pour les machines à laver résidentielles, en vigueur à partir de mars 2028, stimuleront la demande de détergents concentrés performants dans les machines économes en énergie.
Influence des médias sociaux et recommandations
L'influence des médias sociaux et les recommandations stimulent considérablement le marché des détergents liquides en façonnant les préférences des consommateurs et en renforçant la visibilité des marques aux États-Unis et en Europe. Les influenceurs sur des plateformes telles qu'Instagram, TikTok et YouTube présentent des détergents liquides écologiques, visuellement attrayants ou très performants, en exploitant des emballages esthétiques et des arguments de durabilité pour attirer les millennials et la génération Z soucieux de l'environnement. Les recommandations de célébrités et les campagnes menées par des influenceurs, comme celles promouvant les formulations naturelles de Seventh Generation ou Method, amplifient la confiance et l'attrait, encourageant les achats grâce à des contenus accessibles tels que des astuces de nettoyage ou des avis sur les produits. Ces campagnes numériques, souvent accompagnées de hashtags tels que #CleanGreen ou #EcoLaundry, créent des tendances virales, stimulant la demande de détergents liquides premium et de niche malgré des coûts plus élevés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Popularité croissante des services de blanchisserie à la demande | -0.4% | Marchés développés urbains | Moyen terme (2-4 ans) |
| Les pressions environnementales et réglementaires freinent le marché | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Des coûts de production élevés freinent le marché | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| La présence de produits contrefaits freine la croissance | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante des services de blanchisserie à la demande
La prolifération des services de blanchisserie à la demande dans les marchés urbains représente un changement structurel susceptible de réduire la consommation de détergents ménagers, notamment chez les jeunes générations qui privilégient la commodité aux considérations de coût. Cette tendance est la plus prononcée dans les zones métropolitaines d'Amérique du Nord, d'Europe et d'Asie-Pacifique, où les modes de vie chargés et les niveaux de revenus disponibles soutiennent les solutions de blanchisserie basées sur les services. L'impact varie considérablement selon le segment démographique, les consommateurs millennials et de la génération Z affichant des taux d'adoption plus élevés pour les services de blanchisserie externalisés. Cependant, l'effet de frein est partiellement compensé par la demande commerciale des prestataires de services de blanchisserie, qui utilisent souvent des détergents liquides concentrés pour des raisons d'efficacité opérationnelle. Les implications à long terme dépendent de la dynamique des prix et de l'expansion de la couverture des services vers les marchés suburbains et ruraux.
Disponibilité de produits contrefaits
Les détergents liquides contrefaits constituent un défi persistant pour l'intégrité des marques et la sécurité des consommateurs, notamment dans les marchés émergents où la sensibilité aux prix crée une demande pour des alternatives moins coûteuses. Les actions renforcées du Département de la sécurité intérieure des États-Unis contre le commerce illicite, notamment le renforcement du contrôle des envois de petits colis et les opérations conjointes des douanes et de la protection des frontières, illustrent l'ampleur du problème de la contrefaçon dans de multiples catégories de produits [3]Source : Département de la sécurité intérieure des États-Unis, « actions coercitives contre le commerce illicite », dhs.gov. L'enquête du Département du commerce sur certains esters d'alkyle phosphate en provenance de Chine vendus à des prix inférieurs à leur juste valeur indique des préoccupations plus larges concernant les pratiques commerciales déloyales affectant les coûts des matières premières et l'authenticité des produits. Les plateformes de commerce numérique ont involontairement facilité la distribution de contrefaçons, nécessitant des stratégies renforcées de protection des marques et des initiatives d'éducation des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
domination du conventionnel dans un contexte d'accélération du biologiqueLes formats conventionnels ont généré 83,02 % des revenus en 2025, maintenant leur leadership tarifaire grâce à des économies d'échelle dans l'approvisionnement en tensioactifs anioniques et en parfums traditionnels. Pourtant, à mesure que le marché évolue, la domination des formats conventionnels est remise en question. La poussée vers la durabilité n'est pas qu'une tendance ; elle remodèle le paysage du secteur. Cependant, le TCAC de 4,39 % du segment des détergents liquides biologiques pour 2026-2031 signale une migration accélérée des consommateurs vers des alternatives respectueuses de l'environnement, portée par les pressions réglementaires et la sensibilisation à la durabilité. Cette croissance n'est pas qu'une statistique ; elle témoigne de l'évolution des valeurs des consommateurs. À mesure que la prise de conscience des problèmes environnementaux augmente, la demande de produits plus verts s'accroît également. Les marques de distributeurs s'associent à des conditionneurs sous contrat pour lancer de petites séries biologiques qui testent la demande sans investissements lourds en immobilisations. Ces mouvements stratégiques soulignent l'agilité du secteur à répondre aux signaux du marché. La présence croissante des logos USDA Bio-Preferred confirme que la certification est devenue un signal d'achat courant.
Les équipes de recherche et développement des portefeuilles conventionnels mélangent désormais des solvants biosourcés tels que le lactate d'éthyle avec des agents de construction traditionnels pour satisfaire aux nouveaux éco-scores. Ce changement souligne l'engagement du secteur envers la durabilité. À mesure que les réglementations se durcissent et que les préférences des consommateurs évoluent, de telles innovations deviennent primordiales. Cette approche hybride protège les volumes tout en préservant les marges. C'est un équilibre délicat, mais qui pourrait définir les leaders du marché. L'avantage concurrentiel revient aux acteurs qui partagent une infrastructure mutualisée entre les deux sous-segments et ajustent les lots de production en fonction des données de vente hebdomadaires. Une telle agilité opérationnelle améliore non seulement la rentabilité, mais positionne également les entreprises comme des pionniers dans un paysage concurrentiel.


Par application :
leadership de la lessive avec une dynamique croissante de la vaisselleEn 2025, les applications de lessive détiennent une part de marché dominante de 64,01 %, reflétant la présence établie de ce segment et la confiance des consommateurs dans les détergents liquides pour l'entretien des textiles, notamment le détergent liquide pour lessive. À l'inverse, le segment de la vaisselle connaît une croissance significative, avec un CAGR projeté de 4,73 % de 2026 à 2031. Cette tendance à la hausse, portée par l'innovation produit et des efforts marketing ciblés, met en évidence une évolution des préférences des consommateurs. Les détergents liquides captent de plus en plus de parts de marché au détriment des liquides vaisselle traditionnels, grâce à leurs capacités supérieures à couper le gras et à leurs formulations concentrées qui offrent une valeur ajoutée accrue.
Les stratégies de diversification des applications permettent aux fabricants de saisir des opportunités de vente croisée tout en réduisant leur dépendance aux catégories à usage unique susceptibles d'atteindre une saturation du marché. Les analyses du comportement des consommateurs révèlent une demande croissante pour des produits nettoyants multiusages qui simplifient les tâches ménagères, positionnant les détergents liquides comme un choix privilégié en raison de leur efficacité éprouvée dans diverses applications. Dans ce sens, l'American Cleaning Institute met en avant la polyvalence des produits dans ses initiatives de développement durable, citant son rôle dans la réduction des déchets d'emballage et de l'impact environnemental. Les entreprises qui s'étendent au-delà des applications traditionnelles de lessive ne gagnent pas seulement des parts de marché supplémentaires, mais renforcent également leurs relations avec les consommateurs en proposant des produits à plus large utilité.
Par utilisateur final :
stabilité du segment adulte avec un potentiel de croissance du segment enfantsLes adultes représentent le segment d'utilisateurs finaux dominant avec une part de marché de 93,42 % en 2025, soulignant leur rôle central dans les décisions d'achat et la sélection des produits de nettoyage ménager. À l'inverse, le segment des enfants, bien que plus petit, devrait s'élargir à un TCAC notable de 5,05 % de 2026 à 2031. Cette croissance anticipée met en évidence une demande croissante de formulations spécialisées qui privilégient la sécurité et la douceur. Elle souligne également le pivot stratégique des fabricants vers des innovations produits adaptées à l'âge, les parents devenant de plus en plus vigilants quant à la minimisation des risques d'exposition aux produits chimiques.
En réponse à ces tendances, le développement de produits s'oriente de plus en plus vers des formulations hypoallergéniques et des ingrédients plus doux. Ce changement répond non seulement aux préoccupations des parents, mais garantit également que l'efficacité du nettoyage reste intacte. L'essor du segment des enfants est également révélateur de l'évolution des données démographiques des ménages et d'une volonté accrue d'investir dans des produits centrés sur l'enfant. Les entreprises qui privilégient les formulations sûres pour les enfants et adoptent des stratégies marketing ciblées sont en bonne position pour gagner significativement, non seulement en parts de marché, mais aussi en cultivant une fidélité durable à la marque auprès des consommateurs axés sur la famille.
Par emballage :
domination des bouteilles remise en question par des alternatives durablesEn 2025, les bouteilles traditionnelles détiennent une part de marché de 64,10 %, soutenues par une forte familiarité des consommateurs et un positionnement efficace en linéaire. À l'inverse, les pochettes rechargeables devraient croître à un TCAC de 5,45 % de 2026 à 2031, portées par des priorités de durabilité croissantes et des initiatives d'efficacité des coûts. Cette transition dans l'emballage reflète une sensibilisation environnementale accrue des consommateurs et des mandats réglementaires plus stricts visant à réduire les déchets plastiques. Les pochettes rechargeables offrent des avantages environnementaux notables en réduisant la consommation de matériaux et en améliorant l'efficacité du transport, tout en permettant des réductions de coûts qui séduisent les consommateurs sensibles aux prix.
Les innovations en matière de technologie d'emballage ouvrent des opportunités de différenciation concurrentielle. Les entreprises investissent en priorité dans des solutions d'emballage intelligentes pour améliorer l'expérience utilisateur et réduire l'impact environnemental. Par ailleurs, les formats émergents tels que les dosettes concentrées et les systèmes de distribution avancés offrent des opportunités de croissance aux entreprises axées sur la commodité et la durabilité. L'évolution de la dynamique du segment de l'emballage favorise les entreprises dotées de capacités de fabrication adaptables, leur permettant de répondre à l'évolution des demandes des consommateurs tout en maintenant l'efficacité des coûts dans divers formats d'emballage.
Par canal de distribution :
résilience du commerce de détail traditionnel face à la transformation numériqueLes supermarchés et hypermarchés conservent une part de marché de 42,05 % en 2025, s'appuyant sur les habitudes d'achat établies des consommateurs et de vastes capacités d'exposition des produits qui facilitent la comparaison des marques et les achats impulsifs. Les boutiques de vente en ligne affichent la dynamique de croissance la plus forte à un TCAC de 5,62 % pour 2026-2031, accélérée par l'adoption du commerce électronique et les stratégies de vente directe aux consommateurs qui contournent les marges du commerce de détail traditionnel. Les épiceries et commerces de proximité maintiennent une présence stable sur le marché grâce à leurs avantages de localisation et à la disponibilité immédiate pour les achats d'urgence.
L'évolution des canaux de distribution crée à la fois des opportunités et des défis pour les fabricants, les canaux en ligne offrant des relations directes avec les consommateurs et des données analytiques tout en nécessitant de nouvelles compétences en marketing numérique et en logistique. Les autres canaux de distribution, notamment les magasins spécialisés et la vente directe, offrent des opportunités de niche pour les produits premium et spécialisés nécessitant une consultation ou une démonstration d'expert. Les entreprises dotées de stratégies omnicanales intégrant une présence dans le commerce de détail traditionnel et des capacités numériques sont les mieux positionnées pour capter des parts de marché face à l'évolution des préférences des consommateurs, tout en optimisant leurs structures de coûts grâce à la diversification des canaux.
Analyse géographique
Marché des Détergents Liquides en Amérique du Nord
L'Amérique du Nord a dominé avec une part de 31,18 % en 2025, portée par la premiumisation et les programmes de fidélité qui orientent les consommateurs vers les concentrés de marque. Les évolutions réglementaires, notamment l'interdiction par la Californie des éthoxylates de nonylphénol et les normes fédérales d'efficacité énergétique pour les machines à laver, stimulent la reformulation des produits et créent des avantages concurrentiels pour les entreprises dotées de capacités avancées en R&D. Les initiatives de durabilité de l'American Cleaning Institute, avec 22 entreprises membres alignant leurs stratégies climatiques sur le Défi 1,5°C, témoignent de l'engagement de l'industrie en faveur de la responsabilité environnementale, un engagement qui résonne auprès des consommateurs nord-américains.
Marché des Détergents Liquides en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 6,21 % jusqu'en 2031. La trajectoire de croissance de la région bénéficie d'une sophistication croissante des consommateurs, avec une demande orientée vers des formulations premium et des emballages écologiques en phase avec les tendances mondiales en matière de durabilité. Les multinationales construisent des usines locales d'enzymes afin de réduire les droits de douane à l'importation et de garantir la fraîcheur des produits dans des conditions de stockage chaudes et humides. Les canaux numériques prospèrent grâce à la pénétration des smartphones dans les zones urbaines, orientant les primo-acheteurs vers des essais en sachets adaptés aux budgets serrés.
Marché des Détergents Liquides en EMEA et en Amérique du Sud
L'Europe maintient une croissance régulière soutenue par des réglementations environnementales strictes et la préférence des consommateurs pour des produits durables, tandis que l'Amérique du Sud ainsi que les régions du Moyen-Orient et de l'Afrique affichent une expansion prometteuse portée par l'amélioration des conditions économiques et la hausse des taux d'urbanisation. La révision du règlement européen sur les détergents, mettant l'accent sur la biodégradabilité et les exigences d'étiquetage numérique, crée des opportunités de marché pour les entreprises qui investissent de manière proactive dans la chimie durable et des chaînes d'approvisionnement transparentes. Les dynamiques de croissance régionales reflètent des stades de développement de marché variés : les marchés matures se concentrent sur la premiumisation et la durabilité, tandis que les marchés émergents privilégient l'accessibilité et les fonctionnalités de base. La répartition géographique des opportunités de croissance suggère que les entreprises performantes doivent adapter leurs portefeuilles de produits et leurs stratégies de mise sur le marché afin de répondre aux exigences régionales diverses et aux environnements réglementaires variés.

Paysage réglementaire
La conformité réglementaire des détergents liquides se durcit en matière de sécurité des ingrédients, de biodégradabilité et d'information des consommateurs, ce qui relève le niveau d'exigence en matière de gestion des formulations et d'allégations sur les emballages. Dans l'Union européenne, le règlement (UE) 2026/405 (11 février 2026) remplace le règlement de longue date sur les détergents (CE n° 648/2004) et énonce des obligations explicites pour les fabricants, importateurs et distributeurs, notamment l'obligation de fournir aux consommateurs des informations via un passeport numérique de produit (DPP) accessible par code QR et de recourir à un représentant établi dans l'UE pour les fabricants non européens. Le règlement entre en vigueur progressivement sur plusieurs années, avec une application complète prévue pour l'été 2029, ce qui pousse les marques mondiales et les marques de distributeur vendant dans l'UE à mettre à jour leurs systèmes de données, leurs processus d'étiquetage et leurs preuves de traçabilité.
Aux États-Unis, les restrictions chimiques au niveau des États continuent d'influencer la sélection des ingrédients et la qualification des fournisseurs. Les réglementations californiennes restreignant les nonylphénols éthoxylés dans les détergents à lessive sont entrées en vigueur en octobre 2024, renforçant le mouvement plus large d'abandon de certaines chimies de tensioactifs et stimulant la demande pour des tensioactifs alternatifs et des profils environnementaux documentés. Une activité réglementaire parallèle en Europe, notamment les travaux du Parlement européen autour de l'Omnibus VI sur les produits chimiques affectant les exigences d'étiquetage liées au CLP, ajoute une gestion incrémentale du changement pour la communication des dangers et l'espace d'étiquetage, en particulier alors que les entreprises développent des formats de recharge et concentrés qui compriment déjà le contenu figurant sur l'emballage.
Paysage concurrentiel
Le marché des détergents liquides est modérément concentré, avec la présence d'acteurs nationaux et internationaux. En raison des activités de ces acteurs, la volatilité du marché est en hausse. En réponse, ces acteurs adoptent diverses stratégies marketing, notamment le développement de nouveaux produits, l'expansion et les acquisitions. En tête de peloton figurent des acteurs majeurs tels qu'Unilever, Procter and Gamble Company, Reckitt Benckiser Group PLC, Church and Dwight Company et Henkel AG and Co. KGaA.
Les challengers de niveau intermédiaire se taillent une niche grâce à des innovations telles que les capsules parfumées, les modèles d'abonnement rechargeable et les revendications de produits véganes. Nombre de ces acteurs s'appuient sur des réseaux de logistique contractuelle, leur permettant de se développer sans investissements lourds en actifs. Sur le plan réglementaire, les interventions historiques de la Commission fédérale du commerce dans les fusions du secteur du nettoyage laissent présager une surveillance continue, notamment pour les cibles d'acquisition susceptibles de fausser les concentrations sur les marchés locaux. Parallèlement, les marques de distributeurs gagnent en puissance, les détaillants cherchant à améliorer leurs marges et leur pouvoir de négociation. Par exemple, First Quality Enterprises, qui a renforcé son portefeuille en acquérant les marques de distributeurs nord-américains de Henkel en février 2025.
La technologie est désormais un facteur déterminant dans le secteur. Les entreprises qui exploitent l'intelligence artificielle pour prédire les réponses aux taches ont réduit le temps de développement des produits de 40 à seulement 26 semaines, permettant une mise sur le marché plus rapide. Les brevets sur les systèmes multi-enzymes offrent une exclusivité temporaire, soutenant des stratégies de tarification premium. Cependant, des initiatives telles que l'accent mis par A.I.S.E. sur la circularité des plastiques soulignent le virage du secteur vers l'innovation ouverte. De telles collaborations garantissent que les meilleures pratiques se diffusent rapidement dans les chaînes d'approvisionnement sous licence, réduisant ainsi les avantages concurrentiels.
Leaders du secteur des détergents liquides
Unilever plc
Procter & Gamble Company
Henkel AG and Co KGaA
Reckitt Benckiser Group PLC
Church and Dwight Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Détergents Liquides
- Unilever plc
- Procter & Gamble Company
- Henkel AG and Co KGaA
- Reckitt Benckiser Group PLC
- Church and Dwight Co., Inc.
- Colgate-Palmolive Company
- The Clorox Company
- Amway Corporation
- Godrej Consumer Products Ltd.
- Kao Corporation
- Lion Corporation
- SC Johnson and Son, Inc.
- Sindhu Ultramarine Chemicals Pvt. Ltd.
- Azafran Innovacion Ltd.
- STPP Group
- Pigeon Corporation
- Blue Sun Group
- Frosch / Werner and Mertz GmbH
- LIBY Group
- RSPL Ltd. (Ghari)

Opportunités de marché et perspectives d'avenir
La numérisation portée par la réglementation crée un espace concret pour les services de données, d'emballage et de conformité qui accompagnent le produit détergent liquide lui-même. Le passage de l'UE aux passeports numériques de produit dans le cadre du règlement (UE) 2026/405, avec des normes techniques élaborées via le CEN et le CENELEC JTC 24, stimule la demande de solutions interopérables de gestion des données produit, d'étiquetage compatible QR et de traçabilité de la chaîne d'approvisionnement pouvant s'étendre à des portefeuilles multimarques. Les entreprises qui mènent déjà de vastes programmes de durabilité et de transparence, telles qu'Unilever, Henkel, Reckitt et Church and Dwight, disposent d'une plateforme pour intégrer un contenu prêt pour le DPP et se différencier par des allégations vérifiées tout en réduisant les retouches sur l'ensemble des références.
La refonte des emballages et des formats reste une opportunité concrète, ancrée dans l'orientation politique et les évolutions du marché. Le règlement (UE) 2026/405 encourage explicitement les systèmes de recharge comme mesures de prévention des déchets (tout en exigeant toujours un étiquetage approprié lors de la vente de recharges), ce qui s'aligne sur l'évolution du marché vers les recharges souples et d'autres formats réduisant l'intensité plastique. Parallèlement, le règlement introduit des exigences relatives à un film biodégradable pour certains formats à dose unitaire dans un délai de conformité défini, ce qui accroît la demande de matériaux filmiques alternatifs et de formulations compatibles, et peut se répercuter sur les systèmes de concentration et de dosage des détergents liquides. L'innovation en matière d'ingrédients ouvre également de nouvelles voies : le règlement de l'UE crée une voie pour les détergents contenant des micro-organismes, sous réserve d'une méthodologie d'évaluation des risques dédiée développée par la Commission européenne, offrant aux formulateurs et fournisseurs une voie réglementée vers des récits de performance et de durabilité au-delà de la chimie traditionnelle à base de tensioactifs.
Recent Industry Developments in Marché des Détergents Liquides
- Juillet 2026 : Procter & Gamble (activités en Égypte) a poursuivi les discussions avec le gouvernement égyptien pour étendre la fabrication locale et stimuler les exportations vers les marchés du Golfe et de l'Afrique. Cette démarche renforce le pôle de production régional et la portée des exportations. L'expansion soutient également la sécurité de l'approvisionnement régional et renforce la résilience face à la demande sur les marchés en croissance.
- Juin 2026 : Henkel AG & Co. KGaA (expansion logistique de Düsseldorf) a inauguré une extension d'entrepôt à hauts rayonnages de 45 millions d'euros à Düsseldorf pour consolider la logistique régionale des marques de consommation, y compris les produits de lessive. Cette extension améliore l'efficacité de la chaîne d'approvisionnement pour les marques de lessive européennes. Elle centralise l'entreposage afin d'optimiser la distribution et de réduire les distances de transport dans la région.
- Mai 2026 : Procter & Gamble (activités en Égypte) a officiellement inspecté les lignes de production étendues pour le détergent liquide Ariel et les produits pour enfants à l'usine de la ville du 6-Octobre, en Égypte. Cette démarche accroît la capacité de fabrication locale pour les principales marques de détergents liquides. Elle soutient la sécurité de l'approvisionnement régional et une croissance potentielle des exportations vers le Golfe et l'Afrique.


Marché des Détergents Liquides Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des détergents liquides vendus à des fins de nettoyage, y compris les usages ménagers et institutionnels, sur les principaux marchés finaux et les circuits d'achat au détail ou professionnels.
Exclusions du périmètre : Nous excluons les formats en pain, en poudre, en feuille et en dosette, ainsi que les intermédiaires chimiques en amont vendus pour la fabrication de détergents.
Aperçu de la segmentation
- Par type de produit
- Détergent liquide biologique
- Détergent liquide conventionnel
- Par application
- Lessive
- Vaisselle
- Par utilisateur final
- Adultes
- Enfants
- Par emballage
- Bouteilles
- Pochettes rechargeables
- Autres
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'analyse des facteurs qui influencent la demande et la tarification des détergents liquides dans chaque grande zone géographique, puis elle est alignée sur ce qui peut être mesuré dans les données publiques. Nous utilisons des sources publiques et officielles telles que les offices nationaux de statistiques pour les données sur les dépenses des ménages et les tendances démographiques, des statistiques commerciales de type UN Comtrade pour les mouvements de tensioactifs et de produits finis (lorsqu'ils sont disponibles par code), ainsi que des agences environnementales pour les réglementations sur les ingrédients des détergents susceptibles d'affecter les formulations et les coûts.
Nous examinons également des sources telles que les publications des associations professionnelles sur les produits d'entretien ménager, des articles évalués par des pairs sur les tensioactifs et la biodégradabilité, ainsi que des données douanières ou portuaires lorsqu'elles permettent de clarifier les schémas d'importation. Pour ancrer le marché à l'activité observable des entreprises, nous utilisons les dépôts réglementaires, les rapports annuels, les présentations aux investisseurs et la presse économique de référence pour analyser le mix produit, les évolutions de l'empreinte et les actions tarifaires. Des abonnements payants sélectifs sont utilisés uniquement pour standardiser les données financières des entreprises, les brevets et les contrôles d'import-export au niveau des expéditions lorsque les rapports publics ne sont pas directement comparables. Cette liste est illustrative et nous avons utilisé des sources publiques supplémentaires au cours de l'étude pour recouper, valider et clarifier les données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve la vision issue de la recherche documentaire, notamment lorsque les rapports publics regroupent les liquides avec d'autres formats de détergents ou lorsque la tarification en circuit de distribution évolue. Nous avons échangé avec un panel de fabricants, de distributeurs et d'acheteurs en aval dans les principales régions, puis utilisé leurs contributions pour confirmer les évolutions de format d'emballage, les tendances à la concentration et la répartition entre consommation ménagère et institutionnelle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 18 % | APAC : 47 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs de plus petite taille : 18 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle la demande de nettoyage ménager et institutionnel est reconstituée à partir de la population, de l'urbanisation, du taux de pénétration des machines à laver et de la fréquence d'utilisation typique, puis convertie en valeur à l'aide de fourchettes de prix par région. Pour maintenir des totaux réalistes, nous les corroborons également par des approximations ascendantes sélectives, notamment des points de prix de marques échantillonnées sur différents circuits, des vérifications de la part des liquides dans les détergents lorsque les données sont disponibles, et une vérification de cohérence à partir des retours des fournisseurs et des distributeurs.
Les principaux paramètres comprennent l'intensité de consommation de détergent liquide par ménage, l'évolution vers les liquides concentrés (qui modifie les litres vendus sans changer le nombre de lessives), le mix d'emballage et de format (bouteille individuelle ou recharge), le mix de circuits (commerce moderne, e-commerce ou approvisionnement institutionnel) et les signaux de prix liés aux coûts des tensioactifs et des enzymes. Lorsqu'une vérification ascendante est incomplète parce que les marques locales de plus petite taille ne publient pas de ventilations précises, nous gérons les lacunes par des fourchettes de parts validées par des vérifications de circuits, puis nous les réconcilions avec le bassin de demande.
Pour les prévisions, nous utilisons une analyse de scénarios afin que la croissance du scénario de base puisse refléter différentes trajectoires pour l'inflation des prix, l'adoption des concentrés et les évolutions des circuits de distribution. Nous effectuons ensuite une vérification croisée par régression multivariée par rapport à des facteurs tels que la croissance des revenus et le taux de pénétration des appareils électroménagers. Les hypothèses ne sont ajustées que lorsque plusieurs répondants primaires indiquent le même point d'inflexion, comme un changement significatif dans l'adoption des recharges ou un nouveau coût de conformité ayant un impact sur les prix en rayon.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par plusieurs passes au cours desquelles nous comparons les résultats à des signaux indépendants tels que la croissance de la catégorie des détergents, les mouvements commerciaux des intrants connexes et les principales variations de prix observées sur les différents circuits. Lorsqu'une valeur aberrante apparaît, nous examinons la piste des données et déclenchons une reprise de contact si l'écart ne peut pas être expliqué par un facteur connu tel que les fluctuations de change ou un cycle promotionnel ponctuel.
Avant la validation finale, un analyste distinct examine le travail pour vérifier l'arithmétique et la logique, et pour confirmer que les hypothèses restent cohérentes d'une zone géographique à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des mouvements brusques des prix des matières premières ou des modifications majeures de portefeuille. Juste avant la livraison, nous effectuons une dernière passe de révision afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des détergents liquides selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les détergents liquides peuvent varier même lorsque le nom du sujet semble identique, car différentes études utilisent des seuils de format, des bases de prix et des calendriers de conversion de devises différents. Des écarts apparaissent également lorsqu'une étude s'appuie davantage sur des relevés de valeur au détail tandis qu'une autre se base sur les expéditions des fabricants, ce qui peut faire évoluer le chiffre principal dans des directions opposées.
L'écart le plus important provient du mélange de formats et de périmètres, certaines estimations incluant discrètement les dosettes, les feuilles ou des liquides d'entretien ménager plus larges. Mordor Intelligence ne comptabilise que les ventes de véritables détergents liquides, puis recroupe le bassin de demande à l'aide de l'utilisation par lessive et de fourchettes de prix par circuit actualisées pour l'année de base 2026.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 70,01 milliards USD (2026) | |
| Cabinet de conseil mondial A | 92,40 milliards USD (2026) | Semble inclure des formats de détergents adjacents et des liquides d'entretien ménager plus larges, et utilise probablement des prix de détail mixtes plus élevés sans séparer les liquides concentrés des variations de volume. |
| Association professionnelle B | 58,10 milliards USD (2026) | Probablement plus proche d'une vision basée sur les expéditions qui peut omettre les marges de l'e-commerce et la tarification institutionnelle, et peut appliquer des hypothèses conservatrices de calendrier de change et de révision limitée des prix. |
L'écart entre les chiffres publiés s'explique principalement par ce qui est comptabilisé comme détergent liquide et par la manière dont la progression des prix est traitée selon les circuits et les types d'emballage. En maintenant le périmètre strictement limité aux liquides et en validant la valeur par des signaux de demande basés sur l'utilisation ainsi que des fourchettes de prix réels, le résultat reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des détergents liquides et à quelle vitesse croît-il ?
Le marché s'établit à 70,01 milliards USD en 2026 et devrait s'élargir à 85,72 milliards USD d'ici 2031 à un TCAC de 4,14 %.
Quelle région affiche la croissance la plus rapide du marché des détergents liquides jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 6,21 % en raison de la hausse des revenus disponibles, de l'urbanisation et des attentes croissantes en matière d'hygiène.
Quelle part de marché des détergents liquides les produits biologiques détiennent-ils aujourd'hui ?
Les variantes biologiques représentent 16,98 % des revenus en 2025 et affichent une perspective de TCAC de 4,39 % à mesure que les préoccupations de durabilité orientent les consommateurs vers des formules d'origine végétale.
Quel format d'emballage gagne le plus de terrain dans le secteur des détergents liquides ?
Les pochettes rechargeables progressent à un TCAC de 5,45 % car elles réduisent l'utilisation de plastique et coûtent généralement moins cher par litre que les bouteilles rigides.
Dernière mise à jour de la page le:



