
Taille et part de marché des voitures d'occasion au Koweït
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.65 Milliards de dollars |
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 3.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion au Koweït par Mordor Intelligence
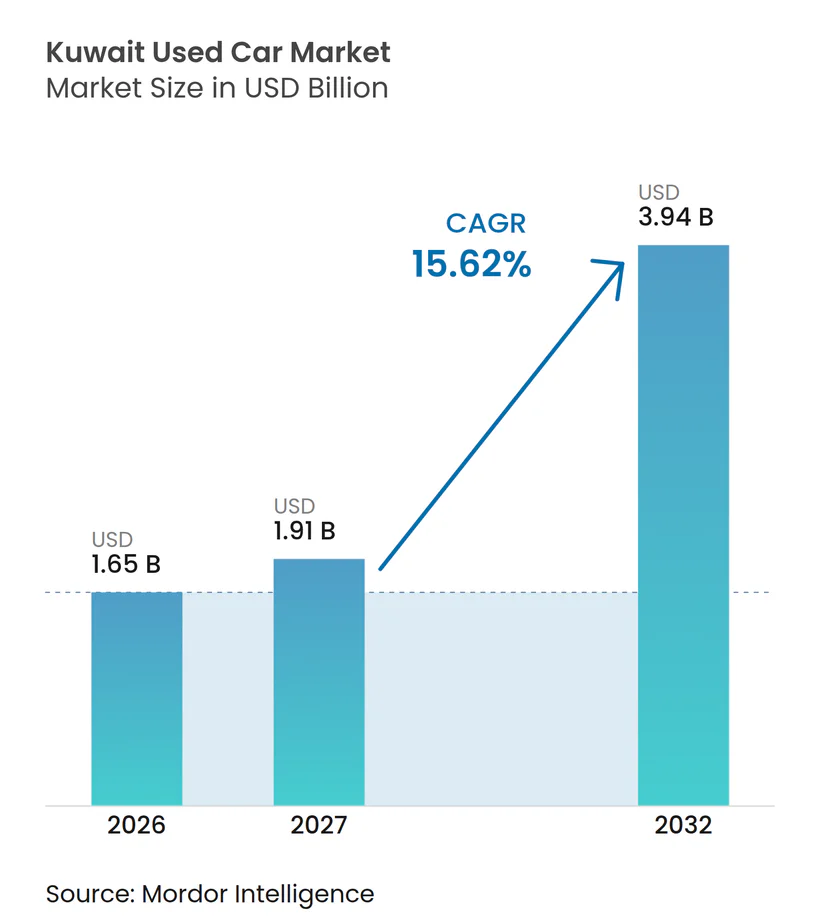
La taille du marché des voitures d'occasion au Koweït était évaluée à 1,65 milliard USD en 2026 et devrait croître de 1,91 milliard USD en 2027 à 3,94 milliards USD d'ici 2032, à un CAGR de 15,62 % sur la période 2027-2032. Le pouvoir d'achat soutenu des ménages, l'abondante liquidité bancaire et l'afflux régulier de véhicules de flotte entretenus par l'État renforcent la stabilité des prix et attirent les primo-acheteurs. La nouvelle loi sur la circulation limitant les expatriés à un seul véhicule incite les ménages multi-véhicules à déclasser ou à consolider leur parc en faveur de modèles d'occasion mieux équipés. Parallèlement, les baisses des taux d'intérêt nationaux améliorent l'accessibilité au crédit pour toutes les tranches de revenus. Les places de marché en ligne se développent rapidement à la suite de l'acquisition de Drive Arabia par le Dubizzle Group en mai 2024, ce qui a élargi la visibilité des stocks et renforcé les capacités de tarification fondées sur les données sur les canaux numériques. La demande de véhicules certifiés par les constructeurs d'équipements d'origine (OEM) augmente également, car les contrôles, les garanties et la couverture des rappels réduisent les risques de qualité perçus. Les véhicules électriques restent un segment de niche ; cependant, leur taux de croissance laisse présager un changement structurel à mesure que les corridors de recharge autour de Kuwait City et d'Ahmadi se mettent en place.
Principaux enseignements du rapport
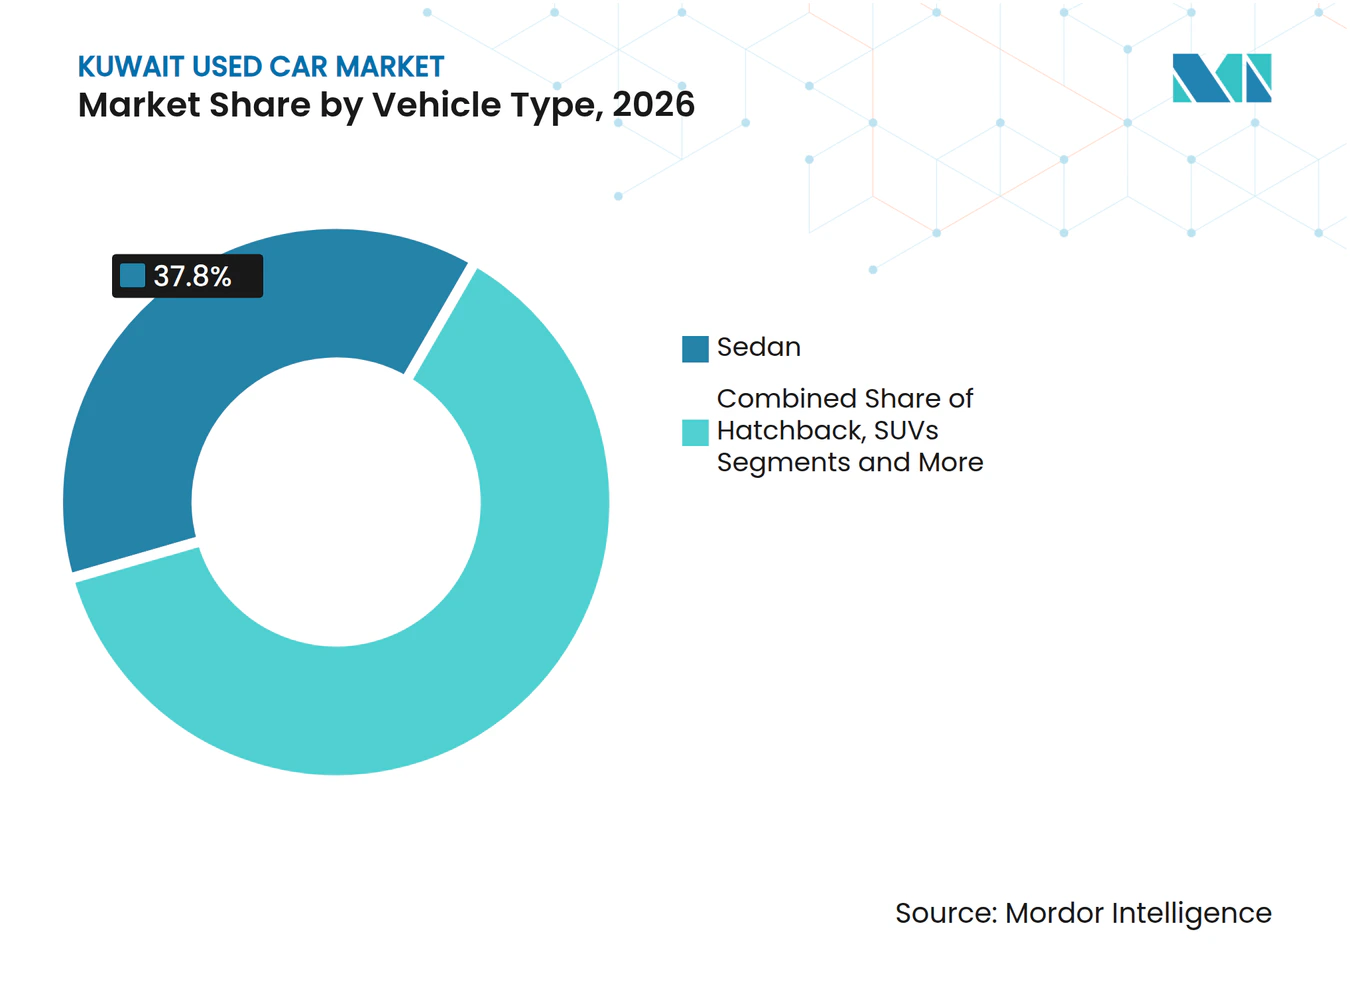
- Par type de véhicule, les berlines détenaient 37,80 % de la part du marché des voitures d'occasion au Koweït en 2026, tandis que les véhicules utilitaires sport (SUV) devraient progresser à un CAGR de 17,10 % jusqu'en 2032.
- Par type de vendeur, les vendeurs non organisés représentaient 71,55 % de la part du marché des voitures d'occasion au Koweït en 2026, tandis que les vendeurs organisés progressent à un CAGR de 8,75 % jusqu'en 2032.
- Par type de carburant, les véhicules à essence dominaient avec 85,10 % de la part du marché des voitures d'occasion au Koweït en 2026 ; les véhicules électriques affichaient la croissance la plus rapide avec un CAGR de 20,95 % jusqu'en 2032.
- Par âge du véhicule, la tranche 3-5 ans représentait 33,95 % de la part du marché des voitures d'occasion au Koweït en 2026, tandis que les véhicules de 0 à 2 ans progressent à un CAGR de 13,15 % jusqu'en 2032.
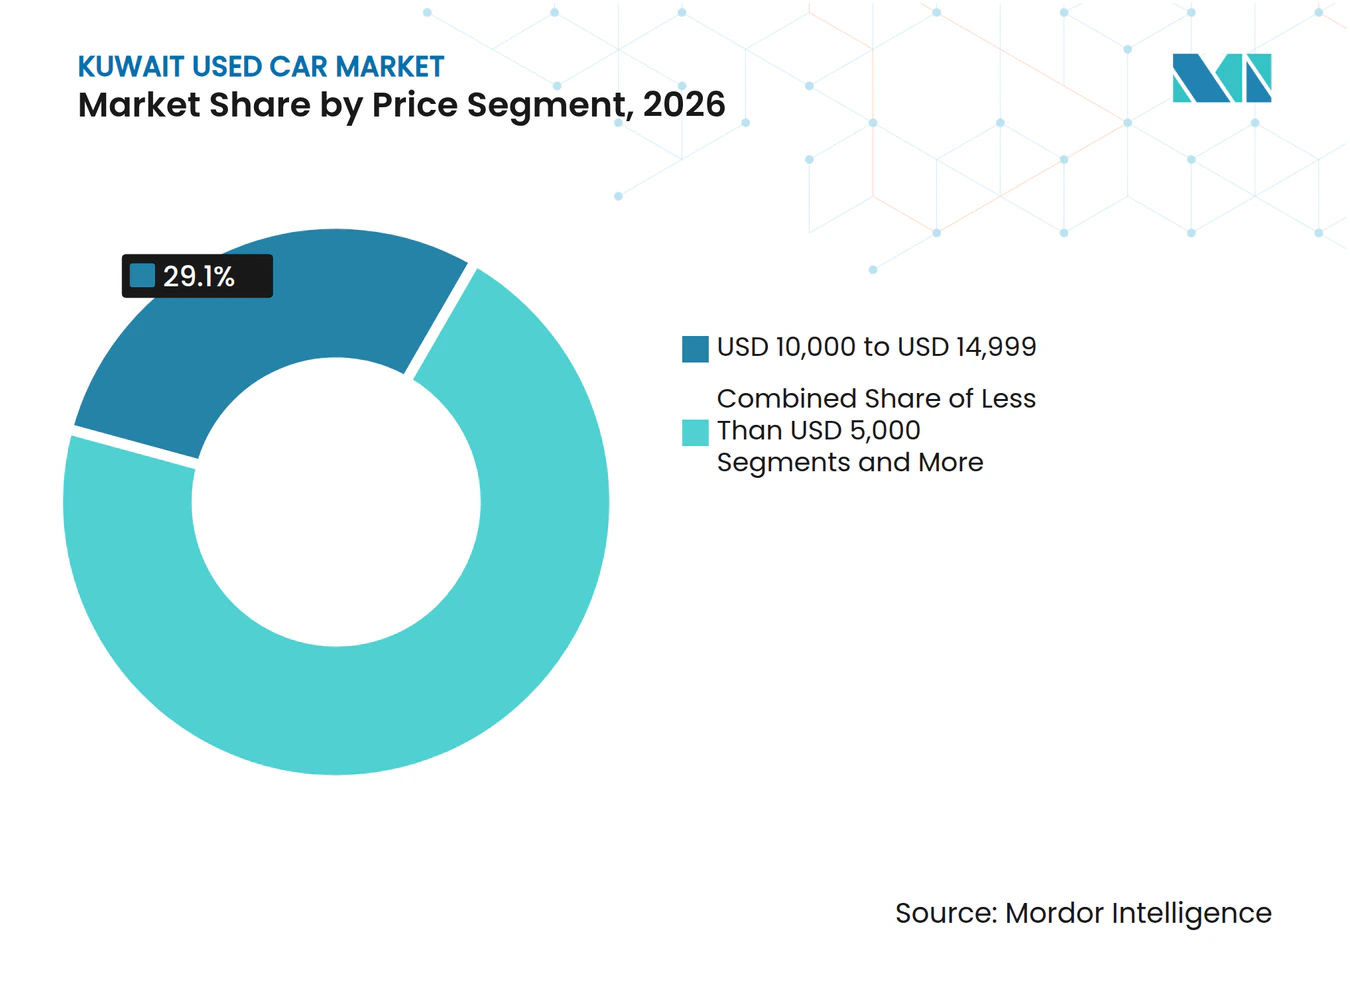
- Par segment de prix, la tranche 10 000 – 14 999 USD captait 29,10 % de la part du marché des voitures d'occasion au Koweït en 2026, tandis que le segment supérieur à 30 000 USD affiche le CAGR le plus élevé à 11,10 % jusqu'en 2032.
- Par canal, les points de vente hors ligne détenaient 60,55 % de la part du marché des voitures d'occasion au Koweït en 2026, tandis que les plateformes en ligne progressent à un CAGR de 18,25 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des plateformes de petites annonces en ligne | +1.5% | National, avec concentration à Koweït City et Ahmadi | Moyen terme (2 à 4 ans) |
| Hausse des prix des véhicules neufs | +1.2% | National, affectant tous les segments de revenus | Court terme (≤ 2 ans) |
| Réglementations favorables à l'importation | +0.8% | National, avec les zones proches des ports bénéficiant en premier | Long terme (≥ 4 ans) |
| Programmes de véhicules d'occasion certifiés par les constructeurs (CPO) | +0.6% | National, zones urbaines en tête d'adoption | Moyen terme (2 à 4 ans) |
| Renouvellement de la flotte gouvernementale | +0.4% | National, avec concentration dans les districts gouvernementaux | Court terme (≤ 2 ans) |
| Financement de véhicules d'occasion conforme à la charia | +0.3% | National, ciblant les segments sous-bancarisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des plateformes de petites annonces en ligne et du commerce numérique automobile
La transformation numérique modifie fondamentalement le modèle de distribution des voitures d'occasion au Koweït, les plateformes en ligne captant une part croissante du volume des transactions grâce à une transparence accrue et à des fonctionnalités de commodité améliorées. Cette évolution s'est accélérée à la suite de l'acquisition stratégique de Drive Arabia par le Dubizzle Group, créant un écosystème automobile complet qui combine des services d'annonces avec des outils d'intelligence tarifaire et des bases de données de spécifications. Les plateformes locales comme Motorgy se différencient par des services à valeur ajoutée, notamment les inspections avant achat, les garanties de paiement sécurisé et l'assistance au transfert de propriété, répondant ainsi aux points de friction traditionnels dans les transactions entre particuliers. L'émergence de plateformes spécialisées comme Q8car et 4Sale témoigne de la fragmentation du marché, chacune ciblant des segments de clientèle spécifiques grâce à des expériences utilisateur adaptées et à des applications mobiles. Les données régionales indiquent que les consommateurs préfèrent de plus en plus effectuer leurs recherches en ligne avant de se rendre en magasin, les plateformes comme Dubizzle dominant le paysage numérique dans l'ensemble du GCC.Rapport semestriel Autodata mettant en lumière les principales tendances du marché des voitures d'occasion, AutoData Middle East, www.autodatame.com">[1] Cette approche axée sur le numérique résonne particulièrement auprès des jeunes générations qui valorisent la transparence, les capacités de comparaison des prix et l'efficacité des transactions plutôt que les achats fondés sur les relations traditionnelles.
La hausse des prix des véhicules neufs oriente la demande vers les voitures d'occasion
Les pressions inflationnistes sur les prix des véhicules neufs créent un argument économique convaincant en faveur des achats sur le marché des voitures d'occasion au Koweït, d'autant plus que la population expatriée du Koweït fait face à des contraintes de revenus dans un contexte de changements réglementaires. L'écart de prix s'est creusé en raison des perturbations des chaînes d'approvisionnement mondiales et des pénuries de semi-conducteurs qui ont fait grimper le coût des véhicules neufs. Dans le même temps, les valeurs des voitures d'occasion sont restées relativement stables grâce à un approvisionnement régulier provenant des renouvellements de flottes gouvernementales et des ventes privées. L'économie à hauts revenus du Koweït a traditionnellement favorisé l'achat de véhicules neufs, mais l'évolution démographique et les pressions économiques normalisent la possession de voitures d'occasion dans des segments de revenus plus larges. Par exemple, avec une berline médiane 2025 affichée à 8 800 KWD neuve contre 5 600 KWD après trois ans d'utilisation, les consommateurs rationnels privilégient désormais les véhicules d'occasion pour éviter la dépréciation initiale importante.
Des réglementations d'importation favorables stimulent l'afflux de véhicules
Les procédures d'importation de véhicules simplifiées au Koweït et les structures de droits de douane compétitives facilitent un afflux régulier de véhicules d'occasion de qualité en provenance des principaux marchés sources, soutenant les niveaux de stocks et la stabilité des prix. Le service d'exportation de véhicules du gouvernement via le ministère de l'Intérieur témoigne du soutien institutionnel au commerce automobile transfrontalier, avec des procédures standardisées, notamment des inspections techniques et des exigences documentaires, qui garantissent que les véhicules importés respectent les normes de sécurité.Portail gouvernemental en ligne du Koweït, Gouvernement du Koweït, e.gov.kw">[2] La réglementation à l'importation favorise les véhicules aux spécifications GCC, qui se négocient à des prix premium en raison de leur adaptation aux conditions climatiques locales et de leur compatibilité avec le réseau de services. Toyota et Nissan sont en tête des préférences du marché. La stabilité du cadre réglementaire offre une prévisibilité aux importateurs et aux concessionnaires, leur permettant de maintenir des niveaux de stocks et des stratégies de tarification cohérents. Les récentes discussions politiques sur les droits d'importation de véhicules et les normes environnementales indiquent que le gouvernement cherche à équilibrer la génération de revenus et l'accessibilité pour les consommateurs, tout en tenant compte des objectifs de réduction des émissions. Cet environnement réglementaire soutient la trajectoire de croissance du marché en garantissant une diversité d'approvisionnement adéquate et des prix compétitifs dans tous les segments de véhicules.
Développement des programmes de véhicules d'occasion certifiés par les constructeurs
Les groupes de concessionnaires sur le marché des voitures d'occasion au Koweït utilisent la remise en état certifiée par les constructeurs pour instaurer la confiance et exercer un pouvoir de fixation des prix. Ali Alghanim and Sons commercialise des unités BMW Premium Selection qui font l'objet d'une inspection en 200 points et bénéficient d'une garantie de deux ans kilométrage illimité, se négociant avec une prime de 9 à 12 % par rapport à des véhicules similaires non certifiés. Le nouveau centre de pièces de rechange d'origine d'Abdulmohsen Al Babtain à Shuwaikh améliore les délais d'intervention pour les rappels ou les réparations esthétiques, permettant une livraison dans la semaine pour la plupart des modèles Nissan certifiés. Les stocks certifiés attirent également les prêteurs, car les banques accordent des ratios prêt-valeur plus élevés pour les véhicules couverts par des garanties constructeur, améliorant ainsi l'accessibilité financière.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur le TCAC du marché | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Confiance et transparence limitées | -0.7% | National, plus prononcé dans les segments de vendeurs non organisés | Moyen terme (2 à 4 ans) |
| Offre limitée de véhicules électriques d'occasion de qualité | -0.5% | National, avec les zones urbaines les plus touchées | Long terme (≥ 4 ans) |
| Recalibrage obligatoire des systèmes d'aide à la conduite avancés (ADAS) | -0.4% | National, affectant les segments de véhicules premium | Court terme (≤ 2 ans) |
| Primes d'assurance élevées | -0.3% | National, affectant les consommateurs soucieux de leur budget | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Confiance et transparence limitées concernant l'historique des véhicules
L'asymétrie d'information entre acheteurs et vendeurs continue de freiner la croissance du marché, en particulier dans le segment des vendeurs non organisés, où les pratiques de divulgation standardisées sont incohérentes. Le problème est aggravé par les exigences de transfert de propriété des véhicules au Koweït, qui imposent une assurance valide et une documentation appropriée, mais n'exigent pas une divulgation complète de l'historique du véhicule. L'absence de bases de données centralisées sur l'historique des véhicules oblige les acheteurs à se fier aux déclarations des vendeurs et à des capacités d'inspection limitées, créant des primes de risque qui freinent les volumes de transactions. Les plateformes numériques tentent d'y remédier grâce à des services d'inspection et de vérification des vendeurs, mais des solutions complètes nécessitent une standardisation à l'échelle du secteur et potentiellement une intervention réglementaire. Le déficit de confiance est particulièrement prononcé pour les véhicules de valeur élevée, où les pertes potentielles liées à des problèmes non divulgués peuvent être substantielles, conduisant à un comportement d'achat plus prudent et à des cycles de décision plus longs.
Offre limitée de véhicules électriques d'occasion de qualité
Le développement de l'infrastructure pour les véhicules électriques au Koweït crée une demande de véhicules électriques d'occasion sur le marché des voitures d'occasion au Koweït qui dépasse l'offre actuelle, limitant le potentiel d'expansion de ce segment à forte croissance. Les plans ambitieux du gouvernement pour l'adoption des véhicules électriques, notamment les exigences imposant aux organismes d'État d'acheter 5 % de leurs véhicules en tant que véhicules à zéro émission et le programme de développement des stations de recharge du ministère de l'Électricité et de l'Eau, suscitent un intérêt qui dépasse la disponibilité des véhicules électriques d'occasion. Le défi est exacerbé par la tendance des propriétaires de véhicules électriques à conserver leurs véhicules plus longtemps en raison des prix d'achat initiaux élevés et des préoccupations concernant les valeurs de revente sur un marché en développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les berlines maintiennent leur importance culturelle face à la montée en puissance des SUVLes berlines représentaient 37,80 % du marché des voitures d'occasion au Koweït en 2026 et continueront d'ancrer la demande, car les déplacements urbains favorisent leur confort de conduite et leur économie de carburant. La Toyota Camry et la Honda Accord conservent des valeurs résiduelles supérieures à 65 % après trois ans, ce qui en fait des actifs très liquides dans les reventes entre particuliers. Les véhicules utilitaires sport (SUV) gagnent rapidement en popularité auprès des jeunes Koweïtiens attirés par les loisirs dans le désert, tandis que les crossovers électriques d'entrée de gamme des marques chinoises offrent une voie abordable vers l'électrification. Les SUV devraient afficher le CAGR le plus élevé de 17,10 % sur la période de prévision. Les véhicules multifonctions répondent à la fois aux besoins des grandes familles et des services de livraison basés sur des applications, bien que l'offre reste limitée. La tranche « Autres », comprenant les coupés et les voitures de sport, se positionne sur le segment premium et bénéficie du niveau élevé de revenu disponible dans le pays.
L'élargissement de la disponibilité des modèles remodèle les décisions d'achat des consommateurs. Les marques chinoises ont enregistré une forte augmentation des demandes de renseignements au Koweït, intensifiant la concurrence par les prix et comprimant potentiellement les primes sur les berlines. Cependant, le prestige de la marque continue d'influencer les acheteurs, en particulier dans le segment intermédiaire, où les marques japonaises et allemandes restent préférées. Sur la période de prévision, les berlines conserveront probablement la plus grande part de marché, bien que leur domination puisse s'atténuer à mesure que le sous-segment des véhicules électriques gagne des parts avec l'expansion de l'infrastructure de recharge.



Par type de vendeur :
agilité des coûts versus assurance de serviceLes lots non organisés ont capté 71,55 % du marché des voitures d'occasion au Koweït en 2026, car ils pratiquent des tarifs inférieurs de jusqu'à 20 % à ceux des ateliers agréés pour les services et les pièces. Ces micro-concessionnaires opèrent depuis des parcs à faible loyer à travers Farwaniya et Jahra, répercutant directement les économies sur les acheteurs au comptant. Cependant, les vendeurs organisés progressent à un CAGR de 8,75 % à mesure que les consommateurs évaluent le coût total sur la durée de vie par rapport au prix initial, notamment une fois les garanties constructeur expirées. Des concessionnaires comme ALSAYER proposent des services après-vente groupés, une facilitation des assurances et des valeurs de reprise garanties, fidélisant ainsi les clients récurrents.
Les vitrines numériques réduisent davantage l'écart de coût en éliminant plusieurs intermédiaires. Les acteurs organisés référencés sur Motorgy ou ses portails peuvent faire tourner leur stock 30 % plus vite, libérant ainsi du fonds de roulement. Le renforcement du contrôle réglementaire pourrait alourdir les coûts de conformité pour les vendeurs informels, faisant pencher la préférence du marché vers les points de vente structurés et retardant le moment où le prix seul dicte le choix.
Par type de carburant :
le faible prix de l'essence ancre la prédominance de l'essenceLes véhicules à essence ont maintenu une position dominante sur le marché, représentant 85,10 % du marché des voitures d'occasion au Koweït en 2026, reflétant les faibles prix du carburant au Koweït et l'infrastructure établie. Les véhicules électriques représentent le type de carburant à la croissance la plus rapide, avec un CAGR de 20,95 % de 2027 à 2032. La domination du segment essence est renforcée par la tarification subventionnée du carburant au Koweït et la familiarité des consommateurs avec l'entretien des moteurs à combustion interne et les réseaux de services, créant des barrières naturelles à l'adoption de carburants alternatifs. Les véhicules diesel servent les applications commerciales et lourdes, mais font face à une préférence des consommateurs en déclin en raison des préoccupations environnementales et des pressions réglementaires. Les véhicules hybrides occupent une position transitionnelle, séduisant les consommateurs soucieux de l'environnement qui ne sont pas encore prêts pour l'adoption complète de l'électrique.
La croissance rapide du segment des véhicules électriques reflète les initiatives politiques gouvernementales, notamment la formation par le ministère du Commerce d'un comité technique de 14 agences chargé d'établir des normes pour les véhicules électriques et de faire avancer le développement de l'infrastructure de recharge. Les tendances régionales montrent des augmentations significatives des valeurs résiduelles des véhicules électriques et hybrides d'occasion, dépassant celles des véhicules à essence et diesel traditionnels, indiquant de solides fondamentaux de la demande malgré les contraintes d'approvisionnement. Les autres types de carburant, notamment le GPL et le GNC, maintiennent des positions de niche principalement dans les applications commerciales. La segmentation par type de carburant subit des changements fondamentaux alors que le gouvernement vise à ce que 5 % des achats des organismes d'État soient des véhicules à zéro émission, créant des effets de démonstration qui influencent les préférences des consommateurs et la dynamique du marché.
Par âge du véhicule :
le calcul de la dépréciation façonne la psychologie des acheteursLes véhicules âgés de 3 à 5 ans représentent 33,95 % du marché des voitures d'occasion au Koweït en 2026, car ils évitent la dépréciation la plus forte tout en étant éligibles aux forfaits de garantie prolongée. La durée de garantie résiduelle moyenne de 19 mois se traduit par un risque perçu plus faible, séduisant les ménages à revenus intermédiaires qui cherchent à maximiser la valeur sur une durée de possession planifiée de 48 mois. La tranche 0-2 ans progresse à un CAGR de 13,15 % à mesure que les retours de location d'entreprise inondent le marché. Ces véhicules intègrent souvent des fonctionnalités de voiture connectée et des systèmes avancés d'aide à la conduite que les consommateurs souhaitent mais qui sont trop coûteux à l'état neuf.
Les segments plus anciens au-delà de huit ans attirent les acheteurs à petit budget qui privilégient le prix d'acquisition à la technologie de sécurité. Pourtant, ils font face à des primes d'assurance en hausse allant jusqu'à 15 % par an, incitant les propriétaires à des cycles de cession plus précoces. Une modélisation académique des coûts de déplacement automobile au Koweït a révélé que de nombreux consommateurs sous-estiment le coût cumulé de la conservation d'une berline vieille d'une décennie, négligeant les dépenses d'entretien cumulées. Une meilleure transparence des coûts grâce aux calculateurs de coût total de possession en ligne pourrait accélérer le cycle de renouvellement et augmenter le taux de rotation dans le segment quasi-neuf.
Par segment de prix :
le marché intermédiaire tire le volume des transactionsLe segment de prix 10 000 – 14 999 USD capte la plus grande part de marché à 29,10 % du marché des voitures d'occasion au Koweït en 2026, s'alignant sur le pouvoir d'achat des revenus intermédiaires et les capacités de financement, tandis que le segment premium supérieur à 30 000 USD affiche la croissance la plus forte à un CAGR de 11,10 % durant 2027-2032. Cette répartition des prix reflète la démographie des revenus au Koweït et la disponibilité d'options de financement qui rendent les véhicules de gamme intermédiaire accessibles à la base de consommateurs la plus large. Le segment intermédiaire bénéficie de l'intersection entre accessibilité et qualité, offrant des véhicules aux caractéristiques souhaitables et à la durée de vie utile restante à des prix alignés sur les budgets typiques des consommateurs et les critères d'éligibilité aux prêts.
La croissance du segment premium reflète la démographie à hauts revenus du Koweït et la préférence pour les véhicules de luxe. Les segments à prix inférieurs à 10 000 USD servent les consommateurs soucieux de leur budget et les primo-acheteurs, tandis que les segments entre 15 000 et 29 999 USD s'adressent aux consommateurs recherchant des véhicules à spécifications supérieures avec des fonctionnalités avancées.

Par canal de vente :
la transformation numérique s'accélèreLes canaux hors ligne maintiennent leur domination sur le marché, représentant 60,55 % du marché des voitures d'occasion au Koweït en 2026, ce qui reflète les relations établies avec les concessionnaires et les préfrences des consommateurs pour l'inspection physique des véhicules. Les canaux en ligne s'imposent comme le segment à la croissance la plus rapide, avec un TCAC de 18,25 % sur la période 2027-2032. La solidité persistante du canal hors ligne découle de la nature à forte implication des achats de véhicules, où les consommateurs accordent de la valeur à la possibilité d'inspecter physiquement le véhicule, d'effectuer un essai routier et de négocier en personne avec des professionnels de la vente expérimentés. Les concessions traditionnelles, les revendeurs indépendants et les salles des ventes physiques offrent une infrastructure établie et des relations de confiance que de nombreux consommateurs privilégient pour des achats importants.
La transformation numérique remodèle rapidement les préférences en matière de canaux, en particulier chez les jeunes générations qui valorisent la commodité, la transparence et les capacités de comparaison des prix. Les portails de petites annonces en ligne évoluent au-delà des simples services de mise en relation pour proposer des services intégrés de financement, d'inspection et de livraison qui répondent aux obstacles traditionnels à l'achat en ligne. Les e-détaillants spécialisés et les boutiques en ligne certifiées par les constructeurs développent des modèles hybrides combinant la commodité numérique et les capacités d'exécution physique. L'évolution des canaux reflète des changements plus larges dans le comportement des consommateurs, dans lesquels la recherche en ligne précède les transactions hors ligne, créant ainsi des opportunités pour des stratégies omnicanales intégrées qui tirent parti à la fois de l'efficacité numérique et de l'établissement de la confiance en présentiel.
Analyse géographique
Kuwait City, Ahmadi et Hawalli représentent plus de 70 % du volume des transactions, la capitale ancrant les flux de stocks du port aux showrooms. Les ventes aux enchères de cession d'actifs gouvernementaux se déroulent à Shuwaikh, assurant un approvisionnement régulier pour les concessionnaires centraux, qui distribuent ensuite vers les villes périphériques du jour au lendemain. La taille compacte du pays permet une livraison nationale de véhicules le jour même, favorisant les centres de remise en état centralisés plutôt que les points de service distribués. La forte densité urbaine soutient également un réseau de micro-stations d'échange de batteries qui sous-tend l'adoption précoce des véhicules électriques, notamment le long du corridor de la Sixième Route Périphérique.
Les dynamiques transfrontalières façonnent l'approvisionnement. Les importateurs privilégient les véhicules initialement vendus aux Émirats arabes unis en raison des normes GCC communes, tandis que les concessionnaires premium importent des berlines allemandes à faible kilométrage des flottes d'entreprise d'Oman. La proximité avec l'Arabie saoudite offre des opportunités d'exportation pour les concessionnaires koweïtiens, qui réexportent les SUV plus anciens une fois l'appétit local retombé. L'uniformité réglementaire au sein de l'Union douanière simplifie les formalités administratives, mais l'exigence d'assurance spécifique au Koweït lors de l'immatriculation reste un coût unique que les acheteurs intègrent dans leurs délais d'achat.
Les chocs de politique régionale se propagent rapidement en raison de la concentration géographique. La règle du véhicule unique pour les expatriés d'avril 2025 a eu un effet immédiat à l'échelle nationale, augmentant la demande de véhicules multifonctions à sièges modulables. De même, toute congestion portuaire ou panne du système douanier à Kuwait City peut momentanément comprimer l'approvisionnement national, soulignant la nécessité d'une redondance du dédouanement numérique. Dans l'ensemble, les contraintes géographiques étroites accélèrent la diffusion de la technologie et de la réglementation, rendant le marché des voitures d'occasion au Koweït très sensible mais agile.
Paysage réglementaire
Les transactions de voitures d'occasion au Koweït et les flux de véhicules sont façonnés par des règles plus strictes en matière de sécurité routière, de paiements et de conformité à l'importation, administrées par le ministère de l'Intérieur (circulation et immatriculation), le ministère du Commerce et de l'Industrie (supervision commerciale) et l'Autorité publique pour l'industrie (PAI) via son régime de conformité. Le décret-loi n° 5 de 2025 (mis en œuvre en avril 2025) a renforcé la discipline en matière d'immatriculation et de transfert en liant l'immatriculation des véhicules à une assurance valide et en limitant les expatriés à la possession d'un seul véhicule, ce qui affecte directement la consolidation des flottes des ménages et l'activité de déclassement sur le marché secondaire.
Du côté de l'offre, les véhicules d'occasion importés doivent passer par les procédures de l'Administration générale des douanes du Koweït et satisfaire aux exigences de conformité de la PAI/GSO, notamment la conformité aux émissions selon la norme GSO 42 (équivalent Euro 4 ou supérieur) et les certificats de conformité GCC appropriés ou l'évaluation technique de la PAI le cas échéant. Les contrôles anti-blanchiment d'argent façonnent également l'exécution des ventes au détail, avec l'interdiction des ventes de véhicules en espèces entrée en vigueur le 1er octobre 2024. Cela oblige les paiements à transiter par des canaux bancaires, poussant les concessionnaires et les plateformes à intégrer les virements bancaires, les comptes séquestres et les traces de paiement documentées dans les flux de travail de vente.
Analyse de la chaîne de valeur
La chaîne de valeur des voitures d'occasion au Koweït commence par l'approvisionnement provenant des reprises, des restitutions de flottes d'entreprise et de location, des renouvellements de flottes gouvernementales et des ventes aux enchères de cession d'actifs (notamment concentrées autour de Shuwaikh), ainsi que de l'approvisionnement transfrontalier en véhicules aux spécifications GCC. Les véhicules d'occasion importés transitent généralement par le port de Shuwaikh, puis passent par le dédouanement et les contrôles de conformité gérés par l'Administration générale des douanes du Koweït et la PAI, avant que les stocks ne soient acheminés vers les parcs de concessionnaires, les centres de remise en état et les lots indépendants concentrés dans des corridors tels que Farwaniya et Jahra.
Les activités en aval couvrent l'inspection, la remise en état, les pièces et la carrosserie, le référencement et la commercialisation (parvis hors ligne et places de marché en ligne), l'attachement de financement et d'assurance, et le transfert de propriété. Des groupes organisés tels que ALSAYER Group, Ali Alghanim & Sons Automotive et Al-Babtain Group combinent des normes de véhicules d'occasion certifiés, des ateliers et la distribution de pièces pour raccourcir les cycles de remise en état et soutenir les ventes avec garantie, tandis que des plateformes telles que Dubizzle et les petites annonces locales agrègent la demande et soutiennent la tarification fondée sur les données. Le pipeline est également façonné par des initiatives de centralisation planifiées, notamment le concept de partenariat public-privé de l'Autorité koweïtienne pour les projets de partenariat (KAPP) pour un méga complexe de ventes aux enchères automobiles et de showrooms qui regroupe les enchères, les showrooms et la logistique dans une empreinte de marché intégrée.
Paysage concurrentiel
Concentration du Marché
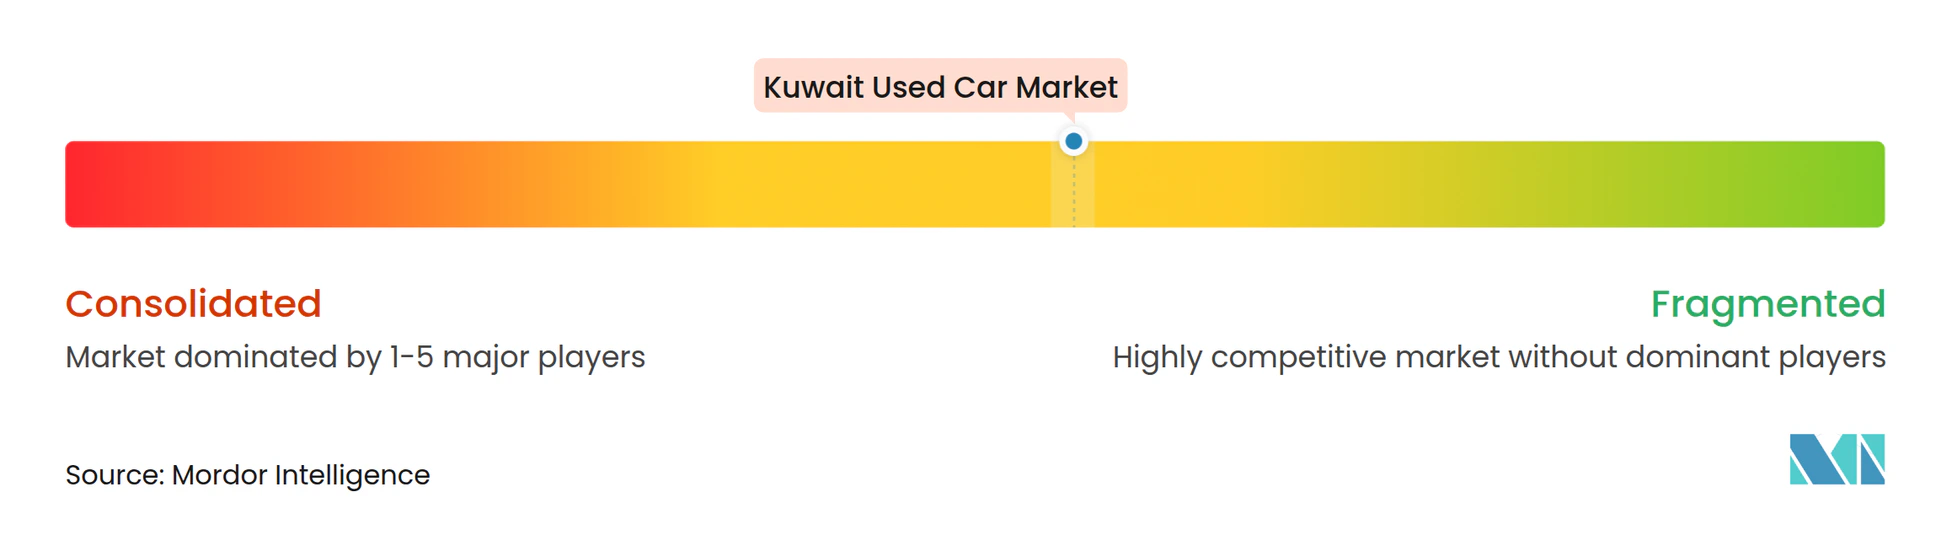
Le marché des voitures d'occasion au Koweït présente une fragmentation modérée. Les groupes historiques comme ALSAYER combinent plus de 70 ans de gestion de marque avec des services intégrés, des pièces et du financement, leur permettant de réaliser des économies d'échelle que les parcs informels ne peuvent égaler. La technologie fixe désormais le rythme de la compétitivité. Dubizzle exploite des moteurs de tarification par apprentissage automatique et des comptes séquestres pour maintenir l'abandon des acheteurs en dessous de 12 %, le niveau le plus bas du GCC. Les plateformes émergentes comme Motorgy monétisent les données d'inspection, vendant des flux d'évaluation anonymisés aux banques avides d'une meilleure notation des risques.
Les mouvements stratégiques de talents intensifient la rivalité. ALSAYER pilote un accès par abonnement qui regroupe l'entretien et l'assurance dans des frais mensuels, ciblant les expatriés à résidence de courte durée. La différenciation concurrentielle est de plus en plus liée aux services d'écosystème après-vente — garanties prolongées, immatriculation en mode concierge et télématique groupée — plutôt qu'à la simple étendue des stocks.
La consolidation prend de l'ampleur au-delà des frontières. Al-Ghanim Group a obtenu les droits exclusifs Rolls-Royce en Irak en 2025, signalant des ambitions de constituer un réseau de luxe trans-GCC. Si le Fonds d'investissement public d'Arabie saoudite finalise son partenariat proposé avec Nissan, les concessionnaires koweïtiens pourraient bénéficier d'un accès préférentiel aux stocks régionaux, atténuant la volatilité de l'approvisionnement. Ces mouvements soulignent l'imbrication du marché koweïtien avec les stratégies plus larges du Golfe, ce qui signifie que les acteurs locaux doivent renforcer leurs capacités numériques et leur solidité financière pour rester compétitifs.
Leaders du secteur des voitures d'occasion au Koweït
-
ALSAYER Group Holding.
-
YallaMotor.com
-
Alghanim & Sons Automotive
-
Dubizzle Group
-
AL BABTAIN GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des voitures d'occasion au Koweït Entreprises couvertes dans ce rapport
- ALSAYER Group Holding
- Ali Alghanim & Sons Automotive
- Al Babtain Group
- Al Mulla Group
- Motorgy Limited
- Weelz
- YallaMotor.com
- Dubizzle Group
- Al-Futtaim Group
- AlTayer Motors
- CarSwitch
- Q8 Showroom
- Copart Middle East
- AutoZ
- Oasis Used Cars
- Carzaty
- Kuwait Auction Co.
- MotorQ8
- Gulf Toyota Certified Used Cars
Lire l’analyse des entreprises de voiture d'occasion au koweït
Opportunités de marché et perspectives d'avenir
La plus grande opportunité à court terme consiste à formaliser des transactions fiables et bancables sur un marché où les vendeurs non organisés dominent encore la part des revenus en 2025, tandis que les obligations de conformité se resserrent. L'interdiction des ventes de véhicules en espèces du 1er octobre 2024 impose la traçabilité des paiements, créant un espace pour les plateformes et les concessionnaires organisés afin de regrouper les comptes séquestres, les rails de virement bancaire instantané et la documentation vérifiée dans un parcours unique de paiement et de transfert de propriété, notamment pour les ventes entre particuliers, où les lacunes en matière de transparence ont constitué un frein majeur.
La modernisation de l'infrastructure physique et numérique du marché est un autre domaine d'opportunité, soutenu par la structuration active des lieux de négociation menée par le gouvernement. L'Autorité koweïtienne pour les projets de partenariat (KAPP), aux côtés du ministère du Commerce et de l'Industrie, a lancé des appels à manifestation d'intérêt pour un méga projet de partenariat public-privé de ventes aux enchères automobiles et de showrooms visant à centraliser le commerce des véhicules d'occasion avec des canaux d'enchères physiques et numériques intégrés, des showrooms et de la logistique. Si mis en œuvre, un tel hub soutiendrait une rotation plus rapide des stocks, des voies d'inspection standardisées et une découverte des prix plus cohérente pour les concessionnaires, les vendeurs de flottes et les financiers, tout en offrant une alternative au commerce fragmenté en parcs concentré dans quelques quartiers.
Développements industriels récents dans Marché des voitures d'occasion au Koweït
- Juillet 2026 : Dubizzle Group a annoncé un partenariat stratégique et un investissement dans Takeem, une plateforme de garantie de location basée aux Émirats arabes unis. Ce partenariat renforce l'écosystème de location numérique sur le marché koweïtien tout en améliorant la confiance dans la plateforme et la gestion des risques locatifs dans le segment de la location d'occasion.
- Juin 2026 : ALSAYER Car Rental and Leasing du groupe ALSAYER a ouvert un nouveau centre de services automobiles et de location à Al Rai, au Koweït. Cette expansion élargit l'empreinte de services au Koweït et le soutien aux flottes, améliorant la disponibilité des véhicules et la fidélisation des clients dans les services de mobilité.
Marché des voitures d'occasion au Koweït Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché est comptabilisé comme la valeur totale des transactions de véhicules particuliers d'occasion réalisées au Koweït, auprès de vendeurs organisés et non organisés, via des canaux hors ligne et en ligne, au cours de la période d'étude.
Exclusions du périmètre : le dimensionnement exclut les pièces détachées, les assurances, les financements, les garanties vendus en tant qu'éléments autonomes, ainsi que les services après-vente courants liés à la possession du véhicule plutôt qu'à la vente du véhicule elle-même.
Aperçu de la segmentation
- Par type de véhicule
- Berline compacte
- Berline
- Véhicules utilitaires sport (SUV)
- Véhicules polyvalents (MPV)
- Autres (décapotables, coupés, crossovers, voitures de sport)
- Par type de vendeur
- Organisé
- Non organisé
- Par type de carburant
- Essence
- Diesel
- Hybride
- Électrique
- Autres types de carburant (GPL/GNC/autres)
- Par âge du véhicule
- 0 à 2 ans
- 3 à 5 ans
- 6 à 8 ans
- 9 à 12 ans
- Plus de 12 ans
- Par segment de prix (USD)
- Moins de 5 000 USD
- 5 000 USD à 9 999 USD
- 10 000 USD à 14 999 USD
- 15 000 USD à 19 999 USD
- 20 000 USD à 29 999 USD
- Plus de 30 000 USD
- Par canal de vente
- En ligne
- Portails de petites annonces numériques
- Détaillants en ligne purs
- Boutiques en ligne certifiées par les constructeurs
- Hors ligne
- Concessionnaires franchisés par les constructeurs
- Concessionnaires indépendants multimarques
- Salles des ventes physiques
- En ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de base du marché des voitures d'occasion au Koweït et pour ancrer le modèle dans des signaux publiquement observables avant le début des entretiens. Nous avons examiné des sources officielles et non payantes telles que les publications statistiques du gouvernement koweïtien, les mises à jour de l'administration des transports et de la circulation sur les immatriculations et transferts de véhicules, les portails douaniers commerciaux pour les flux d'importation de véhicules, ainsi que les publications de la banque centrale expliquant le crédit à la consommation et l'orientation des taux d'intérêt.
Pour traduire ces signaux en une vision prête au dimensionnement, nous avons également utilisé des documents tels que les sites web d'associations et les avis d'enchères ou d'appels d'offres disponibles, les communications d'entreprises (rapports annuels, présentations aux investisseurs et communiqués de presse), ainsi que des articles de presse réputés sur les comportements de prix, la disponibilité de l'offre et les changements de politique affectant la possession. Pour les vérifications complémentaires, des abonnements payants ont été utilisés de manière sélective pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les ensembles de données commerciales au niveau des expéditions lorsque les codes douaniers nécessitaient une vérification supplémentaire. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour la collecte, la vérification croisée et la clarification des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la façon dont les véhicules circulent dans l'écosystème de revente et sur ce qui détermine les prix de vente réalisés au Koweït. Nous avons échangé avec un ensemble de groupes de concessionnaires, de négociants indépendants, de participants à l'inspection et à la certification, ainsi que d'opérateurs de plateformes de marché, puis avons utilisé des enquêtes de suivi pour confirmer les marges typiques, la rotation des stocks et les préférences des acheteurs par tranche de prix.
Ce marché étant exclusivement koweïtien, les répondants ont été sélectionnés pour refléter différents segments de demande (déplacements quotidiens, usage familial et revente premium) et pour tester les hypothèses sur le mix d'âge des véhicules d'occasion et la pénétration du financement selon les profils d'acheteurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux et assimilés : 18 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de moindre envergure : 21 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante dans laquelle les signaux relatifs au parc de véhicules, l'activité d'immatriculation et de transfert, ainsi que les flux d'importation et de réexportation sont convertis en un volume annuel implicite de transactions de véhicules d'occasion. Ces totaux côté demande sont ensuite traduits en valeur en appliquant des grilles de prix qui reflètent le mix koweïtien par âge du véhicule, type de carburant et segment de prix, puis corrigés en fonction de la part en ligne par rapport à la part hors ligne.
Pour maintenir le réalisme du modèle, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des vérifications du débit des concessionnaires et négociants, des observations de prix échantillonnées par types de carrosserie populaires (berline et SUV), et des vérifications de canaux sur les niveaux typiques de commission et de marge. Lorsque la couverture est lacunaire, les écarts sont traités en utilisant des fourchettes convenues lors des entretiens, puis affinées par des vérifications de cohérence par rapport à l'activité transactionnelle et à la dispersion des prix observée.
Pour les prévisions, une analyse de scénarios est utilisée autour des facteurs locaux qui affectent la valeur de revente et les volumes, notamment la disponibilité du crédit à la consommation, l'orientation des taux d'intérêt, les règles de possession pour les expatriés, la pression sur les livraisons et les prix des véhicules neufs, ainsi que le rythme de conversion des annonces en ligne en ventes. Les résultats annuels finaux sont examinés pour s'assurer que la croissance est cohérente avec les attentes des acteurs du marché et avec le renouvellement implicite du parc de véhicules.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin de détecter les valeurs aberrantes rapidement. Nous comparons le volume de transactions calculé et les prix de vente moyens implicites avec des signaux indépendants tels que les valeurs d'importation déclarées, la dynamique des transferts d'immatriculation et les fourchettes de prix observées dans les annonces du marché, puis nous examinons tout écart important avant la validation finale.
Les chiffres et hypothèses sont également examinés en interne par un second analyste. Si une variable clé évolue de manière significative — par exemple, un changement de réglementation affectant la possession ou une variation soudaine du crédit automobile — les répondants sont recontactés pour retester la logique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des voitures d'occasion au Koweït selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les voitures d'occasion au Koweït ne concordent souvent pas car le périmètre et la base de valeur ne sont pas identiques, même lorsque le titre semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme transaction, de l'année traitée comme année de base, et du fait que les chiffres reflètent les prix demandés ou les valeurs de vente réalisées.
Les compléments après-vente et les revenus liés à la possession du véhicule se situent en dehors du périmètre de Mordor Intelligence, et cela seul peut creuser l'écart par rapport aux estimations qui combinent la vente du véhicule avec les frais de financement, l'assurance, les garanties ou les offres de services groupés. D'autres écarts proviennent de la façon dont les vendeurs traitent l'activité des enchères, du fait que les annonces en ligne sont supposées se convertir à leur valeur faciale, de la manière dont le calendrier des devises est géré, et de la fréquence à laquelle les hypothèses telles que la progression du prix de vente moyen sont actualisées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,65 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,55 milliard USD (2024) | Utilise une année de base antérieure et s'appuie généralement sur une moyenne historique lissée qui peut ne pas tenir pleinement compte des impacts récents des politiques sur la possession et de l'évolution du mix par âge de véhicule et par canal. |
| Revue professionnelle B | 1,65 milliard USD (2025) | Cite une estimation sectorielle avec une clarté limitée sur le fait que les valeurs représentent des transactions réalisées ou des prix annoncés, et la projection prospective peut reposer sur une seule ligne de croissance sans vérifications par scénarios. |
Le tableau suggère que les écarts les plus importants proviennent généralement du périmètre et du calendrier, puis des hypothèses de croissance. Lorsque la valeur des transactions est maintenue séparée des compléments groupés, et que les données clés telles que l'activité de transfert et les grilles de prix sont vérifiées auprès des acteurs du marché, le résultat est plus facile à retracer et à reproduire d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des voitures d'occasion au Koweït et quel est son taux de croissance ?
La taille du marché des voitures d'occasion au Koweït était évaluée à 1,65 milliard USD en 2026 et devrait croître de 1,91 milliard USD en 2027 à 3,94 milliards USD d'ici 2032, à un CAGR de 15,62 % sur la période 2027-2032.
Quel type de véhicule se vend le plus sur le marché de l'occasion au Koweït ?
Les berlines dominent le marché avec une part de 37,80 % en 2026, portées par leur équilibre entre prestige, confort et avantages en termes de coûts d'exploitation.
À quelle vitesse les canaux en ligne se développent-ils par rapport aux concessionnaires traditionnels ?
Les plateformes en ligne se développent à un TCAC de 18,25 %, le taux du marché, les acheteurs privilégiant les transactions numériques transparentes.
Pourquoi les voitures à essence dominent-elles encore malgré les incitations aux véhicules électriques ?
Les prix de l'essence subventionnés et l'infrastructure de services mature maintiennent les véhicules à essence à une part de 85,10 %, bien que les véhicules électriques soient le segment de niche à la croissance la plus rapide.