
Marktgröße und Marktanteil für gebrauchte Kraftfahrzeuge in Kuwait
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.65 Milliarden US-Dollar |
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 3.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gebrauchte Kraftfahrzeuge in Kuwait durch Mordor Intelligence
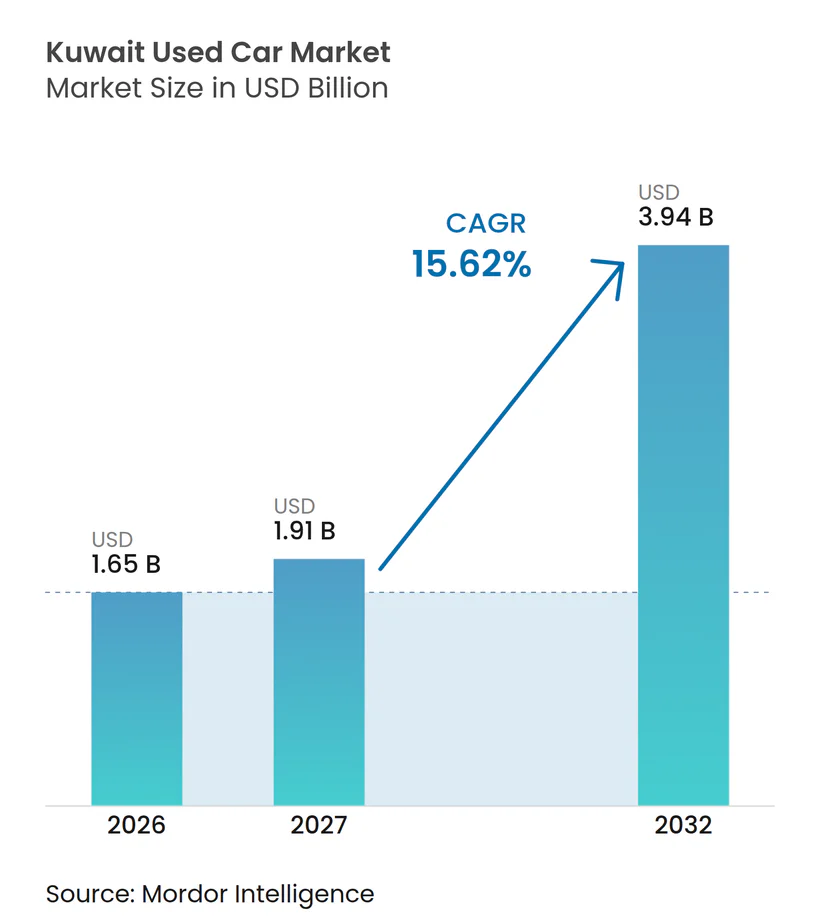
Der Kuwait Gebrauchtwagenmarkt wurde im Jahr 2026 auf 1,65 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2027 auf 3,94 Milliarden USD bis 2032 wachsen, mit einem CAGR von 15,62 % von 2027 bis 2032. Eine anhaltend hohe Kaufkraft der Haushalte, reichlich vorhandene Bankliquidität und ein stetiger Zufluss staatlich gewarteter Flottenfahrzeuge stärken die Preisstabilität und ziehen Erstkäufer an. Das neue Verkehrsgesetz, das Expatriates auf ein einziges Fahrzeug beschränkt, veranlasst Mehrfahrzeug-Haushalte dazu, auf günstigere Modelle umzusteigen oder sich auf besser ausgestattete Gebrauchtfahrzeuge zu konsolidieren. Gleichzeitig verbessern inländische Zinssenkungen die Krediterschwinglichkeit über alle Einkommensklassen hinweg. Online-Marktplätze wachsen rasant, nachdem die Dubizzle Group im Mai 2024 Drive Arabia übernommen hat, was die Bestandstransparenz erhöhte und datengestützte Preisgestaltungskapazitäten über digitale Kanäle hinweg stärkte. Die Nachfrage nach vom Originalhersteller (OEM) zertifizierten Fahrzeugen steigt ebenfalls, da Inspektion, Garantie und Rückrufabdeckung das wahrgenommene Qualitätsrisiko senken. Elektrofahrzeuge bleiben ein Nischensegment; ihr Wachstumstempo deutet jedoch auf einen strukturellen Wandel hin, da Ladekorridore rund um Kuwait City und Ahmadi in Betrieb genommen werden.
Wesentliche Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Limousinen im Jahr 2026 einen Marktanteil von 37,80 % am Kuwait Gebrauchtwagenmarkt, während Sport Utility Vehicles (SUVs) bis 2032 voraussichtlich mit einem CAGR von 17,10 % wachsen werden.
- Nach Anbietertyp entfielen im Jahr 2026 71,55 % des Marktanteils am Kuwait Gebrauchtwagenmarkt auf nicht organisierte Anbieter, während organisierte Anbieter bis 2032 mit einem CAGR von 8,75 % wachsen.
- Nach Kraftstofftyp dominierten Benzinfahrzeuge mit einem Marktanteil von 85,10 % am Kuwait Gebrauchtwagenmarkt im Jahr 2026; Elektrofahrzeuge verzeichneten das stärkste Wachstum mit einem CAGR von 20,95 % bis 2032.
- Nach Fahrzeugalter dominierte das Segment der 3–5 Jahre alten Fahrzeuge mit einem Marktanteil von 33,95 % am Kuwait Gebrauchtwagenmarkt im Jahr 2026, während Fahrzeuge im Alter von 0–2 Jahren mit einem CAGR von 13,15 % bis 2032 zulegen.
- Nach Preissegment erfasste die Klasse von 10.000 bis 14.999 USD im Jahr 2026 einen Marktanteil von 29,10 % am Kuwait Gebrauchtwagenmarkt, während das Segment über 30.000 USD mit einem CAGR von 11,10 % bis 2032 das stärkste Wachstum aufweist.
- Nach Vertriebskanal behielten stationäre Händler im Jahr 2026 einen Marktanteil von 60,55 % am Kuwait Gebrauchtwagenmarkt, während Online-Plattformen bis 2032 mit einem CAGR von 18,25 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR des Marktes | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachstum von Online-Kleinanzeigenplattformen | +1.5% | National, mit Schwerpunkt in Kuwait-Stadt und Ahmadi | Mittelfristig (2–4 Jahre) |
| Steigende Neuwagenpreise | +1.2% | National, alle Einkommenssegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Günstige Importvorschriften | +0.8% | National, mit zunächst begünstigten Gebieten in Hafennähe | Langfristig (≥ 4 Jahre) |
| Zertifizierte Gebrauchtfahrzeugprogramme der Originalgeräte-hersteller | +0.6% | National, mit führender Akzeptanz in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Erneuerung staatlicher Fahrzeugflotten | +0.4% | National, mit Konzentration in Regierungsbezirken | Kurzfristig (≤ 2 Jahre) |
| Scharia-konforme Finanzierung für Gebrauchtfahrzeuge | +0.3% | National, mit Fokus auf unterversorgte Bankkundensegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Online-Kleinanzeigenplattformen und digitalem Fahrzeughandel
Die digitale Transformation verändert das Vertriebsmodell für Gebrauchtwagen in Kuwait grundlegend, wobei Online-Plattformen durch verbesserte Transparenz und Komfortfunktionen einen wachsenden Anteil am Transaktionsvolumen gewinnen. Der Wandel beschleunigte sich nach der strategischen Übernahme von Drive Arabia durch die Dubizzle Group, die ein umfassendes Automobil-Ökosystem schuf, das Inserierungsdienste mit Preisintelligenz und Spezifikationsdatenbanken verbindet. Lokale Plattformen wie Motorgy differenzieren sich durch Mehrwertdienste, darunter Vorabinspektionen, sichere Zahlungsgarantien und Unterstützung bei der Eigentumsübertragung, und adressieren damit traditionelle Schwachstellen bei Privatverkäufen. Das Entstehen spezialisierter Plattformen wie Q8car und 4Sale zeigt die Marktfragmentierung, wobei jede Plattform durch maßgeschneiderte Nutzererlebnisse und mobile Anwendungen spezifische Kundensegmente anspricht. Regionale Daten zeigen, dass Verbraucher zunehmend bevorzugen, online zu recherchieren, bevor sie ein Geschäft aufsuchen, wobei Plattformen wie Dubizzle die digitale Landschaft im gesamten GCC dominieren.Autodata Halbjahresbericht hebt wichtige Erkenntnisse hervor, die den Gebrauchtwagenmarkt prägen, AutoData Middle East, www.autodatame.com">[1] Dieser digitale Ansatz spricht insbesondere jüngere Zielgruppen an, die Transparenz, Preisvergleichsmöglichkeiten und Transaktionseffizienz gegenüber dem traditionellen beziehungsbasierten Kauf bevorzugen.
Steigende Neuwagenpreise verlagern die Nachfrage hin zu Gebrauchtfahrzeugen
Inflationsdruck auf die Preise von Neufahrzeugen schafft einen überzeugenden wirtschaftlichen Anreiz für Käufe auf dem Kuwait Gebrauchtwagenmarkt, insbesondere da Kuwaits Expatriate-Bevölkerung angesichts regulatorischer Änderungen mit Einkommensbeschränkungen konfrontiert ist. Das Preisdifferenzial hat sich ausgeweitet, da globale Lieferkettenunterbrechungen und Halbleitermangel die Kosten für Neufahrzeuge in die Höhe getrieben haben. Gleichzeitig sind die Gebrauchtwagenpreise aufgrund eines stetigen Angebots aus staatlichen Flottenerneuerungen und Privatverkäufen relativ stabil geblieben. Kuwaits einkommensstarke Wirtschaft hat traditionell den Kauf von Neufahrzeugen bevorzugt, aber veränderte Demografie und wirtschaftlicher Druck normalisieren den Gebrauchtwagenbesitz über breitere Einkommenssegmente hinweg. So ist beispielsweise eine durchschnittliche Limousine des Jahrgangs 2025 neu für 8.800 KWD erhältlich, während sie nach drei Jahren Nutzung nur noch 5.600 KWD kostet; rationale Verbraucher bevorzugen daher Gebrauchtfahrzeuge, um die anfängliche Wertminderung zu vermeiden.
Günstige Importvorschriften fördern den Fahrzeugzufluss
Kuwaits vereinfachte Fahrzeugimportverfahren und wettbewerbsfähige Zollstrukturen ermöglichen einen stetigen Zufluss qualitativ hochwertiger Gebrauchtfahrzeuge aus wichtigen Quellmärkten und unterstützen damit das Bestandsniveau und die Preisstabilität. Der Fahrzeugexportservice der Regierung über das Innenministerium zeigt die institutionelle Unterstützung für den grenzüberschreitenden Automobilhandel, mit standardisierten Verfahren – einschließlich technischer Inspektionen und Dokumentationsanforderungen –, die sicherstellen, dass importierte Fahrzeuge die Sicherheitsstandards erfüllen.Kuwait Government Online, Regierung Kuwait, e.gov.kw">[2] Importvorschriften bevorzugen GCC-spezifizierte Fahrzeuge, die aufgrund ihrer Eignung für lokale Klimabedingungen und Kompatibilität mit dem Servicenetzwerk Premiumpreise erzielen. Toyota und Nissan führen die Marktpräferenzen an. Die Stabilität des regulatorischen Rahmens bietet Importeuren und Händlern Planungssicherheit und ermöglicht es ihnen, konsistente Bestandsniveaus und Preisstrategien aufrechtzuerhalten. Jüngste politische Diskussionen über Fahrzeugimportzölle und Umweltstandards deuten darauf hin, dass die Regierung Einnahmenerzielung mit Verbrauchererschwinglichkeit in Einklang bringt und dabei auch Emissionsminderungsziele berücksichtigt. Dieses regulatorische Umfeld unterstützt die Wachstumsdynamik des Marktes, indem es eine ausreichende Angebotsvielfalt und wettbewerbsfähige Preise über alle Fahrzeugsegmente hinweg sicherstellt.
Ausbau von zertifizierten Gebrauchtfahrzeugprogrammen der Originalgeräte-hersteller
Händlergruppen auf dem Kuwait Gebrauchtwagenmarkt nutzen herstellergeprüfte Aufbereitung, um Vertrauen aufzubauen und Preissetzungsmacht zu erlangen. Ali Alghanim und Sons vermarktet BMW Premium Selection Fahrzeuge, die eine 200-Punkte-Inspektion durchlaufen und eine zweijährige Garantie ohne Kilometerbegrenzung tragen, was einen Aufpreis von 9–12 % gegenüber vergleichbaren nicht zertifizierten Fahrzeugen erzielt. Das neue Genuine Spare Parts-Zentrum von Abdulmohsen Al Babtain in Shuwaikh verbessert die Durchlaufzeit bei Rückruf- oder Karosseriereperaturen und ermöglicht die Lieferung der meisten zertifizierten Nissan-Modelle innerhalb derselben Woche. Zertifizierter Bestand zieht auch Kreditgeber an, da Banken für Fahrzeuge mit Werksgarantie höhere Beleihungsquoten gewähren und damit die Erschwinglichkeit verbessern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR des Marktes | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mangelndes Vertrauen und fehlende Transparenz | -0.7% | National, stärker ausgeprägt in nicht-organisierten Anbietersegmenten | Mittelfristig (2–4 Jahre) |
| Begrenztes Angebot an qualitativ hochwertigen gebrauchten Elektrofahrzeugen | -0.5% | National, städtische Gebiete am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Verbindliche ADAS-Rekalibrierung | -0.4% | National, das Premiumfahrzeugsegment betreffend | Kurzfristig (≤ 2 Jahre) |
| Hohe Versicherungsprämien | -0.3% | National, kostenorientierte Verbraucher betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränktes Vertrauen und mangelnde Transparenz bei der Fahrzeughistorie
Informationsasymmetrie zwischen Käufern und Verkäufern hemmt weiterhin das Marktwachstum, insbesondere im Segment der nicht organisierten Anbieter, wo standardisierte Offenlegungspraktiken inkonsistent sind. Die Herausforderung wird durch Kuwaits Anforderungen an die Fahrzeugeigentumsübertragung verschärft, die eine gültige Versicherung und ordnungsgemäße Dokumentation vorschreiben, aber keine umfassende Offenlegung der Fahrzeughistorie verlangen. Das Fehlen zentralisierter Fahrzeughistorie-Datenbanken bedeutet, dass Käufer auf Angaben des Verkäufers und begrenzte Inspektionsmöglichkeiten angewiesen sind, was Risikoaufschläge erzeugt, die das Transaktionsvolumen dämpfen. Digitale Plattformen versuchen, dies durch Inspektionsdienste und Verkäuferverifizierung zu beheben, aber umfassende Lösungen erfordern branchenweite Standardisierung und möglicherweise regulatorische Eingriffe. Das Vertrauensdefizit ist besonders ausgeprägt bei höherwertigen Fahrzeugen, wo potenzielle Verluste durch nicht offengelegte Mängel erheblich sein können, was zu konservativerem Käuferverhalten und längeren Entscheidungszyklen führt.
Begrenztes Angebot an qualitativ hochwertigen gebrauchten Elektrofahrzeugen
Die Entwicklung der Elektrofahrzeuginfrastruktur in Kuwait erzeugt eine Nachfrage nach gebrauchten Elektrofahrzeugen auf dem Kuwait Gebrauchtwagenmarkt, die das aktuelle Angebot übersteigt und damit das Expansionspotenzial dieses stark wachsenden Segments einschränkt. Die ehrgeizigen Pläne der Regierung zur Einführung von Elektrofahrzeugen – einschließlich der Anforderung, dass staatliche Stellen 5 % ihrer Fahrzeuge als emissionsfreie Fahrzeuge kaufen, sowie das Programm des Ministeriums für Elektrizität und Wasser zum Ausbau von Ladestationen – erzeugen ein Interesse, das die Verfügbarkeit gebrauchter Elektrofahrzeuge übersteigt. Die Herausforderung wird dadurch verschärft, dass Elektrofahrzeugbesitzer ihre Fahrzeuge aufgrund hoher Anschaffungspreise und Bedenken hinsichtlich der Wiederverkaufswerte in einem sich entwickelnden Markt länger behalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
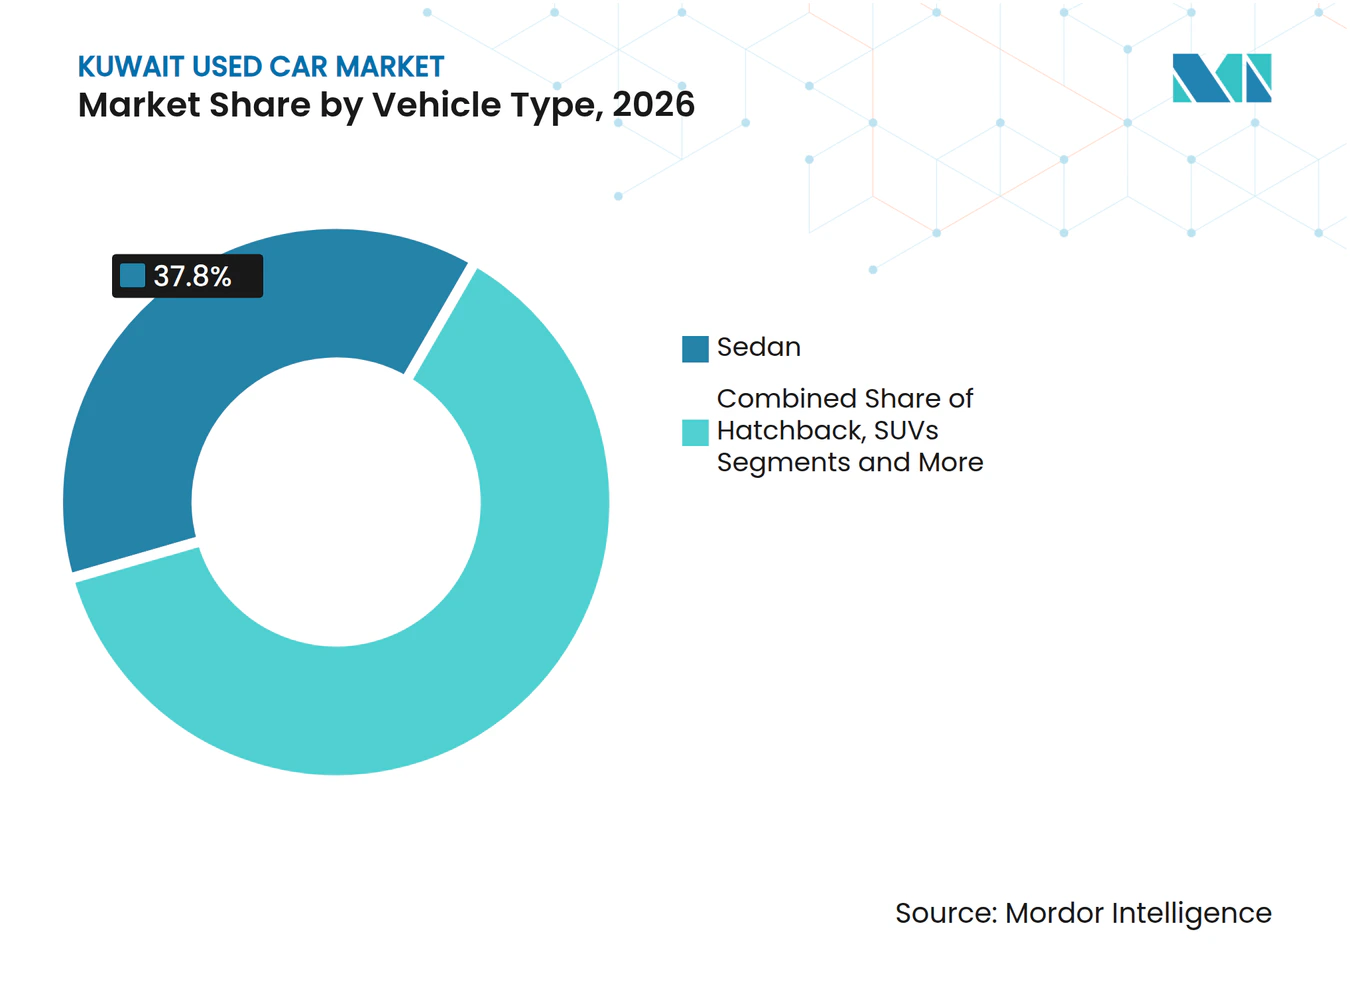
Stufenhecklimousinen behalten kulturelle Bedeutung inmitten des SUV-AufstiegsLimousinen machten 2026 37,80 % des Kuwait Gebrauchtwagenmarkts aus und werden weiterhin die Nachfrage verankern, da der städtische Pendelverkehr ihren Fahrkomfort und ihre Kraftstoffeffizienz begünstigt. Toyota Camry und Honda Accord bewahren nach drei Jahren Restwerte von über 65 % und sind damit liquiditätsreiche Vermögenswerte bei Privatverkäufen. Sport Utility Vehicles (SUVs) gewinnen bei jüngeren Kuwaitern, die Wüstenfreizeitaktivitäten schätzen, rasch an Beliebtheit, während erschwingliche elektrische Crossover chinesischer Marken einen günstigen Einstieg in die Elektrifizierung bieten. Es wird geschätzt, dass SUVs im Prognosezeitraum den höchsten CAGR von 17,10 % aufweisen werden. Mehrzweckfahrzeuge decken sowohl den Bedarf von Großfamilien als auch von App-basierten Lieferdiensten ab, obwohl das Angebot begrenzt bleibt. Das Segment „Sonstige”, das Coupés und Sportwagen umfasst, ist auf das Premiumsegment ausgerichtet und profitiert vom hohen verfügbaren Einkommen des Landes.
Die wachsende Modellverfügbarkeit verändert die Kaufentscheidungen der Verbraucher. Chinesische Marken verzeichneten in Kuwait einen starken Anstieg der Anfragen, was den Preiswettbewerb intensiviert und möglicherweise die Limousinen-Prämien komprimiert. Markenprestige beeinflusst Käufer jedoch weiterhin, insbesondere im mittleren Preissegment, wo japanische und deutsche Marken bevorzugt bleiben. Im Prognosezeitraum werden Limousinen voraussichtlich den größten Marktanteil behalten, obwohl ihre Dominanz nachlassen könnte, da das Elektrofahrzeug-Teilsegment mit dem Ausbau der Ladeinfrastruktur Marktanteile gewinnt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anbietertyp:
Kostenagilität versus ServicequalitätNicht organisierte Händler erfassten 2026 71,55 % des Kuwait Gebrauchtwagenmarkts, da sie autorisierte Werkstätten bei Service und Ersatzteilen um bis zu 20 % unterbieten. Diese Kleinhändler betreiben Niedrigmietflächen in Farwaniya und Jahra und geben die Einsparungen direkt an Barzahler weiter. Organisierte Anbieter wachsen jedoch mit einem CAGR von 8,75 %, da Verbraucher die Lebenszykluskosten gegenüber dem Anschaffungspreis abwägen, insbesondere nach Ablauf der Werksgarantien. Händler wie ALSAYER bieten gebündelte Aftersales-Dienste, Versicherungsvermittlung und garantierte Inzahlungnahmewerte an und binden damit Stammkunden.
Digitale Schaufenster reduzieren die Kostenlücke weiter, indem sie mehrere Zwischenhändler eliminieren. Organisierte Anbieter, die auf Motorgy oder seinen Portalen inserieren, können den Bestand 30 % schneller umschlagen und damit Betriebskapital freisetzen. Regulatorische Kontrolle könnte die Compliance-Kosten für informelle Anbieter erhöhen und die Marktpräferenz zugunsten strukturierter Händler verschieben, wodurch der Zeitpunkt, an dem allein der Preis die Wahl bestimmt, hinausgezögert wird.
Nach Kraftstofftyp:
Günstiges Benzin festigt den BenzinervorsprungBenzinfahrzeuge behielten ihre dominierende Marktführerschaft und machten 2026 85,10 % des Kuwait Gebrauchtwagenmarkts aus, was Kuwaits niedrige Kraftstoffpreise und die etablierte Infrastruktur widerspiegelt. Elektrofahrzeuge stellen den am schnellsten wachsenden Kraftstofftyp dar, mit einem CAGR von 20,95 % von 2027 bis 2032. Die Dominanz des Benzinsegments wird durch Kuwaits subventionierte Kraftstoffpreise und die Vertrautheit der Verbraucher mit der Wartung von Verbrennungsmotoren und Servicenetzwerken verstärkt, was natürliche Barrieren für die Einführung alternativer Kraftstoffe schafft. Dieselfahrzeuge dienen gewerblichen und schweren Anwendungen, sehen sich jedoch aufgrund von Umweltbedenken und regulatorischem Druck mit sinkender Verbraucherpräferenz konfrontiert. Hybridfahrzeuge nehmen eine Übergangsposition ein und sprechen umweltbewusste Verbraucher an, die noch nicht bereit für die vollständige Elektrifizierung sind.
Das rasche Wachstum des Elektrofahrzeugsegments spiegelt staatliche Politikinitiativen wider, einschließlich der Bildung eines 14-Behörden-Fachausschusses durch das Ministerium für Handel zur Festlegung von Elektrofahrzeugstandards und zur Förderung der Ladeinfrastrukturentwicklung. Regionale Trends zeigen signifikante Anstiege der Restwerte gebrauchter Elektrofahrzeuge und Hybride, die jene traditioneller Benzin- und Dieselfahrzeuge übertreffen, was auf starke Nachfragegrundlagen trotz Angebotsengpässen hindeutet. Andere Kraftstofftypen, einschließlich LPG und CNG, behalten Nischenpositionen hauptsächlich in gewerblichen Anwendungen. Die Kraftstofftypensegmentierung unterliegt grundlegenden Verschiebungen, da die Regierung anstrebt, dass 5 % der Fahrzeugkäufe staatlicher Stellen emissionsfreie Fahrzeuge sind, was Demonstrationseffekte erzeugt, die Verbraucherpräferenzen und Marktdynamiken beeinflussen.
Nach Fahrzeugalter:
Abschreibungskalkulation prägt die KäuferpsychologieFahrzeuge im Alter von 3–5 Jahren machen 2026 33,95 % des Kuwait Gebrauchtwagenmarkts aus, da sie die stärkste Wertminderung vermeiden und gleichzeitig für verlängerte Garantiepakete qualifizieren. Die durchschnittliche verbleibende Garantiezeit von 19 Monaten bedeutet ein geringeres wahrgenommenes Risiko und zieht mittlere Einkommenshaushalte an, die den Wert über eine geplante Besitzdauer von 48 Monaten maximieren möchten. Das Segment der 0–2 Jahre alten Fahrzeuge wächst mit einem CAGR von 13,15 %, da Unternehmens-Leasingrückläufer den Markt fluten. Diese Fahrzeuge verfügen häufig über vernetzte Fahrzeugfunktionen und fortschrittliche Fahrerassistenzsysteme, die Verbraucher wünschen, die aber in Neufahrzeugform zu teuer sind.
Ältere Segmente über acht Jahre ziehen Käufer an, die den Anschaffungspreis über Sicherheitstechnologie stellen. Sie sehen sich jedoch mit jährlich steigenden Versicherungsprämien von bis zu 15 % konfrontiert, was Besitzer zu früheren Entsorgungszyklen drängt. Akademische Modellierungen der Kuwaiti Kfz-Reisekosten ergaben, dass viele Verbraucher die kumulierten Kosten für den Betrieb einer jahrzehntealten Limousine unterschätzen und kumulative Wartungsausgaben übersehen. Bessere Kostentransparenz durch Online-Gesamtbetriebskosten-Rechner könnte den Upgrade-Zyklus beschleunigen und den Umsatz im nahezu neuen Segment steigern.
Nach Preissegment:
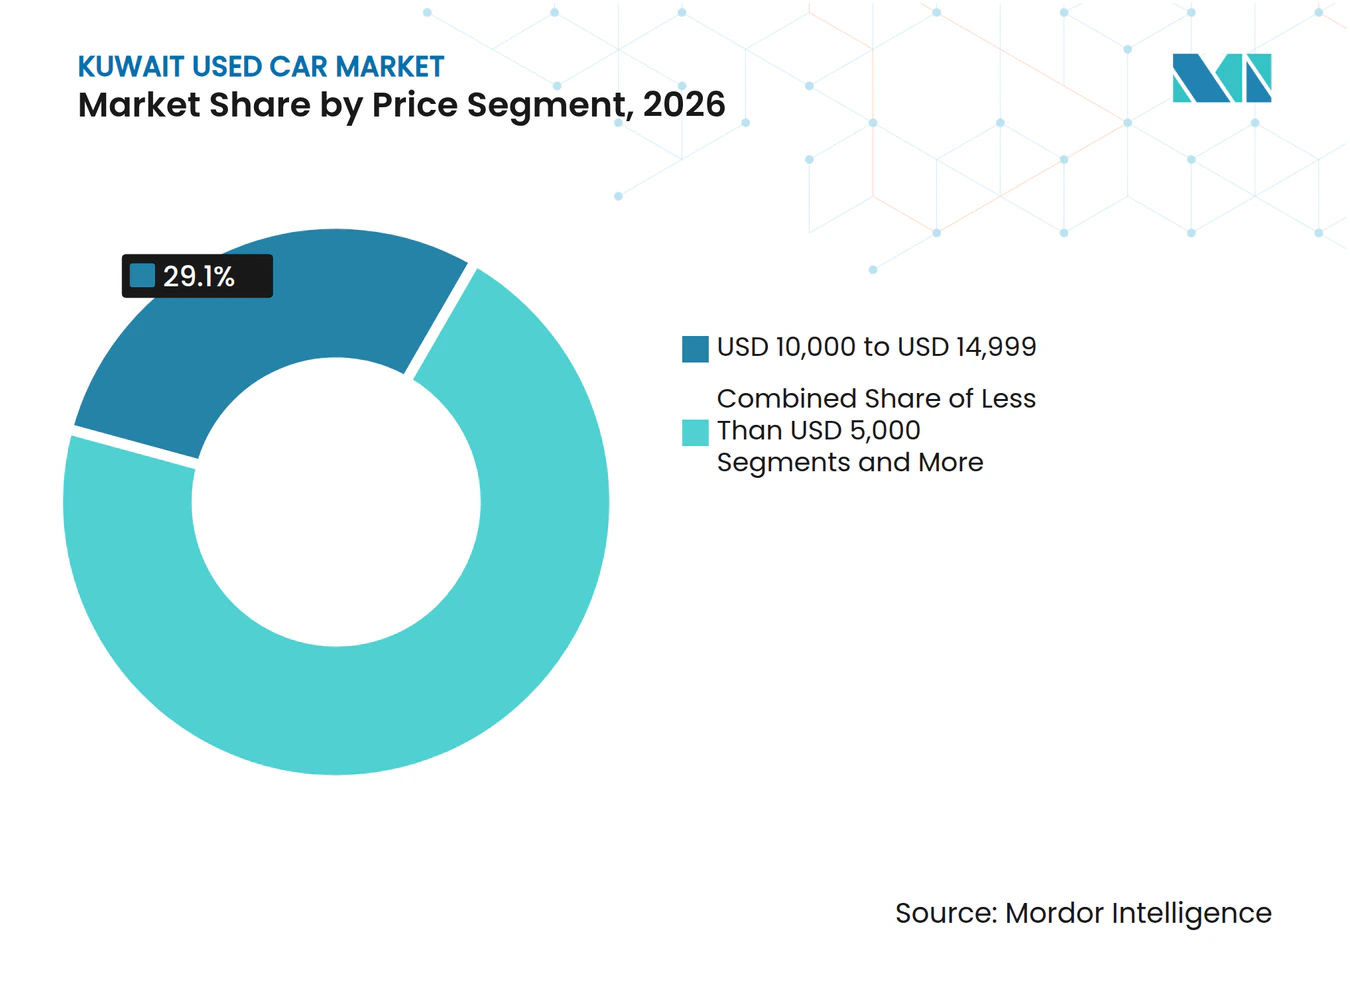
Mittelmarkt treibt das TransaktionsvolumenDas Preissegment von 10.000–14.999 USD erfasst mit 29,10 % den größten Marktanteil am Kuwait Gebrauchtwagenmarkt im Jahr 2026, was der Kaufkraft und den Finanzierungsmöglichkeiten der mittleren Einkommensschicht entspricht, während das Premium-Segment über 30.000 USD mit einem CAGR von 11,10 % im Zeitraum 2027–2032 das stärkste Wachstum aufweist. Diese Preisverteilung spiegelt Kuwaits Einkommensdemografie und die Verfügbarkeit von Finanzierungsoptionen wider, die Mittelklassefahrzeuge für die breiteste Verbraucherbasis zugänglich machen. Das mittlere Marktsegment profitiert von der Schnittmenge aus Erschwinglichkeit und Qualität und bietet Fahrzeuge mit wünschenswerten Merkmalen und verbleibender Nutzungsdauer zu Preisen, die typischen Verbraucherbudgets und Kreditqualifikationskriterien entsprechen.
Das Wachstum des Premiumsegments spiegelt Kuwaits einkommensstarke Demografie und die Vorliebe für Luxusfahrzeuge wider. Günstigere Segmente unter 10.000 USD bedienen preisbewusste Verbraucher und Erstkäufer, während Segmente zwischen 15.000 und 29.999 USD Verbraucher ansprechen, die höher spezifizierte Fahrzeuge mit fortschrittlichen Funktionen suchen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichStationäre Kanäle behalten ihre Marktdominanz und machen 2026 60,55 % des Kuwait-Markts für Gebrauchtwagen aus, was auf etablierte Händlerbeziehungen und die Präferenz der Verbraucher für die physische Fahrzeuginspektion zurückzuführen ist. Online-Kanäle entwickeln sich zum am schnellsten wachsenden Segment mit einer CAGR von 18,25 % im Zeitraum 2027–2032. Die anhaltende Stärke des stationären Kanals ergibt sich aus dem hohen Involvement beim Fahrzeugkauf, bei dem Verbraucher die Möglichkeit schätzen, Fahrzeuge physisch zu inspizieren, Probefahrten durchzuführen und persönlich mit erfahrenen Verkaufsfachleuten zu verhandeln. Traditionelle Autohäuser, unabhängige Händler und physische Auktionshäuser bieten eine etablierte Infrastruktur und vertrauensvolle Beziehungen, die viele Verbraucher bei bedeutenden Käufen bevorzugen.
Die digitale Transformation verändert die Kanalvorlieben rasch, insbesondere bei jüngeren Bevölkerungsgruppen, die Bequemlichkeit, Transparenz und Preisvergleichsmöglichkeiten schätzen. Online-Kleinanzeigenportale entwickeln sich über einfache Inseratsdienste hinaus und bieten integrierte Finanzierungs-, Inspektions- und Lieferleistungen an, die traditionelle Hürden beim Online-Kauf abbauen. Reine Online-Händler und OEM-zertifizierte Online-Shops entwickeln hybride Modelle, die digitale Bequemlichkeit mit physischen Erfüllungskapazitäten verbinden. Die Kanalentwicklung spiegelt umfassendere Veränderungen im Verbraucherverhalten wider, bei denen Online-Recherche den stationären Transaktionen vorausgeht und Möglichkeiten für integrierte Omnichannel-Strategien schafft, die sowohl digitale Effizienz als auch physisches Vertrauensaufbau nutzen.
Geografische Analyse
Kuwait City, Ahmadi und Hawalli machen mehr als 70 % des Transaktionsvolumens aus, wobei die Hauptstadt die Bestandsflüsse vom Hafen zu den Showrooms verankert. Staatliche Vermögensverwertungsauktionen finden in Shuwaikh statt und gewährleisten eine stetige Pipeline für zentrale Händler, die dann über Nacht in Randstädte verteilen. Die kompakte Größe des Landes ermöglicht eine landesweite Fahrzeuglieferung am selben Tag und begünstigt zentralisierte Aufbereitungszentren gegenüber verteilten Servicepunkten. Die hohe städtische Dichte unterstützt auch ein Netzwerk von Batterie-Wechsel-Mikrostationen, die die frühe Einführung von Elektrofahrzeugen unterstützen, insbesondere entlang des Sixth Ring Road-Korridors.
Grenzüberschreitende Dynamiken prägen die Beschaffung. Importeure bevorzugen Fahrzeuge, die ursprünglich in den VAE verkauft wurden, aufgrund gemeinsamer GCC-Standards, während Premiumhändler kilometerarme deutsche Limousinen aus Omans Unternehmensflotten beziehen. Die Nähe zu Saudi-Arabien bietet Kuwaiti Händlern Exportmöglichkeiten, die ältere SUVs re-exportieren, sobald die lokale Nachfrage nachlässt. Die regulatorische Einheitlichkeit innerhalb der Zollunion vereinfacht den Papierkram, aber Kuwaits besondere Versicherungsanforderung bei der Zulassung bleibt ein einzigartiger Kostenfaktor, den Käufer in ihre Kaufzeitpläne einkalkulieren.
Regionale politische Schocks verbreiten sich aufgrund der geografischen Konzentration schnell. Die Einzelfahrzeugregel für Expatriates vom April 2025 hatte sofortige landesweite Auswirkungen und steigerte die Nachfrage nach Mehrzweckfahrzeugen mit flexibler Bestuhlung. Ebenso kann jede Hafenüberlastung oder ein Zollsystemausfall in Kuwait City vorübergehend das landesweite Angebot einschränken, was die Notwendigkeit digitaler Abfertigungsredundanz unterstreicht. Insgesamt beschleunigen die engen geografischen Rahmenbedingungen die Verbreitung von Technologie und Regulierung und machen den Kuwait Gebrauchtwagenmarkt hochsensibel, aber auch agil.
Regulatorisches Umfeld
Kuwaits Gebrauchtwagentransaktionen und Fahrzeugzuflüsse werden durch strengere Straßenverkehrssicherheits-, Zahlungs- und Importkonformitätsregeln geprägt, die durch das Innenministerium (Verkehr und Zulassung), das Ministerium für Handel und Industrie (gewerbliche Aufsicht) und die Öffentliche Behörde für Industrie (PAI) über ihr Konformitätsregime verwaltet werden. Gesetzesdekret Nr. 5 von 2025 (in Kraft getreten im April 2025) stärkte die Zulassungs- und Übertragungsdisziplin, indem es die Fahrzeugzulassung an eine gültige Versicherung knüpfte und Expatriates auf den Besitz eines einzigen Fahrzeugs beschränkte, was sich direkt auf die Flottenkonsolidierung von Haushalten und die Umstiegsaktivität auf dem Sekundärmarkt auswirkt.
Auf der Angebotsseite müssen importierte Gebrauchtfahrzeuge die Prozesse der Kuwait Generalverwaltung für Zoll durchlaufen und die PAI/GSO-Konformitätsanforderungen erfüllen, einschließlich der Emissionskonformität gemäß GSO 42 (Euro-4-Äquivalent oder höher) sowie geeigneter GCC-Konformitätszertifikate oder einer technischen PAI-Bewertung, sofern zutreffend. Geldwäschebekämpfungskontrollen prägen auch die Einzelhandelsabwicklung, wobei das Verbot von Barzahlungen bei Fahrzeugverkäufen am 1. Oktober 2024 in Kraft trat. Dies erfordert Zahlungen über Bankkanäle und zwingt Händler und Plattformen dazu, Banküberweisungen, Treuhandkonten und dokumentierte Zahlungsnachweise in Verkaufsabläufe zu integrieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Kuwait Gebrauchtwagenmarkts beginnt mit dem Angebot aus Inzahlungnahmen, Unternehmens- und Mietwagenrückläufern, staatlichen Flottenerneuerungen und Vermögensverwertungsauktionen (insbesondere konzentriert in Shuwaikh) sowie der grenzüberschreitenden Beschaffung von GCC-spezifizierten Fahrzeugen. Importierte Gebrauchtfahrzeuge werden in der Regel über den Hafen Shuwaikh abgewickelt, durchlaufen dann die Zollabfertigung und Konformitätsprüfungen durch die Kuwait Generalverwaltung für Zoll und PAI, bevor der Bestand zu Händlerhöfen, Aufbereitungszentren und unabhängigen Händlern transportiert wird, die in Korridoren wie Farwaniya und Jahra konzentriert sind.
Nachgelagerte Aktivitäten umfassen Inspektion, Aufbereitung, Teile und Karosseriearbeiten, Inserierung und Vermarktung (stationäre Verkaufsflächen und Online-Marktplätze), Finanzierungs- und Versicherungsanbindung sowie Eigentumsübertragung. Organisierte Gruppen wie ALSAYER Group, Ali Alghanim & Sons Automotive und Al-Babtain Group kombinieren zertifizierte Gebrauchtwagenstandards, Werkstätten und Teilevertrieb, um Aufbereitungszyklen zu verkürzen und garantiegestützte Verkäufe zu unterstützen, während Plattformen wie Dubizzle und lokale Kleinanzeigen die Nachfrage bündeln und datengestützte Preisgestaltung unterstützen. Die Pipeline wird auch durch geplante Zentralisierungsinitiativen geprägt, einschließlich des PPP-Konzepts der Kuwait Authority for Partnership Projects (KAPP) für einen Mega-Motorauktions- und Automobilausstellungskomplex, der Auktionen, Showrooms und Logistik in einem integrierten Marktplatz zusammenführt.
Wettbewerbslandschaft
Marktkonzentration
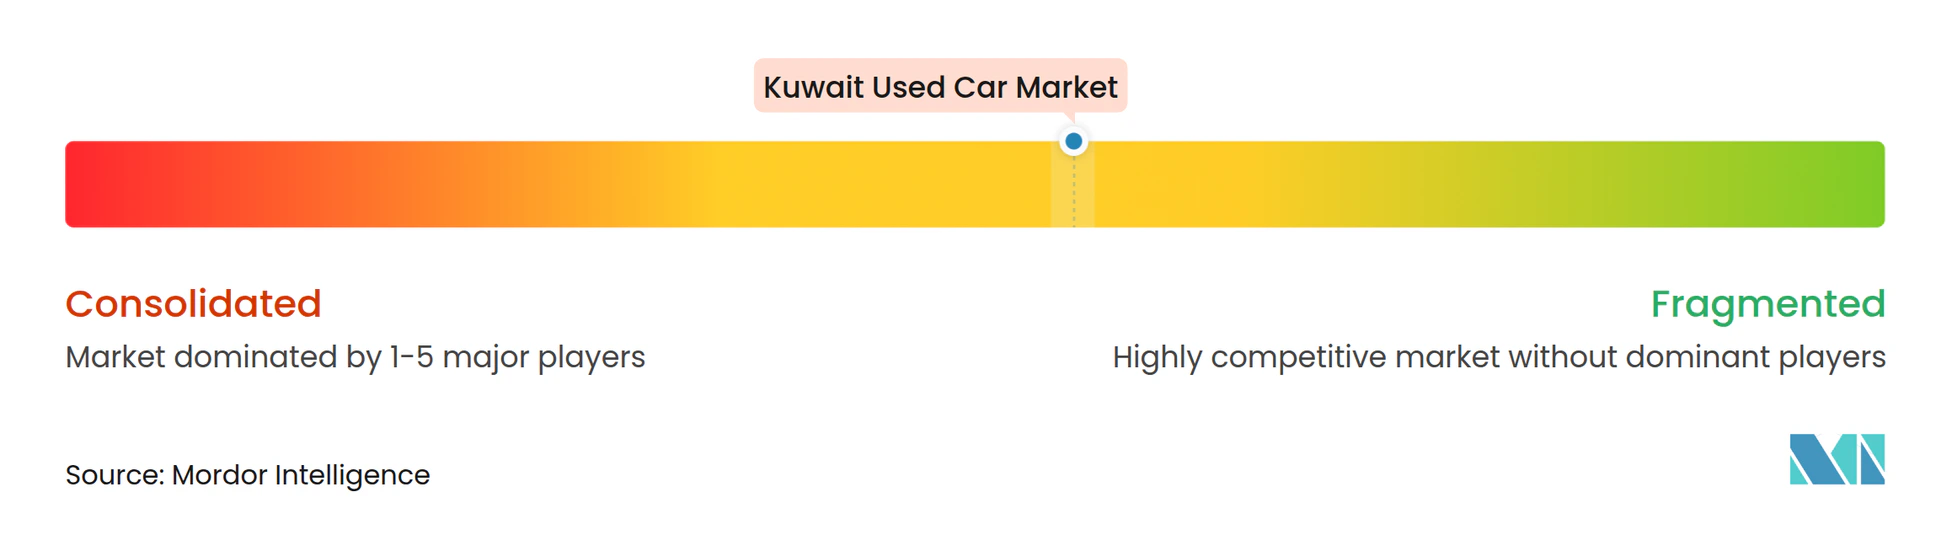
Der Kuwaiti Gebrauchtwagenmarkt weist eine moderate Fragmentierung auf. Traditionsgruppen wie ALSAYER verbinden über 70 Jahre Markenpflege mit integriertem Service, Ersatzteilen und Finanzierung und erzielen damit Skaleneffekte, die informelle Händler nicht erreichen können. Technologie bestimmt nun das Wettbewerbstempo. Dubizzle nutzt auf maschinellem Lernen basierende Preismaschinen und Treuhandkonten, um die Käuferabbruchrate unter 12 % zu halten – die niedrigste im GCC. Aufkommende Plattformen wie Motorgy monetarisieren Inspektionsdaten und verkaufen anonymisierte Bewertungsfeeds an Banken, die nach intelligenteren Risikobewertungen suchen.
Strategische Personalwechsel intensivieren den Wettbewerb. ALSAYER erprobt abonnementbasierten Zugang, der Wartung und Versicherung in monatliche Gebühren bündelt und auf Expatriates mit kurzfristiger Aufenthaltsgenehmigung abzielt. Die Wettbewerbsdifferenzierung ist zunehmend an Ökosystemdienste nach dem Verkauf gebunden – verlängerte Garantien, Concierge-Zulassung und gebündelte Telematik – und nicht mehr an die bloße Bestandsbreite.
Die Konsolidierung gewinnt grenzüberschreitend an Fahrt. Die Al-Ghanim Group sicherte sich 2025 die exklusiven Rolls-Royce-Rechte im Irak, was auf Ambitionen zur Bildung eines trans-GCC-Luxusnetzwerks hindeutet. Sollte der Public Investment Fund Saudi-Arabiens seine vorgeschlagene Partnerschaft mit Nissan abschließen, könnten Kuwaiti Händler bevorzugten Zugang zu regionalem Bestand erhalten und die Angebotsvolatilität glätten. Solche Entwicklungen unterstreichen die Verflechtung des Kuwait-Marktes mit breiteren Golfstrategien, was bedeutet, dass lokale Akteure digitale Kapazitäten und Kapitalstärke ausbauen müssen, um wettbewerbsfähig zu bleiben.
Marktführer in der Branche für gebrauchte Kraftfahrzeuge in Kuwait
-
ALSAYER Group Holding.
-
YallaMotor.com
-
Alghanim & Sons Automotive
-
Dubizzle Group
-
AL BABTAIN GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gebrauchtwagenmarkt Kuwait Unternehmen in diesem Bericht
- ALSAYER Group Holding
- Ali Alghanim & Sons Automotive
- Al Babtain Group
- Al Mulla Group
- Motorgy Limited
- Weelz
- YallaMotor.com
- Dubizzle Group
- Al-Futtaim Group
- AlTayer Motors
- CarSwitch
- Q8 Showroom
- Copart Middle East
- AutoZ
- Oasis Used Cars
- Carzaty
- Kuwait Auction Co.
- MotorQ8
- Gulf Toyota Certified Used Cars
Marktchancen und Zukunftsaussichten
Die größte kurzfristige Chance besteht darin, vertrauenswürdige, bankfähige Transaktionen in einem Markt zu formalisieren, in dem nicht organisierte Anbieter 2025 weiterhin den Umsatzanteil dominieren, während die Compliance-Anforderungen zunehmen. Das am 1. Oktober 2024 in Kraft getretene Verbot von Barzahlungen bei Fahrzeugverkäufen erzwingt Zahlungsnachverfolgbarkeit und schafft Raum für Plattformen und organisierte Händler, Treuhandkonten, sofortige Banküberweisung und verifizierte Dokumentation in einen einzigen Checkout- und Eigentumsübertragungsprozess zu bündeln, insbesondere für Privatverkäufe, bei denen Transparenzlücken ein wesentliches Hemmnis waren.
Die Modernisierung der physischen und digitalen Marktinfrastruktur ist ein weiterer Chancenbereich, der durch aktive staatlich geführte Strukturierung von Handelsplätzen unterstützt wird. Die Kuwait Authority for Partnership Projects (KAPP) lud gemeinsam mit dem Ministerium für Handel und Industrie zu Interessensbekundungen für ein Mega-Motor-Auktions- und Automobilausstellungs-PPP-Projekt ein, das darauf abzielt, den Gebrauchtwagenhandel mit integrierten physischen und digitalen Auktionskanälen, Showrooms und Logistik zu zentralisieren. Bei Umsetzung würde ein solches Zentrum eine schnellere Bestandsrotation, standardisierte Inspektionsspuren und eine konsistentere Preisfindung für Händler, Flottenverkäufer und Finanziers unterstützen und gleichzeitig eine Alternative zum fragmentierten, auf wenige Bezirke konzentrierten Hofhandel bieten.
Neueste Industrielle Entwicklungen in Gebrauchtwagenmarkt Kuwait
- Juli 2026: Die Dubizzle Group gab eine strategische Partnerschaft mit und Investition in Takeem bekannt, eine in den VAE ansässige Mietgarantieplattform. Die Partnerschaft stärkt das digitale Mietökosystem auf dem Kuwait-Markt und verbessert gleichzeitig das Plattformvertrauen und das Mietrisikomanagement im gebrauchten Mietsegment.
- Juni 2026: ALSAYER Group's ALSAYER Car Rental and Leasing eröffnete eine neue Kfz-Service- und Mieteinrichtung in Al Rai, Kuwait. Die Expansion erweitert Kuwaits Service-Fußabdruck und Flottenunterstützung und verbessert die Fahrzeugverfügbarkeit und Kundenbindung bei Mobilitätsdiensten.
Gebrauchtwagenmarkt Kuwait Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als Gesamtwert der abgeschlossenen Transaktionen für gebrauchte Personenkraftfahrzeuge in Kuwait erfasst, über organisierte und nicht organisierte Verkäufer sowie über Offline- und Online-Kanäle hinweg, innerhalb des Untersuchungszeitraums.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Ersatzteile, Versicherungen, Finanzierungen, als eigenständige Posten verkaufte Garantien sowie routinemäßige Aftersales-Dienstleistungen aus, die mit dem Eigentum und nicht mit dem Fahrzeugverkauf selbst verbunden sind.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Schräghecklimousine
- Stufenhecklimousine
- Sport Utility Vehicles (SUVs)
- Mehrzweckfahrzeuge
- Sonstige (Cabriolets, Coupés, Crossover, Sportwagen)
- Nach Anbietertyp
- Organisiert
- Nicht-organisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid
- Elektro
- Sonstige Kraftstofftypen (Flüssiggas/Erdgas/Sonstige)
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- 9–12 Jahre
- Mehr als 12 Jahre
- Nach Preissegment (USD)
- Weniger als 5.000 USD
- 5.000 USD – 9.999 USD
- 10.000 USD – 14.999 USD
- 15.000 USD – 19.999 USD
- 20.000 USD – 29.999 USD
- Mehr als 30.000 USD
- Nach Vertriebskanal
- Online
- Digitale Kleinanzeigenportale
- Reine E-Händler
- Zertifizierte Online-Händler der Originalgeräte-hersteller
- Offline
- Händler mit Originalhersteller-Franchise
- Unabhängige Mehrmarkenhändler
- Physische Auktionshäuser
- Online
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grundstruktur des Kuwait-Marktes für Gebrauchtwagen festzulegen und das Modell in öffentlich beobachtbaren Signalen zu verankern, bevor die Interviews begannen. Wir haben offizielle und nicht kostenpflichtige Quellen ausgewertet, darunter Veröffentlichungen der kuwaitischen Regierungsstatistik, Aktualisierungen der Verkehrs- und Transportverwaltung zu Fahrzeugzulassungen und -übertragungen, Zollhandelsportale für Fahrzeugimportströme sowie Veröffentlichungen der Zentralbank, die die Verbraucherkreditvergabe und die Zinsentwicklung erläutern.
Um diese Signale in eine für die Marktgrößenbestimmung geeignete Sichtweise zu übersetzen, haben wir auch Materialien wie Verbandswebsites und Auktions- oder Ausschreibungsbekanntmachungen (soweit verfügbar), Unternehmensveröffentlichungen (Jahresberichte, Investorenpräsentationen und Pressemitteilungen) sowie seriöse Presseberichte zu Preisverhalten, Angebotsverfügbarkeit und eigentumsrelevanten Politikänderungen herangezogen. Für ergänzende Prüfungen wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie handelsstrombezogene Datensätze auf Sendungsebene genutzt, wenn Handelscodes einer zusätzlichen Überprüfung bedurften. Die hier aufgeführten Sekundärquellen sind illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie Fahrzeuge durch das Wiederverkaufsökosystem bewegt werden und was die erzielten Verkaufspreise in Kuwait antreibt. Wir sprachen mit einer Mischung aus Händlergruppen, unabhängigen Händlern, Inspektions- und Zertifizierungsteilnehmern sowie Marktplatzbetreibern und nutzten anschließende Umfragen, um typische Spannen, Lagerumschlag und Käuferpräferenzen nach Preisband zu bestätigen.
Da es sich um einen ausschließlich auf Kuwait ausgerichteten Markt handelt, wurden die Befragten so ausgewählt, dass sie verschiedene Nachfragebereiche widerspiegeln (tgliches Pendeln, Familiennutzung und Premium-Wiederverkauf) und Annahmen zum Altersstrukturmix gebrauchter Fahrzeuge sowie zur Finanzierungsdurchdringung über verschiedene Käuferprofile hinweg zu testen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 38 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der Fahrzeugbestandssignale, Zulassungs- und Übertragungsaktivitäten sowie Import- und Reexportmuster in einen impliziten jährlichen Pool von Gebrauchtfahrzeugtransaktionen umgewandelt werden. Diese nachfrageseitigen Gesamtwerte werden dann durch Anwendung von Preisstaffeln, die den Kuwait-Mix nach Fahrzeugalter, Kraftstofftyp und Preissegment widerspiegeln, in Werte umgerechnet und anschließend um den Online- versus Offline-Anteil korrigiert.
Um das Modell realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Durchsatzprüfungen bei Händlern und Zwischenhändlern, stichprobenartige Preisbeobachtungen nach gängigen Karosserietypen (Limousine und SUV) sowie Kanalprüfungen zu typischen Provisions- und Spannenniveaus. Wo die Abdeckung lückenhaft ist, werden Lücken durch die Verwendung von in Interviews vereinbarten Bandbreiten geschlossen und dann durch Konsistenzprüfungen anhand von Transaktionsaktivitäten und beobachteter Preisstreuung eingegrenzt.
Für die Prognose wird eine Szenarioanalyse zu lokalen Treibern eingesetzt, die den Wiederverkaufswert und die Volumina beeinflussen, darunter die Verfügbarkeit von Verbraucherkrediten, die Zinsentwicklung, Eigentumsregeln für Expatriates, Lieferdruck und Preisdruck bei Neufahrzeugen sowie das Tempo der Umwandlung von Online-Inseraten in Verkäufe. Die endgültigen Jahresausgaben werden überprüft, um sicherzustellen, dass das Wachstum mit den Erwartungen der Marktteilnehmer und dem impliziten Umschlag des Fahrzeugbestands übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit Ausreißer frühzeitig erkannt werden. Wir vergleichen den berechneten Transaktionspool und die impliziten durchschnittlichen Verkaufspreise mit unabhängigen Signalen wie gemeldeten Importwerten, dem Momentum bei Zulassungsübertragungen und beobachteten Preisbändern in Marktinseraten und untersuchen dann jede große Abweichung vor der Freigabe.
Zahlen und Annahmen werden zudem intern von einem zweiten Analysten überprüft. Wenn sich eine Schlüsselvariable wesentlich verändert – beispielsweise eine Regeländerung, die das Eigentum betrifft, oder ein plötzlicher Schwenk bei der Fahrzeugkreditvergabe –, werden die Befragten erneut kontaktiert, um die Logik zu überprüfen. Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse ausgelöst werden, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Kuwait-Marktes für Gebrauchtwagen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Gebrauchtwagen in Kuwait stimmen häufig nicht überein, da Umfang und Wertbasis nicht identisch sind, selbst wenn der Titel identisch aussieht. Unterschiede entstehen in der Regel dadurch, was als Transaktion gezählt wird, welches Jahr als Basisjahr behandelt wird und ob die Zahlen Angebotspreise oder abgeschlossene Verkaufswerte widerspiegeln.
Aftersales-Zusatzleistungen und eigentumsbezogene Erlöse liegen außerhalb des Umfangs von Mordor Intelligence, und allein das kann die Lücke gegenüber Schätzungen vergrößern, die den Fahrzeugverkauf mit Finanzierungsgebühren, Versicherungen, Garantien oder Servicepaketen vermischen. Weitere Abweichungen entstehen durch die Art und Weise, wie Verkäufer Auktionsaktivitäten behandeln, ob Online-Inserate als zum Nennwert konvertiert angenommen werden, den Umgang mit dem Währungszeitpunkt und die Häufigkeit, mit der Annahmen wie die Entwicklung des durchschnittlichen Verkaufspreises aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,65 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 1,55 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und stützt sich typischerweise auf einen geglätteten historischen Durchschnitt, der möglicherweise nicht vollständig für jüngste politische Auswirkungen auf das Eigentum und den sich verändernden Mix nach Fahrzeugalter und Kanal angepasst ist. |
| Fachzeitschrift B | 1,65 Milliarden USD (2025) | Zitiert eine Branchenschätzung mit begrenzter Klarheit darüber, ob die Werte abgeschlossene Transaktionen oder beworbene Preise darstellen, und die Vorwärtsprognose kann von einer einzigen Wachstumslinie ohne Szenarioprüfungen abhängen. |
Die Tabelle legt nahe, dass die größten Lücken in der Regel aus Umfang und Zeitpunkt entstehen, gefolgt von Wachstumsannahmen. Wenn der Transaktionswert von gebündelten Zusatzleistungen getrennt gehalten wird und Schlüsselinputs wie Übertragungsaktivitäten und Preisstaffeln mit Marktteilnehmern abgeglichen werden, ist das Ergebnis leichter nachzuvollziehen und von Jahr zu Jahr reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Marktgröße und Wachstumsrate des Kuwait Gebrauchtwagenmarkts?
Der Kuwait Gebrauchtwagenmarkt wurde im Jahr 2026 auf 1,65 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2027 auf 3,94 Milliarden USD bis 2032 wachsen, mit einem CAGR von 15,62 % von 2027 bis 2032.
Welcher Fahrzeugtyp wird am meisten auf dem Gebrauchtfahrzeugmarkt in Kuwait verkauft?
Limousinen führen den Markt mit einem Anteil von 37,80 % im Jahr 2026 an, angetrieben durch ihre Balance aus Prestige, Komfort und Betriebskostenvorteilen.
Wie schnell wachsen Online-Kanäle im Vergleich zu traditionellen Händlern?
Online-Plattformen expandieren mit einer CAGR von 18,25 %, da Käufer transparente, digitale Transaktionen bevorzugen.
Warum dominieren Benzinfahrzeuge trotz Elektrofahrzeuganreizen?
Subventionierte Kraftstoffpreise und ausgereifte Serviceinfrastruktur halten Benzinfahrzeuge bei einem Anteil von 85,10 %, obwohl Elektrofahrzeuge das am schnellsten wachsende Nischensegment sind.