
Tamaño y Participación del Mercado de Autos Usados de Kuwait
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autos Usados de Kuwait por Mordor Intelligence
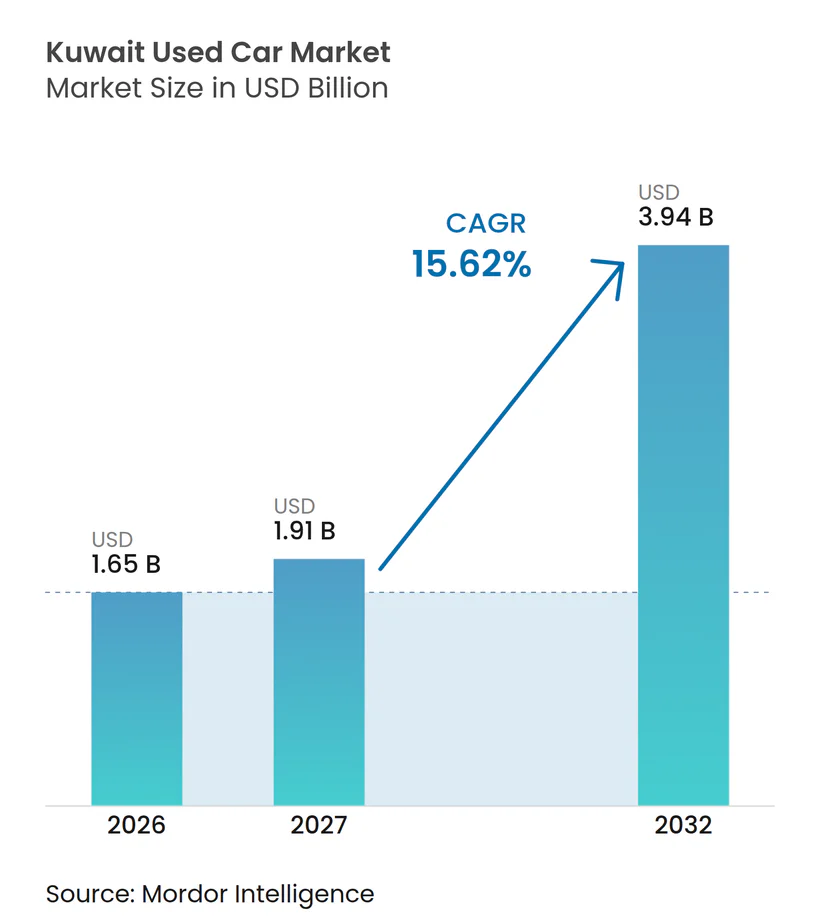
El tamaño del mercado de autos usados de Kuwait fue valorado en 1,65 mil millones de USD en 2026 y se proyecta que crecerá de 1,91 mil millones de USD en 2027 a 3,94 mil millones de USD en 2032, con una CAGR del 15,62% entre 2027 y 2032. El sostenido poder adquisitivo de los hogares, la abundante liquidez bancaria y el flujo constante de vehículos de flota mantenidos por el gobierno refuerzan la estabilidad de precios y atraen a compradores por primera vez. La nueva ley de tráfico que restringe a los expatriados a un solo vehículo está impulsando a los hogares con varios autos a reducir su flota o consolidarse en modelos de segunda mano mejor equipados. Al mismo tiempo, los recortes de tasas de interés domésticas mejoran la asequibilidad de los préstamos en todos los niveles de ingresos. Los mercados en línea están escalando rápidamente tras la adquisición de Drive Arabia por parte de Dubizzle Group en mayo de 2024, lo que amplió la visibilidad del inventario y fortaleció las capacidades de fijación de precios basadas en datos en los canales digitales. La demanda también está aumentando para los vehículos certificados por el fabricante de equipos originales (OEM), ya que la cobertura de inspección, garantía y recall reduce los riesgos de calidad percibidos. Los vehículos eléctricos siguen siendo un segmento de nicho; sin embargo, su tasa de crecimiento sugiere un cambio estructural a medida que los corredores de carga alrededor de Kuwait City y Ahmadi entran en funcionamiento.
Conclusiones Clave del Informe
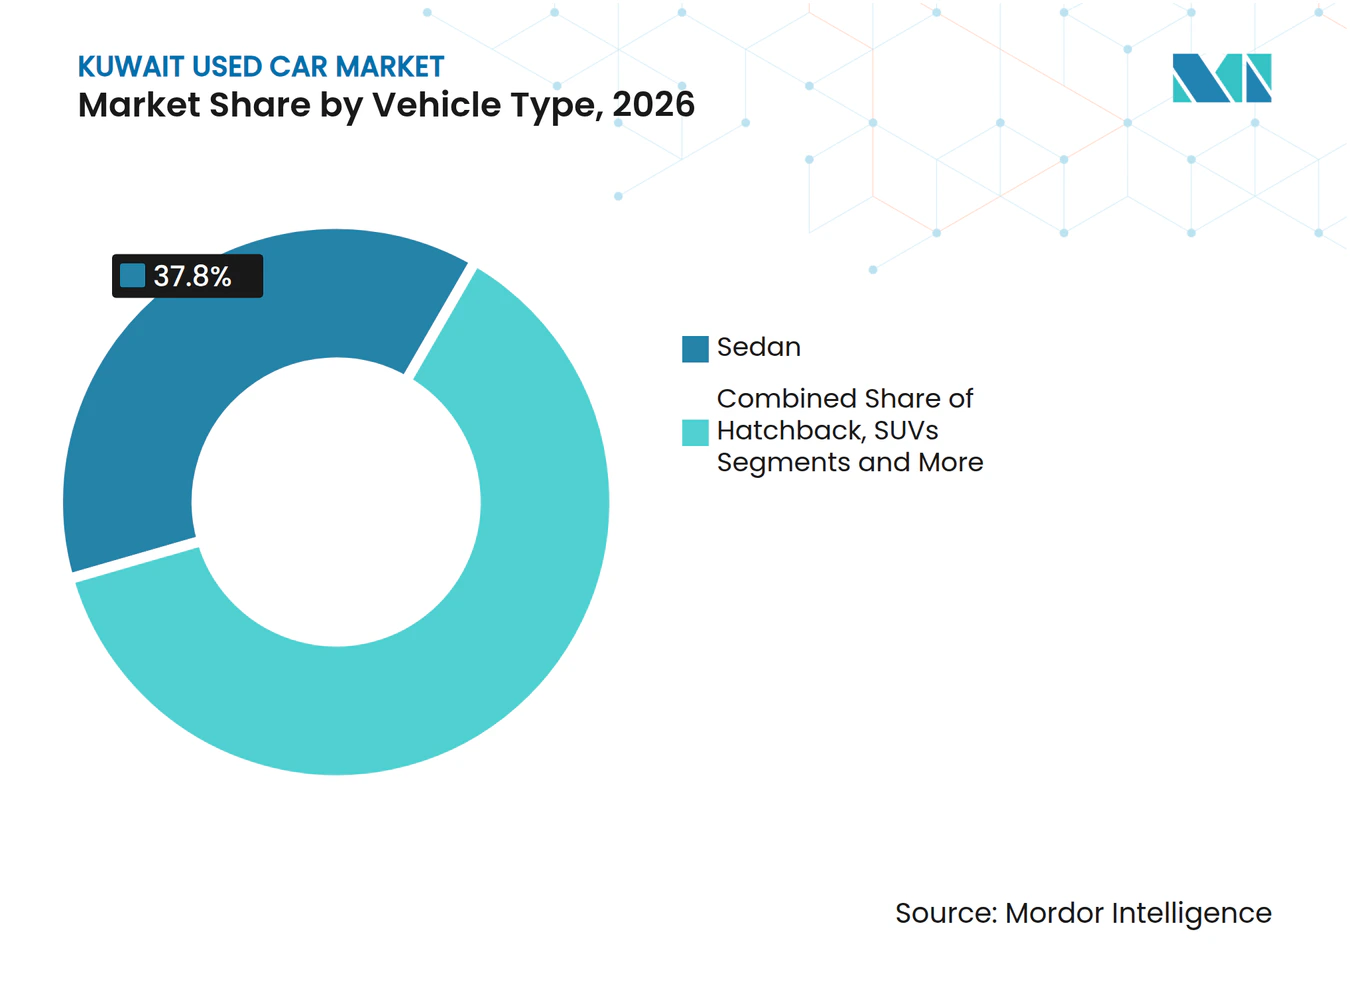
- Por tipo de vehículo, los sedanes representaron el 37,80% de la participación del mercado de autos usados de Kuwait en 2026, mientras que se proyecta que los vehículos utilitarios deportivos (SUV) se expandirán a una CAGR del 17,10% hasta 2032.
- Por tipo de vendedor, los vendedores no organizados representaron el 71,55% de la participación del mercado de autos usados de Kuwait en 2026, mientras que los vendedores organizados avanzan a una CAGR del 8,75% hasta 2032.
- Por tipo de combustible, los vehículos de gasolina dominaron con el 85,10% de la participación del mercado de autos usados de Kuwait en 2026; los vehículos eléctricos lideraron el crecimiento con una CAGR del 20,95% hasta 2032.
- Por antigüedad del vehículo, el rango de 3 a 5 años representó el 33,95% de la participación del mercado de autos usados de Kuwait en 2026, mientras que los autos de 0 a 2 años están creciendo a una CAGR del 13,15% hasta 2032.
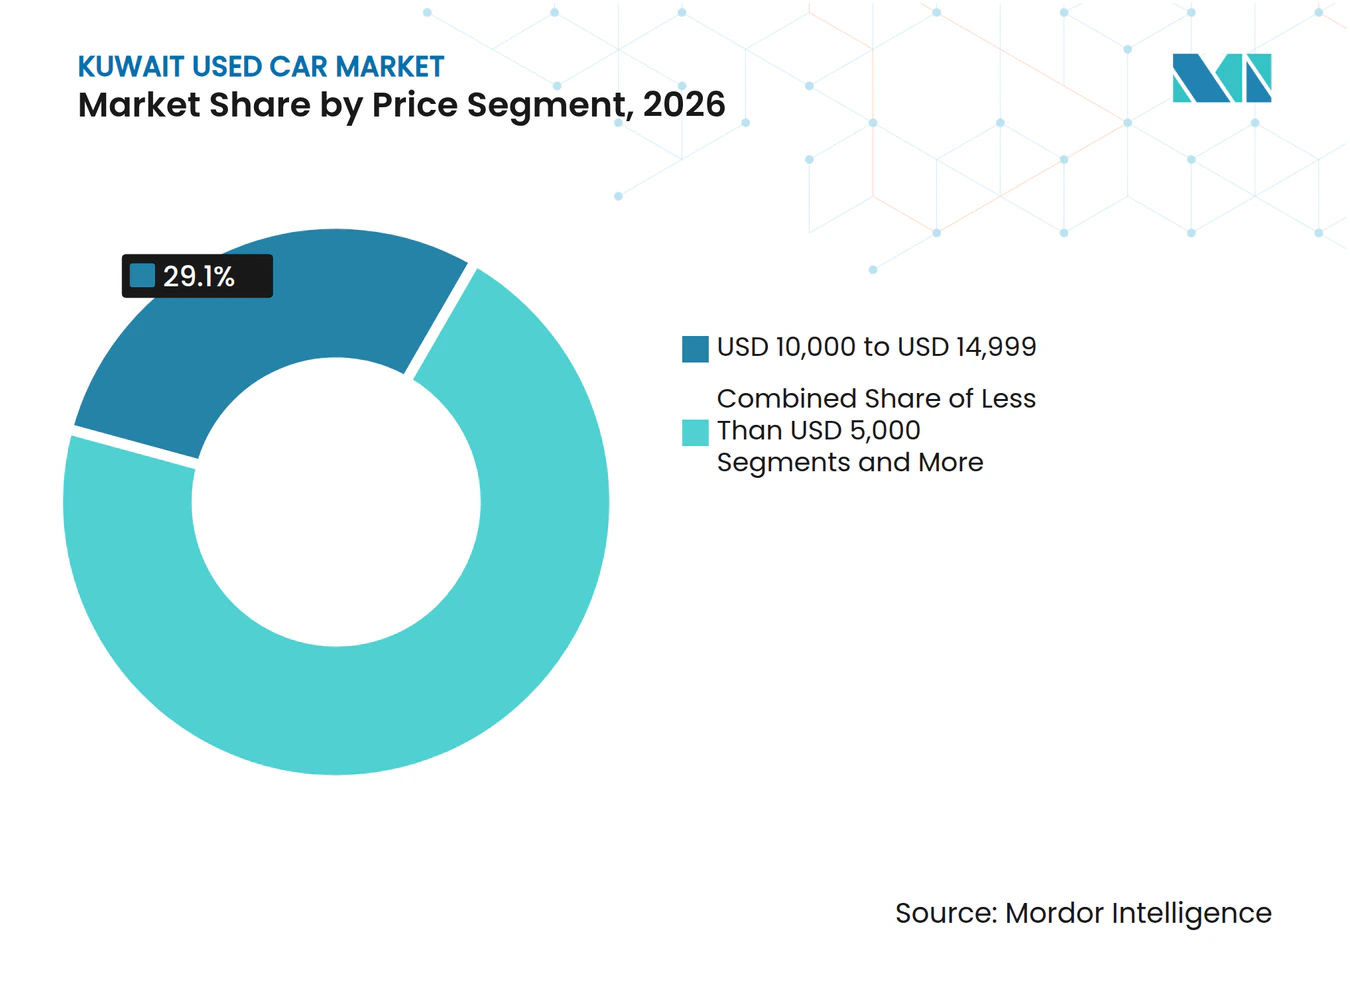
- Por segmento de precio, el rango de USD 10.000 a USD 14.999 capturó el 29,10% de la participación del mercado de autos usados de Kuwait en 2026, mientras que el nivel de más de USD 30.000 muestra la CAGR más rápida del 11,10% hasta 2032.
- Por canal, los puntos de venta fuera de línea retuvieron el 60,55% de la participación del mercado de autos usados de Kuwait en 2026, mientras que las plataformas en línea están escalando a una CAGR del 18,25% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR del Mercado | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento de las Plataformas Clasificadas en Línea | +1.5% | Nacional, con concentración en la Ciudad de Kuwait y Ahmadi | Mediano plazo (2-4 años) |
| Alza en los Precios de Autos Nuevos | +1.2% | Nacional, que afecta a todos los segmentos de ingresos | Corto plazo (≤ 2 años) |
| Regulaciones de Importación Favorables | +0.8% | Nacional, con las áreas adyacentes a los puertos como primeras beneficiadas | Largo plazo (≥ 4 años) |
| Programas de Autos Usados Certificados por el Fabricante de Equipos Originales | +0.6% | Nacional, con las zonas urbanas liderando la adopción | Mediano plazo (2-4 años) |
| Renovación de la Flota Gubernamental | +0.4% | Nacional, con concentración en el distrito gubernamental | Corto plazo (≤ 2 años) |
| Financiamiento de Autos Usados Compatible con la Sharia | +0.3% | Nacional, dirigido a segmentos con acceso limitado a la banca | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Plataformas Clasificadas en Línea y la Venta Minorista Digital
La transformación digital está alterando fundamentalmente el modelo de distribución de autos usados de Kuwait, con plataformas en línea que capturan una participación creciente del volumen de transacciones a través de mayor transparencia y funciones de conveniencia. El cambio se aceleró tras la adquisición estratégica de Drive Arabia por parte de Dubizzle Group, creando un ecosistema automotriz integral que combina servicios de listado con inteligencia de precios y bases de datos de especificaciones. Las plataformas locales como Motorgy se diferencian a través de servicios de valor agregado, incluidas inspecciones previas a la compra, garantías de pago seguro y asistencia con la transferencia de propiedad, abordando los puntos de dolor tradicionales en las transacciones entre particulares. La aparición de plataformas especializadas como Q8car y 4Sale demuestra la fragmentación del mercado, con cada una dirigida a segmentos específicos de clientes a través de experiencias de usuario personalizadas y aplicaciones móviles. Los datos regionales indican que los consumidores prefieren cada vez más investigar en línea antes de visitar las tiendas, con plataformas como Dubizzle dominando el panorama digital en todo el GCC.El informe semestral de Autodata destaca perspectivas clave que dan forma al mercado de autos usados, AutoData Middle East, www.autodatame.com">[1] Este enfoque digital resuena especialmente entre los grupos demográficos más jóvenes que valoran la transparencia, las capacidades de comparación de precios y la eficiencia de las transacciones por encima de las compras tradicionales basadas en relaciones.
Alza en los Precios de Autos Nuevos que Desplaza la Demanda hacia los Autos Usados
Las presiones inflacionarias sobre los precios de los vehículos nuevos crean un argumento económico convincente para las compras en el mercado de autos usados de Kuwait, particularmente a medida que la población expatriada de Kuwait enfrenta restricciones de ingresos en medio de cambios regulatorios. La diferencia de precios se ha ampliado a medida que las disrupciones en la cadena de suministro global y la escasez de semiconductores han inflado los costos de los vehículos nuevos. Al mismo tiempo, los valores de los autos usados se han mantenido relativamente estables debido a un suministro constante proveniente de renovaciones de flotas gubernamentales y ventas privadas. La economía de altos ingresos de Kuwait ha favorecido tradicionalmente la compra de vehículos nuevos, pero los cambios demográficos y las presiones económicas están normalizando la propiedad de autos usados en segmentos de ingresos más amplios. Por ejemplo, con un sedán mediano de 2025 con un precio de KWD 8.800 nuevo frente a KWD 5.600 después de tres años de uso, los consumidores racionales ahora prefieren las unidades de segunda mano para evitar la depreciación inicial.
Regulaciones de Importación Favorables que Impulsan la Entrada de Vehículos
Los procedimientos simplificados de importación de vehículos de Kuwait y las estructuras arancelarias competitivas facilitan un flujo constante de vehículos usados de calidad provenientes de mercados fuente clave, apoyando los niveles de inventario y la estabilidad de precios. El servicio de exportación de vehículos del gobierno a través del Ministerio del Interior demuestra el apoyo institucional al comercio automotriz transfronterizo, con procedimientos estandarizados, incluidas inspecciones técnicas y requisitos de documentación, que garantizan que los vehículos importados cumplan con los estándares de seguridad.Kuwait Government Online, Gobierno de Kuwait, e.gov.kw">[2] Las regulaciones de importación favorecen los vehículos con especificaciones GCC, que tienen precios premium debido a su idoneidad para las condiciones climáticas locales y la compatibilidad con la red de servicios. Toyota y Nissan lideran las preferencias del mercado. La estabilidad del marco regulatorio proporciona previsibilidad para los importadores y distribuidores, permitiéndoles mantener niveles de inventario y estrategias de precios consistentes. Las discusiones de política recientes sobre aranceles de importación de vehículos y estándares ambientales sugieren que el gobierno está equilibrando la generación de ingresos con la asequibilidad para el consumidor, considerando también los objetivos de reducción de emisiones. Este entorno regulatorio apoya la trayectoria de crecimiento del mercado al garantizar una diversidad de oferta adecuada y precios competitivos en todos los segmentos de vehículos.
Expansión de los Programas de Autos Usados Certificados por el Fabricante de Equipos Originales
Los grupos de distribuidores en el mercado de autos usados de Kuwait utilizan el reacondicionamiento verificado por el fabricante para generar confianza y ejercer poder de fijación de precios. Ali Alghanim and Sons comercializa unidades BMW Premium Selection que se someten a una inspección de 200 puntos y cuentan con una garantía de dos años con kilometraje ilimitado, obteniendo una prima del 9 al 12% sobre autos similares no certificados. El nuevo centro de Repuestos Genuinos de Abdulmohsen Al Babtain en Shuwaikh mejora el tiempo de respuesta para reparaciones de recall o estéticas, permitiendo la entrega en la misma semana en la mayoría de los modelos Nissan certificados. El inventario certificado también atrae a los prestamistas, ya que los bancos otorgan mayores ratios préstamo-valor para los autos cubiertos por garantías de fábrica, mejorando la asequibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR del Mercado | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Confianza y Transparencia Limitadas | -0.7% | Nacional, más pronunciado en los segmentos de proveedores no organizados | Mediano plazo (2-4 años) |
| Oferta Limitada de Vehículos Eléctricos Usados de Calidad | -0.5% | Nacional, con las zonas urbanas más afectadas | Largo plazo (≥ 4 años) |
| Recalibración Obligatoria de los Sistemas Avanzados de Asistencia al Conductor | -0.4% | Nacional, que afecta a los segmentos de vehículos premium | Corto plazo (≤ 2 años) |
| Primas de Seguro Elevadas | -0.3% | Nacional, que impacta a los consumidores conscientes del presupuesto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Confianza y transparencia limitadas en el historial del vehículo
La asimetría de información entre compradores y vendedores continúa restringiendo el crecimiento del mercado, particularmente en el segmento de vendedores no organizados, donde las prácticas de divulgación estandarizadas son inconsistentes. El desafío se ve agravado por los requisitos de transferencia de propiedad de vehículos de Kuwait, que exigen un seguro válido y documentación adecuada, pero no requieren la divulgación integral del historial del vehículo. La falta de bases de datos centralizadas de historial de vehículos significa que los compradores deben confiar en las declaraciones del vendedor y en capacidades de inspección limitadas, creando primas de riesgo que suprimen los volúmenes de transacciones. Las plataformas digitales están intentando abordar esto a través de servicios de inspección y verificación de vendedores, pero las soluciones integrales requieren estandarización a nivel de la industria y potencialmente intervención regulatoria. El déficit de confianza es particularmente pronunciado para los vehículos de mayor valor, donde las pérdidas potenciales por problemas no divulgados pueden ser sustanciales, lo que lleva a un comportamiento más conservador del comprador y ciclos de toma de decisiones más largos.
Oferta limitada de vehículos eléctricos usados de calidad
El desarrollo de la infraestructura de vehículos eléctricos de Kuwait está creando una demanda de vehículos eléctricos usados en el mercado de autos usados de Kuwait que supera la oferta actual, restringiendo el potencial de expansión del segmento de alto crecimiento. Los ambiciosos planes del gobierno para la adopción de vehículos eléctricos, incluidos los requisitos para que los organismos estatales adquieran el 5% de sus vehículos como vehículos de cero emisiones y el programa de desarrollo de estaciones de carga del Ministerio de Electricidad y Agua, generan un interés que supera la disponibilidad de vehículos eléctricos usados. El desafío se ve agravado por la tendencia de los propietarios de vehículos eléctricos a retener los vehículos por más tiempo debido a los altos precios de compra iniciales y las preocupaciones sobre los valores de reventa en un mercado en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Sedanes Mantienen su Peso Cultural en Medio del Auge de los SUVLos sedanes representaron el 37,80% del mercado de autos usados de Kuwait en 2026 y continuarán siendo el ancla de la demanda, ya que la movilidad urbana favorece su comodidad de conducción y economía de combustible. El Toyota Camry y el Honda Accord preservan valores residuales superiores al 65% después de tres años, convirtiéndolos en activos con alta liquidez en las reventas privadas. Los vehículos utilitarios deportivos (SUV) están ganando rápidamente popularidad entre los jóvenes kuwaitíes interesados en el ocio en el desierto, mientras que los crossovers eléctricos de entrada de marcas chinas ofrecen un camino asequible hacia la electrificación. Se estima que los SUV demostrarán la CAGR más alta del 17,10% durante el período de pronóstico. Las furgonetas multipropósito satisfacen tanto las necesidades de familias numerosas como las de entrega basada en aplicaciones, aunque la oferta sigue siendo limitada. El segmento "Otros", que incluye cupés y autos deportivos, se inclina hacia el segmento premium y se beneficia del alto ingreso disponible del país.
La expansión de la disponibilidad de modelos está reformando las decisiones de compra de los consumidores. Las marcas chinas han registrado un fuerte aumento en las consultas en Kuwait, intensificando la competencia de precios y potencialmente comprimiendo las primas de los sedanes. Sin embargo, el prestigio de la marca continúa influyendo en los compradores, particularmente en el segmento de precio medio, donde las marcas japonesas y alemanas siguen siendo preferidas. Durante el período de pronóstico, los sedanes probablemente retendrán la mayor participación, aunque su dominio puede moderarse a medida que el subsegmento de vehículos eléctricos gane participación con la expansión de la infraestructura de carga.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tipo de Proveedor:
Agilidad de Costos versus Garantía de ServicioLos lotes no organizados capturaron el 71,55% del mercado de autos usados de Kuwait en 2026 porque ofrecen precios hasta un 20% más bajos que los talleres autorizados en servicios y repuestos. Estos micro-distribuidores operan desde patios de bajo alquiler en Farwaniya y Jahra, trasladando los ahorros directamente a los compradores en efectivo. Sin embargo, los vendedores organizados están escalando a una CAGR del 8,75% a medida que los consumidores ponderan el costo de por vida frente al precio inicial, especialmente una vez que vencen las garantías de fábrica. Distribuidores como ALSAYER ofrecen servicios posventa integrados, facilitación de seguros y valores de intercambio garantizados, acaparando así a los clientes recurrentes.
Las tiendas digitales reducen aún más la brecha de costos al eliminar múltiples intermediarios. Los actores organizados que se listan en Motorgy o sus portales pueden rotar el inventario un 30% más rápido, liberando capital de trabajo. El escrutinio regulatorio puede aumentar los costos de cumplimiento para los vendedores informales, inclinando la preferencia del mercado hacia los puntos de venta estructurados y retrasando el punto en que el precio por sí solo dicta la elección.
Por Tipo de Combustible:
Los Precios Bajos de la Gasolina Afianzan el Dominio del Combustible a GasolinaLos vehículos de gasolina mantuvieron un liderazgo de mercado dominante, representando el 85,10% del mercado de autos usados de Kuwait en 2026, lo que refleja los bajos precios del combustible de Kuwait y la infraestructura establecida. Los vehículos eléctricos representan el tipo de combustible de más rápido crecimiento, con una CAGR del 20,95% de 2027 a 2032. El dominio del segmento de gasolina se ve reforzado por los precios de combustible subsidiados de Kuwait y la familiaridad de los consumidores con el mantenimiento de motores de combustión interna y las redes de servicio, creando barreras naturales para la adopción de combustibles alternativos. Los vehículos diésel sirven para aplicaciones comerciales y de uso intensivo, pero enfrentan una disminución en la preferencia del consumidor debido a preocupaciones ambientales y presiones regulatorias. Los vehículos híbridos ocupan una posición de transición, atrayendo a consumidores con conciencia ambiental que aún no están listos para la adopción eléctrica completa.
El rápido crecimiento del segmento de vehículos eléctricos refleja las iniciativas de política gubernamental, incluida la formación por parte del Ministerio de Comercio de un comité técnico de 14 agencias para establecer estándares de vehículos eléctricos y avanzar en el desarrollo de infraestructura de carga. Las tendencias regionales muestran aumentos significativos en los valores residuales de los vehículos eléctricos usados e híbridos, superando a los de los vehículos tradicionales de gasolina y diésel, lo que indica sólidos fundamentos de demanda a pesar de las restricciones de oferta. Otros tipos de combustible, incluidos GLP y GNC, mantienen posiciones de nicho principalmente en aplicaciones comerciales. La segmentación por tipo de combustible está experimentando cambios fundamentales a medida que el gobierno apunta a que el 5% de las compras de los organismos estatales sean vehículos de cero emisiones, creando efectos de demostración que influyen en las preferencias de los consumidores y la dinámica del mercado.
Por Antigüedad del Vehículo:
El Cálculo de la Depreciación da Forma a la Psicología del CompradorLos autos de 3 a 5 años representan el 33,95% del mercado de autos usados de Kuwait en 2026 porque evitan la depreciación más pronunciada y al mismo tiempo califican para paquetes de garantía extendida. La garantía restante promedio de 19 meses se traduce en un menor riesgo percibido, atrayendo a hogares de ingresos medios que buscan maximizar el valor durante un período de propiedad planificado de 48 meses. El tramo de 0 a 2 años crece a una CAGR del 13,15% a medida que las devoluciones de arrendamientos corporativos inundan el mercado. Estos autos a menudo cuentan con funciones de conectividad y sistemas avanzados de asistencia al conductor que los consumidores desean pero que son demasiado costosos en forma de autos nuevos.
Los segmentos más antiguos de más de ocho años atraen a compradores con presupuesto ajustado que priorizan el precio de adquisición sobre la tecnología de seguridad. Sin embargo, enfrentan primas de seguro crecientes de hasta un 15% anual, lo que impulsa a los propietarios hacia ciclos de disposición más tempranos. El modelado académico del costo de desplazamiento en automóvil en Kuwait encontró que muchos consumidores subestiman el costo compuesto de mantener un sedán de una década, pasando por alto los gastos acumulados de mantenimiento. Una mejor transparencia de costos a través de calculadoras de costo total de propiedad en línea puede acelerar el ciclo de actualización y aumentar la rotación en el segmento de casi nuevos.
Por Segmento de Precio:
El Mercado Medio Impulsa el Volumen de TransaccionesEl segmento de precio de USD 10.000 a USD 14.999 captura la mayor participación de mercado con el 29,10% del mercado de autos usados de Kuwait en 2026, alineándose con el poder adquisitivo de los ingresos medios y las capacidades de financiamiento, mientras que el segmento premium de más de USD 30.000 exhibe el crecimiento más fuerte con una CAGR del 11,10% durante 2027-2032. Esta distribución de precios refleja la demografía de ingresos de Kuwait y la disponibilidad de opciones de financiamiento que hacen que los vehículos de gama media sean accesibles para la base de consumidores más amplia. El segmento de mercado medio se beneficia de la intersección de asequibilidad y calidad, ofreciendo vehículos con características deseables y vida útil restante a precios que se alinean con los presupuestos típicos de los consumidores y los criterios de calificación para préstamos.
El crecimiento del segmento premium refleja la demografía de altos ingresos de Kuwait y la preferencia por vehículos de lujo. Los segmentos de menor precio por debajo de USD 10.000 sirven a consumidores con presupuesto ajustado y compradores por primera vez, mientras que los segmentos entre USD 15.000 y USD 29.999 atienden a consumidores que buscan vehículos de mayor especificación con características avanzadas.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Ventas:
La Transformación Digital se AceleraLos canales fuera de línea mantienen el dominio del mercado, representando el 60,55% del mercado de autos usados de Kuwait en 2026, lo que refleja las relaciones consolidadas con los concesionarios y las preferencias de los consumidores por la inspección física de los vehículos. Los canales en línea emergen como el segmento de mayor crecimiento, con una CAGR del 18,25% durante el período 2027-2032. La fortaleza continua del canal fuera de línea se deriva de la naturaleza de alta implicación de las compras de vehículos, donde los consumidores valoran la posibilidad de inspeccionar físicamente, realizar pruebas de manejo y negociar en persona con profesionales de ventas experimentados. Los concesionarios tradicionales, los distribuidores independientes y las casas de subastas físicas proporcionan una infraestructura consolidada y relaciones de confianza que muchos consumidores prefieren para compras de gran envergadura.
La transformación digital está reformando rápidamente las preferencias de canal, en particular entre los segmentos demográficos más jóvenes que valoran la comodidad, la transparencia y las capacidades de comparación de precios. Los portales de clasificados en línea están evolucionando más allá de los simples servicios de publicación de anuncios para ofrecer servicios integrados de financiamiento, inspección y entrega que abordan las barreras tradicionales a la compra en línea. Los minoristas electrónicos especializados y las tiendas en línea certificadas por los fabricantes de equipos originales están desarrollando modelos híbridos que combinan la comodidad digital con capacidades de cumplimiento físico. La evolución del canal refleja cambios más amplios en el comportamiento del consumidor, en los que la investigación en línea precede a las transacciones fuera de línea, creando oportunidades para estrategias omnicanal integradas que aprovechan tanto la eficiencia digital como la generación de confianza en el entorno físico.
Análisis Geográfico
Kuwait City, Ahmadi y Hawalli representan más del 70% del volumen de transacciones, con la capital como ancla de los flujos de inventario desde el puerto hasta los concesionarios. Las subastas de disposición de activos del gobierno se realizan en Shuwaikh, garantizando un flujo constante para los distribuidores centrales, quienes luego distribuyen a las ciudades periféricas durante la noche. El tamaño compacto del país permite la entrega de vehículos en el mismo día a nivel nacional, favoreciendo los centros de reacondicionamiento centralizados sobre los puntos de servicio distribuidos. La alta densidad urbana también apoya una red de micro-estaciones de intercambio de baterías que sustentan la adopción temprana de vehículos eléctricos, especialmente a lo largo del corredor de la Sexta Carretera de Circunvalación.
Las dinámicas transfronterizas dan forma al abastecimiento. Los importadores prefieren vehículos vendidos originalmente en los Emiratos Árabes Unidos debido a los estándares GCC compartidos, mientras que los distribuidores premium obtienen sedanes alemanes de bajo kilometraje de las flotas corporativas de Omán. La proximidad a Arabia Saudita presenta oportunidades de exportación para los distribuidores kuwaitíes, que reexportan SUV más antiguos una vez que el apetito local disminuye. La uniformidad regulatoria en toda la Unión Aduanera simplifica el papeleo, pero el requisito de seguro único de Kuwait en el momento del registro sigue siendo un costo único que los compradores consideran en sus plazos de compra.
Los shocks de política regional se propagan rápidamente debido a la concentración geográfica. La regla de un solo auto para expatriados de abril de 2025 tuvo un efecto inmediato a nivel nacional, aumentando la demanda de vehículos multipropósito con asientos flexibles. Del mismo modo, cualquier congestión portuaria o interrupción del sistema aduanero en Kuwait City puede restringir momentáneamente el suministro a nivel nacional, subrayando la necesidad de redundancia en el despacho digital. En general, las estrechas restricciones geográficas aceleran la difusión de la tecnología y la regulación, haciendo que el mercado de autos usados de Kuwait sea altamente sensible pero ágil.
Panorama regulatorio
Las transacciones de autos usados de Kuwait y los flujos de entrada de vehículos están moldeados por reglas más estrictas de seguridad vial, pagos y cumplimiento de importaciones administradas a través del Ministerio del Interior (tráfico y licencias), el Ministerio de Comercio e Industria (supervisión comercial) y la Autoridad Pública para la Industria (PAI) a través de su régimen de conformidad. El Decreto-Ley N.° 5 de 2025 (implementado en abril de 2025) reforzó la disciplina de licencias y transferencias al vincular la licencia de vehículos a un seguro válido y restringir a los expatriados a la propiedad de un solo vehículo, lo que afecta directamente la consolidación de flotas de los hogares y la actividad de reducción en el mercado secundario.
En el lado de la oferta, los vehículos usados importados deben pasar por los procesos de la Administración General de Aduanas de Kuwait y cumplir con los requisitos de conformidad de la PAI/GSO, incluido el cumplimiento de emisiones bajo GSO 42 (equivalente a Euro 4 o superior) y los Certificados de Conformidad GCC apropiados o la evaluación técnica de la PAI donde corresponda. Los controles contra el lavado de dinero también dan forma a la ejecución minorista, con la prohibición de ventas de vehículos en efectivo que entró en vigor el 1 de octubre de 2024. Esto requiere pagos a través de canales bancarios, lo que impulsa a los distribuidores y plataformas a integrar transferencias bancarias, depósitos en garantía y registros de pago documentados en los flujos de trabajo de ventas.
Análisis de la cadena de valor
La cadena de valor de autos usados de Kuwait comienza con el suministro proveniente de intercambios, desafectación de flotas corporativas y de alquiler, renovaciones de flotas gubernamentales y subastas de disposición de activos (notablemente concentradas alrededor de Shuwaikh), así como el abastecimiento transfronterizo de vehículos con especificaciones GCC. Los vehículos usados importados generalmente pasan por el Puerto de Shuwaikh, luego proceden a través del despacho aduanero y las verificaciones de conformidad gestionadas por la Administración General de Aduanas de Kuwait y la PAI, antes de que el inventario sea transportado a los patios de distribuidores, centros de reacondicionamiento y lotes independientes concentrados en corredores como Farwaniya y Jahra.
Las actividades posteriores cubren inspección, reacondicionamiento, repuestos y carrocería, listado y comercialización (patios de venta fuera de línea y mercados en línea), financiamiento y vinculación de seguros, y transferencia de propiedad. Grupos organizados como ALSAYER Group, Ali Alghanim & Sons Automotive y Al-Babtain Group combinan estándares de vehículos usados certificados, talleres y distribución de repuestos para acortar los ciclos de reacondicionamiento y apoyar las ventas respaldadas por garantía, mientras que plataformas como Dubizzle y clasificados locales agregan demanda y apoyan la fijación de precios basada en datos. La cadena también está siendo moldeada por iniciativas de centralización planificadas, incluido el concepto de asociación público-privada de la Autoridad de Kuwait para Proyectos de Asociación (KAPP) para un mega complejo de subasta de automóviles y sala de exposición que integra subastas, salas de exposición y logística en un mercado integrado.
Panorama Competitivo
Concentración del Mercado
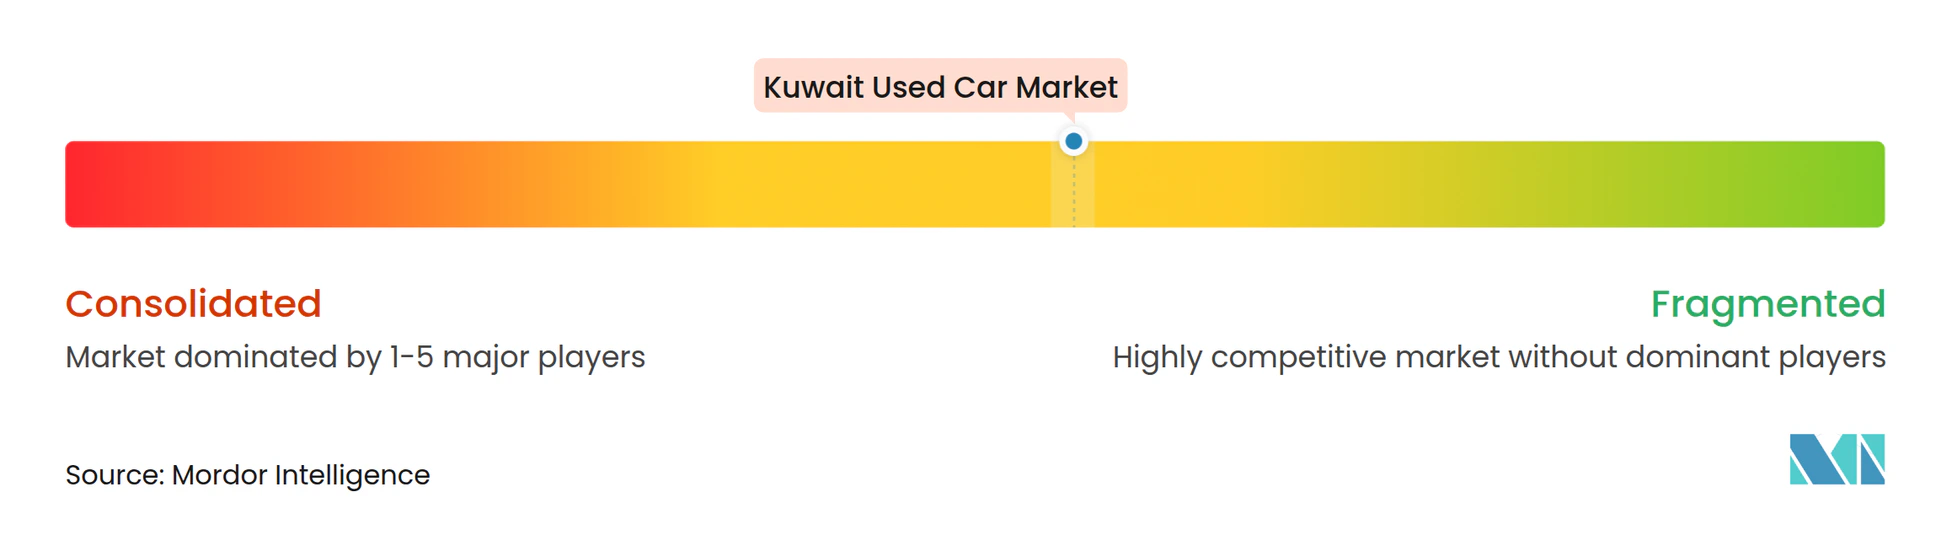
El mercado de autos usados de Kuwait exhibe una fragmentación moderada. Los grupos consolidados como ALSAYER combinan más de 70 años de gestión de marca con servicio integrado, repuestos y financiamiento, lo que les permite lograr eficiencias de escala que los patios informales no pueden igualar. La tecnología ahora marca el ritmo competitivo. Dubizzle aprovecha motores de precios de aprendizaje automático y depósitos en garantía para mantener el abandono de compradores por debajo del 12%, el más bajo en el GCC. Las plataformas emergentes como Motorgy monetizan los datos de inspección, vendiendo feeds de valoración anonimizados a bancos ávidos de una puntuación de riesgo más inteligente.
Los movimientos estratégicos de talento intensifican la rivalidad. ALSAYER pilota el acceso basado en suscripción que agrupa mantenimiento y seguro en tarifas mensuales, dirigido a expatriados con residencia a corto plazo. La diferenciación competitiva está cada vez más vinculada a los servicios del ecosistema posventa —garantías extendidas, registro de conserjería y telemática integrada— en lugar de la amplitud del inventario.
La consolidación está ganando impulso a través de las fronteras. Al-Ghanim Group aseguró los derechos exclusivos de Rolls-Royce en Irak durante 2025, señalando ambiciones de formar una red de lujo trans-GCC. Si el Fondo de Inversión Pública de Arabia Saudita finaliza su propuesta de asociación con Nissan, los distribuidores kuwaitíes pueden obtener acceso preferencial al inventario regional, suavizando la volatilidad del suministro. Tales movimientos subrayan la interrelación del mercado de Kuwait con las estrategias más amplias del Golfo, lo que significa que los actores locales deben escalar la capacidad digital y la fortaleza de capital para seguir siendo competitivos.
Líderes de la Industria de Autos Usados de Kuwait
-
ALSAYER Group Holding.
-
YallaMotor.com
-
Alghanim & Sons Automotive
-
Dubizzle Group
-
AL BABTAIN GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autos Usados de Kuwait Empresas cubiertas en este informe
- ALSAYER Group Holding
- Ali Alghanim & Sons Automotive
- Al Babtain Group
- Al Mulla Group
- Motorgy Limited
- Weelz
- YallaMotor.com
- Dubizzle Group
- Al-Futtaim Group
- AlTayer Motors
- CarSwitch
- Q8 Showroom
- Copart Middle East
- AutoZ
- Oasis Used Cars
- Carzaty
- Kuwait Auction Co.
- MotorQ8
- Gulf Toyota Certified Used Cars
Lea el análisis de las empresas de mercado de autos usados de kuwait
Oportunidades de mercado y perspectivas futuras
La mayor oportunidad a corto plazo es formalizar transacciones de alta confianza y bancables en un mercado donde los vendedores no organizados aún dominan la participación de ingresos en 2025, mientras las obligaciones de cumplimiento se endurecen. La prohibición de ventas de vehículos en efectivo del 1 de octubre de 2024 obliga a la trazabilidad de los pagos, creando espacio para que las plataformas y los distribuidores organizados integren depósitos en garantía, rieles de transferencia bancaria instantánea y documentación verificada en un único proceso de pago y transferencia de propiedad, particularmente para las ventas entre particulares, donde las brechas de transparencia han sido una restricción clave.
La actualización de la infraestructura de mercado física y digital es otra área de oportunidad, respaldada por la estructuración activa liderada por el gobierno de los lugares de negociación. La Autoridad de Kuwait para Proyectos de Asociación (KAPP), junto con el Ministerio de Comercio e Industria, invitó a expresiones de interés para un mega proyecto de asociación público-privada de Subasta de Automóviles y Sala de Exposición destinado a centralizar el comercio de vehículos usados con canales de subasta físicos y digitales integrados, salas de exposición y logística. Si se implementa, dicho centro apoyaría una rotación de inventario más rápida, carriles de inspección estandarizados y un descubrimiento de precios más consistente para distribuidores, vendedores de flotas y financiadores, al tiempo que ofrecería una alternativa al comercio fragmentado en patios concentrado en algunos distritos.
Desarrollos recientes de la industria en Mercado de Autos Usados de Kuwait
- Julio de 2026: Dubizzle Group anunció una asociación estratégica e inversión en Takeem, una plataforma de garantía de alquiler con sede en los Emiratos Árabes Unidos. La asociación fortalece el ecosistema de alquiler digital en el mercado de Kuwait, al tiempo que mejora la confianza en la plataforma y la gestión del riesgo de alquiler en el segmento de alquiler usado.
- Junio de 2026: ALSAYER Car Rental and Leasing del ALSAYER Group inauguró una nueva instalación de servicio automotriz y alquiler en Al Rai, Kuwait. La expansión amplía la huella de servicio de Kuwait y el soporte de flota, mejorando la disponibilidad de los vehículos y la retención de clientes en los servicios de movilidad.
Mercado de Autos Usados de Kuwait Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado se contabiliza como el valor total de las transacciones completadas de vehículos de pasajeros usados en Kuwait, a través de vendedores organizados y no organizados, y a través de canales presenciales y en línea, dentro del período de estudio.
Exclusiones del alcance: El dimensionamiento excluye repuestos, seguros, financiamiento, garantías vendidas como elementos independientes, y los servicios habituales de posventa vinculados a la propiedad en lugar de la venta del vehículo en sí.
Descripción General de la Segmentacin
- Por Tipo de Vehículo
- Hatchback
- Sedán
- Vehículos Utilitarios Deportivos (SUV)
- Vehículos Multipropósito (MPV)
- Otros (Convertibles, Cupés, Crossovers, Autos Deportivos)
- Por Tipo de Proveedor
- Organizado
- No Organizado
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido
- Eléctrico
- Otros Tipos de Combustible (Gas Licuado de Petróleo/Gas Natural Comprimido/Otros)
- Por Antigüedad del Vehículo
- 0 – 2 Años
- 3 – 5 Años
- 6 – 8 Años
- 9 – 12 Años
- Más de 12 Años
- Por Segmento de Precio (USD)
- Menos de USD 5.000
- USD 5.000 – USD 9.999
- USD 10.000 – USD 14.999
- USD 15.000 – USD 19.999
- USD 20.000 – USD 29.999
- Más de USD 30.000
- Por Canal de Ventas
- En Línea
- Portales Clasificados Digitales
- Minoristas Electrónicos Puros
- Tiendas en Línea Certificadas por el Fabricante de Equipos Originales
- Fuera de Línea
- Distribuidores con Franquicia del Fabricante de Equipos Originales
- Distribuidores Independientes Multimarca
- Casas de Subasta Físicas
- En Línea
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura base del mercado de autos usados de Kuwait y para fundamentar el modelo en señales públicamente observables antes de que comenzaran las entrevistas. Revisamos fuentes oficiales y no restringidas por pago, como publicaciones de estadísticas del gobierno de Kuwait, actualizaciones de la administración de transporte y tráfico sobre registros y transferencias de vehículos, portales de comercio aduanero para flujos de importación de vehículos, y publicaciones del banco central que explican el crédito al consumidor y la dirección de las tasas de interés.
Para traducir esas señales en una perspectiva lista para el dimensionamiento, también utilizamos materiales como sitios web de asociaciones y avisos de subastas o licitaciones cuando estaban disponibles, divulgaciones de empresas (informes anuales, presentaciones para inversores y comunicados de prensa), y cobertura de prensa de renombre sobre comportamiento de precios, disponibilidad de oferta y cambios de política que afectan la propiedad. Para verificaciones de apoyo, se utilizaron suscripciones de pago de forma selectiva para datos financieros e inteligencia empresarial, noticias y finanzas, y conjuntos de datos de comercio a nivel de envíos cuando los códigos arancelarios requerían verificación adicional. Las fuentes documentales enumeradas aquí son ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, verificación cruzada y aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar cómo los vehículos se mueven a través del ecosistema de reventa y qué impulsa los precios de venta realizados en Kuwait. Hablamos con una combinación de grupos de concesionarios, comerciantes independientes, participantes en inspección y certificación, y operadores del lado de los mercados en línea, y luego utilizamos encuestas de seguimiento para confirmar los márgenes típicos, la rotación de inventario y las preferencias de los compradores por banda de precio.
Dado que este es un mercado exclusivo de Kuwait, los encuestados fueron seleccionados para reflejar diferentes segmentos de demanda (desplazamiento diario, uso familiar y reventa premium) y para poner a prueba los supuestos sobre la mezcla de antigüedad de los vehículos usados y la penetración del financiamiento entre los perfiles de compradores.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 18% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 21% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento parte de una reconstrucción descendente en la que las señales del parque vehicular, la actividad de registro y transferencia, y los patrones de importación y reexportación se convierten en un conjunto anual implícito de transacciones de vehículos usados. Esos totales del lado de la demanda se traducen luego en valor aplicando escalas de precios que reflejan la composición de Kuwait por antigüedad del vehículo, tipo de combustible y segmento de precio, y luego se corrigen según la participación en línea frente a la presencial.
Para mantener el modelo realista, los resultados se corroboran con aproximaciones selectivas ascendentes, incluidas verificaciones del rendimiento de concesionarios y comerciantes, observaciones de precios muestreados por tipos de carrocería populares (sedán y SUV), y verificaciones de canal sobre los niveles típicos de comisión y margen. Donde la cobertura es escasa, las brechas se manejan utilizando rangos acordados durante las entrevistas, luego reducidos mediante verificaciones de consistencia frente a la actividad de transacciones y la dispersión de precios observada.
Para los pronósticos, se utiliza el análisis de escenarios en torno a los factores locales que afectan el valor de reventa y los volúmenes, incluida la disponibilidad de crédito al consumidor, la dirección de las tasas de interés, las normas de propiedad para expatriados, la presión sobre la entrega y el precio de autos nuevos, y el ritmo de conversión de listados en línea en ventas. Los resultados finales año por año se revisan para garantizar que el crecimiento se alinee con lo que esperan los participantes del mercado y con la rotación implícita del parque vehicular.
Ciclo de Validación de Datos y Actualización
La validación se realiza en pasos para que los valores atípicos se detecten temprano. Comparamos el conjunto de transacciones calculado y los precios de venta promedio implícitos con señales independientes, como los valores de importación reportados, el impulso de las transferencias de registro y las bandas de precios observadas en los listados del mercado, y luego investigamos cualquier variación significativa antes de la aprobación.
Los números y supuestos también son revisados internamente por un segundo analista. Si una variable clave cambia de manera significativa, por ejemplo, un cambio de norma que afecta la propiedad o un giro repentino en los préstamos para automóviles, se vuelve a contactar a los encuestados para volver a probar la lógica. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales, y se completa una verificación final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Autos Usados de Kuwait de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para autos usados en Kuwait a menudo no coinciden porque el alcance y la base de valor no son los mismos, incluso cuando el título parece idéntico. Las diferencias generalmente provienen de lo que se contabiliza como la transacción, qué año se trata como base, y si las cifras reflejan precios de oferta o valores de venta completados.
Los complementos de posventa y los ingresos relacionados con la propiedad quedan fuera del alcance de Mordor Intelligence, y eso por sí solo puede ampliar la brecha frente a las estimaciones que combinan la venta del vehículo con comisiones de financiamiento, seguros, garantías o paquetes de servicio. Otras diferencias provienen de cómo los vendedores tratan la actividad de subastas, si se asume que los listados en línea se convierten al valor nominal, la forma en que se maneja el momento de la divisa, y con qué frecuencia se actualizan supuestos como la progresión del precio de venta promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,65 mil millones de USD (2025) | |
| Consultora Regional A | 1,55 mil millones de USD (2024) | Utiliza un año base anterior y generalmente se basa en un promedio histórico más suavizado que puede no ajustarse completamente a los impactos recientes de las políticas sobre la propiedad y la composición cambiante por antigüedad del vehículo y canal. |
| Revista Especializada del Sector B | 1,65 mil millones de USD (2025) | Cita una estimación de la industria con poca claridad sobre si los valores representan transacciones completadas frente a precios anunciados, y la proyección futura puede depender de una única línea de crecimiento sin verificaciones de escenarios. |
La tabla sugiere que las mayores brechas generalmente provienen del alcance y el momento, luego de los supuestos de crecimiento. Cuando el valor de la transacción se mantiene separado de los complementos incluidos, y los insumos clave como la actividad de transferencia y las escalas de precios se verifican con los participantes del mercado, el resultado es más fácil de rastrear y reproducir año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y la tasa de crecimiento del mercado de autos usados de Kuwait?
El tamaño del mercado de autos usados de Kuwait fue valorado en 1,65 mil millones de USD en 2026 y se proyecta que crecerá de 1,91 mil millones de USD en 2027 a 3,94 mil millones de USD en 2032, con una CAGR del 15,62% entre 2027 y 2032.
¿Qué tipo de vehículo se vende más en el mercado de autos usados de Kuwait?
Los sedanes lideran el mercado con una participación del 37,80% en 2026, impulsados por su equilibrio entre prestigio, comodidad y ventajas en costos operativos.
¿Qué tan rápido están creciendo los canales en línea en comparación con las concesionarias tradicionales?
Las plataformas en línea se están expandiendo a una CAGR del 18,25%, la tasa del mercado, a medida que los compradores favorecen las transacciones digitales y transparentes.
¿Por qué los autos a gasolina siguen dominando a pesar de los incentivos para los vehículos eléctricos?
Los precios de combustible subsidiados y la infraestructura de servicio madura mantienen a los vehículos a gasolina en el 85,10% de participación, aunque los vehículos eléctricos son el nicho de más rápido crecimiento.