
Tamanho e Participação do Mercado de Carros Usados do Kuwait
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
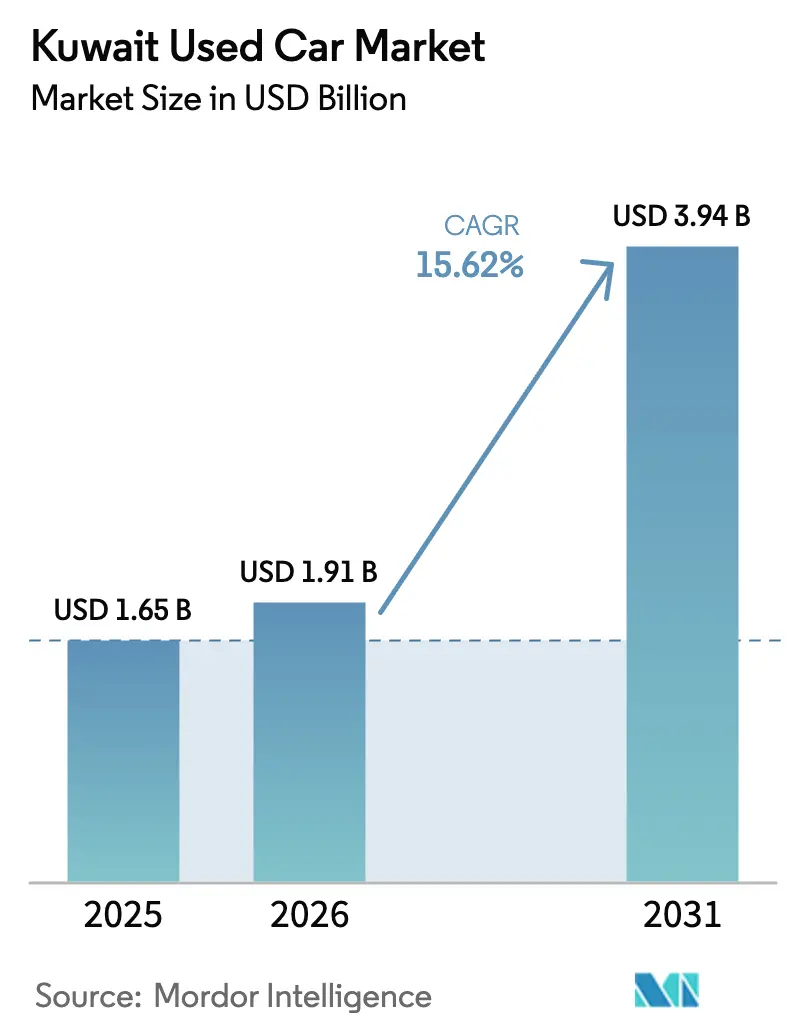
| Tamanho do mercado no ano base (2025) | 1.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.62 % |
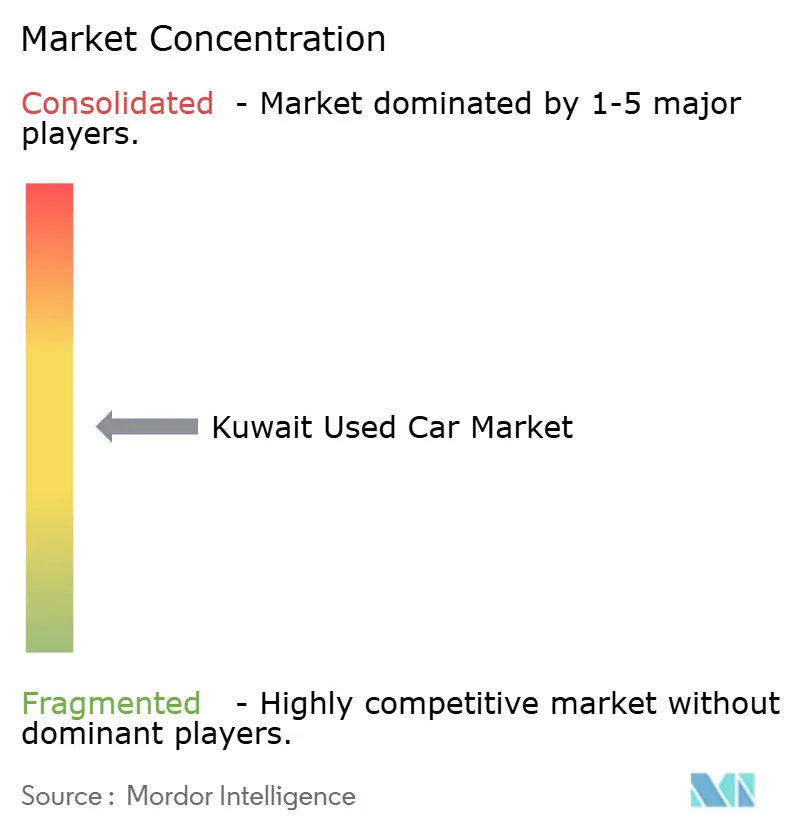
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Kuwait por Mordor Intelligence
O tamanho do mercado de carros usados do Kuwait foi avaliado em USD 1,65 mil milhões em 2025 e estima-se que cresça de USD 1,91 mil milhões em 2026 para atingir USD 3,94 mil milhões até 2031, a um CAGR de 15,62% durante o período de previsão (2026-2031). O poder de compra sustentado das famílias, a abundante liquidez bancária e o fluxo constante de veículos de frota mantidos pelo governo fortalecem a estabilidade de preços e atraem compradores de primeira viagem. A nova lei de trânsito que restringe os expatriados a um único veículo está a levar as famílias com vários carros a optar por modelos de segunda mão mais bem equipados ou a consolidar a sua frota. Ao mesmo tempo, os cortes nas taxas de juro domésticas aumentam a acessibilidade ao crédito em todas as faixas de rendimento. Os mercados online estão a crescer rapidamente após a Dubizzle Group ter absorvido a Drive Arabia em maio de 2024, conferindo aos canais digitais maior visibilidade de inventário e ferramentas de precificação baseadas em dados. A procura também está a aumentar por veículos certificados pelos fabricantes de equipamento original, uma vez que a inspeção, a garantia e a cobertura de recall reduzem os riscos de qualidade percebidos. Os veículos elétricos ainda constituem um segmento de nicho, mas a sua taxa de crescimento aponta para uma viragem estrutural à medida que os corredores de carregamento em torno da Cidade do Kuwait e de Ahmadi entram em operação.
Principais Conclusões do Relatório
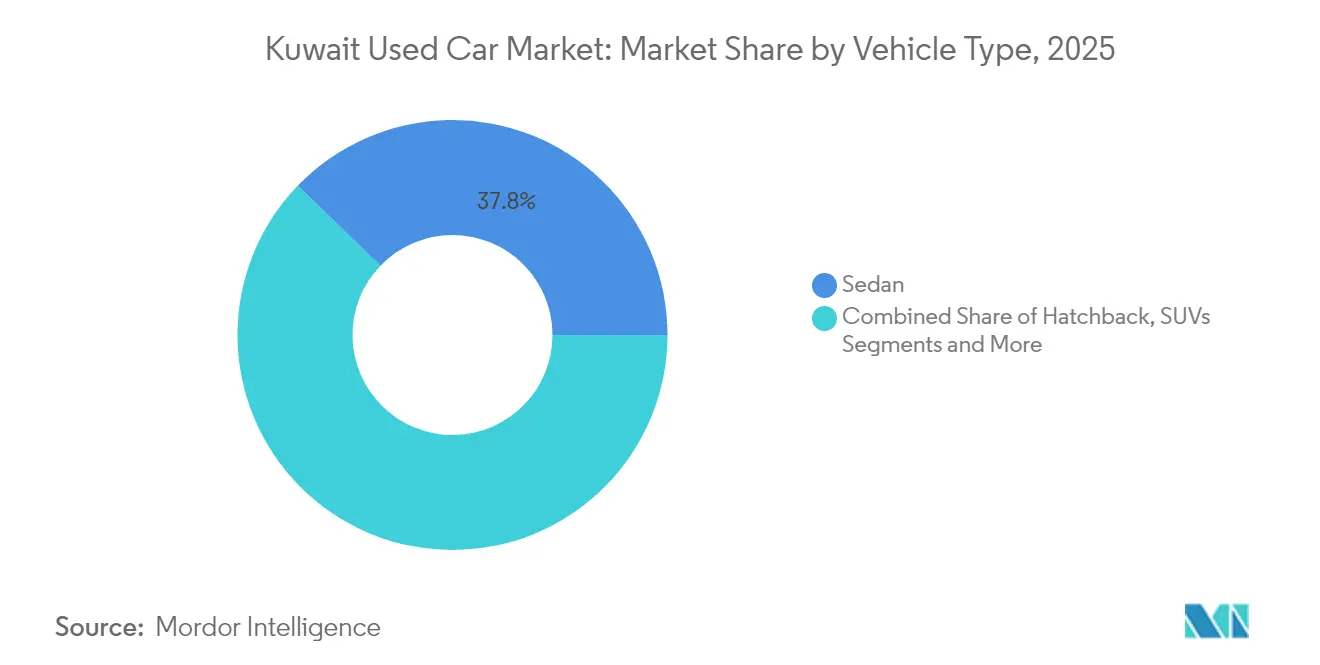
- Por tipo de veículo, os sedãs detinham 37,80% da participação do mercado de carros usados do Kuwait em 2025, enquanto se projeta que os veículos utilitários esportivos (SUVs) se expandam a um CAGR de 17,10% até 2031.
- Por tipo de fornecedor, os fornecedores não organizados controlavam 71,55% da receita em 2025, enquanto os fornecedores organizados avançam a um CAGR de 8,75% até 2031.
- Por tipo de combustível, os veículos a gasolina dominaram com 82,10% de participação do tamanho do mercado de carros usados do Kuwait em 2025; os veículos elétricos lideram o crescimento com um CAGR de 20,95%.
- Por idade do veículo, a faixa de 3 a 5 anos comandava 33,95% da participação do tamanho do mercado de carros usados do Kuwait em 2025, enquanto os carros de 0 a 2 anos estão a crescer a um CAGR de 13,15%.
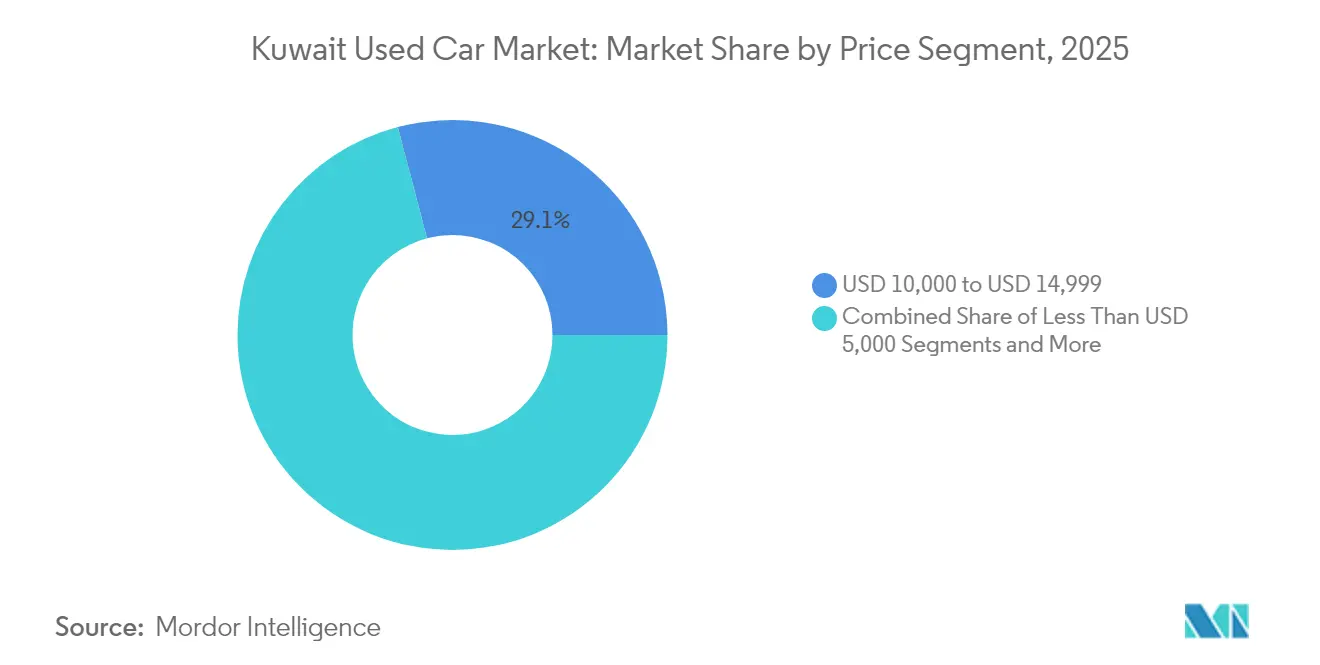
- Por preço, a faixa de USD 10.000–14.999 capturou 29,10% de participação de mercado em 2025; o segmento de USD 30.000+ apresenta o CAGR mais elevado de 11,10% até 2031.
- Por canal, os pontos de venda offline retinham 60,55% de participação em 2025, mas as plataformas online estão a crescer a um CAGR de 18,25% à medida que a familiaridade digital se aprofunda.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Carros Usados do Kuwait
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento das Plataformas Classificadas Online | +1.5% | Nacional, com concentração na Cidade do Kuwait e em Ahmadi | Médio prazo (2-4 anos) |
| Aumento dos Preços de Carros Novos | +1.2% | Nacional, afetando todos os segmentos de rendimento | Curto prazo (≤ 2 anos) |
| Regulamentações de Importação Favoráveis | +0.8% | Nacional, com áreas próximas aos portos a beneficiar primeiro | Longo prazo (≥ 4 anos) |
| Programas de Veículos Usados Certificados pelo Fabricante de Equipamento Original | +0.6% | Nacional, com áreas urbanas a liderar a adoção | Médio prazo (2-4 anos) |
| Renovação da Frota Governamental | +0.4% | Nacional, com concentração no distrito governamental | Curto prazo (≤ 2 anos) |
| Financiamento de Carros Usados em Conformidade com a Sharia | +0.3% | Nacional, direcionado a segmentos com acesso limitado a serviços bancários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Plataformas Classificadas Online e do Comércio Digital
A transformação digital altera fundamentalmente o modelo de distribuição de carros usados no Kuwait, com as plataformas online a capturar volumes de transação crescentes através de maior transparência e funcionalidades de conveniência aprimoradas. A mudança acelerou após a aquisição estratégica da Drive Arabia pela Dubizzle Group em maio de 2024, criando um ecossistema automóvel abrangente que combina serviços de listagem com inteligência de preços e bases de dados de especificações. As plataformas locais como a Motorgy diferenciam-se através de serviços de valor acrescentado, incluindo inspeções pré-compra, garantias de pagamento seguro e assistência na transferência de propriedade, respondendo aos pontos problemáticos tradicionais nas transações entre particulares. O surgimento de plataformas especializadas como a Q8car e a 4Sale demonstra a fragmentação do mercado, com cada uma a visar segmentos de clientes específicos através de experiências de utilizador personalizadas e aplicações móveis. Os dados regionais indicam que os consumidores preferem cada vez mais a pesquisa online antes das visitas à loja, com plataformas como a Dubizzle a dominar o panorama digital em toda a região do CCG.[1]Relatório semestral da Autodata destaca perspetivas-chave que moldam o mercado de carros usados,
AutoData Middle East, www.autodatame.com Esta abordagem digital em primeiro lugar ressoa particularmente junto das demografias mais jovens, que valorizam a transparência, as capacidades de comparação de preços e a eficiência das transações em detrimento da compra tradicional baseada em relacionamentos.
Aumento dos Preços de Carros Novos a Desviar a Procura para Carros Usados
As pressões inflacionistas sobre os preços dos veículos novos criam um argumento económico convincente para a compra de carros usados, especialmente porque a população expatriada do Kuwait enfrenta restrições de rendimento no contexto de mudanças regulatórias. O diferencial de preços alargou-se à medida que as perturbações nas cadeias de abastecimento globais e a escassez de semicondutores inflacionaram os custos dos veículos novos. Ao mesmo tempo, os valores dos carros usados mantiveram-se relativamente estáveis devido a um fornecimento constante proveniente de renovações de frotas governamentais e vendas privadas. A economia de rendimento elevado do Kuwait favorecia tradicionalmente a compra de veículos novos, mas as mudanças demográficas e as pressões económicas estão a normalizar a posse de carros usados em segmentos de rendimento mais amplos. Por exemplo, com um sedã mediano de 2025 com preço de KWD 8.800 novo versus KWD 5.600 com três anos de uso, os consumidores racionais preferem agora as unidades em segunda mão para evitar a depreciação inicial elevada.
Regulamentações de Importação Favoráveis a Impulsionar a Entrada de Veículos
Os procedimentos de importação de veículos simplificados do Kuwait e as estruturas de direitos competitivas facilitam um fluxo constante de veículos usados de qualidade provenientes dos principais mercados de origem, apoiando os níveis de inventário e a estabilidade de preços. O serviço de exportação de veículos do governo através do Ministério do Interior demonstra o apoio institucional ao comércio automóvel transfronteiriço, com procedimentos padronizados que incluem inspeções técnicas e requisitos de documentação que garantem que os veículos importados cumprem as normas de segurança necessárias.[2]Kuwait Government Online,
Governo do Kuwait, e.gov.kw As regulamentações de importação favorecem os veículos com especificações CCG, que têm preços premium devido à sua adequação às condições climáticas locais e compatibilidade com a rede de serviços. A Toyota e a Nissan lideram as preferências de mercado. A estabilidade do enquadramento regulatório confere previsibilidade aos importadores e concessionários, permitindo-lhes manter níveis de inventário e estratégias de preços consistentes. Discussões políticas recentes em torno dos direitos de importação de veículos e das normas ambientais sugerem que o governo está a equilibrar a geração de receitas com a acessibilidade para os consumidores, tendo também em consideração as metas de redução de emissões. Este ambiente regulatório apoia a trajetória de crescimento do mercado, garantindo diversidade de oferta adequada e preços competitivos em todos os segmentos de veículos.
Expansão dos Programas de Veículos Usados Certificados pelo Fabricante de Equipamento Original
Os grupos de concessionários investem em recondicionamento verificado pelo fabricante para elevar a confiança e exercer poder de precificação. A Ali Alghanim & Sons comercializa unidades BMW Premium Selection que passam por uma inspeção de 200 pontos e dispõem de uma garantia de dois anos com quilometragem ilimitada, obtendo um prémio de 9-12% em relação a carros similares não certificados. O novo centro de Peças de Reposição Genuínas de Abdulmohsen Al Babtain em Shuwaikh melhora o tempo de resposta para reparações de recall ou estéticas, permitindo a entrega na mesma semana na maioria dos modelos Nissan certificados. O inventário certificado também atrai credores, pois os bancos concedem rácios de financiamento mais elevados para carros cobertos por garantias de fábrica, melhorando a acessibilidade.
Análise de Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto no CAGR do Mercado | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Confiança e Transparência Limitadas | -0.7% | Nacional, mais pronunciado nos segmentos de fornecedores não organizados | Médio prazo (2-4 anos) |
| Oferta Limitada de Veículos Elétricos Usados de Qualidade | -0.5% | Nacional, com áreas urbanas mais afetadas | Longo prazo (≥ 4 anos) |
| Recalibração Obrigatória de ADAS | -0.4% | Nacional, afetando segmentos de veículos premium | Curto prazo (≤ 2 anos) |
| Prémios de Seguro Elevados | -0.3% | Nacional, com impacto nos consumidores conscientes do orçamento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Oferta Limitada de Veículos Elétricos Usados de Qualidade
O desenvolvimento da infraestrutura de veículos elétricos no Kuwait cria uma procura por veículos elétricos usados que excede a disponibilidade de oferta atual, condicionando o potencial de expansão deste segmento de elevado crescimento. Os planos ambiciosos do governo para a adoção de veículos elétricos, incluindo requisitos para que os organismos estatais adquiram 5% de veículos de emissões zero e o programa de desenvolvimento de postos de carregamento do Ministério da Eletricidade e Água, geram interesse que supera a disponibilidade de veículos elétricos usados. O desafio é agravado pela tendência dos proprietários de veículos elétricos em reter os veículos por mais tempo, devido aos preços de compra iniciais elevados e às preocupações com os valores de revenda num mercado em desenvolvimento.
Confiança e Transparência Limitadas no Historial dos Veículos
A assimetria de informação entre compradores e vendedores continua a condicionar o crescimento do mercado, particularmente no segmento de fornecedores não organizados, onde as práticas de divulgação padronizadas são inconsistentes. O desafio é agravado pelos requisitos de transferência de propriedade de veículos no Kuwait, que exigem seguro válido e documentação adequada, mas não abordam a divulgação abrangente do historial do veículo. A ausência de bases de dados centralizadas de historial de veículos significa que os compradores têm de depender das declarações dos vendedores e de capacidades de inspeção limitadas, criando prémios de risco que suprimem os volumes de transação. As plataformas digitais estão a tentar resolver isto através de serviços de inspeção e verificação de vendedores, mas as soluções abrangentes requerem padronização a nível da indústria e potencialmente intervenção regulatória. O défice de confiança é particularmente pronunciado para veículos de maior valor, onde as potenciais perdas decorrentes de problemas não divulgados podem ser substanciais, levando a comportamentos conservadores dos compradores e a ciclos de tomada de decisão prolongados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Os Sedãs Mantêm Gravidade Cultural em Meio à Ascensão dos SUVs
Os sedãs contribuíram com 37,80% para a participação do mercado de carros usados do Kuwait em 2025 e continuarão a ancorar a procura porque a deslocação urbana favorece o seu conforto de condução e economia de combustível. O Toyota Camry e o Honda Accord preservam valores residuais acima de 65% após três anos, tornando-os ativos com elevada liquidez nas revendas privadas. Os veículos utilitários esportivos (SUVs) estão a ganhar rapidamente reconhecimento junto dos kuwaitianos mais jovens interessados no lazer no deserto, enquanto os crossovers elétricos de entrada de marcas chinesas acrescentam um caminho de eletrificação acessível. Estima-se que os SUVs demonstrem o CAGR mais elevado de 17,10% ao longo do período de previsão. As vans multiusos satisfazem tanto as necessidades das famílias numerosas como as de entrega baseada em aplicações, embora o fornecimento permaneça escasso. O segmento "Outros", que inclui cupês e carros desportivos, está orientado para o segmento premium e beneficia do elevado rendimento disponível do país.
A proliferação de modelos está a alterar o cálculo dos consumidores. As marcas chinesas registaram um aumento de 150% nas consultas kuwaitianas em meados de 2024, injetando concorrência de preços que poderá comprimir os prémios dos sedãs. No entanto, as perceções de prestígio continuam a orientar os compradores para marcas japonesas e alemãs, especialmente na faixa de preços de USD 10.000–14.999. Ao longo do horizonte de previsão, a dominância dos sedãs provavelmente diminuirá, mas manterá a pluralidade, enquanto o subsegmento elétrico vai ganhando quota à medida que a infraestrutura se densifica.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório


Por Tipo de Fornecedor: Agilidade de Custos versus Garantia de Serviço
Os lotes não organizados capturaram 71,55% da receita em 2025 porque praticam preços até 20% abaixo das oficinas autorizadas em serviços e peças. Estes micro-concessionários operam a partir de terrenos de baixo custo de arrendamento nas áreas de Farwaniya e Jahra, transferindo poupanças diretamente para os compradores a dinheiro. No entanto, os fornecedores organizados estão a crescer a um CAGR de 8,75% à medida que os consumidores avaliam o custo ao longo da vida útil em relação ao preço inicial, especialmente após o término das garantias de fábrica. Os concessionários como a ALSAYER oferecem pós-venda integrado, facilitação de seguros e valores de retoma garantidos, fidelizando os clientes recorrentes.
As lojas digitais reduzem ainda mais o diferencial de custos ao eliminar vários intermediários. Os operadores organizados que listam na Motorgy ou nos seus próprios portais conseguem rodar o inventário 30% mais rapidamente, libertando capital de trabalho. O escrutínio regulatório poderá aumentar os custos de conformidade para os fornecedores informais, inclinando a preferência do mercado para estabelecimentos estruturados e atrasando o ponto em que apenas o preço determina a escolha.
Por Tipo de Combustível: O Baixo Preço da Gasolina Ancora o Domínio dos Veículos a Gasolina
Os veículos a gasolina mantiveram uma liderança de mercado dominante com uma participação de 85,10% em 2025, refletindo os baixos preços do combustível no Kuwait e a infraestrutura estabelecida. Os veículos elétricos representam o tipo de combustível de crescimento mais rápido, com um CAGR de 20,95% de 2026 a 2031. A dominância do segmento de gasolina é reforçada pela estrutura de preços de combustível subsidiados do Kuwait e pela familiaridade dos consumidores com a manutenção e as redes de serviço dos motores de combustão interna, criando barreiras naturais à adoção de combustíveis alternativos. Os veículos a diesel servem aplicações comerciais e de serviço pesado, mas enfrentam uma diminuição da preferência dos consumidores devido a preocupações ambientais e pressões regulatórias. Os veículos híbridos ocupam uma posição de transição, apelando a consumidores com consciência ambiental que ainda não estão prontos para a adoção total de veículos elétricos.
O crescimento rápido do segmento de veículos elétricos reflete iniciativas políticas do governo, incluindo a formação pelo Ministério do Comércio de um comité técnico com 14 agências governamentais para estabelecer condições para veículos elétricos e o desenvolvimento de infraestrutura de carregamento. As tendências regionais mostram aumentos significativos nos valores residuais de veículos elétricos e híbridos usados, superando os veículos tradicionais a gasolina e a diesel, indicando fundamentos robustos de procura apesar dos condicionantes de oferta. Outros tipos de combustível, incluindo GPL e GNC, mantêm posições de nicho principalmente em aplicações comerciais. A segmentação por tipo de combustível está a sofrer mudanças fundamentais à medida que o governo tem como objetivo que 5% das compras de veículos por organismos estatais sejam de emissões zero, criando efeitos de demonstração que influenciam as preferências dos consumidores e a dinâmica do mercado.
Por Idade do Veículo: O Cálculo da Depreciação Molda a Psicologia do Comprador
Os carros com 3 a 5 anos controlam 33,95% das transações porque evitam a depreciação mais acentuada e ainda se qualificam para pacotes de garantia alargada. A garantia remanescente média de 19 meses traduz-se numa perceção de risco mais baixa, atraindo famílias de rendimento médio que pretendem maximizar o valor ao longo de um período de posse planeado de 48 meses. A faixa de 0 a 2 anos cresce a um CAGR de 13,15% à medida que as devoluções de contratos de leasing empresariais inundam o mercado. Estes carros frequentemente possuem funcionalidades de veículo conectado e sistemas avançados de assistência ao condutor que os consumidores desejam, mas que são demasiado dispendiosos na forma de carro novo.
Os segmentos mais antigos, com mais de oito anos, atraem compradores com orçamento reduzido que priorizam o preço de aquisição em detrimento da tecnologia de segurança. No entanto, enfrentam prémios de seguro crescentes de até 15% por ano, levando os proprietários a ciclos de alienação mais precoces. A modelação académica dos custos de deslocação automóvel no Kuwait revelou que muitos consumidores subestimam o custo composto de manter um sedã com uma década de uso, negligenciando os gastos acumulados de manutenção. Uma maior transparência de custos através de calculadoras de custo total de propriedade online poderá acelerar o ciclo de atualização e aumentar a rotatividade no segmento de veículos quase novos.
Por Segmento de Preço: O Mercado Intermédio Impulsiona o Volume de Transações
O segmento de preço de USD 10.000-14.999 captura a maior participação de mercado, com 29,10% em 2025, alinhando-se com o poder de compra de rendimento médio e as capacidades de financiamento, enquanto o segmento premium de USD 30.000+ exibe o crescimento mais forte com um CAGR de 11,10% durante 2026-2031. Esta distribuição de preços reflete a demografia de rendimento do Kuwait e a disponibilidade de opções de financiamento que tornam os veículos de gama média acessíveis à base de consumidores mais ampla. O segmento de mercado intermédio beneficia da interseção entre acessibilidade e qualidade, oferecendo veículos com funcionalidades desejáveis e vida útil restante a preços compatíveis com os orçamentos típicos dos consumidores e os critérios de qualificação para crédito.
O crescimento do segmento premium reflete a demografia de rendimento elevado do Kuwait e a preferência por veículos de luxo. Os segmentos de preço mais baixo abaixo de USD 10.000 servem consumidores conscientes do orçamento e compradores de primeira viagem, enquanto os segmentos entre USD 15.000-29.999 atendem consumidores que procuram veículos de especificação mais elevada com funcionalidades avançadas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório
Por Canal de Vendas: A Transformação Digital Acelera
Os canais offline mantêm a dominância do mercado com 60,55% de participação em 2025, refletindo as relações estabelecidas com os concessionários e as preferências dos consumidores pela inspeção física de veículos, enquanto os canais online emergem como o segmento de crescimento mais rápido com um CAGR de 18,25% durante 2026-2031. A força contínua do canal offline decorre da natureza de elevado envolvimento das compras de veículos, onde os consumidores valorizam a capacidade de inspecionar fisicamente, fazer test drives e negociar presencialmente com profissionais de vendas experientes. As concessionárias tradicionais, os revendedores independentes e as casas de leilão físicas fornecem infraestrutura estabelecida e relações de confiança que muitos consumidores preferem para compras significativas.
A transformação digital remodela rapidamente as preferências de canal, particularmente entre os segmentos demográficos mais jovens que valorizam a conveniência, a transparência e as capacidades de comparação de preços. A aquisição estratégica da Drive Arabia pela Dubizzle Group em maio de 2024 demonstra o compromisso dos operadores de plataformas em criar ecossistemas automóveis online abrangentes que combinam serviços de listagem com inteligência de preços e suporte a transações. Os portais classificados online estão a evoluir para além dos simples serviços de listagem, oferecendo serviços integrados de financiamento, inspeção e entrega que respondem às barreiras tradicionais à compra online. Os retalhistas eletrónicos especializados e as lojas online certificadas pelo fabricante de equipamento original estão a desenvolver modelos híbridos que combinam a conveniência digital com capacidades de cumprimento físico. A evolução do canal reflete mudanças mais amplas no comportamento dos consumidores, onde a pesquisa online precede as transações offline, criando oportunidades para estratégias omnicanal integradas que aproveitam tanto a eficiência digital como a construção de confiança física.
Análise Geográfica
A Cidade do Kuwait, Ahmadi e Hawalli representam mais de 70% do volume de transações, com a capital a ancorar os fluxos de inventário do porto para a sala de exposições. Os leilões de alienação de ativos governamentais realizam-se em Shuwaikh, assegurando um fluxo constante para os concessionários centrais, que depois distribuem para as cidades periféricas durante a noite. A dimensão compacta do país permite a entrega nacional de veículos no mesmo dia, favorecendo os centros de recondicionamento centralizados em detrimento dos pontos de serviço distribuídos. A elevada densidade urbana também apoia uma rede de microestações de troca de baterias que sustentam a adoção precoce de veículos elétricos, especialmente ao longo do corredor da Sexta Via Circular.
As dinâmicas transfronteiriças moldam o abastecimento. Os importadores preferem veículos originalmente vendidos nos EAU devido às normas CCG partilhadas, enquanto os concessionários premium importam sedãs alemães de baixa quilometragem das frotas empresariais de Omã. A proximidade à Arábia Saudita apresenta oportunidades de exportação para os concessionários kuwaitianos, que reexportam SUVs mais antigos quando o apetite local diminui. A uniformidade regulatória no seio da União Aduaneira simplifica a papelada, mas o requisito de seguro específico do Kuwait no momento do registo permanece um custo único que os compradores incorporam nos seus calendários de compra.
Os choques políticos regionais repercutem-se rapidamente devido à concentração geográfica. A regra do carro único para expatriados de abril de 2025 teve um efeito imediato a nível nacional, aumentando a procura de veículos multiusos com lugares flexíveis. Da mesma forma, qualquer congestionamento portuário ou falha no sistema aduaneiro na Cidade do Kuwait pode restringir momentaneamente o abastecimento a nível nacional, sublinhando a necessidade de redundância no desalfandegamento digital. Em geral, a geografia estreitamente interligada acelera a difusão de tecnologia e regulamentação, tornando o mercado de carros usados no Kuwait altamente sensível, mas ágil.
Panorama regulatório
As transações de carros usados e os fluxos de entrada de veículos no Kuwait são moldados por regras mais rígidas de segurança viária, pagamentos e conformidade de importação, administradas pelo Ministério do Interior (trânsito e licenciamento), pelo Ministério do Comércio e Indústria (supervisão comercial) e pela Public Authority for Industry (PAI) por meio de seu regime de conformidade. O Decreto-Lei nº 5 de 2025 (implementado em abril de 2025) reforçou a disciplina de licenciamento e transferência ao vincular o licenciamento de veículos a um seguro válido e restringir os expatriados à posse de um único veículo, o que afeta diretamente a consolidação de frotas domésticas e a atividade de troca por veículos mais baratos no mercado secundário.
No lado da oferta, os veículos usados importados devem passar pelos processos da Kuwait General Administration of Customs e atender aos requisitos de conformidade da PAI/GSO, incluindo a conformidade com emissões sob a GSO 42 (equivalente a Euro 4 ou superior) e os Certificados de Conformidade do CCG apropriados ou avaliação técnica da PAI, quando aplicável. Os controles contra lavagem de dinheiro também moldam a execução no varejo, com a proibição das vendas de veículos em dinheiro entrando em vigor em 1º de outubro de 2024. Isso exige pagamentos por canais bancários, levando concessionárias e plataformas a integrar transferências bancárias, contas de garantia (escrow) e trilhas de pagamento documentadas aos fluxos de vendas.
Análise da cadeia de valor
A cadeia de valor de carros usados do Kuwait começa com a originação da oferta a partir de trocas (trade-ins), desmobilização de frotas corporativas e de locadoras, renovações de frotas governamentais e leilões de descarte de ativos (notadamente concentrados em torno de Shuwaikh), além do fornecimento transfronteiriço de veículos com especificação do CCG. Os veículos usados importados normalmente passam pelo Porto de Shuwaikh e, em seguida, seguem por desembaraço aduaneiro e verificações de conformidade gerenciadas pela Kuwait General Administration of Customs e pela PAI, antes de o estoque ser transportado para pátios de concessionárias, centros de recondicionamento e lotes independentes concentrados em corredores como Farwaniya e Jahra.
As atividades downstream abrangem inspeção, recondicionamento, peças e funilaria, listagem e merchandising (pátios físicos e marketplaces online), atrelamento de financiamento e seguro, e transferência de propriedade. Grupos organizados como ALSAYER Group, Ali Alghanim & Sons Automotive e Al-Babtain Group combinam padrões de veículos seminovos certificados, oficinas e distribuição de peças para reduzir os ciclos de recondicionamento e apoiar vendas com garantia, enquanto plataformas como Dubizzle e classificados locais agregam demanda e apoiam a formação de preços baseada em dados. O pipeline também está sendo moldado por iniciativas de centralização planejadas, incluindo o conceito de PPP da Kuwait Authority for Partnership Projects (KAPP) para um megacomplexo de leilão de veículos e showroom automotivo, que reúne leilões, showrooms e logística em um espaço de mercado integrado.
Panorama Competitivo
O mercado de carros usados do Kuwait apresenta uma fragmentação moderada. Os grupos históricos como a ALSAYER combinam mais de 70 anos de gestão de marca com serviços integrados de assistência, peças e financiamento, permitindo-lhes extrair eficiências de escala que os lotes informais não conseguem igualar. No entanto, nenhuma entidade singular ultrapassa os 20% de participação, deixando espaço para novos entrantes ágeis. A tecnologia define agora o ritmo competitivo. A Dubizzle utiliza motores de precificação de aprendizagem automática e serviços de custódia para manter o abandono de compradores abaixo dos 12%, o valor mais baixo no CCG. Plataformas emergentes como a Motorgy monetizam dados de inspeção, vendendo feeds de avaliação anonimizados a bancos ávidos de uma pontuação de risco mais inteligente.
Movimentos estratégicos de talento intensificam a rivalidade. A Alghanim Industries instalou o ex-presidente da GM Europa Mahmoud Samara como CEO em janeiro de 2024 para liderar implementações omnicanal e otimizar a integração de abastecimento do seu portfólio multimarca. Entretanto, a ALSAYER pilota acesso baseado em subscrição que integra manutenção e seguro em mensalidades, visando expatriados com residência de curto prazo. A diferenciação competitiva está cada vez mais ligada aos serviços do ecossistema pós-venda — garantias alargadas, registo de concierge e telemática integrada — em vez de simplesmente na amplitude do inventário.
A consolidação está a ganhar impulso além-fronteiras. O Al-Ghanim Group assegurou os direitos exclusivos da Rolls-Royce no Iraque durante 2025, sinalizando ambições de formar uma rede de luxo pan-CCG. Caso o Fundo de Investimento Público da Arábia Saudita finalize a sua proposta de parceria com a Nissan, os concessionários kuwaitianos poderão obter acesso preferencial ao stock regional, suavizando a volatilidade de abastecimento. Tais movimentos sublinham a interligação do mercado do Kuwait com estratégias mais amplas do Golfo, o que significa que os operadores locais devem escalar a capacidade digital e a solidez financeira para permanecerem competitivos.
Líderes da Indústria de Carros Usados do Kuwait
ALSAYER Group Holding.
YallaMotor.com
Alghanim & Sons Automotive
Dubizzle Group
AL BABTAIN GROUP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A maior oportunidade de curto prazo é formalizar transações de alta confiança e bancarizáveis em um mercado onde vendedores não organizados ainda dominam a participação de receita em 2025, enquanto as obrigações de conformidade se tornam mais rígidas. A proibição de vendas de veículos em dinheiro, em vigor desde 1º de outubro de 2024, força a rastreabilidade dos pagamentos, criando espaço para plataformas e concessionárias organizadas agruparem contas de garantia (escrow), transferências bancárias instantâneas e documentação verificada em uma única jornada de checkout e transferência de propriedade, particularmente para vendas entre particulares, onde as lacunas de transparência têm sido uma restrição importante.
A modernização da infraestrutura de mercado física e digital é outra área de oportunidade, apoiada pela estruturação ativa liderada pelo governo dos locais de negociação. A Kuwait Authority for Partnership Projects (KAPP), juntamente com o Ministério do Comércio e Indústria, convidou manifestações de interesse para um megaprojeto de PPP de Leilão de Veículos e Showroom Automotivo, com o objetivo de centralizar a negociação de veículos usados com canais de leilão físicos e digitais integrados, showrooms e logística. Se implementado, esse hub apoiaria uma rotação mais rápida de estoque, corredores de inspeção padronizados e uma descoberta de preços mais consistente para concessionárias, vendedores de frotas e financiadores, além de oferecer uma alternativa à negociação fragmentada baseada em pátios, concentrada em poucos distritos.
Desenvolvimentos recentes do setor
- Julho de 2026: O Dubizzle Group anunciou uma parceria estratégica e investimento na Takeem, uma plataforma de garantia de aluguel sediada nos Emirados Árabes Unidos. A parceria fortalece o ecossistema digital de aluguel para o mercado do Kuwait e aumenta a confiança na plataforma e a gestão de risco de aluguel no segmento de aluguel de usados.
- Junho de 2026: A ALSAYER Car Rental and Leasing, do ALSAYER Group, inaugurou uma nova instalação de serviços automotivos e aluguel em Al Rai, Kuwait. A expansão amplia a presença de serviços do Kuwait e o suporte à frota, melhorando a disponibilidade dos veículos e a retenção de clientes nos serviços de mobilidade.
- Fevereiro de 2026: A Ali Alghanim Sons Automotive anunciou lucro líquido de 2025 de KWD 31,13 milhões, com carros usados representando 16% da receita. O resultado aponta para a rentabilidade e a contribuição do pós-venda de carros usados e do mix de veículos, reforçando a ênfase no segmento de carros usados dentro da rede de concessionárias do Kuwait.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado é contabilizado como o valor total das transações concluídas de veículos de passageiros usados no Kuwait, abrangendo vendedores organizados e não organizados e canais offline e online, dentro do período de estudo.
Exclusões de escopo: O dimensionamento exclui peças de reposição, seguro, financiamento, garantias vendidas como itens autônomos e serviços de pós-venda de rotina vinculados à propriedade, em vez da própria venda do veículo.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchback
- Sedã
- Veículos Utilitários Esportivos (SUVs)
- Veículos Multiusos (MPVs)
- Outros (Conversíveis, Cupês, Crossovers, Carros Desportivos)
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido
- Elétrico
- Outros Tipos de Combustível (GPL/GNC/Outros)
- Por Idade do Veículo
- 0 – 2 Anos
- 3 – 5 Anos
- 6 – 8 Anos
- 9 – 12 Anos
- Mais de 12 Anos
- Por Segmento de Preço (USD)
- Menos de USD 5.000
- USD 5.000 – USD 9.999
- USD 10.000 – USD 14.999
- USD 15.000 – USD 19.999
- USD 20.000 – USD 29.999
- Mais de USD 30.000
- Por Canal de Vendas
- Online
- Portais Classificados Digitais
- Retalhistas Eletrónicos Especializados
- Lojas Online Certificadas pelo Fabricante de Equipamento Original
- Offline
- Concessionários Franqueados pelo Fabricante de Equipamento Original
- Revendedores Independentes Multimarca
- Casas de Leilão Físicas
- Online
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer a estrutura básica do mercado de carros usados do Kuwait e fundamentar o modelo em sinais publicamente observáveis antes do início das entrevistas. Revisamos fontes oficiais e não pagas, como divulgações de estatísticas do governo do Kuwait, atualizações da administração de transporte e trânsito sobre registros e transferências de veículos, portais de comércio aduaneiro para fluxos de importação de veículos, e publicações do banco central que explicam o crédito ao consumidor e a direção das taxas de juros.
Para traduzir esses sinais em uma visão pronta para dimensionamento, também utilizamos materiais como sites de associações e avisos de leilão ou licitação, quando disponíveis, divulgações de empresas (relatórios anuais, apresentações a investidores e comunicados de imprensa) e coberturas de imprensa confiáveis sobre comportamento de preços, disponibilidade de oferta e mudanças de política que afetam a propriedade. Para verificações de apoio, assinaturas pagas foram usadas seletivamente para dados financeiros e inteligência de empresas, notícias e finanças, e conjuntos de dados de comércio em nível de embarque, quando os códigos comerciais precisavam de verificação adicional. As fontes documentais aqui listadas são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, verificação cruzada e esclarecimento de questões pendentes.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar como os veículos se movem pelo ecossistema de revenda e o que impulsiona os preços de venda realizados no Kuwait. Conversamos com uma combinação de grupos de concessionárias, comerciantes independentes, participantes de inspeção e certificação, e operadores do lado do marketplace, e então usamos pesquisas de acompanhamento para confirmar spreads típicos, giro de estoque e preferências dos compradores por faixa de preço.
Como este é um mercado exclusivo do Kuwait, os respondentes foram selecionados para refletir diferentes bolsões de demanda (deslocamento diário, uso familiar e revenda premium) e para testar hipóteses sobre o mix de idade de veículos usados e a penetração de financiamento entre os perfis de compradores.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 18% |
| Nível médio: 41% | Líderes funcionais/de unidade: 31% |
| Players menores: 21% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down, na qual sinais do parque de veículos, atividade de registro e transferência, e padrões de importação e reexportação são convertidos em um conjunto anual implícito de transações de veículos usados. Esses totais do lado da demanda são então convertidos em valor, aplicando escalas de preço que refletem o mix do Kuwait por idade do veículo, tipo de combustível e segmento de preço, corrigidos posteriormente pela participação online versus offline.
Para manter o modelo realista, os resultados são corroborados com aproximações bottom-up seletivas, incluindo verificações de fluxo de concessionárias e comerciantes, observações de preços amostradas por tipos de carroceria populares (sedã e SUV), e verificações de canal sobre níveis típicos de comissão e spread. Onde a cobertura é irregular, as lacunas são tratadas usando faixas acordadas durante as entrevistas e, em seguida, reduzidas por meio de verificações de consistência em relação à atividade de transação e à dispersão de preços observada.
Para a previsão, é utilizada análise de cenários em torno de fatores locais que afetam o valor de revenda e os volumes, incluindo disponibilidade de crédito ao consumidor, direção das taxas de juros, regras de propriedade para expatriados, entrega de carros novos e pressão de preços, e o ritmo de conversão de anúncios online em vendas. Os resultados finais ano a ano são revisados para garantir que o crescimento esteja alinhado com o que os participantes do mercado esperam e com o giro implícito da base de veículos.
Validação de Dados e Ciclo de Atualização
A validação é feita em etapas para que outliers sejam identificados precocemente. Comparamos o conjunto de transações calculado e os preços médios de venda implícitos com sinais independentes, como valores de importação reportados, dinâmica de transferência de registros e faixas de preço observadas em anúncios de mercado, e investigamos qualquer variância significativa antes da aprovação final.
Os números e as premissas também são revisados internamente por um segundo analista. Se uma variável-chave mudar substancialmente, por exemplo, uma alteração de regra afetando a propriedade ou uma oscilação súbita no crédito automotivo, os respondentes são recontactados para testar novamente a lógica. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos materiais, e uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Carros Usados do Kuwait segundo a Mordor Intelligence, em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para carros usados no Kuwait frequentemente não coincidem, porque o escopo e a base de valor não são os mesmos, mesmo quando o título parece idêntico. As diferenças geralmente vêm do que é contabilizado como a transação, qual ano é tratado como base, e se os números refletem preços pedidos ou valores de venda concluídos.
Complementos de pós-venda e receitas relacionadas à propriedade estão fora do escopo da Mordor Intelligence, e isso só já pode ampliar a diferença em relação a estimativas que combinam a venda do veículo com taxas de financiamento, seguro, garantias ou pacotes de serviços. Outras diferenças vêm de como os vendedores tratam a atividade de leilão, se os anúncios online são considerados como convertidos ao valor nominal, a forma como o momento da moeda é tratado, e a frequência com que premissas como a progressão do preço médio de venda são atualizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,65 bilhão de USD (2025) | |
| Consultoria Regional A | 1,55 bilhão de USD (2024) | Utiliza um ano-base anterior e normalmente se baseia em uma média histórica mais suavizada, que pode não se ajustar totalmente aos impactos recentes de políticas sobre a propriedade e à mudança de mix por idade do veículo e canal. |
| Jornal Especializado B | 1,65 bilhão de USD (2025) | Cita uma estimativa do setor com clareza limitada sobre se os valores representam transações concluídas ou preços anunciados, e a projeção futura pode depender de uma única linha de crescimento sem verificações de cenário. |
A tabela sugere que as maiores lacunas geralmente vêm do escopo e do momento, e depois das premissas de crescimento. Quando o valor da transação é mantido separado dos complementos agrupados, e insumos-chave como atividade de transferência e escalas de preço são verificados com os participantes do mercado, o resultado é mais fácil de rastrear e de reproduzir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de carros usados do Kuwait?
O mercado de carros usados do Kuwait vale USD 1,91 mil milhões em 2026 e prevê-se que atinja USD 3,94 mil milhões em 2031, avançando a um CAGR de 15,62%.
Qual o tipo de veículo mais vendido no mercado de usados do Kuwait?
Os sedãs lideram com 37,80% de participação de mercado porque equilibram prestígio, conforto e vantagens em termos de custos operacionais.
Qual a rapidez com que os canais online estão a crescer em comparação com as concessionárias tradicionais?
As plataformas online estão a expandir-se a um CAGR de 18,25%, à taxa de mercado, à medida que os compradores favorecem transações digitais e transparentes.
Por que razão os carros a gasolina ainda dominam apesar dos incentivos para veículos elétricos?
Os preços subsidiados do combustível e a madura infraestrutura de serviço mantêm os veículos a gasolina com 85,10% de participação, embora os veículos elétricos sejam o nicho de crescimento mais rápido.
Página atualizada pela última vez em:



