
クウェート中古車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.65 十億米ドル |
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 3.94 十億米ドル |
| 成長率 (2027 - 2032) | 15.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート中古車市場分析
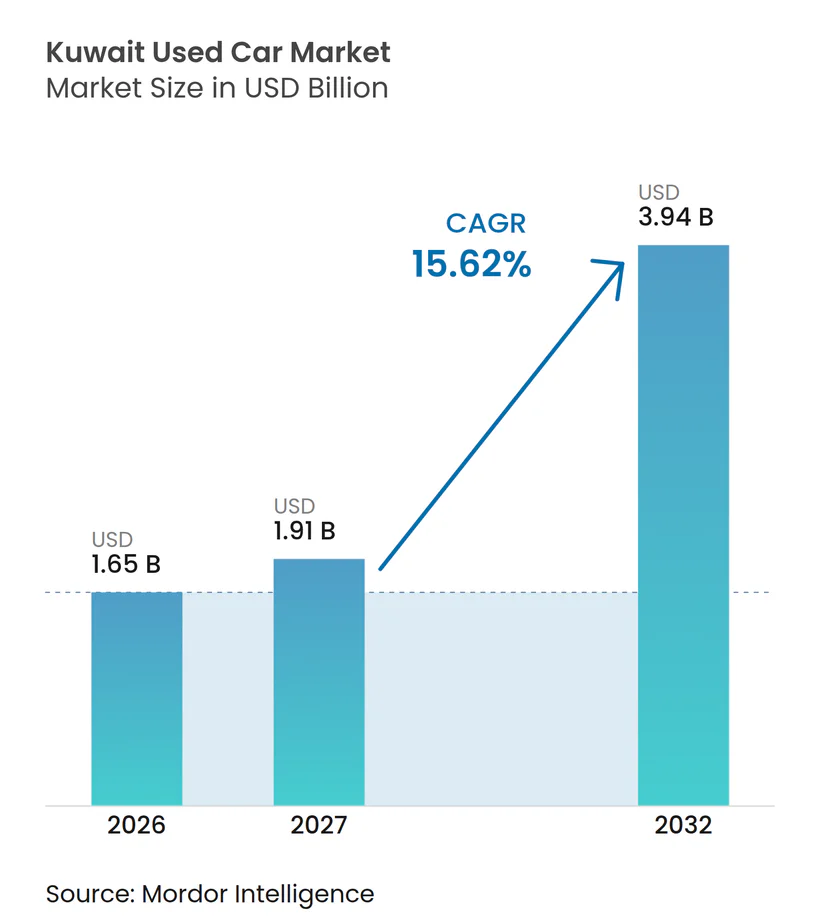
クウェート中古車市場規模は2026年に1.65 ビリオン 米ドルと評価され、2027年の1.91 ビリオン 米ドルから2032年までに3.94 ビリオン 米ドルへ成長し、2027年から2032年にかけて年平均成長率15.62%で拡大する見込みです。安定した家計購買力、豊富な銀行流動性、および政府管理フリート車両の安定した流入が価格安定性を強化し、初めて購入する買い手を引き付けています。在外居住者を1台の車両に制限する新交通法は、複数台保有世帯に対し、より装備の充実した中古モデルへの乗り換えや統合をしています。同時に、国内金利の引き下げが所得層全体にわたるローン負担能力を向上させています。オンラインマーケットプレイスは、Dubizzle Groupが2024年5月にDrive Arabiaを買収したことを受けて急速に拡大しており、デジタルチャネル全体で在庫の可視性が向上し、データ駆動型の価格設定能力が強化されています。また、検査、保証、リコール対応が品質リスクの懸念を軽減することから、OEM(相手先ブランド製造)認定車両への需要も高まっています。電気自動車はニッチなセグメントにとどまっていますが、クウェート市内およびアフマディ周辺の充電インフラが整備されるにつれ、その成長率は構造的な変化を示唆しています。
主要レポートの要点
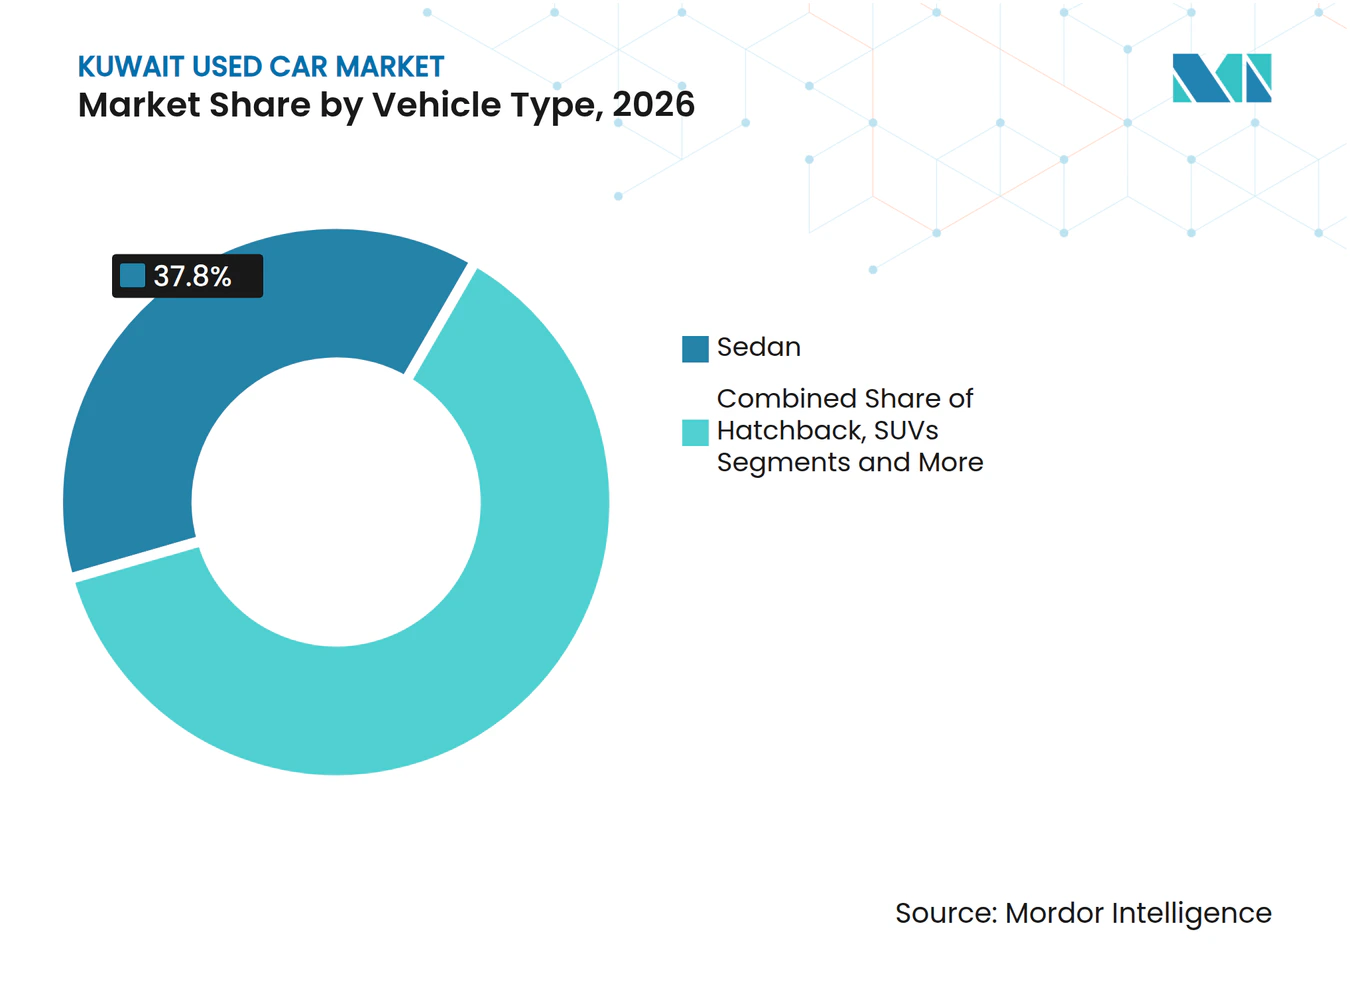
- 車両タイプ別では、セダンが2026年のクウェート中古車市場シェアの37.80%を占め、スポーツ・ユーティリティ・ビークル(SUV)は2032年にかけて年平均成長率17.10%で拡大する見込みです。
- 販売業者タイプ別では、非組織系販売業者が2026年のクウェート中古車市場シェアの71.55%を占め、組織系販売業者は2032年にかけて年平均成長率8.75%で拡大しています。
- 燃料タイプ別では、ガソリン車が2026年のクウェート中古車市場シェアの85.10%を占めて市場を主導し、電気自動車が年平均成長率20.95%で最も高い成長を示しています。
- 車齢別では、3〜5年の区分が2026年のクウェート中古車市場シェアの33.95%を占め、0〜2年の車両は年平均成長率13.15%で増加しています。
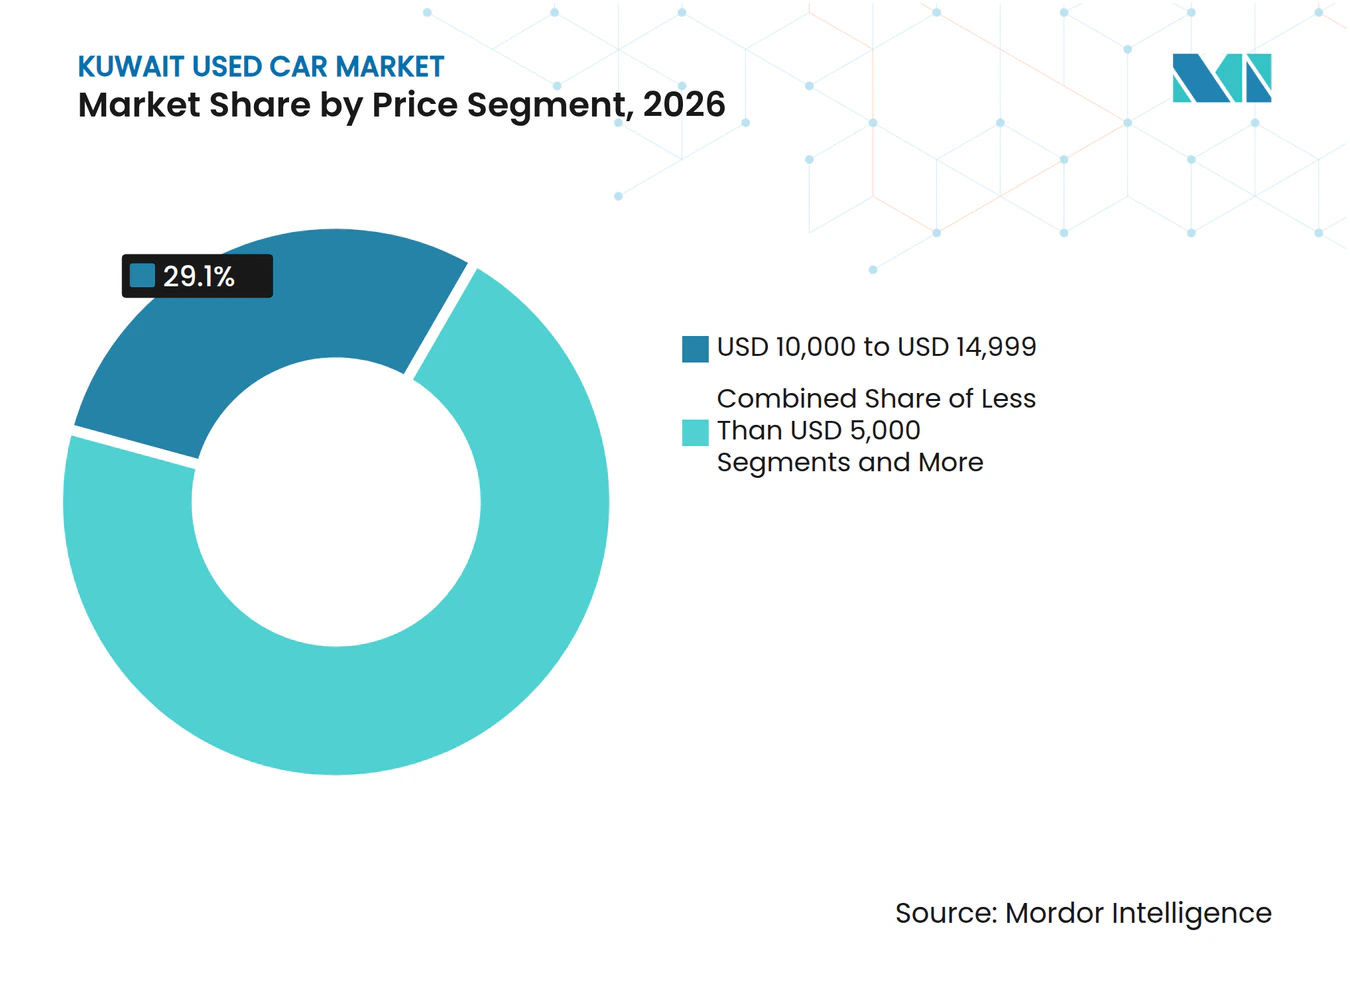
- 価格セグメント別では、10,000〜14,999米ドルの区分が2026年のクウェート中古車市場シェアの29.10%を獲得し、30,000米ドル超の層が2032年にかけて年平均成長率11.10%で最も高い成長を示しています。
- チャネル別では、オフライン販売店が2026年のクウェート中古車市場シェアの60.55%を維持し、オンラインプラットフォームは2032年にかけて年平均成長率18.25%で拡大しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)市場CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オンライン求人広告プラットフォームの成長 | +1.5% | 全国規模、クウェート市街地およびアフマディへの集中 | 中期(2〜4年) |
| 新車価格の上昇 | +1.2% | 全国規模、すべての収入層に影響 | 短期(2年以内) |
| 有利な輸入規制 | +0.8% | 全国規模、港湾隣接地域が最初に恩恵を受ける | 長期(4年以上) |
| OEM認定中古車プログラム | +0.6% | 全国規模、都市部が導入を牽引 | 中期(2〜4年) |
| 政府車両の更新 | +0.4% | 全国規模、政府地区への集中 | 短期(2年以内) |
| シャリーア適合中古車ファイナンス | +0.3% | 全国規模、金融サービス未普及層を対象 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オンライン求人広告プラットフォームの成長とデジタル小売
デジタルトランスフォーメーションは、クウェートの中古車流通モデルを根本的に変革しており、オンラインプラットフォームが透明性の向上と利便性機能を通じて取引量のシェアを拡大しています。この変化は、Dubizzle Groupによるドライブ・アラビアの戦略的買収を契機に加速し、リスティングサービスと価格インテリジェンスおよび仕様データベースを組み合わせた包括的な自動車エコシステムが構築されました。Motorgyなどのローカルプラットフォームは、購入前検査、安全な支払い保証、所有権移転支援といった付加価値サービスを通じて差別化を図り、個人間取引における従来の課題に対応しています。Q8carや4Saleなどの専門プラットフォームの台頭は市場の細分化を示しており、それぞれがカスタマイズされたユーザー体験とモバイルアプリケーションを通じて特定の顧客セグメントをターゲットにしています。地域データによると、消費者は店舗訪問前にオンラインで調査することを好む傾向が強まっており、DubizzleなどのプラットフォームがGCC全域のデジタル市場を席巻しています。AutoDataの半期報告書が中古車市場を形成する主要な洞察を明らかにする、 AutoData Middle East, www.autodatame.com">[1] このデジタルファーストのアプローチは、透明性、価格比較機能、および取引効率を重視する若年層に特に響いています。
新車価格の上昇による中古車需要へのシフト
新車価格へのインフレ圧力は、クウェートの中古車市場における購入に対して説得力のある経済的根拠を生み出しており、特にクウェートの在外居住者人口が規制変更による所得制約に直面する中で顕著です。世界的なサプライチェーンの混乱と半導体不足が新車コストを押し上げたことで、価格差は拡大しています。一方、政府フリートの更新や個人売却による安定した供給により、中古車の価値は比較的安定しています。クウェートの高所得経済は伝統的に新車購入を好んできましたが、人口動態の変化と経済的圧力により、より広い所得層にわたって中古車の所有が一般化しつつあります。例えば、2025年のセダンの中央値が新車でKWD 8,800であるのに対し、3年使用後はKWD 5,600となることから、合理的な消費者は前倒しの減価償却を避けるために中古車を選好するようになっています。
有利な輸入規制による車両流入の促進
クウェートの合理化された車両輸入手続きと競争力のある関税構造は、主要な供給元市場か質の高い中古車が安定的に流入することを促進し、在庫水準と価格安定性を支えています。内務省を通じた政府の車両輸出サービスは、越境自動車取引に対する制度的支援を示しており、技術検査や書類要件を含む標準化された手続きにより、輸入車両が安全基準を満たすことが確保されています。クウェート政府オンライン、 クウェート政府, e.gov.kw">[2] 輸入規制はGCC仕様の車両を優遇しており、現地の気候条件への適合性とサービスネットワークとの互換性から、これらの車両はプレミアム価格で取引されています。トヨタと日産が市場の好みをリードしています。規制の枠組みの安定性は輸入業者や販売業者に予測可能性を提供し、一貫した在庫水準と価格戦略の維持を可能にしています。車両輸入関税と環境基準に関する最近の政策議論は、政府が排出削減目標も考慮しながら、歳入確保と消費者の購入しやすさのバランスを取ろうとしていることを示ています。この規制環境は、車両セグメント全体にわたる十分な供給の多様性と競争力のある価格設定を確保することで、市場の成長軌道を支えています。
OEM認定中古車プログラムの拡大
クウェートの中古車市場におけるディーラーグループは、メーカー認定の再整備を活用して信頼を構築し、価格決定力を高めています。Ali Alghanim and Sonsは、200項目の検査を受け、走行距離無制限の2年間保証が付いたBMWプレミアムセレクション車両を販売しており、同等の非認定車に対して9〜12%のプレミアムを獲得しています。Abdulmohsen Al Babtainがシュワイフに新設した純正スペアパーツハブは、リコールや外装修理のターンアラウンドタイムを改善し、認定日産モデルのほとんどで同週内の納車を可能にしています。認定在庫はまた、工場保証付き車両に対して銀行がより高いローン・トゥ・バリュー比率を適用することから、融資機関を引き付け、購入しやすさを高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)市場CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 限定的な信頼性と透明性 | -0.7% | 全国規模、非組織化販売業者セグメントでより顕著 | 中期(2〜4年) |
| 良質な中古EVの供給制限 | -0.5% | 全国規模、都市部が最も影響を受ける | 長期(4年以上) |
| ADAS再キャリブレーションの義務化 | -0.4% | 全国規模、プレミアム車両セグメントに影響 | 短期(2年以内) |
| 高い保険料 | -0.3% | 全国規模、節約志向の消費者に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両履歴に関する信頼性と透明性の欠如
買い手と売り手の間の情報の非対称性は、特に標準化された開示慣行が一貫していない非組織系販売業者セグメントにおいて、市場成長を引き続き制約しています。この課題は、クウェートの車両所有権移転要件によって複雑化しており、有効な保険と適切な書類を義務付けているものの、車両の履歴に関する包括的な開示は求めていません。一元化された車両履歴データベースが存在しないため、買い手は売り手の説明と限られた検査能力に頼らざるを得ず、取引量を抑制するリスクプレミアムが生じています。デジタルプラットフォームは検査サービスや売り手の確認を通じてこの問題に対処しようとしていますが、包括的な解決策には業界全体の標準化と潜在的な規制介入が必要です。信頼の欠如は、未開示の問題による潜在的損失が大きくなり得る高額車両において特に顕著であり、より保守的な買い手行動と長い意思決定サイクルをもたらしています。
質の高い中古電気自動車の供給不足
クウェートの電気自動車インフラ整備は、クウェート中古車市場における中古電気自動車への需要を生み出しており、その需要は現在の供給を上回り、高成長セグメントの拡大可能性を制約しています。政府の野心な電気自動車普及計画(国家機関に対して車両の5%をゼロエミッション車として購入することを義務付けることや、電力・水省の充電ステーション整備プログラムを含む)は、中古電気自動車の入手可能性を上回る関心を生み出しています。この課題は、高い初期購入価格と発展途上の市場における再販価値への懸念から、電気自動車オーナーが車両を長期間保有する傾向によってさらに悪化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
セダンはSUVの台頭の中でも文化的な重要性を維持セダンは2026年のクウェート中古車市場の37.80%を占め、都市部の通勤において乗り心地と燃費の面で優れていることから、引き続き需要の中核を担うでしょう。トヨタ・カムリとホンダ・アコードは3年後も65%以上の残存価値を維持しており、個人売却において流動性の高い資産となっています。スポーツ・ユーティリティ・ビークル(SUV)は、砂漠でのレジャーを好む若いクウェート人の間で急速に支持を集めており、中国ブランドのエントリーレベルの電動クロスオーバーは電動化への手頃な道を提供しています。SUVは予測期間中に最も高い年平均成長率17.10%を示すと推定されています。多目的バン大家族とアプリベースの配送の両方のニーズに応えていますが、供給は依然として限られています。クーペやスポーツカーを含む「その他」のカテゴリーはプレミアム志向であり、国民の高い可処分所得を背景に需要が支えられています。
モデルの入手可能性の拡大が消費者の購買決定を再形成しています。中国ブランドはクウェートで問い合わせが急増しており、価格競争を激化させ、セダンのプレミアムを圧縮する可能性があります。しかし、特に日本ブランドとドイツブランドが引き続き好まれる中価格帯セグメントでは、ブランドの威信が引き続き買い手に影響を与えています。予測期間中、セダンは最大のシェアを維持する可能性が高いものの、充電インフラの拡充とともに電気自動車サブセグメントがシェアを拡大するにつれ、その優位性は緩和される可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売業者タイプ別:
コスト柔軟性とサービス保証非組織系販売業者は2026年のクェート中古車市場の71.55%を占めました。これは、認定ワークショップに比べてサービスと部品で最大20%安く提供できるためです。これらの零細ディーラーはファルワニヤやジャフラ全域の低賃料の敷地で営業し、節約分を現金購入者に直接還元しています。しかし、特に工場保証が切れた後、消費者が初期価格に対してライフタイムコストを比較検討するにつれ、組織系販売業者は年平均成長率8.75%で拡大しています。ALSAYERなどのディーラーは、アフターセールスサービス、保険手続き支援、保証付き下取り価格をバンドルで提供することで、リピート顧客を獲得しています。
デジタルストアフロントは複数の中間業者を排除することでコスト差をさらに縮小しています。MotorgyやそのポータルにリスティングしているOrganized系プレイヤーは在庫回転率を30%向上させ、運転資本を解放することができます。非公式販売業者に対する規制上の精査はコンプライアンスコストを引き上げ、市場の好みを組織化された販売店へと傾け、価格だけが選択を左右する時点を遅らせる可能性があります。
燃料タイプ別:
低廉な燃料価格がガソリン優位を支えるガソリン車はクウェートの低燃料価格と確立されたインフラを反映し、2026年のクウェート中古車市場の85.10%を占めて圧倒的な市場リーダーシップを維持しました。電気自動車は最も成長の速い燃料タイプを代表しており、2027年から2032年にかけて年平均成長率20.95%を示しています。ガソリンセグメントの優位性は、クウェートの補助金付き燃料価格と、内燃機関のメンテナンスおよびサービスネットワークに対する消費者の親しみやすさによって強化されており、代替燃料の普及に対する自然な障壁を生み出しています。ディーゼル車は商業用および重量用途に使用されていますが、環境への懸念と規制上の圧力により消費者の好みは低下しています。ハイブリッド車は過渡的な位置を占めており、完全な電動化への移行準備ができていない環境意識の高い消費者に訴求しています。
電気自動車セグメントの急速な成長は、EV基準の確立と充電インフラ整備を推進するために商務省が14機関からなる技術委員会を設置したことを含む政府の政策イニシアチブを反映しています。地域のトレンドは、中古電気自動車とハイブリッド車の残存価値が大幅に上昇し、従来のガソリン車やディーゼル車を上回っていることを示しており、供給制約にもかかわらず強固な需要の基盤を示しています。LPGやCNGを含むその他の燃料タイプは、主に商業用途においてニッチな位置を維持しています。政府が国家機関の購入の5%をゼロエミッション車とすることを目標としていることから、燃料タイプのセグメンテーションは根本的な変化を遂げており、消費者の好みと市場のダイナミクスに影響を与えるデモンストレーション効果を生み出しています。
車齢別:
減価償却の計算が購買者心理を形成車齢3〜5年の車両は、最も急激な減価償却を回避しながら延長保証パッケージの対象となることから、2026年のクウェート中古車市場の33.95%を占めています。平均残存保証期間19ヶ月は知覚リスクを低下させ、計画された48ヶ月の所有期間にわたって価値を最大化しようとする中所得世帯を引き付けています。法人リース返却車が市場に大量に流入することから、0〜2年の区分は年平均成長率13.15%で成長しています。これらの車両はしばしばコネクテッドカー機能と先進運転支援システムを搭載しており、消費者が望んでいるものの新車では高価すぎる装備です。
8年超の古いセメントは、安全技術よりも取得価格を優先する予算重視の買い手を引き付けています。しかし、年間最大15%の保険料上昇に直面しており、オーナーをより早い処分サイクルへと促しています。クウェートの自動車移動コストに関する学術的モデリングでは、多くの消費者が10年落ちのセダンを保有し続ける複合コストを過小評価し、累積メンテナンス支出を見落としていることが明らかになっています。オンラインTCO(総所有コスト)計算ツールによるコスト透明性の向上は、アップグレードサイクルを加速させ、準新車セグメントの回転率を高める可能性があります。
価格帯別:
中間市場が取引量を牽引10,000〜14,999米ドルの価格セグメントは、中所得層の購買力とファイナンス能力に合致していることから、2026年のクウェート中古車市場で最大の市場シェア29.10%を獲得しており、プレミアムの30,000米ドル超セグメントは2027〜2032年にかけて年平均成長率11.10%で最も強い成長を示しています。この価格分布は、クウェートの所得人口統計と、最も広い消費者層が中価格帯の車両を購入しやすくするファイナンスオプションの利用可能性を反映しています。中間市場セグメントは、手頃な価格と品質の交差点から恩恵を受けており、典型的な消費者予算とローン審査基準に合致した価格で、望ましい機能と残存耐用年数を持つ車両を提供しています。
プレミアムセグメントの成長は、クウェートの高所得人口統計と高級車への嗜好を反映しています。10,000米ドル未満の低価格セグメントは予算重視の消費者と初めての購入者に対応し、15,000〜29,999米ドルのセグメントは先進機能を備えた高仕様車両を求める消費者に対応しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
デジタルトランスフォーメーションの加速オフラインチャネルは市場における支配的地位を維持しており、2026年のクウェート中古車市場において60.55%を占めている。これは、確立されたディーラーとの関係性および車両の実物確認を重視する消費者の嗜好を反映している。オンラインチャネルは最も急成長するセグメントとして台頭しており、2027年から2032年にかけて年平均成長率18.25%を記録する見込みである。オフラインチャネルが引き続き強さを保つ背景には、車両購入という高関与型の意思決定プロセスがあり、消費者は経験豊富な販売担当者と直接対で車両を確認し、試乗し、交渉できることを重視している。従来型のディーラーシップ、独立系ディーラー、および実店舗型オークションハウスは、多くの消費者が高額購入において信頼を置く、確立されたインフラと信頼関係を提供している。
デジタルトランスフォーメーションは、特に利便性・透明性・価格比較機能を重視する若年層を中心に、チャネルの選好を急速に変革しつつある。オンライン分類広告ポータルは、単純な掲載サービスを超えて、オンライン購入における従来の障壁に対応する統合型のファイナンシング・検査・配送サービスを提供するよう進化している。純粋なオンライン小売業者およびOEM認定オンラインストアは、デジタルの利便性と実物対応能力を組み合わせたハイブリッドモデルを構築しつつある。こうしたチャネルの進化は、オンラインでのリサーチがオフラインでの取引に先行するという消費者行動の広範な変化を反映しており、デジタルの効率性と実店舗における信頼構築の両方を活用した統合型オムニチャネル戦略の機会を創出している。
地域分析
クウェート市、アフマディ、ハリは取引量の70%以上を占めており、首都が港から販売店への在庫フローの中心となっています。政府の資産処分オークションはシュワイフで行われ、中央ディーラーへの安定したパイプラインを確保し、その後一晩で周辺の町に配送されます。国の小さなサイズにより全国当日車両配送が可能であり、分散したサービス拠点よりも集中型の再整備ハブが有利です。高い都市密度はまた、特に第六環状道路沿いでの初期の電気自動車普及を支えるバッテリー交換マイクロステーションのネットワークを支援しています。
越境のダイナミクスが調達を形成しています。輸入業者はGCC共通基準を共有するUAEで当初販売された車両を好み、プレミアムディーラーはオマーンの法人フリートから低走行距離のドイツ製セダンを調達しています。サウジアラビアとの近接性は、地元の需要が落ち着いた後に古いSUVを再輸出するクウェートのディーラーにとって対外的な機会を提供しています。関税同盟全体の規制の統一性は書類手続きを簡素化していますが、登録時のクウェート独自の保険要件は、買い手が購入タイムラインに織り込む固有のコストとして残っています。
地理的集中により、地域の政策ショックは迅速に波及します。2025年4月の在外居住者向け1台制限ルールは即座に全国的な影響をもたらし、柔軟なシーティングを備えた多目的車両への需要を高めました。同様に、クウェート市の港の混雑や通関システムの障害は全国的な供給を一時的に圧迫する可能性があり、デジタル通関の冗長性の必要性を浮き彫りにしています。全体として、厳しい地理的制約はテクノロジーと規制の普及を加速させ、クウェートの中古車市場を非常に敏感でありながら機動的なものにしています。
規制環境
クウェートの中古車取引と車両流入は、内務省(交通・免許)、商務産業省(商業監督)、および適合性制度を通じた産業公社(PAI)が管理する、より厳格な道路安全、決済、および輸入コンプライアンス規則によって形成されています。2025年法令第5号(2025年4月施行)は、車両免許を有効な保険に連動させ、在外居住者を単一車両の所有に制限することで、免許と移転の規律を強化し、二次市場における家計フリートの統合と乗り換え活動に直接影響を与えています。
供給側では、輸入中古車はクウェート税関総局の手続きを経て、GSO 42(ユーロ4相当以上)に基づく排出ガス規制を含むPAI/GSO適合性要件を満たす必要があり、該当する場合はGCC適合証明書またはPAI技術評価が必要です。マネーロンダリング防止規制も小売業務に影響を与えており、2024年10月1日に発効した車両の現金販売禁止により、銀行チャネルを通じた支払いが義務付けられ、ディーラーとプラットフォームは銀行振込、エスクロー、および文書化された支払い記録を販売ワークフローに統合することが求められています。
バリューチェーン分析
クウェートの中古車バリューチェーンは、下取り、法人・レンタルのデフリート、政府フリートの更新、資産処分オークション(特にシュワイフ周辺に集中)、およびGCC仕様車両の越境調達を起源とする供給から始まります。輸入中古車は通常シュワイフ港を経由し、クウェート税関総局とPAIが管理する通関および適合性検査を経た後、ファルワニヤやジャフラなどの回廊に集中するディーラーヤード、再整備ハブ、および独立系販売店に輸送されます。
下流の活動には、検査、再整備、部品・ボディワーク、リスティングおよびマーチャンダイジング(オフラインの販売店とオンラインマーケットプレイス)、ファイナンスおよび保険の付帯、ならびに所有権移転が含まれます。ALSAYER Group、Ali Alghanim & Sons Automotive、Al-Babtain Groupなどの組織系グループは、認定中古車基準、ワークショップ、部品流通を組み合わせて再整備サイクルを短縮し、保証付き販売を支援しており、Dubizzleなどのプラットフォームやローカルのクラシファイドサービスが需要を集約し、データ駆動型の価格設定を支援しています。このパイプラインはまた、計画中の集中化イニシアチブによっても形成されており、オークション、ショールーム、物流を統合されたマーケットプレイスの拠点に集約するメガモーターオークションおよびオートショールームコンプレックスのためのクウェート官民連携プロジェクト機構(KAPP)のPPP構想が含まれています。
競合状況
市場集中度
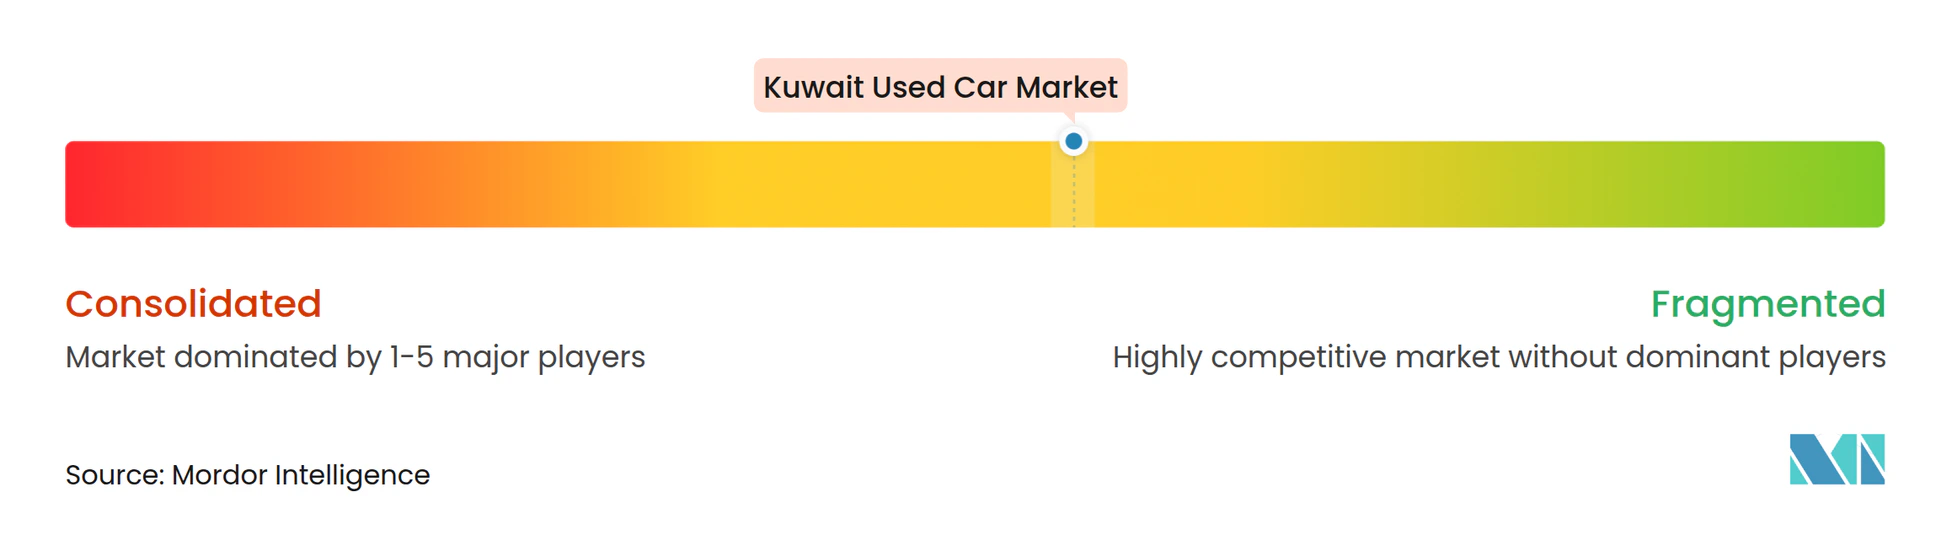
クウェートの中古車市場は中程度の断片化を示しています。ALSAYERなどのレガシーグループは、70年以上のブランド管理と統合されたサービス、部品、ファイナンスを組み合わせており、非公式の販売業者が対抗できない規模の効率性を実現しています。テクノロジーが今や競争のペースを決定しています。Dubizzleは機械学習による価格エンジンとエスクローを活用して買い手の離脱率をGCC最低の12%未満に抑えています。Motorgyなどの新興プラットフォームは検査データを収益化し、よりスマートなリスクスコアリングを求める銀行に匿名化された評価フィードを販売しています。
戦略的な人材の動きが競争を激化させています。ALSAYERはメンテナンスと保険を月額料金にバンドルしたサブスクリプションベースのアクセスを試験的に導入しており、短期滞在の在外居住者をターゲットにしています。競争上の差別化は、単純な在庫の幅よりも、延長保証、コンシェルジュ登録、バンドルされたテレマティクスといったアフターセールスのエコシステムサービスにますます結びついています。
越境での統合が勢いを増しています。Al-Ghanim Groupは2025年にイラクでロールス・ロイスの独占権を確保し、GCC全域にわたる高級車ネットワークの形成への野心を示しました。サウジアラビアの公共投資ファンドが日産との提携提案を最終決定した場合、クウェートのディーラーは地域在庫への優先アクセスを得て、供給の変動を平滑化できる可能性があります。こうした動きは、クウェートの市場がより広いガルフ戦略と絡み合っていることを強調しており、地元プレイヤーは競争力を維持するためにデジタル能力と資本力を拡大する必要があります。
クウェート中古車業界のリーダー企業
-
ALSAYER Group Holding
-
YallaMotor.com
-
Alghanim & Sons Automotive
-
Dubizzle Group
-
AL BABTAIN GROUP
- 注:主要企業の掲載順は順位を示すものではありません。
クウェート中古車市場 このレポートでカバーされる企業
- ALSAYER Group Holding
- Ali Alghanim & Sons Automotive
- Al Babtain Group
- Al Mulla Group
- Motorgy Limited
- Weelz
- YallaMotor.com
- Dubizzle Group
- Al-Futtaim Group
- AlTayer Motors
- CarSwitch
- Q8 Showroom
- Copart Middle East
- AutoZ
- Oasis Used Cars
- Carzaty
- Kuwait Auction Co.
- MotorQ8
- Gulf Toyota Certified Used Cars
市場機会と将来展望
最大の近期機会は、コンプライアンス義務が厳格化する中で、2025年においても非組織系販売業者が依然として収益シェアを支配している市場において、高信頼性で銀行融資可能な取引を公式化することです。2024年10月1日の車両現金販売禁止は支払いの追跡可能性を義務付け、プラットフォームと組織系ディーラーがエスクロー、即時銀行振込レール、および確認済み書類を単一のチェックアウトおよび所有権移転の流れにバンドルする余地を生み出しており、透明性のギャップが主要な制約となっていた個人間売買において特に有効です。
物理的およびデジタルの市場インフラのアップグレードは別の機会領域であり、政府主導による取引場所の構造化が積極的に進められています。クウェート官民連携プロジェクト機構(KAPP)は商務産業省とともに、統合された物理的・デジタルオークションチャネル、ショールーム、物流を備えた中古車取引の集中化を目的としたメガモーターオークションおよびオートショールームPPPプロジェクトへの関心表明を募集しました。実現した場合、このようなハブはディーラー、フリート売却者、ファイナンサーにとって、より迅速な在庫回転、標準化された検査レーン、より一貫した価格発見を支援し、一部の地区に集中した分散型ヤードベースの取引に代わる選択肢を提供するでしょう。
最近の産業開発事情 クウェート中古車市場
- 2026年7月:Dubizzle Groupは、UAEを拠点とするレンタル保証プラットフォームであるTakeemとの戦略的パートナーシップおよび投資を発表しました。このパートナーシップはクウェート市場におけるデジタルレンタルエコシステムを強化し、中古レンタルセグメントにおけるプラットフォームの信頼性とレンタルリスク管理を向上させます。
- 2026年6月:ALSAYER GroupのALSAYER Car Rental and Leasingがクウェートのアル・ライに新しい自動車サービスおよびレンタル施設をオープンしました。この拡張によりクウェートのサービス拠点が拡大し、フリートサポートが改善され、モビリティサービスにおける車両稼働率と顧客維持率が向上します。
クウェート中古車市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、調査期間内においてクウェートで完了した中古乗用車取引の総額を市場として計上しており、組織化された販売業者および非組織化された販売業者、ならびにオフラインおよびオンラインチャネルを対象としている。
対象除外範囲:本規模算定は、スペアパーツ、保険、融資、単独商品として販売される保証、および車両販売そのものではなく所有に紐づく通常のアフターセールスサービスを除外している。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- その他(コンバーチブル、クーペ、クロスオーバー、スポーツカー)
- 販売業者タイプ別
- 組織化
- 非組織化
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド
- 電気
- その他の燃料タイプ(LPG/CNG/その他)
- 車齢別
- 0〜2年
- 3〜5年
- 6〜8年
- 9〜12年
- 12年超
- 価格帯別(米ドル)
- 5,000米ドル未満
- 5,000〜9,999米ドル
- 10,000〜14,999米ドル
- 15,000〜19,999米ドル
- 20,000〜29,999米ドル
- 30,000米ドル超
- 販売チャネル別
- オンライン
- デジタル求人ポータル
- 純粋なEコマース小売業者
- OEM認定オンラインストア
- オフライン
- OEMフランチャイズディーラー
- 複数ブランド独立系ディーラー
- 現地オークション会場
- オンライン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、クウェート中古車市場の基本構造を設定し、インタビュー開始前に公開可能なシグナルに基づいてモデルを構築するために使用された。クウェート政府の統計公表、車両登録・移転に関する運輸・交通行政の最新情報、車両輸入フローに関する税関貿易ポータル、消費者信用と金利動向を説明する中央銀行の公表資料など、公式および無料公開のソースを精査した。
これらのシグナルを規模算定可能な視点に変換するため、入手可能な協会ウェブサイトやオークション・入札通知、企業開示資料(年次報告書、投資家向けプレゼンテーション、プレスリリース)、および価格動向、供給可能量、所有に影響する政策変更に関する信頼性の高い報道資料も活用した。補完的な確認作業として、企業財務・インテリジェンス、ニュース・財務情報、および貿易コードの追加検証が必要な場合の出荷レベルの貿易データセットについては、有料サブスクリプションを選択的に使用した。ここに記載されたデスクソースは例示的なものであり、収集、相互確認、および未解決の疑問点の明確化のために、他の多くの公開文書やデータセットも参照した。
一次インタビューおよびサーベイ
一次調査は、クウェートにおける車両の再販エコシステムにおける流通経路と実現売却価格の決定要因を検証することに重点を置いた。ディーラーグループ、独立系トレーダー、検査・認定関係者、およびマーケットプレイス側のオペレーターと面談し、その後のフォローアップサーベイを通じて、価格帯別の典型的なスプレッド、在庫回転率、および購買者の選好を確認した。
本調査はクウェート単独市場を対象としているため、回答者は異なる需要層(日常通勤、ファミリー用途、プレミアム再販)を反映するよう選定され、購買者プロファイル別の中古車年式構成と融資普及率に関する前提条件を検証するために活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:18% |
| 中位層:41% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:21% | マネージャー:51% |
市場規模算定と予測
規模算定は、車両保有台数シグナル、登録・移転活動、ならびに輸入・再輸出パターンを中古車取引の年間推定プールに変換するトップダウン再構築から始まる。これらの需要側合計値は、車両年式、燃料タイプ、および価格セグメント別のクウェートの構成を反映した価格ラダーを適用することで金額に換算され、その後オンラインとオフラインのシェアで補正される。
モデルの現実性を保つため、ディーラーおよびトレーダーのスループット確認、人気ボディタイプ(セダンおよびSUV)別のサンプル価格観察、ならびに典型的な手数料とスプレッド水準に関するチャネル確認を含む、選択的なボトムアップ近似値との照合によって結果を裏付けている。カバレッジが不十分な箇所については、インタビュー中に合意した範囲を使用してギャップを処理し、取引活動と観察された価格分散との整合性確認を通じて範囲を絞り込んでいる。
予測については、再販価値と取引量に影響するローカルドライバー(消費者信用の利用可能性、金利動向、外国人居住者の所有規則、新車納車と価格圧力、オンラインリスティングの販売転換ペースなど)を中心にシナリオ分析を実施している。最終的な年次アウトプットは、成長が市場参加者の期待と車両ベースの推定回転率に整合していることを確認するためにレビューされる。
データ検証と更新サイクル
検証は段階的に実施され、外れ値を早期に検出できるようにしている。算出された取引プールと推定平均売却価格を、報告された輸入額、登録移転の勢い、市場リスティングにおける観察価格帯などの独立したシグナルと比較し、承認前に大きな乖離を調査する。
数値と前提条件は、第二のアナリストによる内部レビューも実施される。例えば所有に影響する規則変更や自動車融資の急激な変動など、主要変数が大きく変化した場合は、回答者に再連絡してロジックを再検証する。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が実施され、クライアントが最新の更新済みビューを受け取れるよう最終納品前チェックが完了される。
Mordor Intelligenceのクウェート中古車市場規模と他の公表推計値との比較
クウェートの中古車に関する公表市場価値は、タイトルが同一に見えても、対象範囲と価値基準が同一でないため、しばしば一致しない。相違は通常、取引として何を計上するか、どの年をベースとして扱うか、および数値が希望価格を反映しているか完了した売却価値を反映しているかによって生じる。
アフターマーケットの追加サービスおよび所有関連収益はMordor Intelligenceの対象範囲外であり、それだけで、車両販売と融資手数料、保険、保証、またはサービスバンドルを組み合わせた推計値との乖離が拡大する可能性がある。その他の乖離は、販売業者がオークション活動をどのように扱うか、オンラインリスティングが額面通りに転換されると仮定されているか、通貨タイミングの処理方法、および平均売却価格の推移などの前提条件がどの程度の頻度で更新されるかによって生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.65 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 1.55 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、所有に対する最近の政策影響や車両年式・チャネル別の変化する構成を十分に調整していない可能性がある、より平滑化された過去平均に依存する傾向がある。 |
| 業界専門誌B | 1.65 ビリオン 米ドル(2025年) | 数値が完了した取引を表すのか広告価格を表すのかについて明確性が限られた業界推計を引用しており、将来予測はシナリオ確認なしの単一成長ラインに依存している可能性がある。 |
この表は、最大ギャップが通常、対象範囲とタイミング、次いで成長前提条件から生じることを示唆している。取引価値をバンドルされた追加サービスから分離し、移転活動や価格ラダーなどの主要インプットを市場参加者と確認することで、結果は追跡しやすく、年次で再現しやすいものとなる。
レポートで回答される主な質問
クウェート中古車市場の現在の市場規模と成長率はどのくらいですか?
クウェート中古車市場規模は2026年に1.65 ビリオン 米ドルと評価され、2027年の1.91 ビリオン 米ドルから2032年までに3.94 ビリオン 米ドルへ成長し、2027年から2032年にかけて年平均成長率15.62%で拡大する見込みです。
クウェートの中古車市場で最も売れている車両タイプは?
セダンは2026年に37.80%のシェアで市場をリードしており、威信、快適性、および運用コスト面での優位性のバランスによって牽引されています。
オンラインチャネルは従来の販売業者と比べてどのくらいの速さで成長していますか?
オンラインプラットフォームはCAGR 18.25%で拡大しており、購入者が透明性の高いデジタル取引を好む傾向が高まっています。
EV普及策があるにもかかわらず、ガソリン車が依然として主流である理由は?
補助金付きの燃料価格と成熟したサービスインフラにより、ガソリン車は85.10%のシェアを維持していますが、EVは最も急成長しているニッチ市場となっています。