
Taille et part du marché japonais de l'aérospatiale et de la défense
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
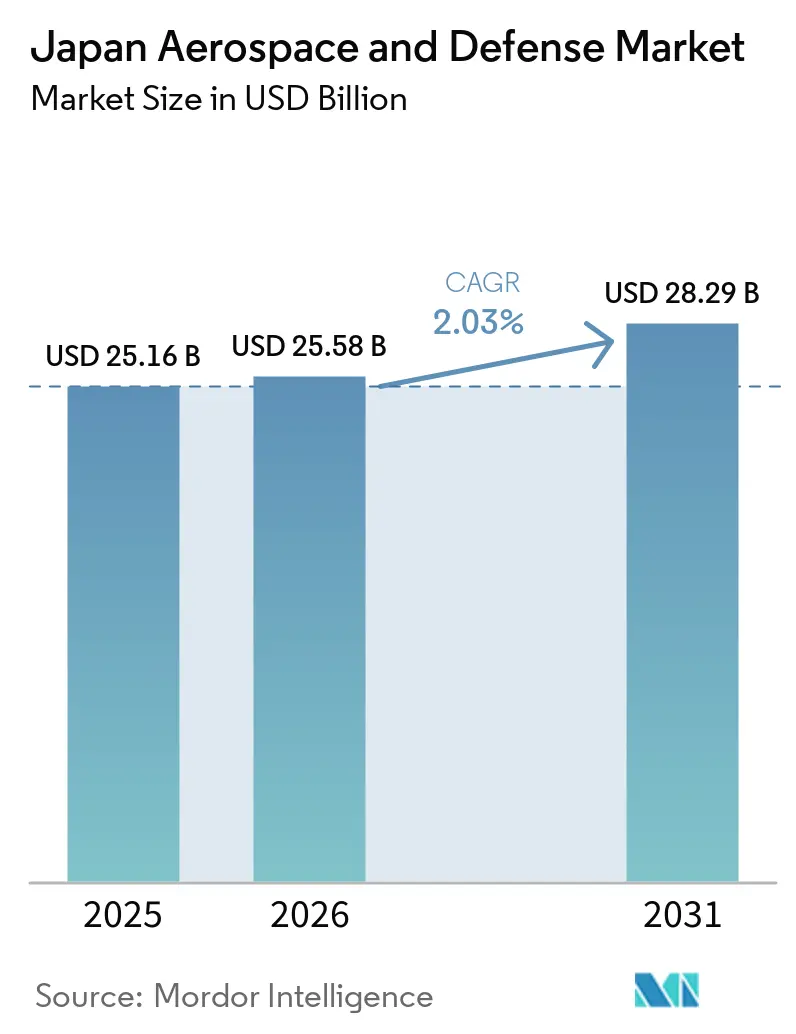
| Taille du marché de l'année de base (2025) | 25.16 Milliards de dollars |
| Taille du Marché (2026) | 25.58 Milliards de dollars |
| Taille du Marché (2031) | 28.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.03 % |
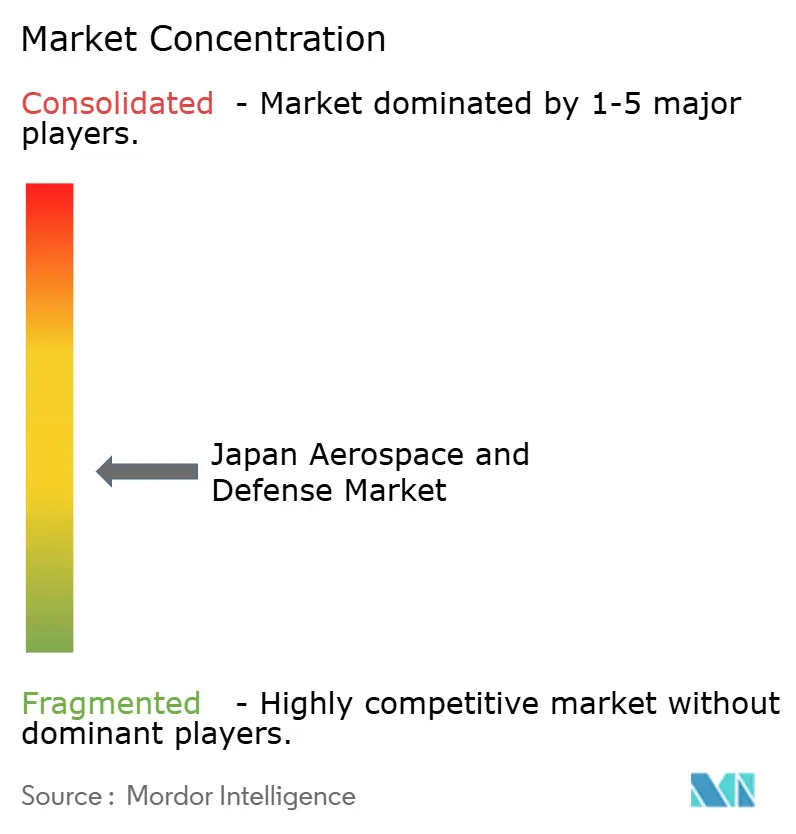
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché japonais de l'aérospatiale et de la défense par Mordor Intelligence
La taille du marché japonais de l'aérospatiale et de la défense était évaluée à 25,16 milliards USD en 2025, et devrait croître de 25,58 milliards USD en 2026 pour atteindre 28,29 milliards USD d'ici 2031, à un CAGR de 2,03% pendant la période de prévision (2026-2031). Cette estimation s'inscrit dans un contexte de changement plus large des priorités d'approvisionnement du Japon dans le cadre du Programme de renforcement de la défense. La défense aérienne et antimissile, les systèmes de frappe à longue portée, la construction navale et les satellites de surveillance reçoivent davantage d'attention dans les plans d'approvisionnement. Cela accroît la valeur des travaux d'ingénierie, d'intégration de systèmes et de soutien à long terme. Les maîtres d'œuvre nationaux sont bien positionnés pour en bénéficier, car de nombreux programmes exigent une production, une certification et un maintien en condition opérationnelle locaux. Les changements de politique d'exportation ouvrent également une voie possible pour certaines entreprises afin de développer leur expérience auprès de clients étrangers.
Principaux enseignements du rapport
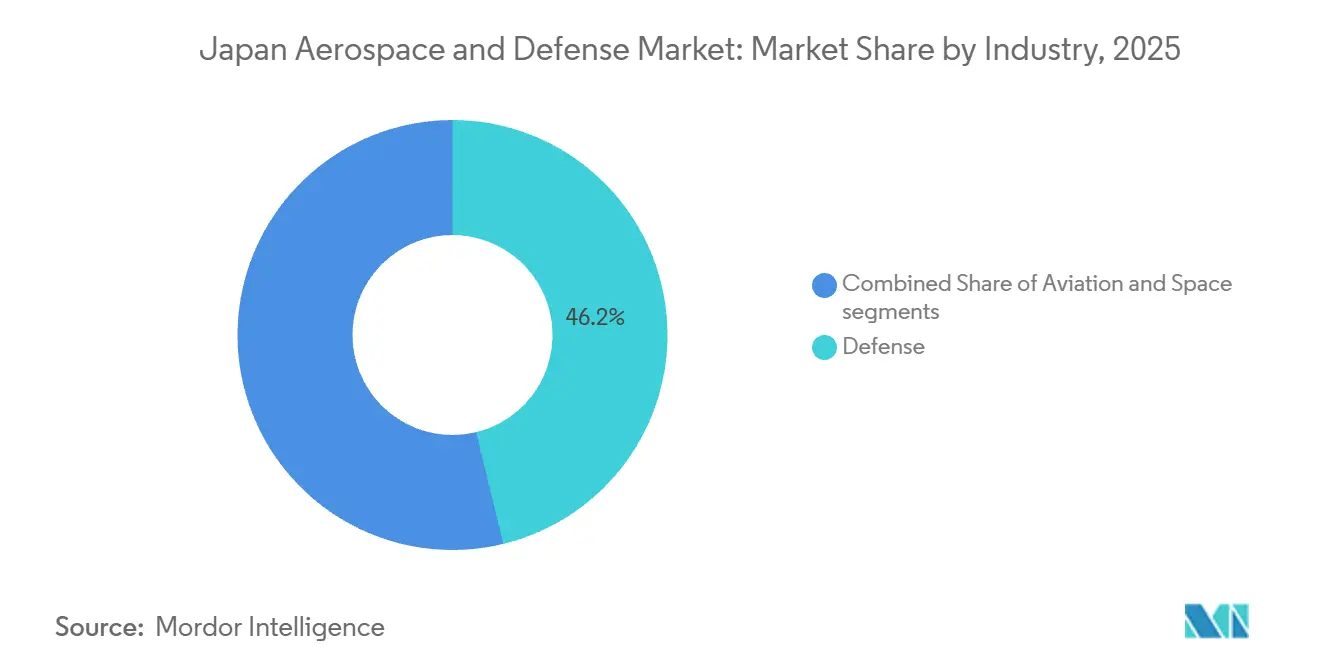
- Par secteur, la défense représentait 46,20% du chiffre d'affaires en 2025, tandis que l'espace devrait croître à un CAGR de 3,41% jusqu'en 2031.
- Par type, les plateformes représentaient 54,15% du chiffre d'affaires en 2025, tandis que les systèmes devraient croître à un CAGR de 3,62% jusqu'en 2031.
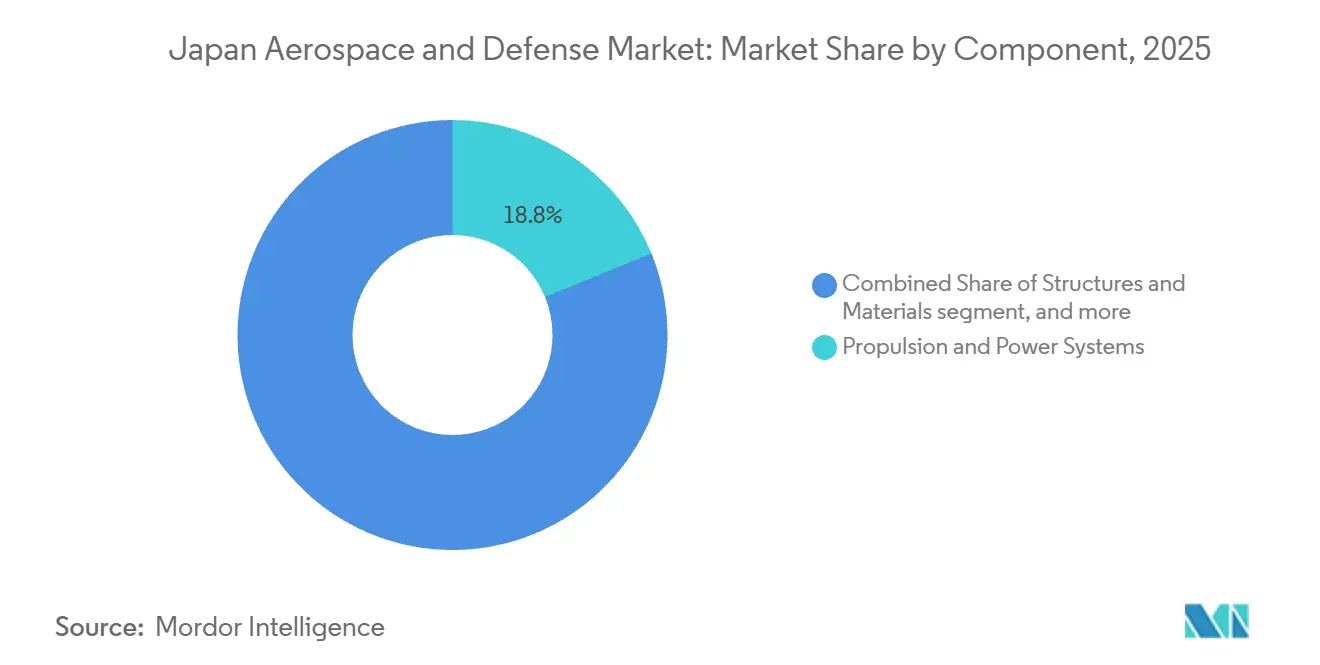
- Par composant, les systèmes de propulsion et d'alimentation représentaient 18,80% du chiffre d'affaires en 2025, tandis que la guerre cybernétique devrait croître à un CAGR de 3,95% jusqu'en 2031.
- Par point de vente, l'OEM représentait 69,45% de la part de chiffre d'affaires en 2025, tandis que le rétrofit et la mise à niveau devraient croître à un CAGR de 3,75% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché japonais de l'aérospatiale et de la défense
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des dépenses de défense alignée sur l'objectif de 2 % du PIB | +0.50% | National, avec des achats concentrés à Tokyo et dans le couloir industriel de Nagoya | Court terme (≤ 2 ans) |
| Expansion des programmes d'avions de combat de nouvelle génération et d'aviation de combat | +0.30% | National, avec une activité précoce dans les pôles aérospatiaux de Nagoya, Akashi et Itami | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour le développement de missiles et de systèmes hypersoniques d'origine nationale | +0.25% | National, concentré à Nagoya et dans le couloir de défense Tokyo-Yokohama | Moyen terme (2-4 ans) |
| Reprise post-pandémique de la demande de MRO dans l'aviation commerciale | +0.20% | Pôles d'aviation de Tokyo, Osaka et Naha | Court terme (≤ 2 ans) |
| Déploiement de constellations de satellites de défense pour la surveillance et le ciblage | +0.20% | National, avec des centres opérationnels à Tsukuba et Tokyo | Court terme (≤ 2 ans) |
| Transition vers des pôles de MRO nationaux dans le cadre de la stratégie de soutien avancé États-Unis–Japon | +0.10% | Pôles de déploiement avancé de Naha, Misawa et Iwakuni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses de défense alignée sur l'objectif de 2% du PIB
Le budget initial de défense du Japon pour l'exercice 2025 a atteint 8,70 billions JPY (55,11 milliards USD), incluant les dépenses liées au SACO et au réalignement des forces américaines. Pour l'exercice 2026, le budget de défense global du ministère de la Défense (MoD) a dépassé 9 billions JPY (58 milliards USD), tandis que les dépenses en capacités de défense et les initiatives de sécurité complémentaires à l'échelle du gouvernement ont atteint 10,6 billions JPY (67 milliards USD). Ce financement soutient l'approvisionnement continu en missiles à longue portée, navires de guerre, aéronefs, capacités spatiales et autres équipements dont les cycles de développement et de production s'étendent sur plusieurs années. En conséquence, la demande sur le marché japonais de l'aérospatiale et de la défense est de plus en plus portée par des engagements contractuels qui s'étendent au-delà des cycles de dépenses annuels individuels.[1]
Le profil de financement soutient également la visibilité des commandes pour les entreprises capables de livrer des systèmes complexes. IHI a annoncé un carnet de commandes record de 1,95 billion JPY (12,94 milliards USD) à la fin de l'exercice 2025, représentant une augmentation de 11,6% par rapport à l'année précédente. Les activités de moteurs aéronautiques, d'espace et de défense de l'entreprise bénéficient d'un soutien soutenu aux moteurs et de nouveaux travaux de développement en matière de défense. Les grands contrats peuvent fournir une charge de travail durable, mais ils exigent également que les fabricants gèrent les matériaux, la main-d'œuvre qualifiée, la capacité d'essai et la certification. Le marché japonais de l'aérospatiale et de la défense devient par conséquent de plus en plus dépendant de la capacité des grands maîtres d'œuvre à convertir les commandes en livraisons.
Expansion des programmes d'avions de combat de nouvelle génération et d'aviation de combat
Le Programme mondial d'aviation de combat (GCAP) est un programme majeur d'aviation de combat à long terme impliquant le Japon, le Royaume-Uni et l'Italie. Le Japon aurait réservé environ 700 milliards JPY (4,44 milliards USD) pour la R&D initiale entre 2023 et 2027. Le programme vise la mise en service du premier aéronef en 2035, alors que le Japon commence à remplacer sa flotte de Mitsubishi F-2. Le GCAP stimule le développement dans les domaines des structures d'aéronefs, de la propulsion, de la détection intégrée, des communications, des systèmes électroniques et de l'intégration des armements, créant des opportunités à long terme pour les fournisseurs japonais de l'aérospatiale et de la défense.[2]
En septembre 2026, GCAP Electronics Evolution a reçu un contrat de 18 mois d'Edgewing pour faire progresser les systèmes de détection intégrée et d'effets non cinétiques ainsi que les systèmes de communications intégrés de l'avion de combat. Le consortium comprend ELT Group, Leonardo, Mitsubishi Electric et Leonardo UK, Mitsubishi Electric représentant le Japon dans ce volet électronique. Le programme renforce la position du Japon dans la détection avancée, les communications et l'intégration des effets électroniques au sein du développement multinational d'avions de combat, tout en augmentant les exigences en matière d'interopérabilité, d'intégration sécurisée des systèmes et de capacités d'ingénierie au niveau du programme.
Incitations gouvernementales pour le développement de missiles et de systèmes hypersoniques d'origine nationale
Les programmes de missiles à longue portée du Japon sont passés du développement au déploiement opérationnel à la suite des réformes de la politique de défense du pays en 2022. En mars 2026, le MoD a déployé le projectile planeur à haute vélocité de type 25 au Camp Fuji et le missile surface-surface de type 25, anciennement le missile sol-navire de type 12 amélioré, au Camp Kengun. Il s'agissait des premiers déploiements opérationnels du Japon de missiles à longue portée développés localement. Le missile de type 25 aurait une portée étendue d'environ 1 000 km, contre environ 200 km pour le type 12 d'origine. Cependant, le MoD ne divulgue pas publiquement les spécifications opérationnelles détaillées de l'un ou l'autre système.
Le Japon développe également sa capacité de production nationale de missiles. L'ATLA a contracté Mitsubishi Heavy Industries en décembre 2025 pour un approvisionnement en PAC-3 MSE d'une valeur de 43,44 milliards JPY (~0,28 milliard USD). Le Japon a par ailleurs réalisé sa première exportation d'intercepteurs PAC-3 produits localement vers les États-Unis en novembre 2025, démontrant un approfondissement de la relation de production de missiles entre le Japon et les États-Unis. Les deux pays développent également conjointement l'intercepteur de phase de vol plané, le Japon étant responsable de domaines tels que les moteurs de fusée de deuxième étage, les équipements de direction, ainsi que les systèmes de propulsion et de direction pour le véhicule tueur. Le développement est prévu pour être achevé dans les années 2030.
Déploiement de constellations de satellites de défense pour la surveillance et le ciblage
L'activité spatiale de défense du Japon s'étend des satellites individuels vers un modèle de constellation. En février 2026, le MoD et le consortium Tri-Sat Constellation ont signé un contrat de 283 milliards JPY (~1,82 milliard USD) pour un projet d'imagerie satellitaire et de constellation. Le consortium comprend Mitsubishi Electric, SKY Perfect JSAT, Mitsui, Axelspace, Synspective, QPS Research Institute et Mitsui Bussan Aerospace. Le projet soutient les exigences de surveillance, de ciblage et de détection associées aux opérations de missiles à longue portée. Les opérations sont prévues pour commencer au cours de l'exercice 2026. Le marché japonais de l'aérospatiale et de la défense peut bénéficier de la demande connexe en matière d'imagerie, de stations au sol, de communications et de traitement des données.
La constellation fait appel à des participants du secteur privé dans le cadre d'une activité d'approvisionnement en matière de défense que les maîtres d'œuvre traditionnels ont historiquement dirigée. Axelspace est le fournisseur d'imagerie optique dans le cadre d'un sous-contrat de 48 milliards JPY (309,02 millions USD). Cet arrangement rapproche les opérateurs de satellites commerciaux des exigences de défense en matière d'imagerie résiliente et de livraison de données en temps opportun. L'analyse prévue par intelligence artificielle en orbite pourrait encore accroître la demande de matériel de traitement qualifié pour l'espace et de communications sécurisées. Cette relation lie l'investissement satellitaire aux systèmes terrestres de commandement, contrôle, communications, informatique, renseignement, surveillance et reconnaissance. Le marché pourrait donc voir les dépenses spatiales se répartir dans plusieurs domaines technologiques connexes plutôt que de rester confinées à la fabrication de satellites.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de talents en fabrication avancée et goulets d'étranglement dans la chaîne d'approvisionnement | -0.25% | National, le plus aigu dans les couloirs industriels de Nagoya et Kobe-Nagasaki | Moyen terme (2-4 ans) |
| Politiques strictes de contrôle des exportations limitant l'échelle de production et l'expansion du marché | -0.20% | National, historiquement aigu pour les fournisseurs de missiles et d'aéronefs | Court terme (≤ 2 ans) |
| Dépendance à la propriété intellectuelle étrangère et aux licences pour les plateformes de défense principales | -0.20% | National, notamment pour les moteurs d'avions de combat sous licence et les sous-systèmes de guidage de missiles | Long terme (≥ 4 ans) |
| Augmentation des coûts de cybersécurité et de conformité réglementaire pour les PME de défense | -0.15% | National, avec des charges de coûts précoces à Tokyo et Osaka | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Politiques strictes de contrôle des exportations limitant l'échelle de production
L'industrie de défense japonaise s'est historiquement appuyée fortement sur les achats nationaux, les restrictions sur les transferts à l'étranger limitant la capacité des fabricants à développer des volumes de production grâce à la demande à l'exportation. La révision d'avril 2026 des Trois principes sur le transfert d'équipements et de technologies de défense a supprimé la restriction précédente portant sur cinq catégories couvrant les équipements de sauvetage, de transport, d'alerte, de surveillance et de déminage. Le cadre révisé permet d'envisager le transfert d'une gamme plus large d'équipements de défense, y compris des armes, vers des pays avec lesquels les États-Unis ont des accords de transfert d'équipements et de technologies de défense, sous réserve de l'examen du Conseil de sécurité nationale, de contrôles d'utilisation finale et d'autres garanties. Au moment de la révision, 17 pays étaient éligibles dans le cadre de ce dispositif ; l'accord du Canada est entré en vigueur en juin 2026, portant le groupe à 18 pays.
Ce changement de politique offre aux fabricants japonais une plus grande marge pour augmenter les volumes de production et acquérir de l'expérience dans les programmes de défense internationaux. Le contrat d'avril 2026 de Mitsubishi Heavy Industries pour la construction des trois premières frégates de classe Mogami améliorées pour l'Australie reflète ce changement, avec une construction initiale au chantier naval de Nagasaki de Mitsubishi Heavy Industries et la livraison du premier navire prévue en décembre 2029. Les opportunités d'exportation restent cependant sélectives, car les transferts d'armes nécessitent un examen gouvernemental, une protection technologique, des ajustements de spécifications, des contrôles d'utilisation finale et des restrictions sur les transferts ultérieurs. L'industrie de défense japonaise reste donc principalement soutenue par les achats nationaux, tandis que les programmes étrangers offrent une voie supplémentaire pour l'échelle de production et la croissance internationale.
Pénuries de talents en fabrication avancée et goulets d'étranglement dans la chaîne d'approvisionnement
L'expansion de la production de défense japonaise se produit parallèlement à une pression plus large sur la main-d'œuvre technique qualifiée et les chaînes d'approvisionnement critiques. L'activité aérospatiale et de sécurité nationale de NEC a recruté environ 750 employés au cours de l'exercice clos en mars 2024 et prévoyait d'augmenter ses effectifs de 450 supplémentaires d'ici mars 2026, reflétant la main-d'œuvre supplémentaire requise à mesure que ses activités de défense et d'espace se dveloppaient. Plus généralement, le Japon continue de faire face à une forte concurrence pour le personnel technique, alors que sa population en âge de travailler diminue et que la demande de compétences en ingénierie augmente dans les industries de technologies avancées.
La résilience de la chaîne d'approvisionnement est également traitée comme une exigence structurelle de l'industrie de défense plutôt que comme une contrainte temporaire. La loi japonaise sur le renforcement de la base de production de défense prévoit un soutien pour le renforcement de la chaîne d'approvisionnement, l'efficacité des processus de fabrication, la cybersécurité et la succession des entreprises. Dans le même temps, le budget de défense de l'exercice 2026 alloue environ 95,7 milliards JPY (0,64 milliard USD) pour renforcer la base de production de défense, dont 30,4 milliards JPY (0,20 milliard USD) pour des initiatives de résilience de la chaîne d'approvisionnement et d'efficacité de la production. L'investissement en capacité est déjà visible parmi les grands maîtres d'œuvre : le MoD a mis en avant le soudage automatisé et économe en main-d'œuvre dans les installations de Nagasaki de Mitsubishi Heavy Industries, qui soutiennent simultanément les programmes navals nationaux et les préparatifs pour les frégates de classe Mogami améliorées de l'Australie. La capacité à élargir le vivier de fournisseurs qualifiés, à automatiser la production et à retenir les talents spécialisés en ingénierie et en fabrication restera donc importante pour respecter les calendriers de livraison croissants dans l'aérospatiale et la défense.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : la défense est en tête tandis que l'espace se développe
La défense représentait 46,20% du marché japonais de l'aérospatiale et de la défense en 2025. Sa position est soutenue par des programmes d'approvisionnement majeurs couvrant les frégates, les avions de combat, les missiles à longue portée, la défense aérienne et antimissile intégrée (IAMD), les capteurs et les systèmes de commandement et contrôle (C2). Ces programmes impliquent généralement des équipements de haute valeur et des cycles de développement, de production et de maintien en condition opérationnelle pluriannuels. Les réformes d'exportation de défense d'avril 2026 du Japon offrent également à certains fabricants nationaux une voie plus large vers la demande étrangère, bien que les achats du MoD national restent la base de revenus principale pour le segment.
L'espace devrait se développer à un CAGR de 3,41% jusqu'en 2031, la croissance étant soutenue par une demande croissante de défense pour la surveillance persistante, le soutien au ciblage, la connaissance du domaine spatial, les communications sécurisées et l'infrastructure satellitaire résiliente. En février 2026, le MoD a attribué au consortium Tri-Sat un contrat de 283,12 milliards JPY (1,83 milliard USD) pour des services d'imagerie satellitaire et de constellation. Le programme élargit la demande au-delà de la fabrication de satellites pour inclure l'infrastructure au sol, le traitement des images, les communications, les charges utiles, l'analyse et l'intégration avec les réseaux C4ISR plus larges.


Par type : les plateformes conservent leur échelle tandis que les systèmes croissent plus rapidement
Les plateformes représentaient 54,15% du marché japonais de l'aérospatiale et de la défense en 2025, portées par les aéronefs militaires, les navires de guerre, les systèmes sans pilote, les satellites et l'activité de l'aviation commerciale. Le Japon continue de participer localement à la production et à l'assemblage final du F-35, tandis que les achats navals comprennent la classe Mogami et le programme prévu de 12 navires New FFM. La JMSDF a mis en service le JS Natori en mai 2026 et le JS Nagara en juin 2026, tandis que les deux derniers navires du programme Mogami original de 12 navires sont prévus pour livraison au cours de l'exercice 2026.
Les systèmes devraient croître à un CAGR de 3,62% jusqu'en 2031. La demande est soutenue par les armes à longue portée, l'IAMD, le C4ISR, les communications tactiques, la guerre électronique (GE), les capteurs et les réseaux numériques sécurisés. Les missiles surface-surface de type 25, les armes à planeur hypervélocité, la production de PAC-3 MSE et le développement de la défense hypersonique nécessitent des architectures de commandement, de détection, de ciblage et de communications de soutien. Les exigences en matière de formation et de simulation augmentent également à mesure que le Japon introduit des capacités F-35 supplémentaires et progresse vers l'avion de combat de nouvelle génération GCAP.
Par composant : la propulsion est en tête tandis que la guerre cybernétique s'accélère
Les systèmes de propulsion et d'alimentation représentaient 18,80% du marché japonais de l'aérospatiale et de la défense en 2025. Le segment comprend les moteurs d'aéronefs, la propulsion marine, les systèmes d'alimentation auxiliaires et le soutien au cycle de vie associé. IHI fabrique et soutient les principaux programmes de moteurs aéronautiques de défense, notamment le F100 utilisé sur le F-15J/DJ, le F110 utilisé sur le F-2 et le F7-10 propulsant l'aéronef de patrouille maritime P-1. Le segment moteurs aéronautiques, espace et défense d'IHI a généré 651,7 milliards JPY (4,36 milliards USD) de chiffre d'affaires au cours de l'exercice 2025. Le maintien en condition opérationnelle des moteurs et la participation d'IHI au développement de la propulsion dans le cadre du GCAP renforcent l'importance de la propulsion au sein de la base industrielle aérospatiale et de défense japonaise.[3]
La guerre cybernétique devrait croître à un CAGR de 3,95% jusqu'en 2031. Le cadre de politique cybernétique du Japon a évolué vers une cyberdéfense active, la législation sur le renforcement des capacités de réponse cybernétique étant mise en œuvre par étapes et les dispositions clés devant entrer en vigueur à partir d'octobre 2026. Le Programme de renforcement de la défense du MoD vise séparément une posture de cybersécurité capable de protéger les fonctions C2 et les systèmes d'équipements prioritaires lors de cyberattaques d'ici l'exercice 2027. Cela soutient la demande de logiciels sécurisés, de surveillance cybernétique, de protection des réseaux, de communications résilientes et de cybersécurité au niveau des systèmes sur les plateformes de défense. En juin 2026, NEC et BAE Systems ont signé un protocole d'accord pour développer et déployer conjointement des solutions de cyberdéfense active pour le gouvernement japonais.
Par point de vente : l'OEM domine tandis que le rétrofit et la mise à niveau progressent
Les achats OEM représentaient 69,45% de la valeur totale du marché en 2025, ce qui en fait le plus grand segment par point de vente. Les nouvelles constructions d'aéronefs, de navires de guerre, de missiles, de satellites, de systèmes de propulsion et d'équipements de mission associés soutiennent cette position. Le programme Mogami de 12 navires du Japon et l'acquisition prévue de 12 navires New FFM illustrent les longs cycles d'approvisionnement associés aux grandes plateformes. Dans le même temps, la participation nationale à la fabrication du F-35 continue de soutenir la production d'aéronefs, de moteurs et de composants. Les programmes OEM génèrent également une demande en aval pour les structures, la propulsion, l'électronique, le radar, les logiciels, les essais, les pièces de rechange et le maintien en condition opérationnelle dans toute la chaîne d'approvisionnement nationale.
Le rétrofit et la mise à niveau devraient se développer à un CAGR de 3,75% jusqu'en 2031, la demande étant soutenue par des mises à niveau de capacités pour les plateformes qui restent en service pendant de longues périodes. Le MoD a financé des équipements Mk 41 VLS pour 10 navires FFM, tandis que la JASDF poursuit la modernisation du radar, des équipements électroniques et des systèmes embarqués de la flotte F-15J/DJ. Le Japon progresse également dans le développement et le déploiement de capacités radar d'alerte et de contrôle de nouvelle génération pour renforcer la détection et le suivi des menaces aériennes et de missiles avancées. Ces programmes créent une demande récurrente pour l'installation d'équipements, l'intégration de systèmes, les essais, les mises à niveau logicielles, l'électronique et le soutien au cycle de vie.
Analyse géographique
La base industrielle aérospatiale et de défense japonaise est répartie sur plusieurs pôles de fabrication et de technologie spécialisés. La région de Chubu et du Grand Nagoya est l'un des centres aérospatiaux les plus importants du pays, accueillant les usines de systèmes aérospatiaux de Nagoya et les usines de systèmes de guidage et de propulsion de Nagoya de Mitsubishi Heavy Industries, les installations aérospatiales de Gifu et Nagoya de Kawasaki Heavy Industries, et les usines aérospatiales de Handa de SUBARU. Le segment aéronefs, défense et espace de Mitsubishi Heavy Industries a généré 1,39 billion JPY (9,31 milliards USD) de chiffre d'affaires au cours de l'exercice 2025 et devrait atteindre 1,50 billion JPY (10,02 milliards USD) au cours de l'exercice 2026, soutenu par une activité accrue dans les aéronefs de défense, les missiles et d'autres programmes.
D'autres centres de production jouent des rôles plus spécialisés. Les installations de Gifu de KHI soutiennent la fabrication d'aéronefs, tandis qu'Akashi dans la préfecture de Hyogo est une importante base de production de moteurs d'aéronefs. Kobe joue un rôle plus important dans l'activité navale et sous-marine, tandis que Nagasaki est un centre majeur pour la construction de navires de surface. Dans le cadre du programme New FFM, l'ATLA a sélectionné Mitsubishi Heavy Industries comme maître d'œuvre principal et Japan Marine United comme sous-traitant, établissant une division structurée des responsabilités pour la conception et la construction des navires. Le chantier naval de Nagasaki de Mitsubishi Heavy Industries construira également les trois premières frégates de classe Mogami améliorées commandées par l'Australie, étendant la charge de travail du site à un programme naval international. Tokyo et la région plus large du Kanto constituent le cœur de la coordination des achats, de l'électronique de défense, des communications, de la cybersécurité, des systèmes spatiaux et de l'intégration des systèmes. Le MoD et l'ATLA ont leur siège à Ichigaya, Tokyo, tandis que NEC, Mitsubishi Electric et d'autres grandes entreprises d'électronique maintiennent d'importantes activités de défense dans la région. L'installation de moteurs aéronautiques de Mizuho d'IHI est également située à Tokyo, tandis que le principal complexe de fabrication aérospatiale de SUBARU se trouve à Utsunomiya, dans la préfecture de Tochigi. Les activités aérospatiales et de défense de NEC ont généré 473,6 milliards JPY (3,17 milliards USD) au cours de l'exercice 2026/3 et devraient atteindre 520 milliards JPY (3,48 milliards USD) au cours de l'exercice 2027/3.
Le rôle d'intégration des systèmes de la région se renforce également. En septembre 2026, NEC et Mitsubishi Heavy Industries ont signé un protocole d'accord couvrant la planification opérationnelle, le commandement et contrôle, les actifs sans pilote, les opérations de défense intégrées dans le nuage, et la souveraineté des données et de l'intelligence artificielle. Ce partenariat reflète une intégration plus étroite entre l'ingénierie traditionnelle des plateformes, les logiciels, les données, l'intelligence artificielle et les architectures de commandement sécurisées au sein de la base industrielle de défense japonaise. La demande opérationnelle s'étend au-delà des principaux centres industriels.
Le MoD continue de renforcer la posture des forces à travers Kyushu et les îles du Sud-Ouest, notamment les capacités de missiles, de défense aérienne, de renseignement, surveillance et reconnaissance (ISR), de guerre électronique et de logistique. En mars 2026, le premier missile surface-surface de type 25 a été déployé au Camp Kengun à Kumamoto, tandis que le premier projectile planeur à haute vélocité de type 25 a été déployé au Camp Fuji à Shizuoka. Hokkaido reste également une importante région de forces terrestres, accueillant le quartier général de l'Armée du Nord et d'importantes formations blindées, d'artillerie, de missiles et de soutien. Ces déploiements génèrent des besoins continus en matière d'infrastructure, de maintien en condition opérationnelle, de maintenance, de communications et de soutien aux équipements en dehors des principaux pôles de fabrication japonais.
Paysage réglementaire
Le cadre de politique d'approvisionnement de défense et industrielle du Japon est centré sur le MoD et l'Agence d'acquisition, de technologie et de logistique (ATLA), qui supervise l'acquisition d'équipements de défense, la R&D, la gestion de projets et le renforcement de la base industrielle. La loi sur le renforcement des bases de production et de technologie de défense (loi n° 54 de 2023) prévoit un soutien financier pour la résilience de la chaîne d'approvisionnement, l'efficacité de la production, la cybersécurité et la succession des entreprises. Elle permet la propriété gouvernementale des installations de fabrication lorsque cela est nécessaire pour assurer une production stable. Le Programme d'acquisition rapide du Japon soutient l'introduction plus rapide de technologies avancées, notamment la défense à longue portée, les systèmes sans pilote, l'intelligence artificielle, les communications de nouvelle génération, l'espace et les capacités de guerre de l'information intégrée.
Les contrôles des exportations ont limité l'échelle, mais l'orientation politique a évolué à travers des mises à jour successives. Les règles de transfert révisées publiées en mars 2024 ont élargi les voies pour les ventes à des pays tiers de systèmes codéveloppés. En avril 2026, des modifications au niveau du Cabinet ont aboli les catégories d'équipements restrictives antérieures et élargi le champ des exportations d'équipements létaux vers les nations partenaires qui ont des accords de transfert d'équipements et de technologies de défense avec le Japon. Sur le plan de la gouvernance technologique, l'ATLA a publié en juin 2025 des directives nationales pour l'utilisation responsable de l'intelligence artificielle dans la R&D des équipements de défense, introduisant un processus de gestion des risques (classification plus examens juridiques/politiques et techniques) qui augmente les exigences de conformité pour les maîtres d'œuvre et les fournisseurs de sous-systèmes impliqués dans les applications d'autonomie, d'aide à la décision et de détection.
Analyse de la chaîne de valeur
La chaîne de valeur de l'aérospatiale et de la défense japonaises est ancrée par les exigences d'approvisionnement, de R&D et de capacités du MoD, l'ATLA jouant un rôle central dans l'acquisition d'équipements de défense, le développement technologique, le renforcement de la base industrielle et la sécurité industrielle. Les grands maîtres d'œuvre de plateformes tels que Mitsubishi Heavy Industries et Kawasaki Heavy Industries sont soutenus par des fournisseurs d'électronique de défense et de systèmes de mission, notamment Mitsubishi Electric et NEC, ainsi qu'un réseau plus large de fournisseurs spécialisés dans les composants, les matériaux, la fabrication et la technologie.
La base de production a été encore renforcée par la loi de 2023 sur le renforcement de la base de production de défense. En vertu de cette loi, les fournisseurs d'équipements de défense désignés peuvent soumettre des plans d'assurance de fabrication stable des équipements couvrant des domaines tels que la résilience de la chaîne d'approvisionnement, l'efficacité des processus de fabrication, la cybersécurité et la succession des entreprises. Une fois approuvés, ces plans peuvent bénéficier d'un soutien financier gouvernemental, fournissant un mécanisme structuré pour traiter les risques de production et renforcer les fournisseurs critiques.
Les intrants en amont comprennent des matériaux avancés (notamment les composites et les métaux spéciaux), les semi-conducteurs et les composants de qualité avionique, les sous-ensembles de propulsion et les éléments de communications sécurisées. Les activités intermédiaires couvrent l'autorité de conception (souvent partagée avec des partenaires alliés pour les sous-systèmes clés), le développement de prototypes, les essais et la fabrication en série dans les programmes aériens, terrestres, navals et spatiaux, le MRO devenant de plus en plus important à mesure que les tailles des flottes augmentent. La livraison et le maintien en condition opérationnelle en aval passent par les dépôts des Forces d'autodéfense et les réseaux de soutien dirigés par les maîtres d'œuvre, soutenus par la coopération de maintien en condition opérationnelle avec les alliés. L'alignement au niveau opérationnel États-Unis–Japon DICAS sur la coopération liée aux missiles, la réparation navale et la maintenance des aéronefs élargit également les voies pour les chantiers navals japonais et les prestataires de MRO aéronautique pour participer aux exigences logistiques et de disponibilité des alliés.
Paysage concurrentiel
L'industrie japonaise de l'aérospatiale et de la défense présente une structure de maîtres d'œuvre concentrée soutenue par une large base de fournisseurs à plusieurs niveaux. Les données d'approvisionnement central de l'ATLA pour l'exercice 2025 montrent Mitsubishi Heavy Industries comme le plus grand maître d'œuvre japonais par valeur de contrat, suivi de Mitsubishi Electric, Kawasaki Heavy Industries, NEC et Fujitsu. IHI reste également stratégiquement important grâce à son implication dans les moteurs aéronautiques, la propulsion, l'espace et les activités liées aux missiles. Mitsubishi Heavy Industries détient la position nationale la plus large dans les aéronefs, les missiles, les navires de guerre, les systèmes terrestres et l'espace. Son segment aéronefs, défense et espace a généré 1,39 billion JPY (9,31 milliards USD) de chiffre d'affaires au cours de l'exercice 2025, dont 1,14 billion JPY (7,65 milliards USD) provenant des activités de défense et d'espace.
Kawasaki Heavy Industries détient des positions majeures dans les aéronefs militaires, les hélicoptères, les composants aérospatiaux, les moteurs d'aéronefs et les systèmes navals, tandis qu'IHI est fort dans les moteurs aéronautiques, la propulsion, les missiles et l'espace. NEC et Mitsubishi Electric sont des fournisseurs clés de radar, de capteurs, de C2, de communications, de systèmes spatiaux et de technologies de guerre électronique. L'alliance NEC Corporation–Mitsubishi Heavy Industries, Ltd. de septembre 2026 reflète l'intégration croissante des plateformes de défense traditionnelles avec l'intelligence artificielle, les systèmes sans pilote, les opérations activées par le nuage et les architectures de commandement sécurisées. Les entreprises étrangères maintiennent également une présence significative, Lockheed Martin étant lié au programme F-35, BAE Systems impliqué dans le GCAP et la coopération cybernétique, Boeing actif dans l'aviation commerciale et la défense, et Northrop Grumman fournissant des systèmes aéroportés avancés.
La collaboration transfrontalière devient de plus en plus importante pour le paysage concurrentiel. Mitsubishi Electric participe au consortium GCAP Electronics Evolution avec ELT Group, Leonardo et Leonardo UK pour développer des capacités de détection intégrée, d'effets non cinétiques et de communications pour l'avion de combat futur. Mitsubishi Heavy Industries s'internationalise également grâce à son contrat d'avril 2026 pour fournir trois frégates de classe Mogami améliorées à l'Australie. Ces développements indiquent que l'industrie japonaise de l'aérospatiale et de la défense reste centrée sur un petit groupe de grands maîtres d'œuvre nationaux, tandis que les partenariats internationaux, les programmes de développement conjoint et les opportunités d'exportation sélectives deviennent de plus en plus importants pour la croissance future.
Leaders du secteur japonais de l'aérospatiale et de la défense
-
Mitsubishi Heavy Industries, Ltd.
-
Kawasaki Heavy Industries, Ltd.
-
IHI AEROSPACE Co., Ltd.
-
NEC Corporation
-
The Boeing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme existe dans l'expansion de la capacité de production et des systèmes de défense prêts à l'exportation, alors que le Japon élargit l'accès aux marchés étrangers. La révision d'avril 2026 des Trois principes sur le transfert d'équipements et de technologies de défense a supprimé les restrictions précédentes qui limitaient les exportations à cinq catégories, permettant d'envisager le transfert d'une gamme plus large d'équipements de défense dans le cadre de contrôles au cas par cas. Cela crée des opportunités pour les maîtres d'œuvre japonais et les fournisseurs de sous-systèmes d'augmenter les volumes de production, de réduire les coûts unitaires et de renforcer la capacité de fabrication pour les besoins nationaux et alliés. Cette opportunité est encore soutenue par l'activité industrielle croissante du GCAP et les investissements du MoD dans la guerre électronique, les réseaux de capteurs, les communications résilientes et les capacités C2 intégrées.
Les capacités sans pilote et multi-domaines présentent un autre couloir d'opportunités, soutenu par l'accent mis sur les acquisitions de l'exercice 2026 et la structure des programmes. La budgétisation du MoD pour l'exercice 2026 des actifs sans pilote dans le cadre du programme SHIELD signale une voie financée pour les fournisseurs nationaux de charges utiles, les logiciels de mission, les liaisons de données et l'intégration maritime-aérienne, complétant les initiatives de collaboration telles que Kawasaki Heavy Industries et Airbus Defence and Space explorant la coopération sur les systèmes aériens sans pilote à longue endurance pour la lutte anti-sous-marine (juin 2026). L'expansion des capacités dans la fabrication de défense adjacente crée également un espace pour les fournisseurs : Japan Steel Works a commencé les opérations dans un nouvel atelier d'assemblage à son usine d'Hiroshima en mai 2026 et a continué à développer les capacités à Muroran pour répondre à la demande de défense, notamment les obus d'artillerie et les conteneurs de missiles. Cela indique une demande soutenue pour l'usinage, les matériaux spéciaux et les services d'inspection/essai dans toute la chaîne d'approvisionnement des munitions et des missiles.
Développements récents du secteur
- Septembre 2026 : Tenchijin, basée au Japon, a signé un protocole d'accord avec U-Space, société française, pour soutenir le développement et le déploiement d'un système d'observation de la Terre en infrarouge de nouvelle génération. Ce partenariat élargit la collaboration internationale de Tenchijin dans l'observation de la Terre par satellite et renforce l'implication du Japon dans les technologies avancées de détection infrarouge.
- Juin 2026 : Kawasaki Heavy Industries a signé un protocole d'accord avec Airbus Defence and Space pour explorer la collaboration sur les systèmes aériens sans pilote à longue endurance pour les missions de lutte anti-sous-marine (ASW). Les travaux relient l'endurance des systèmes aériens sans pilote et l'intégration des charges utiles aux concepts de patrouille maritime centrés sur le Japon, créant des voies de partenariat pour les capteurs, les systèmes de mission et les services de maintien en condition opérationnelle liés aux opérations ASW.
- Décembre 2025 : Kongsberg Defence and Aerospace a signé un cinquième contrat de suivi avec le Japon pour fournir le missile de frappe conjoint (JSM) pour la flotte F-35A. L'approvisionnement continu en JSM soutient la capacité de frappe à longue portée et maintient la demande d'intégration, de formation et de soutien dans l'écosystème d'armement du F-35.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché suit la valeur des biens de l'aérospatiale et de la défense et des services connexes livrés au Japon, couvrant les programmes de plateformes et les travaux après-vente qui soutiennent les opérations civiles et militaires.
Exclusions du périmètre : Nous excluons les salaires purement internes du gouvernement, les prestations aux anciens combattants et les dépenses d'infrastructure civile qui ne sont pas liées aux équipements de l'aérospatiale et de la défense ou aux services connexes.
Aperçu de la segmentation
- Par secteur
- Aérospatiale
- Aérospatiale civile
- Aérospatiale militaire
- Défense
- Systèmes terrestres
- Systèmes navals
- Systèmes de combat aérien
- Aérospatiale
- Par plateforme
- Aérien
- Aéronefs à voilure fixe
- Aéronefs à voilure tournante
- Systèmes aériens sans pilote
- Terrestre
- Véhicules blindés
- Artillerie et systèmes de missiles
- Systèmes du combattant et électronique
- Naval
- Bâtiments de combat de surface
- Sous-marins
- Aviation navale
- Spatial
- Satellites de navigation
- Satellites d'observation de la Terre et de télédétection
- Satellites de recherche scientifique et astronomique
- Satellites de communication
- Aérien
- Par type de service
- Fabrication
- Maintenance, réparation et révision (MRO)
- Par composant
- Cellules et structures
- Systèmes de propulsion et moteurs
- Électronique et systèmes de mission
- Matériaux composites et fibre de carbone
- Guerre électronique (GE) et capteurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour ce marché spécifique au Japon, nous avons commencé par cartographier d'abord le côté de la demande, puis vérifié ce qui peut être fourni localement par rapport à ce qui est généralement importé. Les sources publiques aident à ancrer le modèle sur des signaux observables, tels que les publications du budget de défense japonais et les changements de politique d'approvisionnement, qui sont importants dans un marché façonné par des programmes pluriannuels.
Les principales sources non payantes utilisées pour les données et les vérifications croisées comprennent les publications officielles du budget de défense et de la politique japonaise (telles que celles du ministère de la Défense), les documents de stratégie au niveau du Cabinet, et les statistiques commerciales et tarifaires (telles que celles d'UN Comtrade). Nous avons également utilisé les séries macroéconomiques du FMI et de la Banque mondiale pour le contexte de l'inflation et des taux de change, ainsi que les publications du secteur aérospatial des associations professionnelles telles que la Société des entreprises aérospatiales japonaises. Nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs et la couverture de presse réputée pour valider le calendrier des programmes et l'activité de service. Si nécessaire, nous avons consulté des abonnements payants pour les données financières des entreprises, les actualités et données financières, les bases de données de brevets et les informations sur le marché de la défense pour résoudre les valeurs incertaines. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester les éléments que la recherche documentaire ne peut pas confirmer facilement, notamment le phasage des programmes, les structures contractuelles typiques et la proportion de travaux comptabilisés comme fabrication par rapport au MRO au Japon. Nous avons parlé avec un mélange de participants à la chaîne d'approvisionnement, de responsables de programmes et d'ingénierie, et de parties prenantes côté acheteur afin que nos hypothèses sur les volumes, les mouvements de prix et les calendriers de livraison puissent être corrigées si nécessaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28% | Directeurs généraux : 13% | |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 28% | |
| Acteurs plus petits : 16% | Managers : 59% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit à l'aide de vérifications descendantes et ascendantes. Du côté descendant, les signaux du budget de défense japonais et d'acquisition ont été convertis en un pool d'équipements et de services adressables, puis répartis par activité de plateforme visible à travers les annonces de programmes et les priorités de modernisation des flottes. Nous avons corroboré ces totaux par des approximations ascendantes sélectives, en utilisant une logique de prix de vente moyen par volume pour les principaux travaux de plateforme et des vérifications d'intensité après-vente, puis ajusté les totaux lorsque les deux vues ne s'alignaient pas.
Pour maintenir le modèle ancré, nous avons suivi une courte liste d'indicateurs que les praticiens pourraient valider, notamment la direction d'allocation du budget de défense, les calendriers de livraison et de mise à niveau des principales plateformes, la part du MRO par rapport au mix de nouvelles constructions, la dépendance des moteurs et des systèmes de mission à l'égard de l'autorité de conception étrangère, et le calendrier des taux de change pour le contenu importé. Lorsque des lacunes sont apparues dans les agrégations des fournisseurs ou lorsqu'une valeur de programme ne pouvait pas être clairement répartie sur plusieurs années, nous les avons comblées en utilisant des plages conservatrices convenues lors des entretiens et affinées par des vérifications de suivi.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par un consensus de tendances des répondants primaires. Cette approche tend à mieux convenir qu'un ajustement de courbe unique lorsque le calendrier des programmes et les changements de politique modifient les dépenses annuelles. Les hypothèses ont ensuite été converties en trajectoires de croissance annuelles afin que les prévisions restent traçables à un petit ensemble de facteurs plutôt qu'à des taux de croissance opaques.
Validation des données et cycle de mise à jour
Nous avons effectué plusieurs vérifications pour que les totaux restent cohérents avec les contraintes du monde réel. Les résultats du modèle ont été comparés à des signaux indépendants, tels que la croissance du budget japonais, les lots d'approvisionnement annoncés et l'activité de production aérospatiale visible, puis examinés pour détecter des pics qui ne pourraient pas être expliqués par le calendrier des programmes.
Avant la validation finale, des vérifications de variance ont été effectuées sur les répartitions sectorielles et par plateforme afin que la somme des parties reste logique lors de l'agrégation. Si une divergence majeure persistait, nous avons recontacté certains interviewés pour confirmer si elle provenait d'une interprétation du périmètre, d'un mouvement de prix ou d'un calendrier. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du marché japonais de l'aérospatiale et de la défense par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'aérospatiale et la défense japonaises peuvent différer même lorsque le libellé du sujet semble similaire, car chaque éditeur fixe ses propres limites sur ce qui compte comme aérospatiale, ce qui compte comme défense, et comment les services tels que le MRO sont traités. Les différences proviennent également de l'année choisie pour le chiffre principal et de la manière dont la devise et l'inflation sont traitées.
En suivant les répartitions de fabrication par rapport au MRO au niveau des programmes et en actualisant les hypothèses de calendrier des taux de change, Mordor Intelligence maintient le total japonais lié aux équipements livrables et à l'activité de service dans le pays, ce qui contribue à réduire le double comptage des dépenses de sécurité adjacentes ou des agrégats larges du budget national.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 67,83 milliards USD (2025) | |
| Blog sectoriel A | 55,00 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer un total global plus large sans séparer clairement le calendrier de fabrication du MRO, ce qui peut sous-estimer les montées en puissance actuelles des programmes et la valeur du contenu importé lors des variations de taux de change. |
| Éditeur de marché B | 55,00 milliards USD (2024) | S'appuie sur un chiffre principal arrondi et un récit de périmètre large, et le traitement des chiffres du budget de défense par rapport à l'approvisionnement réel et à l'exécution des services n'est pas rendu transparent, ce qui peut comprimer le total du marché. |
L'écart dans les estimations provient principalement du choix de l'année de base et de la manière dont les dépenses sont traduites en équipements et services effectivement livrés. Lorsque la limite est maintenue cohérente entre les plateformes et les types de services, la valeur du marché résultante devient plus facile à auditer, à expliquer et à mettre à jour à mesure que les programmes et les budgets évoluent.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'aérospatiale et la défense japonaises jusqu'en 2031 ?
Le marché japonais de l'aérospatiale et de la défense devrait croître à un CAGR de 2,03% de 2026 à 2031, pour atteindre 28,29 milliards USD.
Quel segment détenait la plus grande part en 2025 ?
La défense a dominé la segmentation sectorielle avec une part de 46,20%, tandis que les plateformes ont dominé la segmentation par type avec une part de 54,15%.
Quelle catégorie connaît la croissance la plus rapide ?
La guerre cybernétique est le composant à la croissance la plus rapide, avec un CAGR prévu de 3,95% jusqu'en 2031.
Pourquoi l'activité spatiale est-elle importante pour les programmes de défense japonais ?
Le projet de constellation de satellites de 283 milliards JPY (~1,82 milliard USD) soutient la surveillance, le ciblage et la détection liés aux opérations de missiles à longue portée.
Qu'est-ce qui soutient la demande de rétrofit et de mise à niveau ?
Les mises à niveau de l'avionique et du radar du F-15J, ainsi que les ajouts de systèmes de lancement vertical sur les frégates de classe Mogami, soutiennent un CAGR prévu de 3,75%.
Quelles entreprises sont prominentes dans le secteur ?
Mitsubishi Heavy Industries, Kawasaki Heavy Industries, IHI Aerospace et NEC Corporation sont des acteurs nationaux clés sur le marché japonais de l'aérospatiale et de la défense. De grandes entreprises internationales, notamment The Boeing Company, opèrent également sur le marché.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

