
Taille et part du marché de la gestion des perfusions
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 51.44 Milliards de dollars |
| Taille du Marché (2031) | 75.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
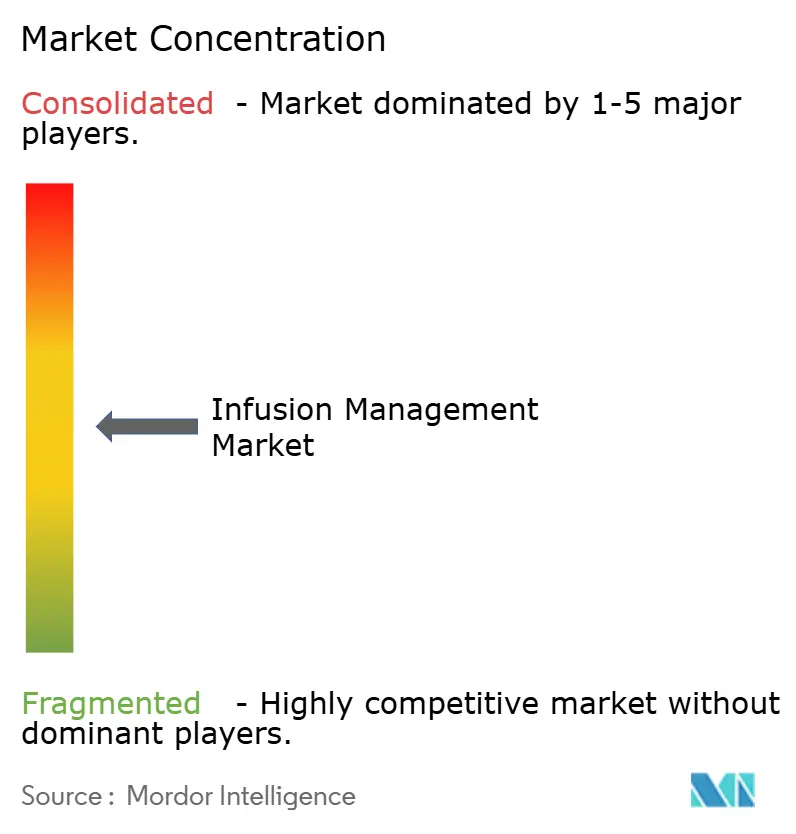
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des perfusions par Mordor Intelligence
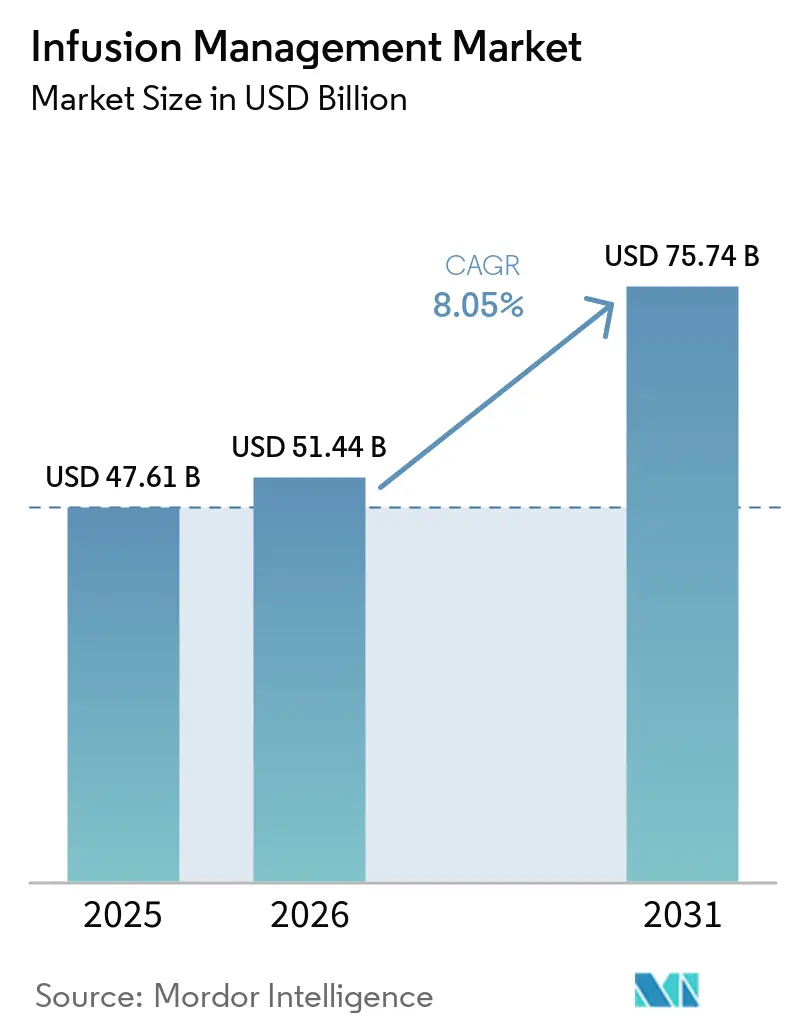
La taille du marché de la gestion des perfusions devrait passer de 47,61 milliards USD en 2025 à 51,44 milliards USD en 2026 et devrait atteindre 75,74 milliards USD d'ici 2031 à un TCAC de 8,05 % sur la période 2026-2031.
La croissance est ancrée dans le déploiement rapide de pompes intelligentes et connectées qui réduisent les erreurs médicamenteuses, soutiennent la prise en charge des maladies chroniques et se conforment aux mandats d'interopérabilité. Les pénuries de personnel hospitalier, les pressions des payeurs sur les coûts hospitaliers et des règles de cybersécurité plus strictes accélèrent davantage l'adoption. Les appareils connectés réduisent déjà les erreurs médicamenteuses à haut risque de 16 % dans des études en conditions réelles, stimulant la croissance des volumes dans les thérapies antibiotiques, oncologiques et diabétiques. Les stratégies concurrentielles se concentrent sur les algorithmes d'intelligence artificielle, les interfaces prêtes pour le cloud et les écosystèmes d'accessoires qui pérennisent les revenus récurrents. Simultanément, la fragilité de la chaîne d'approvisionnement et les pénuries de semi-conducteurs menacent les délais de livraison, contraignant les fournisseurs à localiser la production et à investir dans des programmes de double approvisionnement.
Points clés du rapport
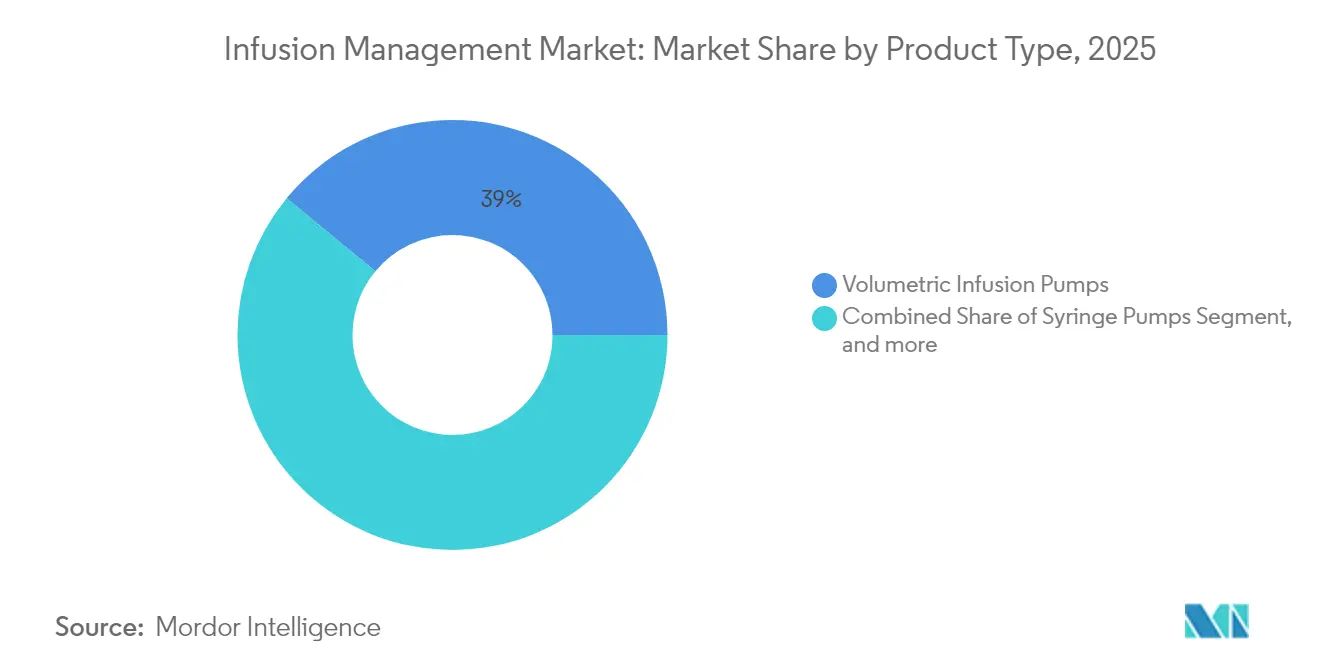
- Par type de produit, les pompes volumétriques ont dominé avec 39,02 % de la part du marché de la gestion des perfusions en 2025, tandis que les pompes implantables progressent à un TCAC de 10,12 % jusqu'en 2031.
- Par type de thérapie, les antibiotiques représentaient 22,12 % de la taille du marché de la gestion des perfusions en 2025 ; la chimiothérapie/oncologie devrait se développer à un TCAC de 13,24 % jusqu'en 2031.
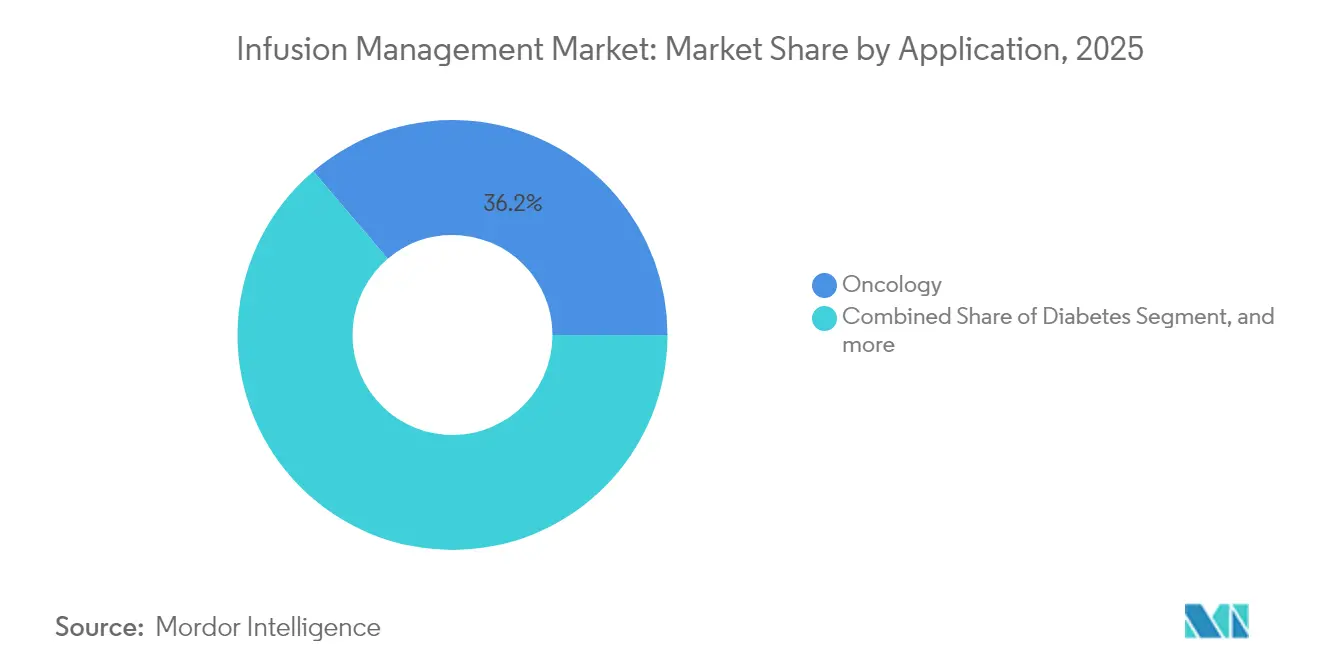
- Par application, l'oncologie détenait 36,21 % de la taille du marché de la gestion des perfusions en 2025, tandis que la gestion du diabète devrait croître à un TCAC de 14,83 % entre 2026 et 2031.
- Par utilisateur final, les hôpitaux et cliniques ont capturé 58,22 % de la part des revenus en 2025 ; les soins à domicile enregistrent le TCAC projeté le plus élevé à 11,56 % jusqu'en 2031.
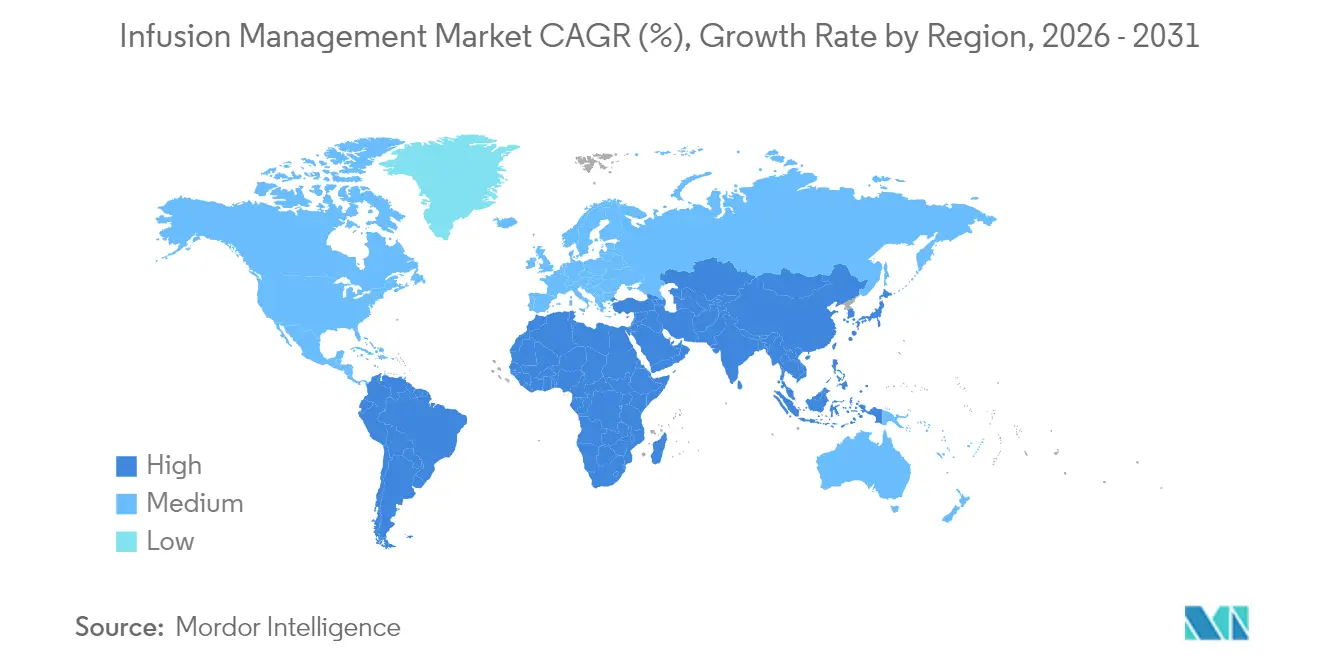
- Par géographie, l'Amérique du Nord dominait avec 39,11 % de part en 2025, tandis que l'Asie-Pacifique progresse le plus rapidement à un TCAC de 9,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +1.8% | Amérique du Nord, Europe, extension mondiale | Long terme (≥ 4 ans) |
| Demande croissante de perfusion ambulatoire et à domicile | +2.1% | Amérique du Nord, UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers les pompes intelligentes connectées | +1.5% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Expansion des centres ambulatoires dans les marchés émergents | +1.2% | Cœur de l'Asie-Pacifique, débordement sur le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Mandats d'interopérabilité pompe-DSE | +0.9% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Kits médicament-dispositif pour les biologiques | +1.0% | Marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques
Les maladies chroniques telles que le diabète, le cancer et la maladie de Parkinson élargissent le vivier de candidats à la thérapie par perfusion continue et programmable. Le diabète seul touche 537 millions d'adultes et nécessite une administration précise d'insuline et de biologiques GLP-1. Les plateformes de perfusion intelligentes intègrent un logiciel de réduction des erreurs de dosage, réduisant les erreurs médicamenteuses à haut risque de 45 à 25 pour 100 perfusions, soit une amélioration de 44 % qui satisfait des références de sécurité plus strictes.[1]Mary A. Dolansky, « Réduction des erreurs médicamenteuses à haut risque après l'adoption de pompes intelligentes », Journal of Patient Safety, journals.lww.comL'autorisation FDA d'une pompe à apomorphine portable pour la maladie de Parkinson témoigne de l'appétit pour les dispositifs contrôlés par le patient qui favorisent la mobilité et réduisent les visites en clinique. La demande est particulièrement forte dans les populations vieillissantes des États-Unis, d'Allemagne et du Japon, tandis que les affections liées au mode de vie stimulent l'adoption en Inde et au Brésil. En conséquence, les systèmes de santé standardisent des flottes de pompes à l'échelle de l'entreprise qui partagent des bibliothèques de médicaments et des tableaux de bord analytiques. À long terme, la dynamique des maladies chroniques devrait ajouter 1,8 point de pourcentage au TCAC du marché de la gestion des perfusions.
Demande croissante de thérapie par perfusion ambulatoire et à domicile
La migration du lieu de soins déplace les thérapies des services ambulatoires hospitaliers vers des centres autonomes et les domiciles. Les centres de perfusion ambulatoires ont enregistré une croissance annuelle de 48 % des traitements rhumatologiques, réalisant des économies par épisode de 30 à 50 % par rapport à l'administration en milieu hospitalier. La technologie remodèle les flux de travail : les pompes portables dotées de batteries de 12 heures, de connectivité LTE et d'écrans tactiles simplifiés réduisent la formation des patients à quelques minutes. Le portefeuille élastomérique de Baxter délivre déjà 4,5 millions de perfusions par an hors des hôpitaux, soulignant l'ampleur du phénomène. L'extension du remboursement de la perfusion à domicile par Medicare accélère encore l'adoption, bien que les mises à jour des paiements soient en retard sur les hausses de prix des médicaments spécialisés. La COVID-19 a validé la surveillance à distance, les infirmières réduisant le temps de manipulation de 4,06 minutes par perfusion grâce aux tableaux de bord connectés. L'impact à moyen terme ajoute 2,1 points de pourcentage à la croissance à mesure que les payeurs intensifient les programmes de réduction des coûts.
Transition technologique vers les pompes intelligentes connectées
Les hôpitaux remplacent les systèmes gravitaires classiques par des systèmes de perfusion combinant des modules IoT, la reconnaissance des médicaments par RFID et un support décisionnel piloté par l'IA. La conformité aux bibliothèques de médicaments est passée de 33 % à 98 % après la mise en œuvre, tandis que les corrections de programmation sont tombées de 0,36 % à 0,06 %. Les capteurs capturent les signaux de fréquence cardiaque avec une précision de 94 % et régulent automatiquement la vitesse de perfusion avec une précision de 98 %, améliorant la titration en temps réel. Le HemoSphere Alta de BD surveille l'autorégulation cérébrale et prédit les événements d'hypotension à l'aide d'algorithmes d'apprentissage automatique, positionnant l'entreprise dans les environnements de soins intensifs.[2]BD Relations Investisseurs, « Communiqué de résultats du T2 2025 de BD », bd.com Le projet de guidance FDA sur l'IA dans les dispositifs médicaux, publié en 2025, clarifie les voies de validation et devrait raccourcir les cycles d'approbation. La pénétration des pompes intelligentes améliore l'efficacité, prend en charge les mises à jour à distance et devrait contribuer 1,5 point de pourcentage au TCAC du marché de la gestion des perfusions au cours des quatre prochaines années.
Expansion rapide des centres de perfusion ambulatoires dans les marchés émergents
Les hôpitaux d'Asie-Pacifique font face à une demande croissante de biologiques et de médicaments spécialisés en l'absence de capacités hospitalières suffisantes. Les centres spécialement construits réduisent les erreurs de préparation des médicaments de 54 % grâce à la vérification par code-barres et aux protocoles standardisés.[3]B. Braun Medical Inc., « DUPLEX — Administration de médicaments prêts à l'emploi », bbraunusa.com Les entreprises pharmaceutiques mondiales co-localisent des pôles de distribution pour soutenir l'approvisionnement en biologiques en flux tendu, atténuant les contraintes de la chaîne du froid. À long terme, ces facteurs ajoutent 1,2 point de pourcentage à la croissance, notamment en Inde, en Indonésie et dans les États du Golfe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'investissement et de maintenance élevé des pompes intelligentes | -1.4% | Mondial, plus prononcé dans les établissements de petite et moyenne taille | Moyen terme (2-4 ans) |
| Rappels réglementaires et risques de cybersécurité | -0.8% | Mondial, strict aux États-Unis et dans l'UE | Court terme (≤ 2 ans) |
| Pénuries de semi-conducteurs | -1.1% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Pression sur la durabilité liée au PVC à usage unique | -0.6% | UE, Amérique du Nord, extension mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement et de maintenance élevé des pompes de nouvelle génération
Les déploiements à l'échelle de l'entreprise peuvent dépasser 2,5 millions USD, en tenant compte des mises à niveau Wi-Fi, des logiciels de cybersécurité et de l'accréditation du personnel. Les contrats de maintenance annuels ajoutent 8 à 10 % du coût d'investissement, ce qui pèse sur les hôpitaux communautaires et les prestataires des économies à revenu intermédiaire. Les règles de cybersécurité de la FDA imposent des cycles de développement de logiciels sécurisés et des correctifs de vulnérabilité, engendrant des coûts supplémentaires. Les programmes de crédit-bail d'InfuSystem et d'autres acteurs réduisent les dépenses initiales mais augmentent les dépenses sur la durée de vie. L'effet net soustrait 1,4 point de pourcentage au TCAC, les acheteurs plus modestes retardant les cycles de renouvellement.
Rappels réglementaires et vulnérabilités en matière de cybersécurité
En 2025, la FDA a signalé 3 698 pompes ambulatoires Nimbus pour des défaillances de batteries et des imprécisions de débit, perturbant les plannings cliniques et entamant la confiance des acheteurs. Les pompes à diabète connectées aux smartphones ont manqué des alertes critiques, augmentant le risque d'hypoglycémie. Ces événements déclenchent la mise en quarantaine des flottes, le remplacement du fret et le recyclage du personnel, avec une exposition en aval à des responsabilités. Les fournisseurs doivent donc renforcer leurs systèmes de gestion de la qualité et la surveillance des menaces en temps réel. Ces pressions retranchent 0,8 point de pourcentage de la croissance du marché de la gestion des perfusions à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les pompes volumétriques dominent le marché tandis que les pompes implantables mènent l'innovationLes pompes volumétriques représentaient 39,02 % de la taille du marché de la gestion des perfusions en 2025, soutenues par une compatibilité universelle avec les thérapies à débit élevé dans les unités d'urgence et de soins intensifs. Les hôpitaux privilégient ces appareils pour leurs bibliothèques de médicaments intégrées, leurs grandes interfaces LCD et leur fiabilité éprouvée. Les pompes à seringue restent indispensables dans les services de néonatologie et d'oncologie où la précision au millilitre est vitale. Les sets jetables, les manchons de pression et les accessoires de filtration constituent un flux de rentes stable, souvent regroupés dans des contrats de service pluriannuels.
Les pompes implantables, bien que de niche en termes d'unités, affichent un TCAC robuste de 10,12 % et transforment la gestion de la douleur, la thérapie oncolytique et le traitement de la spasticité. Les réservoirs programmables permettent des schémas posologiques d'un mois, favorisant l'adhésion des patients et réduisant les visites en clinique de 60 %. Les fournisseurs co-conçoivent des combinaisons médicament-dispositif avec des partenaires pharmaceutiques, intégrant une télémétrie qui rapporte les niveaux de réservoir aux tableaux de bord cloud. L'évolution vers des systèmes entièrement internalisés s'aligne sur les objectifs des payeurs de limiter les réadmissions et sur la préférence des patients pour des traitements discrets. Collectivement, ces forces maintiennent la feuille de route de déploiement du marché de la gestion des perfusions centrée sur du matériel modulaire et défini par logiciel qui s'adapte à tous les niveaux de soins.


Par type de thérapie :
les antibiotiques dominent le volume tandis que l'oncologie stimule la croissanceLes antibiotiques représentent 22,12 % de la part du marché de la gestion des perfusions en 2025, alors que les hôpitaux luttent contre les organismes résistants et les cas de sepsis. Les pompes intelligentes appliquent des protocoles de perfusion prolongée, optimisant la pharmacodynamique et réduisant la durée de séjour. Les logiciels de réduction des erreurs de dosage ont réduit les taux incorrects de vancomycine de 38 %, selon des audits multicentres.
À l'avenir, les thérapies oncologiques affichent la plus forte progression en valeur avec un CAGR de 13,24 %. Les anticorps monoclonaux biologiques nécessitent un débit contrôlé et un conditionnement thermique en ligne, des capacités assurées par les modules péristaltiques de nouvelle génération. Sur le marché des pompes à perfusion et accessoires, le secteur bénéficie de politiques de remboursement solides, d'une prévalence croissante des maladies chroniques nécessitant une thérapie par perfusion et d'une demande croissante de solutions de soins à domicile. Les centres d'oncologie standardisent les dispositifs de transfert en système fermé pour protéger le personnel de l'exposition aux agents cytotoxiques, stimulant ainsi les ventes d'accessoires. Parallèlement, les thérapies du diabète associent la perfusion d'insuline aux flux de données de glycémie en continu et aux algorithmes en boucle fermée, élargissant le marché de la gestion des perfusions à l'univers numérique de la santé qui se chevauche. Combinées, ces tendances élargissent la gamme thérapeutique, réduisent le temps d'inactivité des pompes et diversifient les revenus au-delà d'une source unique.
Par application :
la domination de l'oncologie fait face à la disruption du diabèteL'oncologie détenait 36,21 % de la taille du marché de la gestion des perfusions en 2025. Les schémas multi-médicaments s'exécutent souvent séquentiellement sur plusieurs heures, nécessitant des verrouillages de sécurité que seuls les systèmes connectés peuvent fournir. Les centres de cancérologie dédiés utilisent des tableaux de bord analytiques pour signaler les occlusions et les événements de présence d'air dans la ligne, réduisant le temps de réponse infirmier de 22 % dans des études pilotes.
La gestion du diabète, projetée à un TCAC de 14,83 %, se situe au point de convergence de la thérapie par perfusion et des capteurs portables. Les pompes à insuline en boucle fermée adaptent les débits toutes les cinq minutes, alimentant des ensembles de données anonymisées dans des moteurs d'IA cloud pour la reconnaissance de schémas. Les cycles d'approbation de la FDA se sont raccourcis grâce aux dispositifs de prédicat et aux preuves du monde réel, invitant les acteurs de l'électronique grand public et intensifiant la concurrence. La gestion de la douleur et la gastroentérologie injectent un volume régulier, mais les grands gains résident dans les produits combinés pour la maladie de Parkinson, la sclérose en plaques et les maladies rares, créant une longue piste pour le marché de la gestion des perfusions.
Par utilisateur final :
la domination hospitalière s'érode à mesure que les soins à domicile s'accélèrentLes hôpitaux et cliniques contrôlent 58,22 % des revenus car ils accueillent les patients les plus malades, gèrent une pharmacothérapie complexe et doivent satisfaire aux indicateurs de sécurité de la Joint Commission. Les consortiums d'achats verrouillent des accords de trois à cinq ans incluant la certification du personnel, les mises à jour logicielles et les pools de pièces détachées. Cependant, les réformes du remboursement plafonnent les marges de perfusion hospitalière, incitant les prestataires à déplacer les traitements de faible acuité hors site.
Les soins à domicile progressent à un TCAC de 11,56 % grâce aux pompes connectées par IoT qui rapportent les paramètres vitaux, les niveaux de réservoir et l'observance à des portails cloud consultés par les cliniciens. Des programmes pilotes ont réduit les réadmissions hospitalières non planifiées de 17 %, satisfaisant aux critères d'achat basé sur la valeur. Les fournisseurs de technologies intègrent des configurations guidées par la voix et des lignes à code couleur pour réduire les erreurs des aidants. Les pharmacies se positionnent comme des pôles logistiques, assemblant des kits et expédiant des coursiers de dernier kilomètre dans le respect de la chaîne du froid. Cet écosystème hybride élargit la demande totale adressable et étend la définition du marché de la gestion des perfusions bien au-delà des murs des hôpitaux.
Analyse géographique
Marché de la Gestion des Perfusions en Amérique du Nord
L'Amérique du Nord a généré la plus grande part de revenus en 2025, représentant 39,11 % du marché de la gestion des perfusions. Les systèmes de santé bénéficient d'une assurance commerciale qui rembourse les primes des pompes intelligentes, tandis que les agences fédérales poussent à la conformité en matière de cybersécurité et à l'intégration des dossiers de santé électroniques. Les principaux réseaux de prestation de soins intégrés ont déjà renouvelé 70 % de leurs parcs vers des plateformes interopérables, créant un cycle de remplacement tous les 7 à 8 ans. Les États-Unis sont également en tête en matière de validation des algorithmes d'intelligence artificielle, aidés par les programmes de pré-certification de la FDA qui accélèrent les mises à jour logicielles.
Marché de la Gestion des Perfusions en Europe
L'Europe se classe en deuxième position, soutenue par une couverture universelle et des cadres d'approvisionnement qui mettent l'accent sur la valeur et la surveillance post-commercialisation. L'Allemagne, la France et les pays nordiques privilégient l'interopérabilité neutre vis-à-vis des fournisseurs, stimulant les conceptions de pompes à API ouvertes. Les réglementations de l'Union européenne sur le DEHP et les plastiques à usage unique accélèrent le développement de variantes de produits écologiques, influençant les feuilles de route de conception mondiales. La divergence liée au Brexit dans les approbations au Royaume-Uni introduit une complexité modeste, mais ne ralentit pas l'adoption globale.
Marché de la Gestion des Perfusions en Asie-Pacifique, en Amérique latine et au Moyen-Orient
L'Asie-Pacifique affiche la croissance la plus rapide avec un CAGR de 9,42 %. Les villes de deuxième rang en Chine, le segment des hôpitaux privés en Inde et les pôles médicaux de l'ASEAN modernisent leur infrastructure de perfusion, aidés par des incitations gouvernementales en faveur de la santé numérique. Les fabricants nationaux en Chine et en Corée du Sud pénètrent les segments de prix intermédiaires, intensifiant la concurrence. L'Australie et le Japon, classés comme marchés matures, pivotent vers des modèles de soins à domicile qui reflètent les évolutions des sites de soins aux États-Unis. La variabilité régionale en matière de remboursement et de réglementation cybernétique oblige les fournisseurs à adapter leurs références et leurs modules logiciels, mais les perspectives dépassent largement ces obstacles. L'Amérique latine et le Moyen-Orient sont en retrait, mais offrent des poches de croissance à deux chiffres dans les centres privés d'oncologie et de transplantation, complétant ainsi l'empreinte mondiale du marché de la gestion des perfusions.

Paysage réglementaire
Les pompes à perfusion sont réglementées comme des dispositifs médicaux, avec un contrôle accru portant sur la sécurité, les logiciels et la surveillance post-commercialisation. Aux États-Unis, les pompes à perfusion relèvent de la classe II de la FDA (21 CFR 880.5725), et l'agence maintient une directive sur le cycle de vie total du produit pour les pompes à perfusion, qui façonne les attentes en matière de soumission préalable à la mise sur le marché et les contrôles du cycle de vie de ces systèmes.
En Europe, l'accès au marché est régi par le règlement européen sur les dispositifs médicaux (MDR), où la conformité est appuyée par le respect des normes harmonisées et des listes mises à jour publiées par le biais de décisions d'exécution de la Commission. En juin 2026, la Commission européenne a publié la décision d'exécution (UE) 2026/1231, modifiant la liste des normes harmonisées du MDR et renforçant la nécessité pour les fabricants de maintenir une documentation technique alignée pour la présomption de conformité. Les signaux d'accès au niveau des produits comptent également dans cet environnement, notamment le fait que KORU Medical a reçu la certification MDR de l'UE en mars 2026 pour ses systèmes de perfusion Freedom60 et FreedomEDGE. Les exigences de sécurité et de performance continuent de s'appuyer sur des normes telles que la CEI 60601-2-24:2021 pour les pompes et contrôleurs de perfusion.
Paysage concurrentiel
Le marché de la gestion des perfusions présente une concentration modérée, les cinq premiers acteurs contrôlant une part significative des revenus mondiaux. Becton Dickinson, Baxter International et ICU Medical dominent les pompes à grand volume, s'appuyant sur des bases installées vieilles de plusieurs décennies et des réseaux de support client multicouches. Leurs budgets de R&D priorisent les modules d'IA, les scanners de reconnaissance des médicaments et les micrologiciels sécurisés répondant aux réglementations à venir. Les résultats du T2 2025 de BD ont révélé une croissance à deux chiffres d'Alaris et 2,5 milliards USD alloués à la fabrication aux États-Unis pour couvrir le risque géopolitique.
Des innovateurs de taille intermédiaire tels qu'ICU Medical se taillent des niches grâce aux pompes de précision IV Plum Solo et Plum Duo, autorisées par la FDA en avril 2025. Ces appareils ciblent les environnements ambulatoires et de médicaments spécialisés avec une connectivité modulaire et une haute capacité de bibliothèque de médicaments. B. Braun et Fresenius Kabi concurrencent sur les dispositifs de transfert en système clos et les consommables sans DEHP, alignant leurs portefeuilles sur les mandats de durabilité. Les fournisseurs asiatiques émergents s'appuient sur des avantages de coût mais doivent franchir des barrières élevées de cybersécurité et d'interopérabilité pour gagner des contrats avec les hôpitaux de premier rang.
L'activité de fusions-acquisitions s'intensifie alors que des entreprises de technologies médicales adjacentes cherchent des capacités de perfusion. Le rachat d'Atrion par Nordson à 460 USD par action introduit un savoir-faire en distribution de fluides dans sa gamme de composants. L'acquisition d'Intera Oncology par Boston Scientific lui offre un pied dans la perfusion par l'artère hépatique, élargissant les opportunités de vente croisée. L'acquisition de 4,9 milliards USD d'Inari Medical par Stryker en janvier 2025 étend son arsenal vasculaire à la gestion des thrombus, complétant les thrombolytiques par perfusion. La résilience cybernétique devient un différenciateur clé, incitant à des alliances avec des entreprises de cybersécurité pour des tests de pénétration continus et le déploiement de correctifs par voie hertzienne. Collectivement, ces dynamiques cimentent un champ concurrentiel où l'échelle, la maîtrise des logiciels et la prévoyance réglementaire déterminent la viabilité à long terme.
Leaders du secteur de la gestion des perfusions
McKesson Corporation
Becton, Dickinson and Company
Terumo Medical Corporation
Medtronic
Polymedicure Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des perfusions
- Beckton Dickinson
- Baxter
- B. Braun
- ICU Medical
- Fresenius
- Terumo
- Medtronic
- Mindray
- Moog
- Insulet
- Tandem Diabetes Care
- Nipro
- Micrel Medical Devices
- Ypsomed
- Codan Medical
- WalkMed Infusion LLC
- Mckesson
- Roche
- Smiths Group
- Polymedicure Ltd.

Opportunités de marché et perspectives d'avenir
L'interopérabilité et l'intégration des flux de travail au niveau de l'entreprise deviennent un facteur de différenciation pratique, car la connectivité pompe-DME nécessite à la fois une intégration technique et un engagement des ressources hospitalières, tout en démontrant un impact opérationnel et sécuritaire mesurable. En juin 2026, un important système de santé académique a rapporté que l'interopérabilité entre pompes à perfusion intelligentes et DME a réduit les alertes de sécurité médicamenteuse dans plusieurs catégories (alertes de limite dure, de limite souple et SSRC), ce qui soutient les décisions d'intégration bidirectionnelle, la gouvernance centralisée de la bibliothèque de médicaments et la standardisation du parc pilotée par l'analytique.
La résilience de la fabrication et la disponibilité des consommables représentent également une opportunité commerciale récurrente, à mesure que prestataires et fournisseurs réagissent à la fragilité de l'approvisionnement et aux changements de matériaux liés à la durabilité, notamment l'orientation vers le sans DEHP. En juillet 2026, Otsuka ICU Medical LLC a annoncé une expansion de 500 millions d'USD de sa fabrication de solutions IV aux États-Unis, incluant une nouvelle installation de 500 000 pieds carrés à Austin, Texas, visant à améliorer la disponibilité et les évolutions du mix produit. Du côté des dispositifs, la capacité additionnelle peut soutenir la croissance des modèles de soins à domicile et ambulatoires, comme l'illustre ViCentra qui a débuté la production à échelle commerciale des consommables de la pompe à patch d'insuline Kaleido en mai 2026 et a triplé sa capacité pour servir une base d'utilisateurs établie.
Recent Industry Developments in Marché de la gestion des perfusions
- Avril 2026 : BD a annoncé le lancement commercial aux États-Unis du système d'insertion BD CentroVena One pour l'insertion de cathéters veineux centraux, après avoir obtenu l'autorisation 510(k) de la FDA. Le système a également été accepté dans le programme Safer Technologies (STeP) de la FDA, renforçant le positionnement de BD autour de flux de travail d'accès vasculaire plus sûrs, en amont de l'administration de la thérapie de perfusion.
- Mai 2025 : BD a confirmé un investissement de fabrication de 2,5 milliards d'USD aux États-Unis, tout en rapportant une croissance à deux chiffres du système de perfusion Alaris dans sa mise à jour du T2 de l'exercice 2025. Cet engagement de fabrication soutient la résilience de l'approvisionnement pour les cycles de renouvellement du parc installé et aide à réduire le risque de livraison face aux contraintes de composants affectant les parcs de pompes connectées.
- Avril 2025 : ICU Medical a obtenu l'autorisation de la FDA pour les pompes IV de précision Plum Solo et Plum Duo. Ces autorisations renforcent la position concurrentielle d'ICU Medical dans les plateformes de pompes axées sur la sécurité et prêtes pour la connectivité, ciblant les contextes de perfusion ambulatoire et spécialisée.


Marché de la gestion des perfusions Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la gestion des perfusions couvre les outils et logiciels utilisés pour administrer et contrôler les perfusions intraveineuses, principalement les systèmes de pompes à perfusion, les consommables associés, ainsi que les fonctions connectées de sécurité des doses et de surveillance dans les différents environnements de soins.
Exclusions du périmètre : les médicaments injectables autonomes, les perfuseurs à ballonnet élastomère à usage unique et les services purs de soins infirmiers à domicile pour perfusion ne sont pas comptabilisés dans la valeur de ce marché.
Aperçu de la segmentation
- Par type de produit
- Pompes à perfusion volumétriques
- Pompes à seringue
- Pompes à perfusion ambulatoires
- Pompes à insuline
- Pompes à perfusion entérale
- Pompes à perfusion implantables
- Pompes d'analgésie contrôlée par le patient
- Accessoires et consommables
- Par type de thérapie
- Antibiotiques
- Antimicrobiens
- Gestion de la douleur
- Nutrition entérale
- Chimiothérapie / Oncologie
- Nutrition parentérale
- Gestion du diabète
- Autres thérapies
- Par application
- Oncologie
- Diabète
- Gastroentérologie
- Gestion de la douleur
- Pédiatrie et néonatologie
- Hématologie
- Soins intensifs
- Autres
- Par utilisateur final
- Hôpitaux et cliniques
- Centres chirurgicaux ambulatoires
- Soins à domicile
- Centres de perfusion spécialisés
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par des statistiques publiques sur la santé et le commerce afin d'établir le contexte de la demande, en utilisant des sources telles que les tableaux de charge de morbidité du CDC, les indicateurs de santé de l'OCDE et les données de santé de l'OMS là où les volumes de thérapie par perfusion étaient abordés. Nous avons également examiné les bases de données de la FDA américaine pour les autorisations de dispositifs et les alertes de sécurité, ainsi que des publications cliniques dans des revues à comité de lecture pour comprendre les facteurs d'adoption tels que la réduction des erreurs de dosage et l'interopérabilité des pompes intelligentes.
Pour traduire cela en données de marché mesurables, nous avons utilisé les signaux d'utilisation des Centers for Medicare and Medicaid Services américains, les offices statistiques nationaux pour l'activité hospitalière et les tendances démographiques liées au vieillissement de la population, ainsi que les publications des associations professionnelles couvrant la thérapie intraveineuse et la sécurité des médicaments. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour cartographier la gamme de produits et l'exposition régionale ; nous avons également eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données de niveaux d'expédition import-export pour des vérifications croisées directionnelles. Il s'agit de sources illustratives, et des références publiques supplémentaires ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester la robustesse du modèle de dimensionnement auprès des équipes de pharmacie hospitalière, du personnel d'ingénierie biomédicale, des cliniciens en thérapie par perfusion, des distributeurs et des interlocuteurs côté fabricants de dispositifs. Ce marché étant mondial, les entretiens ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin de refléter les différences dans les cycles d'achat, les mises à niveau du parc installé et les taux d'adoption des logiciels, puis de les réconcilier avec les données documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 18 % | APAC : 49 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Acteurs de plus petite taille : 22 % | Managers : 52 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une structure descendante dans laquelle l'empreinte adressable de la thérapie par perfusion est reconstituée à partir des volumes de prestation de soins de santé, de la pénétration des dispositifs et du comportement de remplacement, puis convertie en revenus à l'aide de fourchettes de prix représentatives. Les totaux ont été corroborés par des approximations ascendantes sélectives, notamment une cartographie des revenus des fournisseurs par géographie sur un échantillon, des vérifications des canaux sur la composition pompes/consommables et des contrôles de cohérence sur les résultats implicites unités multipliés par le prix de vente moyen.
Les principaux paramètres utilisés dans le modèle comprennent le parc installé de pompes à perfusion par environnement de soins, les cycles de remplacement et le calendrier de mise à niveau vers les pompes intelligentes, l'intensité d'utilisation des consommables (sets d'administration et consommables associés) par journée patient, les taux d'adoption et d'intégration des logiciels pour les fonctionnalités de réduction des erreurs de dosage, ainsi que les différences de prix régionales liées aux appels d'offres et aux normes d'achat hospitalier. Lorsque les vérifications ascendantes présentaient des lacunes, nous avons utilisé une interpolation prudente basée sur des pays comparables ayant une densité de lits hospitaliers et une composition des soins similaires, puis nous avons revérifié les dépenses implicites par lit avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée autour de la vitesse d'adoption des plateformes de perfusion connectées et du rythme de numérisation des hôpitaux, suivie d'une vérification par série temporelle basée sur ARIMA des tendances de croissance historiques afin d'éviter de surestimer les fluctuations à court terme. Les trajectoires de croissance finales ont été examinées par rapport aux retours primaires sur les cycles budgétaires, l'attention réglementaire portée à la sécurité des médicaments et les vagues de renouvellement de produits attendues.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples vérifications croisées afin que le chiffre final reste cohérent avec les signaux du monde réel tels que les tendances de capacité hospitalière, le calendrier de remplacement des dispositifs et la saisonnalité des achats. Les écarts ont été signalés lorsque les totaux régionaux impliquaient des dépenses par lit irréalistes, ou lorsque les parts de revenus des logiciels évoluaient en dehors de ce que les entretiens soutenaient, et ces points ont été retravaillés avant validation.
Une deuxième revue par un analyste est effectuée pour confirmer que les hypothèses, les calculs et les définitions sont appliqués de manière cohérente entre les pays et les années. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent les prix, la continuité de l'approvisionnement ou l'orientation réglementaire. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les dernières mises à jour publiques et les retours des experts sont bien reflétés.
Taille du marché de la gestion des perfusions selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion des perfusions peuvent sembler très éloignées les unes des autres, car certains groupes comptabilisent parfois des éléments différents sous le même intitulé, et l'année de référence ainsi que le calendrier de conversion des devises ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une estimation mélange les dispositifs de perfusion avec les services de perfusion, ou lorsque les logiciels et la surveillance connectée sont traités comme des marchés adjacents distincts.
Les principaux facteurs d'écart ici sont les limites du périmètre (dispositifs et consommables associés par rapport à la prestation de services de perfusion), la modélisation du parc installé et du cycle de remplacement, et la question de savoir si les taux d'adoption des logiciels sont traités comme des compléments optionnels ou comme des revenus de système groupés. Une autre source courante d'écart provient de l'utilisation de points de prix plus anciens sans mise à jour pour les changements de prix de vente moyen liés aux appels d'offres, ce qui peut faire varier significativement un total mondial même lorsque les hypothèses en termes d'unités sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 51,44 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 3,02 milliards USD (2024) | Le chiffre est sensiblement inférieur car il semble se concentrer sur une définition plus étroite de la gestion des perfusions, mettant probablement l'accent sur les logiciels ou un sous-ensemble limité de produits, et il utilise également une année de référence antérieure qui ne tient pas compte du cycle ultérieur de mises à niveau des pompes intelligentes. |
| Organisme d'analyse de la santé B | 48,37 milliards USD (2025) | Cette estimation suit les services de perfusion sur les différents sites de soins, de sorte qu'elle capture les revenus de perfusion délivrés par les prestataires plutôt que les ventes de dispositifs, de consommables et de plateformes, ce qui modifie ce qui est mesuré et la façon dont les prix sont construits. |
Le tableau montre que la majeure partie de l'écart s'explique par le fait que le chiffre représente les revenus de prestation de services ou le système dispositif plus consommables qui permet la thérapie par perfusion, et par l'année utilisée pour ancrer les prix et l'adoption. En maintenant le modèle lié au parc installé de pompes, au calendrier de remplacement et à l'intensité des consommables, et en excluant les revenus purs des services infirmiers, la différence de périmètre devient claire. C'est pourquoi la valeur 2026 est plus élevée ici, et c'est ainsi qu'elle est traitée par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la gestion des perfusions ?
Le marché s'établit à 51,44 milliards USD en 2026 et devrait atteindre 75,74 milliards USD d'ici 2031.
Quel segment de produit domine le marché de la gestion des perfusions ?
Les pompes volumétriques sont en tête avec une part de 39,02 % en 2025, grâce à leur large applicabilité clinique et aux cycles d'approvisionnement hospitaliers établis.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'investissement dans les infrastructures de santé, la prévalence des maladies chroniques et l'harmonisation réglementaire propulsent la croissance de l'Asie-Pacifique à un TCAC de 9,42 % jusqu'en 2031.
Comment les pompes intelligentes améliorent-elles la sécurité des patients ?
Les systèmes connectés réduisent les taux d'erreurs médicamenteuses à haut risque de 44 % et permettent une surveillance en temps réel qui raccourcit les temps de réponse infirmiers.
Quels défis pourraient ralentir la croissance du marché ?
Les dépenses d'investissement élevées, les pénuries de semi-conducteurs, les mandats de durabilité sur le PVC et la conformité en matière de cybersécurité peuvent freiner l'adoption à court terme.
Dernière mise à jour de la page le:



