
Infusionsmanagement Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
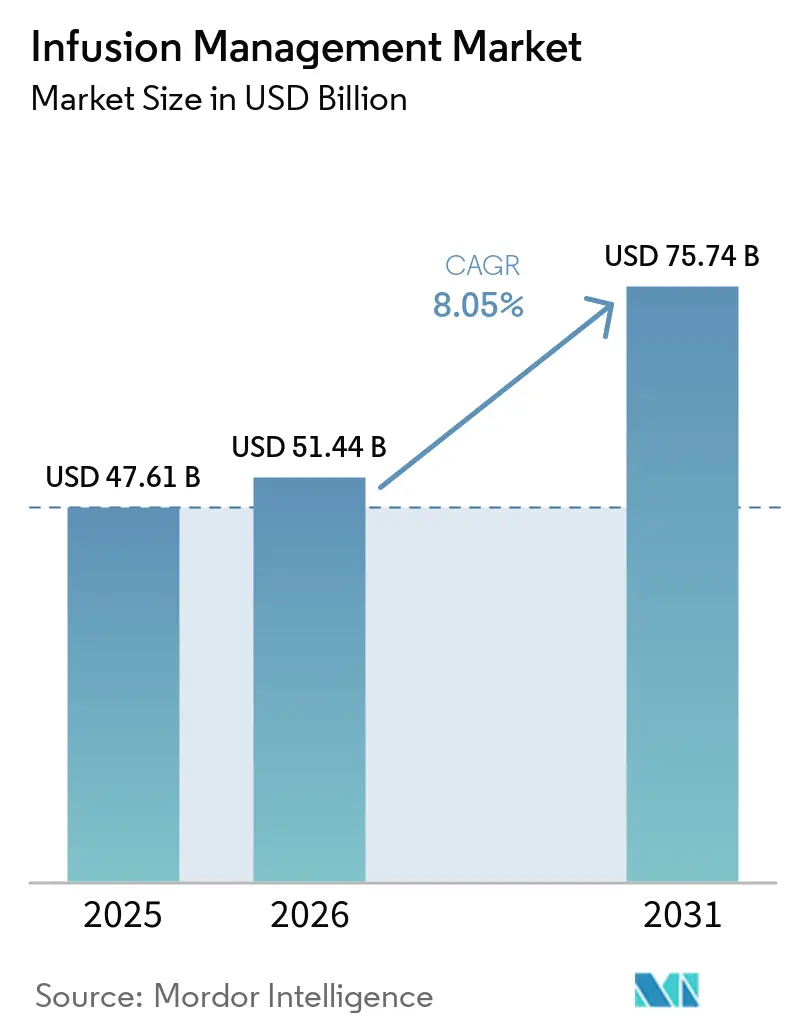
| Marktgröße (2026) | 51.44 Milliarden US-Dollar |
| Marktgröße (2031) | 75.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
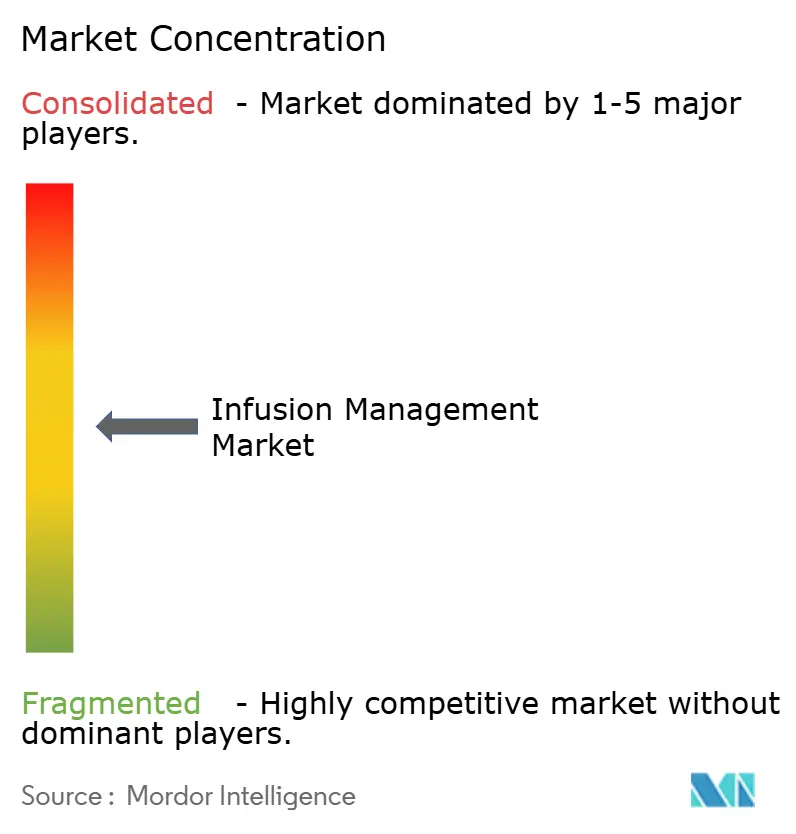
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Infusionsmanagement Marktanalyse von Mordor Intelligence
Die Infusionsmanagement Marktgröße wird voraussichtlich von 47,61 Milliarden USD im Jahr 2025 auf 51,44 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,05 % über den Zeitraum 2026–2031 einen Wert von 75,74 Milliarden USD erreichen.
Das Wachstum wird durch die rasche Einführung intelligenter, vernetzter Pumpen getragen, die Medikationsfehler reduzieren, die Versorgung chronischer Erkrankungen unterstützen und Interoperabilitätsvorgaben erfüllen. Personalengpässe in Krankenhäusern, der Druck der Kostenträger zur Senkung stationärer Kosten sowie strengere Cybersicherheitsvorschriften beschleunigen die Marktdurchdringung zusätzlich. Vernetzte Geräte senken das Risiko schwerwiegender Medikationsfehler in realen Studien bereits um 16 %, was das Mengenwachstum bei Antibiotika-, Onkologie- und Diabetestherapien ankurbelt. Wettbewerbsstrategien konzentrieren sich auf Algorithmen der künstlichen Intelligenz, Cloud-fähige Schnittstellen und Zubehör-Ökosysteme, die wiederkehrende Umsätze sichern. Gleichzeitig gefährden Lieferketteninstabilität und Halbleitermangel die Lieferpläne und zwingen Anbieter dazu, die Produktion zu lokalisieren und in Dual-Sourcing-Programme zu investieren.
Wichtigste Erkenntnisse des Berichts
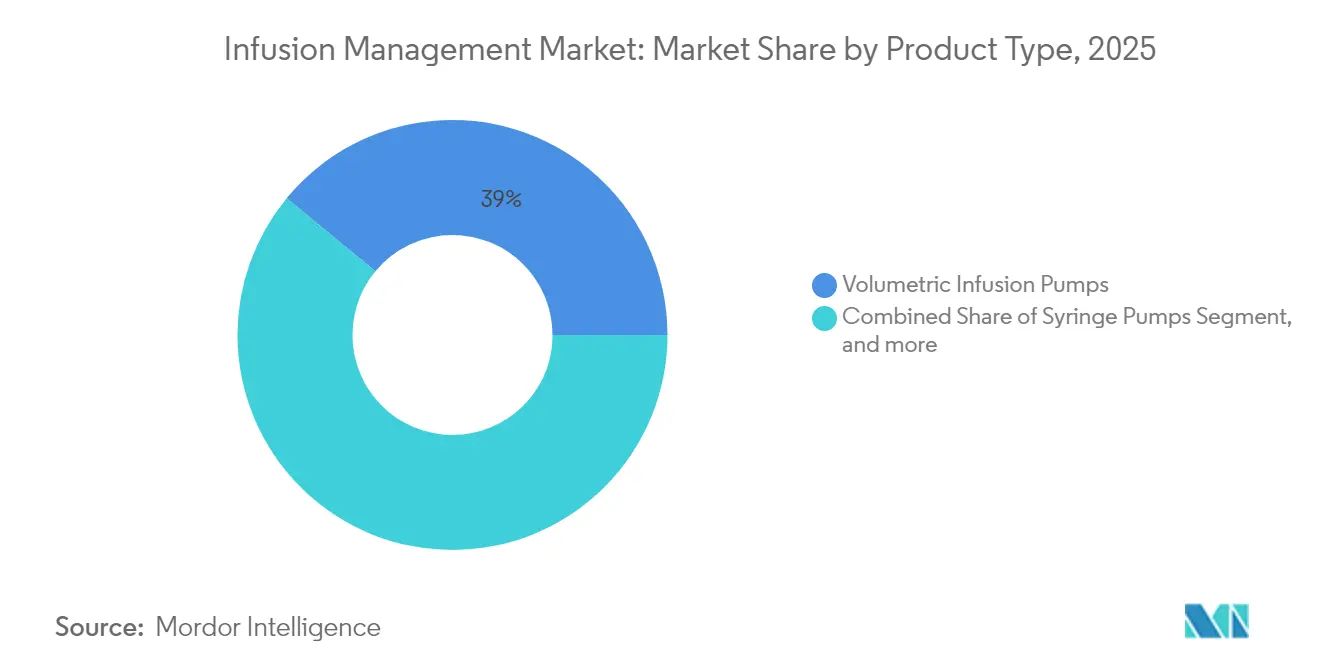
- Nach Produkttyp führten volumetrische Pumpen mit einem Marktanteil von 39,02 % am Infusionsmanagement Markt im Jahr 2025; implantierbare Pumpen verzeichnen bis 2031 eine CAGR von 10,12 %.
- Nach Therapietyp entfielen im Jahr 2025 Antibiotika auf 22,12 % der Infusionsmanagement Marktgröße; Chemotherapie/Onkologie wird bis 2031 voraussichtlich mit einer CAGR von 13,24 % wachsen.
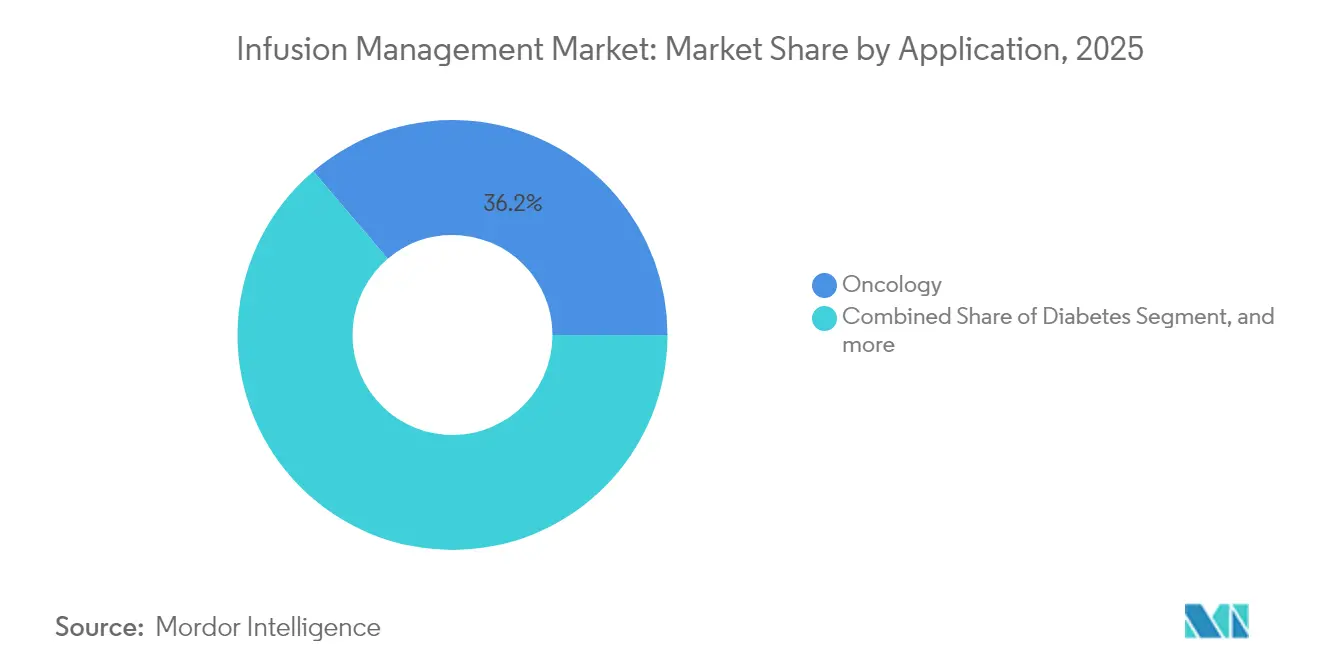
- Nach Anwendung hielt die Onkologie im Jahr 2025 einen Anteil von 36,21 % an der Infusionsmanagement Marktgröße; das Diabetesmanagement dürfte zwischen 2026 und 2031 mit einer CAGR von 14,83 % wachsen.
- Nach Endnutzer erzielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 58,22 %; der häusliche Pflegebereich weist mit 11,56 % bis 2031 die höchste prognostizierte CAGR auf.
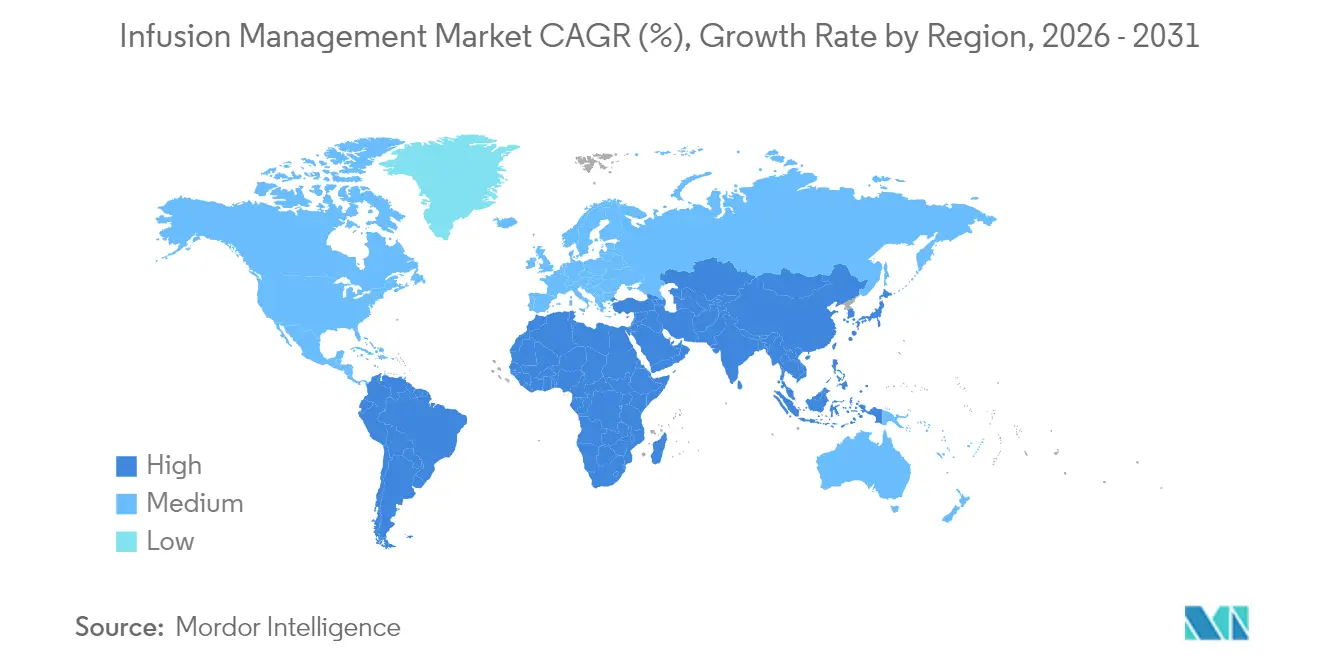
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 39,11 %, während Asien-Pazifik mit einer CAGR von 9,42 % bis 2031 am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung chronischer Erkrankungen | +1.8% | Nordamerika, Europa, globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach ambulanter & häuslicher Infusion | +2.1% | Nordamerika, EU, Expansion in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wandel hin zu intelligenten, vernetzten Pumpen | +1.5% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Ausbau von ambulanten Zentren in Schwellenmärkten | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Interoperabilitätsvorgaben für Pumpen und elektronische Patientenakten | +0.9% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Kombinierte Arzneimittel-Gerät-Sets für Biologika | +1.0% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung chronischer Erkrankungen
Chronische Erkrankungen wie Diabetes, Krebs und Parkinson erweitern den Kandidatenpool für kontinuierliche und programmierbare Infusionstherapie. Allein Diabetes betrifft 537 Millionen Erwachsene und erfordert eine präzise Insulin- und GLP-1-Biologika-Verabreichung. Intelligente Infusionsplattformen integrieren Software zur Reduzierung von Dosierungsfehlern und senken schwerwiegende Medikationsfehler von 45 auf 25 pro 100 Infusionen – eine Verbesserung um 44 %, die strengeren Sicherheitsstandards entspricht.[1]Mary A. Dolansky, „Reduktion schwerwiegender Medikationsfehler nach Einführung intelligenter Pumpen”, Journal of Patient Safety, journals.lww.comDie FDA-Zulassung einer tragbaren Apomorphin-Pumpe für Parkinson zeigt das Interesse an patientengesteuerten Geräten, die Mobilität ermöglichen und Klinikbesuche reduzieren. Die Nachfrage ist besonders stark in alternden Bevölkerungen in den Vereinigten Staaten, Deutschland und Japan, während lebensstilbedingte Erkrankungen die Nachfrage in Indien und Brasilien ankurbeln. Infolgedessen standardisieren Gesundheitssysteme auf unternehmensweite Pumpenflotten, die Arzneimittelbibliotheken und Analyse-Dashboards gemeinsam nutzen. Langfristig dürften die Dynamiken chronischer Erkrankungen dem Infusionsmanagement Markt 1,8 Prozentpunkte zur CAGR hinzufügen.
Wachsende Nachfrage nach ambulanter und häuslicher Infusionstherapie
Die Verlagerung des Versorgungsortes bewegt Therapien aus stationären Krankenhausabteilungen in eigenständige Zentren und Wohnräume. Ambulante Infusionszentren verzeichneten ein Wachstum von 48 % gegenüber dem Vorjahr bei rheumatologischen Behandlungen und erzielten Einsparungen pro Behandlungsepisode von 30–50 % gegenüber der stationären Verabreichung. Technologie verändert die Arbeitsabläufe: tragbare Pumpen mit 12-Stunden-Akkus, LTE-Konnektivität und vereinfachten Touchscreens reduzieren die Patientenschulung auf wenige Minuten. Baxters elastomerisches Portfolio liefert bereits 4,5 Millionen Infusionen pro Jahr außerhalb von Krankenhäusern und unterstreicht das Skalenpotenzial. Der erweiterte häusliche Infusionsleistungsanspruch von Medicare beschleunigt die Marktdurchdringung weiter, obwohl Zahlungsaktualisierungen den Preisanstieg bei Spezialmedikamenten nachhängen. COVID-19 bestätigte die Fernüberwachung, wobei Pflegepersonal die Bearbeitungszeit dank vernetzter Dashboards um 4,06 Minuten pro Infusion verkürzte. Mittelfristige Auswirkungen fügen dem Wachstum 2,1 Prozentpunkte hinzu, da Kostenträger Kostensenkungsprogramme intensivieren.
Technologischer Wandel hin zu intelligenten, vernetzten Pumpen
Krankenhäuser ersetzen herkömmliche Schwerkraftinfusionssysteme durch Infusionssysteme, die IoT-Module, RFID-Arzneimittelerkennung und KI-gestützte Entscheidungsunterstützung kombinieren. Die Compliance mit Arzneimittelbibliotheken stieg nach der Implementierung von 33 % auf 98 %, während Programmierkorrekturen von 0,36 % auf 0,06 % zurückgingen. Sensoren erfassen Herzfrequenzsignale mit einer Genauigkeit von 94 % und regulieren die Tropfgeschwindigkeit automatisch mit einer Präzision von 98 %, was die Echtzeit-Titration verbessert. BDs HemoSphere Alta überwacht die zerebralen Autoregulation und prognostiziert Hypotonieereignisse mithilfe von Algorithmen des maschinellen Lernens, was das Unternehmen für Hochakutversorgungsbereiche positioniert.[2]BD Investor Relations, „BD Q2 2025 Ergebnisbericht”, bd.com Der Entwurf der FDA-Leitlinien zu KI in Medizinprodukten, veröffentlicht 2025, klärt Validierungswege und dürfte die Zulassungszyklen verkürzen. Die Durchdringung intelligenter Pumpen steigert die Effizienz, unterstützt Remote-Updates und trägt voraussichtlich 1,5 Prozentpunkte zur CAGR des Infusionsmanagement Marktes in den nächsten vier Jahren bei.
Rasche Expansion ambulanter Infusionszentren in Schwellenmärkten
Krankenhäuser im Asien-Pazifik-Raum stehen vor einer steigenden Nachfrage nach Biologika und Spezialmedikamenten bei unzureichenden stationären Kapazitäten. Eigens errichtete Zentren senken Medikamentenzubereitungsfehler durch Barcode-Verifizierung und standardisierte Protokolle um 54 %.[3]B. Braun Medical Inc., „DUPLEX – Gebrauchsfertige Arzneimittelverabreichung”, bbraunusa.com Globale Pharmaunternehmen errichten gemeinsam Vertriebszentren, um die Just-in-Time-Versorgung mit Biologika zu unterstützen und Kühlkettenengpässe zu entschärfen. Langfristig fügen diese Faktoren dem Wachstum 1,2 Prozentpunkte hinzu, insbesondere in Indien, Indonesien und den Golfstaaten.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten intelligenter Pumpen | -1.4% | Global, ausgeprägter bei kleinen und mittelgroßen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Behördliche Rückrufe & Cybersicherheitsrisiken | -0.8% | Global, besonders streng in den USA und der EU | Kurzfristig (≤ 2 Jahre) |
| Halbleitermangel | -1.1% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsdruck auf Einweg-PVC | -0.6% | EU, Nordamerika, weltweite Ausbreitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten von Pumpen der nächsten Generation
Unternehmensweite Einführungen können 2,5 Millionen USD überschreiten, wenn WLAN-Aufrüstungen, Cybersicherheitssoftware und Mitarbeiterzertifizierungen eingerechnet werden. Jährliche Wartungsverträge erhöhen die Kapitalkosten um 8–10 % und belasten kommunale Krankenhäuser sowie Anbieter in Ländern mittleren Einkommensniveaus. Die Cybersicherheitsvorschriften der FDA schreiben sichere Software-Entwicklungslebenszyklen und die Behebung von Schwachstellen vor, was weitere Kosten verursacht. Leasingprogramme von InfuSystem und anderen Anbietern reduzieren den anfänglichen Aufwand, erhöhen jedoch die Gesamtkosten über die Laufzeit. Der Nettoeffekt subtrahiert 1,4 Prozentpunkte von der CAGR, da kleinere Käufer Erneuerungszyklen verzögern.
Behördliche Rückrufe und Cybersicherheitsschwachstellen
Im Jahr 2025 kennzeichnete die FDA 3.698 Nimbus-Ambulanzpumpen wegen Batteriedefekten und Durchflussungenauigkeiten, was klinische Abläufe störte und das Käufervertrauen erschütterte. Mit Smartphones verknüpfte Diabetespumpen verpassten kritische Alarme und erhöhten das Hypoglykämierisiko. Solche Ereignisse lösen eine Flottensperrung, Ersatztransporte und Nachschulungen aus, verbunden mit nachgelagertem Haftungsrisiko. Anbieter müssen daher ihre Qualitätsmanagementsysteme und die Echtzeit-Bedrohungsüberwachung stärken. Diese Belastungen mindern das Wachstum des Infusionsmanagement Marktes kurzfristig um 0,8 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Volumetrische Pumpen treiben den Markt an, während implantierbare Pumpen die Innovation anführenVolumetrische Pumpen machten im Jahr 2025 39,02 % der Infusionsmanagement Marktgröße aus, gestützt durch die universelle Kompatibilität mit Hochflusstherapien in der Notaufnahme und der Intensivmedizin. Krankenhäuser bevorzugen diese Geräte wegen integrierter Arzneimittelbibliotheken, großer LCD-Schnittstellen und bewährter Zuverlässigkeit. Spritzenpumpen bleiben in Neugeborenen- und Onkologiestationen unverzichtbar, wo eine Präzision auf Milliliter-Ebene entscheidend ist. Einwegsets, Druckmanschetten und Filterzubehör bilden einen stabilen wiederkehrenden Umsatzstrom, der häufig in mehrjährige Serviceverträge gebündelt wird.
Implantierbare Pumpen verzeichnen zwar nach Stückzahlen eine Nischenstellung, erzielen jedoch eine robuste CAGR von 10,12 % und gestalten das Schmerzmanagement, die onkolytische Therapie und die Spastizitätsbehandlung neu. Programmierbare Reservoirs ermöglichen monatliche Dosierungspläne, verbessern die Patientencompliance und reduzieren Klinikbesuche um 60 %. Anbieter entwickeln gemeinsam mit Pharmaunternehmen kombinierte Arzneimittel-Gerät-Produkte und integrieren Telemetrie, die Reservoirstände an Cloud-Dashboards meldet. Der Trend zu vollständig internalisierten Systemen entspricht den Zielen der Kostenträger, Wiederaufnahmen zu reduzieren, und der Patientenpräferenz für unauffällige Behandlungen. Insgesamt hält diese Entwicklung den Implementierungsfahrplan des Infusionsmanagement Marktes auf modulare, softwaredefinierte Hardware ausgerichtet, die über verschiedene Versorgungsstufen skalierbar ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar


Nach Therapietyp:
Antibiotika führen das Volumen an, während Onkologie das Wachstum treibtAntibiotika entfallen im Jahr 2025 auf 22,12 % des Marktanteils im Bereich Infusionsmanagement, da Krankenhäuser resistente Erreger und Sepsisfälle bekämpfen. Intelligente Pumpen setzen Protokolle zur verlängerten Infusion durch, optimieren die Pharmakodynamik und verkürzen die Verweildauer. Dosierfehlervermeidungssoftware senkte die Rate fehlerhafter Vancomycin-Gaben laut multizentrischen Audits um 38 %.
Mit Blick auf die Zukunft weisen Onkologietherapien mit einem CAGR von 13,24 % den steilsten Wertzuwachs auf. Biologische monoklonale Antikörper erfordern eine kontrollierte Durchflussrate und eine inline-Temperaturkonditionierung – Funktionen, die von Peristaltikmodulen der nächsten Generation bereitgestellt werden. Im Markt für Infusionspumpen und Zubehör profitiert der Bereich von robusten Erstattungsregelungen, einer zunehmenden Prävalenz chronischer Erkrankungen, die eine Infusionstherapie erfordern, sowie einer wachsenden Nachfrage nach Lösungen für die häusliche Gesundheitsversorgung. Onkologiezentren standardisieren geschlossene Transfersysteme, um das Personal vor zytostatischer Exposition zu schützen, was den Zubehörverkauf ankurbelt. Gleichzeitig verbinden Diabetestherapien die Insulininfusion mit kontinuierlichen Glukosedatenströmen und Closed-Loop-Algorithmen und erweitern so den Markt für Infusionsmanagement in das überschneidende Universum der digitalen Gesundheit. Zusammengenommen verbreitern diese Trends den Therapiemix, reduzieren die Leerlaufzeit der Pumpen und diversifizieren die Erlöse weg von einer einzigen Quelle.
Nach Anwendung:
Dominanz der Onkologie steht vor Unterbrechung durch DiabetesDie Onkologie hielt im Jahr 2025 36,21 % der Infusionsmanagement Marktgröße. Mehrwirkstoffregime laufen häufig sequenziell über mehrere Stunden und erfordern Sicherheitsverriegelungen, die nur vernetzte Systeme bieten. Spezialisierte Krebszentren nutzen Analyse-Dashboards, um Okklusionen und Luftblasen in der Leitung zu erkennen, und verkürzten in Pilotstudien die Reaktionszeit des Pflegepersonals um 22 %.
Das Diabetesmanagement mit einer prognostizierten CAGR von 14,83 % befindet sich am Schnittpunkt von Infusionstherapie und tragbaren Sensoren. Closed-Loop-Insulinpumpen passen die Durchflussraten alle fünf Minuten an und speisen anonymisierte Datensätze in Cloud-KI-Engines zur Mustererkennung ein. Dank Referenzgeräten und Versorgungsnachweisen haben sich die FDA-Zulassungszyklen verkürzt, was Consumer-Electronics-Anbieter anzieht und den Wettbewerbsdruck erhöht. Schmerzmanagement und Gastroenterologie liefern ein gleichmäßiges Volumen, doch die größten Gewinne liegen in Kombinationsprodukten für Parkinson, Multiple Sklerose und seltene Erkrankungen – eine lange Wachstumsbahn für den Infusionsmanagement Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Endnutzer:
Dominanz der Krankenhäuser schwindet, während die häusliche Pflege zunimmtKrankenhäuser und Kliniken kontrollieren 58,22 % des Umsatzes, da sie die schwerstkranken Patienten beherbergen, komplexe Pharmakotherapien managen und die Sicherheitsstandards der Joint Commission erfüllen müssen. Einkaufskonsortien sichern drei- bis fünfjährige Vereinbarungen, die Mitarbeiterzertifizierung, Softwareaktualisierungen und Ersatzteilpools einschließen. Erstattungsreformen begrenzen jedoch die stationären Infusionsmargen und veranlassen Anbieter, Behandlungen mit geringem Schweregrad außerhalb der Klinik zu verlagern.
Die häusliche Pflege wächst mit einer CAGR von 11,56 %, da IoT-fähige Pumpen Vitalwerte, Reservoirstände und Compliance an Cloud-Portale melden, die von Klinikern eingesehen werden. Pilotprogramme reduzierten ungeplante Krankenhauswiederaufnahmen um 17 % und erfüllen damit die Kriterien des wertorientierten Einkaufs. Technologieanbieter integrieren sprachgeführte Einrichtungsassistenten und farbkodierte Leitungen, um Pflegefehler zu reduzieren. Apotheken positionieren sich als Logistikzentren, stellen Kits zusammen und beauftragen Last-Mile-Kuriere im Rahmen der Kühlkettenkonformität. Dieses hybride Ökosystem erweitert die gesamte adressierbare Nachfrage und dehnt die Definition des Infusionsmanagement Marktes weit über Krankenhausmauern hinaus aus.
Geografische Analyse
Infusionsmanagement-Markt in Nordamerika
Nordamerika erzielte 2025 den größten Umsatzanteil und beanspruchte 39,11 % des Infusionsmanagement-Marktes. Gesundheitssysteme profitieren von privaten Krankenversicherungen, die Aufpreise für intelligente Pumpen erstatten, während Bundesbehörden die Einhaltung von Cybersicherheitsvorschriften und die Integration in elektronische Patientenakten vorantreiben. Große integrierte Versorgungsnetzwerke haben bereits 70 % ihrer Geräteflotten auf interoperable Plattformen umgestellt und erzeugen damit einen Ersatzzyklus von 7 bis 8 Jahren. Die USA führen zudem bei der Validierung von KI-Algorithmen, unterstützt durch die Vorab-Zertifizierungsprogramme der FDA, die Software-Updates beschleunigen.
Infusionsmanagement-Markt in Europa
Europa belegt den zweiten Platz, gestützt durch eine universelle Versorgungsabdeckung und Beschaffungsrahmen, die Wert und Marktüberwachung nach der Zulassung betonen. Deutschland, Frankreich und die nordischen Länder bevorzugen herstellerneutrale Interoperabilität, was offene API-Pumpendesigns fördert. EU-Vorschriften zu DEHP und Einwegkunststoffen beschleunigen die Entwicklung umweltfreundlicher Produktvarianten und beeinflussen globale Designfahrpläne. Die Brexit-bedingte Divergenz bei britischen Zulassungen bringt eine gewisse Komplexität mit sich, verlangsamt jedoch die allgemeine Akzeptanz nicht.
Infusionsmanagement-Markt in APAC, LATAM und dem Nahen Osten
Asien-Pazifik verzeichnet mit einer CAGR von 9,42 % die stärkste Expansion. Städte der zweiten Ebene in China, das indische Privatkliniksegment und medizinische Knotenpunkte in der ASEAN-Region modernisieren ihre Infusionsinfrastruktur, unterstützt durch staatliche Anreize für die digitale Gesundheitsversorgung. Inländische Hersteller in China und Südkorea dringen in mittlere Preissegmente vor und erhöhen den Wettbewerbsdruck. Australien und Japan, die als reife Märkte eingestuft werden, schwenken auf Heimversorgungsmodelle um, die den Standortverlagerungen in den USA ähneln. Regionale Unterschiede bei Erstattungsregelungen und Cybersicherheitsvorschriften erfordern von den Anbietern eine Anpassung von Lagerhaltungseinheiten und Softwaremodulen, doch überwiegen die Chancen diese Hürden bei weitem. Lateinamerika und der Nahe Osten liegen zwar zurück, bieten jedoch in privaten Onkologie- und Transplantationszentren Wachstumsnischen mit zweistelligen Raten und runden damit den globalen Fußabdruck des Infusionsmanagement-Marktes ab.

Regulatorisches Umfeld
Infusionspumpen werden als Medizinprodukte reguliert und unterliegen einer verstärkten Prüfung hinsichtlich Sicherheit, Software und Überwachung nach Markteinführung. In den Vereinigten Staaten fallen Infusionspumpen unter die FDA-Klasse II (21 CFR 880.5725), und die Behörde führt einen Leitfaden zum Total Product Life Cycle von Infusionspumpen, der die Erwartungen an die Zulassungseinreichung und die Lebenszykluskontrollen für diese Systeme prägt.
In Europa wird der Marktzugang durch die EU-Medizinprodukteverordnung (MDR) geregelt, wobei die Konformität durch die Einhaltung harmonisierter Normen und aktualisierter Listen, die durch Durchführungsbeschlüsse der Kommission veröffentlicht werden, unterstützt wird. Im Juni 2026 erließ die Europäische Kommission den Durchführungsbeschluss (EU) 2026/1231, mit dem die Liste der harmonisierten MDR-Normen geändert wurde und die Notwendigkeit verstärkt wurde, dass Hersteller ihre technische Dokumentation für die Konformitätsvermutung aktuell halten. Auch produktbezogene Zugangssignale spielen in diesem Umfeld eine Rolle, darunter die im März 2026 erfolgte EU-MDR-Zertifizierung von KORU Medical für seine Infusionssysteme Freedom60 und FreedomEDGE. Die Anforderungen an Sicherheit und Leistung werden weiterhin durch Normen wie IEC 60601-2-24:2021 für Infusionspumpen und -controller verankert.
Wettbewerbslandschaft
Der Infusionsmanagement Markt weist eine moderate Konzentration auf, wobei die fünf größten Akteure einen erheblichen Anteil am weltweiten Umsatz kontrollieren. Becton Dickinson, Baxter und ICU Medical dominieren Großvolumenpumpen und nutzen jahrzehntelange installierte Basen sowie mehrschichtige Kundensupportnetzwerke. Ihre Forschungs- und Entwicklungsbudgets priorisieren KI-Module, Arzneimittelerkennungsscanner und sichere Firmware, die bevorstehenden Vorschriften entspricht. BDs Quartalsergebnisse für Q2 2025 zeigten ein zweistelliges Wachstum des Alaris-Infusionssystems und bestätigten Investitionen von 2,5 Milliarden USD in die US-Fertigung zur Absicherung geopolitischer Risiken.
Mittelgroße Innovatoren wie ICU Medical besetzen Nischen mit Plum Solo- und Plum Duo-Präzisionspumpen, die im April 2025 die FDA-Zulassung erhielten. Diese Geräte zielen auf ambulante und Spezialmedikamentenbereiche mit modularer Konnektivität und hoher Arzneimittelbibliothekskapazität ab. B. Braun und Fresenius Kabi konkurrieren mit geschlossenen Transfergeräten und DEHP-freiem Einwegmaterial, das Nachhaltigkeitsmandaten entspricht. Aufstrebende asiatische Anbieter nutzen Kostenvorteile, müssen jedoch hohe Cybersicherheits- und Interoperabilitätshürden überwinden, um Aufträge in Krankenhäusern der Klasse 1 zu gewinnen.
Fusionen und Übernahmen nehmen zu, da benachbarte Medizintechnikunternehmen Infusionskompetenzen anstreben. Nordsons Übernahme von Atrion zum Preis von 460 USD pro Aktie bringt Know-how in der Flüssigkeitsverabreichung in sein Komponentenportfolio ein. Der Erwerb von Intera Oncology durch Boston Scientific verschafft dem Unternehmen einen Brückenkopf bei der hepatischen arteriellen Infusion und erweitert Cross-Selling-Möglichkeiten. Strykers Übernahme von Inari Medical für 4,9 Milliarden USD im Januar 2025 erweitert sein vaskuläres Leistungsspektrum um das Thrombus-Management und ergänzt Infusionsthrombolytika. Cyber-Resilienz wird zu einem wichtigen Differenzierungsmerkmal, das Allianzen mit Cybersicherheitsunternehmen für kontinuierliche Penetrationstests und Over-the-Air-Patch-Deployment vorantreibt. Insgesamt festigen diese Dynamiken ein Wettbewerbsfeld, in dem Skalierung, Software-Kompetenz und regulatorische Weitsicht die langfristige Überlebensfähigkeit bestimmen.
Marktführer im Infusionsmanagement
McKesson Corporation
Becton, Dickinson and Company
Terumo Medical Corporation
Medtronic
Polymedicure Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Infusionsmanagement
- Beckton Dickinson
- Baxter
- B. Braun
- ICU Medical
- Fresenius
- Terumo
- Medtronic
- Mindray
- Moog
- Insulet
- Tandem Diabetes Care
- Nipro
- Micrel Medical Devices
- Ypsomed
- Codan Medical
- WalkMed Infusion LLC
- Mckesson
- Roche
- Smiths Group
- Polymedicure Ltd.

Marktchancen und Zukunftsaussichten
Interoperabilität und die Integration in Unternehmensworkflows werden zu einem praktischen Differenzierungsmerkmal, da die Pumpen-EMR-Konnektivität sowohl technische Integration als auch das Engagement von Krankenhausressourcen erfordert, während sie gleichzeitig messbare betriebliche und sicherheitsrelevante Auswirkungen zeigt. Im Juni 2026 berichtete ein großes akademisches Gesundheitssystem, dass die Interoperabilität zwischen intelligenten Infusionspumpen und dem EMR die Medikamentensicherheitswarnungen über mehrere Kategorien hinweg (Hard-Limit-, Soft-Limit- und SSRC-Warnungen) reduzierte, was Entscheidungen zur bidirektionalen Integration, zur zentralisierten Governance der Arzneimittelbibliothek und zur analysegestützten Standardisierung des Gerätebestands unterstützt.
Auch die Widerstandsfähigkeit der Fertigung und die Verfügbarkeit von Verbrauchsmaterialien stellen eine wiederkehrende kommerzielle Chance dar, da Anbieter und Hersteller auf Lieferkettenanfälligkeit und nachhaltigkeitsbezogene Materialveränderungen, einschließlich der Umstellung auf DEHP-freie Materialien, reagieren. Im Juli 2026 gab Otsuka ICU Medical LLC eine Erweiterung der US-amerikanischen IV-Lösungsfertigung im Wert von 500 Millionen USD bekannt, einschließlich einer neuen 500.000 Quadratfuß großen Anlage in Austin, Texas, mit dem Ziel, die Verfügbarkeit zu verbessern und Produktmix-Verschiebungen zu unterstützen. Auf der Geräteseite kann zusätzliche Kapazität das Wachstum von Modellen der häuslichen und ambulanten Versorgung unterstützen, wie das Beispiel von ViCentra zeigt, das im Mai 2026 mit der Produktion von Verbrauchsmaterialien für die Kaleido-Insulinpflasterpumpe im kommerziellen Maßstab begann und die Kapazität verdreifachte, um eine etablierte Nutzerbasis zu bedienen.
Recent Industry Developments in Markt für Infusionsmanagement
- April 2026: BD gab die kommerzielle Einführung des BD CentroVena One Insertion System zur Einführung zentraler Venenkatheter in den USA bekannt, nachdem die FDA-510(k)-Zulassung erteilt worden war. Das System wurde außerdem in das FDA Safer Technologies Program (STeP) aufgenommen, was die Positionierung von BD im Hinblick auf sicherere Workflows für den Gefäßzugang, die der Infusionstherapie vorausgehen, weiter stärkt.
- Mai 2025: BD bestätigte eine Fertigungsinvestition in Höhe von 2,5 Milliarden USD in den USA und meldete im Rahmen des Q2-FY2025-Updates ein zweistelliges Wachstum für das Alaris-Infusionssystem. Die Fertigungsverpflichtung unterstützt die Widerstandsfähigkeit der Lieferkette für Erneuerungszyklen des installierten Bestands und trägt dazu bei, das Lieferrisiko angesichts von Komponentenengpässen, die vernetzte Pumpenflotten betreffen, zu verringern.
- April 2025: ICU Medical erhielt die FDA-Zulassung für die Präzisions-IV-Pumpen Plum Solo und Plum Duo. Die Zulassungen stärken die Wettbewerbsposition von ICU Medical bei sicherheitsorientierten, konnektivitätsbereiten Pumpenplattformen für ambulante und spezialisierte Infusionsumgebungen.


Markt für Infusionsmanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Infusionsmanagement die Instrumente und Software zur Verabreichung und Steuerung von intravenösen Infusionen, hauptsächlich Infusionspumpensysteme, zugehörige Verbrauchsmaterialien sowie vernetzte Funktionen zur Dosierfehlervermeidung und -überwachung in verschiedenen Versorgungsumgebungen.
Ausschlüsse aus dem Umfang: Eigenständige injizierbare Arzneimittel, elastomere Einweg-Balloninfusoren und reine ambulante Infusionspflegedienste werden in diesem Marktwert nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Volumetrische Infusionspumpen
- Spritzenpumpen
- Ambulante Infusionspumpen
- Insulinpumpen
- Enterale Infusionspumpen
- Implantierbare Infusionspumpen
- Patientenkontrollierte Analgesie-Pumpen
- Zubehör und Einwegmaterial
- Nach Therapietyp
- Antibiotika
- Antimikrobiell
- Schmerzmanagement
- Enterale Ernährung
- Chemotherapie / Onkologie
- Parenterale Ernährung
- Diabetesmanagement
- Sonstige Therapien
- Nach Anwendung
- Onkologie
- Diabetes
- Gastroenterologie
- Schmerzmanagement
- Pädiatrie und Neonatologie
- Hämatologie
- Intensivmedizin
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Ambulante Operationszentren
- Häusliche Pflegeumgebungen
- Spezialisierte Infusionszentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Gesundheits- und Handelsstatistiken zur Ermittlung des Nachfragekontexts, unter Verwendung von Quellen wie CDC-Krankheitslasttabellen, OECD-Gesundheitsindikatoren und WHO-Gesundheitsdaten, in denen Infusionstherapievolumina erörtert wurden. Darüber hinaus wurden US-FDA-Datenbanken für Gerätezulassungen und Sicherheitswarnungen sowie klinische Veröffentlichungen in begutachteten Fachzeitschriften ausgewertet, um Akzeptanztreiber wie Dosierfehlervermeidung und Interoperabilität intelligenter Pumpen zu verstehen.
Um dies in messbare Markteingaben zu übersetzen, wurden Nutzungssignale der US-amerikanischen Centers for Medicare and Medicaid Services, nationale Statistikämter für Krankenhausaktivitäten und Altersbevölkerungstrends sowie Veröffentlichungen von Branchenverbänden zur intravenösen Therapie und Arzneimittelsicherheit herangezogen. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden verwendet, um Produktmix und regionale Präsenz zu kartieren; zudem wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene für direktionale Gegenprüfungen genutzt. Dabei handelt es sich um illustrative Quellen; während der Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um das Größenmodell mit Krankenhausapotheken-Teams, biomedizinischem Ingenieurfachpersonal, Infusionstherapie-Klinikern, Distributoren und geräteseitigen OEM-Rollen zu überprüfen. Da es sich um einen globalen Markt handelt, wurden die Interviews ausgewogen über APAC, EMEA und Amerika verteilt, sodass Unterschiede in Beschaffungszyklen, Upgrades des installierten Bestands und Software-Attach-Raten berücksichtigt und mit den Sekundärforschungseingaben abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 18 % | APAC: 49 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde anhand einer Top-down-Struktur aufgebaut, bei der der adressierbare Infusionstherapie-Fußabdruck aus Gesundheitsversorgungsvolumina, Gerätedurchdringung und Ersatzverhalten rekonstruiert und anschließend mithilfe repräsentativer Preisbänder in Umsatz umgerechnet wird. Die Gesamtwerte wurden durch selektive Bottom-up-Annäherungen bestätigt, darunter stichprobenartige Lieferantenumsatzkartierungen nach Geografie, Kanalprüfungen zum Pumpen- und Verbrauchsmaterialmix sowie Plausibilitätsprüfungen der implizierten Stückzahlen multipliziert mit den Ergebnissen des durchschnittlichen Verkaufspreises.
Zu den im Modell verwendeten Schlüsselinputs zählen der installierte Bestand an Infusionspumpen nach Versorgungsumgebung, Ersatzzyklen und Upgrade-Zeitpunkte auf intelligente Pumpen, die Verbrauchsintensität von Verbrauchsmaterialien (Verabreichungssets und zugehörige Einwegartikel) pro Patiententag, die Softwareakzeptanz und Attach-Raten für Dosierfehlervermeidungsfunktionen sowie regionale Preisunterschiede, die durch Ausschreibungen und Krankenhausbeschaffungsnormen bedingt sind. Wo die Bottom-up-Prüfungen Lücken aufwiesen, wurde eine konservative Interpolation auf Basis vergleichbarer Länder mit ähnlicher Krankenhausbettendichte und Versorgungsmix angewendet, gefolgt von einer Gegenprüfung der implizierten Ausgaben pro Bett anhand von Interview-Rückmeldungen.
Für die Prognose wurde eine Szenarioanalyse zur Adoptionsgeschwindigkeit vernetzter Infusionsplattformen und zum Tempo der Krankenhausdigitalisierung durchgeführt, gefolgt von einer ARIMA-basierten Zeitreihenkontrolle historischer Wachstumsmuster, damit kurzfristige Schwankungen nicht überbewertet wurden. Die endgültigen Wachstumspfade wurden anhand von Primärrückmeldungen zu Budgetzyklen, regulatorischer Aufmerksamkeit für Arzneimittelsicherheit und erwarteten Produkterneuerungswellen überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Gegenprüfungen validiert, damit die endgültige Zahl mit realen Signalen wie Krankenhauskapazitätstrends, Geräteerneuerungszeitpunkten und Beschaffungssaisonalität übereinstimmt. Abweichungen wurden markiert, wenn regionale Gesamtwerte einen unrealistischen Aufwand pro Bett implizierten oder wenn Software-Umsatzanteile sich außerhalb des durch Interviews gestützten Rahmens bewegten; diese Punkte wurden vor der Freigabe überarbeitet.
Eine zweite Analysten-Überprüfung wird durchgeführt, um sicherzustellen, dass Annahmen, Berechnungen und Definitionen länder- und jahresübergreifend konsistent angewendet werden. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Preisgestaltung, die Versorgungskontinuität oder die regulatorische Ausrichtung beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen und Expertenfeedbacks berücksichtigt sind.
Vergleich der Marktgröße für Infusionsmanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Infusionsmanagement können weit auseinanderliegen, da Gruppen manchmal unterschiedliche Dinge unter demselben Begriff zusammenfassen und das Basisjahr sowie der Währungszeitpunkt nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung Infusionsgeräte mit Infusionsdienstleistungen vermischt oder wenn Software und vernetzte Überwachung als separate angrenzende Märkte behandelt werden.
Die wesentlichen Treiber der Abweichungen sind hier die Umfangsgrenzen (Geräte und zugehörige Verbrauchsmaterialien gegenüber der Erbringung von Infusionsdienstleistungen), die Modellierung des installierten Bestands und des Ersatzzyklus sowie die Frage, ob Software-Attach-Raten als optionale Zusatzleistungen oder als gebündelter Systemumsatz behandelt werden. Eine weitere häufige Quelle für Streuung ergibt sich aus der Verwendung älterer Preispunkte ohne Aktualisierung für ausschreibungsbedingte Veränderungen des durchschnittlichen Verkaufspreises, was einen globalen Gesamtwert erheblich verschieben kann, selbst wenn die Stückzahlannahmen ähnlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,44 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 3,02 Milliarden USD (2024) | Der Wert ist wesentlich niedriger, da er offenbar auf eine engere Definition des Infusionsmanagements fokussiert, wahrscheinlich mit Schwerpunkt auf Software oder einer begrenzten Produktteilmenge, und zudem ein früheres Basisjahr verwendet, das den späteren Zyklus von Upgrades auf intelligente Pumpen nicht erfasst. |
| Gesundheitsanalytik-Anbieter B | 48,37 Milliarden USD (2025) | Diese Schätzung erfasst Infusionsdienstleistungen über verschiedene Versorgungsstandorte hinweg und bildet daher den vom Anbieter erbrachten Infusionsumsatz ab, anstatt Geräte-, Verbrauchsmaterial- und Plattformverkäufe zu berücksichtigen, was verändert, was gemessen wird und wie die Preisgestaltung aufgebaut ist. |
Die Tabelle zeigt, dass der Großteil der Abweichung dadurch erklärt wird, ob die Zahl den Umsatz aus der Dienstleistungserbringung oder das Geräte- und Verbrauchsmaterialsystem, das die Infusionstherapie ermöglicht, repräsentiert, sowie durch das zur Verankerung von Preisgestaltung und Akzeptanz verwendete Jahr. Indem das Modell an den installierten Pumpenbestand, die Ersatzzeitpunkte und die Verbrauchsmaterialintensität gebunden und reine Pflegedienstleistungsumsätze ausgeschlossen werden, wird der Umfangsunterschied deutlich. Deshalb ist der Wert für 2026 hier höher, und Mordor Intelligence behandelt ihn auf diese Weise.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Infusionsmanagement Markt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 51,44 Milliarden USD und wird bis 2031 voraussichtlich 75,74 Milliarden USD erreichen.
Welches Produktsegment dominiert den Infusionsmanagement Markt?
Volumetrische Pumpen führen mit einem Anteil von 39,02 % im Jahr 2025 dank breiter klinischer Anwendbarkeit und etablierter Krankenhausbeschaffungszyklen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Investitionen in die Gesundheitsinfrastruktur, die Verbreitung chronischer Erkrankungen und die regulatorische Harmonisierung heben das Wachstum im Asien-Pazifik-Raum auf eine CAGR von 9,42 % bis 2031.
Wie verbessern intelligente Pumpen die Patientensicherheit?
Vernetzte Systeme senken die Rate schwerwiegender Medikationsfehler um 44 % und ermöglichen eine Echtzeit-Überwachung, die die Reaktionszeiten des Pflegepersonals verkürzt.
Welche Herausforderungen könnten das Marktwachstum verlangsamen?
Hohe Kapitalaufwendungen, Halbleitermangel, Nachhaltigkeitsvorgaben für PVC und Compliance-Anforderungen an die Cybersicherheit können die kurzfristige Marktdurchdringung einschränken.
Seite zuletzt aktualisiert am:



