
Tamanho e Quota do Mercado de Gestão de Infusão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 51.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 75.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.05 % |
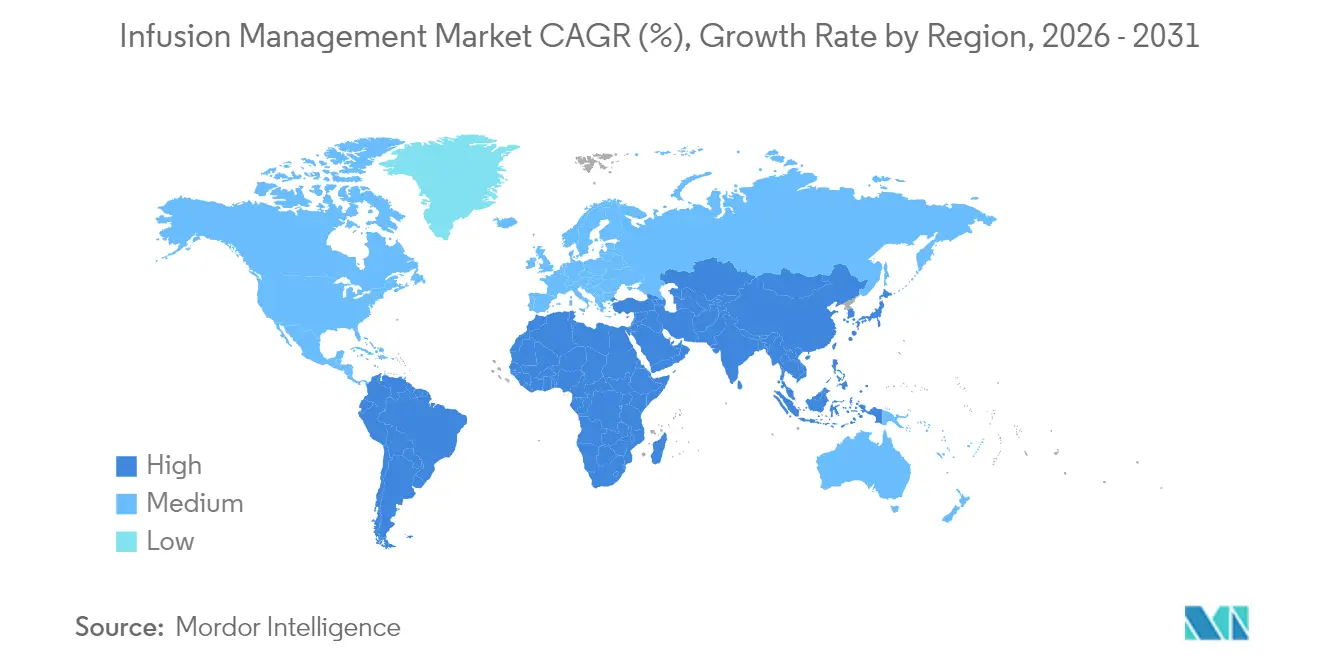
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
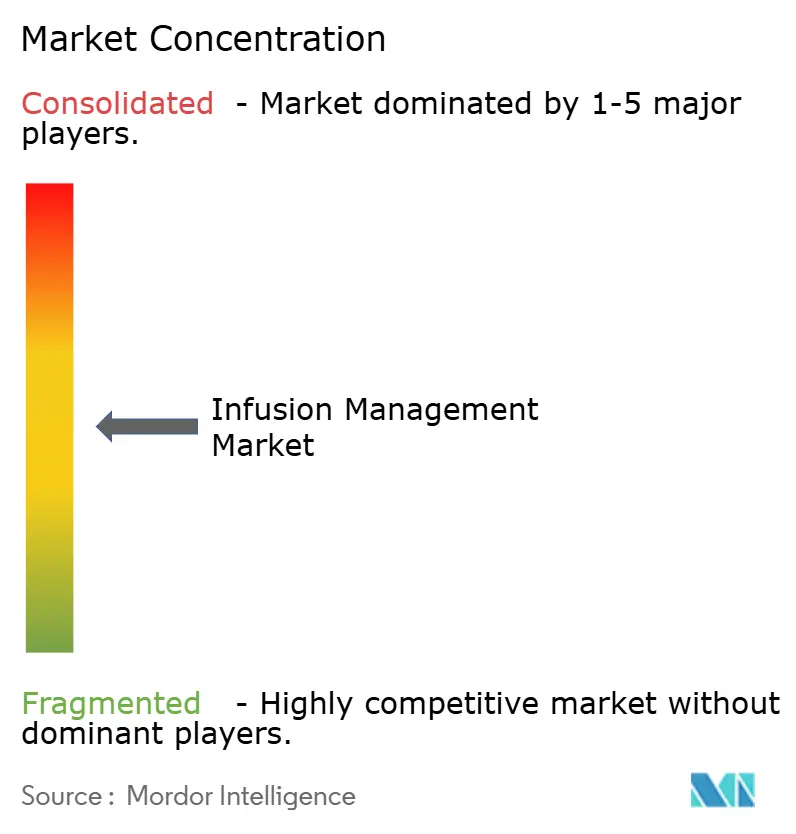
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Infusão por Mordor Intelligence
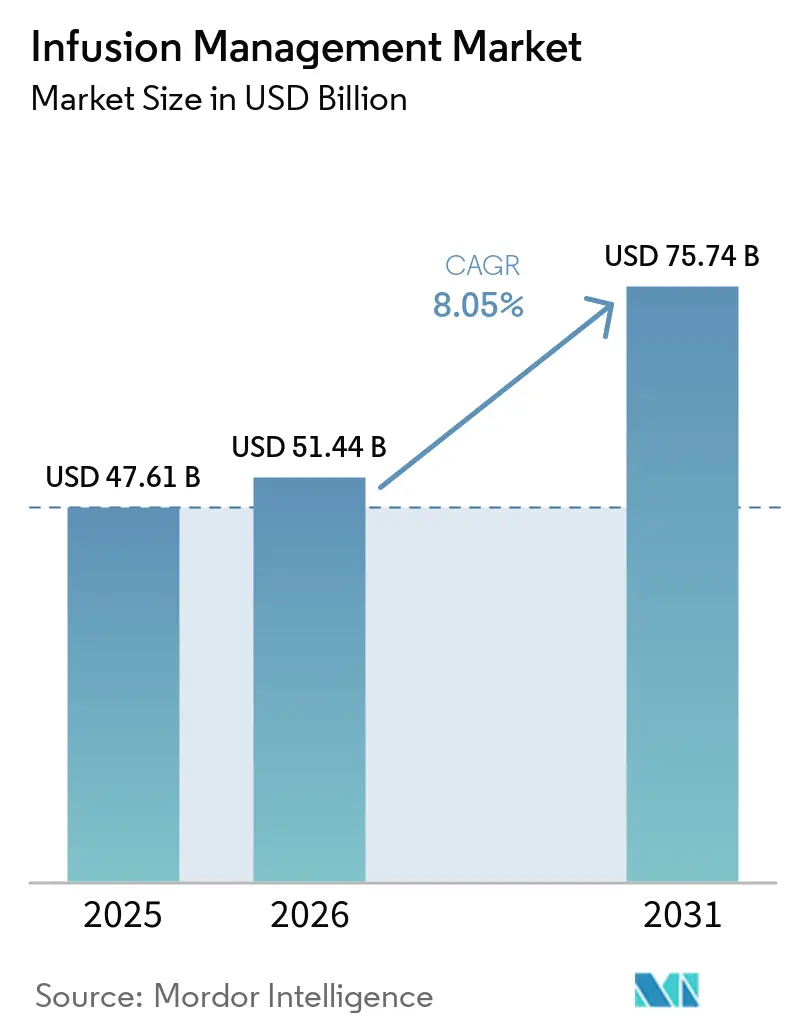
Espera-se que o tamanho do mercado de Gestão de Infusão cresça de 47,61 mil milhões de USD em 2025 para 51,44 mil milhões de USD em 2026, com previsão de atingir 75,74 mil milhões de USD até 2031, a uma CAGR de 8,05% no período 2026-2031.
O crescimento está ancorado na rápida implementação de bombas inteligentes e conectadas que reduzem erros de medicação, apoiam o tratamento de doenças crónicas e cumprem os mandatos de interoperabilidade. A escassez de profissionais de saúde hospitalares, as restrições dos pagadores nos custos de internamento e regras de cibersegurança mais rigorosas aceleram ainda mais a adoção. Os dispositivos conectados já reduzem os erros de medicação de alto risco em 16% em estudos do mundo real, impulsionando o crescimento do volume nas terapias de antibióticos, oncologia e diabetes. As estratégias competitivas centram-se em algoritmos de inteligência artificial, interfaces preparadas para a nuvem e ecossistemas de acessórios que garantem receitas recorrentes. Simultaneamente, a fragilidade da cadeia de fornecimento e a escassez de semicondutores ameaçam os prazos de entrega, forçando os fornecedores a localizar a produção e a investir em programas de fornecimento duplo.
Principais Conclusões do Relatório
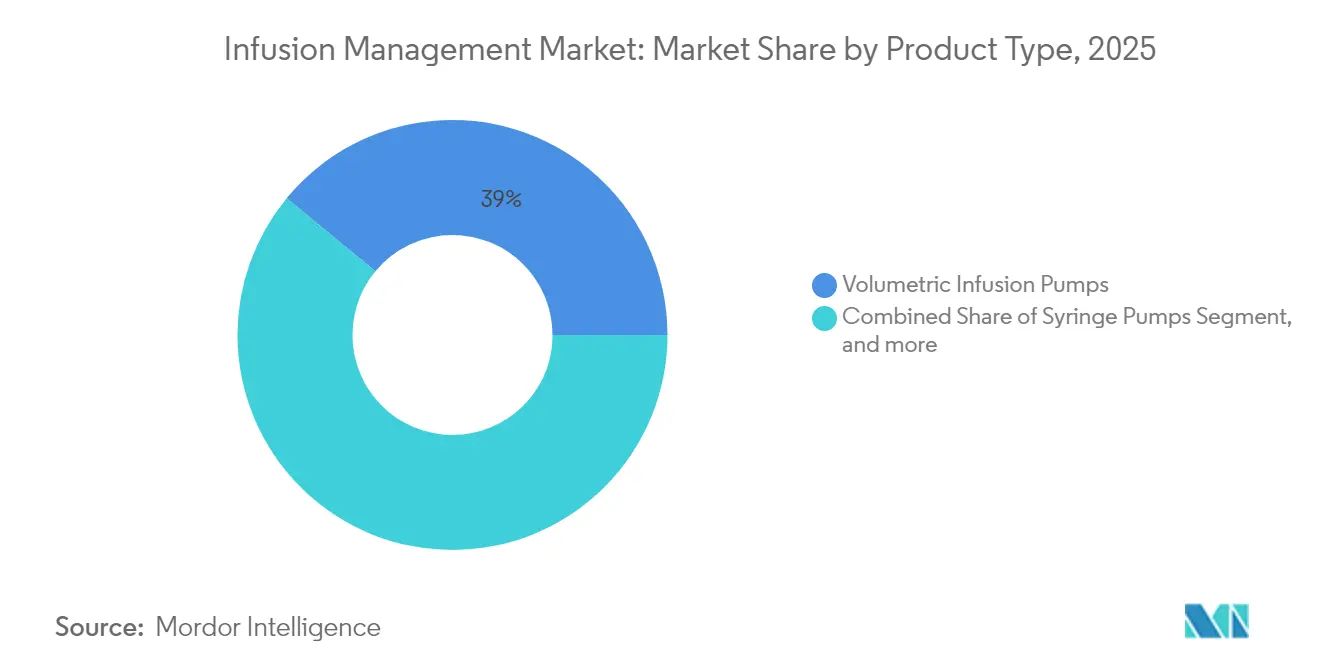
- Por tipo de produto, as bombas volumétricas lideraram com 39,02% da quota do mercado de Gestão de Infusão em 2025, enquanto as bombas implantáveis estão a avançar a uma CAGR de 10,12% até 2031.
- Por tipo de terapia, os antibióticos representaram 22,12% do tamanho do mercado de Gestão de Infusão em 2025; a quimioterapia/oncologia tem previsão de expansão a uma CAGR de 13,24% até 2031.
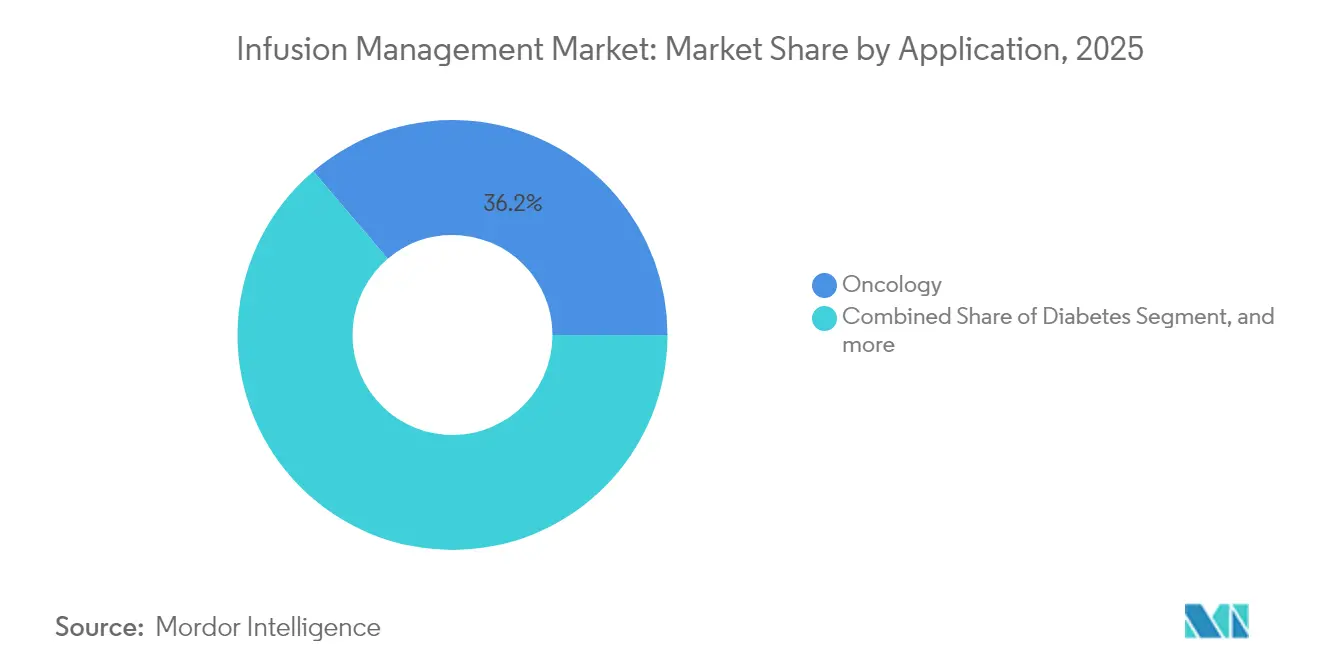
- Por aplicação, a oncologia detinha 36,21% do tamanho do mercado de Gestão de Infusão em 2025, sendo que a gestão da diabetes está preparada para crescer a uma CAGR de 14,83% entre 2026 e 2031.
- Por utilizador final, hospitais e clínicas capturaram 58,22% da quota de receitas em 2025; os contextos de cuidados domiciliários registam a CAGR projetada mais elevada, de 11,56%, até 2031.
- Por geografia, a América do Norte dominou com uma quota de 39,11% em 2025, enquanto a Ásia-Pacífico está a crescer mais rapidamente, com uma CAGR de 9,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crónicas | +1.8% | América do Norte, Europa, extensão global | Longo prazo (≥ 4 anos) |
| Crescente procura de infusão ambulatória e domiciliária | +2.1% | América do Norte, UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mudança para bombas inteligentes conectadas | +1.5% | Global, liderada pelos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expansão de centros ambulatórios em mercados emergentes | +1.2% | Núcleo da Ásia-Pacífico, extensão para o Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Mandatos de interoperabilidade bomba-RCE | +0.9% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Kits fármaco-dispositivo para biológicos | +1.0% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crónicas
Doenças crónicas como a diabetes, o cancro e a doença de Parkinson estão a expandir o grupo de candidatos à terapia de infusão contínua e programável. Só a diabetes afeta 537 milhões de adultos e exige a administração precisa de insulina e biológicos GLP-1. As plataformas de infusão inteligente integram software de redução de erros de dosagem, reduzindo os erros de medicação de alto risco de 45 para 25 por 100 infusões, uma melhoria de 44% que cumpre padrões de segurança mais rigorosos.[1]Mary A. Dolansky, "Redução de Erros de Medicação de Alto Risco Após Adoção de Bomba Inteligente," Journal of Patient Safety, journals.lww.com A autorização da FDA de uma bomba de apomorfina vestível para a doença de Parkinson demonstra o apetite por dispositivos controlados pelo paciente que permitem a mobilidade e reduzem as visitas à clínica. A procura é especialmente forte em populações envelhecidas nos Estados Unidos, na Alemanha e no Japão, enquanto as condições relacionadas com o estilo de vida impulsionam a adoção na Índia e no Brasil. Como resultado, os sistemas de saúde estão a padronizar frotas de bombas a nível empresarial que partilham bibliotecas de medicamentos e painéis de análise. A longo prazo, prevê-se que a dinâmica das doenças crónicas acrescente 1,8 pontos percentuais à CAGR do mercado de Gestão de Infusão.
Crescente Procura de Terapia de Infusão Ambulatória e Domiciliária
A migração do local de prestação de cuidados está a transferir as terapias dos departamentos de ambulatório hospitalares para centros independentes e residências. Os centros de infusão ambulatória registaram um crescimento de 48% em termos homólogos nos tratamentos de reumatologia, alcançando poupanças por episódio de 30-50% em comparação com a administração em internamento. A tecnologia está a remodelar os fluxos de trabalho: bombas portáteis com baterias de 12 horas, conetividade LTE e ecrãs tácteis simplificados reduzem o tempo de formação do paciente para minutos. O portfólio elastomérico da Baxter já fornece 4,5 milhões de infusões por ano fora dos hospitais, sublinhando a escala. O benefício de infusão domiciliária alargado do Medicare acelera ainda mais a adoção, embora as atualizações de pagamento fiquem aquém do aumento de preços dos medicamentos especializados. A COVID-19 validou a monitorização remota, com os enfermeiros a reduzirem o tempo de manuseamento em 4,06 minutos por infusão graças a painéis conectados. O impacto a médio prazo acrescenta 2,1 pontos percentuais ao crescimento à medida que os pagadores intensificam os programas de redução de custos.
Mudança Tecnológica para Bombas Inteligentes Conectadas
Os hospitais estão a substituir os sistemas de gravidade legados por sistemas de infusão que combinam módulos IoT, reconhecimento de medicamentos por RFID e suporte de decisão baseado em IA. A conformidade com a biblioteca de medicamentos aumentou de 33% para 98% após a implementação, enquanto as correções de programação diminuíram de 0,36% para 0,06%. Os sensores capturam sinais de frequência cardíaca com 94% de precisão e regulam automaticamente a velocidade de gotejamento com 98% de precisão, melhorando a titulação em tempo real. O HemoSphere Alta da BD monitoriza a autorregulação cerebral e prevê eventos de hipotensão utilizando algoritmos de aprendizagem automática, posicionando a empresa para contextos de cuidados intensivos.[2]BD Investor Relations, "BD Q2 2025 Earnings Release," bd.com A orientação preliminar da FDA sobre IA em dispositivos médicos, publicada em 2025, clarifica os percursos de validação e deverá encurtar os ciclos de aprovação. A penetração de bombas inteligentes aumenta a eficiência, suporta atualizações remotas e prevê-se que contribua com 1,5 pontos percentuais para a CAGR do mercado de Gestão de Infusão nos próximos quatro anos.
Rápida Expansão de Centros de Infusão Ambulatórios em Mercados Emergentes
Os hospitais da Ásia-Pacífico enfrentam uma procura crescente de biológicos e medicamentos especializados na ausência de capacidade de internamento adequada. Os centros construídos para esse efeito reduzem os erros de preparação de medicação em 54% utilizando verificação por código de barras e protocolos padronizados.[3]B. Braun Medical Inc., "DUPLEX — Administração de Medicamentos Pronta a Usar," bbraunusa.com As empresas farmacêuticas globais estão a colocar centros de distribuição nas proximidades para apoiar o fornecimento de biológicos just-in-time, aliviando os constrangimentos da cadeia de frio. A longo prazo, estes fatores acrescentam 1,2 pontos percentuais ao crescimento, particularmente na Índia, na Indonésia e nos estados do Golfo.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado custo de capital e manutenção de bombas inteligentes | -1.4% | Global, maior em instalações de pequena e média dimensão | Médio prazo (2-4 anos) |
| Recolhas regulatórias e riscos de cibersegurança | -0.8% | Global, mais rigoroso nos EUA e na UE | Curto prazo (≤ 2 anos) |
| Escassez de semicondutores | -1.1% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Pressão de sustentabilidade sobre o PVC de uso único | -0.6% | UE, América do Norte, com expansão mundial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Capital e Manutenção de Bombas de Nova Geração
As implementações empresariais podem ultrapassar 2,5 milhões de USD, tendo em conta as atualizações de Wi-Fi, o software de cibersegurança e a acreditação do pessoal. Os contratos de manutenção anuais acrescentam 8-10% do custo de capital, colocando pressão nos hospitais comunitários e nos prestadores em economias de rendimento médio. As regras de cibersegurança da FDA impõem ciclos de vida de desenvolvimento de software seguro e aplicação de correções de vulnerabilidades, incorporando custos adicionais. Os programas de locação da InfuSystem e de outros operadores reduzem os gastos iniciais, mas aumentam as despesas ao longo da vida útil. O efeito líquido subtrai 1,4 pontos percentuais à CAGR, uma vez que os compradores de menor dimensão adiam os ciclos de renovação.
Recolhas Regulatórias e Vulnerabilidades de Cibersegurança
Em 2025, a FDA sinalizou 3.698 bombas ambulatórias Nimbus por falhas de bateria e imprecisões de fluxo, perturbando os calendários clínicos e abalando a confiança dos compradores. As bombas de diabetes ligadas a smartphones não emitiram alertas críticos, aumentando o risco de hipoglicemia. Estes eventos desencadeiam a quarentena da frota, o transporte de substituições e a reformação, com exposição a responsabilidades a jusante. Os fornecedores devem, portanto, reforçar os sistemas de gestão da qualidade e a monitorização de ameaças em tempo real. Estas pressões reduzem 0,8 pontos percentuais do crescimento do mercado de Gestão de Infusão a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Bombas Volumétricas Dominam o Mercado enquanto as Implantáveis Lideram a InovaçãoAs bombas volumétricas representaram 39,02% do tamanho do mercado de Gestão de Infusão em 2025, sustentadas pela compatibilidade universal com terapias de alto fluxo em unidades de emergência e cuidados intensivos. Os hospitais privilegiam estes dispositivos pelas bibliotecas de medicamentos integradas, grandes interfaces LCD e fiabilidade comprovada. As bombas de seringa continuam a ser indispensáveis nas alas neonatais e de oncologia, onde a precisão ao nível do mililitro é vital. Os conjuntos descartáveis, as mangas de pressão e os acessórios de filtro formam um fluxo de receitas recorrentes estável, muitas vezes agrupados em contratos de serviço plurianuais.
As bombas implantáveis, embora de nicho em termos de unidades, registam uma CAGR robusta de 10,12% e estão a remodelar a gestão da dor, a terapia oncolítica e o tratamento da espasticidade. Os reservatórios programáveis permitem calendários de dosagem mensais, promovendo a adesão do paciente e reduzindo as visitas à clínica em 60%. Os fornecedores co-desenvolvem combinações fármaco-dispositivo com parceiros farmacêuticos, incorporando telemetria que reporta os níveis do reservatório para painéis na nuvem. A tendência para sistemas totalmente internalizados alinha-se com os objetivos dos pagadores de reduzir os reinternamentos e com a preferência dos pacientes por tratamentos não intrusivos. Em conjunto, estas forças mantêm o roteiro de implementação do mercado de Gestão de Infusão centrado em hardware modular e definido por software que escala em função dos níveis de acuidade.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Terapia:
Os Antibióticos Lideram em Volume enquanto a Oncologia Impulsiona o CrescimentoOs antibióticos respondem por 22,12% da participação do mercado de gestão de infusão em 2025, à medida que os hospitais combatem organismos resistentes e casos de sepse. As bombas inteligentes aplicam protocolos de infusão prolongada, otimizando a farmacodinâmica e reduzindo o tempo de internação. O software de redução de erros de dosagem reduziu as taxas incorretas de vancomicina em 38%, de acordo com auditorias multicêntricas.
No horizonte, as terapias oncológicas apresentam o maior potencial de valorização, com um CAGR de 13,24%. Os anticorpos monoclonais biológicos exigem fluxo controlado e condicionamento de temperatura em linha, capacidades fornecidas por módulos peristálticos de próxima geração. No mercado de bombas de infusão e acessórios, a área se beneficia de políticas de reembolso robustas, de uma prevalência crescente de doenças crônicas que requerem terapia de infusão e de uma demanda crescente por soluções de saúde domiciliar. Os centros de oncologia estão padronizando dispositivos de transferência de sistema fechado para proteger a equipe da exposição a agentes citotóxicos, impulsionando as vendas de acessórios. Enquanto isso, as terapias para diabetes combinam a infusão de insulina com fluxos contínuos de dados de glicose e algoritmos de circuito fechado, expandindo o mercado de gestão de infusão para o universo digital de saúde sobreposto. Em conjunto, essas tendências ampliam o mix de terapias, reduzem o tempo ocioso das bombas e diversificam a receita, afastando-a de uma única fonte.
Por Aplicação:
O Domínio da Oncologia Enfrenta a Disrupção da DiabetesA oncologia detinha 36,21% do tamanho do mercado de Gestão de Infusão em 2025. Os regimes de múltiplos medicamentos muitas vezes decorrem sequencialmente ao longo de várias horas, exigindo dispositivos de segurança que apenas os sistemas conectados fornecem. Os centros oncológicos dedicados utilizam painéis de análise para sinalizar oclusões e eventos de ar na linha, reduzindo o tempo de resposta de enfermagem em 22% em estudos piloto.
A gestão da diabetes, com uma CAGR projetada de 14,83%, situa-se no ponto de convergência da terapia de infusão e dos sensores vestíveis. As bombas de insulina em circuito fechado adaptam as taxas de fluxo a cada cinco minutos, alimentando conjuntos de dados anonimizados em motores de IA na nuvem para reconhecimento de padrões. Os ciclos de aprovação da FDA encurtaram graças a dispositivos predicados e evidências do mundo real, convidando participantes do setor de eletrónica de consumo e aumentando a intensidade competitiva. A gestão da dor e a gastroenterologia injetam volume constante, mas os grandes ganhos residem nos produtos combinados para a doença de Parkinson, a esclerose múltipla e as doenças raras, criando uma longa perspetiva de crescimento para o mercado de Gestão de Infusão.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Utilizador Final:
O Domínio Hospitalar Erode-se à Medida que os Cuidados Domiciliários AceleramOs hospitais e clínicas controlam 58,22% das receitas por albergarem os doentes mais graves, gerirem farmacoterapia complexa e terem de cumprir as métricas de segurança da Joint Commission. Os consórcios de compras asseguram acordos de três a cinco anos que incluem certificação de pessoal, atualizações de software e reservas de peças sobresselentes. No entanto, as reformas de reembolso estão a limitar as margens de infusão em internamento, incentivando os prestadores a transferir tratamentos de baixa acuidade para fora do hospital.
Os cuidados domiciliários estão a crescer a uma CAGR de 11,56% à medida que as bombas habilitadas para IoT reportam sinais vitais, níveis de reservatório e adesão para portais na nuvem consultados por clínicos. Os programas piloto reduziram os reinternamentos hospitalares não planeados em 17%, satisfazendo os critérios de aquisição baseada em valor. Os fornecedores de tecnologia estão a incorporar configuração guiada por voz e linhas codificadas por cores para reduzir os erros dos cuidadores. As farmácias estão a posicionar-se como centros logísticos, montando kits e despachando estafetas de última milha sob conformidade com a cadeia de frio. Este ecossistema híbrido está a expandir a procura total endereçável e a ampliar a definição do mercado de Gestão de Infusão muito além das paredes hospitalares.
Análise Geográfica
Mercado de Gestão de Infusão da América do Norte
A América do Norte gerou a maior fatia de receita em 2025, representando 39,11% do mercado de Gestão de Infusão. Os sistemas de saúde se beneficiam de seguros comerciais que reembolsam os prêmios de bombas inteligentes, enquanto agências federais impulsionam a conformidade com a segurança cibernética e a integração com prontuários eletrônicos. As principais redes de entrega integrada já renovaram 70% de suas frotas para plataformas interoperáveis, criando um ciclo de substituição a cada 7-8 anos. Os Estados Unidos também lideram na validação de algoritmos de inteligência artificial, auxiliados pelos programas de pré-certificação da FDA que agilizam as atualizações de software.
Mercado de Gestão de Infusão da Europa
A Europa ocupa o segundo lugar, sustentada pela cobertura universal e por estruturas de aquisição que enfatizam valor e vigilância pós-comercialização. Alemanha, França e os países nórdicos favorecem a interoperabilidade neutra entre fornecedores, estimulando projetos de bombas com API aberta. As regulamentações da UE sobre DEHP e plásticos de uso único aceleram variantes de produtos ecológicos, influenciando os roteiros de design globais. A divergência relacionada ao Brexit nas aprovações do Reino Unido introduz alguma complexidade moderada, mas não desacelera a adoção geral.
Mercado de Gestão de Infusão da APAC, América Latina e Oriente Médio
A Ásia-Pacífico impulsiona a expansão mais rápida, com um CAGR de 9,42%. As cidades de segundo nível da China, o segmento de hospitais privados da Índia e os centros médicos da ASEAN estão modernizando a infraestrutura de infusão, auxiliados por incentivos governamentais para a saúde digital. Os fabricantes nacionais da China e da Coreia do Sul estão entrando nas faixas de preço intermediárias, elevando o nível competitivo. Austrália e Japão, classificados como mercados maduros, estão migrando para modelos de cuidados domiciliares que espelham as mudanças de local de atendimento observadas nos Estados Unidos. A variação regional nas regras de reembolso e segurança cibernética exige que os fornecedores personalizem SKUs e módulos de software, mas o potencial de crescimento supera em muito esses obstáculos. A América Latina e o Oriente Médio ficam atrás, mas oferecem nichos de crescimento de dois dígitos em centros privados de oncologia e transplantes, completando a presença global do mercado de Gestão de Infusão.

Panorama regulatório
As bombas de infusão são regulamentadas como dispositivos médicos, com maior escrutínio relacionado à segurança, ao software e à vigilância pós-comercialização. Nos Estados Unidos, as bombas de infusão estão classificadas na Classe II da FDA (21 CFR 880.5725), e a agência mantém uma diretriz de Ciclo de Vida Total do Produto para Bombas de Infusão que orienta as expectativas de submissão pré-comercialização e os controles de ciclo de vida desses sistemas.
Na Europa, o acesso ao mercado é regido pelo Regulamento de Dispositivos Médicos da UE (MDR), no qual a conformidade é apoiada pela adesão a normas harmonizadas e listagens atualizadas publicadas por meio de Decisões de Execução da Comissão. Em junho de 2026, a Comissão Europeia emitiu a Decisão de Execução (UE) 2026/1231, alterando a lista de normas harmonizadas do MDR e reforçando a necessidade de os fabricantes manterem a documentação técnica alinhada para presunção de conformidade. Sinais de acesso a nível de produto também são relevantes nesse ambiente, incluindo a certificação MDR da UE recebida pela KORU Medical em março de 2026 para seus sistemas de infusão Freedom60 e FreedomEDGE. Os requisitos de segurança e desempenho continuam ancorados em normas como a IEC 60601-2-24:2021 para bombas de infusão e controladores.
Panorama Competitivo
O mercado de Gestão de Infusão apresenta uma concentração moderada, com os cinco principais operadores a controlar uma quota significativa das receitas globais. Becton Dickinson, Baxter International e ICU Medical dominam as bombas de grande volume, aproveitando bases instaladas com décadas de existência e redes de apoio ao cliente de múltiplas camadas. Os seus orçamentos de I&D priorizam módulos de IA, scanners de reconhecimento de medicamentos e firmware seguro que cumpre os regulamentos futuros. Os resultados do segundo trimestre de 2025 da BD revelaram crescimento de dois dígitos no sistema de infusão Alaris e 2,5 mil milhões de USD destinados à produção nos EUA para cobrir o risco geopolítico.
Inovadores de média dimensão como a ICU Medical estão a conquistar nichos através das bombas de precisão Plum Solo e Plum Duo, autorizadas pela FDA em abril de 2025. Estes dispositivos visam contextos ambulatórios e de medicamentos especializados com conetividade modular e elevada capacidade de biblioteca de medicamentos. B. Braun e Fresenius Kabi competem em dispositivos de transferência de sistema fechado e descartáveis sem DEHP, alinhando os portfólios com os mandatos de sustentabilidade. Os fornecedores asiáticos emergentes aproveitam as vantagens de custo, mas devem superar barreiras elevadas de cibersegurança e interoperabilidade para ganhar contratos com hospitais de Nível 1.
A atividade de fusões e aquisições intensifica-se à medida que empresas adjacentes de tecnologia médica procuram capacidades de infusão. A aquisição da Atrion pela Nordson a 460 USD por ação introduz conhecimentos de administração de fluidos na sua linha de componentes. A compra da Intera Oncology pela Boston Scientific confere-lhe uma posição na infusão da artéria hepática, ampliando as oportunidades de venda cruzada. A aquisição da Inari Medical pela Stryker por 4,9 mil milhões de USD em janeiro de 2025 alarga o seu arsenal vascular para a gestão de trombos, complementando os trombolíticos de infusão. A resiliência cibernética torna-se um diferenciador chave, impulsionando alianças com empresas de cibersegurança para testes de intrusão contínuos e implementação de patches por via aérea. Coletivamente, estas dinâmicas consolidam um campo competitivo onde a escala, a destreza em software e a previsão regulatória determinam a sobrevivência a longo prazo.
Líderes do Setor de Gestão de Infusão
McKesson Corporation
Becton, Dickinson and Company
Terumo Medical Corporation
Medtronic
Polymedicure Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Infusão
- Beckton Dickinson
- Baxter
- B. Braun
- ICU Medical
- Fresenius
- Terumo
- Medtronic
- Mindray
- Moog
- Insulet
- Tandem Diabetes Care
- Nipro
- Micrel Medical Devices
- Ypsomed
- Codan Medical
- WalkMed Infusion LLC
- Mckesson
- Roche
- Smiths Group
- Polymedicure Ltd.

Oportunidades de mercado e perspectivas futuras
A interoperabilidade e a integração com fluxos de trabalho corporativos estão se tornando um diferencial prático, já que a conectividade entre bomba e EMR exige tanto integração técnica quanto comprometimento de recursos hospitalares, além de demonstrar impacto operacional e de segurança mensurável. Em junho de 2026, um grande sistema de saúde acadêmico relatou que a interoperabilidade entre bombas de infusão inteligentes e EMR reduziu os alertas de segurança de medicação em várias categorias (alertas de limite rígido, limite flexível e SSRC), o que apoia decisões de integração bidirecional, a governança centralizada da biblioteca de medicamentos e a padronização de frotas baseada em análise de dados.
A resiliência da manufatura e a disponibilidade de consumíveis também representam uma oportunidade comercial recorrente, à medida que provedores e fornecedores respondem à fragilidade da cadeia de suprimentos e a mudanças de materiais relacionadas à sustentabilidade, incluindo a diretriz sem DEHP. Em julho de 2026, a Otsuka ICU Medical LLC anunciou uma expansão de USD 500 milhões na fabricação de soluções intravenosas nos EUA, incluindo uma nova instalação de 500.000 pés quadrados em Austin, Texas, com o objetivo de melhorar a disponibilidade e as mudanças no mix de produtos. No lado dos dispositivos, a capacidade adicional pode sustentar o crescimento em modelos de cuidados domiciliares e ambulatoriais, como ilustrado pela ViCentra ao iniciar a produção em escala comercial dos consumíveis da bomba de insulina em patch Kaleido em maio de 2026, triplicando a capacidade para atender a uma base de usuários estabelecida.
Recent Industry Developments in Mercado de Gestão de Infusão
- Abril de 2026: A BD anunciou o lançamento comercial nos EUA do Sistema de Inserção BD CentroVena One para inserção de cateter venoso central após receber a autorização 510(k) da FDA. O sistema também foi aceito no Programa de Tecnologias Mais Seguras (STeP) da FDA, reforçando o posicionamento da BD em torno de fluxos de trabalho de acesso vascular mais seguros que se situam antes da entrega da terapia de infusão.
- Maio de 2025: A BD confirmou um investimento de fabricação de USD 2,5 bilhões nos EUA, ao mesmo tempo em que relatou crescimento de dois dígitos para o sistema de infusão Alaris em sua atualização do 2º trimestre do ano fiscal de 2025. O compromisso de fabricação apoia a resiliência do fornecimento para ciclos de renovação da base instalada e ajuda a reduzir o risco de entrega em meio a restrições de componentes que afetam frotas de bombas conectadas.
- Abril de 2025: A ICU Medical recebeu autorização da FDA para as bombas de infusão de precisão Plum Solo e Plum Duo. As autorizações fortalecem a posição competitiva da ICU Medical em plataformas de bombas focadas em segurança e prontas para conectividade, direcionadas a ambientes de infusão ambulatorial e especializada.


Mercado de Gestão de Infusão Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de gestão de infusão abrange as ferramentas e os softwares utilizados para administrar e controlar infusões intravenosas, principalmente sistemas de bombas de infusão, descartáveis relacionados e funções conectadas de segurança de dosagem e monitoramento em diferentes ambientes de cuidado.
Exclusões de escopo: Medicamentos injetáveis independentes, infusores de balão descartável elastomérico e serviços puros de enfermagem de infusão domiciliar não são contabilizados no valor deste mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Bombas de Infusão Volumétricas
- Bombas de Seringa
- Bombas de Infusão Ambulatórias
- Bombas de Insulina
- Bombas de Infusão Entérica
- Bombas de Infusão Implantáveis
- Bombas de Analgesia Controlada pelo Paciente
- Acessórios e Descartáveis
- Por Tipo de Terapia
- Antibióticos
- Antimicrobianos
- Gestão da Dor
- Nutrição Entérica
- Quimioterapia / Oncologia
- Nutrição Parentérica
- Gestão da Diabetes
- Outras Terapias
- Por Aplicação
- Oncologia
- Diabetes
- Gastroenterologia
- Gestão da Dor
- Pediatria e Neonatologia
- Hematologia
- Cuidados Intensivos
- Outros
- Por Utilizador Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatórios
- Contextos de Cuidados Domiciliários
- Centros de Infusão Especializados
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com estatísticas públicas de saúde e comércio para estabelecer o contexto da demanda, utilizando fontes como tabelas de carga de doenças do CDC, indicadores de saúde da OCDE e dados de saúde da OMS onde os volumes de terapia de infusão foram discutidos. Também foram revisados os bancos de dados da FDA dos EUA para autorizações de dispositivos e alertas de segurança, além de publicações clínicas em periódicos revisados por pares para compreender os fatores de adoção, como a redução de erros de dosagem e a interoperabilidade de bombas inteligentes.
Para traduzir isso em insumos mensuráveis de mercado, foram utilizados sinais de utilização dos Centros de Serviços Medicare e Medicaid dos EUA, escritórios nacionais de estatística para atividade hospitalar e tendências de envelhecimento populacional, e publicações de associações comerciais cobrindo terapia intravenosa e segurança de medicamentos. Relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa foram utilizados para mapear o mix de produtos e a exposição regional, além de assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e um banco de dados de embarques de importação e exportação para verificações cruzadas direcionais. Estas são fontes ilustrativas, e referências públicas adicionais também foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o modelo de dimensionamento com equipes de farmácia hospitalar, equipes de engenharia biomédica, clínicos de terapia de infusão, distribuidores e funções voltadas para fabricantes de dispositivos originais. Por se tratar de um mercado global, as entrevistas foram equilibradas entre APAC, EMEA e as Américas, de modo que as diferenças nos ciclos de compra, nas atualizações da base instalada e nas taxas de adesão de software pudessem ser refletidas e, em seguida, reconciliadas com os insumos documentais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 29% | Diretores executivos (CXOs): 18% | APAC: 49% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% | EMEA: 29% |
| Players menores: 22% | Gerentes: 52% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído utilizando uma estrutura de cima para baixo, na qual o alcance da terapia de infusão endereçável é reconstruído a partir dos volumes de prestação de cuidados de saúde, da penetração de dispositivos e do comportamento de substituição, sendo então convertido em receita por meio de faixas de preço representativas. Os totais foram corroborados por meio de aproximações seletivas de baixo para cima, incluindo mapeamento amostral da receita de fornecedores por geografia, verificações de canal sobre o mix de bombas e consumíveis, e verificações de sanidade sobre os resultados implícitos de unidades multiplicadas pelo preço médio de venda.
Os principais insumos utilizados no modelo incluem a base instalada de bombas de infusão por ambiente de cuidado, os ciclos de substituição e o cronograma de atualização para bombas inteligentes, a intensidade de uso de consumíveis (conjuntos de administração e descartáveis relacionados) por dia de paciente, a adoção de software e as taxas de adesão para recursos de redução de erros de dosagem, e as diferenças regionais de preços impulsionadas por licitações e normas de aquisição hospitalar. Onde as verificações de baixo para cima apresentavam lacunas, foi utilizada interpolação conservadora com base em países comparáveis com densidade de leitos hospitalares e mix de cuidados semelhantes, e o gasto implícito por leito foi verificado novamente com o feedback das entrevistas.
Para as previsões, foi aplicada uma análise de cenários em torno da velocidade de adoção de plataformas de infusão conectadas e do ritmo de digitalização hospitalar, seguida de uma verificação de séries temporais baseada em ARIMA sobre os padrões históricos de crescimento, para que as oscilações de curto prazo não fossem superestimadas. Os caminhos de crescimento finais foram revisados com base no feedback primário sobre ciclos orçamentários, atenção regulatória à segurança de medicamentos e ondas esperadas de renovação de produtos.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas verificações cruzadas para que o número final permanecesse consistente com sinais do mundo real, como tendências de capacidade hospitalar, cronograma de substituição de dispositivos e sazonalidade de aquisições. As variações foram sinalizadas quando os totais regionais implicavam gastos por leito irrealistas, ou quando as participações de receita de software se moviam além do que as entrevistas suportavam, e esses pontos foram revistos antes da aprovação final.
Uma segunda revisão por analista é concluída para confirmar que as premissas, os cálculos e as definições são aplicados de forma consistente entre países e anos. O relatório é atualizado anualmente, com atualizações intermediárias quando eventos relevantes afetam preços, continuidade do fornecimento ou direcionamento regulatório. Antes da entrega, uma revisão final é realizada para garantir que as atualizações públicas mais recentes e o feedback de especialistas estejam refletidos.
Tamanho do Mercado de Gestão de Infusão da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gestão de infusão podem parecer muito distantes entre si porque grupos às vezes contabilizam coisas diferentes sob o mesmo rótulo, e o ano base e o momento da moeda nem sempre estão alinhados. As diferenças também surgem quando uma estimativa mistura dispositivos de infusão com serviços de infusão, ou quando software e monitoramento conectado são tratados como mercados adjacentes separados.
Os principais fatores de divergência aqui são os limites de escopo (dispositivos e descartáveis relacionados versus prestação de serviços de infusão), a forma como a base instalada e o ciclo de substituição são modelados, e se as taxas de adesão de software são tratadas como complementos opcionais ou como receita de sistema integrado. Outra fonte comum de dispersão vem do uso de pontos de preço mais antigos sem atualização para mudanças no preço médio de venda impulsionadas por licitações, o que pode deslocar um total global de forma significativa mesmo quando as premissas de unidades são semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 51,44 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 3,02 bilhões de USD (2024) | O valor é materialmente inferior porque parece focar em uma definição mais restrita de gestão de infusão, provavelmente enfatizando software ou um subconjunto limitado de produtos, e também utiliza um ano base anterior que não captura o ciclo mais recente de atualizações de bombas inteligentes. |
| Publicador de Análises de Saúde B | 48,37 bilhões de USD (2025) | Esta estimativa acompanha os serviços de infusão em diferentes locais de atendimento, portanto captura a receita de infusão prestada por provedores em vez das vendas de dispositivos, descartáveis e plataformas, o que altera o que está sendo medido e como os preços são construídos. |
A tabela mostra que a maior parte da divergência é explicada pelo fato de o número representar a receita de prestação de serviços ou o sistema de dispositivos mais consumíveis que viabiliza a terapia de infusão, e pelo ano utilizado para ancorar os preços e a adoção. Ao manter o modelo vinculado à base instalada de bombas, ao cronograma de substituição e à intensidade de consumíveis, e ao excluir a receita pura de serviços de enfermagem, a diferença de escopo torna-se clara. É por isso que o valor de 2026 é mais elevado aqui, e é tratado dessa forma pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de infusão?
O mercado está avaliado em 51,44 mil milhões de USD em 2026, com previsão de atingir 75,74 mil milhões de USD até 2031.
Que segmento de produto domina o mercado de gestão de infusão?
As bombas volumétricas lideram com uma quota de 39,02% em 2025, graças à ampla aplicabilidade clínica e aos ciclos de aquisição hospitalar estabelecidos.
Por que razão a Ásia-Pacífico é a região de crescimento mais rápido?
O investimento em infraestrutura de saúde, a prevalência de doenças crónicas e a harmonização regulatória elevam o crescimento da Ásia-Pacífico para uma CAGR de 9,42% até 2031.
Como é que as bombas inteligentes estão a melhorar a segurança do paciente?
Os sistemas conectados reduzem as taxas de erros de medicação de alto risco em 44% e permitem a monitorização em tempo real que encurta os tempos de resposta de enfermagem.
Que desafios poderiam abrandar o crescimento do mercado?
Os elevados gastos de capital, a escassez de semicondutores, os mandatos de sustentabilidade sobre o PVC e a conformidade com a cibersegurança podem restringir a adoção a curto prazo.
Página atualizada pela última vez em:



