
- Afrique
- Afrique
- Algérie
- Asie du Sud-Est
- Australie
- Brésil
- Canada
- Chine
- Corée du Sud
- Danemark
- Égypte
- Émirats arabes unis
- États-Unis
- Europe
- Gabon
- Inde
- Irak
- Iran
- Italie
- Kazakhstan
- Koweït
- Malaisie
- Mexique
- Nigeria
- Norvège
- Oman
- Ouzbékistan
- Qatar
- Roumanie
- Royaume-Uni
- Russie
- Soudan
- Soudan
- Tchad
- Thaïlande
- Turkménistan
- Venezuela
- Vietnam
Analyse du marché pétrolier et gazier en Indonésie par Mordor Intelligence
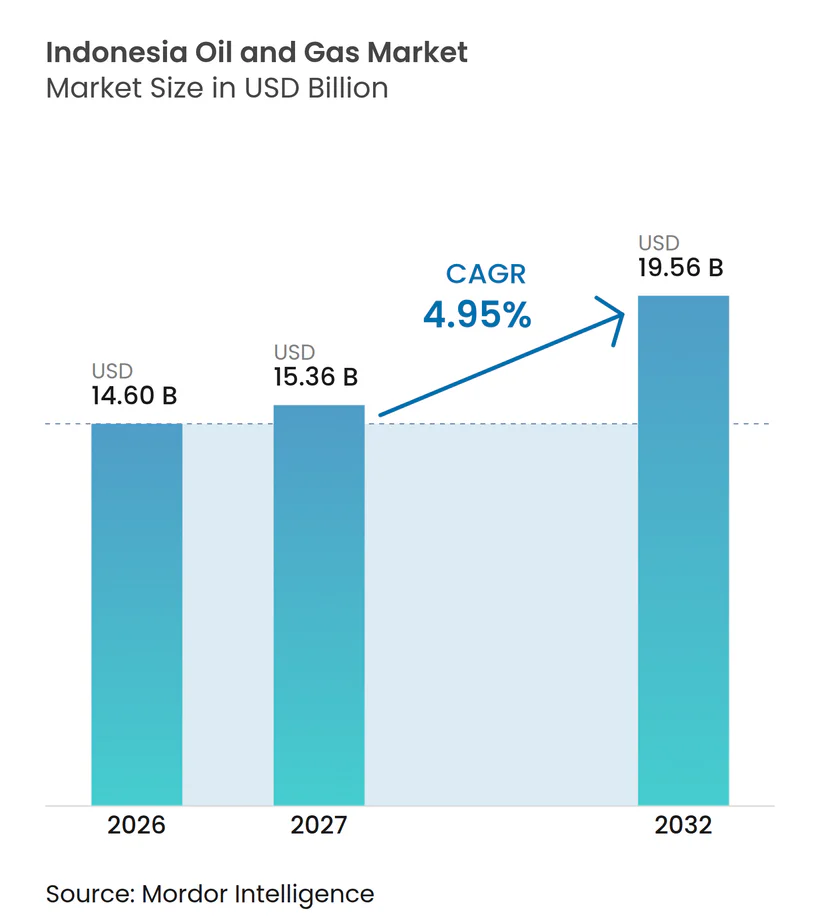
La taille du marché du pétrole et du gaz en Indonésie devrait augmenter de 14,6 milliards USD en 2026 à 15,36 milliards USD en 2027 et atteindre 19,56 milliards USD d'ici 2032, avec un CAGR de 4,95 % sur la période 2027-2032.
Les grands volumes de carburant et la consommation de combustible de cuisson des ménages font de la continuité de l'approvisionnement un enjeu commercial important en Indonésie. Le déclin naturel des champs signifie qu'une partie des investissements doit protéger la production existante avant de pouvoir accroître l'offre disponible pour les acheteurs. Des conditions flexibles de partage de production peuvent encourager la participation au développement, tandis que la contractualisation intégrée offre aux opérateurs un moyen de coordonner la construction et l'installation. Les exportations de gaz naturel liquéfié (GNL) offrent une autre voie de commercialisation, reliant l'offre indonésienne à plusieurs destinations importantes en Asie du Nord-Est. Avec le déclin des champs matures qui absorbe des capitaux, un intérêt accru aux enchères peut élargir l'activité des contractants avant de produire une augmentation équivalente des livraisons de carburant et de gaz.
Principaux points à retenir du rapport
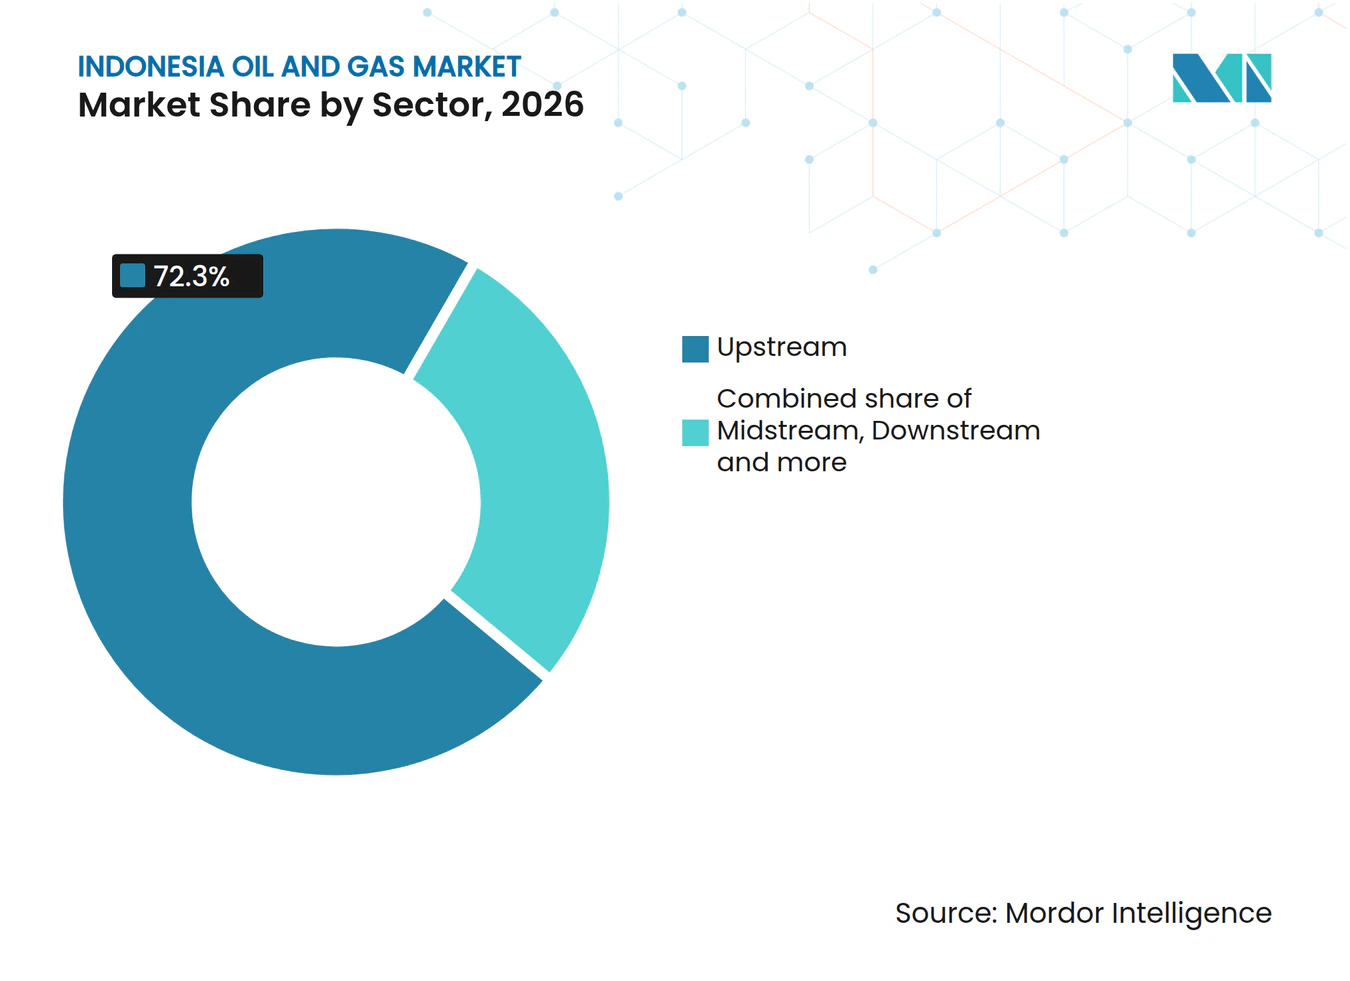
- Par secteur, l'amont détenait une part de 72,3 % de la taille du marché du pétrole et du gaz en Indonésie en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR prévu de 5,25 % sur la période 2027-2032.
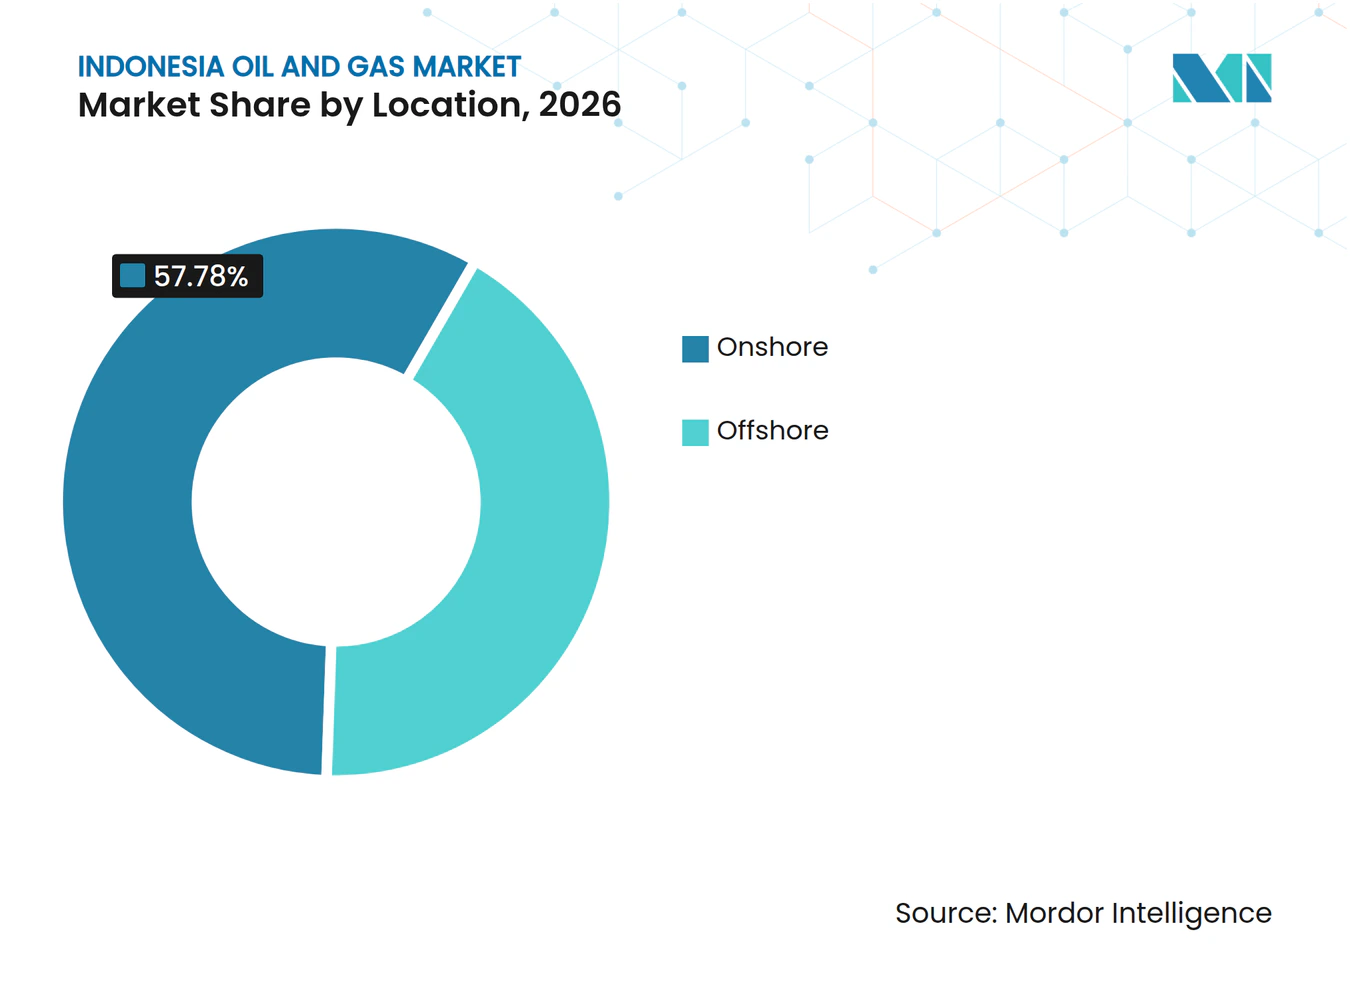
- Dans la répartition par localisation, le terrestre représentait une part de marché de 57,78 % du marché du pétrole et du gaz en Indonésie en 2026, tandis que l'offshore est le segment à la croissance la plus rapide avec un CAGR projeté de 5,75 % sur la période 2027-2032.
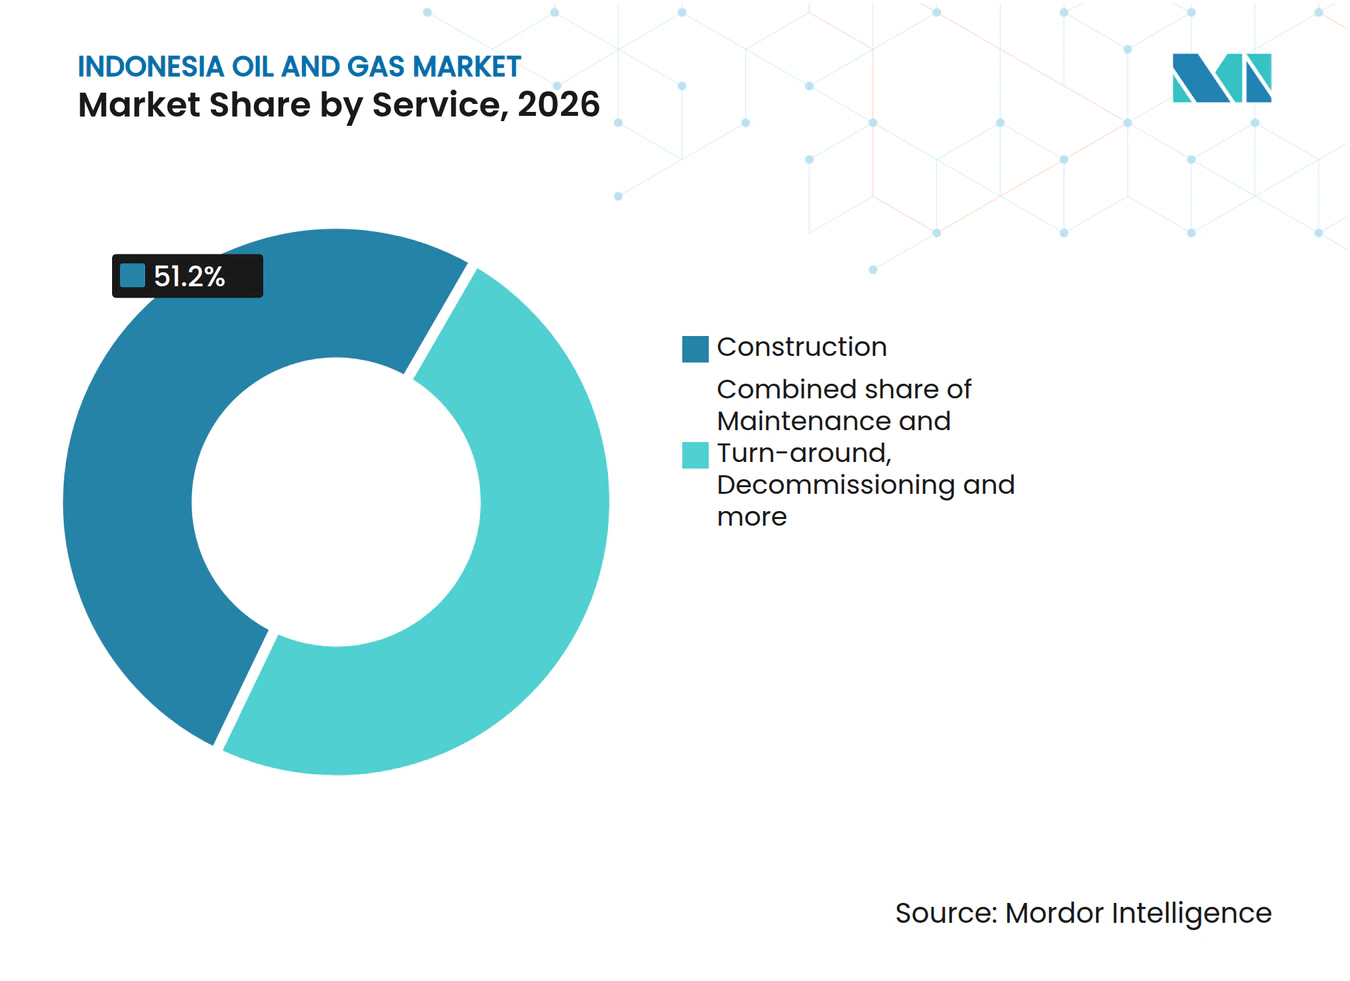
- Pour les services, la construction était en tête avec une part de 51,2 % en 2026, tandis que la maintenance et l'arrêt technique est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,85 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande intérieure robuste de la classe moyenne | +2.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Impulsion gouvernementale pour 1 million de bbl/j de pétrole et 12 Gpcd de gaz d'ici 2030 | +2.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Arbitrage des exportations de GNL vers l'Asie du Nord-Est | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Incitations au partage brut des PSC attirant les compagnies pétrolières internationales | +1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les pôles de captage du carbone prévus pourraient améliorer l'économie des champs matures | +0.65% | Bassin Asri offshore | Long terme (≥ 4 ans) |
| Champs pétroliers numériques assistés par l'IA visant à réduire les coûts de levage | +0.45% | Champ pétrolier NR | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande intérieure robuste de la classe moyenne
Les ventes intérieures de carburant en Indonésie ont atteint un pic décennal de 84,1 millions de kilolitres en 2025.[1] La consommation des ménages offre une deuxième perspective de la demande, avec 89,71 % des ménages indonésiens utilisant le GPL, le gaz de ville ou le biogaz comme combustible de cuisson principal en mars 2025. La Direction générale du pétrole et du gaz a signalé des ventes de GPL de 9,24 millions de tonnes métriques en 2025, en hausse par rapport à 8,9 millions en 2024. Cette augmentation accroît le volume que les actifs d'approvisionnement et de distribution de GPL doivent traiter, en plus d'une base déjà large de consommateurs de gaz combustible pour les ménages. Pour les opérateurs de terminaux et d'embouteillage, la capacité à traiter des volumes supplémentaires de GPL représente donc une opportunité commerciale distincte de l'extension de l'accès au combustible de cuisson à de nouveaux ménages.
Impulsion gouvernementale pour 1 million de bbl/j de pétrole et 12 Gpcd de gaz d'ici 2030
Les objectifs de production nationale créent une raison coordonnée de développer de grands champs et les infrastructures nécessaires pour acheminer leur production. En juillet 2026, SKK Migas a indiqué que l'Indonésie visait 1 million de barils de pétrole et 12 milliards de pieds cubes de gaz par jour d'ici 2030. Le développement du North Hub, combinant Geng North et Gehem au large de l'est de Kalimantan, illustre l'ampleur de cette entreprise. Son plan de juillet 2026 visait 1 milliard de pieds cubes standard de production quotidienne de gaz au quatrième trimestre 2028. Cela crée une ouverture commerciale pour le développement intégré de champs et les connexions nécessaires pour acheminer la production prévue. À 1 milliard de pieds cubes standard par jour, le North Hub fournirait environ un douzième de l'objectif national de 12 milliards de pieds cubes de gaz quotidiens, de sorte que l'objectif national nécessite plusieurs autres développements d'envergure similaire.
Arbitrage des exportations de GNL vers l'Asie du Nord-Est
Les exportations de GNL relient l'offre de gaz indonésienne à une base d'acheteurs importante en Asie du Nord-Est, créant une voie supplémentaire pour monétiser la production. L'Indonésie a exporté 3,8 millions de tonnes métriques de GNL vers le Japon, 3,79 millions de tonnes métriques vers la Chine et 2,27 millions de tonnes métriques vers la Corée du Sud en 2025. La diversité des économies de destination offre une base de ventes plus large que la dépendance à un seul groupe d'acheteurs nationaux. Les mêmes données commerciales de 2025 ont valorisé les expéditions vers le Japon à 2,08 milliards USD, vers la Chine à 1,99 milliard USD et vers la Corée du Sud à 0,94 milliard USD. Les 0,94 milliard USD de la Corée du Sud pour 2,27 millions de tonnes métriques impliquent des recettes par tonne métrique inférieures à celles du Japon et de la Chine, ce qui rend la composition des destinations déterminante pour les revenus tirés d'un volume d'exportation donné.
Incitations au partage brut des PSC attirant les compagnies pétrolières internationales
La flexibilité contractuelle peut rendre l'acreage d'exploration commercialement attractif en complément du potentiel de ses ressources. Dans son rapport de performance 2025, la Direction générale du pétrole et du gaz a indiqué que la révision des conditions de partage brut de production avait accru l'intérêt des contractants à participer aux enchères de zones de travail. Le cadre a réduit les composantes contractuelles supplémentaires de 13 à 5 et a accordé aux contractants conventionnels de pétrole et de gaz une part de 75 % à 95 % avant impôt. Il a également ouvert la possibilité de passer d'un contrat à partage brut à un contrat à récupération des coûts. Ensemble, ces dispositions permettent aux opérateurs potentiels de peser la production conservée par rapport aux autres façons d'allouer les coûts de développement. La compétition pour l'acreage peut donc se jouer sur la manière dont la forme contractuelle s'adapte à l'économie du champ, en plus de la géologie du bloc lui-même.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Développement des énergies renouvelables et adoption des véhicules électriques | -1.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Baisse de la production des bassins vieillissants | -1.8% | Zone de production du bloc Cepu | Court terme (≤ 2 ans) |
| Litiges fonciers et communautés autochtones | -0.55% | Serui, îles Yapen | Moyen terme (2-4 ans) |
| Contraintes de financement liées aux critères ESG | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Développement des énergies renouvelables et adoption des véhicules électriques
L'adoption des véhicules électriques crée un défi de substitution pour les fournisseurs dont les revenus dépendent des déplacements routiers motorisés au pétrole. L'Association des industries automobiles indonésiennes (GAIKINDO) a enregistré 103 931 ventes de véhicules électriques en Indonésie en 2025, contre 43 188 en 2024. Cette augmentation témoigne de l'adoption croissante d'une technologie de propulsion alternative, ce qui modifie l'opportunité de vente de carburant associée aux nouveaux achats de véhicules. Pour les raffineurs et les détaillants de carburant, chaque véhicule électrique supplémentaire est un véhicule dont les besoins énergétiques peuvent être satisfaits par l'électricité plutôt que par l'essence. Avec des ventes de véhicules électriques plus que doublées en un an, l'exposition concerne les capacités planifiées pour la croissance future de l'essence plutôt que les ventes actuelles.
Baisse de la production des bassins vieillissants
La baisse de la productivité des champs rend les dépenses de remplacement nécessaires avant que les opérateurs puissent accroître la production commercialisable. En août 2026, l'ESDM a décrit un déclin naturel extrême au bloc Cepu. Cette situation met la protection de la production en concurrence avec le nouveau développement pour l'allocation des capitaux, car une augmentation des dépenses ne se traduit pas nécessairement par une offre supplémentaire. En septembre 2026, PT Pertamina Hulu Kalimantan Timur, une filiale de PT Pertamina Hulu Indonesia, a signalé la réouverture de l'accès au puits Sepinggan V-7, suivie d'une remise en état et d'une reperforation. La restauration de l'accès au puits laisse donc l'opérateur face à des coûts supplémentaires de remise en état et de reperforation avant de pouvoir déterminer si la zone rouverte contribue à la production commercialisable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
le capital amont ancre l'activité de développementL'amont représentait une part de 72,3 % de la taille du marché du pétrole et du gaz en Indonésie en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR prévu de 5,25 % sur la période 2027-2032. La Direction générale du pétrole et du gaz d'Indonésie a signalé que les investissements pétroliers et gaziers en amont ont légèrement augmenté en 2025 par rapport à 2024, témoignant d'un déploiement continu à grande échelle plutôt que d'une forte accélération annuelle des dépenses. Le poids commercial provient du maintien de grands programmes de champs, qui peuvent générer un travail substantiel pour les opérateurs et les contractants même lorsque la variation annuelle des investissements est modeste.
Les activités intermédiaires et aval présentent des rôles opérationnels différents. La fonction de livraison du secteur intermédiaire est illustrée par Pertamina Gas, qui fait partie du sous-holding gazier de Pertamina, et qui a transporté plus de 1,5 milliard de pieds cubes standard de gaz par jour en 2025. Le rôle de traitement du secteur aval est illustré par l'expansion de Balikpapan, inaugurée en janvier 2026 avec une capacité de raffinage portée de 260 000 à 360 000 barils par jour et des produits équivalents Euro V. PT Kilang Pertamina Balikpapan a signalé la mise en service et les tests opérationnels en août 2026. Les volumes de transport du secteur intermédiaire et les tests de raffinerie du secteur aval montrent que chaque étape a son propre calendrier d'exécution.



Par localisation :
les champs existants soutiennent l'échelle tandis que les projets offshore progressentLe terrestre représentait une part de marché de 57,78 % du marché du pétrole et du gaz en Indonésie en 2026, ce qui en fait le segment le plus important. PT Pertamina Hulu Sanga Sanga (PHSS), une filiale de PT Pertamina Hulu Indonesia, a produit en moyenne 13 200 barils de pétrole par jour sur 7 champs terrestres de Sanga Sanga à Kalimantan Est en 2025. L'opérateur utilise la réactivation de puits, le gas-lift et des méthodes de compression pour optimiser les installations de surface existantes. Son approche Cement Packer accède aux zones marginales au-dessus du packer de production sans recompleter le puits. Ces méthodes créent une opportunité de service autour de la récupération à partir des infrastructures de puits et de surface existantes, en complément des investissements dans de nouveaux actifs productifs.
L'offshore est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,75 % sur la période 2027-2032. Le 18 mars 2026, Eni a pris les décisions finales d'investissement pour Gendalo et Gandang (South Hub) et les champs Geng North et Gehem (North Hub), au large de Kalimantan Est. Cet engagement déplace les exigences commerciales vers l'exécution d'infrastructures de production en eaux profondes, créant une opportunité de contractualisation liée à la mise en service de nouvelles fournitures offshore. L'itinéraire de livraison prévu pour les 2 hubs se connecterait à la fois aux gazoducs domestiques et au GNL de Bontang. L'accès aux deux débouchés rend l'intégration du transport centrale pour la valorisation de l'investissement offshore.

Par service :
la construction intégrée est en tête tandis que les travaux de fiabilité se développentLa construction était le segment le plus important, représentant une part de 51,2 % en 2026. Le 7 juillet 2026, PT Saipem Indonesia, une filiale de Saipem, et PT Tripatra Engineers and Constructors ont remporté le contrat de production flottante, de stockage et de déchargement du North Hub de Kutei pour Eni North Ganal. Le contrat couvrait l'ingénierie, l'approvisionnement, la construction et l'installation, avec environ 2 milliards USD attribuables à la part de Saipem. Le périmètre intégré relie la fabrication aux travaux nécessaires pour mettre en service une unité de production offshore, créant une exposition substantielle à la coordination de la livraison. De tels contrats concentrent les interfaces de livraison de l'opérateur dans le consortium de contractants, liant la valeur de construction à l'exécution de l'ingénierie et de l'installation.
La maintenance et l'arrêt technique est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,85 % sur la période 2027-2032. PT Nusantara Regas a achevé son arrêt technique du 14 au 24 mars 2026, dans les installations de réception, de stockage et de regazéification de GNL desservant le Grand Jakarta et Java Ouest.[2] Les travaux combinaient des inspections, de la maintenance, des remplacements de pièces de rechange et des vérifications techniques pour les installations alimentant les centrales électriques de PLN. Le déclassement couvre une exigence de service différente, comprenant la fermeture de puits, le démantèlement de plateformes, les coûts d'inspection et d'autorisation, ainsi que le nettoyage et la restauration du site. Un fournisseur de services peut donc répondre à la fiabilité opérationnelle et au retrait d'actifs sans dépendre exclusivement des contrats de construction de nouvelles capacités.
Analyse géographique
Les engagements gaziers domestiques et les actifs offshore en exploitation donnent à Sumatra du Sud et à Kalimantan Est des points de départ commerciaux différents. Le 6 février 2025, PT Medco E&P Indonesia a signé un accord de fourniture de gaz avec PT Perusahaan Gas Negara (PGN) pour des usages commerciaux, industriels et électriques à Sumatra du Sud et à Java Ouest. À Kalimantan Est, le puits NB-701 de PT Pertamina Hulu Mahakam à Sisi Nubi a commencé sa production le 23 mars 2026, atteignant jusqu'à 9,8 millions de pieds cubes standard de gaz par jour le 25 mars.[3] L'accès des acheteurs et la livraison mesurée des puits ancrent donc l'activité commerciale dans ces provinces à différentes étapes de la chaîne d'approvisionnement en gaz.
L'activité à Natuna couvre des champs en production et des acreages avec des programmes de travaux engagés, tandis que Java ajoute une exigence de préparation à la transmission. Medco E&P Natuna Ltd a mis en première production Forel et Terubuk dans le bloc B de la mer de Natuna Sud en 2025. L'ESDM a désigné PT Nations Petroleum comme lauréat de l'appel d'offres Natuna D-Alpha à Natuna Est le 17 septembre 2026, avec des engagements initiaux sur 3 ans comprenant des études géologiques et géophysiques, des travaux sismiques, et des puits d'évaluation et d'exploration. Cisem II en Java Central a marqué la première injection de gaz à Batang le 18 mars 2026, mais BPH Migas a signalé le 18 septembre que des étapes opérationnelles de soutien restaient à accomplir. Les attributions d'acreage créent des obligations d'exploration avant les flux de trésorerie des champs, tandis que la préparation à la transmission détermine quand les ressources gazières peuvent atteindre des acheteurs supplémentaires.
La Papouasie et la mer d'Arafura présentent des stades commerciaux contrastés, avec une base GNL en exploitation et un projet développant ses arrangements avec les acheteurs. BP Berau Ltd exploite Tangguh, une opération de production de gaz et de GNL à 3 trains dans la baie de Bintuni, Papouasie Barat. Pour Abadi dans la mer d'Arafura, INPEX Masela a conclu des accords de base d'enlèvement de GNL avec BP, PLN Energi Primer Indonesia, PGN et Shell Eastern Trading en mai 2026. Un accord de base distinct sur le gaz de pipeline couvrait Pupuk Indonesia, et INPEX Masela poursuit les négociations en vue de contrats de vente définitifs. La conclusion des termes définitifs pour le GNL et le gaz de pipeline transformerait la base d'acheteurs potentiels diversifiée d'Abadi en une base commerciale plus claire pour la réalisation du projet.
Cadre réglementaire et perspectives
La comparaison de certaines juridictions évalue les règles nationales de contractualisation et les règles spatiales de Kalimantan Est du point de vue d'un développeur en amont. La loi nationale confie la gestion du pétrole et du gaz au gouvernement central, tandis que la contractualisation à partage brut place la gestion opérationnelle sous SKK Migas et le capital et le risque sous les contractants. Le plan spatial de Kalimantan Est régit l'éligibilité et les conditions des activités pétrolières et gazières dans les zones minières et énergétiques de la province. La structure contractuelle et la conformité du site créent donc des parties distinctes de l'exposition au développement.
Tableau réglementaire
| Facteur de décision | Indonésie | Kalimantan Est |
|---|---|---|
| Autorité principale | Ministère de l'Énergie et des Ressources minérales ; SKK Migas pour la gestion opérationnelle | Gouvernement provincial de Kalimantan Est pour la planification spatiale |
| Instruments ou orientations clés | Règlement ministériel 13/2024 sur les contrats à partage brut ; Loi 23/2014 sur la gestion centrale du pétrole et du gaz | Règlement régional 1/2023, plan spatial pour 2023-2042 |
| Effet commercial | Les contractants à partage brut supportent le capital et le risque sous la gestion opérationnelle de SKK Migas | L'utilisation du pétrole et du gaz est soumise à la législation en vigueur ; les structures offshore et les usages environnants sont soumis à des conditions spatiales |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Indonésie reflète le risque d'investissement supporté par les contractants à partage brut sous la supervision opérationnelle nationale. La protection des contrats à partage brut signés avant le 12 août 2024 jusqu'à leur expiration préserve ces conditions existantes, et le projet de loi sur le pétrole et le gaz approuvé comme initiative de la Chambre des représentants le 18 août 2026 était encore à l'état de proposition le 30 septembre, de sorte que l'absence de changement repose sur le cadre en vigueur. La note Moyenne de Kalimantan Est reflète l'utilisation autorisée du pétrole et du gaz avec des conditions spatiales sur les structures offshore et une interdiction des activités non autorisées. Son cadre de planification 2023-2042 en vigueur soutient l'absence de changement, l'accès au site continuant de dépendre d'une localisation et d'un usage conformes.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit la production, le transport et le raffinage pour montrer où les opérateurs et les fournisseurs spécialisés génèrent des revenus. Le développement des pipelines sépare la propriété des actifs, la contractualisation et la fourniture d'équipements, créant des rôles commerciaux distincts au sein d'un même système de livraison. Une expédition de tuyaux en août 2025 pour le pipeline de carburant de 96 kilomètres de Cikampek à Plumpang illustre le lien entre la construction et la fabrication. La tâche commerciale consiste à coordonner ces interfaces afin que les équipements et les actifs opérationnels contribuent à une voie d'approvisionnement utilisable.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Extraction et production | Producteurs en amont tels que PT Pertamina Hulu Indonesia | Ventes de pétrole brut et de gaz | Fiabilité de l'approvisionnement des champs | Aligner les interventions sur les puits avec les besoins de livraison |
| Infrastructure de transport et opérations | Propriétaires de pipelines tels que PT Pertamina Patra Niaga ; contractants et opérateurs tels que PT Pertamina Gas ; fournisseurs de tuyaux tels que PT Krakatau Pipe Industries | Construction de pipelines, ventes de tuyaux et frais de service de transport | Coordination de la livraison des équipements et de l'installation | Aligner l'approvisionnement en tuyaux avec les jalons de construction |
| Raffinage | Opérateurs de raffineries tels que Kilang Pertamina Internasional | Ventes de produits raffinés | Lacunes en matière de matières premières domestiques et compatibilité du brut | Diversifier les sources de brut et de condensat techniquement adaptées |
| Source: Mordor Intelligence | ||||
Kilang Pertamina Internasional s'approvisionne en pétrole brut et en condensat domestiques et utilise les marchés internationaux pour pallier les pénuries d'approvisionnement domestique. Elle utilise une matrice d'acceptation du brut pour évaluer si les matières premières répondent aux exigences techniques et opérationnelles de ses raffineries. Les ventes de produits raffinés dépendent donc de matières premières compatibles ainsi que de la capacité de traitement, liant les revenus en aval aux producteurs et aux fournisseurs d'importation dont le brut et le condensat répondent à ces exigences.
Paysage concurrentiel
Concentration du Marché
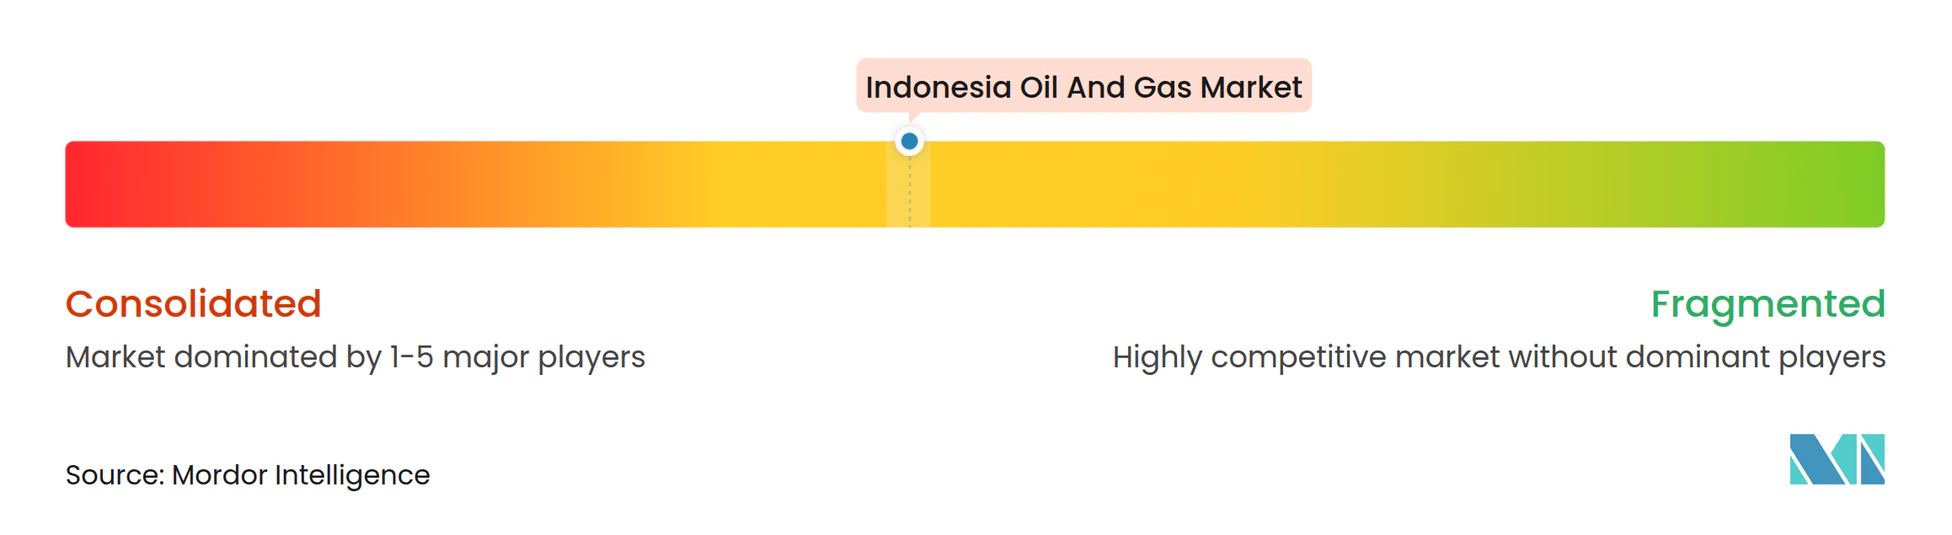
La structure concurrentielle combine des groupes opérationnels domestiques établis avec des producteurs internationaux et des entreprises reconfigurant leurs positions de propriété. La base opérationnelle en amont du groupe Pertamina comprend PT Pertamina Hulu Indonesia, une filiale qui a produit en moyenne 44 420 barils de pétrole et 536,72 millions de pieds cubes standard de gaz par jour en 2025. Chevron a indiqué avoir cessé la production de pétrole et de gaz en Indonésie en 2023, tandis que Medco Energi a déclaré une production globale de 156 000 barils d'équivalent pétrole par jour en 2025. La filiale de Pertamina exploite des champs domestiques à grande échelle, Medco associe des actifs indonésiens à un portefeuille plus large, et Chevron ne produit plus en Indonésie, de sorte que l'ensemble des producteurs indonésiens actifs est plus restreint que la présence des grandes compagnies mondiales ne le laisse supposer.
En juin 2025, l'ESDM a signalé que Banyu Urip, un projet impliquant ExxonMobil, Pertamina et le gouvernement, avait ajouté 30 000 barils par jour, portant la production du bloc Cepu à 180 000 barils par jour. La filiale de Shell PT Shell Indonesia a accepté le 23 mai 2025 de transférer son activité de mobilité indonésienne à une nouvelle coentreprise entre Citadel Pacific Limited et Sefas Group. L'accord couvrait les carburants de détail et l'approvisionnement et la distribution associés, tout en excluant l'activité de lubrifiants de Shell. Le 19 août 2026, Sefas Group a accepté d'acquérir 100 % de l'activité de stations-service, sous réserve de l'approbation réglementaire et d'autres conditions habituelles, avec une finalisation prévue en 2026. Les changements de contreparties de détail et de contrôle de la distribution affectent la voie d'accès aux clients de carburant indépendamment des partenariats de producteurs qui élargissent la production domestique.
L'orientation concurrentielle dépend de l'accès aux contrats de production et du cadre politique régissant les nouveaux engagements en amont. En 2025, Medco Energi a acquis la participation de 24 % de Repsol dans le contrat de partage de production du Corridor, portant sa participation de 46 % à 70 %. Cela renforce sa position commerciale au sein d'un contrat existant, faisant de l'exposition contractuelle une voie vers une plus grande participation sans nécessiter l'attribution d'un nouveau bloc. Le projet de loi sur le pétrole et le gaz ajoute une incertitude politique aux nouveaux engagements. Les opérateurs cherchant une exposition à la production disposent donc d'une voie d'acquisition même si le futur cadre législatif reste non résolu.
Leaders du secteur pétrolier et gazier en Indonésie
-
Pertamina
-
Chevron
-
Medco Energi
-
ExxonMobil
-
Shell
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Pétrole et du Gaz en Indonésie Entreprises couvertes dans ce rapport
- Pertamina
- Chevron
- ExxonMobil
- Shell
- BP
- Petronas
- ConocoPhillips
- Medco Energi
- Eni
- TotalEnergies
- Repsol
- Sinopec
- PGN
- Chandra Asri
- Inpex
- Mubadala Energy
- Harbour Energy
- Conrad Asia Energy
- PT Connusa Energindo
- CNOOC
Opportunités clés pour les acteurs du marché
La comparaison des opportunités évalue 3 voies d'entrée en amont avec des délais d'appel d'offres et des obligations d'exploration différents. Le 17 septembre 2026, la Direction générale du pétrole et du gaz a ouvert des appels d'offres directs et réguliers et a invité des propositions pour des acreages disponibles supplémentaires. La participation aux appels d'offres annoncés exige que les entités commerciales intéressées et les établissements permanents s'inscrivent et accèdent aux documents d'appel d'offres officiels. Le choix commercial dépend de si un opérateur dispose d'une évaluation prête, a besoin de temps pour définir des travaux d'exploration, ou cherche à proposer des conditions pour les acreages disponibles.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Entrée par appel d'offres direct dans Jago, Mahesa, Rafflesia, Belibis, Talu, Manta et Palu | L'accès aux offres se termine le 31 octobre 2026 ; les documents de participation sont dus le 2 novembre 2026 | Entités commerciales en amont qualifiées et établissements permanents | Prioriser les blocs avec des évaluations techniques complètes et soumettre les documents de participation | Exigences d'évaluation technique et de participation | Explorateurs qualifiés, potentiellement Eni Indonesia Limited |
| Entrée dans l'exploration de Leti Selatan | L'accès aux offres et la soumission de participation courent jusqu'au 14 janvier 2027 | Opérateurs en amont et consortiums d'exploration | Définir un programme sismique avant de soumissionner | Études géologiques et géophysiques plus acquisition et traitement de 250 kilomètres carrés de sismique 3D ou 1 000 kilomètres de sismique 2D ; bonus de signature minimum de 200 000 USD | Opérateurs d'exploration et contractants sismiques |
| Entrée par proposition dans Rombebai et Jayapura en Papouasie, et Maratua II en Kalimantan Nord | Fenêtre de proposition de 6 mois à partir du 17 septembre 2026 | Entités commerciales en amont et établissements permanents | Proposer des conditions spécifiques au bloc avec ou sans étude conjointe ; un appel d'offres direct proposé sans étude conjointe dure 30 jours calendaires | Travaux géologiques et géophysiques plus acquisition et traitement de 200 kilomètres de sismique 2D | Explorateurs capables de développer des propositions techniques et commerciales spécifiques à la zone |
| Source: Mordor Intelligence | |||||
L'attribution de Sapukala à Eni Indonesia Limited le 17 septembre 2026 démontre une sélection par appel d'offres direct complétée, distincte de l'offre de la Phase II. Les appels d'offres directs de la Phase II pour 7 blocs constituent la voie d'entrée la plus proche dans le temps, avec des documents de participation dus le 2 novembre 2026. Étant donné que l'accès aux documents d'appel d'offres pour les 7 blocs se termine le 31 octobre 2026, les opérateurs sans évaluations complètes d'ici là sont mieux placés dans l'appel d'offres de Leti Selatan, qui court jusqu'au 14 janvier 2027, ou dans la voie de proposition de 6 mois.
Développements industriels récents dans Marché du Pétrole et du Gaz en Indonésie
- Oct 2026 : Le 15 octobre, le Ministère de l'Énergie et des Ressources minérales a inauguré l'usine de GPL de Cilamaya de PT Energi Nusantara Perkasa à Karawang, Java Ouest. L'usine a traité du gaz de Pertamina Hulu pour produire environ 160 tonnes métriques de GPL par jour.
- Oct 2026 : Le 12 octobre, Eni a signé un accord contraignant pour vendre ses participations de 10 % dans les contrats de partage de production d'East Sepinggan, North Ganal et Rapak à Pertamina. Un second accord couvrait ses participations de 10 % dans les contrats West Ganal, East Ganal, Ganal et Muara Bakau pour une vente à Medco Energi. Searah, la coentreprise 50/50 entre Eni et Petronas, exploitait les actifs, et les deux transactions restaient soumises aux approbations gouvernementales et réglementaires.
Marché du Pétrole et du Gaz en Indonésie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du pétrole et du gaz en Indonésie mesure les dépenses annuelles consacrées aux opérations et projets pétroliers et gaziers en Indonésie. Il couvre l'activité sur les sites terrestres et offshore, de la production en amont au transport et au stockage intermédiaires jusqu'au raffinage en aval et à la distribution de carburant.
Exclusions du périmètre : les services publics d'électricité plus larges, l'exploitation minière générale et les produits pétrochimiques purs non directement liés à la production, au transport, au stockage, au raffinage ou à la distribution de carburant de pétrole et de gaz sont exclus.
Aperçu de la segmentation
- Par secteur
- En amont
- Intermédiaire
- En aval
- Par localisation
- Terrestre
- Offshore
- Par service
- Construction
- Maintenance et arrêts techniques
- Déclassement
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le Manuel des statistiques énergétiques et économiques de l'Indonésie du Ministère de l'Énergie et des Ressources minérales, son rapport de performance de la Direction générale du pétrole et du gaz, l'analyse pays de l'Indonésie de l'Administration américaine d'information sur l'énergie et les publications de SKK Migas fournissent des éléments illustratifs sur la production, la consommation, les investissements, les infrastructures et l'activité des projets en Indonésie. Ces sources peuvent ancrer les indicateurs de marché et clarifier la manière dont les activités en amont, intermédiaires et en aval se connectent à l'approvisionnement intérieur en carburant, à l'utilisation du gaz et aux exportations.
Les rapports annuels des entreprises, les documents destinés aux investisseurs, les dépôts publics, les annonces de projets et la presse indonésienne et internationale réputée peuvent compléter les séries officielles avec les dépenses des opérateurs, les attributions de contrats, l'état des installations et le calendrier déclaré des projets. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes rechercherait des contributions auprès des opérateurs pétroliers et gaziers indonésiens, des contractants, des fournisseurs d'équipements et de services, et de spécialistes sectoriels compétents dans les rôles en amont, intermédiaires et en aval. Les questions testeraient les interprétations des sources secondaires concernant les moteurs des dépenses, le calendrier des projets, la composition des services, la localisation et les dépenses opérationnelles par rapport aux dépenses de projet. Les analystes examineraient les preuves contradictoires ou manquantes avec des questions de suivi ciblées et compareraient les explications des répondants avec les statistiques officielles, les divulgations des entreprises et l'activité observable des projets avant d'intégrer un ajustement étayé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante commencerait par les dépenses annuelles des opérateurs et propriétaires d'actifs en Indonésie dans les activités en amont, intermédiaires et en aval, puis allouerait les totaux étayés aux travaux terrestres et offshore ainsi qu'à la construction, à la maintenance et à l'arrêt technique, et au déclassement. Le modèle utiliserait les tendances d'investissement et de production en amont, la consommation intérieure de pétrole et de gaz, les ajouts annoncés de capacité de pipeline et de GNL, la capacité de raffinage et l'activité de mise à niveau, ainsi que les dépenses documentées de projet et d'exploitation. Ces indicateurs montrent où les dépenses se produisent et quand elles sont susceptibles d'être engagées. Les preuves officielles et d'entreprise sur les contrats et les programmes d'exploitation soutiendraient les parts de segment, tandis que le périmètre des projets serait attribué une seule fois dans les catégories pertinentes de secteur, de localisation et de service.
Une régression multivariée pourrait relier les dépenses historiques à ces indicateurs d'activité et de capacité, avec une analyse de scénarios pour les projets retardés, le déclin de la production et les changements de la demande intérieure lorsque les observations sont rares. Des vérifications ascendantes sélectives compareraient les valeurs de contrats de projets divulguées ou les volumes de prix et d'activité de services échantillonnés avec les catégories descendantes correspondantes, en supprimant les chevauchements groupés et en enregistrant toute partie non étayée comme un écart à examiner plus avant. Des experts opérateurs et contractants indonésiens seraient invités à vérifier si les moteurs des prévisions, le calendrier des projets et l'orientation des segments sont plausibles, tout changement résultant étant lié à des preuves spécifiques plutôt qu'à une opinion généralisée.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient les statistiques officielles, les divulgations des entreprises, les dossiers de projets et les signaux indépendants de production, de demande et de capacité, puis examineraient les mouvements importants d'une année à l'autre, les unités incohérentes et les différences significatives entre les totaux descendants et les vérifications sélectives de contrats ou de fournisseurs. Un second examen par un analyste retracerait les hypothèses, les classifications, l'arithmétique et les dates des sources, tandis qu'un examinateur supplémentaire résoudrait les anomalies significatives avant la validation finale. Les analystes recontacteraient les répondants concernés lorsqu'une estimation clé entre en conflit avec une nouvelle divulgation ou lorsqu'un retard de projet, une annulation ou un changement de politique modifie une donnée d'entrée significative. La série complète serait actualisée annuellement, mise à jour entre les cycles pour les événements significatifs, et vérifiée à nouveau lors d'un nouvel examen avant livraison.
Taille du marché du pétrole et du gaz en Indonésie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du pétrole et du gaz en Indonésie mesure les dépenses annuelles consacrées aux opérations et projets pétroliers et gaziers en Indonésie.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée pourrait relier les dépenses historiques à ces indicateurs d'activité et de capacité, avec une analyse de scénarios pour les projets retardés, le déclin de la production et les changements de la demande intérieure lorsque les observations sont rares.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,36 milliards USD (2027) | |
| Consultance mondiale A | 32,5 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 111,6 % à la valeur de ce rapport pour 2027 de 15,36 milliards USD, 2 ans plus tard. L'estimation valorise le pétrole et le gaz commercialisés à la première vente, incluant les recettes brutes des matières premières plutôt que les dépenses annuelles d'exploitation et de projet des opérateurs et propriétaires d'actifs. |
| Éditeur de recherche sectorielle B | 555,3 millions USD (2025) | À sa base de 2025, cette estimation est inférieure de 96,4 % à la valeur de ce rapport pour 2027 de 15,36 milliards USD, 2 ans plus tard. L'estimation comptabilise la location d'équipements pour le forage et la production, une activité de location étroite au sein du pool plus large de dépenses d'exploitation et de projet pétroliers et gaziers. |
Les analystes de Mordor Intelligence triangulariseraient les statistiques officielles, les divulgations des entreprises, les dossiers de projets et les signaux indépendants de production, de demande et de capacité, puis examineraient les mouvements importants d'une année à l'autre, les unités incohérentes et les différences significatives entre les totaux descendants et les vérifications sélectives de contrats ou de fournisseurs.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du pétrole et du gaz en Indonésie ?
La taille devrait atteindre 15,36 milliards USD en 2027 et 19,56 milliards USD d'ici 2032, avec un CAGR de 4,95 % sur la période 2027-2032.
Quels facteurs soutiennent la demande de pétrole et de gaz en Indonésie ?
La consommation intérieure de carburant, les opportunités d'exportation de GNL et la politique de production sont des forces clés. Les objectifs de production 2030 de l'Indonésie sont de 1 million de barils de pétrole et 12 milliards de pieds cubes de gaz par jour.
Quel secteur du pétrole et du gaz détient la plus grande part en Indonésie ?
Le secteur amont a dominé avec une part de 72,3 % en 2026 et devrait croître à un CAGR de 5,25 % sur la période 2027-2032.
Quelles entreprises opèrent dans le secteur du pétrole et du gaz en Indonésie ?
Pertamina, Medco Energi et ExxonMobil participent aux activités en amont. L'accord d'août 2026 du groupe Sefas pour acquérir le réseau de stations-service indonésiennes de Shell excluait les lubrifiants et était soumis à l'approbation réglementaire et à d'autres conditions habituelles, avec une finalisation prévue en 2026.
Quelles contraintes affectent le secteur du pétrole et du gaz en Indonésie ?
Un déclin naturel au bloc Cepu a été signalé en août 2026, tandis que GAIKINDO a enregistré 103 931 ventes de véhicules électriques en 2025. Ces forces créent des pressions de remplacement de la production et de substitution.
Qu'est-ce qui distingue les opportunités gazières régionales de l'Indonésie ?
L'accord de fourniture de gaz de 2025 de PT Medco E&P Indonesia avec PGN couvrait Sumatra du Sud et Java Ouest. Abadi, dans la mer d'Arafura, a conclu des accords de base sur le GNL et le gaz de pipeline en mai 2026.