
Taille et part du marché des pipelines de pétrole et de gaz en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
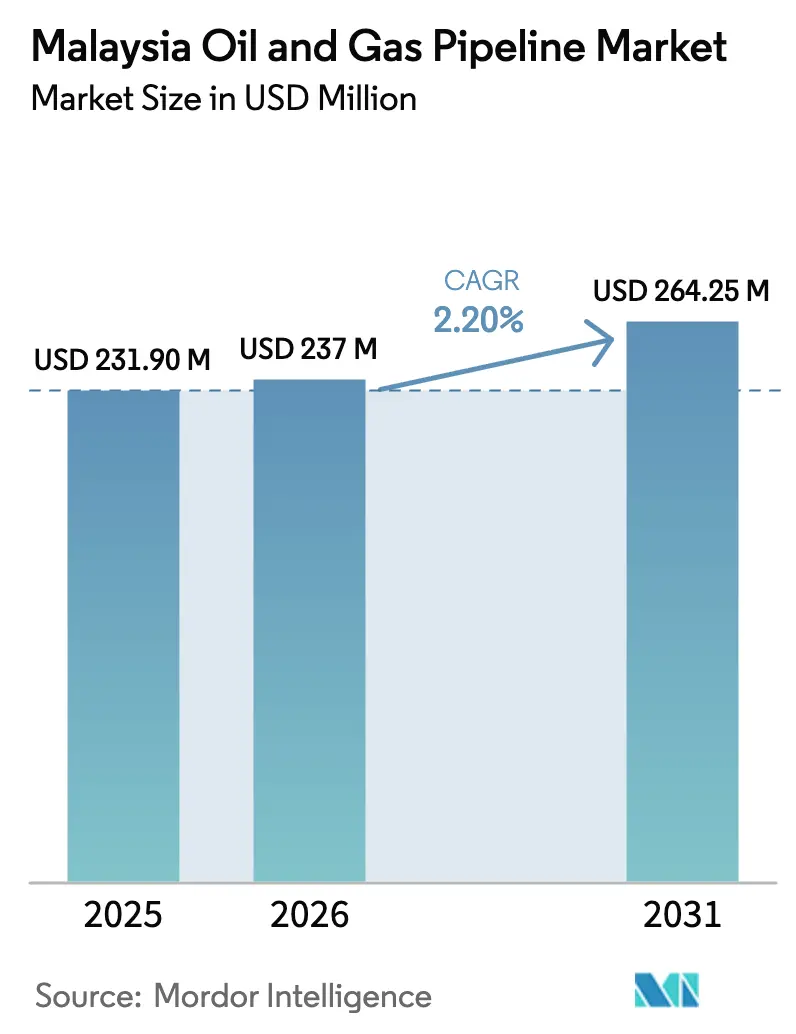
| Taille du marché de l'année de base (2025) | 231.90 Millions de dollars américains |
| Taille du Marché (2026) | 237 Millions de dollars américains |
| Taille du Marché (2031) | 264.25 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.20 % |
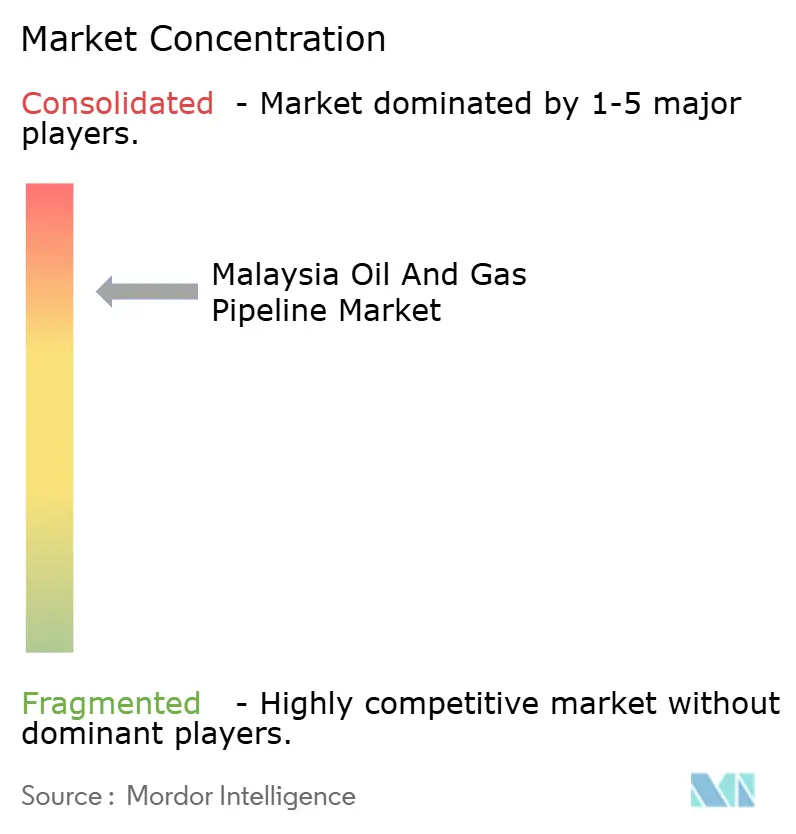
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pipelines de pétrole et de gaz en Malaisie par Mordor Intelligence
La taille du marché des pipelines de pétrole et de gaz en Malaisie a été évaluée à 231,90 millions USD en 2025 et devrait croître de 237 millions USD en 2026 pour atteindre 264,25 millions USD d'ici 2031, à un TCAC de 2,2 % au cours de la période de prévision (2026-2031).
L'expansion actuelle est soutenue par l'intégration RAPID de PETRONAS d'une valeur de 27 milliards USD, une feuille de route nationale sur l'hydrogène favorisant la reconversion des actifs, et plus de 1 130 km de nouvelles lignes planifiées pour répondre à la demande croissante de gaz provenant de la production d'électricité et des projets pétrochimiques. Les programmes CAPEX dominent les dépenses, tandis que les installations offshore mènent les ajouts en longueur de réseau. Les développements de gisements en amont, tels que Kasawari et le cluster BIGST, continuent d'ancrer les nouveaux investissements en raccordement secondaire. Les extensions de distribution financées par Gas Malaysia répondent aux pics de demande industrielle, notamment dans les zones autour de Johor et du centre de la péninsule malaisienne. Les perspectives à long terme du marché reflètent également les opportunités de premier entrant dans les pipelines de captage et stockage du carbone (CSC) à mesure que les opérateurs mettent hors service des actifs vieillissants.
Points clés du rapport
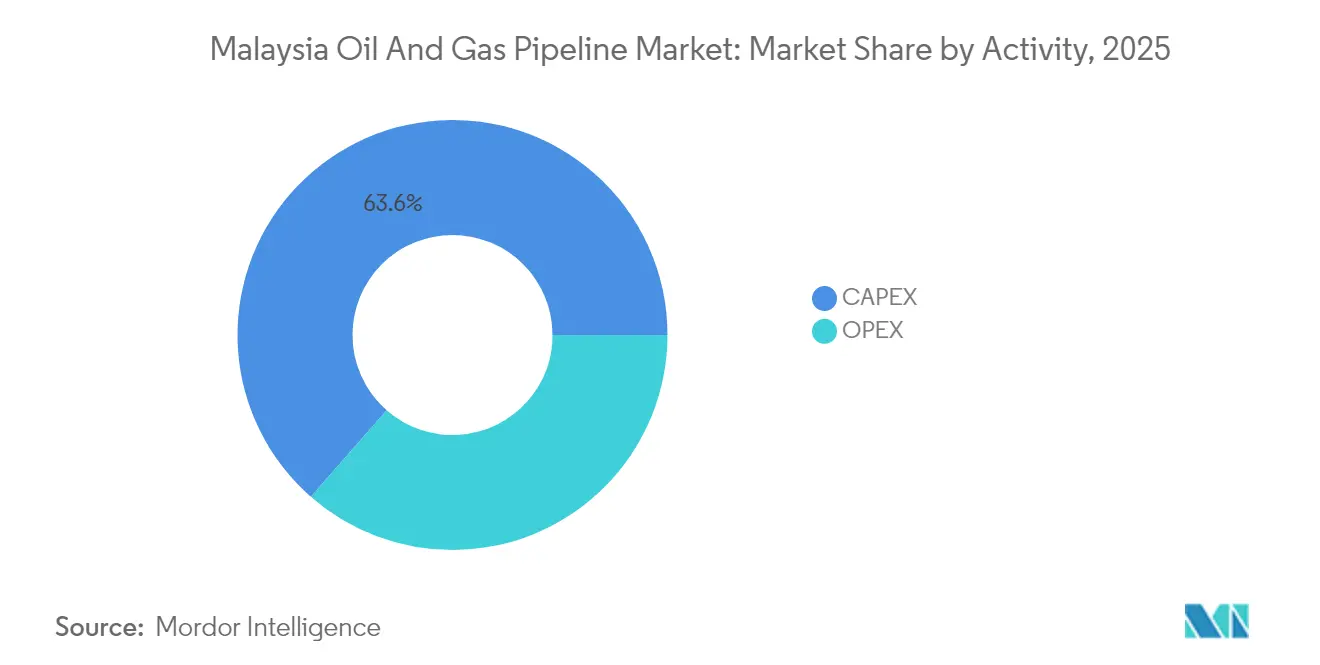
- Par activité, le CAPEX a capturé 63,55 % de la part du marché des pipelines de pétrole et de gaz en Malaisie en 2025 et devrait se développer à un TCAC de 4,07 % jusqu'en 2031.
- Par fonction, les lignes de transmission détenaient 52,20 % de la taille du marché des pipelines de pétrole et de gaz en Malaisie en 2025, tandis que les lignes de distribution ont enregistré le TCAC le plus rapide à 4,85 % jusqu'en 2031.
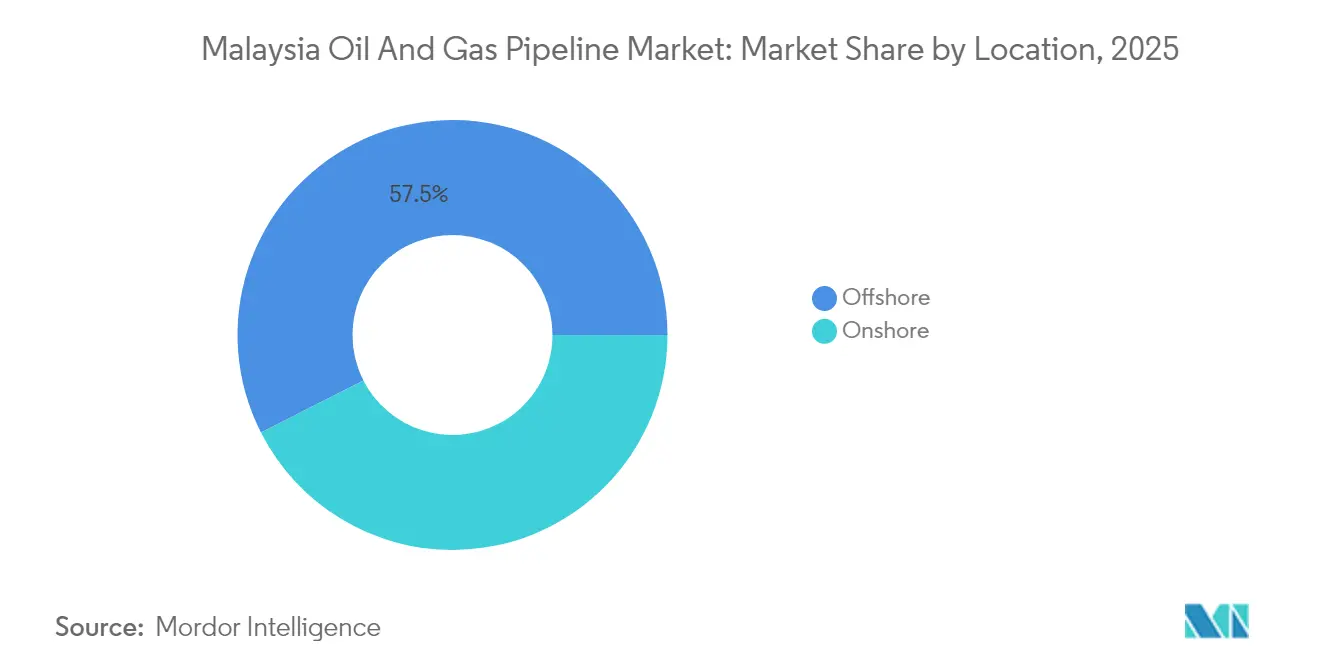
- Par emplacement, les déploiements offshore ont représenté 57,50 % du chiffre d'affaires en 2025 et ont progressé à un TCAC de 3,08 % jusqu'en 2031, portés par les raccordements secondaires de gisements marginaux et les conversions CSC.
- Par secteur d'utilisation final, le segment amont représentait 54,90 % de la taille du marché des pipelines de pétrole et de gaz en Malaisie en 2025 et devrait afficher un TCAC de 5,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des pipelines de pétrole et de gaz en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de gaz provenant des projets d'électricité et de pétrochimie | +0.8% | Péninsule malaisienne, Sabah | Moyen terme (2-4 ans) |
| Synergies d'intégration aval RAPID de PETRONAS | +0.6% | Johor (Pengerang), retombées nationales | Long terme (≥ 4 ans) |
| Raccordements secondaires sous-marins de gisements marginaux offshore stimulant les lignes sous-marines | +0.4% | Eaux malaisiennes, Sabah-Sarawak | Moyen terme (2-4 ans) |
| Feuille de route nationale sur l'hydrogène reconvertissant les pipelines existants | +0.3% | National, premiers gains dans la péninsule malaisienne | Long terme (≥ 4 ans) |
| Programmes de remplacement des pipelines terrestres vieillissants (2025-30) | +0.2% | Péninsule malaisienne, Langkawi | Court terme (≤ 2 ans) |
| Opportunités de réutilisation des actifs mis hors service en CSC | +0.2% | Malaisie offshore, gisements épuisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de gaz pour la production d'électricité et l'expansion pétrochimique
La consommation de gaz s'accélère alors que la troisième unité GNL flottant de PETRONAS à Sipitang ajoute 2 millions de tonnes par an d'ici le second semestre 2027, entraînant de nouvelles lignes d'alimentation en gaz vers les côtes.[1]PETRONAS, "Mises à jour des projets amont 2025," petronas.com Le complexe énergétique de Pengerang à Johor d'une valeur de 5,3 milliards USD traitera 150 000 barils par jour de condensat, nécessitant des pipelines dédiés aux produits et au condensat d'ici 2028. Le contrat d'approvisionnement de 16 MMpcd de PETRONAS avec Sabah Electricity, plusieurs accords d'achat d'électricité en Péninsule, et le premier gaz de la plateforme Jerun via une ligne de 80 km élèvent collectivement les flux de gaz vers les réseaux de la Péninsule. La mise à niveau de Seligi par EnQuest ajoute 70 MMpcd via les couloirs existants, soulignant les avantages économiques des raccordements secondaires en terrain brownfield. Chacun de ces projets augmente le débit sur les systèmes de transmission et de distribution, renforçant l'investissement soutenu dans le marché des pipelines de pétrole et de gaz en Malaisie.
L'intégration aval RAPID de PETRONAS créant des synergies d'infrastructure
La raffinerie de 300 000 b/j du complexe RAPID et ses chaînes pétrochimiques intégrées s'appuient sur des couloirs de pipelines multi-produits reliant Pengerang aux centres de demande nationaux et au hub de raffinage de Singapour. RAPID permet l'utilisation partagée des lignes pour les carburants, les matières premières et les sous-produits, réduisant ainsi les coûts unitaires de transport et augmentant le taux d'utilisation des actifs de pipeline. Les ajouts de capacité progressifs alignent les extensions de réseau sur les calendriers de montée en puissance des produits, lissant les sorties de CAPEX. Le complexe stimule également la construction de terminaux tiers à Johor nécessitant des embranchements de raccordement, créant une demande secondaire pour la fabrication et l'installation de pipelines. À long terme, les volumes d'ancrage de RAPID attirent des volumes spot régionaux, renforçant le rôle de la Malaisie comme interface de transit en Asie du Sud-Est et élargissant le marché des pipelines de pétrole et de gaz en Malaisie.
Développement de gisements marginaux offshore stimulant l'expansion des pipelines sous-marins
La politique malaisienne sur les gisements marginaux regroupe des réservoirs en grappes sous des contrats de partage de production uniques pour améliorer la viabilité économique des projets, incitant à des raccordements secondaires à puits multiples qui dépendent de lignes sous-marines plus longues et plus avancées. Le cluster BIGST, avec 4 tcf de gaz, nécessite un réseau de lignes d'écoulement et de lignes principales s'étendant vers les hubs existants sur plus de 50 km, augmentant ainsi la demande d'alliages résistants à la corrosion et de soudage à haute intégrité. Tembakau et d'autres petits gisements suivent un modèle similaire, prouvant les avantages d'échelle des pipelines partagés. Les entreprises de services disposant de spreads de pose en eaux profondes et de navires à exploitation autonome bénéficient d'un carnet de commandes d'au moins 120 km de nouveaux pipelines sous-marins chaque année jusqu'en 2028. L'octroi continu de licences pour les gisements marginaux se traduit par un cycle vertueux de contrats de raccordement secondaire de pipelines, qui soutient les revenus offshore dans le marché des pipelines de pétrole et de gaz en Malaisie.
La feuille de route nationale sur l'hydrogène permettant des opportunités de reconversion des pipelines
La Malaisie vise 2,5 millions de tonnes par an d'hydrogène vert et bleu d'ici 2050 et positionne les couloirs gaziers existants comme épine dorsale du déploiement précoce. PETRONAS a lancé des essais de mélange allant jusqu'à 20 % d'hydrogène dans certaines lignes de la péninsule malaisienne, validant la compatibilité des matériaux et les profils de fuites. Les actifs reconvertis réduisent le CAPEX des projets de 50 à 70 % par rapport aux nouvelles lignes d'hydrogène, accélérant la mise sur le marché pour les clusters industriels de Johor, Selangor et Sarawak. Des « couloirs hydrogène » pilotes commenceront en tant que lignes bidirectionnelles desservant RAPID et Singapour d'ici 2028, avant un déploiement plus large du réseau. Des pilotes réussis pourraient débloquer un nouveau flux de revenus sur le cycle de vie pour les propriétaires, consolidant le marché des pipelines de pétrole et de gaz en Malaisie comme plateforme de transition plutôt que comme risque d'actif échoué.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Cycles d'approbation fiscale prolongés pour les nouvelles lignes principales | -0.3% | National, approbations fédérales de projets | Court terme (≤ 2 ans) |
| Faibles tarifs réglementés de transmission du gaz | -0.2% | Réseau de transmission de la péninsule malaisienne | Moyen terme (2-4 ans) |
| Contrôle ESG accru sur les nouveaux pipelines de pétrole | -0.2% | National, financement international de projets | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée pour le soudage en eaux profondes | -0.1% | Malaisie offshore, installations en eaux profondes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cycles d'approbation fiscale prolongés contraignant les délais de projet
Des examens par plusieurs agences peuvent prolonger les études environnementales jusqu'à 24 mois et augmenter les approbations de lignes principales de 18 à 30 mois supplémentaires lorsque les exigences étatiques et fédérales divergent.[2]Autorité malaisienne de développement des investissements, "Guide des procédures d'investissement 2025," mida.gov.my Les obstacles à l'acquisition de terres dans les couloirs peuplés augmentent les coûts d'indemnisation et entraînent des litiges juridiques pouvant bloquer les travaux indéfiniment. L'explosion de Putra Heights en avril 2025 a déclenché des protocoles de sécurité plus stricts, ajoutant de nouvelles couches de vérification technique et de documentation. Ces retards cumulés élèvent les coûts de portage du financement et érodent la valeur actuelle nette des projets, réduisant l'appétit des promoteurs dans le secteur des pipelines de pétrole et de gaz en Malaisie.
De faibles tarifs réglementés de transmission du gaz pressurisent les marges des opérateurs
La fixation des tarifs en Malaisie, conçue pour préserver la compétitivité en aval, laisse aux opérateurs des rendements qui couvrent à peine l'entretien des actifs en acier vieillissants. Les modèles au coût majoré ne tiennent pas compte des primes sur les matériaux en eaux profondes et de l'inflation, exposant les petits opérateurs intermédiaires à des pénuries de capital. Les mandats d'accès des tiers ont comprimé davantage les rentes en obligeant les propriétaires de pipelines à accorder des capacités à des tarifs réglementés qui ne reflètent pas les véritables coûts de remplacement. Les révisions tarifaires sont rares, créant une incertitude de prévision qui dissuade les prêteurs de financer de nouveaux projets de construction, un frein à la croissance globale du marché des pipelines de pétrole et de gaz en Malaisie.[3]Suruhanjaya Tenaga, "Code d'accès des tiers," st.gov.my
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par activité : les investissements CAPEX stimulent l'expansion des infrastructures
Les dépenses CAPEX représentaient 63,55 % de la part du marché des pipelines de pétrole et de gaz en Malaisie en 2025 et devraient croître à un TCAC de 4,07 %, soit près du double du taux global. Les projets de grande envergure, tels que le remplacement sous-marin de Langkawi d'une valeur de 1 milliard RM et le programme de nouvelles constructions de 1 130 km jusqu'en 2026, dominent les carnets de commandes. Les fournisseurs de tubes de conduite à haute résistance, de systèmes de soudage automatisés et d'inhibiteurs de corrosion obtiennent des contrats récurrents alors que PETRONAS anticipe les achats de matériaux pour se couvrir contre l'escalade des coûts. Les règles de contenu local dirigent la fabrication vers les chantiers malaisiens, créant des effets multiplicateurs sur l'emploi et les services auxiliaires.
L'OPEX constitue un flux de rente stable ancré à la gestion de l'intégrité du réseau de valorisation du gaz de la Péninsule (PGU) de 2 551 km. Les passages d'inspection en ligne, les mises à niveau de protection cathodique et l'installation de capteurs de détection de fuites représentent la majeure partie des dépenses. La mise hors service, bien que naissante, gagne en traction alors que les opérateurs planifient la réutilisation des lignes mises à la retraite, assurant la pertinence à long terme de l'OPEX. Les jumeaux numériques et les analyses d'apprentissage automatique façonnent de plus en plus les calendriers de maintenance, réduisant les pannes imprévues et prolongeant la durée de vie des actifs — une tendance qui atténue la volatilité dans le marché des pipelines de pétrole et de gaz en Malaisie.


Par fonction : domination des infrastructures de transmission avec croissance de la distribution
Les réseaux de transmission représentaient 52,20 % de la taille du marché des pipelines de pétrole et de gaz en Malaisie en 2025, ancrés par la capacité de 3 000 MMpcd du PGU. Le pipeline gazier Sabah-Sarawak reste essentiel pour la Malaisie orientale, bien que certains segments nécessitent des études de réactivation ou de transformation pour l'hydrogène. Les nouveaux raccordements de gisements, tels que Jerun, injectent des volumes supplémentaires qui soutiennent le débit et justifient les extensions en boucle.
Les pipelines de distribution, croissant à un TCAC de 4,85 %, répondent aux charges industrielles croissantes de Johor et Selangor. Le budget quinquennal de 1,2 à 1,4 milliard RM de Gas Malaysia finance 800 km de lignes de distribution, débloquant la connectivité du dernier kilomètre pour les PME et les grands acheteurs pétrochimiques. Les systèmes de collecte suivent le rythme du forage en amont, notamment dans les clusters marginaux où des systèmes satellites à puits multiples alimentent des hubs de traitement partagés, assurant une croissance équilibrée à travers le marché des pipelines de pétrole et de gaz en Malaisie.
Par emplacement : les déploiements offshore mènent l'activité du marché
Les actifs offshore ont généré 57,50 % du chiffre d'affaires 2025 et devraient progresser à un TCAC de 3,08 % à mesure que les besoins en eaux profondes et en CSC augmentent. Les développements de Kasawari et BIGST à eux seuls nécessitent plus de 250 km de tubes de 20 à 42 pouces à des profondeurs d'eau supérieures à 100 mètres. Les véhicules téléopérés (VTO) spécialisés et les navires de pose hybrides ont leurs agendas complets jusqu'en 2029.
Les projets terrestres, bien que confrontés à des cycles d'approbation plus lents, se concentrent sur les mises à niveau de redondance et de sécurité. L'explosion de Putra Heights a entraîné des remplacements accélérés des segments à haut risque, injectant des boosts à court terme à la demande de construction. Les couloirs d'essai hydrogène sur le PGU pourraient orienter les futures dépenses terrestres vers des raccords de conversion et des systèmes d'odorisation, diversifiant les flux de revenus dans le marché des pipelines de pétrole et de gaz en Malaisie.
Par utilisateur final : le secteur amont stimule l'investissement dans les infrastructures
Les opérateurs amont représentaient 54,90 % des dépenses 2025 et sont sur la bonne voie pour un TCAC de 5,15 % alors que PETRONAS et ses partenaires monétisent plus de 4 tcf de réserves nouvellement attribuées. Les lignes haute pression avec revêtement en alliage résistant à la corrosion (ARC) relient les têtes de puits aux unités flottantes de production (UFP) et aux terminaux terrestres. L'expansion Seligi d'EnQuest illustre les volumes supplémentaires qui justifient la mise en boucle et le débouteillonnage des pipelines.
Les acteurs intermédiaires, tels que Gas Malaysia, se concentrent sur le transport et le stockage réglementés, capturant des tarifs prévisibles bien qu'à des marges comprimées. Les complexes en aval, tels que RAPID et le complexe énergétique de Pengerang, nécessitent des lignes de produits ségrégées — diesel, naphta et alimentation en éthylène — créant des opportunités EPC de niche. Ces modèles d'utilisateurs finaux en couches enrichissent les perspectives du secteur des pipelines de pétrole et de gaz en Malaisie.
Analyse géographique
La péninsule malaisienne accueille la majeure partie du kilométrage installé via l'épine dorsale de 2 551 km du PGU et absorbe la part du lion des nouvelles dépenses de distribution, représentant plus de la moitié de tous les appels d'offres de projets en cours. Johor émerge comme un nœud stratégique où RAPID et le complexe énergétique de Pengerang initient des couloirs multi-produits qui s'étendent potentiellement vers Singapour. Les États centraux tels que Selangor bénéficient de boucles d'alimentation qui approvisionnent les ajouts de capacité à gaz annoncés pour 2026-2029.
Les gisements gaziers offshore de Sabah et Sarawak alimentent des lignes principales sous-marines qui débouchent dans des terminaux d'exportation de GNL terrestres et de futurs hubs hydrogène. Le plan de réallocation du gaz de Sarawak, qui impose 30 % d'utilisation domestique d'ici 2030, accélère le développement de nouvelles connexions intra-étatiques et positionne PETROS comme l'agrégateur central. Le GNL flottant de Sipitang à Sabah ajoute une demande supplémentaire de pipelines alors que les lignes d'alimentation en gaz relient des poches de réserves offshore.
La zone économique exclusive de la Malaisie connaît le développement le plus dynamique alors que les gisements marginaux se regroupent autour des hubs historiques, tirant parti des pipelines partagés pour réduire les coûts unitaires de transport. Les pilotes CSC planifiés, notamment la ligne de CO₂ de 137 km du projet M3, soulignent comment les couloirs offshore vont progressivement passer des hydrocarbures aux rôles de décarbonisation, renforçant la valeur stratégique du marché des pipelines de pétrole et de gaz en Malaisie au-delà de 2030.
Paysage réglementaire
La Malaisie régule les licences, la sécurité et l'accès aux pipelines de gaz principalement en vertu du Gas Supply Act 1993 (Act 501), l'Energy Commission (Suruhanjaya Tenaga) administrant le cadre d'Accès des Tiers (TPA) pour les installations de transport, de distribution et de regazéification de gaz. Le régime tarifaire des titulaires de licences de transport suit une Régulation Basée sur les Incitations (IBR), soutenue par la révision de 2024 des Guidelines on Determination of Transportation Facility Tariff sous IBR, qui déterminent les rendements autorisés et le recouvrement des coûts pour les actifs de pipelines régulés.
En Malaisie orientale, Sabah exploite un cadre étatique distinct via l'Energy Commission of Sabah (ECoS) en vertu du Gas Supply Enactment 2023 et des directives réglementaires connexes, créant un environnement à double régulateur à travers la Malaisie. Au niveau politique, la National Energy Policy 2022-2040 fixe l'orientation en matière de sécurité énergétique et de priorités de transition, ce qui influence les décisions d'investissement dans le midstream, notamment lorsque de nouvelles capacités (comme les connexions de regazéification de GNL et les mises à niveau d'intégrité) doivent s'aligner sur les exigences réglementées d'accès et de sécurité.
Paysage concurrentiel
PETRONAS ancre la chaîne de valeur en tant que champion national, mais les géants EPC internationaux — TechnipFMC, Saipem et McDermott — se concurrencent vigoureusement pour les packages liés aux eaux profondes et à RAPID. Les entreprises locales Dialog Group et Sapura Energy captent des périmètres de fabrication soutenus par des mandats de contenu local et la proximité des chantiers. L'adoption technologique différencie les soumissionnaires : le déploiement de jumeaux numériques, les revêtements compatibles avec l'hydrogène et les drones d'inspection autonomes influencent de plus en plus les décisions d'attribution.
La restructuration de Sapura Energy suscite un intérêt d'acquisition pour sa division de soudage sous-marin, tandis que l'expansion du terminal de Johor par Dialog sécurise des contrats de débit à long terme avec des locataires pétrochimiques. La mise hors service et les retrofits CSC forment des niches émergentes où les premiers entrants constituent des réservoirs de connaissances spécialisées. La réglementation favorise les acteurs dotés de systèmes de sécurité certifiés ISO, élevant les barrières à l'entrée pour les nouveaux venus et maintenant une concentration modérée dans le marché des pipelines de pétrole et de gaz en Malaisie.
Les pénuries de main-d'œuvre qualifiée pour les soudeurs en eaux profondes continuent d'être un goulot d'étranglement, accordant un pouvoir de fixation des prix premium aux prestataires de services qualifiés. Les subventions gouvernementales d'accélération des talents pourraient combler les lacunes d'ici 2027, mais la tension à court terme persiste, maintenant des marges contractuelles élevées sur les spreads sous-marins. Collectivement, ces tendances maintiennent une intensité concurrentielle équilibrée même à mesure que le pipeline de projets s'élargit.
Leaders du secteur des pipelines de pétrole et de gaz en Malaisie
Sapura Energy Berhad
Dialog Group Berhad
PETRONAS Gas Berhad
Gas Malaysia Berhad
TechnipFMC plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur la nouvelle connectivité et la levée des goulots d'étranglement reliant les infrastructures d'importation et de terminal aux corridors de transmission existants, soutenue par la décision de 2026 de développer un troisième terminal de regazéification de GNL (RGT-3) à Lumut, Perak, utilisant un concept FSRU. Ce changement crée une demande pour des pipelines de raccordement, des systèmes de comptage et d'intégrité qui se connectent au réseau Peninsular Gas Utilisation tout en fonctionnant sous le cadre tarifaire d'Accès des Tiers et de l'IBR.
L'expansion industrielle et en aval axée sur Johor devrait également se traduire par des travaux incrémentaux de raccordements terminal-usine et de corridors multi-produits. Dialog Group Berhad a démarré la Phase 3 de son expansion aux Pengerang Deepwater Terminals en 2026, après des avancées liées à un accord de stockage à long terme avec BP Singapore Pte Limited. L'entreprise construit également 272 000 m³ de stockage de biocarburants pour Pengerang Biorefinery, avec un objectif d'achèvement fixé à décembre 2027, ce qui accroît le besoin de lignes de transfert dédiées et d'intégration midstream. La capacité de construction de pipelines offshore reste une niche monétisable, les commandes de travaux de PETRONAS Carigali attribuées à Vantris Energy pour Belud South Greenfield et Sepat Integrated Redevelopment soutenant les activités de transport et d'installation pour les raccordements nouveaux et de type brownfield.
Développements récents du secteur
- Juin 2026 : PETRONAS Gas Berhad a signé un protocole d'accord avec Tenaga Nasional Berhad pour développer conjointement le projet RGT-3 via une société à vocation spécifique. L'accord fait avancer le terminal de regazéification RGT-3 et marque le premier déploiement FSRU de la Malaisie. Cet arrangement permet une capacité de 500 MMscfd pour soutenir environ 3,5 GW de production d'électricité et renforce l'intégration des actifs de GNL et de carburant dans la péninsule malaisienne.
- Mai 2026 : PETRONAS Gas Berhad a attribué un contrat de 20 ans à MISC Berhad pour la fourniture, l'exploitation et la maintenance du FSRU du RGT-3. Le contrat élargit la capacité de regazéification de GNL à long terme. Il garantit l'entretien continu et la fiabilité du FSRU pour le RGT-3 et ancre l'investissement dans les infrastructures d'importation de gaz.
- Avril 2026 : PETRONAS Gas Berhad a été notifiée par le Ministry of Economy pour développer le troisième terminal de regazéification, RGT-3, à Lumut, Perak, selon un concept basé sur le FSRU. Cette notification signale une expansion de la capacité de regazéification via le déploiement du FSRU. Elle catalyse l'approvisionnement en gaz en aval vers la péninsule malaisienne et soutient la préparation à la transition RAPID hydrogène et CCS.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur des dépenses liées aux pipelines en Malaisie pour les réseaux de pipelines pétroliers et gaziers, incluant les travaux de construction neuve et les opérations et la maintenance continues à travers les actifs onshore et offshore.
Exclusions du périmètre : Nous excluons les actifs midstream non liés aux pipelines tels que les terminaux de GNL, le stockage général en réservoirs et les infrastructures de transport maritime, sauf lorsqu'ils font directement partie d'un système de pipeline.
Aperçu de la segmentation
- Par activité
- CAPEX
- Matériaux et équipements de pipeline
- Fabrication et construction de pipelines
- OPEX
- Inspection
- MRO
- Mise hors service
- CAPEX
- Par fonction
- Lignes de collecte
- Lignes de transmission
- Lignes de distribution
- Par emplacement de déploiement
- Terrestre
- Offshore
- Par secteur d'utilisation final
- Amont (exploration et production)
- Opérateurs intermédiaires
- Aval et pétrochimie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par construire une vision factuelle de l'activité des pipelines en Malaisie et des facteurs qui modifient typiquement les dépenses annuelles. Des sources publiques sont utilisées pour suivre des indicateurs tels que le flux de projets amont, la demande de gaz et l'orientation de la politique énergétique nationale, ce qui éclaire ensuite la demande tirant les liaisons de transmission et de distribution.
Nous nous appuyons généralement sur des sources officielles et non payantes telles que les publications du Department of Statistics Malaysia, les publications de l'Energy Commission, les séries macroéconomiques de Bank Negara Malaysia (inflation et taux de change), les bilans énergétiques de l'International Energy Agency et les indicateurs de développement de la Banque mondiale. Le cas échéant, nous utilisons également des synthèses commerciales portuaires et douanières. Les rapports annuels d'entreprises, les présentations aux investisseurs, les avis d'attribution de contrats et les actualités sectorielles crédibles sont ensuite utilisés pour dater les projets, vérifier les dates de mise en service et confirmer si les dépenses relèvent du CAPEX ou de l'OPEX. En complément, nous utilisons des abonnements payants pour les données financières et de veille des entreprises, des vérifications au niveau des expéditions d'import-export, et des bases de données d'appels d'offres lorsqu'elles aident à valider la présence et le calendrier des attributions. Ces sources documentaires sont illustratives, et des références supplémentaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la robustesse des signaux issus de la recherche documentaire, notamment lorsque les calendriers de projets changent et que l'inflation des coûts évolue rapidement. Nous nous entretenons avec un ensemble d'exploitants de pipelines, d'entrepreneurs EPC et spécialisés en intégrité, et de fournisseurs de composants. Nous revérifions ensuite les hypothèses avec des parties prenantes liées à l'aval et au midstream qui observent les changements d'utilisation, car les profils d'exploitation peuvent différer du plan lorsque la mise en service prend du retard.
Pour ce marché national, les données recueillies se concentrent sur la Malaisie, avec des perspectives équilibrées entre les raccordements offshore et les activités de transmission et de distribution onshore.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34% | Cadres dirigeants : 16% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 38% |
| Petits acteurs : 21% | Managers : 46% |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à l'aide d'une approche descendante et ascendante. Nous reconstituons d'abord les signaux d'investissement et de dépenses d'exploitation des pipelines au niveau national, puis nous les vérifions par recoupement avec des agrégations sélectives afin de garder des totaux réalistes. Du côté descendant, nous cartographions le CAPEX et l'OPEX attendus par fonction et localisation de pipeline en alignant les dates de démarrage des projets, les cycles d'intégrité connus et les changements probables d'utilisation.
Les principaux intrants utilisés dans le modèle incluent les calendriers annoncés des projets de pipelines et de raccordements, les cycles d'intégrité et de remplacement attendus, l'activité de développement offshore qui pilote les liaisons de collecte et de transmission, les indicateurs de consommation de gaz et de demande industrielle, ainsi que l'inflation des coûts et les mouvements de change qui influencent les valeurs déclarées en USD. Lorsque les retours d'entretiens indiquent une répartition de travail différente, par exemple davantage de travaux d'intégrité brownfield que de nouvelles constructions au cours d'une année donnée, nous ajustons la répartition CAPEX/OPEX et la revérifions par rapport aux signaux contractuels disponibles.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios car les valeurs annuelles peuvent varier fortement en fonction des retards de projets, des permis et des ajustements de calendriers offshore. La trajectoire finale est sélectionnée après validation des hypothèses sur l'escalade des coûts et la répartition du travail avec les répondants primaires, puis conversion en USD selon des règles de calendrier cohérentes afin que les comparaisons d'une année à l'autre restent fiables.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications multiples afin que le modèle ne repose pas sur une seule série de données. Nous comparons les résultats à des signaux indépendants tels que le calendrier d'attribution des projets, les indications de dépenses figurant dans les dépôts publics, et les indicateurs macroéconomiques qui influencent généralement les coûts des services de pipelines, puis nous examinons les écarts importants avant validation finale.
Lorsque des écarts apparaissent dans les recoupements ascendants, ils sont traités par des fourchettes prudentes qui sont resserrées à l'aide des retours d'entretiens. Le chiffre final n'est retenu qu'une fois qu'il correspond à la capacité de livraison pratique impliquée par le calendrier des projets. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des attributions majeures, des retards ou des changements de politique. Une nouvelle révision est effectuée juste avant la livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché malaisien des pipelines pétroliers et gaziers selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les pipelines malaisiens peuvent sembler assez différentes car le périmètre de ce qui est comptabilisé n'est pas toujours le même, et parce que certaines estimations mélangent des totaux de projets pluriannuels en une seule année. Des différences apparaissent également lorsque les sources convertissent les coûts locaux en USD en utilisant des moments de taux de change différents, ce qui peut modifier la valeur même lorsque l'activité physique reste inchangée.
Un facteur pratique d'écart est de savoir si le chiffre représente uniquement la construction de pipelines ou s'il inclut également les services d'intégrité, la détection de fuites et les travaux d'exploitation courants effectués chaque année. Un autre écart courant concerne la logique de tarification, car certains éditeurs appliquent un coût moyen forfaitaire par kilomètre, tandis que d'autres utilisent une répartition plus détaillée entre les raccordements offshore, la transmission onshore et les réseaux de distribution, qui présentent des structures de coûts différentes. Comme les taux de change et l'inflation des coûts sont revérifiés à proximité de la publication et appliqués de manière cohérente à l'année visée, la cadence d'actualisation et le calendrier des devises utilisés dans le modèle peuvent réduire les écarts évitables. C'est également pourquoi le chiffre de 2025 s'aligne de la manière qu'il fait chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 231,90 M USD (2025) | |
| Portail sectoriel A | 200,00 M USD (2025) | Tend souvent à privilégier uniquement la nouvelle construction de pipelines et les travaux EPC majeurs, ce qui peut sous-estimer les dépenses récurrentes d'intégrité et de maintenance en OPEX qui restent actives même durant les années de construction plus lentes. |
| Cabinet de conseil régional B | 285,00 M USD (2025) | Tend à utiliser des hypothèses de coût unitaire plus élevées et peut inclure des actifs midstream adjacents et des budgets de projets offshore pluriannuels capturés en une seule année, ce qui peut gonfler la valeur annuelle des pipelines. |
Le tableau montre que l'écart provient principalement des activités incluses et de la manière dont l'annualisation est gérée pour les projets pluriannuels. Lorsque le périmètre est maintenu spécifique aux réseaux de pipelines et que la répartition annuelle entre CAPEX et OPEX est ajustée à l'aide de vérifications actuelles des coûts et des taux de change, la valeur finale devient plus facile à retracer jusqu'à des facteurs clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des pipelines de pétrole et de gaz en Malaisie en 2026 ?
Le marché est évalué à 237 millions USD en 2026.
À quelle vitesse les dépenses CAPEX croissent-elles ?
L'activité CAPEX devrait augmenter à un TCAC de 4,07 % jusqu'en 2031.
Quel segment croît le plus rapidement par fonction ?
Les pipelines de distribution se développent à un TCAC de 4,85 % entre 2026 et 2031.
Qu'est-ce qui stimule la demande de pipelines offshore ?
Les raccordements secondaires de gisements marginaux et les projets CSC émergents soutiennent la croissance offshore.
Quelle est l'ampleur de la construction de pipelines planifiée jusqu'en 2026 ?
Plus de 1 130 km de nouveaux pipelines sont programmés pour l'installation.
Quel score reflète la concentration du marché ?
Le marché obtient un score de concentration de 6, signalant une domination modérée par les principaux acteurs.
Dernière mise à jour de la page le:



