
Taille et part de marché de l'hébergement étudiant en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
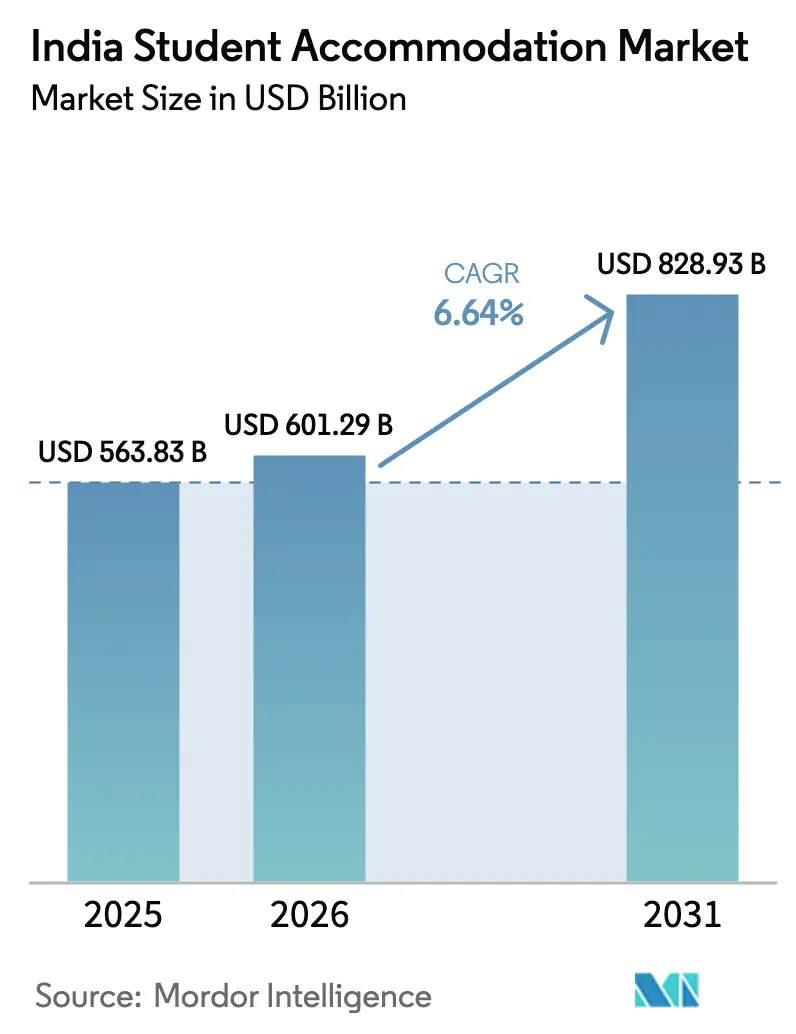
| Taille du marché de l'année de base (2025) | 563.83 Milliards de dollars |
| Taille du Marché (2026) | 601.29 Milliards de dollars |
| Taille du Marché (2031) | 828.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.64 % |
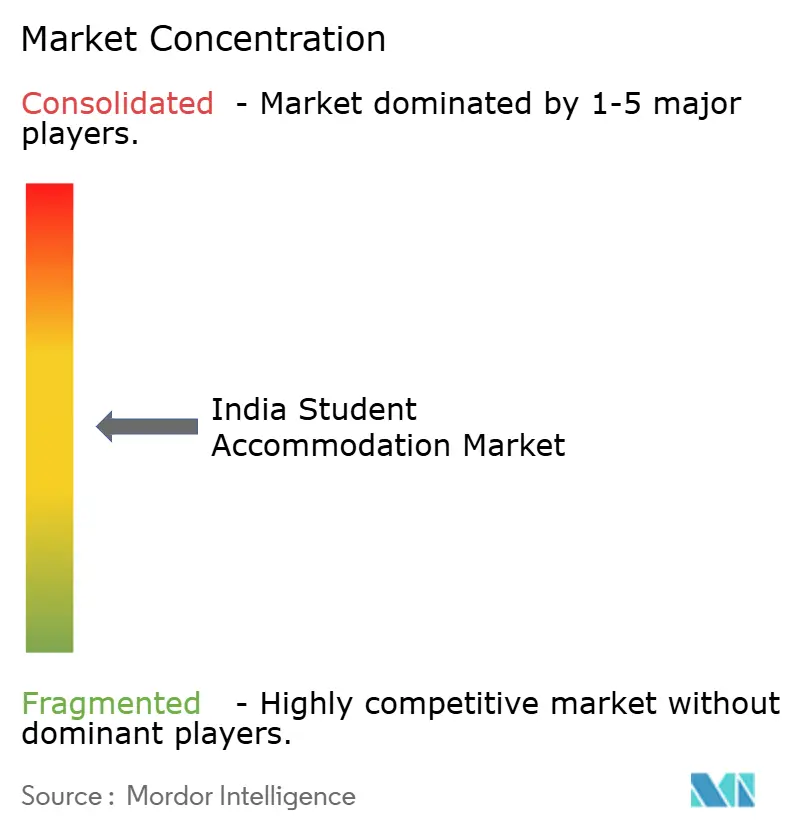
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hébergement étudiant en Inde par Mordor Intelligence
La taille du marché de l'hébergement étudiant en Inde était évaluée à 563,83 milliards USD en 2025 et devrait croître de 601,29 milliards USD en 2026 pour atteindre 828,93 milliards USD d'ici 2031, à un TCAC de 6,64 % durant la période de prévision (2026-2031). La forte croissance des inscriptions, les incitations politiques ciblées et la volonté des parents de payer pour des logements gérés professionnellement soutiennent l'expansion de la demande. Les zones métropolitaines de niveau I représentent la part la plus importante, tandis que les corridors de niveau II affichent la croissance la plus rapide à mesure que les nouvelles autoroutes et les ouvertures de campus élargissent la base adressable. Les opérateurs de résidences construites à cet effet consolident leurs actifs pour améliorer la qualité des services, et l'adoption de technologies — du contrôle d'accès intelligent à la maintenance prédictive — rationalise les opérations et améliore l'expérience des étudiants. La certification de construction écologique devient un facteur de différenciation concurrentielle sur le marché de l'hébergement étudiant en Inde, à mesure que la sensibilité environnementale s'accroît parmi les universités et les résidents.
Principaux enseignements du rapport
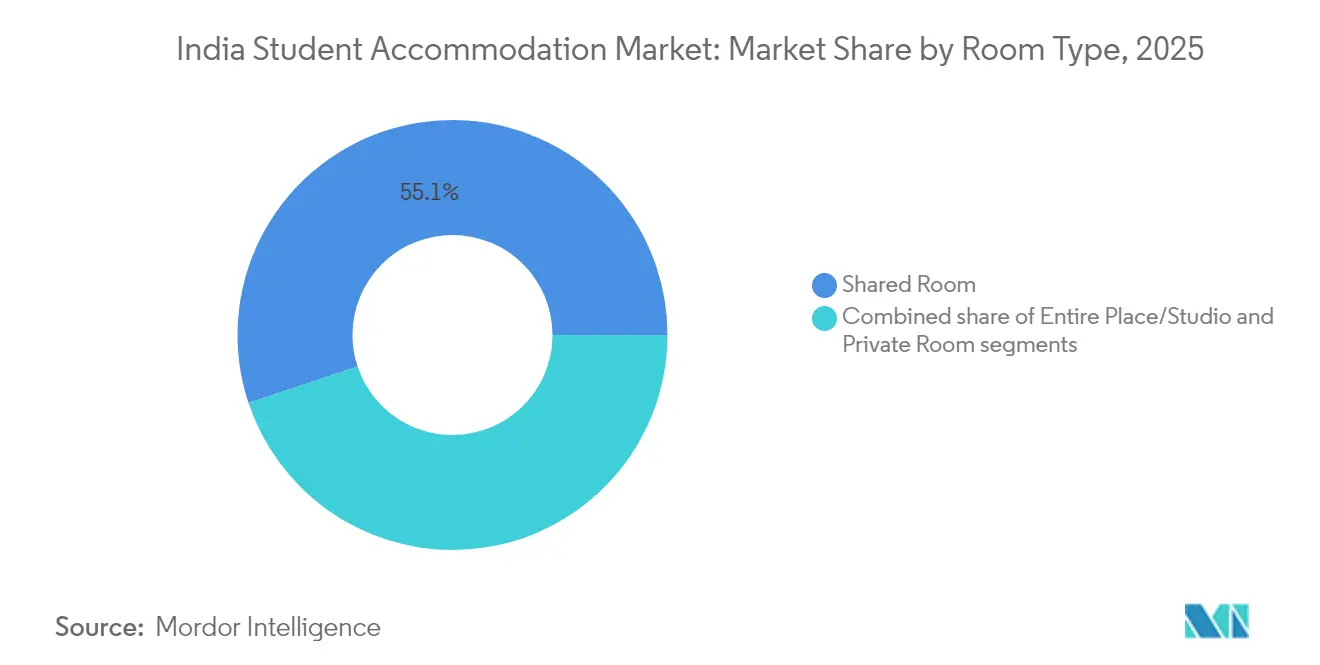
- Par type de chambre, les configurations partagées ont dominé avec une part de revenus de 55,12 % en 2025, tandis que les studios devraient se développer à un TCAC de 8,96 % jusqu'en 2031.
- Par type d'établissement, les universités représentaient 66,12 % de la taille du marché de l'hébergement étudiant en Inde en 2025 ; les prestataires d'enseignement alternatif affichent un TCAC de 7,8 % jusqu'en 2031.
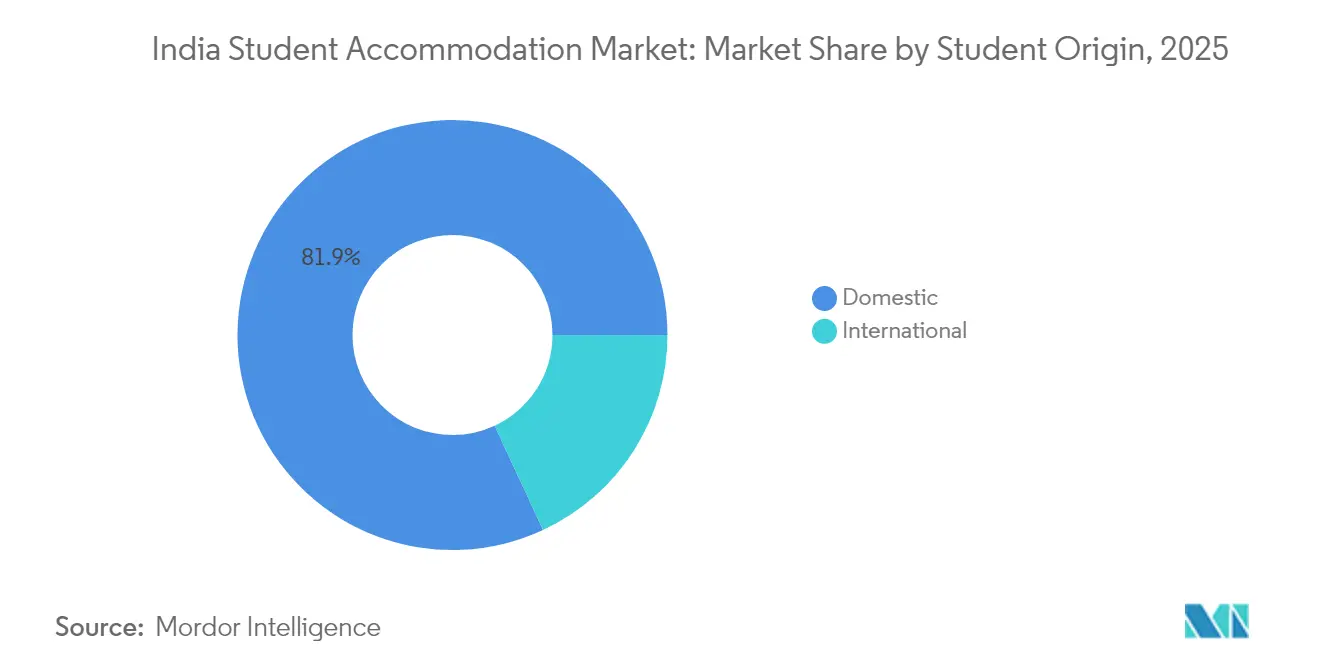
- Par origine des étudiants, les occupants nationaux représentaient 81,92 % de la taille du marché de l'hébergement étudiant en Inde en 2025, tandis que les résidents internationaux progressent à un TCAC de 10,05 % jusqu'en 2031.
- Par niveau de ville, les pôles de niveau I détenaient 54,93 % de la part de marché de l'hébergement étudiant en Inde en 2025 ; les centres de niveau II devraient afficher un TCAC de 8,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'hébergement étudiant en Inde
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des inscriptions d'étudiants nationaux et étrangers entrants | +1.8% | National, concentré dans les villes de niveau I et II | Moyen terme (2-4 ans) |
| Expansion des campus d'enseignement supérieur | +1.2% | National, avec un accent sur les pôles éducatifs émergents | Long terme (≥ 4 ans) |
| Évolution des parents vers les résidences étudiantes construites à cet effet et gérées professionnellement | +0.9% | Villes de niveau I dans un premier temps, puis extension au niveau II | Moyen terme (2-4 ans) |
| Impulsion gouvernementale via la Loi modèle sur la location 2021 | +0.7% | Mise en œuvre nationale avec des variations au niveau des États | Court terme (≤ 2 ans) |
| Cours en cohortes EdTech stimulant la demande de séjours courts | +0.5% | Centres urbains dotés d'une infrastructure numérique | Court terme (≤ 2 ans) |
| Concentration des stages dans les corridors informatiques de niveau II | +0.4% | Villes de niveau II, notamment Pune, Jaipur, Indore | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des inscriptions nationales et étrangères entrantes
Les inscriptions ont atteint 43,3 millions en 2025, et l'objectif d'un taux brut de scolarisation de 50 % d'ici 2035 pourrait ajouter 25 millions d'apprenants supplémentaires. Le marché de l'hébergement étudiant en Inde fait donc face à une demande structurellement plus élevée. Les dotations fédérales d'une valeur de 603,35 millions USD (INR 50 077,95 crores) dans le budget 2025-26 financent de nouvelles places dans les IIT et les facultés de médecine, créant une pression à court terme sur l'offre de logements environnante. Les pôles de niveau I et les clusters de niveau II émergents attirent la majeure partie des nouvelles admissions car 70 % des meilleures institutions y sont situées, intensifiant la concurrence pour des lits de qualité. Le dividende démographique de l'Inde, avec 600 millions de citoyens de moins de 25 ans, garantit la persistance de la demande, tandis que les aspirations rurales croissantes élargissent le bassin d'étudiants migrants au-delà des métropoles traditionnelles. Collectivement, ces facteurs ancrent une dynamique volumique pluriannuelle pour le marché de l'hébergement étudiant en Inde[1]Ministère de l'Éducation, "Enquête panindienne sur l'enseignement supérieur 2024-25," Ministère de l'Éducation, education.gov.in.
Expansion des campus d'enseignement supérieur
Les dotations budgétaires ont augmenté à 68,52 millions USD pour les NIT et 201,10 millions USD pour les universités centrales en 2025, accélérant les projets sur site vierge et les projets de rénovation. L'IIT Madras a à elle seule mis en service un internat de 1 200 lits pour un coût de 17,68 millions USD, doté de la certification GRIHA 4 étoiles. Ces ajouts massifs de dortoirs stimulent l'hébergement privé adjacent, car les lits sur campus sont rarement suffisants. Les universités privées emboîtent le pas ; REVA University, par exemple, offre désormais des places pour plus de 3 000 résidents dans des bâtiments séparés par genre. Le développement des campus rayonne dans les villes de niveau II et III, où le foncier est moins cher et la connectivité s'améliore, élargissant l'empreinte géographique du marché de l'hébergement étudiant en Inde. Les nouveaux centres de compétences et instituts d'IA dotés chacun de 6,02 millions USD intensifient les besoins en hébergement pour des cohortes modulaires à séjour court[2]Nirmala Sitharaman, "Discours budgétaire 2025-26," Ministère des Finances, indiabudget.gov.in.
Évolution des parents vers les résidences étudiantes gérées professionnellement
Les ménages à double revenu et les attentes accrues en matière de sécurité incitent les parents à préférer les résidences de marque gérées professionnellement aux formules informelles de pension chez l'habitant. Les opérateurs gérés répondent avec une surveillance 24h/24 et 7j/7, un accès biométrique, des formules repas et des salles d'études, en renforçant la confiance grâce à des plateformes numériques transparentes affichant les avis et les certificats de conformité. Le marché de l'hébergement étudiant en Inde connaît une adoption premium particulièrement forte parmi les étudiantes dont les familles valorisent des locaux sécurisés et clôturés. Des opérateurs tels que Stanza Living et Your-Space signalent des taux d'occupation supérieurs à 93 % en 2025 dans les métropoles, démontrant la volonté de payer une prime tarifaire de 15 à 20 % pour des services standardisés. Au fur et à mesure que les familles nucléaires se multiplient et que les tendances migratoires persistent, la proposition de résidences étudiantes gérées professionnellement devrait se renforcer, soutenant une croissance supérieure à la tendance au sein du marché de l'hébergement étudiant en Inde.
Impulsion gouvernementale via la Loi modèle sur la location 2021
La mise en œuvre de la Loi modèle sur la location harmonise les contrats de location et plafonne les dépôts de garantie, réduisant les litiges et facilitant l'entrée des acteurs institutionnels. Les tribunaux de location rationalisent les procédures d'expulsion et de recouvrement, atténuant l'incertitude juridique qui dissuadait auparavant les grands investisseurs. Des États pionniers tels que le Maharashtra et le Karnataka ont publié des projets de règlements, stimulant les investissements en pipeline des fonds de capital-investissement spécialisés dans l'immobilier locatif. Pour les opérateurs actifs dans plusieurs villes, l'uniformité juridique réduit les charges de conformité et accélère l'intégration des propriétés. À court terme, cette modernisation réglementaire devrait contribuer à hauteur de 0,7 point de pourcentage supplémentaire au TCAC du marché de l'hébergement étudiant en Inde[3]Bureau de presse et d'information, "Statut de mise en œuvre de la Loi modèle sur la location 2021," Bureau de presse et d'information, pib.gov.in.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capex élevé et longs délais de retour sur investissement | -1.1% | National, particulièrement prononcé dans les villes de niveau I | Long terme (≥ 4 ans) |
| Obstacles liés au zonage et aux autorisations de développement | -0.8% | Centres urbains dotés de cadres réglementaires complexes | Moyen terme (2-4 ans) |
| Préjugé culturel contre la migration des femmes | -0.6% | Régions rurales et semi-urbaines, notamment le nord et le centre de l'Inde | Moyen terme (2-4 ans) |
| Apprentissage hybride et à distance réduisant la demande | -0.4% | National, concentré dans l'enseignement technologique et en management | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capex élevé et longs délais de retour sur investissement
Les prix fonciers dans les zones centrales de niveau I peuvent absorber jusqu'à la moitié du budget d'un projet de résidence étudiante construite à cet effet, et les coûts de construction s'élèvent en moyenne à INR 2 500 - 4 000 par pied carré (28,39 - 45,42 USD) pour une qualité moyenne de gamme, portant l'horizon de rentabilité à 7 à 10 ans. Le financement par emprunt est rare, car la plupart des prêteurs considèrent ce secteur comme de l'immobilier commercial classique, appliquant des primes de risque plus élevées. Le secteur de l'hébergement étudiant en Inde s'oriente donc vers des coentreprises avec des propriétaires fonciers, des contrats de gestion à faible intensité d'actifs et, récemment, des structures pilotes de fonds de placement immobilier (REIT) visant à recycler les capitaux. Ces stratégies d'atténuation compensent partiellement, sans les éliminer, les contraintes financières qui freinent le marché de l'hébergement étudiant en Inde à long terme.
Obstacles liés au zonage et aux autorisations de développement
Les autorisations multi-agences impliquant les municipalités, les services d'incendie et les régulateurs environnementaux prolongent généralement les délais de projet de 18 à 24 mois dans les grandes villes. Les plafonds d'indice d'occupation des sols réduisent encore davantage la faisabilité des projets sur des parcelles contraintes. La gouvernance fragmentée dans des métropoles comme Delhi et Mumbai oblige les promoteurs à naviguer entre des juridictions chevauchantes, augmentant les coûts indirects et l'incertitude. Le marché de l'hébergement étudiant en Inde connaît ainsi des retards d'offre, notamment autour des campus de premier plan où la demande est inélastique. Bien que des propositions de guichet unique soient à l'ordre du jour politique, leur mise en œuvre reste inégale, prolongeant ce frein à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chambre : les studios stimulent la croissance du segment premium
Les chambres partagées ont maintenu 55,12 % de la part de marché de l'hébergement étudiant en Inde en 2025, soulignant la sensibilité aux prix de la large cohorte d'étudiants de classe moyenne. Les loyers mensuels typiques de INR 8 000 à 15 000 (96 à 181 USD) dans les corridors de niveau II positionnent les configurations partagées comme le choix le plus économique. Au sein de ce courant principal, la vie en communauté favorise les réseaux entre pairs et divise les coûts des services, s'alignant bien avec les modes de vie des étudiants de premier cycle. Le segment bénéficie également d'améliorations technologiques croissantes, telles que les demandes de maintenance par application, illustrant comment la commodité numérique peut coexister avec les modèles économiques.
Les studios, en revanche, enregistrent la croissance la plus rapide avec un TCAC de 8,96 % à mesure que les revenus disponibles plus élevés et les préférences en matière de vie privée se développent parmi les familles aisées urbaines. Les parents soucieux de la sécurité qui soutiennent leurs filles étudiant dans des métropoles éloignées se tournent vers ce format malgré sa prime de loyer de 20 à 30 %. Les équipements comprennent désormais des serrures intelligentes connectées à l'IoT, un éclairage à commande vocale et le Wi-Fi haut débit inclus, améliorant la valeur perçue par rapport au parc de pensions traditionnelles. La tour H1 de 47 étages à Hyderabad, prévue pour 2026, incarne le haut de gamme avec des étages réservés aux femmes et des espaces de travail à domicile. Ainsi, à mesure que les offres haut de gamme se multiplient, le sous-segment des studios est prêt à capter une plus grande part du marché de l'hébergement étudiant en Inde durant l'horizon de prévision.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par type d'établissement : l'enseignement alternatif accélère
Les universités traditionnelles contrôlaient 66,12 % de la taille du marché de l'hébergement étudiant en Inde en 2025, grâce à un écosystème de 1 113 établissements et plus de 42 000 collèges répartis à l'échelle nationale. La plupart des villes universitaires disposent de micro-marchés locatifs bien établis composés d'internats, de pensions et d'appartements privés. Les universités publiques subventionnées attirent des étudiants socialement diversifiés, renforçant la demande de base indépendamment des cycles macroéconomiques. Pour combler les insuffisances sur le campus, les opérateurs privés regroupent leurs propriétés à distance de marche, exploitant les calendriers d'admission prévisibles et les cycles d'occupation liés aux semestres.
Les prestataires d'enseignement alternatif, les centres de préparation aux examens, les bootcamps EdTech et les programmes de certification connaissent cependant une croissance plus rapide à un TCAC de 7,8 %. Le pôle de préparation aux examens de Kota maintient une occupation tout au long de l'année, tandis que les micro-cours axés sur la technologie à Bengaluru créent des promotions continues nécessitant des séjours de trois à six mois. Les clusters de développement des compétences financés par le gouvernement et les centres d'excellence en IA ajoutent des flux de demande modulaires en dehors du calendrier académique traditionnel. Ces tendances diversifient le mix de revenus et prolongent l'utilisation en période de pointe pour les opérateurs suffisamment agiles pour adapter les durées de bail. En conséquence, le marché de l'hébergement étudiant en Inde s'élargit au-delà des modèles centrés sur le diplôme vers des solutions de logement flexibles et indépendantes du programme.
Par origine des étudiants : le segment international montre des promesses
Les migrants nationaux occupent encore 81,92 % des lits en 2025, reflétant la mobilité interétatique à des fins d'études bien ancrée et un soutien solide par bourses de INR 2 160 crores (26,04 millions USD) pour 2025. L'amélioration des liaisons ferroviaires et routières réduit les temps de trajet, rendant la relocalisation vers les pôles académiques plus réalisable pour les étudiants ruraux. Les opérateurs s'appuient sur le marketing en langue vernaculaire et des formules repas culturellement adaptées pour approfondir l'engagement avec ce segment à fort volume.
Les étudiants internationaux, en hausse à un TCAC de 10,05 %, reflètent l'émergence de l'Inde comme destination d'études régionale abordable, malgré les flux sortants de 1,33 million d'étudiants indiens. Les places en médecine et en ingénierie attirent des candidats d'Asie du Sud et d'Afrique, qui apprécient l'enseignement en anglais et l'accréditation aux normes mondiales. La campagne fédérale « Study in India » offre des réductions de frais, tandis que les prochains campus d'universités étrangères sur le sol indien devraient internationaliser le mix de talents. L'entrée en 2024 de Vita Student d'origine britannique signale une confiance dans la demande premium de résidences étudiantes construites à cet effet de style international. Bien qu'ils partent d'une base plus faible, la cohorte d'étudiants étrangers pourrait significativement épaissir l'occupation et relever le RevPAR sur le marché de l'hébergement étudiant en Inde.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les métropoles de niveau I ont contribué à hauteur de 54,93 % aux revenus du marché de l'hébergement étudiant en Inde en 2025, portées par Delhi, Mumbai, Bengaluru et Hyderabad, où se concentrent les IIT, les IIM et les grandes universités privées. Les réseaux de transport matures et les perspectives d'emploi créent une double attraction : les étudiants s'inscrivent localement et restent souvent pour des stages. Les propriétaires d'actifs dans ces corridors peuvent facturer une prime de loyer de 25 à 30 % par rapport aux villes de niveau II, améliorant les profils de rendement. Pourtant, la hausse des prix fonciers et les couches réglementaires limitent la nouvelle offre, intensifiant la concurrence pour les terrains bien situés.
Les villes de niveau II — Pune, Jaipur, Ahmedabad, Chandigarh, Lucknow et Indore — devraient croître à un TCAC de 8,95 %, dépassant les moyennes nationales. L'accélération des projets autoroutiers et les subventions pour les villes intelligentes améliorent les scores de qualité de vie, encourageant les universités privées à établir des campus satellites. Les marchés immobiliers ont connu une appréciation des prix allant jusqu'à 65 % en 2024, tout en restant attractifs par rapport au niveau I, permettant des projets rentables de résidences étudiantes construites à cet effet en site vierge. Les opérateurs adoptent la construction modulaire pour réduire les délais de réalisation, en alignant la livraison sur les hausses rapides des inscriptions.
Les villes de niveau III telles que Mysuru, Kota, Dehradun et Manipal se spécialisent dans des créneaux éducatifs spécifiques — préparation aux examens, médecine ou ingénierie — et présentent une saisonnalité distinctive. Les coûts fonciers plus faibles et les administrations locales favorables facilitent l'expansion des campus, mais la demande est fortement localisée. Les promoteurs atténuent la volatilité en regroupant plusieurs actifs de petites villes dans des portefeuilles régionaux, réalisant des synergies opérationnelles. Bien que modeste individuellement, le potentiel agrégé du niveau III apporte une couche de diversification stabilisatrice au marché de l'hébergement étudiant en Inde.
Paysage réglementaire
L'hébergement étudiant en Inde relève d'un ensemble de normes en matière d'immobilier, de fiscalité et de sécurité. Les pratiques de promotion et de vente immobilière pour les nouveaux projets sont encadrées par le Real Estate (Regulation and Development) Act, 2016 (RERA), tandis que les réformes du marché locatif telles que le Model Tenancy Act, 2021 influencent la manière dont les opérateurs structurent les conditions de bail et la résolution des litiges dans les États. Un changement clé lié à la tarification est entré en vigueur le 15 juillet 2024, lorsqu'une exonération de TPS (Entry 12AA) est devenue applicable aux services d'hébergement en foyer et pour étudiants tarifés à hauteur ou en deçà de 20 000 INR par personne et par mois pour un séjour continu d'au moins 90 jours. Cela peut affecter le positionnement des produits entre les chambres partagées économiques et les formats haut de gamme.
La conformité opérationnelle est également façonnée par les normes de protection des étudiants et de construction. La National Commission for Protection of Child Rights (NCPCR) a publié des lignes directrices pour les foyers accueillant des étudiants âgés de 6 à 18 ans, incluant la supervision et une ségrégation adaptée à l'âge, ce qui incite les prestataires organisés à renforcer leurs processus de protection lorsqu'ils accueillent des mineurs. Par ailleurs, les règlements de construction des foyers d'étudiants référencés pour 2025 introduisent des repères de conception des installations, tels qu'une surface minimale de chambre de 8 mètres carrés par étudiant et la réservation de 15 % de la surface de plancher autorisée pour les équipements publics (par exemple, les espaces de restauration et les espaces communs). Ces exigences influencent la faisabilité, les dépenses d'investissement et la planification des équipements pour les actifs construits à cet effet.
Analyse de la chaîne de valeur
La chaîne de valeur de l'hébergement étudiant en Inde s'étend de la recherche de sites et de la création d'actifs (regroupement foncier, conception, construction et aménagements) au contrôle des actifs (propriété, location ou partenariat avec des institutions), puis aux opérations continues (location, services aux résidents, gestion des installations et renouvellements). Les opérateurs adoptent généralement plusieurs modèles, notamment la construction-exploitation (y compris le développement lié aux campus de type PPP), la location à long terme d'actifs résidentiels existants convertis à un usage étudiant, et les accords de service de gestion où les propriétaires conservent l'actif tandis que les marques assurent des opérations standardisées et la gestion de l'occupation.
En aval, les modèles pilotés par des plateformes gagnent du terrain. Les plateformes d'agrégation et de logement géré relient l'offre fragmentée des petits propriétaires de foyers et de PG à la demande des étudiants grâce à une découverte, une tarification, une contractualisation et des normes de service centralisées, tandis que les grands opérateurs gèrent des clusters urbains pour optimiser les effectifs, les achats et la maintenance. Les opérations basées sur la technologie, telles que le contrôle d'accès intelligent, le suivi des incidents via une application, la maintenance prédictive et l'engagement numérique des résidents, sont devenues des couches de valeur ajoutée essentielles à côté des services de base comme la restauration, la sécurité et l'entretien ménager, aidant les prestataires organisés à se différencier de l'offre informelle de PG et à améliorer le taux d'utilisation parmi les cohortes académiques et de court séjour.
Paysage concurrentiel
Le marché de l'hébergement étudiant en Inde accueille un mélange de propriétaires de pensions traditionnelles, de startups de coliving intégrant la technologie et d'opérateurs institutionnels de résidences étudiantes construites à cet effet. Les six principales marques — Stanza Living, Your-Space, Good Host Spaces, Colive, Tribe Stays et Zolo — commandent collectivement un peu moins de 30 % de la capacité inscrite, indiquant une fragmentation modérée. Les gestionnaires d'actifs passent de purs contrats d'exploitation à des participations partielles ou totales en propriété afin de garantir la standardisation de la conception et la cohérence de la marque.
L'élan des fusions-acquisitions est en hausse ; Good Host Spaces a acquis la branche étudiante de Zolostays pour 12,99 millions USD en 2024, soulignant la quête d'économies d'échelle. Les flux de capital-investissement ciblent les actifs à fort taux d'occupation dans les zones industrielles d'ingénierie de niveau I, tandis que les investisseurs stratégiques favorisent les plateformes multi-villes dotées de piles technologiques éprouvées. Les systèmes PropTech couvrant la maintenance prédictive, la tarification basée sur l'IA et les applications d'engagement des résidents sont désormais des différenciateurs de base.
La durabilité est le nouveau champ de bataille. Les opérateurs obtiennent des certifications LEED ou GRIHA pour s'aligner sur les mandats ESG institutionnels et séduire les locataires de la génération Z soucieux de l'environnement. Le pipeline indien prévu de Vita Student d'origine britannique importe les meilleures pratiques mondiales en matière d'aménagements axés sur le bien-être, pouvant potentiellement élever les références de service pour les sous-segments premium. Dans l'ensemble, l'intensité concurrentielle s'accroît, mais les acteurs pionniers conservent un avantage en matière de localisation sur le marché de l'hébergement étudiant en Inde.
Leaders du secteur de l'hébergement étudiant en Inde
Stanza Living
Zolo Stays
Your-Space
NestAway
Colive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs sont les plus visibles là où la demande se concentre autour de la capacité croissante de l'enseignement supérieur, tandis que l'offre de lits gérés professionnellement demeure inégale entre les niveaux de villes et les micro-marchés. Les pôles éducatifs de niveau II mis en avant sur le marché (par exemple, Indore, Coimbatore et Nagpur) offrent une marge de manœuvre pour des formats construits à cet effet et gérés professionnellement, standardisant la sécurité, les niveaux de service et la transparence des baux, en particulier là où les parents privilégient un logement sûr. Le seuil d'exonération de TPS du 15 juillet 2024 pour les services d'hébergement étudiant (jusqu'à 20 000 INR par personne et par mois, pour un séjour d'au moins 90 jours) crée également une fourchette de prix plus claire permettant aux opérateurs de concevoir des offres conformes et de concurrencer plus directement les alternatives de PG non organisées.
Le développement lié aux institutions et le recyclage des actifs créent des voies d'opportunité supplémentaires. Le projet de 1 800 lits lié à un PPP prévu pour juin 2026 avec l'IIT Madras (via Elevate Campuses) illustre comment les ajouts de capacité adjacents aux campus peuvent être réalisés par une participation privée, ce qui peut servir de point de référence pour d'autres institutions où les foyers sur le campus sont en retard par rapport à la croissance des effectifs. Les promoteurs et opérateurs peuvent également utiliser des approches de type build-to-rent pour convertir des stocks résidentiels invendus ou sous-utilisés adaptés en logements étudiants organisés, via des contrats de location et de gestion, s'alignant sur une direction d'expansion allégée en actifs tout en soutenant une différenciation de service de marque (par exemple, la maintenance technologique et la gestion standardisée des installations).
Développements récents du secteur
- Juillet 2026 : Curated Living Solutions (CLS) a annoncé un objectif stratégique d'atteindre 50 000 lits au cours des cinq prochaines années, à partir de sa capacité actuelle de 15 000 lits. L'annonce indique une expansion marquée de l'empreinte du logement étudiant géré et positionne CLS pour rechercher une plus grande occupation et un meilleur levier tarifaire. Cette évolution accélère la consolidation et les plans de propriété d'actifs à plus long terme, visant une occupation plus élevée et des revenus par lit accrus.
- Juin 2026 : Elevate Campuses s'est associé à l'IIT Madras pour développer et exploiter un projet de logement étudiant de 1 800 lits sur un site de campus de 3,5 acres, avec un investissement de 400 crores de roupies dans le cadre d'un modèle PPP, l'achèvement étant prévu pour 2028. Cette collaboration élargit l'échelle du logement sur campus dans un corridor éducatif de premier plan et soutient un cadre pour une prestation standardisée à grande échelle. La collaboration public-privé vise à accélérer la capacité et la standardisation du logement sur le campus de l'IIT Madras.
- Juin 2026 : Union Living a ajouté plus de 2 000 lits grâce au lancement de nouvelles propriétés à Mumbai, Pune et Ahmedabad, visant un ARR de 100 crores de roupies pour l'exercice 2026-27. Cette expansion renforce l'empreinte de l'entreprise dans les principaux corridors métropolitains et améliore la diversification modale au sein de son portefeuille. Elle renforce une plateforme multi-villes offrant un potentiel de revenus récurrents plus élevé et des avantages d'échelle.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre l'hébergement payant utilisé par les étudiants en Inde, y compris les foyers sur le campus et les options hors campus telles que les PG et les résidences gérées professionnellement, mesuré comme le revenu annuel généré par les locations et les services groupés.
Exclusions de portée : les séjours en famille d'accueil, les séjours non payants chez des proches, ainsi que les revenus de pure courtage ou de vente de biens immobiliers sont exclus, sauf s'ils font partie d'un revenu récurrent d'hébergement.
Aperçu de la segmentation
- Par type de chambre
- Logement entier/Studio
- Chambre privée
- Chambre partagée
- Par type d'établissement
- Universités
- Autres (centres de préparation aux examens, programmes conduits par les EdTech, pôles de préparation aux tests, etc.)
- Par étudiant
- National
- International
- Par géographie
- Villes de niveau I (Delhi, Mumbai, Bengaluru, Hyderabad, Chennai et Kolkata)
- Villes de niveau II (Pune, Ahmedabad, Jaipur, Chandigarh, Lucknow, Indore, Coimbatore, Kochi, Surat, Nagpur, Bhubaneswar et Visakhapatnam)
- Villes de niveau III et campus universitaires (Mysuru, Madurai, Patna, Raipur, Dehradun, Guwahati, Jodhpur, Kanpur, Varanasi, Mangalore, Udaipur, Trichy, Ranchi, Kota, Manipal, Pilani, Aligarh et Amritsar)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit des faits de référence sur les besoins en lits étudiants, les lieux où les étudiants étudient, et la vitesse à laquelle le bassin de demande évolue dans les villes indiennes. Nous avons utilisé des séries publiques d'éducation et démographiques telles que les publications du Ministry of Education (AISHE), les mises à jour de l'UGC, et les tableaux de bord de l'enseignement supérieur des États, puis extrait des indicateurs urbains et de logement au niveau des villes à partir de publications de MoHUA et de résumés de migration liés au recensement, lorsque disponibles.
Pour relier la demande à la valeur de l'hébergement payant, nous avons examiné des références non soumises à paiement telles que les séries macroéconomiques de la RBI pour le contexte de l'inflation et des taux d'intérêt, les notes de politique relatives à la TPS et aux États affectant les services de logement, ainsi que les publications commerciales et associatives sur le logement étudiant et le logement géré. Nous avons également utilisé des dépôts d'entreprise, des présentations aux investisseurs et une presse réputée pour vérifier la cohérence des fourchettes de loyers, des schémas d'occupation et des calendriers d'expansion. Pour une intelligence financière plus approfondie, des abonnements payants sélectionnés ont été utilisés, et nous avons appliqué des recherches de brevets lorsque pertinent ainsi que des vérifications import-export au niveau des expéditions pour les indicateurs de mobilier et d'équipement de dortoir. Cette liste est purement illustrative, et de nombreuses autres références publiques et internes ont été utilisées pour la collecte de données, la vérification croisée et la clarification tout au long des travaux.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour convertir les signaux globaux de demande et d'écart de lits en hypothèses sur la tarification, l'occupation, la saisonnalité et les taux d'adoption de services dans les principaux pôles éducatifs. Nous avons échangé avec des opérateurs, des administrateurs d'universités et de foyers, des gestionnaires immobiliers et des courtiers locaux dans les marchés de niveau I et de niveau II afin de distinguer ce qui est monétisé par des accords payants de ce qui reste informel.
Ces discussions ont également permis de confirmer des calendriers réalistes de montée en puissance des nouveaux stocks, les structures contractuelles typiques, et la manière dont les loyers sont ajustés au fil des cycles académiques, éléments que nous avons ensuite triangulés avec les données de la recherche documentaire avant de finaliser le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 35 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 22 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante où les effectifs de l'enseignement supérieur et les parts d'étudiants hors résidence sont traduits en un bassin de lits adressable, puis ajustés à l'aide de signaux de capacité des foyers et de la concentration de la demande au niveau des villes. Pour convertir les lits en valeur, nous avons appliqué des fourchettes de loyers mensuels mixtes et des offres de services typiques (restauration, blanchisserie, sécurité et services publics), puis nous les avons mises à l'échelle en fonction de l'occupation observée durant les mois de pointe et hors pointe.
Pour maintenir le modèle ancré dans les réalités du terrain, nous avons effectué des vérifications ascendantes sélectives à l'aide des comptages de lits des opérateurs, des ajouts de capacité par cluster urbain et des relevés de loyers échantillonnés. Nous avons ensuite ajusté les totaux lorsque le revenu implicite par lit semblait incohérent avec ce qu'indiquaient les entretiens. Les principaux intrants utilisés dans le modèle comprenaient les niveaux d'effectifs de l'enseignement supérieur, la migration vers les principaux clusters de campus, la croissance du stock de lits en foyer, les schémas d'occupation et de rotation au cours de l'année académique, et le comportement d'escalade des loyers par niveau de ville.
Pour les prévisions, une analyse de scénarios a été appliquée autour de trois leviers fréquemment soulignés par les parties prenantes : le rythme de livraison de la nouvelle offre, l'escalade des loyers dans les micro-marchés à forte demande, et les changements de mobilité étudiante entre les villes de niveau I et de niveau II. Là où la visibilité ascendante était faible pour les stocks de PG plus petits, nous avons utilisé des fourchettes de pénétration et de tarification calibrées à partir des travaux de terrain, puis appliqué des plafonds prudents afin de ne pas surestimer l'offre informelle.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que les indicateurs de migration étudiante, les ajouts de capacité de foyers rapportés, et l'alignement des niveaux de loyers implicites avec les fourchettes observées dans les villes. Les valeurs aberrantes, telles qu'un revenu par lit inhabituellement élevé ou des sauts brusques entre villes, ont été examinées et retracées jusqu'à l'hypothèse spécifique avant validation. Des appels de suivi ont été déclenchés lorsque l'écart ne pouvait être expliqué par la saisonnalité ou un événement ponctuel.
Nous avons suivi un processus d'examen en plusieurs étapes où le modèle, les hypothèses et les calculs ont été revérifiés par un autre analyste. Ensuite, les conclusions narratives ont été alignées sur les chiffres finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements significatifs se produisent, tels que des évolutions politiques, des ajouts importants de campus ou des chocs de loyer visibles, suivis d'une dernière révision avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché indien de l'hébergement étudiant selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur l'hébergement étudiant en Inde diffèrent souvent car les auteurs peuvent comptabiliser différents types de logement, utiliser des périodes différentes (année civile par rapport à année académique), ou mélanger le langage des opportunités de revenus avec le revenu de marché mesuré.
L'écart provient également de la manière dont l'offre informelle de PG est traitée, de la tarification des services groupés, et du fait que l'occupation est moyennée sur toute l'année ou uniquement sur les principaux mois académiques. Lorsque la portée est restreinte aux seuls lits gérés professionnellement, les totaux peuvent apparaître plus faibles, alors qu'une inclusion plus large de tous les séjours étudiants payants peut faire grimper la valeur, en particulier dans les grands clusters métropolitains.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 563,83 milliards USD (2025) | |
| Revue commerciale A | 4,00 milliards USD (2028) | Présenté comme une opportunité de revenu liée à l'hébergement étudiant géré professionnellement et à la discussion sur l'écart de lits, ce qui peut exclure une grande partie de l'offre informelle de PG et utilise souvent un calendrier basé sur l'année académique plutôt que sur le revenu réalisé sur l'année complète. |
| Organisme sectoriel B | 0,78 milliard USD (2030) | Projection de plus haut niveau qui semble généraliser le logement étudiant en utilisant des taux de croissance larges, avec une divulgation limitée sur la couverture des services groupés, la normalisation de l'occupation sur les mois, et la répartition entre les séjours payants sur et hors campus. |
Le tableau montre que les différences sont principalement dues à ce qui est comptabilisé comme hébergement étudiant et à la manière dont le revenu est traduit à partir des lits et des loyers sur l'année, et cet écart persiste une fois que l'offre informelle et formelle est tarifée avec des occupations et des offres de services selon l'approche de Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille du marché de l'hébergement étudiant en Inde en 2026 ?
Il est évalué à 601,29 milliards USD et devrait atteindre 828,93 milliards USD d'ici 2031.
Quel TCAC est prévu pour le logement étudiant organisé jusqu'en 2031 ?
Le marché global de l'hébergement étudiant en Inde devrait croître à un TCAC de 6,64 % durant la période 2026-2031.
Quel niveau de ville connaît la plus forte expansion en nouveaux lits ?
Les corridors de niveau II tels que Pune, Jaipur et Lucknow affichent un TCAC de 8,95 %, dépassant les métropoles de niveau I.
Quel format de chambre gagne du terrain auprès des acheteurs premium ?
Les unités studio et logement entier sont le sous-segment à la croissance la plus rapide avec un TCAC de 8,96 % en raison de la hausse des revenus disponibles.
Dernière mise à jour de la page le:


