
Analyse du marché du logement pour seniors en Inde par Mordor Intelligence
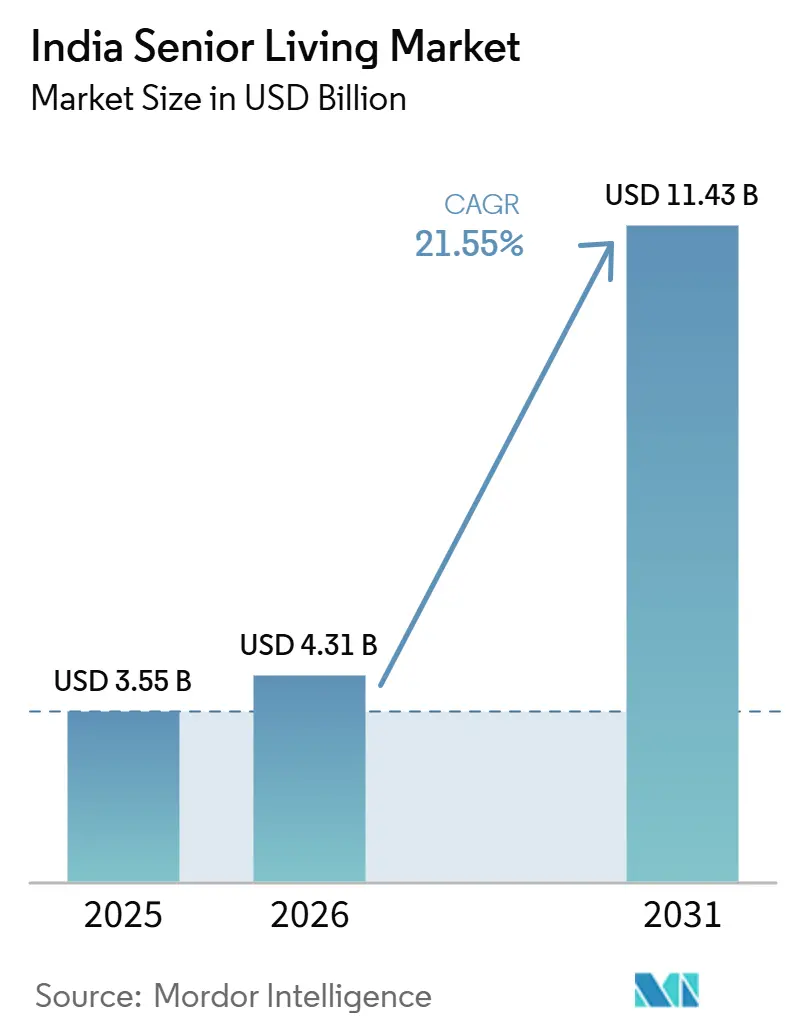
La taille du marché du Senior Living en Inde devrait augmenter de 4,31 milliards USD en 2026 à 5,24 milliards USD en 2027 et atteindre 14,08 milliards USD d'ici 2032, avec un TCAC de 21,85 % sur la période 2027-2032.
Le vieillissement de la population indienne et la vie en ménage nucléaire urbain créent une justification pour des résidences spécialisées, tandis que l'accessibilité financière détermine quels ménages peuvent transformer leurs besoins résidentiels en déménagement. Les partenariats offrent aux promoteurs un moyen de combiner la livraison de logements avec l'exploitation de communautés pour seniors. Dans le domaine de la rsidence assistée, la capacité clinique peut rendre une résidence pertinente pour les ménages recherchant une supervision en plus de l'hébergement. La tenure locative offre une autre voie d'entrée en séparant la décision de résidence d'un achat immobilier. Étant donné que les normes de prise en charge familiale et l'accessibilité financière limitent le nombre de ménages qui agissent en fonction de leurs besoins, la croissance favorisera les opérateurs qui élargissent les voies d'accès plutôt que ceux qui s'appuient uniquement sur la vente d'unités premium.
Points clés du rapport
- Par type de propriété, la résidence autonome détenait une part de marché de 64,1 % sur le marché du Senior Living en Inde en 2026, tandis que la résidence assistée devrait connaître la croissance la plus rapide avec un TCAC de 23,65 % sur la période 2027-2032.
- La vente en pleine propriété (freehold) a dominé les modèles commerciaux avec une part de 62,41 % de la taille du marché du Senior Living en Inde en 2026, et le bail longue durée et l'hébergement locatif devraient connaître la croissance la plus rapide avec un TCAC de 22,95 % sur la période 2027-2032.
- Parmi les groupes d'âge, les résidents âgés de 65 à 74 ans étaient en tête avec 41,67 % du marché en 2026, tandis que ceux âgés de 75 à 85 ans devraient connaître la croissance la plus rapide avec un TCAC de 23,2 % sur la période 2027-2032.
- Sur le plan géographique, Bengaluru détenait 19,09 % du marché en 2026, et Hyderabad devrait connaître la croissance la plus rapide avec un TCAC de 23,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement rapide de la population créant une demande croissante de solutions de logement dédiées aux seniors | +9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Structures familiales nucléaires croissantes entraînant un besoin de communautés de résidence autonome pour seniors | +6.5% | Delhi, Mumbai, Chennai, Bengaluru et Hyderabad | Moyen terme (2-4 ans) |
| Richesse croissante de la classe moyenne permettant l'accessibilité financière aux maisons de retraite premium | +5% | Centres urbains à l'échelle nationale | Moyen terme (2-4 ans) |
| Intégration des soins de santé et équipements axés sur le bien-être devenant des facteurs de différenciation clés | +4% | Centres de soins résidentiels de Bhiwadi et Bengaluru | Court terme (≤ 2 ans) |
| Participation croissante des promoteurs privés et des opérateurs de soins de santé dans les projets de logement pour seniors | +2.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement rapide de la population créant une demande croissante de solutions de logement dédiées aux seniors
Le vieillissement de la population élargit la base de clientèle potentielle pour les logements conçus autour des résidents âgés plutôt que d'un profil de ménage général. La population indienne âgée de 60 ans et plus devrait passer de 100 millions en 2011 à 230 millions en 2036.[1] Cet horizon démographique à plus long terme donne aux promoteurs une raison d'envisager le logement pour seniors comme une spécialisation résidentielle continue, au-delà d'un seul cycle de vente. Le logement pour seniors peut répondre à cette expansion démographique grâce à des résidences associées à des services adaptés à différents niveaux d'autonomie. La même projection porte la part des 60 ans et plus dans la population totale de l'Inde de 8,4 % en 2011 à 14,9 % en 2036, ce groupe d'âge croissant donc plus vite que la population globale.
Structures familiales nucléaires croissantes entraînant un besoin de communautés de résidence autonome pour seniors
Les communautés de résidence autonome pour seniors peuvent offrir une alternative résidentielle aux ménages âgés qui souhaitent disposer de leur propre logement tout en bénéficiant d'un soutien organisé. Dans l'enquête 2025 de HelpAge India auprès des ménages urbains des catégories socioéconomiques B et C dans 10 villes indiennes, 55 % des répondants âgés vivaient dans des ménages nucléaires. Pour ce type de ménage, un modèle communautaire peut séparer la décision de maintenir une résidence privée de celle d'organiser des services partagés. Les opérateurs peuvent donc formuler l'offre d'hébergement autour de l'indépendance du ménage sans obliger les résidents à choisir un cadre à forte intensité de soins. Dans la même enquête, 40 % des répondants âgés vivaient dans des familles élargies, de sorte que le groupe des ménages nucléaires côtoie un large groupe de familles élargies au sein de cet échantillon urbain.
Richesse croissante de la classe moyenne permettant l'accessibilité financière aux maisons de retraite premium
Les ménages seniors urbains financièrement indépendants constituent un vivier de clients potentiels ciblé pour les promoteurs de logements de retraite premium. JLL prévoit que les ménages seniors urbains financièrement indépendants en Inde passeront de 1,7 million en 2026 à 2,1 millions d'ici 2030. Ashiana Housing a déclaré des réservations de surfaces de résidence pour seniors couvrant 569 unités au cours de l'exercice 2026, contre 430 unités au cours de l'exercice 2025. Ces engagements au niveau de l'entreprise donnent aux promoteurs un signal concret de dépenses, en parallèle de l'expansion prospective des ménages financièrement indépendants. La prévision ajoute 0,4 million de ces ménages d'ici 2030, ce qui donne aux lancements premium une population de planification plus restreinte que la population âgée totale.
Intégration des soins de santé et équipements axés sur le bien-être devenant des facteurs de différenciation clés
Un partenariat de soins spécialisés peut étendre l'offre résidentielle d'un promoteur immobilier vers un hébergement cliniquement soutenu. En février 2026, Epoch Elder Care a été désigné pour assumer la responsabilité opérationnelle des Ashiana Care Homes à Bhiwadi. La maison de soins s'inscrit dans l'environnement de résidence pour seniors d'Ashiana, et la proposition de services annoncée comprenait des soins infirmiers 24h/24 et une coordination hospitalière. Geri Care Health Services a par ailleurs lancé un centre premium de résidence assistée et de soins infirmiers qualifiés de 100 lits à Ulsoor, Bengaluru, avec un soutien médical sur site 24h/24 et un personnel infirmier gériatrique dédié en avril 2025. Ces dispositifs relient la résidence à une capacité de prestation clinique définie, renforçant la proposition d'hébergement pour les ménages recherchant une supervision continue. Le dispositif d'Ashiana à Bhiwadi illustre un promoteur confiant l'exploitation d'une maison de soins au sein de son environnement de résidence pour seniors à un opérateur spécialisé, qui assume désormais les protocoles infirmiers et la coordination hospitalière de cette maison.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence culturelle pour la prise en charge familiale des personnes âgées ralentissant l'adoption | -2.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Sensibilisation limitée et acceptation sociale faible du Senior Living institutionnel | -2% | Communautés rurales à l'échelle nationale | Moyen terme (2-4 ans) |
| Coûts élevés de développement et d'exploitation limitant l'accessibilité financière dans certains segments | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence culturelle pour la prise en charge familiale des personnes âgées ralentissant l'adoption
Les attentes en matière de prise en charge familiale peuvent faire d'un déménagement en résidence pour seniors une décision sociale autant que résidentielle. Le rapport de mars 2025 de KPMG en Inde indiquait que les normes culturelles privilégiant la prise en charge des personnes âgées à domicile rendaient les maisons de retraite moins acceptables dans les sociétés indiennes traditionnelles. Pour un promoteur desservant des ménages ayant cette préférence, une offre résidentielle plus complète ne supprime pas automatiquement le conflit perçu avec la prise en charge familiale. KPMG traite l'acceptation culturelle et la sensibilisation limitée des familles rurales comme des obstacles distincts, distinguant un conflit sur les modalités de prise en charge d'un manque d'information. Un ménage doit concilier le déménagement proposé avec ses attentes en matière de prise en charge des personnes âgées, exposant les opérateurs à une acceptation plus lente même lorsqu'une résidence répond aux besoins pratiques de logement.
Sensibilisation limitée et acceptation sociale faible du Senior Living institutionnel
Une résidence pour seniors ne peut pas attirer un ménage qui ne la considère jamais comme une option de logement pertinente. Le rapport de mars 2025 de KPMG en Inde, élaboré avec CREDAI, indiquait que la sensibilisation limitée aux avantages et aux options du Senior Living empêchait les familles indiennes rurales d'envisager ces solutions. Pour les opérateurs cherchant à atteindre ces ménages, cet obstacle surgit avant même qu'une comparaison entre communautés individuelles ou formules de soins puisse commencer. Il limite la portée commerciale des résidences supplémentaires, car davantage d'hébergements ne permettent pas en eux-mêmes aux familles de comprendre les choix disponibles. Même une offre adaptée peut donc faire face à un chemin plus long vers la considération des ménages, retardant la conversion du besoin potentiel en demande pour une résidence particulière.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété :
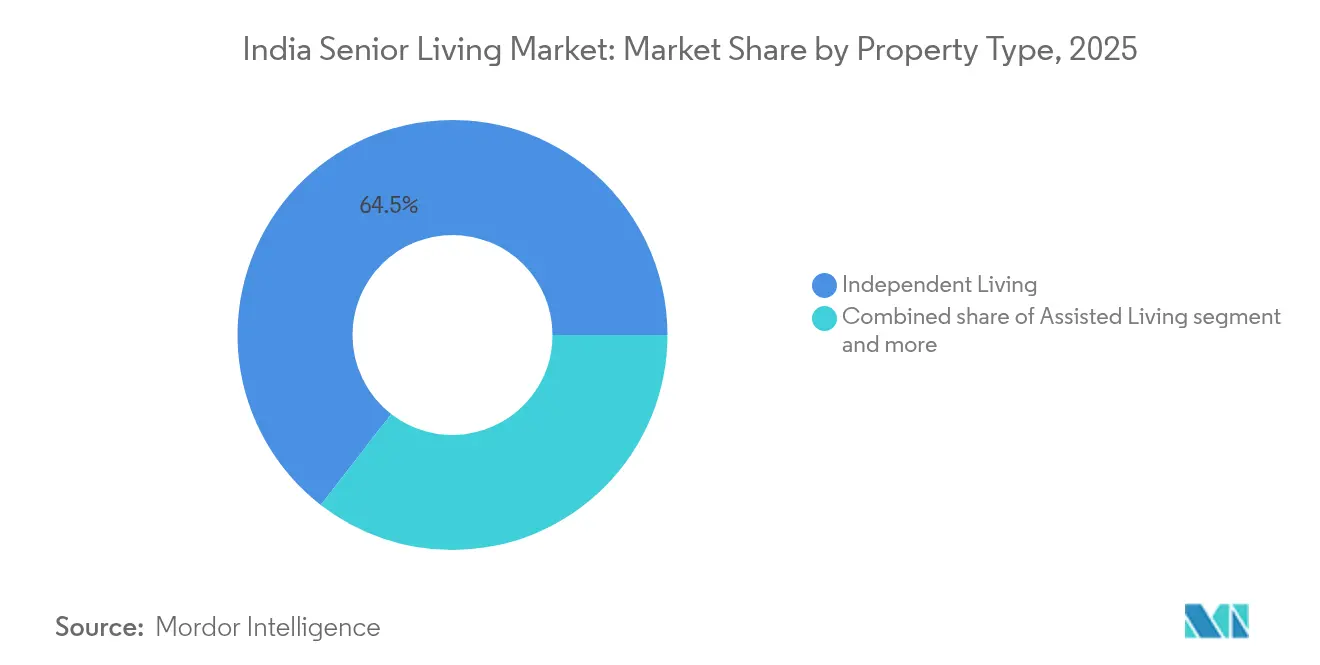
échelle résidentielle et prestation de soinsLa résidence autonome représentait une part de 64,1 % de la taille du marché du Senior Living en Inde en 2026, ce qui en fait le segment le plus important. L'analyse d'inventaire de mars 2025 de KPMG en Inde a identifié la résidence autonome comme le type d'unité dominant au sein de l'hébergement pour seniors organisé. Cette base installée donne aux promoteurs une catégorie résidentielle substantielle autour de laquelle concevoir des logements spécifiquement destinés aux occupants âgés, tout en préservant une proposition de résidence privée. L'estimation de KPMG plaçait la résidence autonome à 84 % des plus de 21 000 unités de Senior Living organisé, de sorte que l'échelle de la catégorie reflète l'inventaire résidentiel.
La résidence assistée est le segment à la croissance la plus rapide, avec un TCAC prévu de 23,65 % sur la période 2027-2032. Antara Senior Care a lancé une maison de soins de 80 lits à Whitefield, Bengaluru, en novembre 2025, proposant une résidence assistée et des soins de transition spécialisés. L'établissement propose une résidence assistée pour des besoins à court et long terme, avec des soins de transition assurés par des équipes formées en gériatrie dans une infrastructure conçue pour favoriser l'autonomie. Cette combinaison offre à l'opérateur un moyen de répondre aux besoins d'assistance quotidienne et de résidence liés à la convalescence au sein du même établissement. L'extension de cette proposition nécessite que l'hébergement et la prestation de soins fonctionnent sur différentes durées de séjour, de sorte que l'équipe formée en gériatrie importe autant que les 80 lits.


Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par modèle commercial :
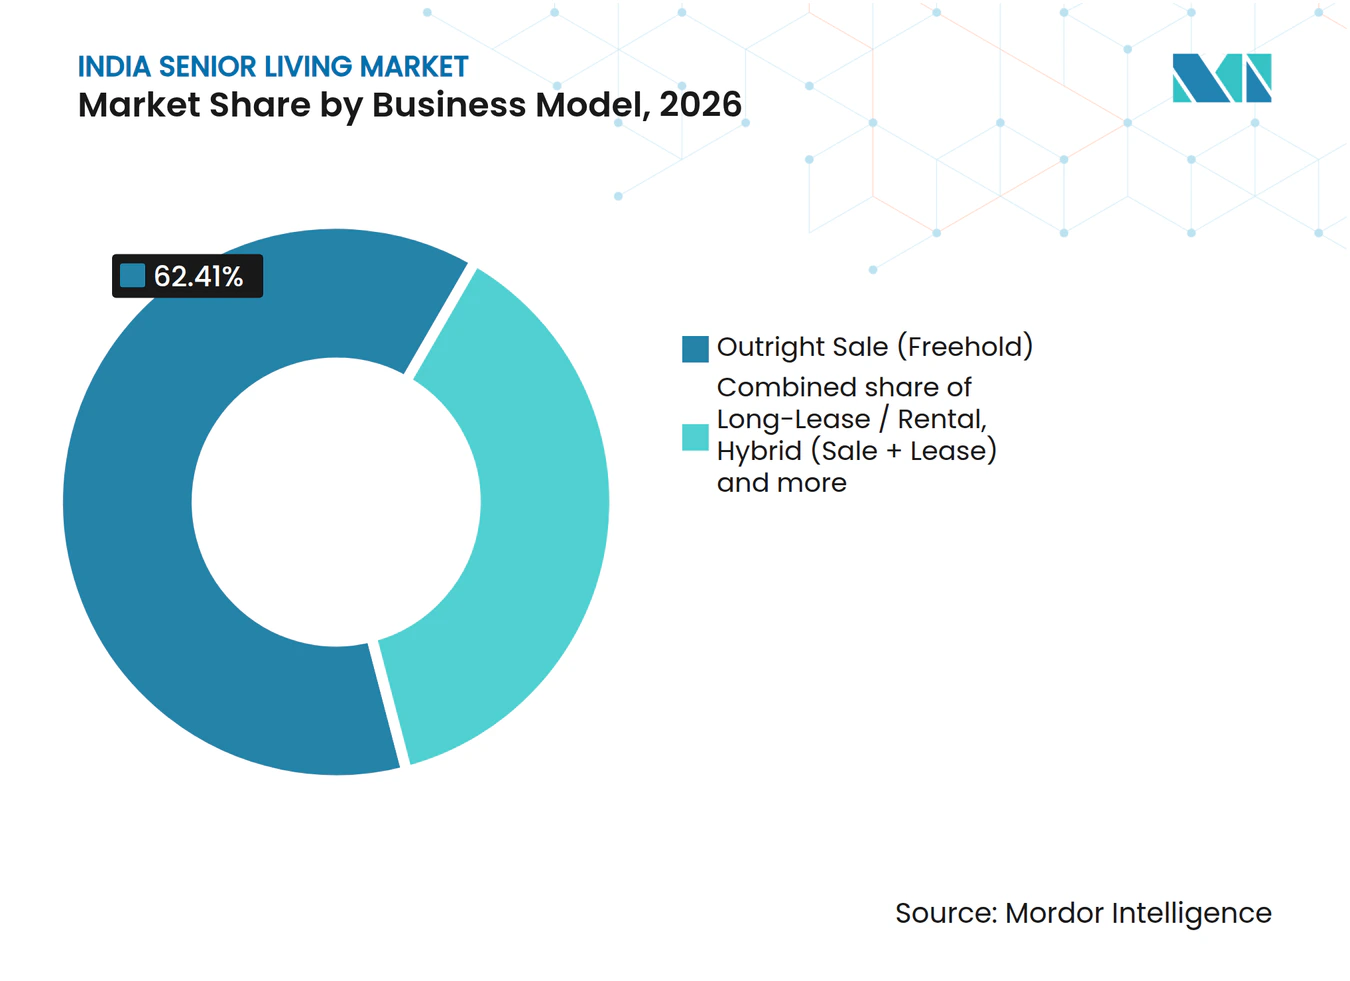
propriété à grande échelle et hébergement récurrentLa vente en pleine propriété (freehold) représentait une part de marché de 62,41 % sur le marché du Senior Living en Inde en 2026, ce qui en fait le segment le plus important. Les consultations d'opérateurs de JLL et de l'ASLI en 2026 décrivaient l'achat en pleine propriété via des appartements et villas premium vendus à des seniors actifs, avec des charges mensuelles de maintenance, de restauration et de soins optionnels. Ce dispositif sépare la transaction immobilière de la fourniture continue de services de résidence, créant des responsabilités commerciales distinctes autour du même hébergement. Étant donné que la maintenance, la restauration et les soins optionnels sont facturés mensuellement en plus du prix d'achat, le prix de vente ne couvre qu'une partie de ce qu'un ménage propriétaire paie sur la durée de son séjour.
Le bail longue durée et l'hébergement locatif constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 22,95 % sur la période 2027-2032. En juillet 2026, Primus Senior Living et HDFC Capital ont annoncé une plateforme à dominante locative prévue dans 6 villes indiennes, parallèlement à des projets où des appartements seraient construits et vendus.[2] L'hébergement locatif peut servir les résidents qui choisissent une communauté spécialisée sans y acheter un logement, créant ainsi une voie d'accès différente au Senior Living. Pour Primus, qui avait suivi un modèle de construction et de vente, l'annonce à dominante locative crée une voie vers des revenus qui dépendent du maintien de l'occupation de l'hébergement prévu.


Par âge :
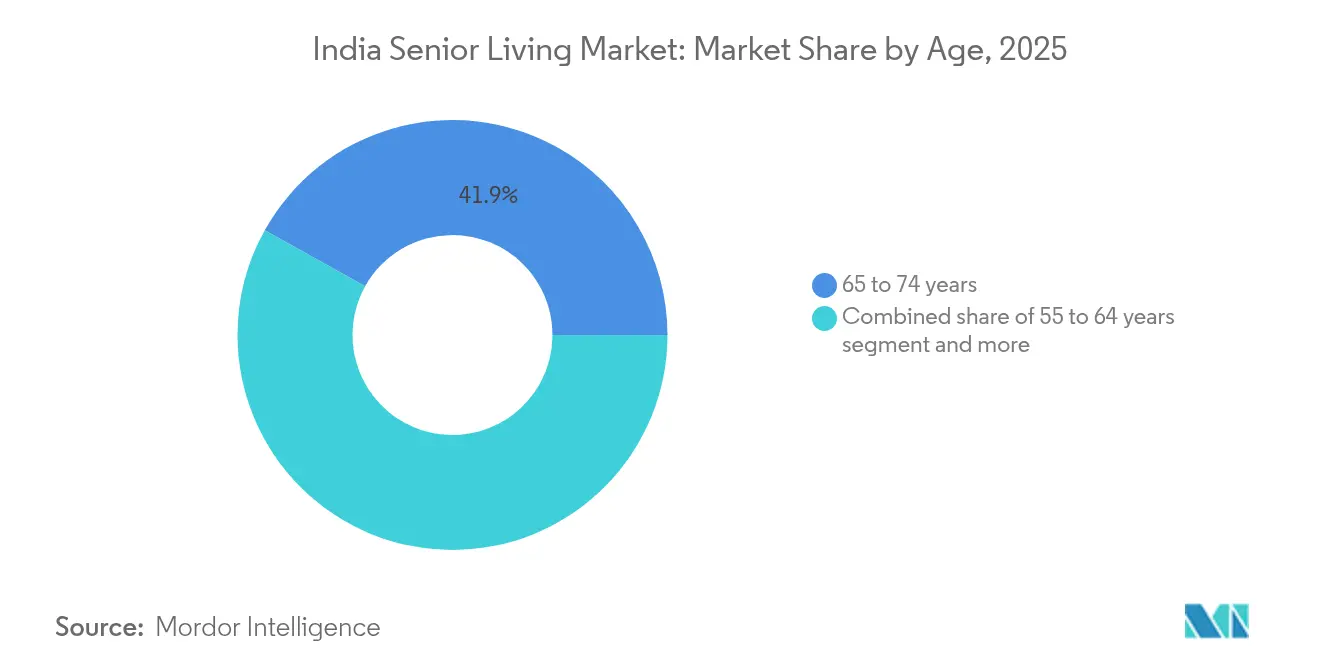
besoins des résidents et engagements des ménagesLes résidents âgés de 65 à 74 ans constituaient le segment le plus important, représentant 41,67 % du marché en 2026. Dans un rapport du 17 mai 2025, Ankur Gupta, directeur général adjoint d'Ashiana Housing, indiquait que les résidents de Senior Living à Chennai avaient généralement entre 65 et 70 ans. Ce profil de résident relie cette tranche d'âge à des personnes vivant déjà dans des communautés spécialisées, offrant aux promoteurs un groupe concret autour duquel organiser l'hébergement et les services quotidiens. Dans le même rapport, Gupta situait les résidents du nord de l'Inde au début de la soixantaine, de sorte que son profil de résident type variait régionalement, Chennai se situant dans la tranche des 65 à 74 ans.
Les résidents âgés de 75 à 85 ans constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 23,2 % sur la période 2027-2032. En février 2026, Geeta Bhalla, 76 ans, vivait à Ashiana Utsav à Bhiwadi, où sa fille avait également acheté un appartement.[3] En septembre 2025, Mint a dressé le portrait de Rajan, retraité de 82 ans originaire de Chennai, qui a choisi de louer plutôt qu'acheter à Nana Nani Homes à Coimbatore. Ce même mois, Prabha Madhavan, 78 ans, était signalée comme résidant à Vedaanta Godrej E-City à Bengaluru dans le cadre d'un bail. Les formules locatives et de bail offrent donc à ces résidents plus âgés une voie d'accès à un hébergement spécialisé sans les obliger à acheter l'appartement qu'ils occupent.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Senior Living à Bengaluru
Bengaluru représentait une part de marché de 19,09 % sur le marché du Senior Living en Inde en 2026, ce qui en fait la principale zone géographique. Le 5 décembre 2025, Serene Communities et Gardencity Realty Private Limited se sont associés pour environ 250 logements de 2 et 3 chambres prévus à Budigere, avec des autorisations avant la construction et les ventes. Le site est adjacent à la communauté de Senior Living The Virtuoso dans un corridor que Serene a décrit comme l'un des emplacements résidentiels à la croissance la plus rapide de Bengaluru. L'offre planifiée de la ville leader étend ainsi un cluster de Senior Living existant, les nouveaux logements étant positionnés à côté d'une communauté établie.
Marché du Senior Living à Hyderabad
Hyderabad est la zone géographique à la croissance la plus rapide, avec un TCAC prévu de 23,3 % sur la période 2027-2032. Le 27 août 2026, Vera Vita Living a annoncé Amaya, son premier projet de Senior Living à Hyderabad, avec 256 résidences prévues sur environ 3 acres dans la première phase. Le développement à dominante hôtelière a été annoncé pour un site de 13 acres à proximité de la forêt réservée de Kandlakoya, le long du corridor de l'Outer Ring Road. Vera Vita a indiqué avoir choisi Hyderabad pour ses infrastructures de soins de santé et ses grandes parcelles de terrain adaptées à des communautés vertes à faible densité. Elle a également cité la main-d'œuvre technologique de la ville, les familles d'affaires, la large base d'Indiens non-résidents et les professionnels retraités, notamment dans le secteur de la défense, comme sources de demande pour un Senior Living fiable.
La mise à jour trimestrielle des investisseurs d'Ashiana pour le T4 de l'exercice 2025-26 a répertorié le Tattvam de Panvel dans la région métropolitaine de Mumbai comme Senior Living proposé et a signalé les livraisons des phases 4B et 5 de Shubham à Chennai au cours de l'exercice 2025-26. Dans la région NCR de Delhi, Ashiana a lancé Advik Phase 3 à Bhiwadi au T4 de l'exercice 2025-26 et, à Pune, a acquis environ 28,55 acres pour le logement pour seniors le 9 avril 2026. Primus et Srijan Group ont annoncé le Primus Ganges de Kolkata en avril 2025 pour une résidence autonome ou à proximité de la famille, exigeant qu'au moins un membre de chaque famille acheteuse ait au moins 55 ans. Dans le reste de l'Inde, la mise à jour du 7 octobre 2026 du Kerala RERA a signalé le Serene Young at Heart dans la région de Kochi en cours de réalisation avec 47 des 211 appartements vendus, Asset Homes comme promoteur et Columbia Pacific Communities comme partenaire de services. Le dossier de Kochi montre donc des acheteurs s'engageant alors que le projet est en cours, de sorte que la livraison constitue le prochain test pour le promoteur et son partenaire de services.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un promoteur privé vendant des appartements dans une résidence pour seniors. Les exemptions d'enregistrement comprennent les projets ne dépassant pas 500 mètres carrés de terrain proposé ou 8 appartements toutes phases confondues, et le gouvernement compétent peut abaisser ces seuils. Cela fait de la portée du projet et de la conformité au stade des ventes des éléments centraux dans la manière dont le cadre affecte les résidences pour seniors particulières.
Tableau réglementaire
| Facteur de décision | Inde | Karnataka |
|---|---|---|
| Autorité principale | Autorités réglementaires de l'immobilier statutaires | Autorité réglementaire de l'immobilier du Karnataka |
| Instruments ou orientations clés | Loi sur l'immobilier (réglementation et développement) | Loi de 1972 sur les appartements en propriété ; circulaire de mise à jour trimestrielle de février 2026 ; Loi 45 de 2026 avec entrée en vigueur par notification séparée |
| Effet commercial | Enregistrer les projets couverts avant la commercialisation ou la vente ; 70 % des recettes des attributaires dans un compte bancaire agréé séparé uniquement pour la construction et le foncier | Les promoteurs enregistrés déposent des mises à jour trimestrielles dans les 15 jours suivant la fin du trimestre ; les promoteurs d'appartements conservent les avances et dépôts des acheteurs aux fins pour lesquelles ils ont été collectés |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | En durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde et la perspective Sans changement reflètent les obligations d'enregistrement continues et la règle du compte de projet que le ministère du Logement et des Affaires urbaines a réitérée en juillet 2026, parallèlement aux recommandations du comité pour les régulateurs des États et des territoires de l'Union. La note Moyenne du Karnataka reflète les obligations récurrentes de reporting et la gestion des fonds à usage limité, tandis que la perspective En durcissement reflète la loi du Karnataka sur les appartements (propriété et gestion) de 2026, qui ajoute un délai de transfert des fonds des parties communes de 60 jours à la base de référence de 1972 citée. La loi, numérotée 45 de 2026 et publiée au Journal officiel le 15 octobre 2026, prévoit une entrée en vigueur par notification séparée et couvre les projets éligibles de plus de 8 appartements sous des autorisations d'urbanisme spécifiées, sous réserve d'exemptions. Une fois entrée en vigueur, les promoteurs concernés devront transférer les fonds des parties communes, y compris les dépôts de maintenance et de sécurité, les fonds de corpus et la maintenance anticipée, avec intérêts et comptes audités au niveau du projet et de l'attributaire, aux associations de propriétaires dans les 60 jours suivant la certification d'occupation.
Étapes de la chaîne de valeur
La chaîne de valeur compare le développement et la livraison de logements avec les activités continues de gestion et de soins qui soutiennent une résidence pour seniors. Ashiana Housing a déclaré 9 projets de Senior Living dans 5 emplacements et 2 940 unités livrées dans sa présentation de février 2026. Ces activités créent des mécanismes de revenus distincts, allant des ventes de logements aux charges mensuelles d'entretien et de services de soins.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement et livraison de logements | Promoteurs de logements pour seniors tels qu'Ashiana Housing Ltd | Recettes de vente de logements | Les dépenses de développement précèdent l'hébergement achevé | Livraison par phases autour de blocs résidentiels gérables |
| Gestion et entretien de la résidence | Prestataires d'entretien en interne tels qu'Ashiana Housing Ltd, comme décrit en février 2026, et gestionnaires de résidence tels qu'Antara Senior Care | Charges mensuelles de maintenance variant selon la taille de l'appartement et les services sélectionnés, comme à Antara Dehradun | Maintenir les charges récurrentes alignées sur les engagements de service | Définir les services inclus et maintenir une capacité de prestation de secours |
| Prestation de soins en résidence | Prestataires de soins en résidence tels qu'Antara Senior Care et KITES Senior Care | Forfaits de soins de réadaptation en résidence ; thérapies utilisées, soins infirmiers spéciaux, diagnostics, médicaments, consommables et consultations spécialisées facturés avec l'accord du résident | Aligner l'intensité des soins avec la couverture clinique et les services facturables | Adapter les besoins du résident à la couverture et obtenir l'accord pour les suppléments utilisés |
| Source: Mordor Intelligence | ||||
Le modèle de février 2026 d'Ashiana relie la construction et les ventes, principalement en interne avec des partenaires de vente formés sélectifs, à un entretien entièrement en interne, conservant les activités à la fois dans la livraison et la gestion de la résidence. Le plan de Dehradun d'Antara et les suppléments de réadaptation de KITES à Hyderabad lient les recettes récurrentes à des décisions différentes, la taille de l'appartement et la sélection des services régissant les frais de maintenance, et l'utilisation approuvée régissant les suppléments de soins spécifiés. Cela fait de la frontière entre les services groupés et les suppléments approuvés un choix de conception commerciale, déterminant quelles obligations résidentielles produisent des frais prévisibles et lesquelles restent basées sur l'utilisation.
Paysage concurrentiel
Concentration du Marché
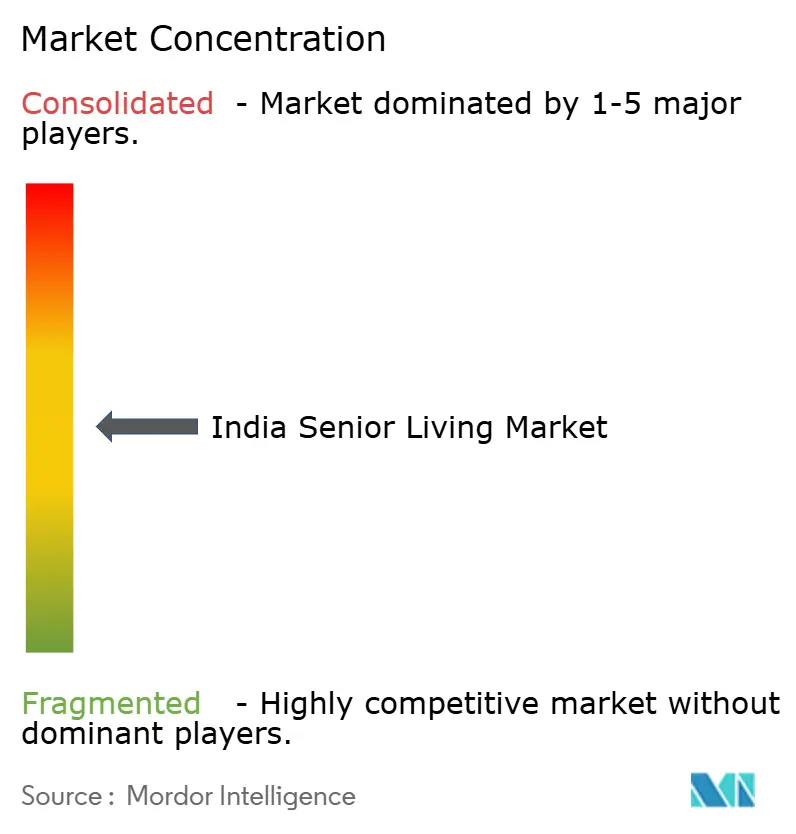
La structure concurrentielle est modérément fragmentée, combinant des opérateurs de soins aux seniors, des plateformes de communautés spécialisées et des promoteurs résidentiels avec des approches différentes en matière de logement et de services. Antara Senior Care a déclaré 4 communautés actives à Dehradun, Noida et Gurugram en septembre 2026. Columbia Pacific Communities participe via Serene Communities, et Ashiana Housing Ltd est un promoteur résidentiel avec un segment de Senior Living. Primus Lifestyle Pvt Ltd présente ses communautés de Senior Living et multigénérationnelles sous la marque Primus Senior Living. Vedaanta Senior Living a déclaré 12 communautés actives dans le sud de l'Inde en septembre 2026, avec un objectif de 24 communautés et une capacité d'environ 2 500 familles d'ici 2029.
En octobre 2025, Serene Communities by Columbia Pacific et Prathima Group ont annoncé 2 projets de Senior Living à Hyderabad, marquant l'entrée formelle de Serene au Telangana. Le partenariat place une plateforme de communauté spécialisée aux côtés d'un partenaire de développement local, reliant le positionnement senior à la livraison immobilière. En février 2026, le promoteur Brigade Group et l'opérateur Primus Senior Living se sont associés sur 3 communautés planifiées à Bengaluru et dans le sud de l'Inde, couvrant plus de 600 unités. Grâce au programme de logement de Brigade, Primus peut étendre ses services de gestion à plusieurs communautés planifiées que le promoteur prévoit de construire.
La différenciation concurrentielle dépendra de la manière dont les portefeuilles planifiés se traduisent en communautés opérationnelles et en services continus pour les résidents. Un rapport du 10 octobre 2026 décrivait les 4 projets planifiés au Kerala d'Asset Homes et Columbia Pacific, avec environ 1 000 résidences et le premier devant être achevé début 2028. Ce délai laisse de la place aux challengers pour se différencier par la livraison et la responsabilité des services de résidence continus. L'annonce d'octobre 2025 de Serene-Prathima indiquait que le premier projet avait reçu l'approbation RERA et était en cours de lancement. Les partenariats appellent donc à des mesures de progrès différentes, suivant les ventes après le lancement approuvé à Hyderabad et les jalons de construction vers l'achèvement prévu début 2028 au Kerala.
Leaders du secteur du Senior Living en Inde
-
Antara Senior Care
-
Columbia Pacific Communities
-
Ashiana Housing Ltd
-
Primus Lifestyle Pvt Ltd
-
Vedaanta Senior Living
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Résidences pour Seniors en Inde Entreprises couvertes dans ce rapport
- Antara Senior Care
- Columbia Pacific Communities
- Ashiana Housing Ltd
- Primus Lifestyle Pvt Ltd
- Vedaanta Senior Living
- Oasis Senior Living
- The Golden Estate
- Covai Property Centre (CovaiCare)
- Bahri Realty Management Services Pvt Ltd
- Ananya’s Nana Nani Homes
- Casagrand Communities
- Tata Housing – Riva
- Brigade Group – Parkside
- Mahindra Lifespaces – Happinest Senior
- Godrej Properties – Godrej Seasons Senior Living
- Vardaan Senior Living
- Athulya Senior Care
- Ananta Living
- Gracias Living
Principales opportunités pour les acteurs du marché
Les opportunités comparent une offre premium accessible, la tenure locative et la planification des services de résidence dans le cadre du futur logement pour seniors. En septembre 2026, Colliers India a décrit les acheteurs de niveau 2 comme des ménages de la classe supérieure moyenne, des professionnels locaux et des seniors de retour qui valorisent l'accessibilité financière et des coûts à long terme gérables. Les rapports de mai 2026 ont également identifié des préférences locatives associées à l'évitement d'un achat immobilier et au regroupement du logement avec des services. Ces besoins font de la tenure et des charges continues des éléments centraux dans la manière dont l'hébergement spécialisé peut atteindre des groupes de ménages distincts.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Résidences pour seniors premium accessibles | L'analyse de septembre 2026 identifie des acheteurs de niveau 2 axés sur l'accessibilité financière | Ménages de la classe supérieure moyenne, professionnels locaux et seniors de retour | Proposer des résidences pour seniors avec des coûts de service à long terme explicites | Coûts immobiliers, de construction et de gestion | Promoteurs de logements pour seniors tels qu'Ashiana Housing Ltd |
| Hébergement locatif pour seniors avec services groupés | Les rapports de mai 2026 identifient un intérêt pour l'évitement d'un achat immobilier | Seniors recherchant un hébergement spécialisé via la tenure locative | Combiner logement et services de résidence essentiels sous des conditions locatives claires | Financer l'hébergement tout en maintenant l'occupation | Opérateurs de communautés pour seniors tels que Primus Lifestyle Pvt Ltd |
| Résidences pour seniors axées sur les services à Chennai | Aaranya identifié pour le développement futur de Senior Living en mai 2026 | Futurs acheteurs de résidences pour seniors à Chennai | Concevoir ensemble les logements et les services de résidence continus | Aligner les charges de service récurrentes sur l'accessibilité financière des ménages | Ashiana Housing Ltd |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un hébergement spécialisé qui répond conjointement à l'engagement d'entrée d'un ménage et à ses coûts de service continus. Pour les ménages soucieux de la valeur, la flexibilité de la tenure et une tarification claire des services répondent à des décisions financières différentes. La tenure locative avec services groupés est l'ouverture la plus proche car elle supprime la mise de fonds à l'achat que les acheteurs soucieux des coûts doivent financer, tout en exigeant du prestataire qu'il finance l'hébergement jusqu'à ce que l'occupation soit maintenue.
Développements industriels récents dans Marché des Résidences pour Seniors en Inde
- Oct 2026 : Le Karnataka a publié au Journal officiel la loi du Karnataka sur les appartements (propriété et gestion) de 2026 (Loi 45 de 2026), qui entre en vigueur à une date à notifier séparément.
- Août 2026 : Vera Vita Living LLP a annoncé Amaya, son premier projet de Senior Living à Hyderabad, avec une première phase prévue pour 256 résidences sur environ 3 acres.
- Juil 2026 : Primus Senior Living et HDFC Capital ont annoncé une plateforme pour développer des communautés de Senior Living dans 6 grandes villes indiennes via des formats de propriété et à dominante locative.
Marché des Résidences pour Seniors en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du Senior Living en Inde mesure les dépenses annuelles consacrées à l'hébergement résidentiel dédié aux seniors en Inde. Il comprend les paiements d'hébergement et les services de soins et de style de vie fournis par la résidence aux résidents âgés de 55 ans et plus, via un achat en pleine propriété, un bail, une location ou une tenure hybride.
Exclusions du périmètre : le logement résidentiel à usage général non commercialisé ou exploité comme hébergement dédié aux seniors, les hôpitaux autonomes, les cliniques et les traitements médicaux en dehors d'une résidence de Senior Living, les soins à domicile et l'assistance personnelle fournis en dehors d'une résidence de Senior Living, ainsi que les ventes de construction, de foncier et de matériaux de construction aux promoteurs de Senior Living sont exclus.
Aperçu de la segmentation
- Par type de propriété
- Logement assisté
- Logement indépendant
- Unité de soins de la mémoire
- Soins infirmiers
- Par modèle commercial
- Vente en pleine propriété (freehold)
- Bail long terme / Location
- Hybride (vente + bail)
- Par âge
- 55 à 64 ans
- 65 à 74 ans
- 75 à 85 ans
- Plus de 85 ans
- Par région
- Région métropolitaine de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'étude utiliserait des données démographiques publiques et des preuves sectorielles telles que les tableaux sur les personnes âgées en Inde du ministère des Statistiques et de la Mise en œuvre des programmes pour établir le profil de la population vieillissante et régional, le rapport Elevating the Golden Years 2.0 du Cabinet de conseil mondial A Research et de l'Association of Senior Living India pour examiner l'offre organisée, les lancements, les ménages cibles et les scénarios de développement, ainsi que les annonces de marché rapportées par Business Standard pour suivre les perspectives de logement et les hypothèses de demande. Ces sources aident à cadrer la taille et la localisation de la base potentielle de résidents, le pipeline d'offre et les concepts de marché utilisés dans les estimations publiées.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les divulgations de projets, les dossiers réglementaires et la couverture de presse réputée apporteraient des preuves supplémentaires sur les ventes de logements, les opérations locatives, l'occupation, les offres de services, les partenariats, les investissements et la livraison de projets, les divulgations étant vérifiées par rapport à des signaux démographiques et immobiliers indépendants. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et, le cas échéant, une courte enquête couvriraient les promoteurs de Senior Living indiens, les opérateurs de résidences, les responsables de services de soins, les spécialistes de l'immobilier et de l'investissement, ainsi que les résidents ou les décideurs familiaux. Les questions testeraient les conclusions secondaires sur la tenure, les prix et loyers réalisés, les services groupés et facturés séparément, l'occupation, la capacité planifiée et l'adoption régionale, puis comblerait les lacunes probatoires en vérifiant les définitions et en réconciliant les perspectives des opérateurs, des projets et des ménages.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 24 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Un modèle descendant estimerait les dépenses annuelles des résidents à l'échelle de l'Inde, exprimées en USD, pour l'hébergement dédié aux seniors et les services de résidence, puis répartirait le total entre le type de propriété, le modèle de tenure, la tranche d'âge et les zones géographiques répertoriées. Les indicateurs clés comprendraient la population âgée de 55 ans et plus et sa croissance, les ménages seniors financièrement capables, la capacité de résidence organisée et les lancements annoncés, l'occupation et la durée de séjour, ainsi que les prix de vente, loyers et charges de service divulgués. Ensemble, ces éléments indiquent le vivier de ménages adressables, l'offre disponible et les recettes annuelles. Les parts de segment refléteraient le mix observé de formats de résidence, de transactions, de profils d'âge et de capacité opérationnelle, les recettes de services étant comptabilisées une seule fois qu'elles soient groupées ou facturées séparément.
L'analyse de scénarios prévoirait la demande démographique parallèlement aux ouvertures de projets, à l'occupation, à l'accessibilité financière et au mix de tenure, tandis que des vérifications ascendantes sélectives compareraient les logements échantillonnés vendus multipliés par les prix de vente réalisés avec les recettes locatives et de services des opérateurs. Lorsque les ventes sont irrégulières ou que les divulgations de projets et de prix sont manquantes, l'analyste utiliserait la capacité de projet déclarée, les divulgations des opérateurs et les preuves immobilières locales pour encadrer les hypothèses et conserver une plage documentée pour examen. Les experts primaires vérifieraient le caractère raisonnable de la direction et du calendrier de chaque variable, tandis que les désaccords déclenchent une vérification des sources et des définitions avant que la prévision ne soit arrêtée.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient les totaux du marché et les parts de segment par rapport aux séries démographiques, aux divulgations de projets et d'opérateurs, aux transactions immobilières et aux lancements rapportés indépendamment. Ils enquêteraient sur les anomalies et les écarts matériels entre sources, les retraceraient jusqu'à l'année, la couverture, l'unité ou le traitement des transactions, et effectueraient une révision analytique en plusieurs étapes avant la validation. Un nouveau contact serait déclenché par des conflits de définition non résolus, un statut de projet incohérent ou un changement matériel dans les preuves de prix, d'occupation ou de capacité. Le modèle serait actualisé annuellement, mis à jour entre les cycles pour les événements de marché importants, et soumis à une nouvelle révision avant livraison.
Dimensionnement du marché du Senior Living en Inde par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du Senior Living en Inde mesure les dépenses annuelles consacrées à l'hébergement résidentiel dédié aux seniors en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les experts primaires vérifieraient le caractère raisonnable de la direction et du calendrier de chaque variable, tandis que les désaccords déclenchent une vérification des sources et des définitions avant que la prévision ne soit arrêtée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,24 milliards USD (2027) | |
| Cabinet de conseil mondial A | 7,7 milliards USD (2030) | Sur la base de 2030, cette estimation est supérieure de 46,9 % à la valeur de ce rapport pour 2027 de 5,24 milliards USD, 3 ans plus tôt. Les perspectives de logement pour 2030 reflètent une demande des ménages et une croissance des stocks projetées plus tardives. |
| Cabinet de conseil régional B | 12 milliards USD (2030) | Sur la base de 2030, cette estimation est supérieure de 129,0 % à la valeur de ce rapport pour 2027 de 5,24 milliards USD, 3 ans plus tôt. La prévision de marché potentiel plus tardive suit la croissance projetée des ménages seniors et l'expansion de la demande. |
Les analystes de Mordor Intelligence triangulariseraient les totaux du marché et les parts de segment par rapport aux séries démographiques, aux divulgations de projets et d'opérateurs, aux transactions immobilières et aux lancements rapportés indépendamment.
Questions clés abordées dans le rapport
Quelle est la taille du marché du Senior Living en Inde et ses perspectives de croissance ?
Le marché devrait atteindre 5,24 milliards USD en 2027 et 14,08 milliards USD d'ici 2032, avec un TCAC de 21,85 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de logements dédiés aux seniors en Inde ?
Le vieillissement et les structures des ménages urbains renforcent le cas de l'hébergement spécialisé. Geri Care Health Services a lancé un centre de résidence assistée et de soins infirmiers qualifiés de 100 lits à Bengaluru en avril 2025.
Quel type de propriété de logement pour seniors est en tête en Inde ?
La résidence autonome représentait 64,1 % du marché en 2026. La résidence assistée devrait connaître la croissance la plus rapide avec un TCAC de 23,65 % sur la période 2027-2032.
Quelles entreprises sont en concurrence dans le secteur du logement pour seniors en Inde ?
Les principaux acteurs comprennent Antara Senior Care, Columbia Pacific Communities, Ashiana Housing Ltd, Primus Lifestyle Pvt Ltd et Vedaanta Senior Living.
Qu'est-ce qui freine l'adoption des résidences pour seniors en Inde ?
Les conclusions de mars 2025 de KPMG en Inde ont identifié les normes de prise en charge à domicile dans les sociétés traditionnelles et la sensibilisation rurale limitée comme des obstacles à l'adoption. Les coûts des projets peuvent également limiter l'accès des ménages à revenus modérés.
Quelle ville indienne présente les meilleures perspectives de croissance pour le Senior Living ?
Hyderabad devrait connaître la croissance la plus rapide avec un TCAC de 23,3 % sur la période 2027-2032. Bengaluru détenait la plus grande part avec 19,09 % en 2026.