
Análisis del Mercado de Vivienda para Adultos Mayores en India por Mordor Intelligence
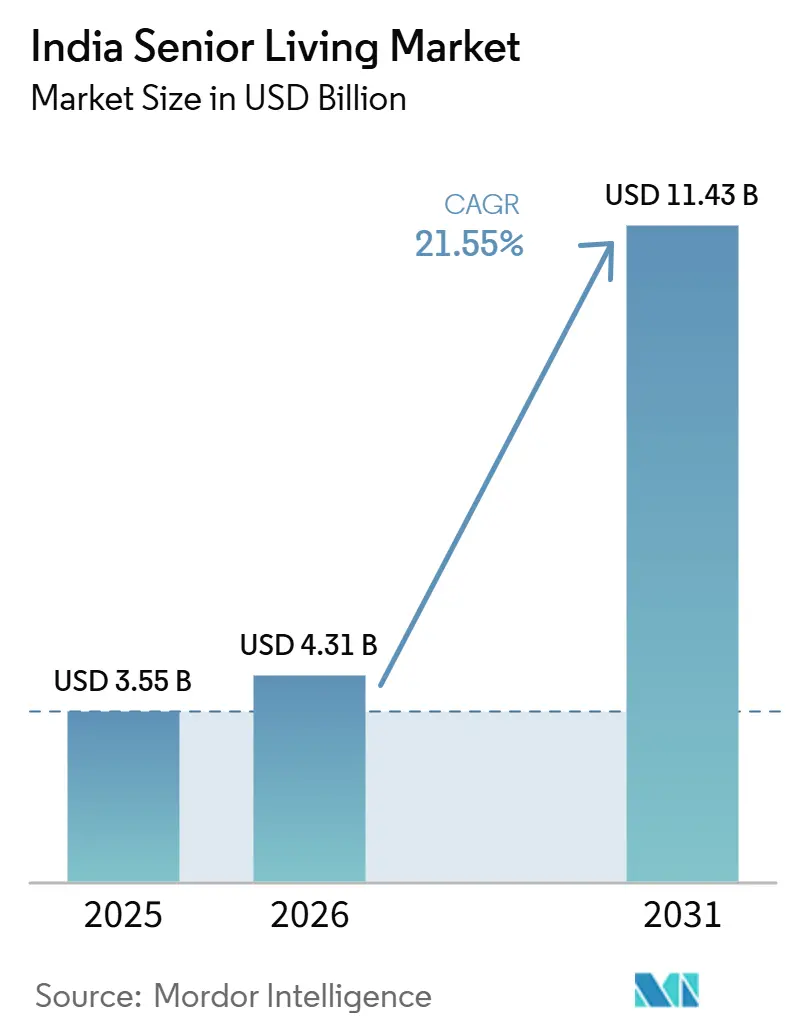
Se espera que el tamaño del mercado de senior living en India aumente de 4,31 mil millones de USD en 2026 a 5,24 mil millones de USD en 2027 y alcance los 14,08 mil millones de USD en 2032, creciendo a una CAGR del 21,85% durante 2027-2032.
El envejecimiento de la población de India y la vida en hogares nucleares urbanos crean una justificación para residencias especializadas, mientras que la asequibilidad determina qué hogares pueden convertir sus necesidades habitacionales en una mudanza. Las asociaciones ofrecen a los promotores una forma de combinar la entrega de viviendas con la operación de comunidades para personas mayores. En la vivienda asistida, la capacidad clínica puede hacer que una residencia sea relevante para los hogares que buscan supervisión junto con alojamiento. El régimen de alquiler ofrece otra vía de entrada al separar la decisión de residencia de la compra de una propiedad. Dado que las normas de cuidado familiar y la asequibilidad limitan el número de hogares que actúan según su necesidad, el crecimiento favorecerá a los operadores que amplíen las vías de acceso en lugar de aquellos que dependan únicamente de las ventas de unidades premium.
Conclusiones Clave del Informe
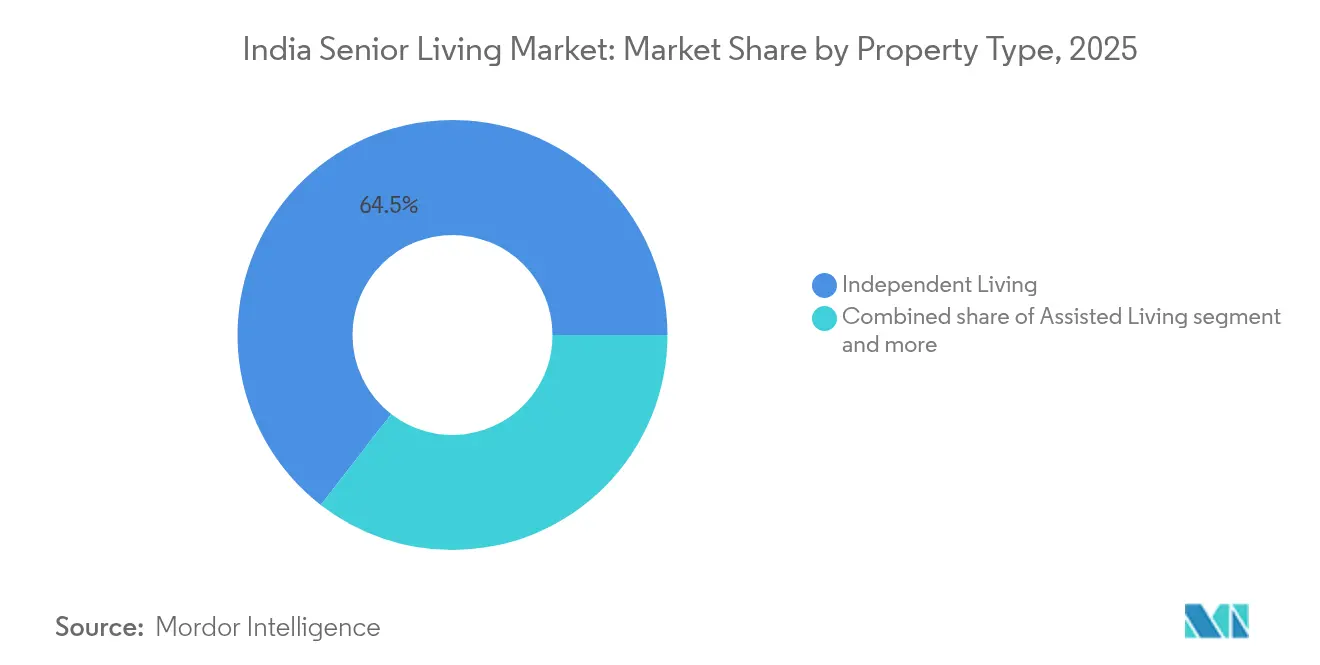
- Por tipo de propiedad, la vivienda independiente mantuvo una participación del 64,1% en el mercado de senior living en India en 2026, mientras que se prevé que la vivienda asistida crezca más rápido con una CAGR del 23,65% durante 2027-2032.
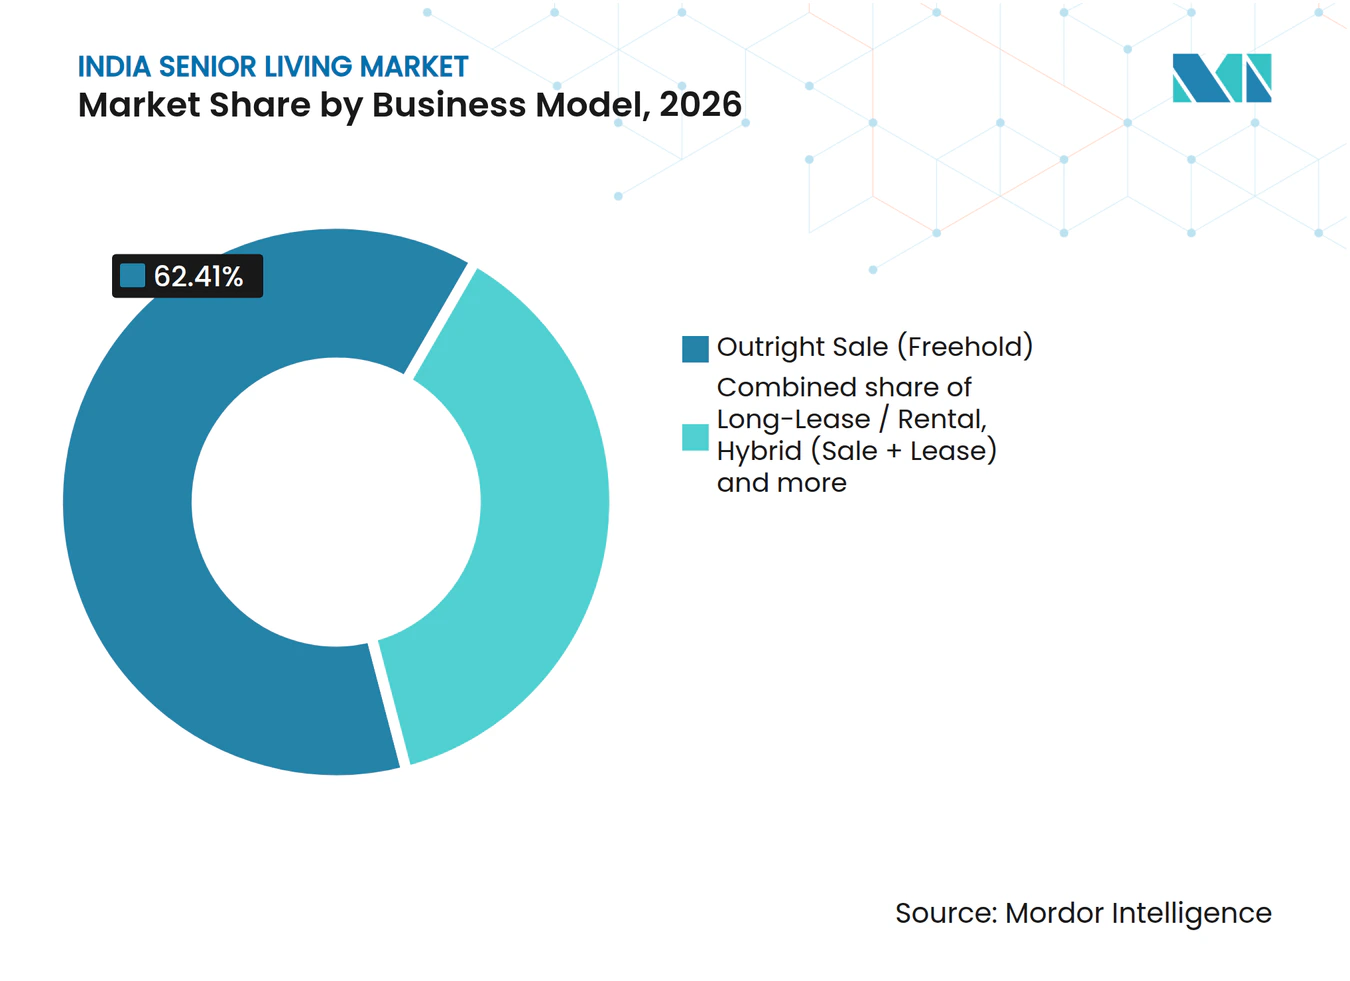
- La venta directa (plena propiedad) lideró los modelos de negocio con una participación del 62,41% en el tamaño del mercado de senior living en India en 2026, y se prevé que el arrendamiento a largo plazo y el alojamiento en alquiler crezcan más rápido con una CAGR del 22,95% durante 2027-2032.
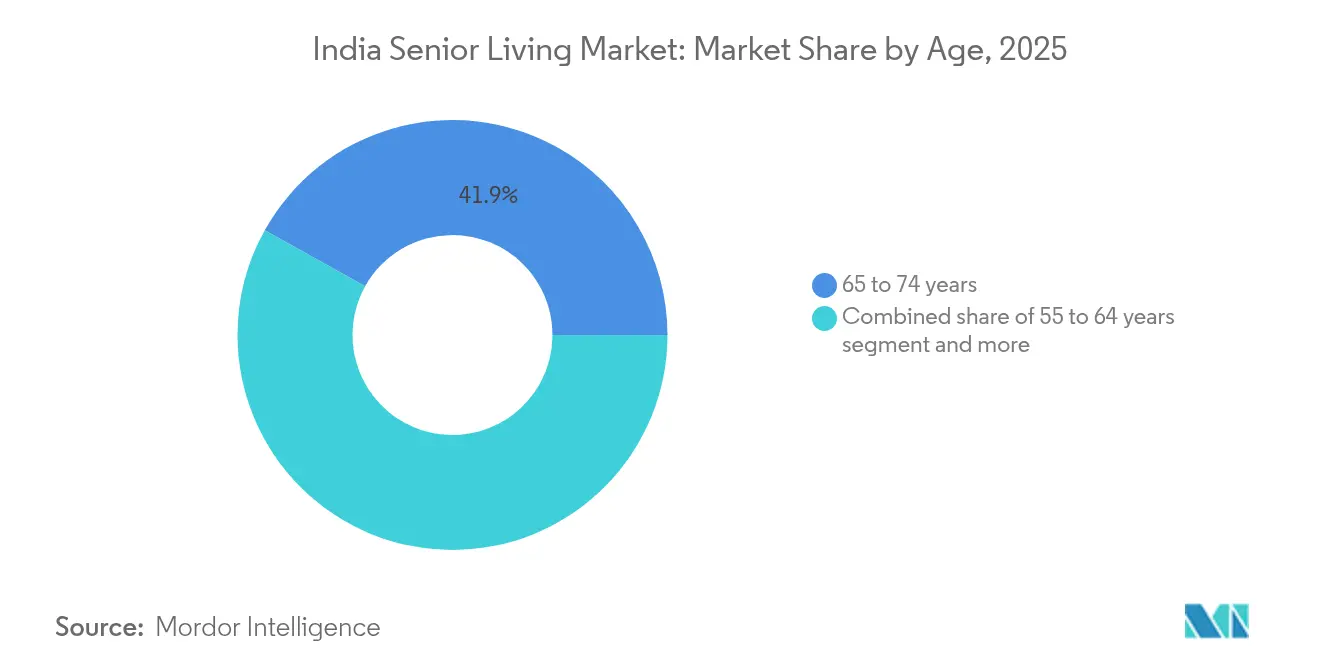
- Entre los grupos de edad, los residentes de 65 a 74 años lideraron con el 41,67% del mercado en 2026, mientras que se prevé que los de 75 a 85 años crezcan más rápido con una CAGR del 23,2% durante 2027-2032.
- Por geografías, Bengaluru mantuvo el 19,09% del mercado en 2026, e Hyderabad tiene previsto crecer más rápido con una CAGR del 23,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Población que envejece rápidamente generando una demanda creciente de soluciones habitacionales orientadas a personas mayores | +9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Estructuras familiares nucleares en aumento que impulsan la necesidad de comunidades de vivienda independiente para personas mayores | +6.5% | Delhi, Bombay, Chennai, Bengaluru e Hyderabad | Mediano plazo (2-4 años) |
| Creciente riqueza de la clase media que permite la asequibilidad de residencias de retiro premium | +5% | Centros urbanos a nivel nacional | Mediano plazo (2-4 años) |
| Integración sanitaria y servicios de bienestar que se convierten en diferenciadores clave | +4% | Centros de atención residencial de Bhiwadi y Bengaluru | Corto plazo (≤ 2 años) |
| Creciente participación de promotores privados y operadores sanitarios en proyectos de vivienda para personas mayores | +2.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Población que envejece rápidamente generando una demanda creciente de soluciones habitacionales orientadas a personas mayores
El envejecimiento de la población amplía la base de clientes potenciales para viviendas diseñadas en torno a residentes mayores, en lugar de un perfil de hogar general. Se proyecta que la población de India de 60 años o más aumente de 100 millones en 2011 a 230 millones en 2036.[1] Este horizonte demográfico más amplio da a los promotores una razón para considerar el alojamiento para personas mayores como una especialización residencial continua, más allá de un único ciclo de ventas. La vivienda para personas mayores puede abordar esa expansión demográfica a través de residencias combinadas con servicios adecuados a diferentes niveles de independencia. La misma proyección eleva la participación del grupo de 60 años o más en la población total de India del 8,4% en 2011 al 14,9% en 2036, por lo que este grupo de edad crece más rápido que la población en general.
Estructuras familiares nucleares en aumento que impulsan la necesidad de comunidades de vivienda independiente para personas mayores
Las comunidades independientes para personas mayores pueden ofrecer una alternativa residencial para los hogares de mayor edad que desean su propia vivienda junto con apoyo organizado. En la encuesta de 2025 de HelpAge India sobre hogares urbanos de las categorías socioeconómicas B y C en 10 ciudades indias, el 55% de los encuestados mayores vivía en hogares nucleares. Para este entorno doméstico, un modelo comunitario puede separar la decisión de mantener una residencia privada de la decisión de organizar servicios compartidos. Los operadores pueden, por tanto, enmarcar la oferta de alojamiento en torno a la independencia del hogar sin exigir a los residentes que elijan un entorno de atención intensiva. En la misma encuesta, el 40% de los encuestados mayores vivía en familias conjuntas, por lo que el grupo de hogares nucleares se sitúa junto a un gran grupo de familias conjuntas dentro de esta muestra urbana.
Creciente riqueza de la clase media que permite la asequibilidad de residencias de retiro premium
Los hogares urbanos de personas mayores financieramente independientes proporcionan un grupo de clientes potenciales concentrado para los promotores de alojamiento de retiro premium. JLL prevé que los hogares urbanos de personas mayores financieramente independientes en India crezcan de 1,7 millones en 2026 a 2,1 millones en 2030. Ashiana Housing reportó reservas de superficie de vivienda para personas mayores que cubrieron 569 unidades en el ejercicio fiscal 2026, frente a las 430 unidades del ejercicio fiscal 2025. Estos compromisos a nivel empresarial ofrecen a los promotores una señal concreta de gasto junto con la expansión prospectiva de hogares financieramente independientes. La previsión añade 0,4 millones de dichos hogares para 2030, lo que da a los lanzamientos premium una población de planificación más reducida que la población total de personas mayores.
Integración sanitaria y servicios de bienestar que se convierten en diferenciadores clave
Una asociación de atención especializada puede ampliar la oferta residencial de un promotor inmobiliario hacia un alojamiento con apoyo clínico. En febrero de 2026, Epoch Elder Care fue designada para asumir la responsabilidad operativa de Ashiana Care Homes en Bhiwadi. La residencia se encuentra dentro del entorno de senior living de Ashiana, y la propuesta de servicios anunciada incluía enfermería las 24 horas y coordinación hospitalaria. Geri Care Health Services lanzó por separado un centro premium de vivienda asistida y enfermería especializada de 100 camas en Ulsoor, Bengaluru, con atención médica presencial las 24 horas y personal de enfermería geriátrica dedicado en abril de 2025. Estos acuerdos conectan la residencia con una capacidad de prestación clínica definida, reforzando la propuesta de alojamiento para los hogares que buscan supervisión continua. El acuerdo de Ashiana en Bhiwadi muestra a un promotor cediendo la operación de una residencia dentro de su entorno de senior living a un operador especializado, que ahora gestiona los protocolos de enfermería y la coordinación hospitalaria de dicha residencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia cultural por el cuidado familiar de las personas mayores que ralentiza la adopción | -2.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Concienciación limitada y escasa aceptación social de la vivienda institucional para personas mayores | -2% | Comunidades rurales a nivel nacional | Mediano plazo (2-4 años) |
| Elevados costes de desarrollo y operación que restringen la asequibilidad en ciertos segmentos | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preferencia cultural por el cuidado familiar de las personas mayores que ralentiza la adopción
Las expectativas de cuidado familiar pueden convertir la mudanza a una vivienda para personas mayores en una decisión social además de residencial. El informe de KPMG en India de marzo de 2025 señaló que las normas culturales que priorizan el cuidado de las personas mayores en el hogar hacían que las residencias de senior living fueran menos aceptables en las sociedades indias tradicionales. Para un promotor que atiende a hogares con esa preferencia, una oferta residencial más completa no elimina automáticamente el conflicto percibido con el cuidado familiar. KPMG trata la aceptación cultural y la concienciación limitada entre las familias rurales como barreras separadas, distinguiendo un conflicto sobre los acuerdos de cuidado de una falta de información. Un hogar debe reconciliar la mudanza propuesta con sus expectativas de cuidado de las personas mayores, dejando a los operadores expuestos a una aceptación más lenta incluso cuando una residencia aborda las necesidades prácticas de vida.
Concienciación limitada y escasa aceptación social de la vivienda institucional para personas mayores
Una residencia para personas mayores no puede atraer a un hogar que nunca la considera una opción habitacional relevante. El informe de KPMG en India de marzo de 2025, elaborado con CREDAI, señaló que la concienciación limitada sobre los beneficios y opciones del senior living impedía a las familias indias rurales considerar estas soluciones. Para los operadores que buscan esos hogares, esta barrera surge antes de que pueda comenzar una comparación de comunidades individuales o paquetes de atención. Limita el alcance comercial de las residencias adicionales porque más alojamiento no establece por sí mismo que las familias comprendan las opciones disponibles. Incluso una oferta adecuada puede, por tanto, enfrentarse a un camino más largo hacia la consideración del hogar, retrasando la conversión de la necesidad potencial en demanda de una residencia particular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
Escala Residencial y Prestación de CuidadosLa vivienda independiente representó una participación del 64,1% en el tamaño del mercado de senior living en India en 2026, convirtiéndose en el segmento más grande. El análisis de inventario de KPMG en India de marzo de 2025 identificó la vivienda independiente como el tipo de unidad dominante dentro del alojamiento organizado para personas mayores. Esa base instalada ofrece a los promotores una categoría residencial sustancial en torno a la cual diseñar viviendas específicamente para ocupantes mayores, preservando al mismo tiempo una propuesta de vivienda privada. La estimación de KPMG situó la vivienda independiente en el 84% de más de 21.000 unidades organizadas de senior living, por lo que la escala de la categoría refleja el inventario residencial.
La vivienda asistida es el segmento de mayor crecimiento, con una CAGR prevista del 23,65% durante 2027-2032. Antara Senior Care lanzó una residencia de 80 camas en Whitefield, Bengaluru, en noviembre de 2025, ofreciendo vivienda asistida y atención de transición especializada. La instalación proporciona vivienda asistida para necesidades de corto a largo plazo, con atención de transición prestada por equipos con formación geriátrica en infraestructuras diseñadas para promover la independencia. Esta combinación ofrece al operador una forma de abordar las necesidades de asistencia diaria y recuperación residencial a través de la misma instalación. Ampliar esa propuesta requiere que el alojamiento y la prestación de cuidados funcionen en diferentes duraciones de estancia, por lo que el equipo con formación geriátrica importa tanto como las 80 camas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
Escala de Propiedad y Alojamiento RecurrenteLa venta directa (plena propiedad) representó una participación del 62,41% en el mercado de senior living en India en 2026, convirtiéndose en el segmento más grande. Las consultas a operadores de JLL y ASLI de 2026 describieron la compra directa a través de apartamentos y villas premium vendidos a personas mayores activas, con cargos mensuales de mantenimiento, comidas y atención opcional. Este acuerdo separa la transacción de la vivienda de la provisión continua de servicios de residencia, creando responsabilidades comerciales distintas en torno al mismo alojamiento. Dado que el mantenimiento, las comidas y la atención opcional se facturan mensualmente además del precio de compra, el precio de venta cubre solo una parte de lo que paga un hogar propietario durante su estancia.
El arrendamiento a largo plazo y el alojamiento en alquiler es el segmento de mayor crecimiento, con una CAGR prevista del 22,95% durante 2027-2032. En julio de 2026, Primus Senior Living y HDFC Capital anunciaron una plataforma de alquiler planificada en 6 ciudades indias, junto con proyectos en los que los apartamentos se construirían y venderían.[2] El alojamiento en alquiler puede atender a residentes que eligen una comunidad especializada sin comprar una vivienda en ella, creando una vía diferente hacia la vivienda para personas mayores. Para Primus, que había seguido un modelo de construcción y venta, el anuncio de la plataforma de alquiler crea una vía hacia ingresos que dependen de mantener el alojamiento planificado ocupado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Edad:
Necesidades de los Residentes y Compromisos del HogarLos residentes de 65 a 74 años fueron el segmento más grande, representando el 41,67% del mercado en 2026. En un informe del 17 de mayo de 2025, el codirector gerente de Ashiana Housing, Ankur Gupta, señaló que los residentes de senior living en Chennai tenían típicamente entre 65 y 70 años. Ese perfil de residente conecta esta franja de edad con personas que ya viven en comunidades especializadas, ofreciendo a los promotores un grupo concreto en torno al cual organizar el alojamiento y los servicios cotidianos. En el mismo informe, Gupta situó a los residentes del norte en sus primeros 60 años, por lo que su perfil típico de residente variaba regionalmente, con Chennai dentro de la franja de 65 a 74 años.
Los residentes de 75 a 85 años forman el segmento de mayor crecimiento, con una CAGR prevista del 23,2% durante 2027-2032. En febrero de 2026, Geeta Bhalla, de 76 años, vivía en Ashiana Utsav en Bhiwadi, donde su hija también había comprado un apartamento.[3] En septiembre de 2025, Mint perfiló a Rajan, un jubilado de 82 años de Chennai, que eligió alquilar en lugar de comprar en Nana Nani Homes en Coimbatore. Ese mismo mes, se informó que Prabha Madhavan, de 78 años, vivía en Vedaanta Godrej E-City en Bengaluru bajo un contrato de arrendamiento. Los acuerdos de alquiler y arrendamiento ofrecen, por tanto, a estos residentes mayores una vía hacia el alojamiento especializado sin exigirles que compren el apartamento que ocupan.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Senior Living en Bengaluru
Bengaluru representó una participación del 19,09% en el mercado de senior living en India en 2026, convirtiéndose en la geografía más grande. El 5 de diciembre de 2025, Serene Communities y Gardencity Realty Private Limited se asociaron en aproximadamente 250 viviendas planificadas de 2 y 3 dormitorios en Budigere, con aprobaciones previas a la construcción y las ventas. El terreno está junto a la comunidad de senior living The Virtuoso en un corredor que Serene describió como una de las ubicaciones residenciales de más rápido crecimiento de Bengaluru. La oferta planificada de la ciudad líder amplía así un clúster existente de senior living, con las nuevas viviendas posicionadas junto a una comunidad establecida.
Mercado de Senior Living en Hyderabad
Hyderabad es la geografía de mayor crecimiento, con una CAGR prevista del 23,3% durante 2027-2032. El 27 de agosto de 2026, Vera Vita Living anunció Amaya, su primer proyecto de senior living en Hyderabad, con 256 residencias planificadas en aproximadamente 3 acres en la primera fase. El desarrollo de orientación hotelera fue anunciado para un terreno de 13 acres cerca del bosque de reserva de Kandlakoya a lo largo del corredor de la Carretera de Circunvalación Exterior. Vera Vita señaló que eligió Hyderabad por su infraestructura sanitaria y sus parcelas de mayor tamaño, adecuadas para comunidades verdes de baja densidad. También citó la fuerza laboral tecnológica de la ciudad, las familias empresariales, la gran base de indios no residentes y los profesionales jubilados, especialmente en defensa, como fuentes de demanda de senior living de confianza.
La actualización para inversores del cuarto trimestre del ejercicio fiscal 2025-26 de Ashiana incluyó el Tattvam de Panvel en la Región Metropolitana de Bombay como senior living propuesto e informó de las entregas de las fases 4B y 5 de Shubham en Chennai en el ejercicio fiscal 2025-26. En Delhi NCR, Ashiana lanzó Advik Fase 3 en Bhiwadi en el cuarto trimestre del ejercicio fiscal 2025-26 y, en Pune, adquirió aproximadamente 28,55 acres para vivienda para personas mayores el 9 de abril de 2026. Primus y Srijan Group anunciaron Primus Ganges en Kolkata en abril de 2025 para vivienda independiente o cerca de la familia, requiriendo que al menos un miembro de cada familia compradora tenga al menos 55 años. En el Resto de India, la actualización del 7 de octubre de 2026 de Kerala RERA informó del Serene Young at Heart en la zona de Kochi en progreso con 47 de 211 apartamentos vendidos, Asset Homes como promotor y Columbia Pacific Communities como socio de servicios. El registro de Kochi muestra, por tanto, a compradores comprometiéndose mientras el proyecto está en curso, por lo que la entrega es la próxima prueba para el promotor y su socio de servicios.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un promotor privado que vende apartamentos en una residencia para personas mayores. Las exenciones de registro incluyen proyectos con no más de 500 metros cuadrados de terreno propuesto u 8 apartamentos en todas las fases, y el gobierno competente puede reducir estos umbrales. Esto hace que el alcance del proyecto y el cumplimiento en la fase de ventas sean fundamentales para cómo el marco afecta a determinadas residencias para personas mayores.
Tabla Regulatoria
| Factor de decisión | India | Karnataka |
|---|---|---|
| Autoridad principal | Autoridades Estatutarias de Regulación Inmobiliaria | Autoridad de Regulación Inmobiliaria de Karnataka |
| Instrumentos o directrices clave | Ley de Bienes Raíces (Regulación y Desarrollo) | Ley de Pisos en Propiedad de 1972; circular de actualización trimestral de febrero de 2026; Ley 45 de 2026 con entrada en vigor mediante notificación separada |
| Efecto comercial | Registrar los proyectos cubiertos antes de la comercialización o venta; el 70% de los ingresos de los adjudicatarios en una cuenta bancaria programada separada exclusivamente para construcción y terreno | Los promotores registrados presentan actualizaciones trimestrales dentro de los 15 días posteriores al cierre del trimestre; los promotores de pisos mantienen los anticipos y depósitos de los compradores para los fines para los que fueron recaudados |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India y la perspectiva Sin cambios reflejan las obligaciones de registro continuas y la norma de cuenta de proyecto que el Ministerio de Vivienda y Asuntos Urbanos reiteró en julio de 2026 junto con las recomendaciones del comité para los reguladores estatales y de territorios de la unión. La calificación Media de Karnataka refleja la presentación de informes recurrentes y el manejo de fondos con destino específico, mientras que el Endurecimiento refleja la Ley de Apartamentos (Propiedad y Gestión) de Karnataka de 2026, que añade un plazo de 60 días para la transferencia de fondos de áreas comunes a la línea de base de 1972 citada. La Ley, numerada 45 de 2026 y publicada en el boletín oficial el 15 de octubre de 2026, prevé su entrada en vigor mediante notificación separada y cubre los proyectos que cumplan los requisitos con más de 8 apartamentos bajo aprobaciones de planificación especificadas, sujeto a exenciones. Una vez en vigor, los promotores cubiertos deben transferir los fondos de áreas comunes, incluidos los depósitos de mantenimiento y seguridad, los fondos de corpus y el mantenimiento anticipado, con intereses y cuentas auditadas a nivel de proyecto y adjudicatario, a las asociaciones de propietarios en un plazo de 60 días desde la certificación de ocupación.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo y la entrega de viviendas con las actividades continuas de gestión y atención que sustentan una residencia para personas mayores. Ashiana Housing reportó 9 proyectos de senior living en 5 ubicaciones y 2.940 unidades entregadas en su presentación de febrero de 2026. Estas actividades crean mecanismos de ingresos distintos, desde la venta de viviendas hasta los cargos mensuales de mantenimiento y servicios de atención.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo y entrega de viviendas | Promotores de vivienda para personas mayores como Ashiana Housing Ltd | Ingresos por venta de viviendas | El gasto en desarrollo precede al alojamiento terminado | Entrega por fases en torno a bloques residenciales manejables |
| Gestión y mantenimiento de la residencia | Proveedores de mantenimiento internos como Ashiana Housing Ltd, según se describe en febrero de 2026, y gestores de residencias como Antara Senior Care | Cargos mensuales de mantenimiento que varían según el tamaño del apartamento y los servicios seleccionados, como en Antara Dehradun | Mantener los cargos recurrentes alineados con los compromisos de servicio | Definir los servicios incluidos y mantener capacidad de prestación de respaldo |
| Prestación de atención en la residencia | Proveedores de atención residencial como Antara Senior Care y KITES Senior Care | Paquetes de atención de rehabilitación residencial; terapias utilizadas, enfermería especializada, diagnósticos, medicamentos, consumibles y consultas de especialistas facturados con aprobación del residente | Alinear la intensidad de la atención con la cobertura clínica y los servicios facturables | Adecuar las necesidades del residente a la cobertura y obtener aprobación para los extras utilizados |
| Fuente: Mordor Intelligence | ||||
El modelo de Ashiana de febrero de 2026 vincula la construcción y las ventas, principalmente internas con socios de ventas capacitados de forma selectiva, con el mantenimiento totalmente interno, reteniendo actividades tanto en la entrega como en la gestión de la residencia. El plan de Dehradun de Antara y los extras de rehabilitación de Hyderabad de KITES vinculan los ingresos recurrentes a decisiones diferentes, con el tamaño del apartamento y la selección de servicios que rigen las tarifas de mantenimiento y el uso aprobado que rige los extras de atención especificados. Esto convierte el límite entre los servicios incluidos y los extras aprobados en una decisión de diseño comercial, determinando qué obligaciones residenciales generan tarifas predecibles y cuáles permanecen basadas en el uso.
Panorama Competitivo
Concentración del Mercado
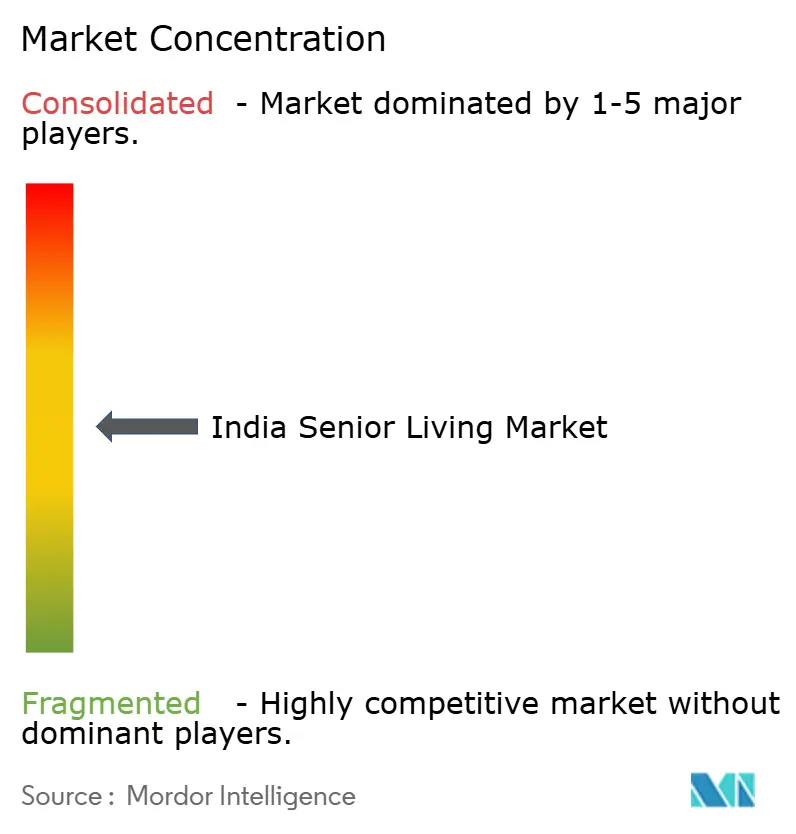
La estructura competitiva está moderadamente fragmentada, combinando operadores de atención a personas mayores, plataformas de comunidades especializadas y promotores residenciales con diferentes enfoques hacia la vivienda y los servicios. Antara Senior Care reportó 4 comunidades activas en Dehradun, Noida y Gurugram en septiembre de 2026. Columbia Pacific Communities participa a través de Serene Communities, y Ashiana Housing Ltd es un promotor residencial con un segmento de senior living. Primus Lifestyle Pvt Ltd presenta sus comunidades de senior living y multigeneracionales bajo la marca Primus Senior Living. Vedaanta Senior Living reportó 12 comunidades activas en el sur de India en septiembre de 2026, con un objetivo de 24 comunidades y capacidad para aproximadamente 2.500 familias para 2029.
En octubre de 2025, Serene Communities de Columbia Pacific y Prathima Group anunciaron 2 proyectos de senior living en Hyderabad, marcando la entrada formal de Serene en Telangana. La asociación sitúa a una plataforma de comunidades especializadas junto a un socio de desarrollo local, conectando el posicionamiento para personas mayores con la entrega de propiedades. En febrero de 2026, el promotor Brigade Group y el operador Primus Senior Living se asociaron en 3 comunidades planificadas en Bengaluru y el sur de India, cubriendo más de 600 unidades. A través del programa de vivienda de Brigade, Primus puede ampliar sus servicios de gestión a múltiples comunidades planificadas que el promotor tiene previsto construir.
La diferenciación competitiva dependerá de cómo las carteras planificadas se traduzcan en comunidades operativas y servicios continuos para los residentes. Un informe del 10 de octubre de 2026 describió los 4 proyectos planificados en Kerala de Asset Homes y Columbia Pacific, con aproximadamente 1.000 residencias y el primero con finalización prevista a principios de 2028. Ese plazo deja margen para que los competidores se diferencien a través de la entrega y la responsabilidad de los servicios continuos de residencia. El anuncio de octubre de 2025 de Serene-Prathima indicó que el primer proyecto había recibido la aprobación de RERA y estaba siendo lanzado. Las asociaciones requieren, por tanto, diferentes medidas de progreso, haciendo seguimiento de las ventas tras el lanzamiento aprobado en Hyderabad y de los hitos de construcción hacia la finalización prevista a principios de 2028 en Kerala.
Líderes del Sector de Senior Living en India
-
Antara Senior Care
-
Columbia Pacific Communities
-
Ashiana Housing Ltd
-
Primus Lifestyle Pvt Ltd
-
Vedaanta Senior Living
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vivienda para Adultos Mayores en India Empresas cubiertas en este informe
- Antara Senior Care
- Columbia Pacific Communities
- Ashiana Housing Ltd
- Primus Lifestyle Pvt Ltd
- Vedaanta Senior Living
- Oasis Senior Living
- The Golden Estate
- Covai Property Centre (CovaiCare)
- Bahri Realty Management Services Pvt Ltd
- Ananya’s Nana Nani Homes
- Casagrand Communities
- Tata Housing – Riva
- Brigade Group – Parkside
- Mahindra Lifespaces – Happinest Senior
- Godrej Properties – Godrej Seasons Senior Living
- Vardaan Senior Living
- Athulya Senior Care
- Ananta Living
- Gracias Living
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan una oferta premium orientada al valor, el régimen de alquiler y la planificación de servicios de residencia dentro de la futura vivienda para personas mayores. En septiembre de 2026, Colliers India describió a los compradores de nivel 2 como hogares de clase media-alta, profesionales locales y personas mayores que regresan y valoran la asequibilidad y los costes a largo plazo manejables. Los informes de mayo de 2026 también identificaron preferencias de alquiler asociadas con evitar la compra de una propiedad y combinar la vivienda con los servicios. Estas necesidades hacen que el régimen de tenencia y los cargos continuos sean fundamentales para cómo el alojamiento especializado puede llegar a grupos de hogares distintos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Viviendas para personas mayores premium orientadas al valor | El análisis de septiembre de 2026 identifica a compradores de nivel 2 enfocados en la asequibilidad | Hogares de clase media-alta, profesionales locales y personas mayores que regresan | Ofrecer viviendas para personas mayores con costes de servicio a largo plazo explícitos | Costes de propiedad, construcción y gestión | Promotores de vivienda para personas mayores como Ashiana Housing Ltd |
| Alojamiento para personas mayores en alquiler con servicios incluidos | Los informes de mayo de 2026 identifican interés en evitar la compra de una propiedad | Personas mayores que buscan alojamiento especializado mediante régimen de alquiler | Combinar vivienda y servicios básicos de residencia bajo condiciones de alquiler claras | Financiar el alojamiento mientras se mantiene la ocupación | Operadores de comunidades para personas mayores como Primus Lifestyle Pvt Ltd |
| Residencias para personas mayores orientadas a servicios en Chennai | Aaranya identificada para futuro desarrollo de senior living en mayo de 2026 | Futuros compradores de vivienda para personas mayores en Chennai | Diseñar conjuntamente las viviendas y los servicios continuos de residencia | Alinear los cargos recurrentes de servicio con la asequibilidad del hogar | Ashiana Housing Ltd |
| Fuente: Mordor Intelligence | |||||
La apertura central es el alojamiento especializado que aborda conjuntamente el compromiso de entrada de un hogar y los costes continuos de servicio. Para los hogares orientados al valor, la flexibilidad de tenencia y la fijación de precios clara de los servicios abordan diferentes decisiones financieras. El alquiler con servicios incluidos es la apertura más próxima porque elimina el desembolso de compra que los compradores conscientes del coste deben financiar, al tiempo que exige al proveedor financiar el alojamiento hasta que la ocupación sea sostenida.
Desarrollos recientes de la industria en Mercado de Vivienda para Adultos Mayores en India
- Oct 2026: Karnataka publicó en el boletín oficial la Ley de Apartamentos (Propiedad y Gestión) de Karnataka de 2026 (Ley 45 de 2026), que entra en vigor en una fecha que se notificará por separado.
- Ago 2026: Vera Vita Living LLP anunció Amaya, su primer proyecto de senior living en Hyderabad, con una primera fase planificada para 256 residencias en aproximadamente 3 acres.
- Jul 2026: Primus Senior Living y HDFC Capital anunciaron una plataforma para desarrollar comunidades de senior living en 6 grandes ciudades indias a través de formatos de propiedad y alquiler.
Mercado de Vivienda para Adultos Mayores en India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de senior living en India mide el gasto anual en alojamiento residencial orientado a personas mayores en India. Incluye los pagos de alojamiento y los servicios de atención y estilo de vida proporcionados por la residencia para residentes de 55 años o más, a través de compra directa, arrendamiento, alquiler o régimen de tenencia híbrido.
Exclusiones del alcance: Se excluyen la vivienda residencial de uso general no comercializada ni operada como alojamiento orientado a personas mayores, los hospitales, clínicas y tratamientos médicos independientes fuera de una residencia de senior living, la atención domiciliaria y la asistencia personal prestada fuera de una residencia de senior living, y las ventas de construcción, terrenos y materiales de construcción a promotores de senior living.
Descripción General de la Segmentación
- Por Tipo de Propiedad
- Vivienda Asistida
- Vivienda Independiente
- Cuidado de Memoria
- Cuidado de Enfermería
- Por Modelo de Negocio
- Venta Directa (Pleno Dominio)
- Arrendamiento a Largo Plazo / Alquiler
- Híbrido (Venta + Arrendamiento)
- Por Edad
- 55 a 64 años
- 65 a 74 años
- 75 a 85 años
- Mayores de 85 años
- Por Región
- Región Metropolitana de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El estudio utilizaría evidencia demográfica pública y sectorial, como las tablas de Personas Mayores en India del Ministerio de Estadística e Implementación de Programas, para establecer el perfil de la población envejeciente y regional; el informe Elevating the Golden Years 2.0 de Global Consultancy A Research y la Asociación de Senior Living India para examinar la oferta organizada, los lanzamientos, los hogares objetivo y los escenarios de desarrollo; y los anuncios de mercado reportados por Business Standard para hacer seguimiento de las perspectivas de vivienda y los supuestos de demanda. Estas fuentes ayudan a enmarcar el tamaño y la ubicación de la base potencial de residentes, el pipeline de oferta y los conceptos de mercado utilizados en las estimaciones publicadas.
Los archivos de empresas, informes anuales, presentaciones para inversores, divulgaciones de proyectos, registros regulatorios y cobertura de prensa de reputación añadirían evidencia sobre ventas de viviendas, operaciones de alquiler, ocupación, ofertas de servicios, asociaciones, inversión y entrega de proyectos, con las divulgaciones verificadas frente a señales demográficas e inmobiliarias independientes. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y, cuando corresponda, una breve encuesta cubrirían a promotores de senior living en India, operadores de residencias, líderes de servicios de atención, especialistas en propiedad e inversión, y residentes o responsables de decisiones familiares. Las preguntas pondrían a prueba los hallazgos secundarios sobre régimen de tenencia, precios y alquileres realizados, servicios incluidos y facturados por separado, ocupación, capacidad planificada y adopción regional, y luego resolverían las brechas de evidencia verificando definiciones y conciliando las perspectivas del operador, el proyecto y el hogar.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estimaría el gasto anual de los residentes en toda India, expresado en USD, en alojamiento orientado a personas mayores y servicios de residencia, y luego asignaría el total entre tipo de propiedad, modelo de tenencia, franja de edad y las geografías enumeradas. Los indicadores clave incluirían la población de 55 años o más y su crecimiento, los hogares de personas mayores con capacidad financiera, la capacidad de residencias organizadas y los lanzamientos anunciados, la ocupación y la duración de la estancia, y los precios de venta, alquileres y cargos de servicio divulgados. En conjunto, estos indican el grupo de hogares potencialmente alcanzables, la oferta disponible y los ingresos anuales. Las participaciones de los segmentos reflejarían la combinación observada de formatos de residencia, transacciones, perfiles de edad y capacidad operativa, con los ingresos por servicios contabilizados una sola vez, ya sea incluidos o facturados por separado.
El análisis de escenarios pronosticaría la demanda demográfica junto con las aperturas de proyectos, la ocupación, la asequibilidad y la combinación de tenencia, mientras que las verificaciones ascendentes selectivas compararían las viviendas muestreadas vendidas multiplicadas por los precios de venta realizados con los ingresos de alquiler y servicios de los operadores. Cuando las ventas sean irregulares o falten divulgaciones de proyectos y precios, el analista utilizaría la capacidad del proyecto reportada, las divulgaciones de los operadores y la evidencia inmobiliaria local para acotar los supuestos y mantener un rango documentado para revisión. Los expertos primarios verificarían la razonabilidad de la dirección y el momento de cada variable, mientras que los desacuerdos provocan una verificación de fuentes y definiciones antes de fijar la previsión.
Validación de Datos y Ciclo de Actualización
Los analistas triangularían los totales del mercado y las participaciones de los segmentos frente a series demográficas, divulgaciones de proyectos y operadores, transacciones inmobiliarias y lanzamientos reportados de forma independiente. Investigarían las anomalías y las variaciones materiales entre fuentes, las rastrearían hasta el año, la cobertura, la unidad o el tratamiento de la transacción, y completarían una revisión analítica de múltiples pasos antes de la aprobación. El recontacto se activaría por conflictos de definición no resueltos, estado inconsistente del proyecto o un cambio material en la evidencia de precios, ocupación o capacidad. El modelo se actualizaría anualmente, se revisaría entre ciclos para eventos materiales del mercado y recibiría una revisión previa a la entrega.
Dimensionamiento del Mercado de Senior Living en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de senior living en India mide el gasto anual en alojamiento residencial orientado a personas mayores en India.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los expertos primarios verificarían la razonabilidad de la dirección y el momento de cada variable, mientras que los desacuerdos provocan una verificación de fuentes y definiciones antes de fijar la previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,24 mil millones de USD (2027) | |
| Global Consultancy A | 7,7 mil millones de USD (2030) | Con su base de 2030, esta estimación es un 46,9% superior al valor de este informe para 2027 de 5,24 mil millones de USD, 3 años antes. Las perspectivas de vivienda para 2030 reflejan una demanda de hogares proyectada posterior y un crecimiento del inventario. |
| Regional Consultancy B | 12 mil millones de USD (2030) | Con su base de 2030, esta estimación es un 129,0% superior al valor de este informe para 2027 de 5,24 mil millones de USD, 3 años antes. La previsión de mercado potencial posterior sigue el crecimiento proyectado de hogares de personas mayores y la expansión de la demanda. |
Los analistas de Mordor Intelligence triangularían los totales del mercado y las participaciones de los segmentos frente a series demográficas, divulgaciones de proyectos y operadores, transacciones inmobiliarias y lanzamientos reportados de forma independiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de senior living en India?
Se espera que el mercado alcance los 5,24 mil millones de USD en 2027 y los 14,08 mil millones de USD en 2032, creciendo a una CAGR del 21,85% durante 2027-2032.
¿Qué impulsa la demanda de vivienda orientada a personas mayores en India?
El envejecimiento y las estructuras de los hogares urbanos amplían el caso del alojamiento especializado. Geri Care Health Services lanzó un centro de vivienda asistida y enfermería especializada de 100 camas en Bengaluru en abril de 2025.
¿Qué tipo de propiedad de vivienda para personas mayores lidera en India?
La vivienda independiente representó el 64,1% del mercado en 2026. Se prevé que la vivienda asistida crezca más rápido con una CAGR del 23,65% durante 2027-2032.
¿Qué empresas compiten en la vivienda para personas mayores en India?
Los principales participantes incluyen Antara Senior Care, Columbia Pacific Communities, Ashiana Housing Ltd, Primus Lifestyle Pvt Ltd y Vedaanta Senior Living.
¿Qué limita la adopción de residencias para personas mayores en India?
Los hallazgos de KPMG en India de marzo de 2025 identificaron las normas de atención domiciliaria en las sociedades tradicionales y la concienciación rural limitada como barreras de adopción. Los costes del proyecto también pueden restringir el acceso de los hogares con ingresos moderados.
¿Qué ciudad india tiene las perspectivas de crecimiento más sólidas para el senior living?
Se prevé que Hyderabad crezca más rápido con una CAGR del 23,3% durante 2027-2032. Bengaluru mantuvo la mayor participación con el 19,09% en 2026.