
Taille et part de marché de la silice précipitée en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 162.35 kilotonnes |
| Volume du Marché (2026) | 168.89 kilotonnes |
| Volume du Marché (2031) | 205.69 kilotonnes |
| Growth Rate (2026 - 2031) | 4.03 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la silice précipitée en Inde par Mordor Intelligence
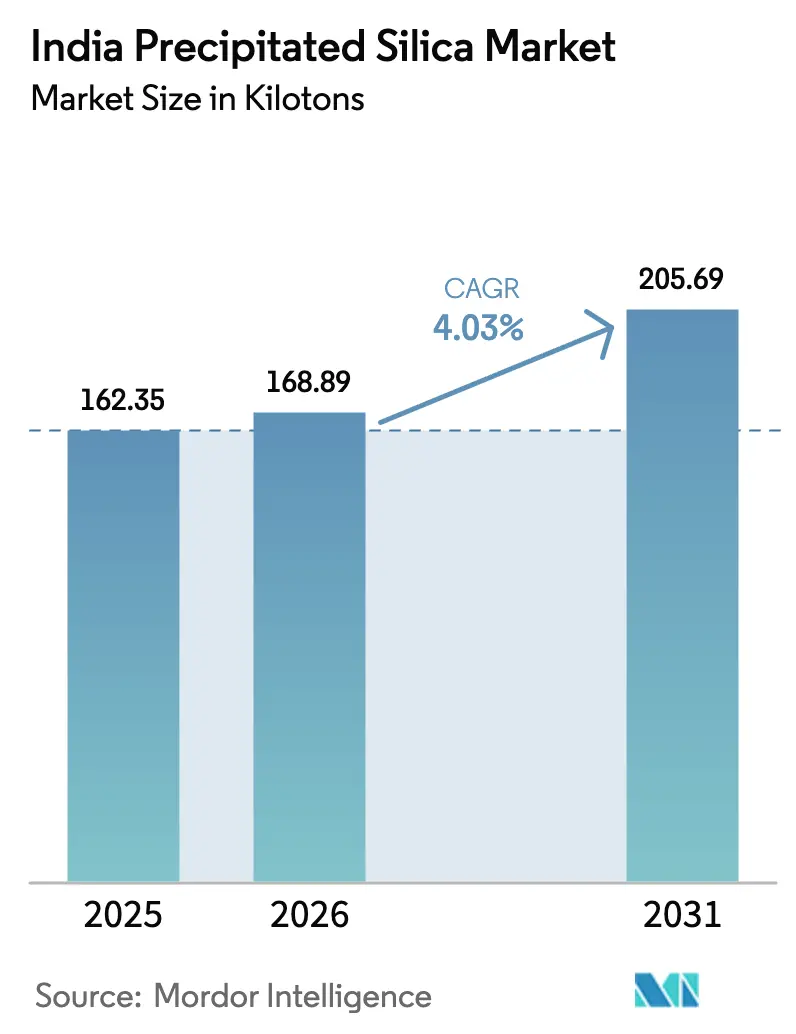
La taille du marché de la silice précipitée en Inde était évaluée à 162,35 kilotonnes en 2025 et devrait progresser de 168,89 kilotonnes en 2026 pour atteindre 205,69 kilotonnes d'ici 2031, à un TCAC de 4,03 % durant la période de prévision (2026-2031). L'élan provient du virage du secteur automobile vers des pneumatiques économes en carburant, de la premiumisation des produits de grande consommation et du soutien des politiques publiques en faveur de la fabrication localisée de verre solaire et de produits agrochimiques. Les fabricants de pneumatiques continuent d'optimiser la résistance au roulement et la durabilité, augmentant la charge en silice par unité et soutenant une absorption régulière. Les tendances des consommateurs vers des dentifrices et des cosmétiques à faible teneur en composés organiques volatils accélèrent la demande de grades spéciaux à marges plus élevées. Du côté de l'offre, les additions de capacité par les grands groupes chimiques nationaux et les expansions de soude en Gujarat améliorent la disponibilité des matières premières, bien que les coûts de conformité environnementale et les importations chinoises pèsent sur les marges. Ces forces propulsent collectivement le marché de la silice précipitée en Inde vers des produits à plus haute valeur ajoutée et spécifiques aux applications, plutôt que vers une croissance pure en tonnage, signalant une phase de transition dans la maturité du secteur.
Principaux enseignements du rapport
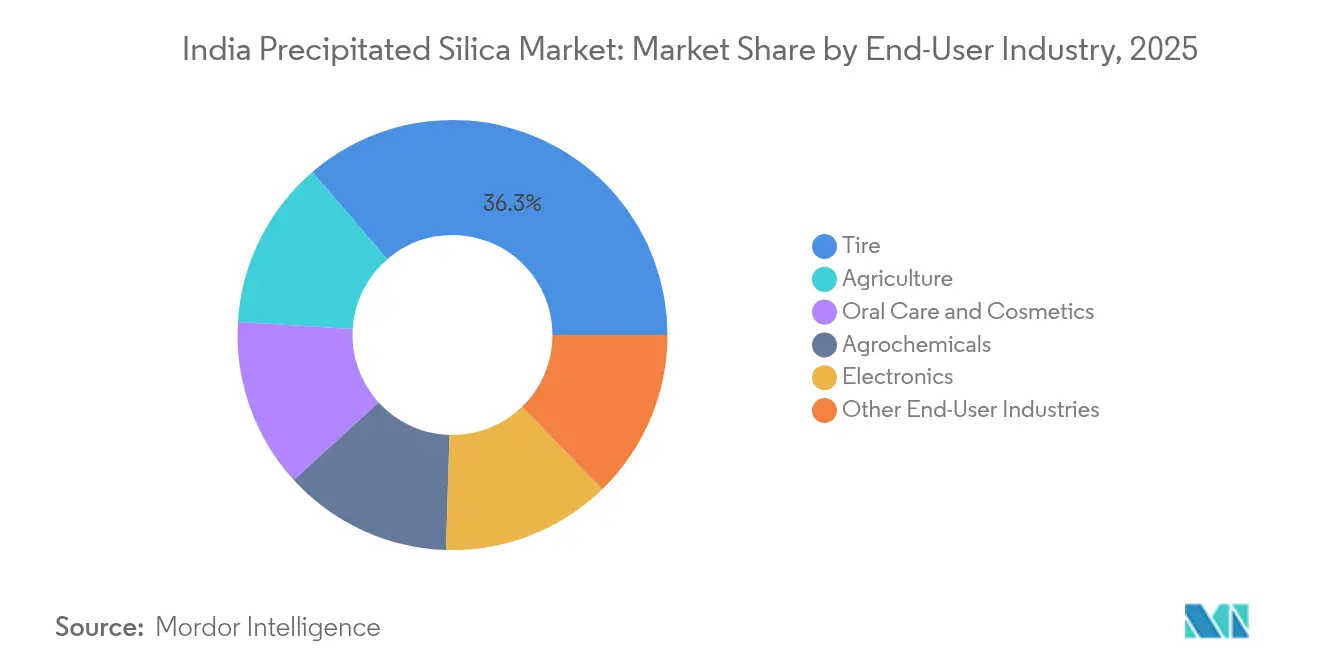
- Par secteur d'utilisation finale, les pneumatiques ont représenté 36,30 % de la part de marché de la silice précipitée en Inde en 2025, tandis que les soins bucco-dentaires et les cosmétiques devraient progresser à un TCAC de 5,12 % jusqu'en 2031.
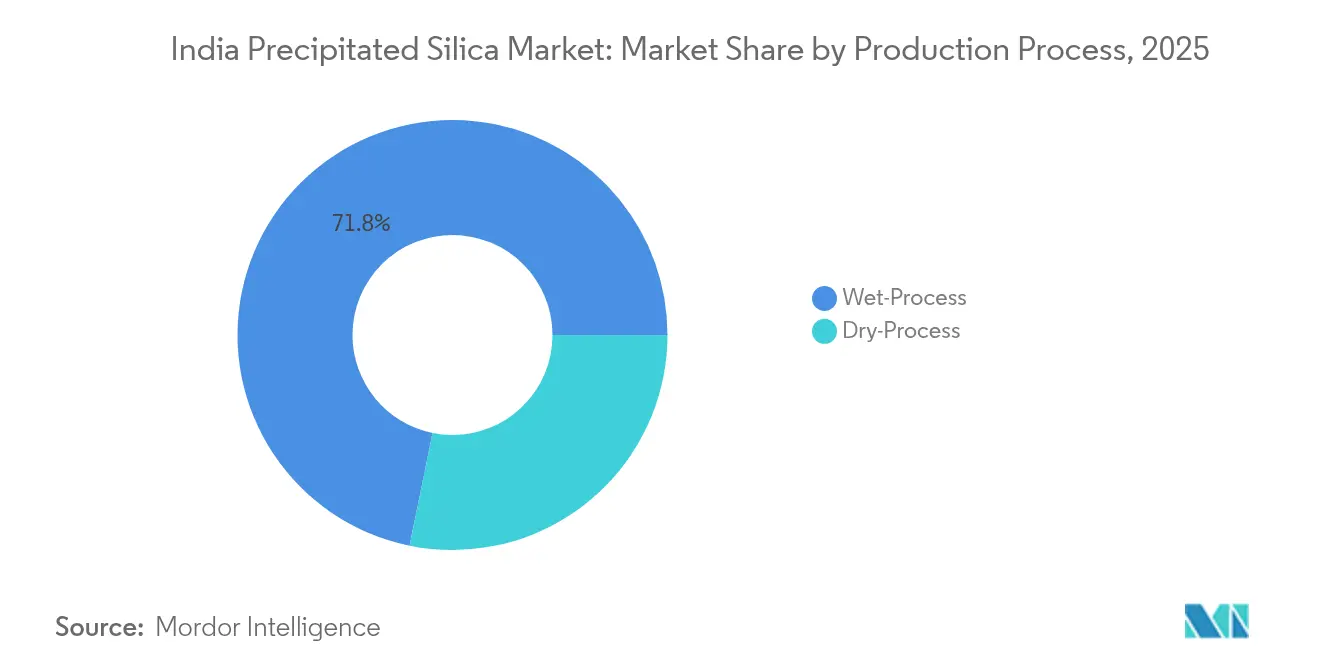
- Par procédé de production, la voie humide a détenu une part de 71,80 % en 2025 ; la voie sèche devrait progresser à un TCAC de 4,19 % entre 2026 et 2031.
- Par forme de produit, la poudre a représenté 48,60 % du chiffre d'affaires en 2025, tandis que les micro-perles devraient croître à un TCAC de 4,87 % jusqu'en 2031.
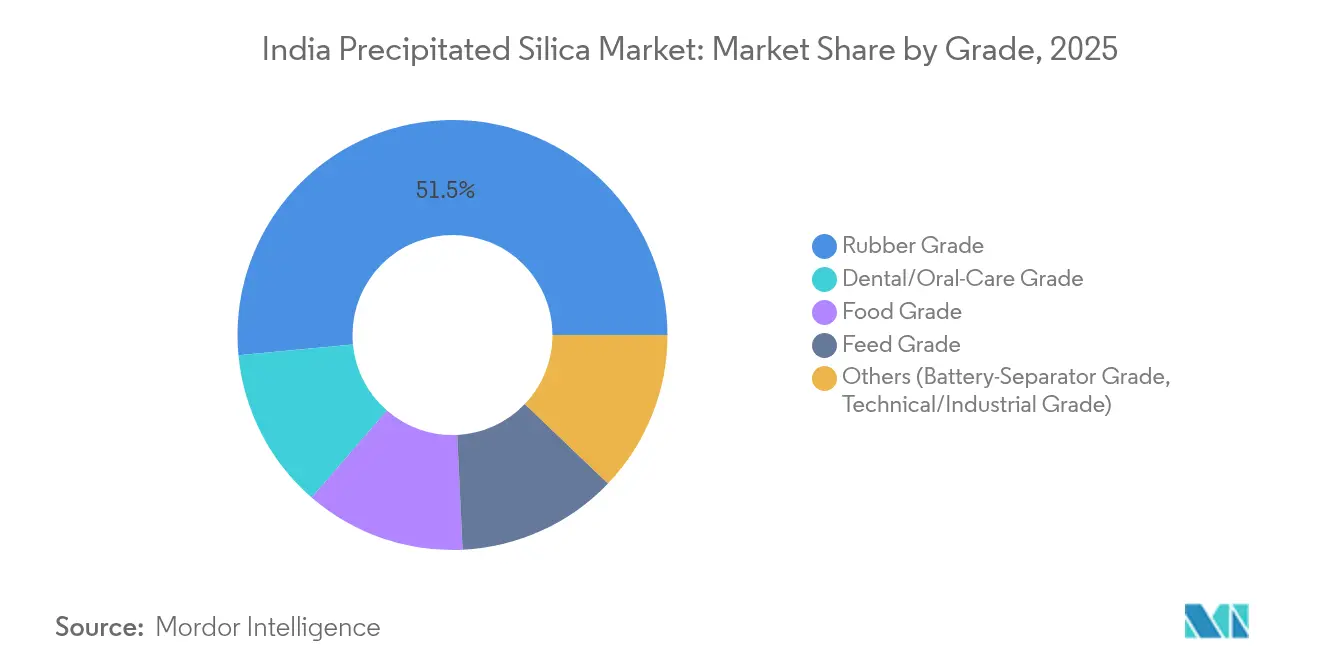
- Par grade, le grade caoutchouc a représenté 51,50 % de la taille du marché de la silice précipitée en Inde en 2025 ; le grade alimentaire devrait enregistrer la croissance la plus rapide avec un TCAC de 5,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la silice précipitée en Inde
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de silice grade pneumatique émanant du secteur du caoutchouc national axé sur les équipementiers | +1.20% | Ouest et sud de l'Inde avec effets d'entraînement vers le nord de l'Inde | Moyen terme (2-4 ans) |
| Virage rapide vers les dentifrices à faible teneur en composés organiques volatils par les grands groupes de produits de grande consommation | +0.80% | National, premiers gains sur les marchés urbains | Court terme (≤ 2 ans) |
| Impulsion gouvernementale en faveur des usines de verre photovoltaïque solaire (greenfield) | +0.60% | Gujarat, Tamil Nadu, expansion à l'échelle nationale | Long terme (≥ 4 ans) |
| Conformité obligatoire aux normes BIS pour les poudres mouillables agrochimiques | +0.40% | National, pôles agrochimiques | Moyen terme (2-4 ans) |
| Recherche et développement menée par les start-ups sur les anodes de batteries à base de silice | +0.20% | Karnataka, Telangana, diffusion nationale potentielle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de silice grade pneumatique émanant du secteur du caoutchouc national axé sur les équipementiers
Les fabricants nationaux de pneumatiques intègrent désormais des charges en silice plus élevées pour satisfaire aux normes strictes d'efficacité énergétique et d'émissions, positionnant la silice précipitée comme un additif essentiel à la performance plutôt qu'un intrant de commodité. La montée en puissance de CEAT, passant de 105 tonnes par jour à 160 tonnes par jour dans son unité de pneumatiques tout-terrain, ainsi que son objectif de 25 % de revenus à l'exportation, illustrent comment l'échelle et la diversification mondiale soutiennent la résilience de la demande. Les restrictions à l'importation ayant reclassé plusieurs catégories de pneumatiques de « libre » à « restreint » en 2020 ont réduit les entrées étrangères de plus de 80 %, orientant effectivement la demande de silice vers les chaînes d'approvisionnement nationales. La progression des ventes de SUV et la vague de radialisation se traduisent par des dimensions de pneumatiques plus grandes et une dose de silice accrue, ancrant davantage la consommation. Le marché de la silice précipitée en Inde bénéficie directement du fait que les mélanges haute performance offrent une latitude tarifaire qui préserve les marges des fabricants malgré la volatilité des matières premières. Ces tendances automobiles interdépendantes fournissent un corridor de volumes pluriannuel soutenant une progression constante des grades caoutchouc spéciaux.
Virage rapide vers les dentifrices à faible teneur en composés organiques volatils par les grands groupes de produits de grande consommation
Les acteurs du secteur des produits de grande consommation reformulent leurs gammes de soins bucco-dentaires pour éliminer les solvants organiques volatils, incitant à l'utilisation de la silice précipitée à la fois comme abrasif et modificateur de rhéologie. Colgate Palmolive India vise à tripler les revenus de son segment premium, où les marges sont supérieures de 5 à 8 points de pourcentage, et exige des grades de silice offrant des propriétés améliorées de blanchiment et de sensation en bouche. La pénétration de l'hygiène en milieu rural reste faible, avec seulement 20 % des consommateurs urbains se brossant les dents deux fois par jour, indiquant un potentiel de volumes inexploité à mesure que la sensibilisation progresse. La norme BIS IS 6356:2001 inscrit formellement la silice précipitée parmi les agents de polissage acceptés, offrant une certitude réglementaire aux formulateurs. La combinaison de la premiumisation et de la conformité libère un nouveau bassin de valeur pour le marché de la silice précipitée en Inde, avant même de prendre en compte les retombées dans les catégories cosmétiques et soins personnels.
Impulsion gouvernementale en faveur des usines de verre photovoltaïque solaire (greenfield)
Le dispositif d'incitation lié à la production, réservant 4 500 crores INR à la fabrication de modules solaires, impose des seuils de valeur ajoutée locale qui se répercutent en amont sur la silice spéciale utilisée dans le verre solaire[1]Bureau de presse de l'information, « Programme national pour les modules photovoltaïques solaires à haute efficacité », pib.gov.in . Les additions de capacité intégrée de 10 GW prévues nécessitent un approvisionnement local en silice de haute pureté pour optimiser les coefficients de fusion et les taux de transmission. L'autorisation accordée à GHCL pour une expansion de 500 000 tonnes de soude à Kutch souligne le couplage stratégique des produits chimiques alcalins et des infrastructures renouvelables. Un droit de douane de 10 % sur le verre solaire et les exigences en matière de contenu dans les programmes de subventions protègent les nouvelles usines de l'érosion des prix, renforçant une absorption prévisible de la silice. Bien que ce moteur se manifeste sur un horizon plus long, son ampleur pourrait remodeler les pôles régionaux de demande, consolidant le marché de la silice précipitée en Inde comme contributeur essentiel de matériaux à la transition énergétique.
Conformité obligatoire aux normes BIS pour les poudres mouillables agrochimiques
Les mandats BIS sur les formulations de pesticides accélèrent l'activité de reformulation parmi les fabricants agrochimiques, qui s'appuient sur la silice précipitée pour le contrôle du flux, la stabilité de la dispersion et les performances anti-agglomérantes. Les règles indiennes de gestion et de sécurité des produits chimiques exigent l'enregistrement des substances dépassant 1 tonne par an, formalisant la demande de grades de silice de qualité constante. Les granulés dispersibles dans l'eau développés par l'IPFT mettent l'accent sur les systèmes sans solvant, s'alignant sur les avantages fonctionnels de la silice dans l'optimisation de la granulométrie. Les droits antidumping sur les importations de cyanure de sodium localisent davantage les chaînes d'approvisionnement chimiques, renforçant indirectement la demande nationale de silice. Les moteurs de conformité créent ainsi une poche de croissance défendable et ancrée dans la réglementation qui protège le marché de la silice précipitée en Inde de la cyclicité automobile.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes sur les effluents de silicate de sodium | -0.70% | À l'échelle nationale, plus strict dans les pôles industriels | Court terme (≤ 2 ans) |
| Volatilité des prix de la soude | -0.50% | Empreinte nationale | Court terme (≤ 2 ans) |
| Pénétration des importations de grades chinois à faible coût | -0.30% | National, aigüe dans les applications sensibles aux prix | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes sur les effluents de silicate de sodium
Le renforcement du contrôle réglementaire sur les rejets liquides accroît les exigences en capital pour les unités à voie humide, qui représentent plus de 70 % de la capacité nationale. Les projets de directives du Conseil central de contrôle de la pollution imposent des systèmes à rejet liquide zéro, la suppression des poussières et le recyclage de l'eau dans l'ensemble de la chaîne de valeur de la silice, gonflant les coûts de conformité. L'incendie de mai 2024 dans l'usine d'Aksharchem au Gujarat illustre les vulnérabilités opérationnelles rencontrées lors de la modernisation. Les acteurs de plus petite taille manquant de capacité financière pourraient quitter le marché ou différer les modernisations, consolidant les volumes parmi les grands fabricants conformes. Le marché de la silice précipitée en Inde navigue donc à court terme dans un resserrement de l'offre qui compense une partie des gains de la demande tout en renforçant les barrières concurrentielles.
Pénétration des importations de grades chinois à faible coût
Malgré des coûts de fret élevés, les fournisseurs chinois continuent de sous-coter les prix nationaux dans les grades poudre et caoutchouc standard. Les acheteurs locaux dans les secteurs agrochimique ou chaussure sensibles aux prix favorisent parfois les importations, pesant sur les réalisations nationales. Alors que les mesures de limitation des importations de pneumatiques ont absorbé une partie des entrées de silice, des protections similaires ne s'appliquent pas uniformément aux produits chimiques de charge, maintenant un arbitrage de coût structurel ouvert. Des efforts soutenus en recherche et développement et des partenariats clients sont nécessaires pour que les acteurs nationaux défendent leurs parts dans le marché de la silice précipitée en Inde, jusqu'à ce qu'une parité de coût généralisée ou des mesures commerciales supplémentaires se concrétisent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisation finale : la domination des pneumatiques propulse l'évolution du marché
Le segment des pneumatiques a capturé 36,30 % de la part de marché de la silice précipitée en Inde en 2025, reflétant le rôle ancré du secteur automobile dans la demande de charges. La visibilité des volumes reste élevée car les équipementiers intègrent des composés renforcés à la silice pour atteindre les objectifs de résistance au roulement et les normes d'émissions. Parallèlement, les soins bucco-dentaires et les cosmétiques, bien que sur une base plus réduite, devraient afficher un TCAC de 5,12 % jusqu'en 2031, témoignant de la diversification et de la premiumisation des produits de grande consommation.
Les fabricants de pneumatiques régionalisent leur production ; l'expansion de capacité orientée à l'export de CEAT et les projets d'unités greenfield tout-terrain d'Apollo mettent en lumière le positionnement mondial des marques nationales. Parallèlement, les formulateurs agrochimiques adoptent la silice précipitée pour la conformité des poudres mouillables, créant une demande auxiliaire à l'abri des fluctuations automobiles. Les applications électroniques, encore naissantes, s'alignent sur les programmes nationaux de semi-conducteurs et de batteries, laissant entrevoir une future demande de grades haute pureté. Cette mosaïque d'usages pousse le marché de la silice précipitée en Inde vers des gammes de produits spécialisés, atténuant la concentration du risque sur un seul usage final.


Par procédé de production : le leadership de la voie humide face à une transition technologique
La technologie par voie humide a conservé une domination de 71,80 % en 2025, les unités installées exploitant les coûts irrécupérables et la large acceptation des formulations. Pourtant, les mandats environnementaux et les restrictions d'utilisation de l'eau accélèrent le TCAC de la voie sèche à 4,19 %, signalant un réalignement progressif vers des procédés à moindre rejet d'effluents.
Les producteurs par voie humide modernisent leurs stations d'épuration pour se conformer aux normes renforcées, ce qui alourdit les dépenses d'investissement par tonne et pourrait éroder les avantages de coût. Les adoptants de la voie sèche mettent en avant les économies d'énergie et un meilleur contrôle de la morphologie, trouvant un écho dans les niches des soins bucco-dentaires et des micro-perles. Sur l'horizon de prévision, le marché de la silice précipitée en Inde prévoit une coexistence : les procédés humides servant les applications caoutchouc à grand volume et sensibles aux prix, et les procédés secs captant les segments spéciaux et orientés à l'export.
Par forme de produit : la prédominance de la poudre face à la croissance des morphologies spéciales
Les grades poudre ont détenu une part de 48,60 % en 2025, soulignant la familiarité logistique et la facilité de mélange dans tous les secteurs. Cependant, les micro-perles devraient croître à un TCAC de 4,87 % jusqu'en 2031, portées par les lignes de compoundage automatisées qui favorisent des intrants sans poussière et à écoulement libre.
Les micro-perles bénéficient d'une tarification premium ancrée dans des techniques précises de séchage par atomisation qui produisent des particules sphériques à distribution de taille étroite. Les transformateurs en aval dans les secteurs des pneumatiques et des soins personnels valorisent ces caractéristiques pour la réduction des opérations d'entretien et une dispersion plus rapide. Les granulés et les billes occupent des niches plus réduites où des profils de débit spécifiques sont obligatoires. L'ascendance des morphologies spécialisées confirme la maturation du marché de la silice précipitée en Inde vers des propositions de valeur différenciées.
Par grade : la solidité du grade caoutchouc soutient les opportunités du grade alimentaire
La silice de grade caoutchouc a dominé avec une part de 51,50 % en 2025, reflétant directement les volumes du secteur des pneumatiques. Le grade alimentaire se classe comme le plus dynamique avec un TCAC de 5,07 % jusqu'en 2031, à mesure que se multiplient les boissons enrichies, les nutraceutiques et les formulations d'additifs alimentaires.
La demande de grade caoutchouc reste étroitement corrélée à la production de véhicules et aux cycles de remplacement, mais sa cyclicité est atténuée par les empreintes à l'exportation des fabricants nationaux de pneumatiques. Les grades alimentaire, dentaire et alimentation animale, soumis à des normes de pureté strictes, génèrent des marges plus élevées et offrent des tampons contra-cycliques. Le renforcement de la surveillance réglementaire et la sensibilisation à la santé élargissent le volume adressable, tandis que les grades alimentation animale et technique exploitent de nouveaux débouchés dans les séparateurs de batteries et les composites d'isolation. Ces dynamiques de grades diversifient les sources de revenus, réduisant l'exposition du marché de la silice précipitée en Inde à un seul macrocycle industriel.
Analyse géographique
L'ouest de l'Inde a représenté 34,00 % du marché de la silice précipitée en Inde en 2025, soutenu par le corridor automobile du Maharashtra et l'écosystème chimique du Gujarat qui ancre des chaînes d'approvisionnement intégrées. La proximité des équipementiers de pneumatiques, des producteurs de soude et des infrastructures portuaires autour de Mumbai et de Kandla comprime les coûts de fret et soutient la logistique d'exportation. Les mouvements d'expansion tels que le projet de soude de GHCL et le réseau Kolkata-Panagarh de Wacker Chemie AG soulignent les investissements continus dans l'ossature matérielle de la région.
Le sud de l'Inde est la région à la croissance la plus rapide, avec un TCAC de 4,41 % jusqu'en 2031, alors que la ceinture Sriperumbudur-Oragadam du Tamil Nadu et le pôle de Bengaluru au Karnataka attirent des fabricants automobiles, de produits de grande consommation et d'électronique. L'acquisition par Tata Chemicals de l'unité de Cuddalore d'Allied Silica et les annonces de fabs de semi-conducteurs illustrent un pivot vers des produits chimiques à plus haute valeur ajoutée en aval de la silice. L'écosystème de start-ups technologiques à Bengaluru incube également des entreprises spécialisées dans les matériaux pour batteries, semant une demande à un stade précoce pour des grades ultra haute pureté.
Le nord de l'Inde et l'est et le nord-est de l'Inde détiennent des parts plus réduites mais contribuent à des volumes de base stables. Le nord de l'Inde tire parti de sa proximité avec le cœur agricole du pays, stimulant les achats réguliers de silice pour les formulations de pesticides. La base industrielle de l'est de l'Inde autour du Jharkhand et de l'Odisha alimente la demande en caoutchouc et en réfractaires. Les modernisations d'infrastructures et les expansions de capacité en cours promettent une croissance incrémentale, garantissant que le marché de la silice précipitée en Inde maintient une exposition géographique équilibrée.
Paysage réglementaire
Le marché indien de la silice précipitée fonctionne dans un cadre de qualité et de conformité fondé sur des normes, ancré par le Bureau of Indian Standards (BIS). Pour les applications caoutchoutières, la silice précipitée est couverte par la norme indienne IS 12076:1986, qui a fait l'objet d'une révision formelle par le BIS en 2022, renforçant l'alignement des spécifications pour les formulateurs de composés de pneumatiques et les producteurs nationaux.
Au-delà des normes de produits, les obligations de conformité affectent de plus en plus les fabricants locaux et les importateurs à travers les régimes de qualité du BIS, tels que le ISI Mark Scheme pour la production nationale et le Foreign Manufacturer Certification Scheme (FMCS) pour les fournisseurs étrangers. Parallèlement, les Quality Control Orders (QCO) utilisés dans les catégories chimiques en Inde renforcent l'importance d'une conformité auditable et peuvent augmenter le coût d'entrée pour les qualités non conformes, influençant les décisions d'approvisionnement dans les segments sensibles aux prix.
Analyse de la chaîne de valeur
La chaîne de valeur indienne de la silice précipitée commence par les intrants alcalins et silicatés, notamment la soude et le silicate de sodium, et se poursuit par la conversion par voie humide et sèche, la finition (poudre, micro-perles, granulés), les tests de qualité et le support applicatif. L'échelle et l'intégration en amont influencent l'économie du secteur, une importante capacité domestique ancrant l'approvisionnement, par exemple la capacité installée de Madhu Silica de 270 000 TMPA (au 30 septembre 2025) à Bhavnagar, au Gujarat. Le développement de qualités spécialisées repose également sur des actifs axés sur les compétences, tels que les opérations de silice de Tata Chemicals à Cuddalore, au Tamil Nadu, qui utilisent une technologie propriétaire développée à son Pune Innovation Centre.
La demande en aval se concentre sur le compoundage pneumatique et caoutchoutier, les formulations de soins dentaires/bucco-dentaires et les peintures, où les clients spécifient de plus en plus la dispersion, le contrôle de la taille des particules et la morphologie. En conséquence, la R&D et les services techniques sont intégrés à toute la chaîne, y compris une infrastructure de R&D reconnue par le DSIR chez Madhu Silica et des travaux différenciés sur les matières premières tels que la silice verte de Tata Chemicals dérivée de cendres de balle de riz, qui relie les résidus agricoles à des sorties spécialisées à plus forte valeur.
Paysage concurrentiel
Le marché de la silice précipitée en Inde est très consolidé, avec des acteurs nationaux établis comme Tata Chemicals, Madhu Silica et Aksharchem en concurrence avec des majors mondiaux tels qu'Evonik, Wacker Chemie AG et Solvay SA. La stratégie de Tata Chemicals visant à quintupler la capacité par débottlenecking brownfield et l'acquisition d'Allied Silica illustre une expansion agressive pour protéger sa part[2]Tata Chemicals Limited, « Présentation de l'entreprise », ibef.org . La création par Evonik de « Smart Effects » intègre ses portefeuilles de silice et de silanes pour délivrer des solutions composites pour les pneumatiques, la construction et la santé, renforçant la différenciation technologique.
Les acteurs internationaux conservent leur leadership dans les grades spéciaux en s'appuyant sur la recherche et développement inter-régionale et les laboratoires d'application. L'usine de Wacker Chemie AG à Kolkata soutient les transformateurs locaux de soins bucco-dentaires, tandis que son site de Panagarh fournit des silices de grade électronique aux chaînes de valeur émergentes des semi-conducteurs. Solvay SA se concentre sur les variantes de silice à haute dispersibilité pour les pneumatiques de nouvelle génération, en accord avec les normes d'émissions. Les challengers nationaux revendiquent leur place grâce à la compétitivité des coûts et à un service client réactif, bien que la hausse des dépenses d'investissement en matière de conformité puisse recalibrer le terrain de jeu en faveur des acteurs d'envergure.
Les espaces blancs dans les séparateurs de batteries, l'électronique haute pureté et la nano-silice ouvrent des portes aux start-ups et aux coentreprises. Des partenariats entre producteurs chimiques et institutions académiques à Bengaluru et à Hyderabad explorent la production à l'échelle pilote d'anodes de batteries enrobées de silice, signalant une disruption potentielle future. Dans l'ensemble, la dynamique concurrentielle repose sur un mélange d'échelle de capacité, de conformité environnementale et de soutien technique qui façonne collectivement le positionnement sur le marché de la silice précipitée en Inde.
Leaders du secteur de la silice précipitée en Inde
Evonik Industries AG
Madhu Silica Pvt. Ltd.
PPG Industries Inc.
Ralington Pharma
Tata Chemicals Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine clé d'opportunité est le passage des charges de type commodité vers des morphologies spécialisées à plus haute dispersibilité dans les applications pneumatiques et grand public, soutenu par des mouvements de capacité et de produits nommés en Inde. Tata Chemicals a divulgué une stratégie visant une expansion x5 de sa capacité de silice en cinq ans (2025-2028), soutenue par un investissement de 775 crores INR pour l'expansion de capacité à Cuddalore, au Tamil Nadu, et a mis en service 3 000 TMPA de capacité de Pearl Silica à Cuddalore en novembre 2025. Ces mesures élargissent la disponibilité locale de formes différenciées adaptées aux besoins de manipulation sans poussière et de dispersion rapide dans le compoundage automatisé et les formulations premium de biens de consommation courante (FMCG).
Une autre opportunité réside dans la substitution axée sur les applications et le positionnement en matière de durabilité grâce à l'innovation matérielle, en particulier dans les pneus radiaux et les chaînes de valeur liées au renouvelable. Tata Chemicals a articulé des domaines d'intérêt incluant la silice hautement dispersible (HDS) pour les pneus radiaux et la silice verte dérivée de cendres de balle de riz (RHA), créant un espace blanc pour les fournisseurs capables de qualifier des grades de performance constants tout en répondant aux attentes environnementales de plus en plus strictes pour les opérations par voie humide. Parallèlement, l'échelle de la capacité nationale, par exemple Madhu Silica à 270 000 TMPA, offre une plateforme pour fournir des qualités standard localisées et rediriger l'investissement incrémental vers des segments spécialisés à marge plus élevée et prêts pour la conformité.
Développements récents du secteur
- Mai 2026 : Evonik a réaffirmé la priorité stratégique de son expansion de silice précipitée sur le site de Charleston à travers son factbook d'entreprise 2026, avec un démarrage indiqué pour le T2 2026. La capacité supplémentaire renforce l'approvisionnement mondial en silice haute performance utilisée dans les formulations de pneus verts, influençant la disponibilité et le référencement concurrentiel pour les clients indiens des pneus et du caoutchouc qui s'approvisionnent en qualités spécialisées à l'échelle mondiale.
- Septembre 2025 : la documentation de CARE Ratings a souligné que Madhu Silica exploitait 270 000 TMPA de capacité installée dans son installation de Bhavnagar, au Gujarat, au 30 septembre 2025. Cette échelle renforce la profondeur de l'approvisionnement national pour les qualités destinées au caoutchouc et aux soins bucco-dentaires et soutient la préférence des clients pour des fournisseurs importants et fiables face au durcissement des exigences de conformité environnementale pour les opérations par voie humide.
- Octobre 2024 : Evonik a lancé les travaux d'une expansion majeure de capacité de silice précipitée sur son site de Charleston, en Caroline du Sud, conçue pour augmenter la capacité de 50 % afin de servir le marché des pneus verts. Le projet a souligné l'engagement des producteurs mondiaux envers la croissance de la silice de performance, ce qui peut remodeler la dynamique de l'offre et les attentes technologiques pour la demande indienne en silice hautement dispersible et spécialisée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre la silice précipitée produite et consommée en Inde à travers les usages industriels et grand public, comptabilisée en volume comme l'équilibre annuel entre demande et offre pour le pays.
Exclusions du périmètre : ceci exclut les autres types de silice tels que la silice pyrogénée, le gel de silice, la silice colloïdale et la silice naturelle extraite sans précipitation chimique.
Aperçu de la segmentation
- Par secteur d'utilisation finale
- Agriculture
- Soins bucco-dentaires et cosmétiques
- Agrochimie
- Pneumatiques
- Électronique
- Autres secteurs d'utilisation finale
- Par procédé de production
- Voie humide
- Voie sèche
- Par forme de produit
- Poudre
- Billes
- Micro-perles
- Granulés
- Par grade
- Grade caoutchouc
- Grade alimentaire
- Grade dentaire/soins bucco-dentaires
- Grade alimentation animale
- Autres (grade séparateur de batteries, grade technique/industriel)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par une vue claire des moteurs de la demande côté indien et de l'économie des intrants, puis vérifie ce que les producteurs et utilisateurs finaux indiquent publiquement. Nous nous appuyons sur des sources publiques telles que les statistiques commerciales du Ministry of Commerce and Industry (DGFT), UN Comtrade, et les divulgations du Central Pollution Control Board pour l'orientation réglementaire et de conformité, car celles-ci peuvent affecter l'utilisation des usines et les coûts d'exploitation.
Pour ancrer l'intensité d'utilisation finale, nous nous référons également à des sources telles que les publications de la Society of Indian Automobile Manufacturers, les publications du Rubber Board of India, et des articles évalués par des pairs sur le compoundage caoutchoutier et le comportement de renforcement de la silice. Les rapports annuels, les présentations aux investisseurs et les couvertures de presse réputées sont utilisés pour confirmer les ajouts de capacité, le calendrier des expansions et les commentaires sur le marché final. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprise, les bases de données de brevets, et les registres d'importation et d'exportation au niveau des expéditions aident à combler les lacunes sur le mix fournisseurs et les flux transfrontaliers. Les sources de recherche documentaire listées ici ne sont qu'illustratives, et d'autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour vérifier ce que les données documentaires ne peuvent pas totalement montrer, principalement l'intensité actuelle de la demande par application, les évolutions du mix de qualités, et les mouvements de prix réalistes par type de client. Nous échangeons avec des producteurs, des distributeurs, des compoundeurs, des acheteurs de pneus et de caoutchouc, des formulateurs de soins bucco-dentaires et des participants de l'industrie agrochimique, et nous revérifions les intrants à travers les principales zones de fabrication et de consommation en Inde afin que le modèle ne repose pas sur la vision d'une seule région.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 17 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une structure descendante et ascendante, où l'approche descendante part des bassins de demande par application en Inde et les convertit en besoins de silice précipitée en utilisant l'intensité d'utilisation et l'adoption au niveau des qualités. En pratique, cela utilise des indicateurs tels que les tendances de production de pneus et de caoutchouc, la demande de pneus de remplacement, la charge de silice par composé de pneu, les tendances de production et de formulation des soins bucco-dentaires, et les modèles de consommation de supports agrochimiques.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, incluant des vérifications de capacité et d'utilisation des fournisseurs, la validation des flux d'importation et d'exportation, et des fourchettes de prix échantillonnées par qualité et groupe d'acheteurs. Lorsqu'un point de données manque pour une application plus petite, nous gérons l'écart en utilisant des ratios proxy confirmés provenant d'acheteurs similaires, puis nous testons l'impact avec des retours primaires avant de finaliser.
Pour les prévisions, une analyse de scénarios est utilisée afin que le modèle puisse refléter différentes trajectoires de marché final pour la production automobile, l'adoption des pneus à haute efficacité énergétique et les cycles de demande agrochimique. Les intrants sont ajustés en fonction des attentes des personnes interrogées concernant les ajouts de capacité à court terme, les coûts de conformité environnementale et la substitution entre les voies de production de silice, puis la trajectoire finale est revue afin qu'aucune variable unique ne domine excessivement le résultat.
Validation des données et cycle de mise à jour
La validation est effectuée en recoupant les totaux de marché calculés avec des signaux indépendants tels que les mouvements de capacité, les balances commerciales, et des fourchettes plausibles d'intensité de la demande par application. Les écarts importants sont examinés, et si un chiffre semble incohérent avec l'utilisation des usines ou la production connue en aval, il est renvoyé pour retravail et vérifications supplémentaires.
Avant validation finale, le modèle passe par une revue analytique en plusieurs étapes afin que les hypothèses, unités et conversions restent cohérentes dans l'ensemble du classeur. Lorsqu'une nouvelle capacité démarre, qu'un changement de politique affecte les opérations, ou que les flux commerciaux évoluent de manière significative, nous recontactons les experts concernés pour confirmer ce qui a changé et à quelle vitesse cela évolue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements matériels, et une dernière révision complète est effectuée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché indien de la silice précipitée selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la silice précipitée en Inde diffèrent souvent car le périmètre et l'unité de mesure ne sont pas toujours alignés, et certaines études mélangent l'Inde avec des chiffres plus larges pour l'Asie avant de les rescinder. Les différences proviennent également de la façon dont chaque éditeur traite les importations, l'utilisation des capacités et le mix de qualités, ce qui peut modifier les totaux même lorsque la logique d'utilisation finale semble similaire.
Le tableau montre un écart net principalement expliqué par la manière dont le marché est exprimé et ce qui est inclus. Dans le modèle de Mordor Intelligence, le marché est présenté en kilotonnes pour l'équilibre de consommation et de production propre à l'Inde uniquement, plutôt que converti en USD en utilisant un prix unique supposé à travers les qualités et applications.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 162,35 millions USD (2025) | |
| Blog sectoriel A | 169,00 millions USD (2026) | Utilise une vision uniquement axée sur la demande, fortement liée aux commentaires sur les pneus et le caoutchouc, et n'indique pas clairement les ajustements pour les importations, exportations ou applications non pneumatiques lors de la projection future. |
| Commentaire de marché mondial B | 700,00 millions USD (2024) | Semble s'appuyer sur une narration mondiale de haut niveau et une mention large de l'Inde, et le périmètre mélange probablement des bassins de valeur de silice spécialisée plus larges ou utilise des hypothèses de prix agressives qui ne séparent pas le mix de qualités et d'applications. |
En lisant le tableau dans son ensemble, la conclusion pratique est que différents choix d'unités et de périmètres peuvent faire paraître le même marché plus petit ou plus grand sur papier. En maintenant un périmètre indien restreint et en validant le volume à travers l'intensité d'utilisation finale, les vérifications commerciales et les signaux de capacité, l'estimation reste traçable à des intrants reproductibles qui peuvent être retestés à mesure que les conditions évoluent.


Questions clés auxquelles répond le rapport
Quel est le volume projeté pour le marché de la silice précipitée en Inde d'ici 2031 ?
Le marché devrait atteindre 205,69 kilotonnes d'ici 2031, progressant à un TCAC de 4,03 % par rapport à la base de 162,35 kilotonnes de 2025.
Quel secteur d'utilisation finale génère la demande la plus élevée en silice précipitée en Inde ?
Le segment des pneumatiques est en tête, avec une part de 36,30 % en 2025, en raison du virage de l'industrie automobile vers des composés renforcés à la silice économes en carburant.
Quel procédé de production gagne en popularité pour des raisons environnementales ?
La voie sèche progresse à un TCAC de 4,19 % car les fabricants cherchent à réduire la production d'effluents et à améliorer le contrôle de la morphologie.
Quel moteur réglementaire influence la demande agrochimique en silice précipitée ?
La conformité obligatoire aux normes BIS pour les formulations de poudres mouillables pousse les entreprises agrochimiques à augmenter la charge en silice pour le contrôle du flux et les performances anti-agglomérantes.
Comment les réglementations environnementales impactent-elles les producteurs de silice ?
Le renforcement des normes sur les effluents exige des investissements dans des systèmes à rejet liquide zéro, augmentant les coûts d'exploitation et favorisant les grandes entreprises bien capitalisées.
Dernière mise à jour de la page le:



