
Taille et part de marché du ferrosilicium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
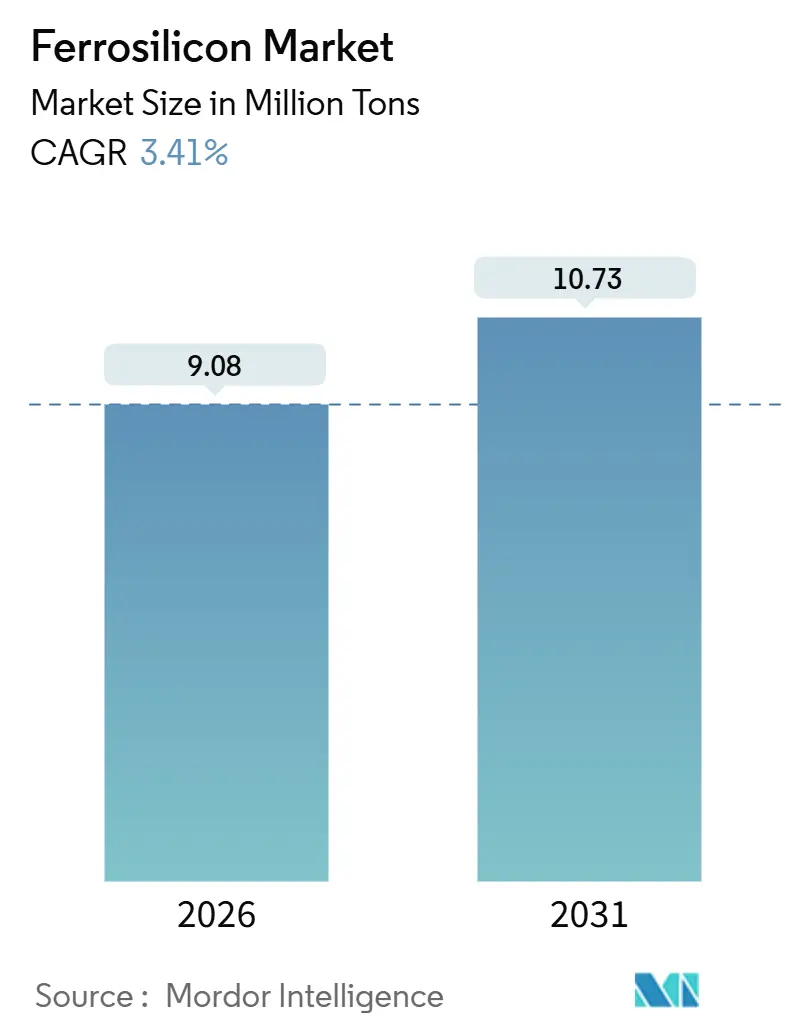
| Volume du Marché (2026) | 9.08 Millions de tonnes |
| Volume du Marché (2031) | 10.73 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du ferrosilicium par Mordor Intelligence
La taille du marché du ferrosilicium est estimée à 9,08 millions de tonnes en 2026 et devrait atteindre 10,73 millions de tonnes d'ici 2031, à un TCAC de 3,41 % durant la période de prévision (2026-2031). Cette expansion régulière repose sur quatre forces interdépendantes. Premièrement, les sidérurgistes modernisent leurs convertisseurs à oxygène basique et leurs fours à arc électrique afin d'utiliser des mélanges à plus haute teneur en silicium, améliorant ainsi les rendements de la métallurgie en poche. Deuxièmement, les fabricants de panneaux photovoltaïques détournent de plus en plus la capacité des fours à arc submergé vers le silicium de grade métallurgique, intensifiant la demande en matières premières lors des périodes de forte demande solaire. Troisièmement, les poudres atomisées issues du ferrosilicium gagnent la faveur des circuits de séparation en milieu dense de spodumène de lithium et de minerai de fer, car une viscosité plus faible réduit les pertes de milieu, optimisant ainsi les coûts miniers. Enfin, les dépenses d'infrastructure induites par les politiques publiques aux États-Unis et en Inde, combinées aux projets de fer à réduction directe compatible à l'hydrogène au Moyen-Orient et en Europe, constituent un pipeline visible d'approvisionnement en alliages pour la prochaine décennie.
Points clés du rapport
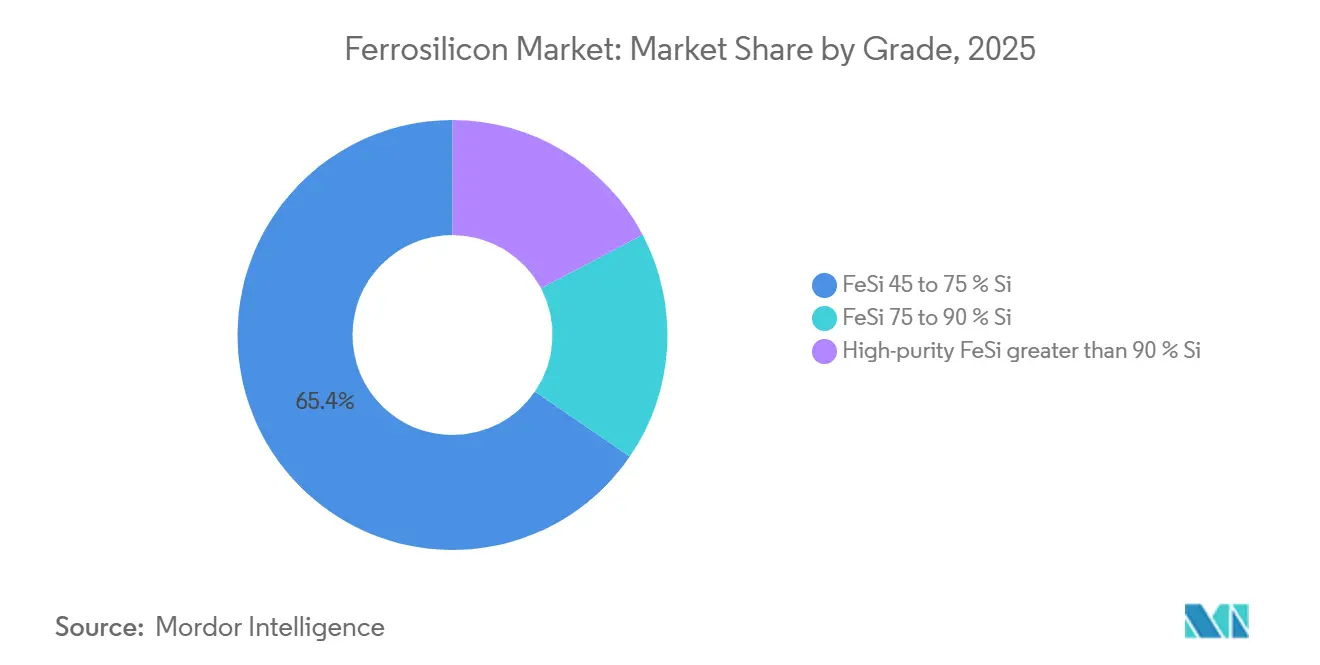
- Par grade, le segment FeSi 45–75 % détenait 65,44 % de la part de marché du ferrosilicium en 2025 et devrait croître à un TCAC de 4,06 % jusqu'en 2031.
- Par forme, les alliages en morceaux représentaient 36,71 % de la taille du marché du ferrosilicium en 2025 et progressent à un TCAC de 4,17 % sur l'horizon de prévision.
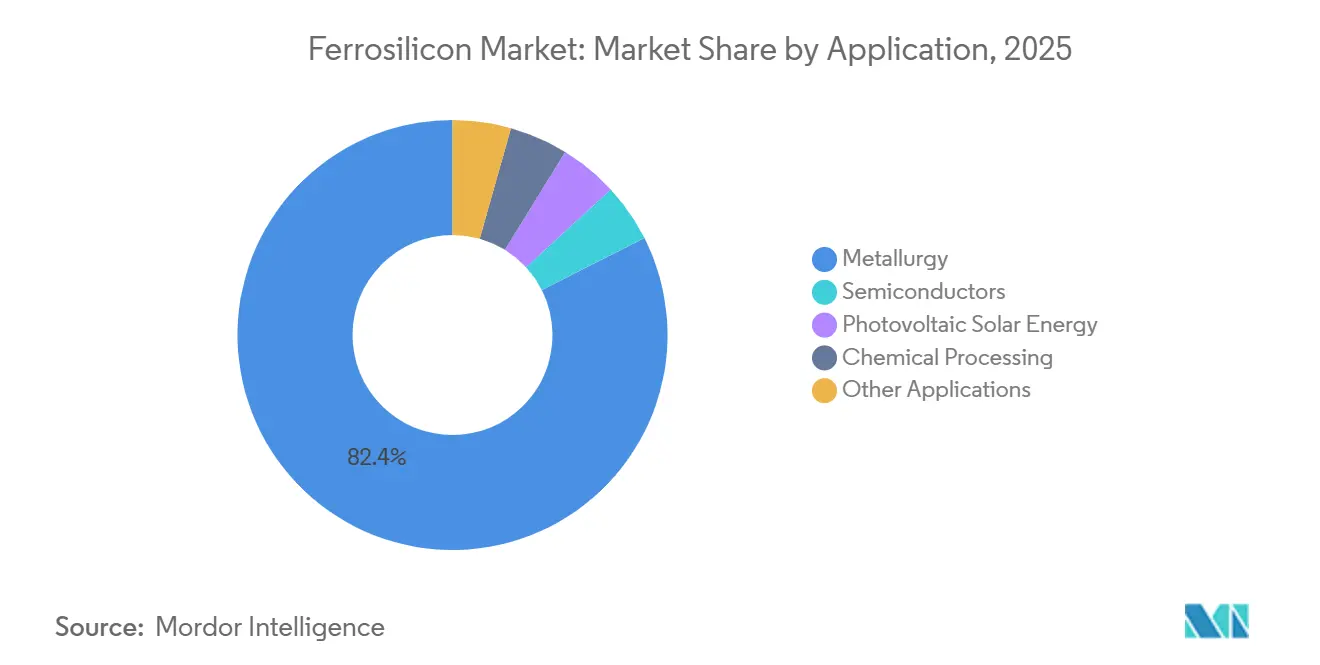
- Par application, la métallurgie dominait avec une part de 82,45 % de la taille du marché du ferrosilicium en 2025, tandis que l'énergie solaire photovoltaïque s'étend au TCAC le plus rapide de 5,01 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 58,81 % de la part de marché du ferrosilicium en 2025 ; la région devrait afficher un TCAC de 4,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des ajouts de capacité sidérurgique en Asie-Pacifique | +1.2% | Chine, Inde, Corée du Sud, ASEAN | Moyen terme (2–4 ans) |
| Électrification stimulant la demande en acier électrique pour les moteurs de véhicules électriques | +0.8% | Mondial, avec des gains précoces en Chine, dans l'UE, en Amérique du Nord | Long terme (≥4 ans) |
| Stimulus infrastructurel en Amérique du Nord et en Inde | +0.6% | États-Unis, Canada, Inde | Court terme (≤2 ans) |
| Aciéries de fer à réduction directe compatibles à l'hydrogène adoptant des mélanges d'alliages à plus haute teneur en Si | +0.5% | MENA, Australie, UE (à l'échelle pilote) ; répercussions sur l'APAC | Long terme (≥4 ans) |
| Croissance du recyclage en milieu dense utilisant des poudres de FeSi atomisées | +0.4% | Australie, Afrique du Sud, Chili (pôles lithium/minerai de fer) | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des ajouts de capacité sidérurgique en Asie-Pacifique
Entre 2025 et 2027, les données de l'OCDE révèlent des plans d'expansion de nouvelles capacités sidérurgiques, avec une part importante concentrée dans la région Asie-Pacifique. Au cours de l'exercice 2025, la capacité de production d'acier fini de l'Inde a dépassé les prévisions. La politique de droit d'importation nul sur la ferraille ferreux de l'Inde, couplée à un régime d'incitation lié à la production pour l'acier spécial, stimule une demande accrue en désoxydants dans ses aciéries intégrées. Alors que la Chine vise une croissance annuelle de l'acier brut jusqu'en 2026, les restrictions énergétiques en Mongolie intérieure et dans le Ningxia ont entraîné des arrêts intermittents des anciens fours alimentés au charbon. Cela a poussé les opérateurs à adopter de nouvelles unités à arc submergé plus économes en énergie. Même si les prix des bobines laminées à chaud ont baissé en 2024, les sidérurgistes ont maintenu l'utilisation du ferrosilicium par tonne d'acier brut, stabilisant ainsi la consommation de base. En conséquence, la région enregistre une augmentation de la demande en alliages de grade intermédiaire.
Électrification stimulant la demande en acier électrique pour les moteurs de véhicules électriques
L'acier électrique, une tôle de fer-silicium à teneur en silicium, est considéré comme essentiel pour les moteurs de traction par le Département de l'énergie des États-Unis. Chaque véhicule électrique à batterie (VEB) nécessite des tôles embouties fabriquées à partir de ce matériau[1]Département de l'énergie des États-Unis, "Revue de la chaîne d'approvisionnement solaire 2025," ENERGY.GOV . En prévision de la croissance du marché des véhicules électriques, POSCO, Baowu et JFE Steel ont introduit de nouvelles lignes de production à grains orientés et non orientés, dont la montée en puissance est prévue d'ici 2026. Ces aciéries optent également pour un ferrosilicium de plus haute pureté afin de minimiser les pertes dans les noyaux magnétiques. L'Agence internationale de l'énergie prévoit une forte augmentation des ventes mondiales de véhicules électriques dans les années à venir[2]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2025," IEA.ORG . En outre, avec la croissance des installations de transformateurs de réseau pour les interconnexions d'énergie renouvelable, la demande en acier électrique à grains orientés s'intensifie, notamment parce que les transformateurs élévateurs en dépendent. Bien que l'offre d'acier électrique soit concentrée en Chine, au Japon, en Corée du Sud et en Allemagne, ces pôles régionaux connaissent moins de cyclicité par rapport aux utilisations de l'acier au carbone en vrac. Cette stabilité de l'approvisionnement en alliages persiste même en période de ralentissement de l'acier de construction.
Stimulus infrastructurel en Amérique du Nord et en Inde
D'ici 2028, les États-Unis, dans le cadre de leur Loi bipartisane sur les infrastructures, ont alloué des financements importants à des projets à forte intensité en acier, notamment les ponts et les corridors ferroviaires. Parallèlement, le Programme national d'infrastructures de l'Inde devrait investir massivement d'ici 2030, le Ministère de l'acier prévoyant que le secteur représentera une part substantielle de la demande nationale en acier d'ici 2027. Dans les grades structuraux, le ferrosilicium est utilisé car le silicium améliore l'efficacité de la désoxydation et facilite le co-alliage manganèse-silicium. Le Canada, reconnaissant l'importance du métal de silicium et le classifiant comme minéral critique en 2024, explore des fonderies alimentées par hydroélectricité au Québec et en Colombie-Britannique. Cependant, les autorisations environnementales repoussent les délais jusqu'au début des années 2030. Alors que le Mexique connaît une forte progression de la délocalisation de proximité, stimulant la demande en tôles automobiles et électroménagers, il est à noter que le pays dépend des États-Unis et du Brésil pour la majeure partie de son ferrosilicium, soulignant les interdépendances d'approvisionnement du continent.
Aciéries de fer à réduction directe compatibles à l'hydrogène adoptant des mélanges à plus haute teneur en silicium
Les données de l'OCDE prévoient une augmentation de la capacité de fer à réduction directe d'ici 2030, mais actuellement, seul un faible pourcentage utilise l'hydrogène comme réductant. Des usines pilotes en Suède, en Allemagne et aux Émirats arabes unis ont constaté que le fer à réduction directe à l'hydrogène produit un fer spongieux poreux à faible teneur en carbone. Cela oblige les opérateurs de fours à arc électrique à augmenter les ajouts de ferrosilicium pour rétablir les niveaux de silicium. Cette situation représente une nouvelle opportunité significative pour les producteurs au Brésil, en Malaisie et en Norvège, qui commercialisent déjà une offre à faible empreinte carbone. Bien que la parité des coûts avec le fer à réduction directe au gaz naturel dépende de prix du carbone dépassant certains seuils, les régions riches en énergie renouvelable, comme le Moyen-Orient et l'Australie, avancent résolument, soutenues par des stratégies nationales d'hydrogène vert. Ces initiatives créent des voies d'adoption précoce, envoyant des répercussions à travers la chaîne d'approvisionnement mondiale en ferrosilicium.
Analyse de l'impact des facteurs de contrainte*
| Facteurs de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des coûts de la quartzite et de l'électricité | -0.3% | Mondial, aigu en Afrique du Sud, en Europe, en Chine | Court terme (≤2 ans) |
| Renforcement des réglementations sur les émissions de CO₂ pour les fonderies | -0.2% | UE (MACF), Chine (double contrôle), émergent en Inde | Moyen terme (2–4 ans) |
| Passage aux alliages maîtres Al-Si dans les pièces moulées automobiles | -0.1% | UE (impact principal), adoption limitée en Amérique du Nord, en Asie | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de la quartzite et de l'électricité
La production d'une tonne de silicium consomme une quantité significative d'électricité, faisant des coûts énergétiques près de la moitié des dépenses d'une fonderie. En raison des hausses tarifaires annuelles d'Eskom, Glencore a ajusté ses opérations de fours au Mpumalanga. Simultanément, Ferroglobe a dû suspendre ses opérations en Espagne et en France, en réaction à la hausse des prix de l'électricité au comptant en Europe. Pour l'alimentation en quartzite, une haute teneur en SiO₂ est essentielle. Cependant, les perturbations en mer Rouge et dans le canal de Panama ont entraîné une flambée des coûts de transport maritime. La politique de double contrôle de la Chine resserre les approvisionnements en électricité hivernaux en Mongolie intérieure et dans le Ningxia, réduisant les taux d'utilisation et faisant monter les prix au comptant des alliages. Bien que la Norvège et le Paraguay, riches en hydroélectricité, offrent un certain allègement des coûts, de nombreuses fonderies dans les régions à tarifs élevés peinent à atteindre l'équilibre, surtout lorsque les prix du ferrosilicium restent sous pression.
Renforcement des réglementations sur les émissions de CO₂ pour les fonderies
Les fours à arc submergé émettent des quantités importantes de CO₂, la majorité des émissions étant liées aux réductants carbonés. Dans le cadre du 14e Plan quinquennal de la Chine, une réduction de l'intensité est imposée d'ici 2025. Cela pousse les opérateurs à moderniser les chaudières de récupération de chaleur résiduelle et à passer partiellement aux réductants à base de biomasse. Bien que le Mécanisme d'ajustement carbone aux frontières de l'UE, qui doit être pleinement opérationnel en 2026, ne mentionne pas explicitement le ferrosilicium, les sidérurgistes européens recherchent de plus en plus des alliages à faible empreinte carbone pour réduire les émissions incorporées. L'usine Limpio d'Elkem au Paraguay se distingue, utilisant du charbon de bois d'eucalyptus et de l'hydroélectricité, ouvrant la voie à une trajectoire d'émissions de portée 1 quasi nulles. Bien que la technologie de captage du carbone soit encore à ses débuts, des défis surgissent en raison de la faible concentration de CO₂ dans les gaz de combustion des fours à arc submergé. La mise en œuvre d'un traitement par épuration pourrait alourdir les coûts, compromettant la compétitivité sur le marché. Parallèlement, l'électroréduction en sel fondu présente un potentiel, mais nécessite une décennie de tests pilotes avant de pouvoir être commercialisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
les alliages à teneur moyenne en silicium ancrent la désoxydation en sidérurgieLa tranche FeSi 45–75 % détenait 65,44 % du volume de 2025 et devrait se développer plus rapidement que tout autre grade à un TCAC de 4,06 %. Ce grade s'intègre aisément dans les poches d'acier au carbone et l'inoculation de la fonte, offrant des récupérations élevées en silicium sans excès de chaleur. Les mesures chinoises visant à augmenter la production d'acier brut soutiennent une demande incrémentale, et les ajouts de capacité de l'Inde amplifient la traction. Le matériau standard à 75 % sert les fours à arc électrique et les fonderies, mais croît plus lentement car la fusion à forte teneur en ferraille nécessite moins de matière par rapport aux hauts-fourneaux. Les grades haute pureté à plus de 90 % de silicium répondent aux normes des semi-conducteurs et des plaquettes solaires ; les producteurs basculent les fours entre l'alliage traditionnel et le silicium de grade métallurgique lorsque les prix du polysilicium justifient la transition. Les écarts de prix valident ce choix, offrant aux fonderies agiles l'incitation de marge pour saisir les pics du cycle solaire. Le silicium photovoltaïque recyclé pourrait éventuellement alimenter un approvisionnement circulaire, mais l'infrastructure de collecte et de raffinage à l'échelle industrielle est encore embryonnaire.


Par forme :
les alliages en morceaux dominent les ajouts aux hauts-fourneauxLe matériau en morceaux a capturé une part de 36,71 % en 2025 et est en bonne voie pour un TCAC de 4,17 % jusqu'en 2031. Les opérateurs de hauts-fourneaux et de convertisseurs à oxygène basique préfèrent les granules de 10–50 mm. Ces granules se dissolvent de manière prévisible dans le laitier à haute température, réduisant les entraînements de poussière. Selon les prévisions de l'OCDE, d'ici 2027, la majorité des nouvelles capacités sidérurgiques mondiales s'appuieront encore sur les méthodes de haut-fourneau, renforçant la demande en morceaux. Les poudres atomisées alimentent les circuits de séparation en milieu dense dans les mines, où les pertes de milieu peuvent diminuer de manière significative, générant des économies opérationnelles notables. Les projets lithium à Pilbara et Atacama, combinés aux installations de minerai de fer en Afrique du Sud et en Inde, stimulent la demande accrue pour ces poudres. Les briquettes et les granules spéciaux, utilisés dans les électrodes de soudage et la pyrotechnie, connaissent une croissance parallèle au PIB industriel. L'économie du fret joue un rôle central dans l'adoption des matériaux : le ferrosilicium en morceaux, avec de hautes densités apparentes, maximise les facteurs de chargement des conteneurs. En revanche, les poudres nécessitent des doublures anti-agglomération, alourdissant les coûts logistiques.
Par application :
l'énergie solaire photovoltaïque émerge comme l'utilisation finale à la croissance la plus rapideLa métallurgie a conservé 82,45 % du volume de 2025, mais l'énergie solaire photovoltaïque surpasse tous les autres segments à un TCAC de 5,01 %. Les fours à arc submergé, initialement conçus pour les alliages, peuvent rapidement s'adapter à la production de silicium de grade métallurgique. Notamment, une partie du silicium de grade métallurgique mondial est désormais orientée vers la production de polysilicium. Le Xinjiang, avec sa part substantielle de cette capacité, a attiré l'attention des États-Unis et de l'UE, conduisant à des incitations pour les usines de polysilicium nationales dans le cadre de la loi CHIPS et de l'Alliance solaire européenne. Bien que les applications dans les semi-conducteurs utilisent un volume annuel plus réduit, elles obtiennent des prix élevés, attirant des acteurs de niche comme Wacker Chemie. Les dérivés chimiques, notamment les élastomères silicones et la silice pyrogénée, captent régulièrement une part de marché stable, tirés par la demande des secteurs automobile et de la construction. Pendant ce temps, d'autres applications comme la réduction du magnésium et les flux de soudage connaissent une croissance modeste, s'alignant sur les tendances générales de la production industrielle, sans toutefois modifier significativement l'équilibre offre-demande.
Analyse géographique
Marché du Ferrosilicium en Asie-Pacifique
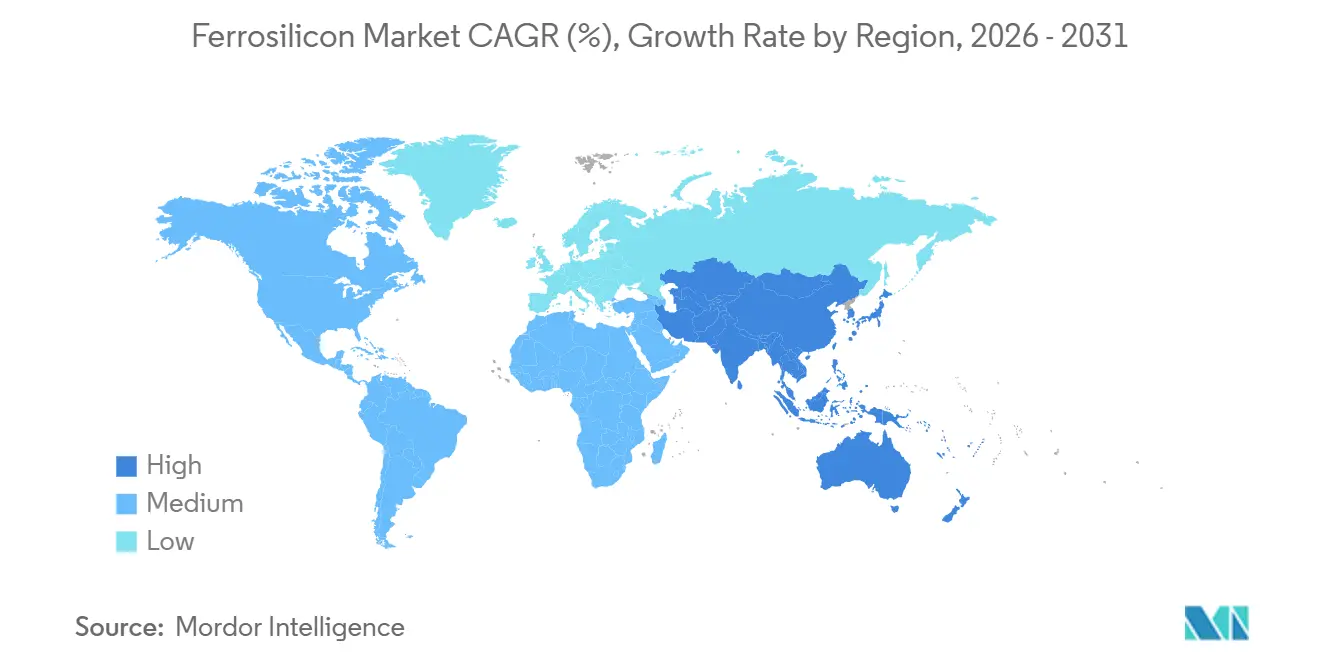
L'Asie-Pacifique détenait 58,81 % de la part de marché du ferrosilicium en 2025 et devrait enregistrer le CAGR le plus élevé, soit 4,53 %, jusqu'en 2031. Malgré les politiques énergétiques qui ont conduit à l'arrêt de certains fours traditionnels en Mongolie intérieure et au Ningxia, la Chine reste fermement le premier producteur. L'Inde oriente sa demande croissante en alliages vers ses fournisseurs nationaux et vers le Tashi Group du Bhoutan, grâce à son programme d'incitation à l'acier spécial et aux importations de ferraille en franchise de droits. Pendant ce temps, le Japon et la Corée du Sud, qui importent collectivement des quantités substantielles chaque année, bénéficient d'un élan supplémentaire grâce à l'expansion de l'acier électrique de POSCO, susceptible d'accroître encore davantage la demande.
Marché du Ferrosilicium en Amérique et en Asie-Pacifique
L'Amérique du Nord, représentant une part notable de la demande mondiale, a vu les États-Unis s'appuyer sur cinq fonderies, dont l'une était à l'arrêt, ainsi que sur des importations en provenance du Brésil, du Canada et de la Malaisie. Grâce à la loi bipartisane sur les infrastructures, une hausse annuelle est anticipée à mesure que les tonnages d'acier affluent vers les projets de ponts et de voies ferrées. Tandis que le Canada mise sur les minéraux critiques et propose des installations alimentées à l'hydroélectricité (avec toutefois des délais d'autorisation repoussés aux années 2030), la tendance au nearshoring au Mexique stimule la demande d'acier plat pour les appareils électroménagers et l'automobile. Cependant, la dépendance de la région aux importations de ferrosilicium souligne une interdépendance significative.
Marché du Ferrosilicium en EMEA et en Amérique du Sud
L'Europe, avec une consommation annuelle substantielle, est aux prises avec des prix de l'énergie élevés. Tandis que Ferroglobe a réduit ses opérations dans des fours espagnols et français, la Norvège tire parti de l'hydroélectricité pour maintenir des coûts compétitifs. Par ailleurs, la Norvège canalise des investissements significatifs dans un complexe de silicium de qualité solaire à Herøya. L'Amérique du Sud, principalement portée par la capacité hydroélectrique avantageuse du Brésil, expédie des quantités importantes vers les États-Unis et l'Europe. Au Moyen-Orient et en Afrique, l'Afrique du Sud occupe le devant de la scène. Cependant, avec les hausses tarifaires d'Eskom et les défis liés aux délestages, le taux d'utilisation des capacités reste limité. Il existe néanmoins une lueur d'espoir avec les projets d'infrastructure saoudiens laissant entrevoir une demande incrémentale modeste.

Paysage réglementaire
Les politiques commerciales et climatiques façonnent de plus en plus les flux de ferrosilicium. Aux États-Unis, le Department of Commerce a émis des ordonnances antidumping et compensatoires sur le ferrosilicium originaire du Brésil, du Kazakhstan et de Malaisie en mai 2025, suite aux conclusions positives de préjudice matériel de l'U.S. International Trade Commission. Ce durcissement de l'accès pour des pays fournisseurs clés réoriente également les achats vers d'autres origines et vers la production nationale.
En Europe, la Commission européenne a mis en œuvre une mesure de sauvegarde de trois ans couvrant certains éléments ferroalliés, dont le ferrosilicium, entrée en vigueur le 18 novembre 2025 via le règlement d'exécution (UE) 2025/2351 de la Commission. La mesure applique des contingents tarifaires spécifiques par pays référencés sur les niveaux d'importation de 2022-2024, tandis que le mécanisme d'ajustement carbone aux frontières (MACF) de l'UE, entrant dans sa phase pleine en 2026, renforce la préférence des acheteurs pour un approvisionnement en alliages documenté et à moindre empreinte carbone intégrée, même si le ferrosilicium n'est pas explicitement désigné dans le texte de la politique.
Analyse de la chaîne de valeur
La chaîne de valeur du ferrosilicium débute avec le quartzite (à forte teneur en SiO2) et les réducteurs carbonés (charbon/coke, et de plus en plus le biocarbone), l'électricité représentant typiquement près de la moitié des coûts de trésorerie des fonderies dans les opérations de four électrique à arc submergé (SAF). La production est concentrée dans un petit nombre de régions avantagées en électricité. La Chine représentant une part dominante de la production mondiale en 2025, la politique du réseau, les contrôles saisonniers de l'électricité et la conformité environnementale (y compris les objectifs d'intensité carbone et la modernisation des fours) sont des déterminants centraux de la disponibilité et du coût.
En aval, le ferrosilicium transite par des négociants et distributeurs jusqu'aux aciéries et fonderies (principaux utilisateurs finaux), ainsi que vers des circuits de niche tels que les fournisseurs de poudre atomisée destinée à la séparation par milieu dense dans l'exploitation minière. La chaîne est devenue plus sensible aux politiques : les mesures d'application antidumping/compensatoires américaines engagées en 2024 et les ordonnances de 2025 qui en résultent ont modifié les couloirs d'importation historiques, tandis que les contingents de sauvegarde de l'UE introduits fin 2025 ont limité les volumes exonérés de droits et accru l'importance de la couverture contractuelle, de la diversification des origines et des producteurs disposant de gammes de produits flexibles. Du côté de l'offre, les producteurs ont recouru à des réductions de production pour gérer la faiblesse des prix et des stocks, comme illustré par la réduction de production de ferrosilicium d'Elkem dans ses usines de Rana (Norvège) et d'Islande.
Paysage concurrentiel
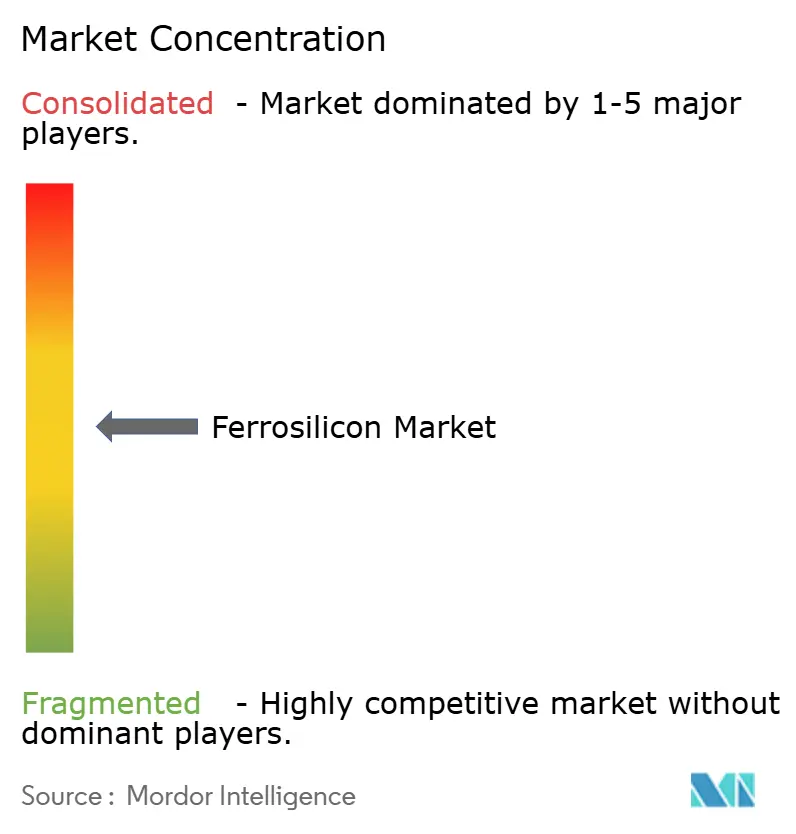
Le marché du ferrosilicium est modérément fragmenté. Dans l'approvisionnement en poudres atomisées pour la séparation en milieu dense, des opportunités se dégagent car des pertes de milieu plus faibles génèrent des avantages économiques significatifs pour les clients. De plus, les aciéries de fer à réduction directe compatibles à l'hydrogène constituent une nouvelle voie, nécessitant des doses d'alliage plus élevées par coulée pour ajuster les niveaux de silicium dans le fer spongieux à faible teneur en carbone. Les investissements technologiques vont de la substitution par du biocarbone, déjà en usage commercial au Paraguay, à l'électroréduction en sel fondu. Cette dernière, bien qu'elle vise à réduire la consommation d'énergie, est encore en phase de laboratoire. Pendant ce temps, des innovateurs du recyclage expérimentent la récupération en circuit fermé du silicium photovoltaïque en fin de vie. Leur objectif est de produire du FeSi de faible grade pour les fonderies, en atteignant une réduction ciblée des émissions de carbone, bien que les volumes commerciaux restent limités.
Leaders du secteur du ferrosilicium
Ferroglobe
Elkem ASA
China Minmetals Corporation
Erdos Group
OM Holdings Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Ferrosilicium
- Anyang Huatuo Metallurgy Co., Ltd
- China Minmetals Corporation
- Elkem ASA
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore Ferroalloys
- Henan Xinxin Silicon Alloy Co.,Ltd
- Mechel PAO
- Nikopol Ferroalloy Plant
- OM Holdings Ltd.
- Shanghai Shenjia Ferroalloys Co. Ltd.
- SKP Merchants
- Tashi Group

Opportunités de marché et perspectives d'avenir
Deux zones d'opportunités à court terme se dessinent autour de la sécurité d'approvisionnement et des critères de décarbonation. Aux États-Unis, les ordonnances antidumping et compensatoires de mai 2025 sur le ferrosilicium en provenance du Brésil, du Kazakhstan et de Malaisie ont remodelé les schémas d'achat et accru la prime accordée à un approvisionnement fiable non visé et à la disponibilité nationale. En Europe, les mesures de sauvegarde effectives depuis le 18 novembre 2025 ont introduit un accès aux importations géré par contingents, poussant les aciéristes et distributeurs à rééquilibrer leurs stratégies d'approvisionnement et à privilégier les fournisseurs capables de documenter une origine et des caractéristiques d'empreinte constantes.
Les projets de capacités additionnelles et de modernisation situés hors des régions les plus contraintes en coûts énergétiques constituent une deuxième voie d'opportunité. Un exemple notable est le projet kazakh annoncé en février 2026 pour une nouvelle usine de ferroalliages à Ekibastuz visant une production de qualité FeSi-75 (80 000 à 89 900 tonnes par an), soutenu par la Development Bank of Kazakhstan et le Chevron Direct Investment Fund, signe de l'appétit des investisseurs pour des pôles de production avantagés en énergie et à vocation exportatrice. En Inde, le suivi de projets en juin 2026 faisait référence à l'installation proposée de nouvelles unités de ferroalliages, incluant 42 000 tonnes par an de ferrosilicium sur un site de Chhattisgarh Steel & Power Limited, en cohérence avec le développement des capacités sidérurgiques du pays et le resserrement des chaînes d'approvisionnement régionales autour des aciéries intégrées. Côté produits, le ferrosilicium de plus haute pureté destiné aux aciers électriques et les poudres atomisées pour la séparation par milieu dense continuent de récompenser les producteurs capables d'offrir un contrôle chimique plus strict et des distributions granulométriques fiables.
Recent Industry Developments in Marché du Ferrosilicium
- Mai 2026 : Ferroglobe a publié ses résultats du premier trimestre 2026, notant des volumes d'expédition de ferroalliages plus élevés aux États-Unis et en Europe, soutenus par des mesures commerciales récemment mises en place. Cette actualisation souligne comment l'application des mesures commerciales peut réorienter les volumes et améliorer la traction des ventes réalisées pour les fournisseurs positionnés sur des marchés protégés.
- Novembre 2025 : L'Union européenne a mis en œuvre des mesures de sauvegarde sur les importations de certains ferroalliages provenant de pays tiers, couvrant des produits incluant le ferrosilicium et courant jusqu'en novembre 2028. La mesure a introduit un accès aux importations géré par contingents, influençant les décisions d'approvisionnement des aciéristes et distributeurs dans toute la région.
- Octobre 2024 : Elkem a annoncé des réductions de la production de ferrosilicium dans ses usines de Rana (Norvège) et d'Islande, dans un contexte de conditions de marché défavorables, de hausse des stocks et de baisse des prix. Cette action souligne le recours des producteurs à la flexibilité opérationnelle pour rééquilibrer l'offre sur des marchés sensibles à l'énergie et protéger les marges pendant les phases de repli.


Marché du Ferrosilicium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre l'alliage de ferrosilicium produit et vendu comme matériau d'apport fer-silicium, typiquement utilisé en sidérurgie et en fonderie pour la désoxydation et l'inoculation, ainsi que dans quelques autres usages industriels.
Exclusions de périmètre : nous n'incluons pas le silicium métal, le silicomanganèse, ni les composants finis en aval où le ferrosilicium n'est plus échangé en tant que produit d'alliage.
Aperçu de la segmentation
- Par grade
- FeSi 45–75 % Si
- FeSi 75–90 % Si
- FeSi haute pureté supérieur à 90 % Si
- Par forme
- Morceaux
- Poudre
- Briquettes et autres
- Par application
- Métallurgie
- Semi-conducteurs
- Énergie solaire photovoltaïque
- Traitement chimique
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir un contexte d'offre, de commerce et de prix pouvant être vérifié d'une année sur l'autre. Nous nous référons à des sources publiques telles que les résumés minéraux de l'USGS, les statistiques commerciales UN Comtrade, les indicateurs de production de la World Steel Association, ainsi que les publications douanières ou statistiques officielles des principaux pays producteurs et consommateurs. La direction des prix et les termes contractuels sont également vérifiés à l'aide d'avis de bourses et de mises à jour d'associations lorsque disponibles.
Pour relier ces signaux au comportement des entreprises, nous examinons les rapports annuels, les présentations aux investisseurs et l'actualité publique concernant les ajouts de capacité, les redémarrages de fours et les évolutions de la demande régionale. En parallèle, nous utilisons des abonnements payants pour les données financières et de veille des entreprises, des bases de données de brevets, ainsi que des vérifications au niveau des expéditions d'import-export lorsque cela permet de combler une lacune de données. Les sources listées ici sont illustratives, et de nombreux autres documents publics ont également été examinés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce qui est réellement expédié, ce qui est substitué, et comment les prix évoluent selon la qualité et les conditions de livraison. Nous nous sommes entretenus avec des répondants parmi les producteurs, négociants et distributeurs, acheteurs sidérurgiques et de fonderie, ainsi qu'un petit groupe d'acteurs des équipements et matières premières, avec une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin de ne pas manquer les réalités régionales.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier plan : 33 % | Dirigeants (CXO) : 16 % | APAC : 48 % |
| Milieu de gamme : 51 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 47 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement repose principalement sur une approche descendante où l'activité sidérurgique et de fonderie est traduite en demande de ferrosilicium à l'aide de facteurs d'utilisation, du mix de qualités et d'ajustements commerciaux, puis rapprochée des signaux de production des producteurs. Pour garder des totaux réalistes, nous effectuons également des vérifications ascendantes sélectives à l'aide de répartitions des ventes de fournisseurs échantillonnés, de contrôles de canaux sur la disponibilité des importations, et d'un prix moyen à la tonne multiplié par des volumes estimés.
Quelques données pratiques guident le modèle, telles que les tendances de production d'acier brut, l'orientation de la production de fonderie, les taux d'ajout typiques de ferrosilicium par procédé, les flux d'import-export pour les principaux corridors, et l'évolution du mix entre qualités courantes (par exemple, environ 75 % de silicium) et matériaux à plus faible teneur en silicium. Les hypothèses de prix sont traitées avec soin car les prix des alliages fluctuent avec les coûts énergétiques et la tension sur les intrants, nous séparons donc l'évolution des volumes de celle des prix avant de convertir en valeurs USD.
Pour les prévisions, une analyse de scénarios est utilisée afin de refléter des cycles sidérurgiques plus lents, un réapprovisionnement plus rapide, ou des pics de coûts liés à l'énergie, sans surajustement. Lorsque des données ascendantes manquent pour les pays plus petits, les lacunes sont combler à l'aide de ratios d'intensité de marchés comparables liés à la production d'acier et à la dépendance commerciale, puis validées lors d'entretiens de suivi.
Validation des données et cycle de mise à jour
Des vérifications sont effectuées par couches afin que le chiffre final ne repose pas sur une seule source. Les résultats du modèle sont comparés à des signaux indépendants tels que les variations de production sidérurgique régionale, les balances commerciales et la direction des prix pour voir si le récit tient la route, puis les écarts inhabituels sont examinés avant validation finale. Lorsqu'un écart important apparaît, nous revérifions les conversions d'unités, retestons les facteurs d'utilisation et recontactons certains interviewés pour comprendre ce qui a changé.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que la fermeture de fours majeurs, l'ajout de nouvelles capacités, des droits de douane, ou une variation marquée des coûts énergétiques. Avant la livraison, un analyste effectue une nouvelle revue des principales données afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation de Mordor Intelligence du marché du ferrosilicium avec d'autres estimations publiées
Les valeurs publiées du marché du ferrosilicium peuvent sembler très éloignées les unes des autres, car différentes études retiennent des unités, des définitions de produits et des hypothèses d'évolution des prix différentes. En pratique, l'écart provient généralement du caractère volumique ou valorisé de l'estimation, et de l'agressivité avec laquelle les cycles de prix sont traités dans l'année de référence.
Les plus grands écarts proviennent souvent des choix de périmètre concernant les produits siliciés adjacents et de la façon dont un prix mixte est converti entre régions et conditions contractuelles. Certaines estimations s'appuient également sur une seule année de prix au comptant, tandis que d'autres lissent les prix sur une période plus longue, ce qui peut faire varier le total en USD même lorsque les tonnages sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,01 milliard USD (2026) | |
| Revue professionnelle A | 11,91 milliards USD (2024) | Ce chiffre semble être orienté valeur et peut être surestimé lorsque des catégories plus larges liées au silicium sont regroupées, et lorsqu'un prix mixte plus élevé est appliqué sans séparation claire par qualité et conditions de livraison. |
| Cabinet de conseil régional B | 3,50 milliards USD (2025) | Cette estimation utilise probablement un périmètre de valeur plus restreint et une hypothèse de prix moyen à la tonne différente, et elle est sensible au fait que les prix de vente des producteurs ou les prix d'importation échangés soient considérés comme la référence principale. |
La séparation du périmètre entre l'alliage de ferrosilicium et les produits siliciés voisins explique une grande partie de l'écart, un choix de modélisation appliqué par Mordor Intelligence. En gardant le signal de volume au centre et en construisant la couche de prix à partir d'hypothèses régionales vérifiées, le résultat reste traçable à des facteurs simples, reproductibles et révisables chaque année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du ferrosilicium en 2026 ?
La taille du marché du ferrosilicium a atteint 9,08 millions de tonnes en 2026 et devrait progresser jusqu'à 10,73 millions de tonnes d'ici 2031, enregistrant un TCAC de 3,41 %.
Quelle région mène la croissance de la demande ?
L'Asie-Pacifique détenait une part de 58,81 % en 2025 et devrait afficher le TCAC le plus rapide de 4,53 % jusqu'en 2031, portée par les augmentations de capacité en Chine et en Inde.
Qu'est-ce qui stimule l'utilisation du ferrosilicium dans les véhicules électriques ?
Chaque véhicule électrique à batterie nécessite 40–100 kg d'acier électrique, un alliage fer-silicium, de sorte que la hausse des ventes de véhicules électriques stimule la demande en ferrosilicium de plus haute pureté.
Comment les coûts énergétiques affectent-ils les producteurs ?
L'électricité peut représenter 50 % des coûts de trésorerie des fonderies ; les hausses tarifaires en Afrique du Sud et en Europe ont contraint à des réductions de four et ont comprimé les marges.
Quelles tendances technologiques pourraient remodeler l'offre ?
Les réductants à base de biocarbone sont commerciaux, tandis que l'électroréduction en sel fondu vise un silicium zéro carbone mais reste en phases pilotes précoces.
Dernière mise à jour de la page le:



