
Analyse du Marché Indien des Ingrédients Pharmaceutiques Actifs (IPA) par Mordor Intelligence
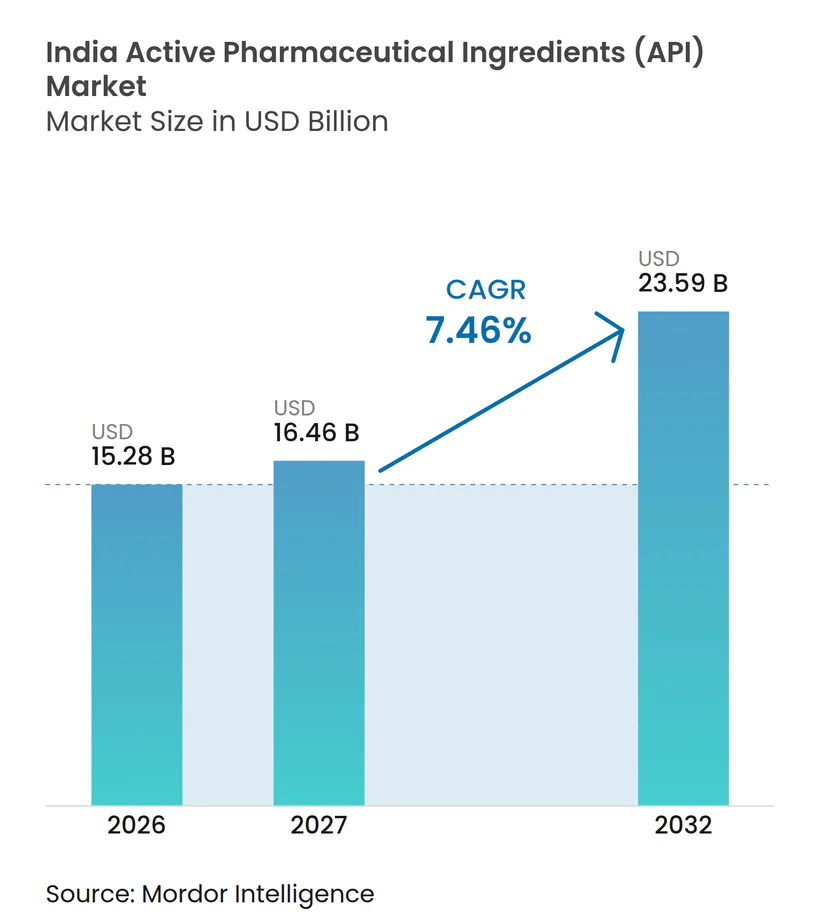
La taille du marché indien des principes actifs pharmaceutiques (API) devrait augmenter de 15,28 milliards USD en 2026 à 16,46 milliards USD en 2027 et atteindre 23,59 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,46 % sur 2027-2032.
La localisation et la fabrication spécialisée en Inde peuvent élargir les options d'approvisionnement en API pour les clients de la formulation et de la biopharma. Un choc sur les coûts des intrants pharmaceutiques lié au conflit au Moyen-Orient a touché les chaînes d'approvisionnement indiennes et liées à la Chine en mars 2026. Ce choc renforce l'argument en faveur d'une production autonome des intermédiaires par les fabricants, tandis que les plateformes contractuelles offrent une voie du développement vers l'approvisionnement commercial. Les infrastructures partagées peuvent réduire la duplication du soutien aux installations, mais les projets de fabrication de biologiques font face à des étapes de qualification et de validation avant de pouvoir approvisionner les clients. La croissance dépend donc de la capacité des producteurs indiens à transformer une capacité intégrée et localisée en approvisionnement qualifié pour les clients de la formulation et de la biopharma.
Points Clés du Rapport
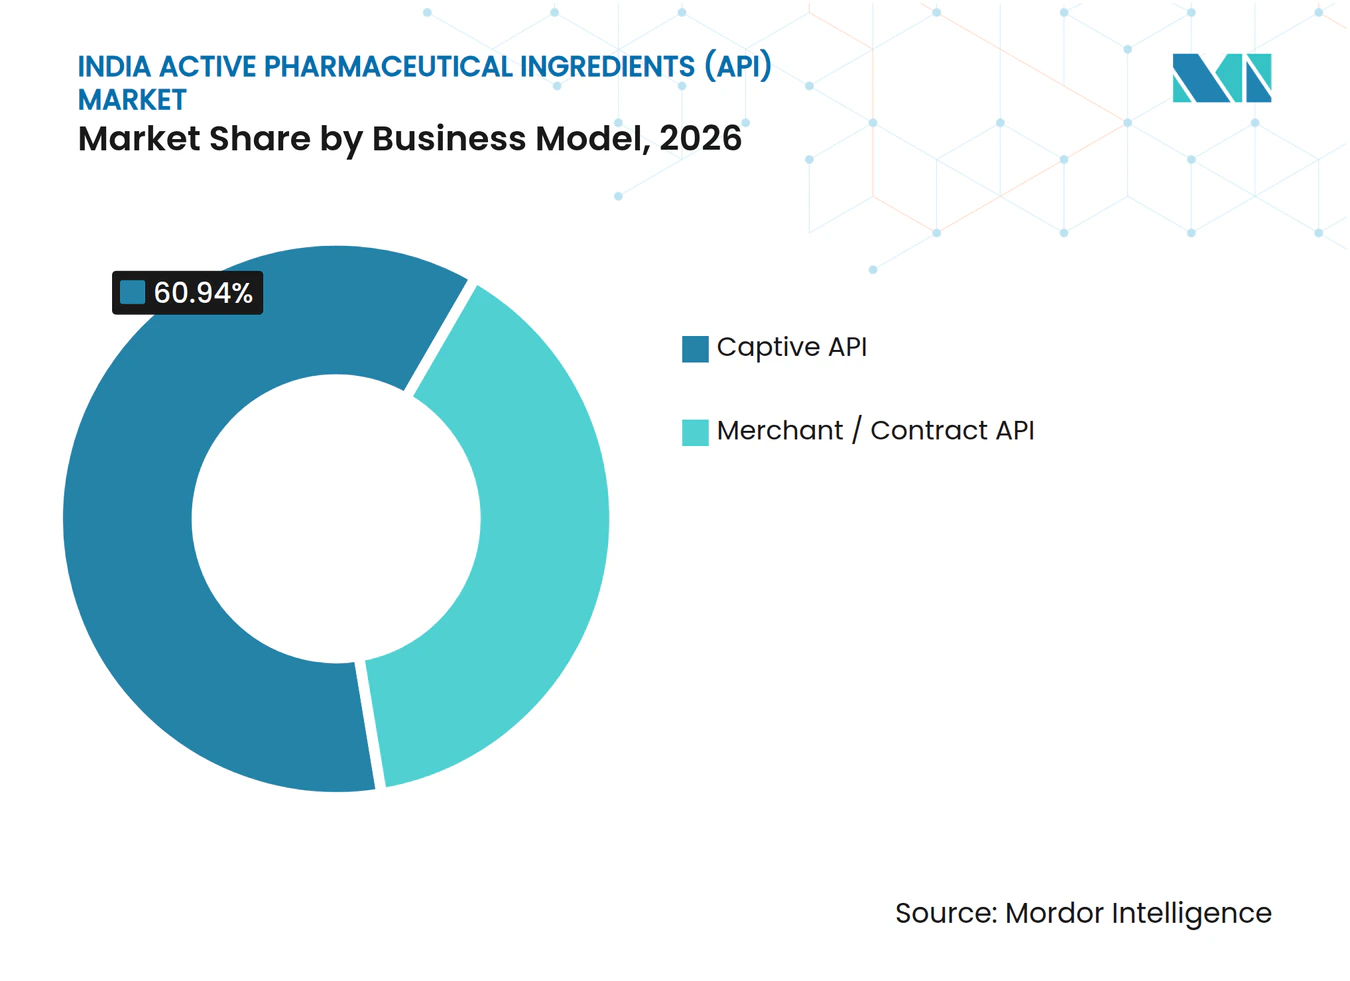
- Par modèle commercial, les API captifs détenaient une part de marché de 60,94 % sur le marché indien des principes actifs pharmaceutiques (API) en 2026, tandis que les API marchands et contractuels devraient croître à un CAGR de 9,15 % sur 2027-2032.
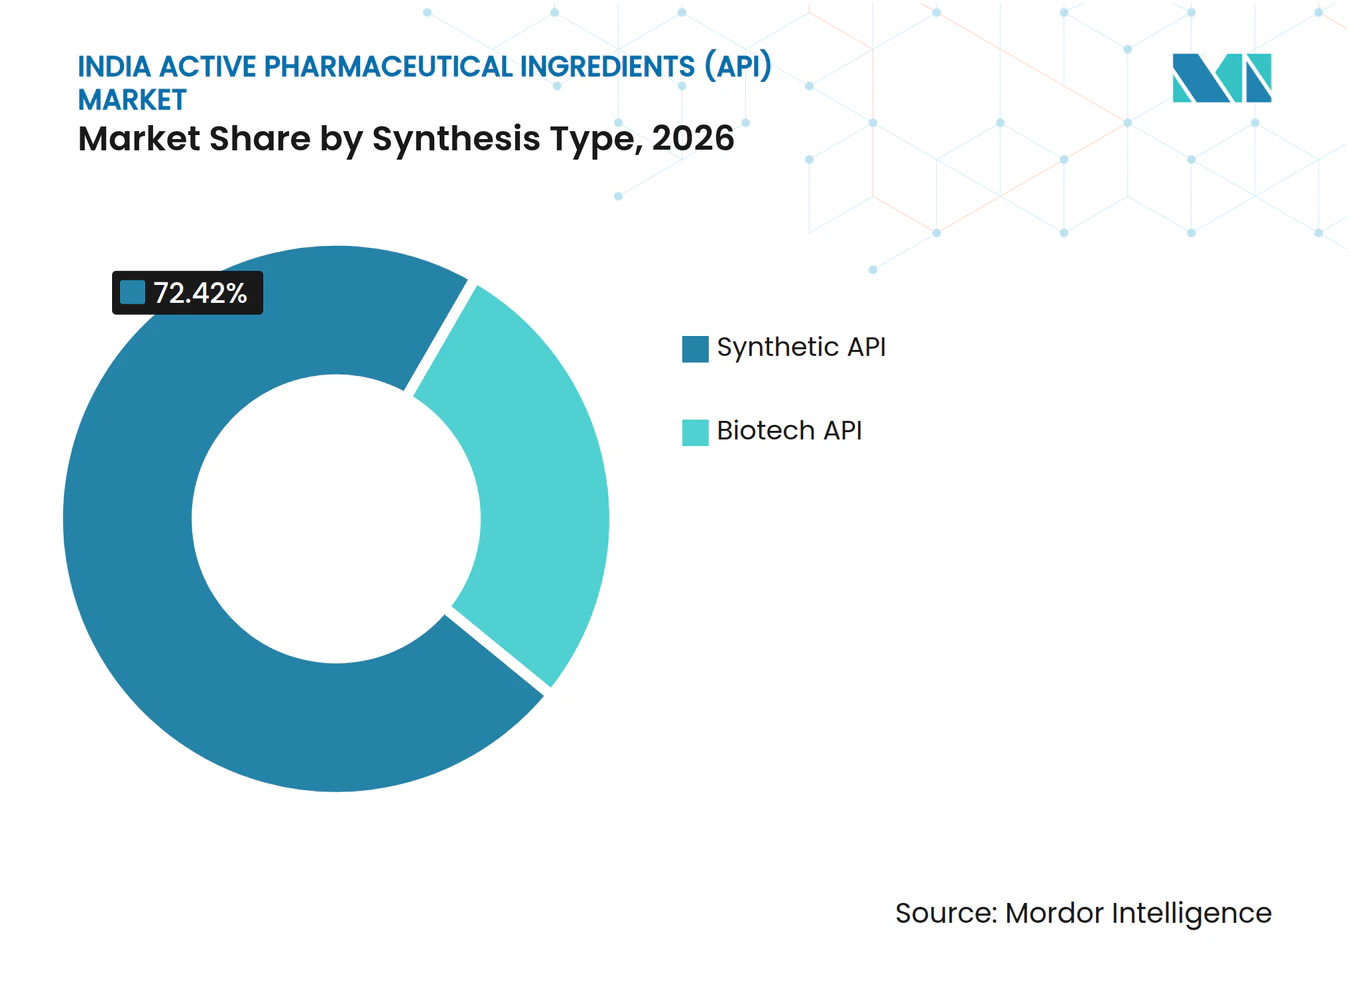
- Au sein des types de synthèse, les API synthétiques représentaient une part de 72,42 % de la taille du marché indien des principes actifs pharmaceutiques (API) en 2026, et les API biotechnologiques devraient se développer à un CAGR de 8,95 % sur 2027-2032.
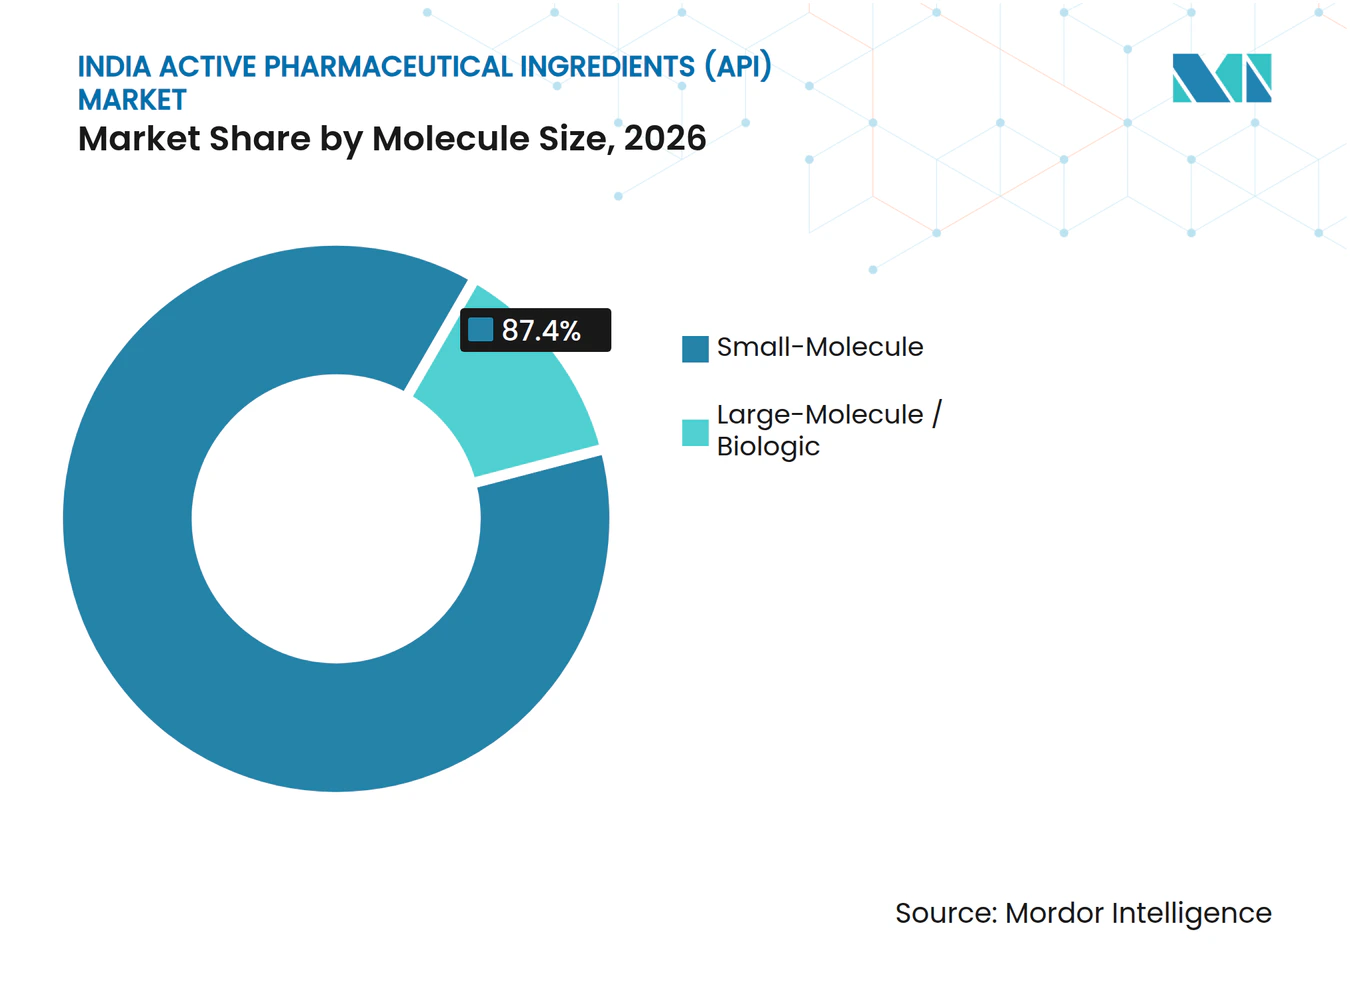
- Dans la répartition par taille de molécule, les API à petite molécule détenaient 87,4 % du marché en 2026, tandis que les API à grande molécule et biologiques devraient croître à un CAGR de 9,2 % sur 2027-2032.
- Dans les catégories de potence, les API à faible/moyenne potence représentaient 85,76 % du marché en 2026, les API à haute potence devant croître à un CAGR de 8,55 % sur 2027-2032.
- Pour les aires thérapeutiques, les API cardiovasculaires étaient en tête avec 23,12 % du marché en 2026, tandis que l'oncologie devrait se développer à un CAGR de 8,3 % sur 2027-2032.
- Parmi les utilisateurs finaux, les entreprises pharmaceutiques et biopharma détenaient 75,75 % du marché en 2026, et les CDMO et CMO devraient croître à un CAGR de 8,2 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Impulsion gouvernementale PLI et parcs de médicaments en vrac pour l'autosuffisance | +4% | Andhra Pradesh, Gujarat et Himachal Pradesh | Moyen terme (2-4 ans) |
| Transfert accéléré des commandes américaines/européennes vers l'Inde après la loi Biosecure | +1.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Montée en puissance des blocs HPAPI en oncologie (clusters de Visakhapatnam et Hyderabad) | +1.3% | Visakhapatnam et Hyderabad | Court terme (≤ 2 ans) |
| Croissance des exportations CRDMO au service des innovateurs en Phase I/II | +1.7% | Hyderabad et Visakhapatnam | Moyen terme (2 à 4 ans) |
| Adoption de procédés de chimie verte pour réduire la facture d'importation de solvants | +0.7% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Optimisation des processus par l'IA pour réduire les délais de cycle | +0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Politique gouvernementale PLI et parc de médicaments en vrac pour l'autosuffisance
Les incitations à la production nationale peuvent traduire la politique d'autosuffisance en options d'approvisionnement supplémentaires pour les fabricants de formulations indiennes. La production avait démarré pour 18 IPA parmi 41 produits approuvés dans le cadre du programme PLI sur les médicaments en vrac en mars 2026.[1] Le programme plus large avait créé 56 800 tonnes métriques par an de capacité pour 28 matières de départ clés critiques, intermédiaires médicamenteux et IPA en décembre 2025. Étant donné que la capacité des précurseurs et des IPA concerne différentes étapes de fabrication, cette combinaison peut améliorer la faisabilité de la production nationale sur plusieurs voies. L'opportunité immédiate sur le marché indien des IPA repose donc sur les molécules couvertes qui sont entrées en production, tandis que la capacité en amont peut étendre la localisation à des étapes supplémentaires du processus de fabrication.
Transfert accéléré des commandes américaines et européennes vers l'Inde après la loi BIOSECURE
Les dispositions du BIOSECURE Act promulguées le 18 décembre 2025 restreindront les achats fédéraux spécifiés et le financement impliquant des entreprises de biotechnologie désignées après leur mise en œuvre. Les interdictions ne sont pas encore entrées en vigueur et prennent effet 60 ou 90 jours après les révisions du Règlement fédéral sur les acquisitions, selon la catégorie d'entreprise. Pour les clients américains concernés, des alternatives indiennes éligibles aux fournisseurs potentiellement visés en Chine pourraient générer des travaux de transfert de processus IPA, ouvrant de nouvelles opportunités d'exportation pour le marché indien des IPA. La participation européenne dépendrait d'une diversification volontaire au-delà du champ d'application fédéral américain de la loi. Les directives ICH placent normalement la validation prospective du processus IPA avant la distribution commerciale en aval du produit médicamenteux, tout en autorisant des exceptions de validation simultanée spécifiées. Ce séquençage offre aux CDMO indiens une opportunité de service potentielle avant les ventes répétées d'IPA, même lorsque la diversification des fournisseurs commence avant l'entrée en vigueur des restrictions d'approvisionnement.
Montée en puissance des blocs HPAPI en oncologie (clusters de Visakhapatnam et Hyderabad)
L'expansion des IPA en oncologie peut attirer des programmes de développement lorsqu'une capacité de fabrication dédiée est disponible via un partenaire contractuel. Au cours de l'exercice 2026, Lupin Manufacturing Solutions, la filiale CDMO de Lupin, a mis en service une installation de fabrication axée sur l'oncologie à Visakhapatnam, renforçant ses capacités d'IPA à haute potentiel. La filiale combine l'expertise IPA de Lupin avec un modèle de développement et de fabrication sous contrat axé sur le client. Pour un développeur en oncologie, l'accès via cette structure peut faire de la production spécialisée d'IPA une option de fabrication externe en Inde. Pour Lupin Manufacturing Solutions, le remplissage de l'installation dépend de l'obtention de programmes d'oncologie auprès de développeurs externes, car la filiale opère en tant que plateforme CDMO indépendante.
Croissance des exportations de CRDMO au service des innovateurs en phase I/II
Les travaux IPA en phase précoce offrent aux fabricants personnalisés indiens une voie vers des relations de fabrication avant la montée en puissance commerciale. Neuland Laboratories a déclaré 13 projets IPA actifs en phase I et 13 projets IPA actifs en phase II au premier trimestre de l'exercice 27. Elle a également déclaré 9 projets IPA commerciaux actifs ce trimestre et a mis à l'échelle des IPA complexes dans 2 unités de fabrication indiennes au cours de l'exercice 2025-26. La direction s'attendait à ce que les travaux de développement génèrent des revenus commerciaux, bien que des contributions substantielles pour l'exercice 27 fussent incertaines et que davantage de molécules puissent contribuer à partir de l'exercice 28. Cette combinaison rend la rétention des programmes en progression commercialement importante, car un fournisseur peut acquérir des connaissances de production pendant le développement et potentiellement poursuivre ce travail dans la fabrication ultérieure d'IPA, renforçant le pipeline de projets à long terme pour le marché indien des IPA.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût volatile des matières de départ clés (KSM) d'origine chinoise malgré la localisation | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Lacunes persistantes en matière de conformité dans les unités API des PME (Schedule M) | -0.9% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Pénurie de talents en aval des grandes molécules et en confinement | -0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Hausse des tarifs énergétiques érodant les marges dans les usines de la côte ouest | -0.3% | Cluster industriel de Tarapur, Maharashtra | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût volatile des matières de départ clés (KSM) d'origine chinoise malgré la localisation
Un choc sur les coûts des intrants pharmaceutiques lié au conflit au Moyen-Orient a touché le secteur indien des API en mars 2026. Le président d'un comité de l'Association indienne des fabricants de médicaments a signalé que de nombreux fournisseurs basés en Chine, ainsi que des fournisseurs nationaux, avaient augmenté les prix des matières premières. La Chine avait fourni environ 73,7 % en valeur des importations indiennes dans 200 catégories d'API, de médicaments en vrac et d'intermédiaires médicamenteux au cours de l'exercice 2024-25. Cette exposition peut compliquer les contrats API à prix fixe lorsque la production dépend d'intrants importés. En septembre 2026, Lyfius Pharma Pvt. Ltd., une filiale d'Aurobindo Pharma Ltd, avait établi une installation de matière de départ clé (KSM) de pénicilline G à base de fermentation à Kakinada avec une capacité installée de 15 000 tonnes métriques par an. La localisation peut donc modifier l'exposition molécule par molécule, tandis que les contrats dépendant d'autres intermédiaires importés conservent le risque de révision des prix.
Lacunes persistantes en matière de conformité dans les unités API des PME (Schedule M)
Pour les producteurs d'API des PME, la modernisation de la fabrication peut créer un coût de maintien de l'activité avant de générer une production supplémentaire commercialisable. En janvier 2026, le secteur indien des API a cité la hausse des coûts de conformité dans le cadre des nouvelles normes Schedule M. Le secteur a demandé des subventions et des financements à taux préférentiel pour aider les PME à moderniser leurs installations de fabrication. La modernisation de la conformité peut absorber du capital sans augmenter la production, de sorte que la demande de financement répond au coût de mise à niveau de la base de fabrication existante. L'expansion des capacités chez les fournisseurs plus petits peut donc être retardée si la modernisation absorbe le capital disponible pour les deux objectifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par modèle commercial :
la production captive ancre l'approvisionnement intégréLes API captifs représentaient une part de 60,94 % de la taille du marché indien des principes actifs pharmaceutiques (API) en 2026. Aurobindo Pharma Ltd a déclaré que 52 % de ses API étaient consommés en interne au cours de l'exercice 2024-25. Son activité API sert les besoins internes et les clients externes, et la société a déclaré 19 000 tonnes métriques de capacité API installée. Aurobindo a également lié l'intégration en amont et l'agilité opérationnelle de ses unités basées en Inde à des gains d'efficacité en termes de coûts. Une base de formulation interne peut donc ancrer la planification de la production, tandis que les clients externes offrent une autre voie pour commercialiser les capacités d'une opération de fabrication d'API intégrée.
L'API marchand/contractuel devrait être le segment à la croissance la plus rapide, avec un CAGR de 9,15 % sur 2027-2032. Laurus Labs Ltd a déclaré que des volumes d'API liés aux CMO plus élevés et une montée en puissance des revenus provenant de nouveaux contrats ont contribué à une meilleure utilisation au cours de l'exercice 2025-26. Cela crée une voie de croissance grâce à une utilisation plus intensive d'une base de fabrication à mesure que les contrats amènent des programmes de produits sur les actifs de production. Une utilisation plus élevée répartit les coûts fixes des installations sur une production plus importante, de sorte que la croissance contractuelle peut améliorer l'économie avant que les producteurs ne construisent une capacité API supplémentaire.



Par type de synthèse :
les installations établies soutiennent l'approvisionnement synthétiqueLes IPA synthétiques représentaient une part de marché de 72,42 % des ingrédients pharmaceutiques actifs (IPA) indiens en 2026. Themis Medicare disposait de 191 tonnes métriques de capacité annuelle d'IPA synthétique à Vapi et de 120 tonnes métriques dans sa division Artemis Biotech à Hyderabad au premier trimestre de l'exercice 27. Par ailleurs, Gujarat Themis Biosyn Ltd a démarré la production commerciale dans une usine d'IPA polyvalente à base de synthèse et de fermentation à Vapi, Gujarat, le 6 mai 2025.[2] L'usine a été établie pour la production d'IPA et d'intermédiaires. Une usine polyvalente combinant des voies synthétiques et à base de fermentation peut accueillir plusieurs programmes d'IPA sur un seul site, de sorte que la capacité n'a pas besoin de dépendre d'un seul produit.
Les IPA biotechnologiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,95 % sur 2027-2032. Concord Biotech, basée en Inde, se décrit comme l'un des principaux fabricants mondiaux d'IPA à base de fermentation. La société a déclaré une croissance de son chiffre d'affaires de 42 % en glissement annuel pour son activité IPA à l'échelle de l'entreprise au trimestre clos le 30 juin 2026. Aragen a mis en service 2,50 kilolitres de capacité de biologiques BPF indiens au troisième trimestre de l'exercice 2026, déclarés comme installés le 31 mars 2026, sur une plateforme desservant la fabrication de substances médicamenteuses cliniques et de biologiques commerciaux. L'activité IPA en expansion d'un spécialiste de la fermentation soutient une voie d'approvisionnement établie, tandis que les services de substances médicamenteuses mis en service par Aragen offrent aux développeurs un accès à la fabrication de biologiques sans avoir à construire leurs propres installations.

Par taille de molécule :
l'expansion des biologiques dépend de la qualificationLes API à petite molécule constituaient le segment le plus important, avec 87,4 % du marché en 2026. L'unité 11 de paracétamol d'IOL Chemicals and Pharmaceuticals Ltd, d'une capacité de 10 800 tonnes métriques par an, a poursuivi sa montée en puissance opérationnelle au cours de l'exercice 2025-26. La société a également augmenté la capacité de pantoprazole sodique à 276 tonnes métriques par an et la capacité de clopidogrel bisulfate à 240 tonnes métriques par an. IOL a déclaré une demande saine pour le paracétamol, la metformine, le clopidogrel et le pantoprazole, ainsi qu'une forte utilisation dans les principales installations API. Les différentes tailles de lignes d'IOL montrent que l'expansion des petites molécules peut être adaptée à des produits individuels, même lorsqu'un fabricant sert plusieurs médicaments.
Les API à grande molécule/biologiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,2 % sur 2027-2032. En mai 2026, Aurobindo prévoyait que la mise en service de l'installation de culture cellulaire de mammifères de 60 kilolitres de l'unité 1 de TheraNym serait achevée d'ici fin 2026. Son calendrier d'août 2026 prévoyait le début des activités de qualification en novembre 2026 et des lots de validation du produit d'ancrage en 2027. TheraNym était destiné à soutenir les chaînes d'approvisionnement nationales et d'exportation de MSD, sous réserve des approbations applicables et des exigences des clients. Ces lots de validation programmés placent l'approvisionnement potentiel des clients après la mise en service des équipements, de sorte que les acheteurs d'API biologiques ne peuvent pas considérer l'installation de 60 kilolitres comme une production immédiatement disponible.
Par potence :
la fabrication spécialisée ajoute des options de croissanceLes API à faible/moyenne potence constituaient le segment le plus important, avec 85,76 % du marché en 2026. Laurus Labs Ltd a déclaré 1 475 kilolitres de capacité de fabrication d'API non potents à l'unité 6 de Visakhapatnam, Andhra Pradesh, au cours de l'exercice 2024-25. Une opération d'API non potents dédiée donne au producteur un environnement de production établi autour duquel développer ses programmes de produits. Des programmes non potents supplémentaires pourraient donc utiliser une seule opération établie à Visakhapatnam, réduisant la nécessité de reproduire l'infrastructure du site.
Les API à haute potence devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,55 % sur 2027-2032. Aragen Life Sciences a commencé à exploiter sa plateforme OneHP à Nacharam, Hyderabad, en octobre 2026, avec une ligne conçue pour 500 à 600 kilogrammes d'API par an. La plateforme prend en charge les composés hautement potents, y compris les molécules cytotoxiques et les thérapies oncologiques ciblées. Une ligne conçue autour de ces composés peut offrir aux développeurs de produits une option de fabrication d'API spécialisée au sein du cluster d'Hyderabad. Un développeur dont les besoins en API correspondent à l'échelle de cette ligne peut rechercher une production contractuelle indienne sans établir sa propre opération de fabrication à haute potence.
Par aire thérapeutique :
l'échelle cardiovasculaire rencontre l'expansion en oncologieLes API cardiovasculaires constituaient le segment le plus important, avec 23,12 % du marché en 2026. Pharmarack Technologies a déclaré que les médicaments cardiaques étaient le plus grand segment de thérapie de médicaments finis en Inde par ventes en juillet 2026. Les médicaments cardiaques ont également enregistré une croissance unitaire de 3,8 % en juillet 2026. Cette activité en aval donne aux formulateurs une base de produits substantielle nécessitant des API, reliant l'échelle commerciale du segment à la fabrication de médicaments cardiovasculaires finis. L'augmentation des ventes unitaires indique une demande de doses finies supplémentaires, de sorte que les fournisseurs d'API cardiovasculaires disposent d'un signal basé sur le volume en plus du classement des ventes de la thérapie.
L'oncologie devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,3 % sur 2027-2032. En février 2026, Shilpa Medicare a déclaré que la capacité élargie pour les molécules API clés en oncologie avait été mise en service. L'ajout en oncologie faisait partie d'une expansion plus large couvrant des produits API sélectionnés. Shilpa a décrit les produits mis en service comme étant à forte demande, de sorte que la capacité oncologique supplémentaire peut répondre à la demande de molécules sélectionnées sans dépendre d'une expansion dans toutes les thérapies.
Par utilisateur final :
les fabricants de médicaments ancrent les besoins en APILes entreprises pharmaceutiques et biopharma constituaient le segment le plus important, représentant 75,75 % du marché en 2026. En mars 2026, le Département des produits pharmaceutiques a lié la demande d'API à forte dépendance aux besoins en formulation pour la consommation nationale et les exportations. Les formulateurs achètent donc des API pour 2 flux de commandes, la consommation nationale et les exportations. Les producteurs d'API servant ce groupe dépendent de ces plans de formulation sur les deux marchés, de sorte qu'un changement dans l'un ou l'autre flux peut modifier les besoins en API.
Les CDMO/CMO devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,2 % sur 2027-2032. En septembre 2026, Neuland Laboratories a annoncé que le premier des 4 modules de fabrication de peptides programmés à Hyderabad avait commencé ses opérations, ajoutant 7 000 litres de capacité totale de réacteur. Il comprenait 750 litres pour la synthèse de peptides en phase solide et 6 250 litres pour la synthèse de peptides en phase liquide. Le module prend en charge des programmes API de peptides complets et la production commerciale de peptides bruts. Cette combinaison peut permettre à un fabricant contractuel de participer à différentes étapes d'un programme de production de peptides, élargissant son rôle commercial grâce à des capacités de fabrication d'API complets et d'intermédiaires.
Analyse Géographique
L'Andhra Pradesh et le Telangana combinent des opérations API à l'échelle commerciale avec des installations axées sur des molécules de niche. Divi's Laboratories Ltd exploite l'unité 2, une installation de fabrication d'API à l'échelle commerciale près de Visakhapatnam en Andhra Pradesh. SMS Pharmaceuticals, un producteur intégré d'API et d'intermédiaires, a déclaré 200 kilolitres de capacité dans son installation de fabrication d'Hyderabad au Telangana en mai 2026. Son opération API de Bachupally au Telangana a été décrite en mars 2025 comme servant des molécules de niche, à faible volume et à haute valeur. Un développeur d'API peut rechercher un approvisionnement à l'échelle commerciale près de Visakhapatnam ou une fabrication de molécules de niche à Bachupally, de sorte que le choix de l'emplacement suit la tâche de production.
Le parc de médicaments en vrac de Jambusar au Gujarat illustre comment le séquençage des travaux de génie civil et des services spécialisés peut façonner un investissement API. En février 2026, les travaux civils pour les routes, le drainage, l'infrastructure hydraulique, la collecte des effluents et les systèmes de rayonnages étaient à un stade avancé d'achèvement. Les projets de services de la Gujarat Industrial Development Corporation pour le traitement des effluents, la récupération et le traitement des solvants, les installations de stockage et d'élimination avaient également été attribués, avec une exécution en cours. Les travaux civils étaient plus avancés que les services d'effluents, de récupération de solvants et d'élimination, de sorte qu'une installation à Jambusar pourrait disposer de routes et d'un drainage avant les services nécessaires au démarrage de la fabrication.
Le projet de Haroli au Himachal Pradesh était développé autour d'une infrastructure partagée pour les unités de médicaments en vrac en juillet 2026. Les installations en cours de mise en œuvre comprenaient l'infrastructure hydraulique et électrique, le traitement des effluents avec zéro rejet liquide, la récupération des solvants et l'entreposage. Pour une future installation API, ces services communs peuvent réduire la gamme d'actifs de services publics qu'elle doit établir de manière indépendante. Une installation qui dépend du parc pour l'eau, l'électricité et le traitement des effluents ne peut pas commencer à fonctionner tant que l'opérateur du parc ne fournit pas ces services, de sorte que sa date de démarrage suit le calendrier de mise en œuvre du parc.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le cadre national de bonnes pratiques de fabrication (BPF) de l'Inde et les approbations étatiques du Telangana du point de vue d'un fabricant d'API établissant une production. Les normes nationales et les autorisations étatiques affectent le même projet par des obligations différentes, rendant leurs effets commerciaux cumulatifs. Les systèmes documentés constituent le fondement national de la fabrication, tandis que le Telangana fournit une voie de délivrance de licences en ligne et applique des procédures environnementales dépendantes de l'activité.
Tableau réglementaire
| Facteur de décision | Inde | Telangana |
|---|---|---|
| Autorité principale | Autorités de délivrance de licences étatiques administrant les licences de fabrication | Direction du contrôle des médicaments et Conseil de contrôle de la pollution de l'État du Telangana |
| Instruments ou directives clés | Schedule M révisé en vertu des règles sur les médicaments | Délivrance de licences de fabrication de médicaments via TS-iPASS ; classification révisée du consentement industriel |
| Effet commercial | Systèmes et procédures documentés en cours pour l'inspection | Délivrance de licences pré-opérationnelles et approbations environnementales dépendantes de l'activité |
| Attractivité actuelle de la politique | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyen de l'Inde reflète l'obligation de maintenir des systèmes documentés pour l'inspection, faisant de la conformité un engagement opérationnel récurrent. L'extension accordée aux fabricants plus petits éligibles nécessitait des demandes de plan de mise à niveau et a pris fin le 31 décembre 2025, sans notification ultérieure, laissant les obligations du Schedule M révisé comme référence pour la planification des projets. La note Moyen du Telangana reflète une voie de délivrance de licences en ligne définie combinée à des approbations environnementales dépendantes de l'activité. Sa transition de classification 2025 s'applique aux demandes de consentement en attente et futures, de sorte que les exigences de processus établies fournissent une base de continuité pour la planification des projets.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production d'intermédiaires, la fabrication d'API et les tests analytiques, en se concentrant sur la façon dont les fournisseurs intégrés et les prestataires de services captent la valeur. IOL Chemicals and Pharmaceuticals Ltd décrit une intégration en amont sur les API et intermédiaires clés et identifie les mouvements de coûts des matières premières comme un défi commercial. L'intégration peut donc modifier l'exposition d'un fournisseur aux intrants à prix externe, tandis que le rendement commercial du fabricant d'API dépend également de l'adéquation de la capacité de production et d'analyse.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'intermédiaires | Producteurs d'intermédiaires intégrés tels qu'IOL Chemicals and Pharmaceuticals Ltd | Ventes de produits API intégrés | Mouvements de coûts des matières premières | Intégration en amont sélective sur les intermédiaires clés |
| Production d'API | Fabricants d'API tels que Divi's Laboratories Ltd et Laurus Labs Ltd | Ventes de produits API et honoraires de fabrication contractuelle | Alignement des engagements de capacité avec la demande | Aligner la planification de la production avec la visibilité de la demande |
| Tests analytiques | Prestataires de services analytiques tels que SGS India et Daewoong Pharmaceutical (India) Pvt. Ltd. | Honoraires de tests et de validation des méthodes | Disponibilité des méthodes et capacité de test | Coordonner la validation des méthodes avec la montée en puissance de la production |
| Source: Mordor Intelligence | ||||
Le régime de parcs de médicaments en vrac du Département des produits pharmaceutiques comprend des tests de laboratoire avancés adaptés aux besoins complexes en API, ainsi qu'une infrastructure industrielle commune. Les services analytiques externes peuvent compléter les fonctions qualité internes des fabricants, faisant du développement des méthodes et des tests de lots une source de flexibilité de capacité. La disponibilité des méthodes peut donc être planifiée parallèlement à la montée en puissance des API, réduisant le risque que la capacité de production supplémentaire soit bloquée par des travaux analytiques inachevés.
Paysage concurrentiel
Concentration du Marché
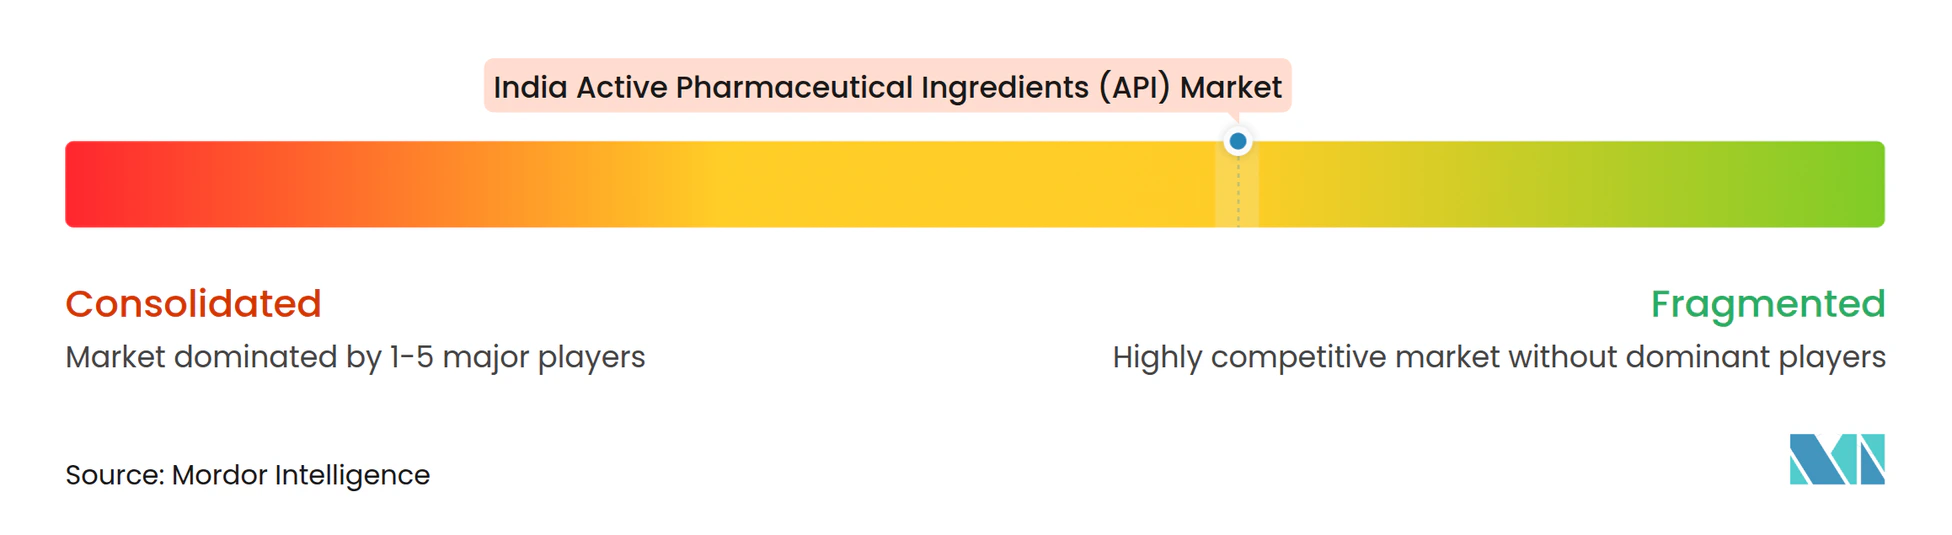
La concurrence est modérément fragmentée, avec des producteurs d'IPA à grande échelle opérant aux côtés de plateformes de fabrication sous contrat spécialisées. Aurobindo Pharma Ltd et Lupin Ltd exploitent des activités de fabrication d'IPA dans ce domaine. Viatris a finalisé la vente de son activité IPA en Inde à Matrix Pharma Private Limited en juin 2024. Sun Pharmaceutical Industries Ltd a déclaré 9 installations IPA indiennes parmi 14 dans le monde au cours de l'exercice 2025, tandis que Divi's Laboratories Ltd opère en tant que fabricant d'IPA. L'empreinte de fabrication indienne de Sun et la propriété par Matrix de l'ancienne activité Viatris placent les actifs IPA sous des opérateurs distincts, soutenant une base de fournisseurs avec plusieurs alternatives substantielles.
La stratégie de Lupin sépare l'approvisionnement en IPA axé sur les produits de la plateforme de développement et de fabrication sous contrat de sa filiale, permettant à différentes relations commerciales d'utiliser les capacités de fabrication du groupe. API Plus est son activité axée sur les produits, tandis que Lupin Manufacturing Solutions exploite la plateforme CDMO avec des installations à Dabhasa et Visakhapatnam et un centre de R&D à Pune. Lupin a fabriqué 3 372 tonnes métriques d'IPA dans ses opérations mondiales au cours de l'exercice 2026.[3] Les plateformes axées sur les produits et les contrats créent 2 voies vers les revenus, l'une centrée sur la disponibilité des produits et l'autre sur la prise en charge du processus d'un client dans la fabrication, de sorte que le service technique peut déterminer qui remporte la relation d'approvisionnement en IPA.
Piramal Pharma Solutions, un CDMO au sein de Piramal Pharma Ltd., a lancé une suite de séchage par atomisation dans son installation dédiée au développement et à la fabrication de peptides à Turbhe, en Inde, le 4 août 2026. La suite soutient la formulation de peptides, d'HPAPI et d'autres biomolécules et est conçue pour des lots de petit volume et à haute potentiel. Lupin Manufacturing Solutions, filiale en propriété exclusive de Lupin, a reçu la certification de bonnes pratiques de fabrication de la TGA australienne pour son installation IPA de Dabhasa, Gujarat, le 17 juillet 2025. Piramal Pharma Solutions ajoute un service de formulation sur un site de peptides, tandis que Lupin Manufacturing Solutions ajoute une accréditation délivrée par un régulateur sur un site IPA. Un acheteur comparant ces plateformes évalue donc les capacités de chaque site pour les molécules complexes ainsi que ses accréditations réglementaires, car ces évolutions renforcent différentes parties de l'offre.
Leaders du secteur indien des principes actifs pharmaceutiques (API)
-
Aurobindo Pharma Ltd
-
Lupin Ltd
-
Viatris India (Agila)
-
Sun Pharmaceutical Industries Ltd
-
Divi's Laboratories Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des ingrédients pharmaceutiques actifs (IPA) Entreprises couvertes dans ce rapport
- Divi’s Laboratories Ltd
- Aurobindo Pharma
- Laurus Labs Ltd
- Dr Reddy’s Laboratories Ltd
- Sun Pharmaceuticals Industries
- Viatris India (Agila)
- Teva API India
- Lupin
- Cipla
- Zydus Group
- Intas Pharmaceuticals
- Piramal Group
- Biocon Biologics
- Samsung Biologics India JV
- Syngene International
- Torrent Pharmaceuticals
- Granules India
- Alivus Life Sciences
- Hetero Drugs
- Alembic Pharmaceuticals
Principales opportunités pour les acteurs du marché
Les opportunités comparent la manière dont les propositions politiques et le développement de l'infrastructure industrielle pourraient permettre un approvisionnement supplémentaire en API aux fabricants pharmaceutiques en Inde. Leur valeur commerciale dépend de la conversion du soutien en un projet de fabrication viable, avec la disponibilité des processus et le calendrier du capital considérés ensemble. Les initiatives comprennent des régimes en attente d'approbation et un parc en développement, faisant de l'approbation et de la mise en œuvre des conditions d'investissement importantes.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en substances médicamenteuses biologiques | Biopharma SHAKTI annoncé en mars 2026 ; approbation du comité des finances signalée, approbation du Cabinet en attente au 18 septembre 2026 | Entreprises biopharma développant des biologiques et des biosimilaires | Développer des processus de substances médicamenteuses avant d'engager le capital d'expansion | Approbation du Cabinet et exécution de la fabrication | Producteurs de biologiques tels que Biocon Biologics Ltd |
| Expansion de la capacité API nationale | La proposition de soutien aux médicaments en vrac de septembre 2026 couvrait la R&D et la création de capacités, sous réserve de l'approbation du comité des finances et du Cabinet | Entreprises indiennes de formulation pharmaceutique | Préparer des projets de capacité API par phases pouvant répondre au soutien approuvé | Approbation de la politique et montée en puissance des processus | Producteurs d'API tels que Divi's Laboratories Ltd |
| Installations API utilisant une infrastructure partagée | Le Himachal Pradesh a dirigé l'accélération des travaux du parc en septembre 2026 et a planifié des discussions sur les investissements | Entreprises pharmaceutiques établissant une production API | Coordonner la mise en service par phases de l'installation avec la livraison de l'infrastructure du parc | Achèvement de l'infrastructure commune | Fabricants d'API envisageant des sites de production indiens supplémentaires |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est l'approvisionnement en substances médicamenteuses biologiques, où Biopharma SHAKTI soutiendrait les biologiques et biosimilaires nationaux. Le 18 septembre 2026, le Secrétaire pharmaceutique Manoj Joshi a déclaré que le programme avait reçu l'approbation du Comité des finances des dépenses et attendait l'approbation du Cabinet, qu'il prévoyait dans les 3 mois. Les capacités de substances médicamenteuses de Biocon Biologics pour l'exercice 2025 comprenaient des anticorps monoclonaux au Biocon Park à Bengaluru. Les producteurs disposant d'une base de fabrication biologique établie peuvent faire avancer les travaux de processus avant de s'engager dans des capitaux d'expansion dépendants du soutien, l'approbation et l'éligibilité finale déterminant si le soutien politique entre dans le dossier d'investissement.
Développements industriels récents dans Marché indien des ingrédients pharmaceutiques actifs (IPA)
- Oct 2026 : Aragen Life Sciences a commencé à exploiter sa plateforme haute potence OneHP à Nacharam, Hyderabad, avec une ligne de fabrication conçue pour 500 à 600 kilogrammes d'API par an.
- Sep 2026 : Neuland Laboratories a annoncé que le premier des 4 modules programmés de son site de fabrication commerciale de peptides à Hyderabad avait commencé ses opérations, prenant en charge des programmes API de peptides complets et la production de peptides bruts.
- Août 2026 : Piramal Pharma Solutions, membre de Piramal Pharma Ltd., a lancé une suite de formulation par séchage par atomisation pour des lots à faible volume et haute potence de peptides, d'HPAPI et de biomolécules dans son installation dédiée au développement et à la fabrication de peptides à Turbhe, Inde.
Marché indien des ingrédients pharmaceutiques actifs (IPA) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché indien des ingrédients pharmaceutiques actifs (IPA) mesure la valeur annuelle des IPA fournis en Inde aux fabricants pharmaceutiques et autres acheteurs d'IPA. Il comptabilise la production captive d'IPA une fois à une valeur de transfert d'IPA et les ventes d'IPA marchands ou sous contrat au prix de vente du fabricant d'IPA.
Exclusions du périmètre : Les matières de départ clés vendues séparément et autres intermédiaires chimiques, les médicaments à dose finie et autres médicaments formulés, ainsi que les frais de services autonomes de développement sous contrat, de recherche ou de fabrication sont exclus.
Aperçu de la segmentation
- Par Modèle Commercial
- IPA Captif
- IPA Marchand / Sous-Traitance
- Par Type de Synthèse
- IPA Synthétique
- IPA Biotechnologique
- Par Taille de Molécule
- Petite Molécule
- Grande Molécule / Produit Biologique
- Par Potence
- IPA à Haute Potence
- IPA à Faible/Moyenne Potence
- Par Aire Thérapeutique
- Oncologie
- Cardiovasculaire
- Maladies Infectieuses
- Troubles Métaboliques
- SNC et Neurologie
- Respiratoire
- Autres
- Par Utilisateur Final
- Entreprises Pharmaceutiques et Biopharmaceutiques
- CDMO / CMO
- ORC et Milieu Académique
- Formulateurs Orientés à l'Exportation
- CRDMO / CDMO
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les mises à jour PLI du Département des produits pharmaceutiques, les règles sur les médicaments de la CDSCO, l'analyse commerciale de NITI Aayog et l'aperçu des produits pharmaceutiques indiens de l'IBEF aident les analystes à suivre le soutien politique, les exigences de fabrication, les signaux commerciaux liés aux IPA et la base de formulation en aval. Ces sources fournissent des vues complémentaires sur l'élaboration des politiques, la chaîne d'approvisionnement indienne en IPA et le commerce pharmaceutique.
Les rapports annuels des entreprises et les documents destinés aux investisseurs, y compris les informations sur la fabrication, peuvent clarifier la capacité, le mix produit, l'utilisation captive, le taux d'utilisation et le calendrier d'expansion, tandis que la couverture de presse réputée peut recouper les dates et expliquer les projets annoncés. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées peuvent inclure des fabricants indiens d'IPA, des prestataires de développement et de fabrication sous contrat, des acheteurs pharmaceutiques et biopharmaceutiques, ainsi que des experts en qualité, approvisionnement et opérations d'usine. Les répondants peuvent tester les estimations secondaires des transferts captifs, des ventes marchandes, du mix produit, des prix, du taux d'utilisation et du calendrier des projets, tandis que les lacunes non résolues peuvent être enregistrées et comparées aux informations des entreprises, aux données commerciales et à d'autres signaux indépendants. Les preuves contradictoires peuvent faire l'objet d'un suivi auprès des répondants qui peuvent clarifier la molécule, le modèle commercial ou la base de transaction pertinents.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'estimation commence par un modèle de valeur descendant pour les IPA fournis en Inde et vérifie les totaux sélectionnés par rapport aux agrégats des producteurs et aux prix de vente d'IPA échantillonnés multipliés par les volumes pertinents. Les indicateurs utiles comprennent les revenus des fabricants attribuables aux produits IPA, les flux commerciaux d'IPA, les informations sur la production et le taux d'utilisation, les mouvements de prix des IPA et la capacité liée aux politiques entrant en production, chacun contribuant à délimiter l'offre, la demande ou la valeur par unité au niveau national. Les données sur l'approvisionnement captif par rapport à l'approvisionnement marchand, la production synthétique par rapport à la production biotechnologique, la taille des molécules, le potentiel, l'utilisation thérapeutique et le type d'acheteur permettent de construire les parts de segment en identifiant où appartient chaque transaction IPA, les transferts captifs étant comptabilisés une fois. Les prévisions de séries temporelles peuvent combiner les valeurs historiques du marché avec ces indicateurs dans une régression multivariée, tandis que l'analyse de scénarios teste comment les coûts des intrants, la localisation, l'externalisation et la mise en service des capacités pourraient modifier la trajectoire. Les experts primaires peuvent vérifier la direction et le calendrier des hypothèses au niveau des variables, et les lacunes dans les données de volume ou de prix échantillonnées peuvent être délimitées avec des produits comparables et des données opérationnelles divulguées.
Cycle de validation des données et de mise à jour
Les analystes triangulent le modèle de marché par rapport aux informations des producteurs, aux signaux commerciaux, aux dossiers réglementaires et politiques, et aux indicateurs côté acheteur, puis examinent les changements inattendus de valeur, de prix, de volume ou de part de segment avant la validation finale. Un second analyste examine les dates des sources, les définitions, les calculs et les explications des écarts, avec une reprise de contact déclenchée par une couverture contradictoire des molécules, des variations inexpliquées de prix ou de taux d'utilisation, ou des annonces importantes de nouvelles capacités. L'ensemble des preuves est actualisé annuellement, révisé entre les cycles lorsqu'un événement politique, d'approvisionnement ou réglementaire important modifie les perspectives, et vérifié à nouveau lors d'un passage préalable à la livraison.
Dimensionnement du marché indien des ingrédients pharmaceutiques actifs par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Elle comptabilise la production captive d'IPA une fois à une valeur de transfert d'IPA et les ventes d'IPA marchands ou sous contrat au prix de vente du fabricant d'IPA.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs utiles comprennent les revenus des fabricants attribuables aux produits IPA, les flux commerciaux d'IPA, les informations sur la production et le taux d'utilisation, les mouvements de prix des IPA et la capacité liée aux politiques entrant en production, chacun contribuant à délimiter l'offre, la demande ou la valeur par unité au niveau national.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,46 milliards USD (2027) | |
| Cabinet de conseil mondial A | 14,81 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 10,0 % à la valeur 2027 de ce rapport de 16,46 milliards USD, 2 ans plus tard. Son estimation du marché pour 2025 est antérieure de deux ans à la valeur 2027 de ce rapport. |
| Cabinet de conseil régional B | 13,6 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 17,4 % à la valeur 2027 de ce rapport de 16,46 milliards USD, 3 ans plus tard. Son estimation du marché pour 2024 est antérieure de trois ans à la valeur 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent le modèle de marché par rapport aux informations des producteurs, aux signaux commerciaux, aux dossiers réglementaires et politiques, et aux indicateurs côté acheteur, puis examinent les changements inattendus de valeur, de prix, de volume ou de part de segment avant la validation finale.
Questions Clés Traitées dans le Rapport
Quelle est la taille et les perspectives de croissance du marché indien des principes actifs pharmaceutiques (API) ?
Le marché devrait atteindre 16,46 milliards USD en 2027 et 23,59 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,46 % sur 2027-2032.
Qu'est-ce qui stimule les opportunités de production d'API en Inde ?
La production soutenue par le PLI avait commencé pour 18 API parmi 41 produits approuvés en mars 2026. La fabrication spécialisée en oncologie élargit également les options d'approvisionnement.
Quel modèle commercial d'API détient la plus grande part en Inde ?
Les API captifs détenaient 60,94 % du marché en 2026. Les API marchands et contractuels devraient croître à un CAGR de 9,15 % sur 2027-2032.
Quelles entreprises participent au secteur indien des API ?
Les participants comprennent Aurobindo Pharma Ltd, Lupin Ltd, Sun Pharmaceutical Industries Ltd et Divi's Laboratories Ltd. Matrix Pharma Private Limited a acquis l'activité API indienne de Viatris en juin 2024.
Quels défis peuvent limiter l'expansion de l'approvisionnement en API en Inde ?
Un choc sur les coûts des intrants lié au conflit au Moyen-Orient a touché le secteur indien des API en mars 2026, et le secteur des API a signalé une hausse des coûts de conformité au Schedule M en janvier 2026.
En quoi les sites de production d'API en Inde diffèrent-ils ?
Les parcs de Jambusar au Gujarat et de Haroli au Himachal Pradesh développaient une infrastructure partagée en 2026. L'Andhra Pradesh et le Telangana accueillent des sites opérationnels, notamment l'unité 2 de Divi's près de Visakhapatnam et l'installation d'Hyderabad de SMS Pharmaceuticals, qui a déclaré 200 kilolitres de capacité en mai 2026.