
Taille et part du marché des portefeuilles matériels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
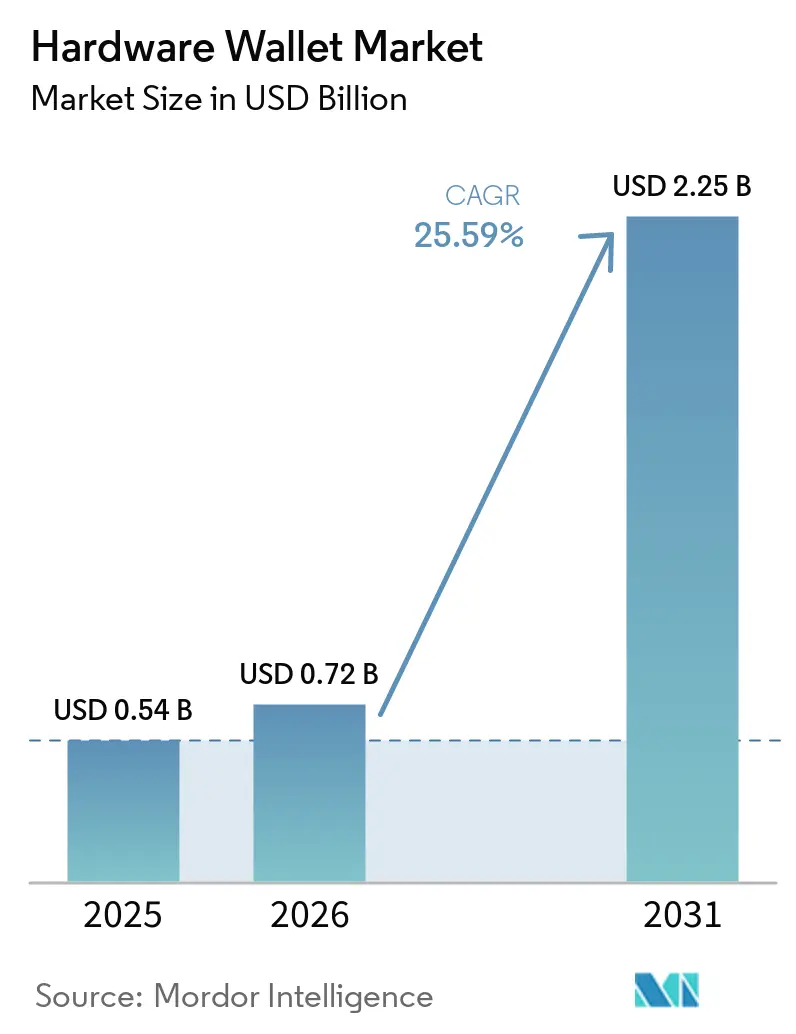
| Taille du Marché (2026) | 0.72 Milliards de dollars |
| Taille du Marché (2031) | 2.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.59 % |
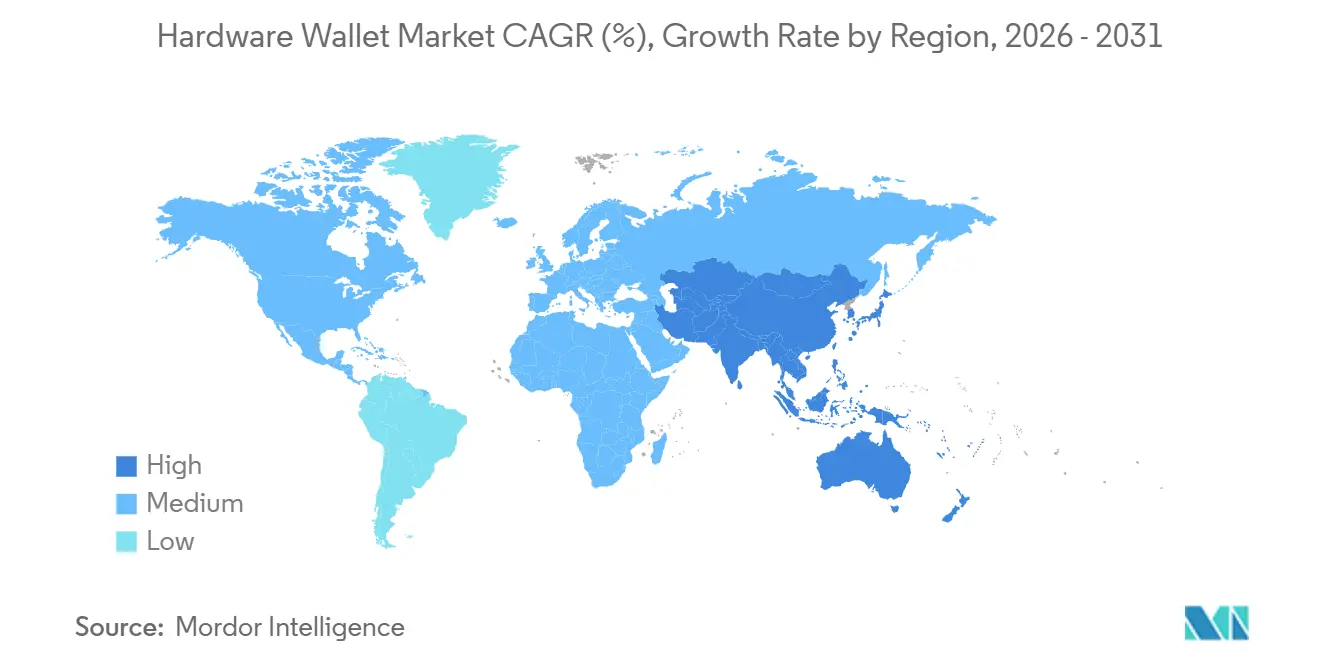
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des portefeuilles matériels par Mordor Intelligence
La taille du marché des portefeuilles matériels devrait passer de 0,54 milliard USD en 2025 à 0,72 milliard USD en 2026, pour atteindre 2,25 milliards USD d'ici 2031, avec un CAGR de 25,6 % sur la période 2026-2031. Cette croissance robuste reflète le basculement structurel vers l'auto-conservation après des défaillances retentissantes de plateformes d'échange, des règles de conservation plus strictes en vertu du règlement MiCA et des orientations bancaires des États-Unis, ainsi qu'une couverture d'assurance plus large pour les appareils certifiés au niveau d'assurance d'évaluation 5 et au-delà. Les institutions superposent une gouvernance multi-signatures sur le stockage à froid, tandis que les acheteurs particuliers se tournent vers des portefeuilles à carte en communication en champ proche (NFC) d'entrée de gamme qui se couplent aux smartphones. Des puces à élément sécurisé résistantes aux attaques quantiques intégrant des algorithmes à base de réseaux euclidiens ont commencé à être commercialisées, donnant aux premiers adoptants la certitude que les appareils commandés aujourd'hui resteront conformes bien au-delà de la prochaine ère cryptographique. La concurrence se concentre sur les améliorations de l'expérience utilisateur, telles que des écrans plus grands, la connectivité Bluetooth à basse consommation et les vérifications d'authenticité par application, même si les équipes d'audit continuent de privilégier les flux de travail à isolation physique pour les soldes à l'échelle des trésoreries.
Points clés du rapport
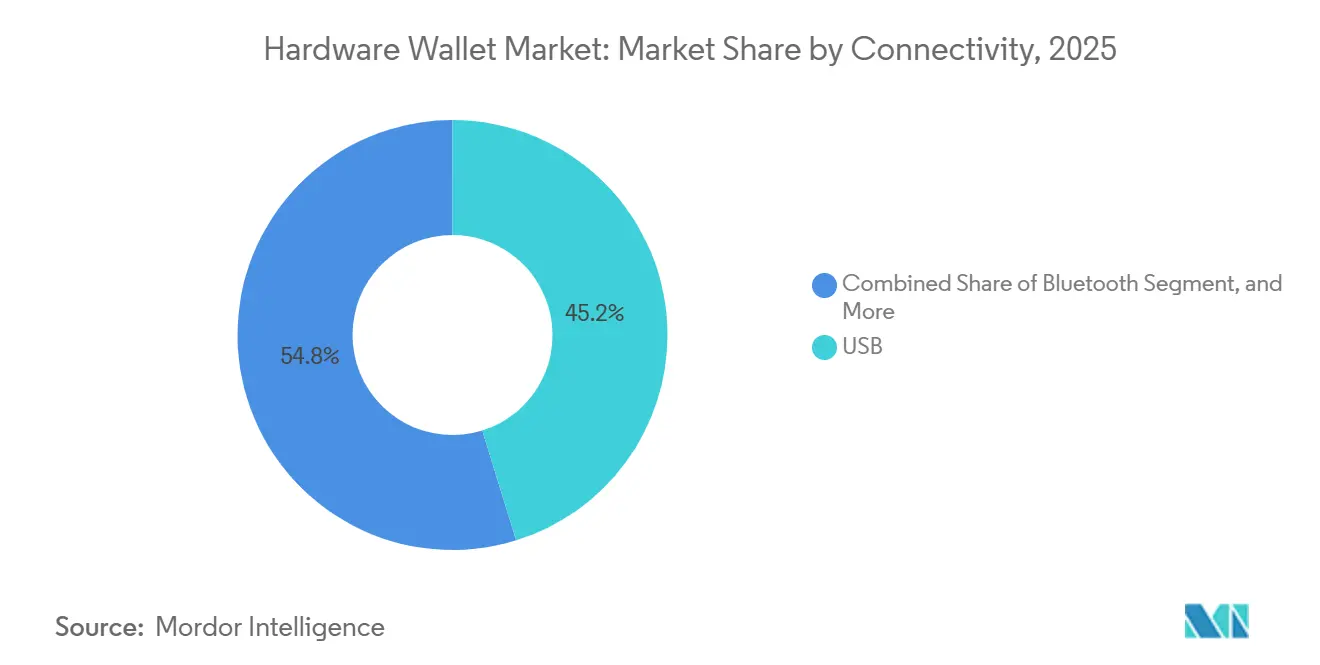
- Par connectivité, les appareils USB ont dominé avec une part de revenus de 45,21 % en 2025, tandis que les portefeuilles compatibles Bluetooth devraient se développer à un CAGR de 26,0 % jusqu'en 2031.
- Par type de portefeuille, le stockage à froid a représenté 63,19 % des revenus de 2025 et devrait croître à un CAGR de 26,2 % jusqu'en 2031.
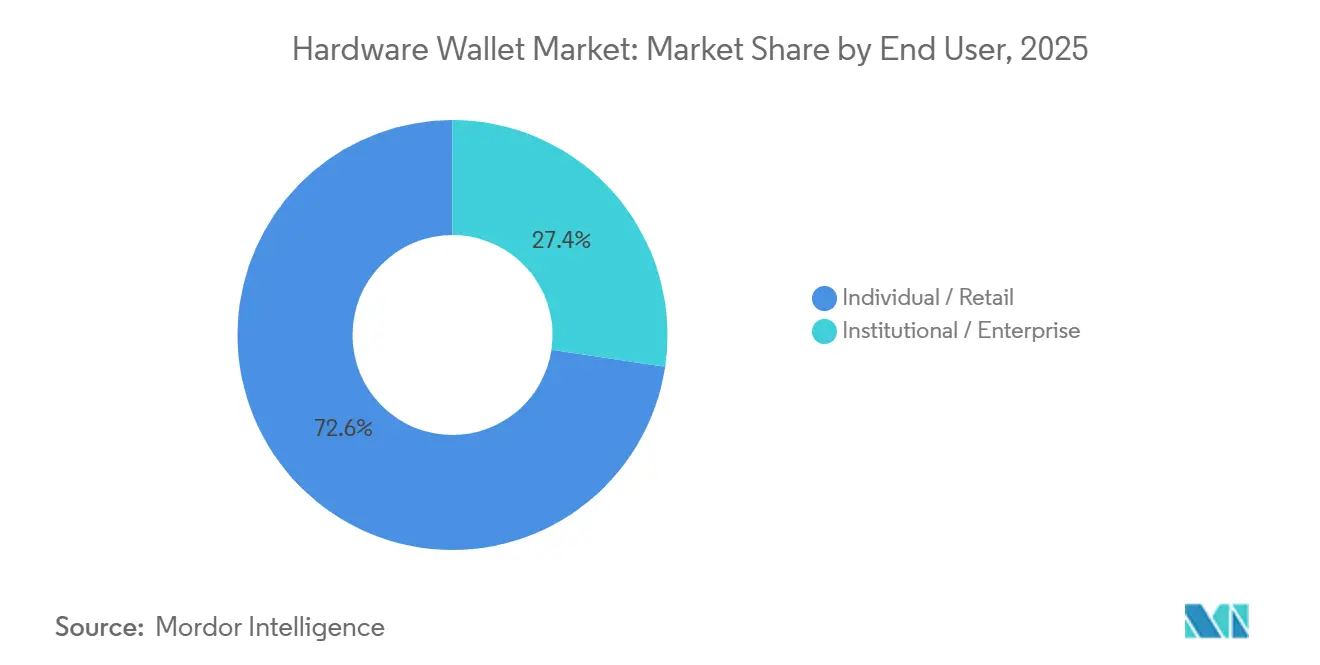
- Par utilisateur final, les acheteurs particuliers ont représenté 71,43 % des ventes en 2025, tandis que la demande institutionnelle et d'entreprise devrait augmenter à un CAGR de 26,9 % sur la période.
- Par canal de distribution, les plateformes en ligne ont capté 59,72 % des revenus de 2025, mais le commerce de détail hors ligne devrait progresser à un CAGR de 26,7 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 38,95 % des revenus mondiaux en 2025, tandis que le Moyen-Orient devrait se développer à un CAGR de 26,5 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption institutionnelle croissante des solutions d'auto-conservation | +6.20% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Recrudescence de la publicité autour des cyberattaques stimulant la demande de clés hors ligne | +5.80% | Mondial | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur d'une conservation séparée des cryptoactifs (MiCA, OCC) | +5.10% | Europe et Amérique du Nord, avec répercussions au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Intégration de puces à élément sécurisé avec prise en charge de la cryptographie post-quantique | +3.40% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante de flux de travail multi-signatures dans la gestion des trésoreries des DAO | +2.90% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Remises de primes accordées par les assureurs pour les portefeuilles matériels certifiés | +1.70% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption institutionnelle croissante des solutions d'auto-conservation
Les trésoreries d'entreprises, les family offices et les gestionnaires de fonds de pension ont accéléré leurs achats d'appareils après l'effondrement de FTX et la violation de Bybit à hauteur de 1,5 milliard USD, concluant que le risque de contrepartie l'emporte sur la commodité de la conservation en bourse. Gnosis Safe a révélé que les actifs protégés par des contrats multi-signatures adossés à du matériel ont dépassé 100 milliards USD en 2025, confirmant que la gouvernance multicouche est devenue courante pour les organisations autonomes décentralisées.[1] Les banques des États-Unis peuvent conserver des cryptoactifs en vertu des lettres d'interprétation 1170 et 1172, mais de nombreuses institutions préfèrent encore les portefeuilles froids sur site pour maintenir un contrôle total des clés.[2] En Europe, l'article 76 du règlement MiCA oblige les prestataires à ségréguer les actifs des clients, une exigence satisfaite le plus facilement par un stockage à froid sécurisé par du matériel.[3] L'approbation en janvier 2024 des fonds négociés en bourse sur le Bitcoin au comptant a durci les exigences d'audit, faisant de la certification au niveau d'assurance d'évaluation 5 la référence de facto pour les achats en entreprise.
Recrudescence de la publicité autour des cyberattaques stimulant la demande de clés hors ligne
Les piratages médiatisés rappellent aux acheteurs que les clés connectées à Internet attirent les adversaires. L'attaque de Bybit attribuée au groupe Lazarus a déclenché un pic de ventes d'appareils entièrement isolés physiquement, tout comme la compromission en mars 2024 du réseau de diffusion de contenu de Safe{Wallet}. Des fournisseurs tels qu'ELLIPAL et Keystone ont signalé une croissance des commandes à trois chiffres dans les semaines suivant chaque incident. Les projets de normes sur l'encapsulation de clés post-quantiques finalisés par l'Internet Engineering Task Force en 2024 ont fourni aux fabricants une feuille de route d'implémentation claire, renforçant davantage la confiance des consommateurs. Les utilisateurs particuliers sont également confrontés à des campagnes de hameçonnage qui expédient des appareils contrefaits, les incitant à vérifier les sceaux holographiques via les applications des fabricants avant la première utilisation.[4] Dans l'ensemble, la publicité autour des violations raccourcit le cycle de décision pour transférer des fonds hors des bourses vers le stockage à froid.
Pression réglementaire en faveur d'une conservation séparée des cryptoactifs (MiCA, OCC)
Les règles générales de conservation du règlement MiCA sont devenues contraignantes en décembre 2024, obligeant effectivement les prestataires de services européens à isoler les avoirs des clients dans des portefeuilles dédiés conservés hors ligne. L'Autorité bancaire européenne a ensuite précisé que les dépositaires qualifiés doivent utiliser des modules de sécurité matériels ou des éléments sécurisés équivalents. Aux États-Unis, le Bureau du contrôleur de la monnaie a autorisé les banques nationales à entrer dans le secteur de la conservation des cryptoactifs depuis 2020, mais les conseils d'administration stipulent de plus en plus une ségrégation au niveau des appareils pour correspondre aux obligations fiduciaires. L'Autorité de réglementation des actifs virtuels de Dubaï impose des exigences similaires, catalysant la demande régionale. Le Royaume-Uni, à travers sa consultation de 2024, a signalé son intention de s'aligner sur le règlement MiCA, renforçant la convergence mondiale autour des garanties adossées au matériel.
Intégration de puces à élément sécurisé avec prise en charge de la cryptographie post-quantique
La puce QS7001 de SEALSQ, certifiée Critères Communs EAL6+, intègre des algorithmes à base de réseaux euclidiens alignés sur les sélections du National Institute of Standards and Technology, donnant aux acheteurs la certitude que leurs clés résisteront aux attaques quantiques au-delà de 2030. Le Safe 7 de Trezor a adopté une architecture à double puce qui apporte la même posture prête pour le quantique aux utilisateurs particuliers et institutionnels. Forrester Research a constaté que moins de 5 % des portefeuilles installés prennent en charge les algorithmes post-quantiques, ce qui suggère un cycle de mise à niveau pluriannuel. Les projets de normes d'échange de clés hybrides de l'Internet Engineering Task Force fournissent des chemins de migration de micrologiciels permettant aux utilisateurs de basculer entre les schémas classiques à courbe elliptique et les schémas à réseaux euclidiens sans remplacer le matériel. Les retards dans la chaîne d'approvisionnement dans les usines de fabrication avancées pourraient toutefois limiter la disponibilité à court terme des puces les plus récentes, prolongeant les pénuries à mesure que la demande augmente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité persistante de l'expérience utilisateur pour les consommateurs | -3.20% | Mondial | Court terme (≤ 2 ans) |
| Pénuries dans la chaîne d'approvisionnement matérielle pour les éléments sécurisés | -2.70% | Mondial, aiguë dans les centres de fabrication d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Absence de normes uniformes de récupération de phrase de récupération entre les portefeuilles | -1.90% | Mondial | Moyen terme (2 à 4 ans) |
| Développement croissant de la revente sur le marché gris secondaire augmentant le risque de contrefaçon | -1.40% | Mondial, concentré sur les places de marché en ligne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité persistante de l'expérience utilisateur pour les consommateurs
Les nouveaux utilisateurs trouvent encore intimidants la sauvegarde de la phrase de récupération, les mises à jour du micrologiciel et la vérification des adresses. Les portefeuilles à carte sans écran de Tangem simplifient l'intégration, mais exposent les acheteurs au risque de signature aveugle, car les transactions ne sont confirmées que sur un smartphone. Le Nano Gen5 de Ledger améliore la lisibilité grâce à un écran plus grand et au couplage Bluetooth, mais les utilisateurs doivent encore faire défiler les adresses complètes avant d'approuver les paiements. La divergence des normes aggrave la confusion : BIP39 et SLIP39 génèrent des sauvegardes incompatibles, de sorte que les ménages possédant plusieurs marques jonglent avec différents flux de travail de récupération. L'ERC-7913 d'OpenZeppelin vise à intégrer les clés non-EVM dans les contrats Ethereum, mais l'adoption reste limitée aux utilisateurs avancés. Tant que les acheteurs grand public ne percevront pas les flux de travail comme aussi intuitifs que les services bancaires mobiles, l'adoption sera en retard sur la courbe générale de possession de cryptoactifs.
Pénuries dans la chaîne d'approvisionnement matérielle pour les éléments sécurisés
Les délais de livraison des éléments sécurisés ont dépassé 26 semaines en 2024, les usines ayant donné la priorité aux puces automobiles, et les fabricants de portefeuilles commandent désormais 18 mois à l'avance pour assurer l'approvisionnement. La substitution sur le marché gris est risquée : des études de l'IEEE montrent qu'une puce sur dix hors catalogue échoue aux tests d'authenticité, intégrant parfois des chevaux de Troie matériels qui compromettent le secret des clés. La loi européenne sur les semi-conducteurs alloue 80 milliards EUR à la relocalisation de la production, mais de nouvelles capacités n'arriveront pas de manière significative avant 2027. Le retard de l'usine Intel en Arizona souligne à quel point les calendriers de relocalisation peuvent rapidement déraper. En attendant, les petits fournisseurs acceptent soit des grades de puces dégradés dépourvus de prise en charge post-quantique, soit risquent des ruptures de stock qui cèdent des parts aux acteurs établis disposant d'allocations sécurisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par connectivité :
la commodité du Bluetooth dépasse la sécurité filaireLes appareils USB détenaient 45,21 % des revenus de 2025, confirmant leur rôle de référence favorable aux audits pour les signataires en entreprise qui refusent toute radio. Les portefeuilles Bluetooth devraient toutefois se développer à un CAGR de 26,0 % jusqu'en 2031, réduisant l'avance de l'USB à mesure que la vérification sur l'écran de l'appareil atténue les préoccupations liées aux attaques de l'homme du milieu. L'avantage en termes de taille du marché des portefeuilles matériels appartient encore aux modèles filaires parmi les institutions financières, mais les acheteurs particuliers se tournent vers le Bluetooth car il se couple facilement aux smartphones lors des paiements en personne ou des interactions avec les applications décentralisées. Le bundle de cartes NFC de Tangem et le Coldcard Q de Coinkite illustrent une voie intermédiaire, offrant une signature sans contact qui limite la portée d'interception. En revanche, les produits à isolation physique par code QR de Keystone et d'ELLIPAL isolent entièrement la radio, attirant les utilisateurs fortunés qui échangent la vitesse contre une sécurité maximale. Le micrologiciel pour tous les types de connectivité intégrera bientôt l'échange de clés hybride classique et à réseaux euclidiens, et les mises à jour sans fil pourraient momentanément brouiller le purisme du stockage à froid, mais les courbes d'adoption suggèrent que le Bluetooth continuera d'éroder la part de l'USB parmi les utilisateurs mobiles en priorité.
L'USB reste indispensable pour les flux de travail de trésorerie multi-signatures car il laisse une piste d'audit immuable qui satisfait les cadres de contrôle interne de la loi Sarbanes-Oxley. La part de marché des portefeuilles matériels pour l'USB restera donc surpondérée chez les dépositaires, même si les portefeuilles grand public deviennent sans fil. La croissance à court terme du Bluetooth dépend également du déploiement d'applications compagnons plus faciles à naviguer, conçues pour les utilisateurs qui ont sauté les cycles cryptographiques précédents. Dans l'ensemble, attendez-vous à une trajectoire bifurquée : les expéditions Bluetooth de portefeuilles matériels mènent la croissance en volume, tandis que l'USB conserve la densité de valeur dans le cœur institutionnel.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de portefeuille :
le stockage à froid ancre la demande axée sur la conformitéLes portefeuilles froids ont capté 63,19 % des ventes de 2025 grâce aux clauses strictes de ségrégation de l'article 76 du règlement MiCA et aux avis bancaires des États-Unis. Cette domination persistera avec un CAGR de 26,2 % jusqu'en 2031, car les assureurs ne remboursent les primes que lorsque les clés reposent dans des éléments sécurisés de niveau d'assurance d'évaluation 5 ou supérieur. La taille du marché des portefeuilles matériels pour les portefeuilles chauds reste modeste, s'adressant principalement aux traders de finance décentralisée qui ont besoin d'une signature en temps réel. Pourtant, chaque exploit médiatisé, comme la violation de Bybit, élargit la prime de risque perçue sur les clés en ligne. Des appareils comme le Nano Gen5 de Ledger tentent de combiner la sécurité du portefeuille froid avec la commodité du portefeuille chaud en isolant les clés dans des éléments sécurisés même lors des sessions Bluetooth, estompant la frontière entre les catégories.
Les assureurs et les auditeurs de conformité continuent de traiter l'isolation physique comme un prérequis, de sorte que les trésoriers d'entreprise achètent encore en masse du stockage à froid même lorsque les traders conservent de petits soldes dans des extensions web. La part de marché des portefeuilles matériels pour le stockage à froid pourrait légèrement augmenter car le langage réglementaire laisse peu de place à des interprétations alternatives. À l'avenir, l'adoption obligatoire de la cryptographie post-quantique déclenchera probablement des cycles de renouvellement concentrés dans le segment froid, compte tenu de ses horizons de rétention plus longs.
Par utilisateur final :
l'accélération des achats en entrepriseLes particuliers ont représenté 71,43 % des appareils vendus en 2025, les premiers adoptants ayant transféré leurs économies hors des bourses. La cohorte institutionnelle est désormais la plus en croissance, avec un CAGR prévu de 26,9 % jusqu'en 2031. Les approbations de fonds négociés en bourse sur le Bitcoin au comptant ont durci les normes de conservation, cimentant les portefeuilles matériels comme la voie la plus simple pour satisfaire les exigences de tenue de registres de la règle 38a-1. Les commandes en entreprise regroupent également des dizaines d'unités pour les comités multi-signatures, de sorte que chaque vente représente un revenu moyen plus élevé. Les family offices fortunés adoptent les sauvegardes secrètes de Shamir sous SLIP39, tandis que les organisations autonomes décentralisées rédigent des documents de politique qui énumèrent des modèles d'appareils spécifiques pour les signataires.
La demande des particuliers se tourne vers des prix inférieurs à 100 USD, comme les bundles de Tangem ou le S1 Pro de SafePal à 99 USD, qui offrent la commodité du Bluetooth et de l'écran tactile avec la certification au niveau d'assurance d'évaluation 5. Les achats institutionnels, en revanche, privilégient les puces de niveau d'assurance d'évaluation 6+, les éléments sécurisés redondants et les micrologiciels post-quantiques en attente. À mesure que ces acheteurs se standardisent sur le matériel, l'écart de taille du marché des portefeuilles matériels entre les segments particuliers et institutionnels devrait se réduire, même si le volume des ménages dominera toujours les comptages.

Par canal de distribution :
le commerce de détail hors ligne reconstruit la confianceLes sites directs aux consommateurs en ligne ont accumulé 59,72 % des revenus de 2025, mais les points de vente physiques à Dubaï, São Paulo et Johannesburg sont en bonne voie pour un CAGR de 26,7 % jusqu'en 2031. Les attaques de hameçonnage qui ont expédié de faux appareils via des places de marché tierces ont entamé la confiance dans le commerce électronique anonyme. Les magasins physiques permettent aux clients d'inspecter les sceaux de sécurité sous la guidance du personnel, et de nombreux régulateurs des marchés émergents exigent désormais une disponibilité en point de vente dans le pays pour simplifier les réclamations de garantie. Les fabricants expérimentent des modèles de kiosques dans les chaînes d'électronique, à la fois pour lutter contre les contrefacteurs et pour capter le trafic de passage peu familier avec les cryptoactifs.
L'efficacité logistique mondiale favorise encore l'expédition directe sur les marchés matures, de sorte qu'un modèle de distribution hybride prend forme : les boutiques web phares gèrent les mises à jour de micrologiciels et le support client, tandis que les détaillants accrédités dominent les premiers achats dans les régions à faible confiance numérique. La part de marché des portefeuilles matériels du commerce de détail hors ligne s'étend donc non pas au détriment du commerce en ligne, mais comme une couche de confiance complémentaire dans les géographies à forte croissance.
Analyse géographique
Marché des Portefeuilles Matériels en Amérique du Nord
L'Amérique du Nord a représenté 38,95 % des revenus mondiaux en 2025, portée par la clarté réglementaire précoce apportée par l'Office of the Comptroller of the Currency et les approbations d'ETF de la Securities and Exchange Commission. Les gestionnaires d'actifs institutionnels exigent des dispositifs de niveau d'assurance d'évaluation 5 pour satisfaire aux audits, et les trésoreries d'organisations autonomes décentralisées dont le siège est aux États-Unis représentent une part importante des actifs détenus dans des contrats multi-signatures. Le cadre prescriptif de ségrégation du Canada, appliqué par les régulateurs provinciaux, a généré des flux de détail modestes mais réguliers, tandis que le cas d'usage au Mexique se concentre sur les corridors de transferts de fonds qui privilégient les portefeuilles à carte NFC pour les transferts transfrontaliers. Combinées, ces tendances ancrent une base à haute valeur ajoutée qui continue de générer des commandes de renouvellement en entreprise à chaque fois que des améliorations post-quantiques sont introduites.
Marché des Portefeuilles Matériels en Europe
Le régime MiCA européen, pleinement en vigueur depuis décembre 2024, a déclenché un vaste cycle de remplacement de matériel, les établissements de paiement ayant mis à niveau leurs infrastructures de conservation pour satisfaire aux exigences de l'article 76. L'Allemagne a délivré 40 licences de conservation de cryptoactifs qui contraignent leurs titulaires au stockage à froid, et le registre PSAN français applique des exigences similaires en matière de stockage hors ligne. L'Autorité bancaire européenne a suggéré le niveau d'assurance d'évaluation 6+ comme bonne pratique, ce qui tire les prix moyens des dispositifs vers le haut. Le Royaume-Uni aligne ses règles post-Brexit sur le MiCA, tandis que l'Italie et l'Espagne accusent un retard en matière de pénétration auprès du grand public, mais affichent une progression institutionnelle via les allocations des family offices.
Marché des Portefeuilles Matériels au Moyen-Orient et en Afrique
Le Moyen-Orient enregistrera le TCAC régional le plus rapide, à 26,5 %, d'ici 2031, porté par les fonds souverains des Émirats arabes unis et les cadres de conservation en attente en Arabie saoudite. La licence VARA de Dubaï fait explicitement référence à la gestion sécurisée des clés, de sorte que les dépositaires locaux passent des commandes en volume pour des dispositifs certifiés. Bahreïn et le Qatar ont suivi avec des directives similaires, et les particuliers fortunés du Golfe privilégient les achats en personne dans des boutiques d'électronique haut de gamme. Le marché africain reste modeste mais dynamique en Afrique du Sud et au Nigeria, où les portefeuilles matériels constituent une réponse aux obstacles liés à la dévaluation monétaire et au contrôle des capitaux.
Marché des Portefeuilles Matériels en Asie-Pacifique
L'Asie-Pacifique présente des poches d'adoption rapide à Hong Kong et à Singapour, chacune dotée d'un régime de licences complet qui impose une conservation ségrégée. Le Japon a renforcé les règles applicables aux plateformes d'échange dans le cadre de sa loi sur les services de paiement amendée, poussant les détenteurs particuliers sceptiques vers l'auto-conservation. Les consultations réglementaires en cours en Australie n'ont pas ralenti les ventes de matériel, les acheteurs se couvrant contre l'incertitude politique. L'Inde reste volatile en raison des ambiguïtés fiscales, mais l'intérêt des ménages persiste malgré les rumeurs occasionnelles de fermeture de plateformes d'échange. La Chine continentale reste freinée par l'interdiction de négociation de 2021, ce qui limite le potentiel de croissance régional.
Paysage réglementaire
Les exigences réglementaires distinguent de plus en plus les prestataires de services crypto avec conservation d'actifs des fabricants de portefeuilles matériels non dépositaires, ce qui influence le positionnement des produits en Europe et sur d'autres marchés réglementés. Dans l'UE, le règlement sur les marchés de crypto-actifs (MiCA, règlement (UE) 2023/1114) fixe des obligations d'autorisation et de conservation pour les prestataires de services sur crypto-actifs, tandis que les fournisseurs de portefeuilles non dépositaires, où les utilisateurs conservent le seul contrôle de leurs clés privées, ne sont pas couverts par MiCA. Pour les entreprises opérant dans l'UE, l'exposition en matière de conformité a de nouveau augmenté avec l'entrée en pleine application du règlement sur le transfert de fonds (TFR) pour les transferts de crypto-actifs le 30 décembre 2024, étendant la collecte de données de type Travel Rule à certaines interactions avec des portefeuilles auto-hébergés au-delà de seuils définis.
En 2026, des jalons d'application renforcent l'accès au marché pour les intermédiaires réglementés et relèvent le niveau d'exigence pour une gestion des clés sécurisée, auditable et certifiée dans les déploiements institutionnels. Le Royaume-Uni a mis en vigueur le 1er janvier 2026 les Reporting Cryptoasset Service Providers (Due Diligence and Reporting Requirements) Regulations 2025, imposant une diligence raisonnable et un reporting auprès de HMRC pour les prestataires de services sur crypto-actifs concernés. Dans l'UE, la fin des régimes transitoires de MiCA (par exemple, la CSSF luxembourgeoise signalant une expiration au 1er juillet 2026) oblige les entités non autorisées à cesser l'intégration de nouveaux clients et la commercialisation, renforçant la demande pour des piles de conservation conformes. Pour les achats institutionnels et alignés sur le secteur public, la validation FIPS 140-3 via le programme de validation des modules cryptographiques (CMVP) du NIST et du Centre canadien pour la cybersécurité constitue un ancrage d'assurance pratique pour les modules cryptographiques, favorisant l'utilisation de composants de racine de confiance matérielle aux côtés des portefeuilles matériels dans les environnements réglementés.
Paysage concurrentiel
Concentration du Marché
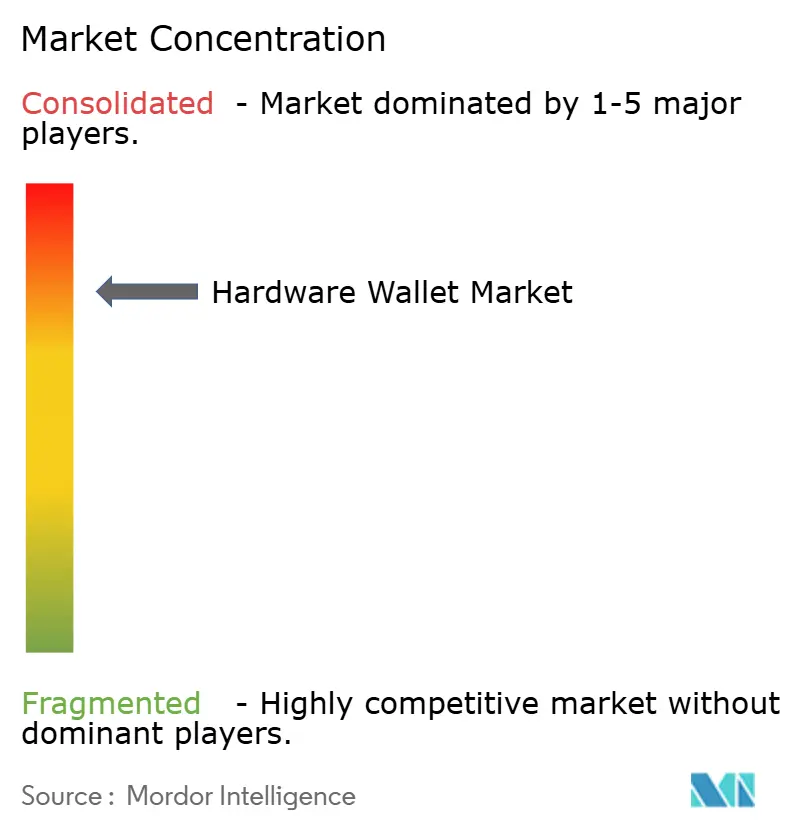
La concurrence est modérée. Ledger SAS et SatoshiLabs (Trezor) ancrent la notoriété, mais une vingtaine de marques plus petites se disputent des niches sur le prix, la connectivité ou la spécialisation. Le Nano Gen5 de Ledger, lancé en octobre 2025 à 179 USD, ajoute le Bluetooth à basse consommation et un écran plus grand pour protéger sa base installée face au Trezor Safe 7 à 249 EUR (280 USD) qui se vante d'un double élément sécurisé et d'un micrologiciel prêt pour le quantique. Le bundle de cartes NFC de Tangem à 69,90 USD a établi un nouveau seuil d'entrée, poussant les acteurs établis à justifier leurs primes par des ensembles de fonctionnalités élargis. Keystone et ELLIPAL misent sur des architectures entièrement isolées physiquement qui séduisent les maximalistes de la sécurité.
La différenciation technologique pivote désormais autour de la certification des puces et de la préparation post-quantique. Le QS7001 de SEALSQ et le TROPIC01 propriétaire de Trezor sont EAL6+ et intègrent des algorithmes à base de réseaux euclidiens, avec plusieurs années d'avance sur les jeux de puces grand public. Des assureurs comme BitGo remboursent 10 à 15 % des primes pour les clients qui déploient des appareils EAL6, incitant les acheteurs en entreprise vers les niveaux les plus élevés. Le risque de contrefaçon façonne également la stratégie de mise sur le marché : Coinkite vend son Coldcard Q uniquement depuis son propre site web, tandis que Ledger et Trezor investissent dans des sceaux holographiques et des applications d'authenticité pour smartphone.
Des perturbateurs émergents comme Foundation Devices (Passport) et Ngrave (Zero) se spécialisent dans des fonctionnalités open source ou biométriques qui séduisent les communautés axées sur la confidentialité. Le secteur des portefeuilles matériels s'étend donc sur un continuum : les fabricants grand public poursuivent la facilité d'utilisation, tandis que les fournisseurs de niche se concentrent sur une sécurité sans compromis. La pression de consolidation n'est pas encore apparue, car la fidélité à la marque reste forte et les coûts de changement restent faibles par rapport à la taille du portefeuille.
Leaders du secteur des portefeuilles matériels
-
Ledger SAS
-
ShapeShift AG
-
Coinkite Inc.
-
CoolBitX Technology Ltd.
-
SatoshiLabs s.r.o.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Portefeuilles Matériels Entreprises couvertes dans ce rapport
- Ledger SAS
- SatoshiLabs s.r.o.
- ShapeShift AG
- Coinkite Inc.
- CoolBitX Technology Ltd.
- Shift Crypto AG
- Penta Security Systems Inc.
- SecuX Technology Inc.
- ARCHOS S.A.
- ELLIPAL Ltd.
- BitLox Limited
- SafePal Technology Ltd.
- Keystone (Cobo Technology Ltd.)
- OPOLO SARL
- zSofitto NV (Sugi)
- KeepKey LLC
- IoTrust Co., Ltd. (D’CENT)
- Prokey Technologies Co., Ltd.
- CryoBit LLC
- BC VAULT d.o.o.
- Tangem AG
- OneKey Technology Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les programmes institutionnels d'auto-conservation dépassent le stade des dispositifs autonomes pour évoluer vers des architectures de signature et de gouvernance de niveau entreprise, ce qui crée de l'espace pour les fournisseurs combinant les garanties de stockage à froid avec des contrôles opérationnels. En mars 2026, Ledger a lancé une offre de HSM d'entreprise sur site qui conserve l'infrastructure de signature au sein des centres de données des clients tout en maintenant des outils de gouvernance et d'orchestration, répondant aux attentes des conseils d'administration en matière de séparation des tâches et de contrôles internes dans les achats réglementés. Parallèlement, des fonctionnalités de coordination de niveau trésorerie se retrouvent de plus en plus au niveau de la couche du portefeuille matériel, notamment avec le lancement par Coinkite d'une fonctionnalité Key Teleport pour le Coldcard Q en juillet 2026, afin de prendre en charge la coordination multisignature à distance sans revenir aux schémas de conservation par les plateformes d'échange.
Les signaux d'assurance relatifs aux modules cryptographiques élargissent également des opportunités adjacentes dans les écosystèmes de portefeuilles matériels, en particulier lorsque les acheteurs relient les exigences d'identité et d'authentification à la politique de gestion des clés. Yubico a obtenu en 2026 des validations FIPS 140-3 pour la série YubiKey 5 FIPS et le YubiHSM 2 FIPS, renforçant les préférences d'achat pour des modules validés dans les environnements à haute assurance et favorisant des flux de travail groupés autour de l'authentification sécurisée, de l'application des politiques et de la signature hors ligne. La clarté réglementaire sur ce qui relève ou non des régimes d'agrément façonne également les messages et les canaux de mise sur le marché : après la pleine entrée en application de MiCA en juillet 2026, Ledger a publiquement précisé que l'auto-conservation reste hors du champ de l'agrément MiCA pour les CASP, renforçant la demande pour des implémentations d'auto-conservation destinées directement aux consommateurs et aux entreprises, alors même que les prestataires de services réglementés font face à des obligations d'autorisation et de Travel Rule plus strictes. Les feuilles de route produit et micrologiciel traitant de la gestion du risque quantique et de la préparation post-quantique émergent comme un critère d'achat de second ordre pour le stockage à froid à long terme, soutenu par l'introduction par BitGo d'outils de gestion du risque quantique pour les plateformes de conservation multisignature en juillet 2026, ainsi que par un investissement plus large des fournisseurs dans des piles compatibles post-quantiques.
Développements industriels récents dans Marché des Portefeuilles Matériels
- Juillet 2026 : Ledger a mis à jour sa pile de développement avec la prise en charge de la cryptographie post-quantique et l'extension des capacités de Ledger Wallet. Cette mise à jour accélère la préparation de l'écosystème aux discussions sur le risque quantique dans le stockage à froid à long terme et offre aux applications tierces une voie plus claire pour adopter des primitives résistantes au quantique via une plateforme de portefeuille matériel grand public.
- Mai 2026 : Trezor a ajouté une fonctionnalité de rendement sur stablecoins dans Trezor Suite pour l'USDC et l'USDT sur Ethereum en utilisant le protocole Morpho. En intégrant des flux DeFi dans l'application compagnon, Trezor a orienté sa différenciation vers une confirmation plus sûre sur l'appareil tout en conservant l'accès à des cas d'usage de rendement on-chain historiquement réservés aux portefeuilles navigateur.
- Juin 2024 : Ledger a annoncé une intégration avec Crypto.com Pay permettant les achats de cryptomonnaies au sein de l'application Ledger Live. Cela a simplifié une étape clé de l'intégration, de l'acquisition à l'auto-conservation, favorisant une meilleure conversion des utilisateurs d'application vers le stockage de clés sécurisé par matériel et réduisant la dépendance aux flux de travail via des navigateurs tiers.
Marché des Portefeuilles Matériels Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette méthodologie, le marché des portefeuilles matériels correspond à la valeur des dispositifs physiques dédiés utilisés pour stocker et protéger les clés privées cryptographiques hors ligne, y compris le matériel des dispositifs vendus via les canaux en ligne et hors ligne dans les principales régions.
Exclusions du périmètre : Nous excluons les portefeuilles purement logiciels et les services de conservation exclusive pour lesquels aucun dispositif matériel autonome n'est vendu à l'utilisateur final.
Aperçu de la Segmentation
- Par connectivité
- USB
- NFC
- Bluetooth
- Autres, connectivité
- Par type de portefeuille
- Portefeuille chaud
- Portefeuille froid
- Par utilisateur final
- Particulier / Grand public
- Institutionnel / Entreprise
- Par canal de distribution
- En ligne
- Hors ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour constituer la base factuelle d'un modèle de dimensionnement avant nos échanges avec les acteurs du marché. Nous avons examiné des documents publics tels que les dépôts auprès de la SEC américaine et les rapports annuels des entreprises cotées de l'écosystème, ainsi que les publications des banques centrales et des régulateurs financiers sur les règles relatives aux actifs cryptographiques et les mises à jour en matière d'application, qui influencent le comportement en matière d'auto-conservation.
Nous avons également consulté des sources en accès libre telles que les indicateurs macroéconomiques de la Banque mondiale, les statistiques commerciales de l'UN Comtrade pour les catégories d'électronique pertinentes, les barèmes tarifaires de l'USITC et de l'UE, ainsi que des publications académiques et normatives sur les éléments sécurisés et les modules de sécurité matériels (qui nous ont aidés à comprendre les nomenclatures types et les exigences de sécurité). Nous avons également analysé les sites web des entreprises, la documentation produit et la presse de référence pour identifier les évolutions des fonctionnalités des dispositifs (USB, Bluetooth, NFC) et les schémas de distribution. Certaines bases de données financières et de veille d'entreprise ont été utilisées pour recouper l'orientation des revenus et les chronologies des événements majeurs. Les sources mentionnées ici sont illustratives, et nous avons également eu recours à de nombreuses autres références publiques pour la collecte et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour valider les facteurs d'adoption et la logique prix-volume sous-jacente aux expéditions de dispositifs, notamment lorsque les données publiques sur les expéditions ou les revenus sont incomplètes. Nous avons échangé avec et interrogé des fabricants de dispositifs, des contacts dans la fabrication de composants et en sous-traitance, des distributeurs et détaillants, ainsi que des parties prenantes institutionnelles côté utilisateur en Asie-Pacifique, en EMEA et dans les Amériques, afin de confirmer les hypothèses sur les prix de vente moyens, les cycles de remplacement et la répartition des canaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs de plus petite taille : 18 % | Managers : 44 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une construction descendante dans laquelle le bassin de demande adressable est reconstitué à partir des signaux de participation régionale aux cryptoactifs, des évolutions des préférences en matière d'auto-conservation après les événements majeurs survenus sur les plateformes d'échange, et des indicateurs de disponibilité des canaux, puis il est traduit en volumes de dispositifs et en valeur à travers les fourchettes de prix observées. Pour ancrer les résultats dans des volumes pratiques, nous les corroborons par des approximations ascendantes sélectives telles que des vérifications d'échantillons sur les canaux en ligne et hors ligne, l'orientation des revenus des fournisseurs, et un contrôle de cohérence basé sur le prix de vente moyen multiplié par les unités estimées, et nous utilisons ces vérifications pour ajuster les valeurs aberrantes.
Les principaux paramètres ayant alimenté le modèle comprennent les fourchettes de prix de vente moyens par format de connectivité (USB, Bluetooth, NFC), les cycles de remplacement et de mise à niveau des dispositifs, la répartition des achats entre le commerce de détail et les achats institutionnels, la part des utilisateurs multi-actifs qui ont tendance à acquérir du stockage à froid, et la clarté réglementaire au niveau régional qui influe sur l'intention d'auto-conservation. Lorsqu'une donnée était manquante pour une zone géographique de moindre importance, nous avons utilisé des ratios de substitution issus de marchés comparables, puis nous les avons soumis à des tests de résistance à partir des retours d'entretiens.
Pour les prévisions, nous avons eu recours à une analyse de scénarios appuyée par une superposition de régression multivariée simple. Dans cette couche, la sensibilité de la demande unitaire a été liée à la participation au marché des cryptoactifs, au sentiment de risque macroéconomique et au rythme des approbations réglementaires pour les produits cryptographiques. Les hypothèses de tarification ont été échelonnées en fonction des cycles de renouvellement des produits attendus et des tendances de coûts dans les composants sécurisés, puis réexaminées avec les répondants primaires afin d'éviter une trajectoire unique trop agressive ou trop conservatrice.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés en plusieurs passes afin de maintenir les estimations ancrées dans des signaux du monde réel. Nous avons comparé les unités et les prix de vente moyens implicites aux prix de produits observés, à la disponibilité des canaux et aux indicateurs indépendants d'activité du marché, puis nous avons examiné les sauts importants qui ne correspondaient pas au récit d'adoption pour une région donnée.
Avant validation finale, le travail est examiné par un autre analyste qui revérifie les formules, les conversions de devises et l'alignement des années. Tout écart important déclenche une reprise de contact avec certains interlocuteurs pour confirmer l'hypothèse à l'origine de la variation. Le rapport est actualisé annuellement, et les événements significatifs tels qu'un changement réglementaire majeur ou une évolution notable d'un produit sont évalués en vue de mises à jour intermédiaires. Juste avant la livraison, nous effectuons une passe finale pour nous assurer que les derniers signaux publics sont reflétés dans le modèle.
Dimensionnement du Marché des Portefeuilles Matériels par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les valeurs de marché publiées pour les portefeuilles matériels diffèrent souvent parce que les équipes ne comptabilisent pas toujours les mêmes flux de revenus et peuvent ancrer leurs calculs à des années de référence différentes. L'écart est généralement dû au fait que les dispositifs vendus par les revendeurs sont ou non intégralement pris en compte dans le chiffre d'affaires global, que les achats en volume par les institutions sont ou non capturés, et à la manière dont l'érosion des prix par rapport à la tarification des fonctionnalités premium est projetée.
Dans cette étude, l'écart provient principalement du fait que la valeur est limitée aux ventes de dispositifs matériels autonomes et que le point de départ 2026 est aligné sur le même périmètre de connectivité et de canaux dans toutes les régions, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,72 milliard USD (2026) | |
| Éditeur mondial A | 0,36 milliard USD (2024) | Utilise une année de référence antérieure et peut sous-estimer les ventes au détail hors ligne et les ventes menées par les revendeurs dans certaines régions, ce qui tire vers le bas la valeur de départ même si le CAGR à long terme est élevé. |
| Éditeur sectoriel B | 0,39 milliard USD (2024) | Indique une approche de prévision réajustée et peut appliquer une courbe d'adoption plus rapide et des prix de vente moyens mixtes plus élevés, notamment si la demande professionnelle et commerciale est pondérée plus fortement. |
Pris ensemble, le tableau montre que le choix de l'année et les règles de périmètre expliquent la majeure partie de la différence, et non pas seulement le taux de croissance. En ancrant le modèle à des revenus clairs limités aux seuls dispositifs, à des fourchettes de prix de vente moyens pratiques, et à des vérifications des canaux et des utilisateurs finaux, l'estimation reste traçable jusqu'aux paramètres qu'une équipe cliente peut réexaminer et mettre à jour à mesure que les conditions du marché évoluent.
Questions clés auxquelles le rapport répond
À quel rythme le marché des portefeuilles matériels devrait-il croître entre 2026 et 2031 ?
Il devrait progresser à un CAGR de 25,6 %, passant de 0,72 milliard USD en 2026 à 2,25 milliards USD d'ici 2031.
Quelle option de connectivité gagne des parts le plus rapidement ?
Les appareils compatibles Bluetooth mènent la croissance avec un CAGR prévu de 26,0 % jusqu'en 2031.
Pourquoi les portefeuilles froids sont-ils préférés par les institutions ?
Les mandats réglementaires de ségrégation et les remises d'assurance exigent un stockage des clés hors ligne certifié au niveau d'assurance d'évaluation 5 ou supérieur.
Quelles régions afficheront la plus forte augmentation de la demande ?
Le Moyen-Orient devrait enregistrer un CAGR de 26,5 % à mesure que les nouveaux régimes de licences imposent une conservation sécurisée.
Comment les fournisseurs se préparent-ils aux risques liés à l'informatique quantique ?
Les principaux fabricants comme Trezor et SEALSQ intègrent des algorithmes à base de réseaux euclidiens dans des éléments sécurisés EAL6+ pour répondre aux normes post-quantiques.
Quel est le principal obstacle à une adoption plus large par les particuliers ?
La complexité de l'intégration, de la sauvegarde de la phrase de récupération aux mises à jour du micrologiciel, dissuade encore les nouveaux utilisateurs malgré les récentes améliorations de l'expérience utilisateur.