
ハードウェアウォレット市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.72 十億米ドル |
| 市場規模 (2031) | 2.25 十億米ドル |
| 成長率 (2026 - 2031) | 25.59 % |
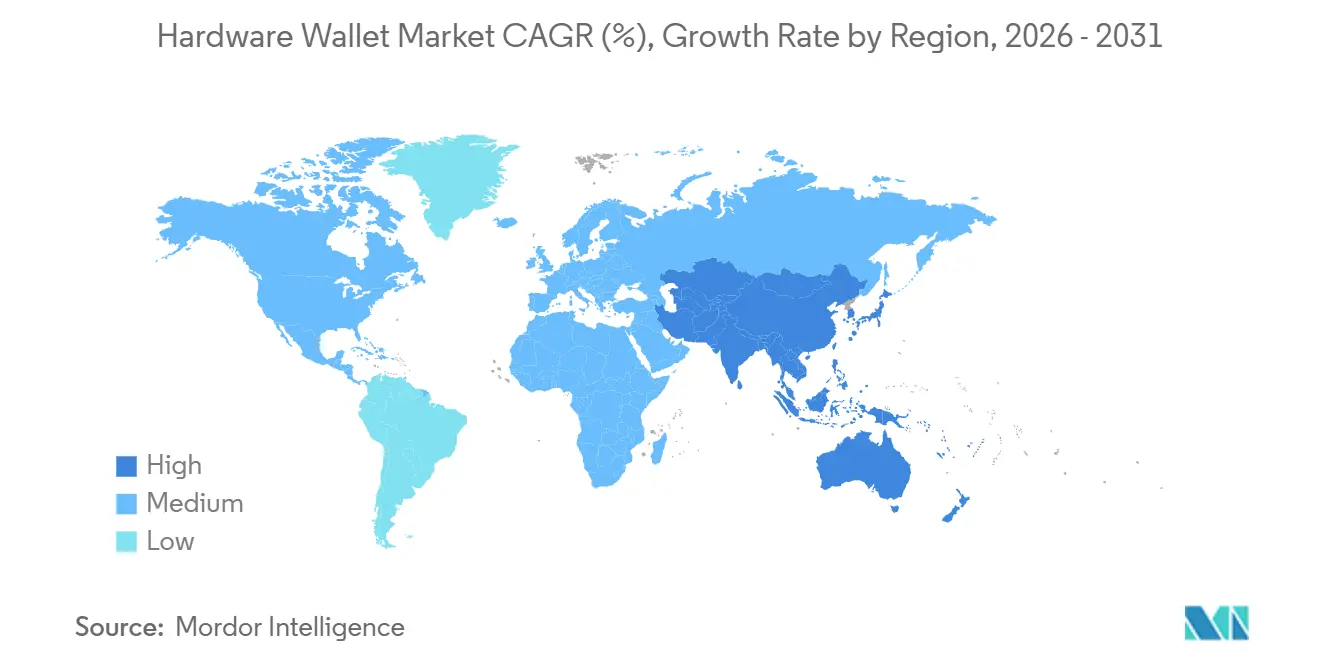
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハードウェアウォレット市場分析
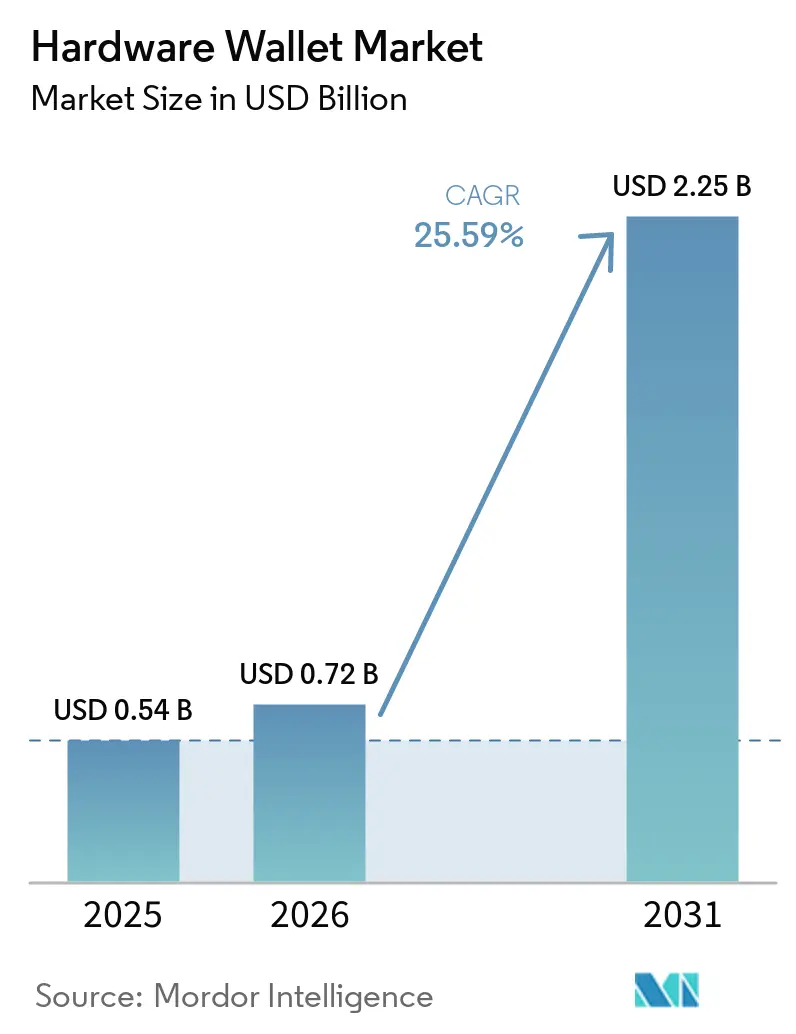
ハードウェアウォレット市場規模は、2025年の5億4,000万米ドルから2026年には7億2,000万米ドルへと拡大し、2031年までに22億5,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率25.6%で成長すると予測されています。この堅調な成長は、著名な取引所破綻を受けたセルフカストディへの構造的シフト、MiCAおよび米国銀行規制ガイダンスに基づく厳格なカストディ規則、ならびに評価保証レベル5以上に認定されたデバイスに対する保険適用範囲の拡大を反映しています。機関投資家はコールドストレージの上にマルチシグネチャガバナンスを重ねて導入しており、一方で小売購入者はスマートフォンと連携する入門レベルの近距離無線通信(NFC)カードウォレットに集まっています。格子ベースのアルゴリズムを組み込んだポスト量子セキュアエレメントチップの出荷が始まり、早期採用者は今日注文したデバイスが次の暗号化時代においても準拠し続けるという確信を得ています。競争は、より大きな画面、Bluetooth Low Energy接続、アプリベースの真正性確認といったユーザーエクスペリエンスの向上を中心に展開されており、一方で監査チームは財務規模の残高に対してエアギャップワークフローを引き続き優先しています。
主要レポートのポイント
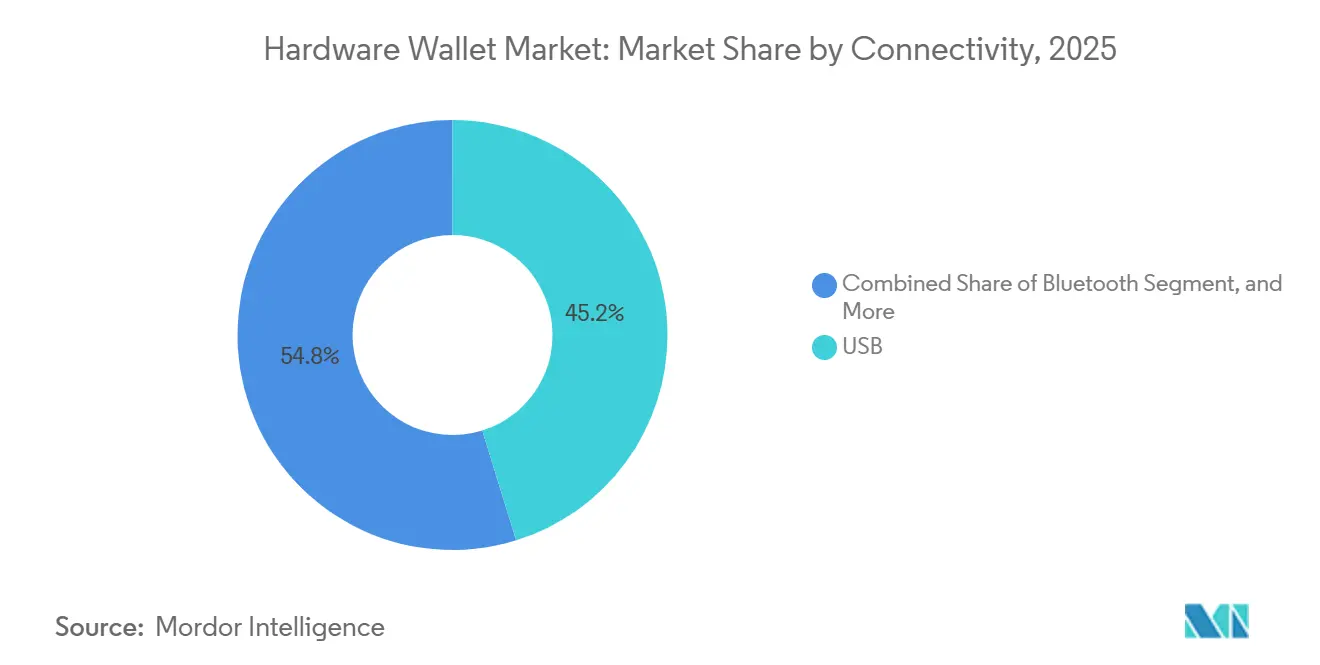
- 接続性別では、USBデバイスが2025年に45.21%の収益シェアでトップとなり、Bluetooth対応ウォレットは2031年にかけて年平均成長率26.0%で拡大する見込みです。
- ウォレットタイプ別では、コールドストレージが2025年収益の63.19%を占め、2031年にかけて年平均成長率26.2%で成長する見通しです。
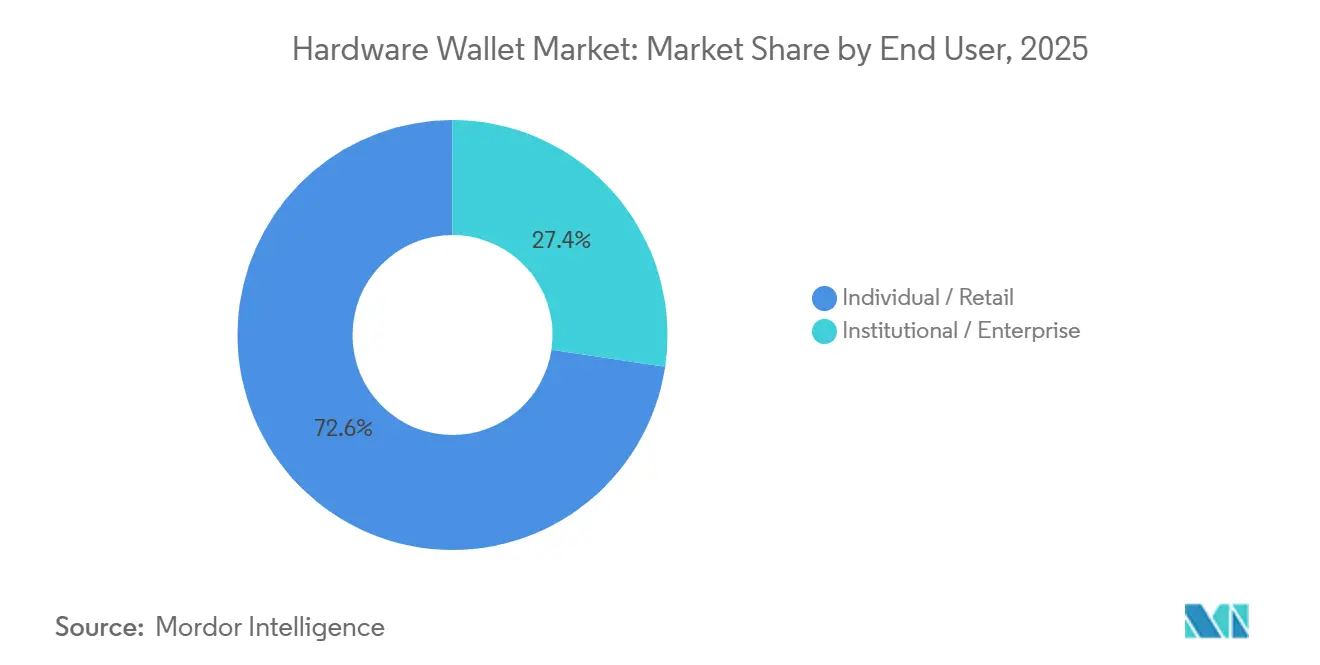
- エンドユーザー別では、小売購入者が2025年の販売の71.43%を占め、機関・企業需要は同期間に年平均成長率26.9%で増加すると予測されています。
- 流通チャネル別では、オンラインプラットフォームが2025年収益の59.72%を獲得しましたが、オフライン小売は2031年にかけて年平均成長率26.7%で拡大する見込みです。
- 地域別では、北米が2025年のグローバル収益の38.95%を占め、中東は2031年にかけて年平均成長率26.5%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| セルフカストディソリューションの機関採用の強化 | +6.20% | 北米および欧州に集中するグローバル | 中期(2~4年) |
| サイバー侵害の公表増加によるオフラインキーへの需要急増 | +5.80% | グローバル | 短期(2年以内) |
| 暗号資産カストディ分離に関する規制推進(MiCA、OCC) | +5.10% | 欧州および北米、中東への波及 | 中期(2~4年) |
| ポスト量子暗号サポートを備えたセキュアエレメントチップの統合 | +3.40% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| DAO財務管理におけるマルチシグネチャワークフローへの需要増加 | +2.90% | グローバル、北米およびアジア太平洋で最も強い | 中期(2~4年) |
| 認定ハードウェアウォレットに対する保険会社のプレミアム割引提供 | +1.70% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
セルフカストディソリューションの機関採用の強化
企業財務部門、ファミリーオフィス、年金マネージャーは、FTXの破綻および15億米ドルのBybit侵害を受けてデバイス調達を加速させ、カウンターパーティリスクが取引所カストディの利便性を上回るとの結論に至りました。Gnosis Safeは、ハードウェアバックアップのマルチシグネチャ契約によって保護された資産が2025年に1,000億米ドルを超えたことを公表し、多層ガバナンスが分散型自律組織にとって主流となったことを確認しました。[1] 米国の銀行は解釈書1170および1172に基づいて暗号資産のカストディ業務を行うことができますが、多くの機関は完全な鍵管理を維持するためにオンプレミスのコールドウォレットを依然として好んでいます。[2] 欧州では、MiCA第76条がプロバイダーにクライアント資産の分離を義務付けており、この要件はハードウェアで保護されたコールドストレージによって最も容易に満たされます。[3] 2024年1月のスポットビットコイン上場投資信託の承認により監査要件が厳格化され、評価保証レベル5認定が企業購入のデファクトスタンダードとなりました。
サイバー侵害の公表増加によるオフラインキーへの需要急増
大規模なハッキング事件は、インターネットに接続された鍵が攻撃者を招くことを購入者に再認識させています。ラザルスグループに起因するBybit攻撃は、完全エアギャップデバイスの販売急増を引き起こし、2024年3月のSafe{Wallet}のコンテンツデリバリーネットワーク侵害も同様の影響をもたらしました。ELLIPALやKeystoneなどのベンダーは、各インシデントから数週間以内に三桁の注文増加を報告しました。2024年に国際エンジニアリングタスクフォースによって最終化されたポスト量子鍵カプセル化に関するドラフト標準は、メーカーに明確な実装ロードマップを提供し、消費者の信頼をさらに高めました。小売ユーザーも偽造デバイスを発送するフィッシングキャンペーンに直面しており、初回使用前にメーカーアプリでホログラムシールを確認するよう促されています。[4] 総じて、侵害に関する公表は、資金を取引所からコールドストレージに移す意思決定サイクルを短縮しています。
暗号資産カストディ分離に関する規制推進(MiCA、OCC)
MiCAの広範なカストディ規則は2024年12月に拘束力を持つようになり、欧州のサービスプロバイダーはクライアントの保有資産をオフラインで保管された専用ウォレットに隔離することを事実上義務付けられました。欧州銀行監督機構はその後、適格カストディアンはハードウェアセキュリティモジュールまたは同等のセキュアエレメントを採用しなければならないと明確化しました。米国では、通貨監督庁が2020年以降、国法銀行が暗号資産カストディ業務に参入することを認めていますが、受託者義務を果たすためにデバイスレベルの分離を規定する取締役会が増えています。ドバイの仮想資産規制機構も同様の要件を課しており、地域需要を促進しています。英国は2024年の協議を通じてMiCAとの整合を図る意向を示し、ハードウェアバックアップの保護措置に関するグローバルな収束を強化しています。
ポスト量子暗号サポートを備えたセキュアエレメントチップの統合
コモンクライテリアEAL6+認定を受けたSEALSQのQS7001チップは、米国国立標準技術研究所の選定に沿った格子ベースのアルゴリズムを組み込んでおり、購入者は2030年以降も量子攻撃に対して鍵が耐性を持つという確信を得ています。TrezorのSafe 7はデュアルチップアーキテクチャを採用し、同じ量子対応の姿勢を小売および機関ユーザーにもたらしています。Forrester Researchは、インストール済みウォレットの5%未満がポスト量子アルゴリズムをサポートしていることを発見し、複数年にわたるアップグレードサイクルを示唆しています。国際エンジニアリングタスクフォースのドラフトハイブリッド鍵交換標準は、ユーザーがハードウェアを交換することなく古典的な楕円曲線方式と格子方式を切り替えられるファームウェア移行パスを提供しています。ただし、先端ファブにおけるサプライチェーンの遅延が最新チップの近期的な入手可能性を制限し、需要急増に伴う不足が長引く可能性があります。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 消費者向けユーザーエクスペリエンスの複雑さの継続 | -3.20% | グローバル | 短期(2年以内) |
| セキュアエレメントのハードウェアサプライチェーン不足 | -2.70% | グローバル、アジア太平洋の製造拠点で深刻 | 中期(2~4年) |
| ウォレット間でのシードフレーズ回復標準の統一性欠如 | -1.90% | グローバル | 中期(2~4年) |
| 偽造リスクを高める二次グレーマーケット転売の増加 | -1.40% | グローバル、オンラインマーケットプレイスに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
消費者向けユーザーエクスペリエンスの複雑さの継続
初めてのユーザーは依然として、シードフレーズのバックアップ、ファームウェアの更新、アドレスの確認を難しいと感じています。Tangemのスクリーンレスカードウォレットはオンボーディングを簡素化しますが、トランザクションがスマートフォン上でのみ確認されるため、ブラインドサイニングリスクにさらされます。LedgerのNano Gen5は大型ディスプレイとBluetooth接続によって読みやすさを向上させていますが、ユーザーは支払いを承認する前に完全なアドレスをスクロールする必要があります。標準の相違が混乱を複雑にしています。BIP39とSLIP39は互換性のないバックアップを生成するため、複数ブランドを持つ家庭は異なる回復ワークフローを管理しなければなりません。OpenZeppelinのERC-7913は非EVMキーをイーサリアムコントラクトに統合することを目指していますが、採用は上級ユーザーに限られています。主流の購入者がモバイルバンキングと同様に直感的なワークフローを体験できるようになるまで、採用は広範な暗号資産保有曲線に遅れをとるでしょう。
セキュアエレメントのハードウェアサプライチェーン不足
ファブが自動車用チップを優先したため、2024年にはセキュアエレメントのリードタイムが26週間を超え、ウォレットメーカーは供給を確保するために18ヶ月前から事前注文を行っています。グレーマーケットでの代替品は危険です。IEEEの研究によると、カタログ外チップの10個に1個が真正性テストに失敗し、鍵の秘密性を損なうハードウェアトロイの木馬が組み込まれている場合があります。欧州チップ法は生産の国内回帰に800億ユーロを充当していますが、新たな生産能力は2027年以前には実質的に稼働しないでしょう。インテルのアリゾナ施設の遅延は、国内回帰のスケジュールがいかに容易にずれ込むかを示しています。その間、小規模ベンダーはポスト量子サポートを欠く低グレードのチップを受け入れるか、確保済みの割り当てを持つ既存企業にシェアを譲るリスクを冒して在庫切れを招くかの選択を迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接続性別:
Bluetooth対応の利便性が有線セキュリティを上回るUSBデバイスは2025年収益の45.21%を占め、あらゆる無線通信を拒否する企業署名者にとって監査対応のデフォルトとしての役割を確認しました。しかし、Bluetoothウォレットは2031年にかけて年平均成長率26.0%で拡大し、デバイス上での画面確認が中間者攻撃への懸念を軽減するにつれてUSBのリードを縮小する見込みです。ハードウェアウォレット市場規模の優位性は金融機関の間では依然として有線モデルにありますが、小売購入者は対面決済や分散型アプリとのやり取りの際にスマートフォンとシームレスに連携するBluetoothを好みます。TangemのNFCカードバンドルとCoinkiteのColdcard Qは中間的なアプローチを示しており、傍受範囲を制限する非接触署名を提供しています。対照的に、KeystoneとELLIPALのQRコードエアギャップ製品は無線通信を完全に遮断し、速度よりも最大限のセキュリティを求める高資産ユーザーを引き付けています。すべての接続タイプのファームウェアは間もなくハイブリッドの古典・格子鍵交換を統合し、無線更新が一時的にコールドストレージの純粋主義を曖昧にする可能性がありますが、採用曲線はBluetoothがモバイルファーストの人口統計においてUSBシェアを侵食し続けることを示唆しています。
USBは、サーベンス・オクスリー法の内部統制フレームワークを満たす不変の監査証跡を残すため、マルチシグネチャ財務ワークフローには不可欠です。したがって、USBのハードウェアウォレット市場シェアはカストディアン内で引き続き過重となるでしょう。一方、消費者グレードのポートフォリオは無線化が進んでいます。近期のBluetooth成長は、以前の暗号資産サイクルをスキップした既存ユーザー向けに設計された、より操作しやすいコンパニオンアプリの展開にも依存しています。全体として、ハードウェアウォレット市場のBluetooth出荷台数が数量成長をリードし、USBが機関コアにおける価値密度を維持するという二極化した展開が予想されます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ウォレットタイプ別:
コールドストレージがコンプライアンス主導の需要を支えるコールドウォレットはMiCA第76条および米国銀行規制勧告の厳格な分離条項により、2025年販売の63.19%を獲得しました。保険会社が評価保証レベル5以上のセキュアエレメントに鍵が保管されている場合にのみプレミアムを割り引くため、この優位性は2031年にかけて年平均成長率26.2%で持続するでしょう。ホットウォレットのハードウェアウォレット市場規模は依然として小さく、主にリアルタイム署名を必要とする分散型金融トレーダーに対応しています。しかし、Bybit侵害のような公表された悪用事例が発生するたびに、オンライン鍵に対するリスクプレミアムの認識が広がります。LedgerのNano Gen5のようなデバイスは、Bluetoothセッション中でもセキュアエレメントに鍵を隔離することで、コールドウォレットのセキュリティとホットウォレットの利便性を融合させ、カテゴリ間の境界を和らげようとしています。
保険会社とコンプライアンス監査人はエアギャップを最低条件として扱い続けているため、企業財務担当者はトレーダーがウェブ拡張機能に少額残高を保持している場合でも、コールドストレージを大量購入しています。規制上の文言が代替解釈の余地をほとんど残さないため、コールドストレージのハードウェアウォレット市場シェアはわずかに上昇する可能性があります。今後、ポスト量子暗号の義務的採用は、より長い保有期間を持つコールドセグメントに集中した更新サイクルを引き起こす可能性が高いです。
エンドユーザー別:
企業調達の加速早期採用者が取引所から貯蓄を移したことで、2025年に販売されたデバイスの71.43%を小売が占めました。機関コホートは現在最も急成長しており、2031年にかけて年平均成長率26.9%の予測が出ています。スポットビットコイン上場投資信託の承認によりカストディ基準が厳格化され、ハードウェアウォレットがルール38a-1の記録保持要件を満たす最も容易な手段として定着しました。企業注文はマルチシグネチャ委員会向けに数十台をまとめて購入するため、各販売は平均収益が高くなります。高資産ファミリーオフィスはSLIP39に基づくシャミア秘密バックアップを採用しており、分散型自律組織は署名者の特定デバイスモデルを列挙したポリシー文書を作成しています。
小売需要は、Bluetooth・タッチスクリーンの利便性と評価保証レベル5認定を備えたTangemのバンドルやSafePalの99米ドルS1 Proなど、100米ドル未満の価格帯に傾いています。対照的に、機関調達は評価保証レベル6以上のチップ、冗長なセキュアエレメント、および保留中のポスト量子ファームウェアを優先します。これらの購入者がハードウェアを標準化するにつれて、小売セグメントと機関セグメントのハードウェアウォレット市場規模の差は縮小するはずですが、家庭の数量は依然として件数を支配するでしょう。

流通チャネル別:
オフライン小売が信頼を再構築オンラインの直接消費者向けサイトが2025年収益の59.72%を獲得しましたが、ドバイ、サンパウロ、ヨハネスブルグの実店舗は2031年にかけて年平均成長率26.7%で成長する軌道にあります。サードパーティのマーケットプレイスを通じて偽造デバイスを発送するフィッシング攻撃が匿名のeコマースへの信頼を損ないました。実店舗では顧客がスタッフの指導のもとでセキュリティシールを確認でき、多くの新興市場の規制当局は保証請求を簡素化するために国内での販売時点での入手可能性を義務付けています。メーカーは偽造品と戦い、暗号資産に不慣れな来店客を取り込むために、電子機器チェーン内のキオスクモデルを試験的に導入しています。
グローバルな物流効率は成熟市場での直接配送を依然として優位にしているため、ハイブリッドフルフィルメントが形成されつつあります。フラッグシップウェブストアがファームウェアの更新と顧客サポートを担い、認定小売業者がデジタル信頼度の低い地域での初回購入を支配しています。したがって、オフライン小売のハードウェアウォレット市場シェアはオンラインを犠牲にして拡大するのではなく、高成長地域における補完的な信頼層として拡大しています。
地域分析
北米ハードウェアウォレット市場
北米は2025年に世界収益の38.95%を占め、通貨監督庁(OCC)による早期の規制明確化および証券取引委員会(SEC)のETF承認によって活性化されました。機関投資家系資産運用会社は監査を通過するためにEvaluation Assurance Level 5デバイスを要求しており、米国に本拠を置く分散型自律組織(DAO)のトレジャリーはマルチシグネチャコントラクト内の資産の大きなシェアを占めています。カナダの厳格な分別管理フレームワークは州規制当局によって施行され、小規模ながら安定した小売資金流入をもたらしました。一方、メキシコのユースケースは、国境を越えた送金にNFCカードウォレットを好む送金回廊に集中しています。これらのトレンドが相まって高付加価値の基盤を形成しており、ポスト量子暗号強化が到来するたびにエンタープライズ向けリフレッシュ注文を生み出し続けています。
欧州ハードウェアウォレット市場
欧州のMiCA規制は2024年12月に完全施行され、決済機関が第76条の義務を満たすためにカストディスタックをアップグレードするにあたり、広範なハードウェア更新サイクルを引き起こしました。ドイツはコールドストレージを義務付ける暗号資産カストディライセンスを40件発行し、フランスのPSAN登録制度も同様のオフライン要件を適用しています。欧州銀行監督機構(EBA)はEvaluation Assurance Level 6以上をベストプラクティスとし推奨しており、デバイスの平均単価の上昇を促しています。英国はブレグジット後の規制をMiCAに整合させつつあり、イタリアとスペインは小売普及率では遅れをとっているものの、ファミリーオフィスの資産配分を通じた機関投資家の増加が見られます。
中東・アフリカハードウェアウォレット市場
中東は2031年にかけて地域別で最も高いCAGR 26.5%を記録する見込みであり、アラブ首長国連邦のソブリンファンドおよびサウジアラビアにおけるカストディフレームワークの整備が牽引しています。ドバイのVARAライセンスは安全な鍵管理を明示的に参照しており、現地カストディアンは認定デバイスをまとめて発注しています。バーレーンとカタールも同様の指令を追随しており、湾岸地域の富裕層は高級電子機器ブティックでの対面購入を好む傾向があります。アフリカ市場は依然として小規模ですが、南アフリカとナイジェリアでは活況を呈しており、ハードウェアウォレットが通貨切り下げおよび資本規制という逆風を解消する手段となっています。
アジア太平洋ハードウェアウォレット市
アジア太平洋地域では、香港とシンガポールで急速な普及が見られ、両地域とも分別管理を義務付ける完全なライセンス制度を整備しています。日本は改正資金決済法のもとで取引所規制を強化し、懐疑的な小売保有者をセルフカストディへと誘導しています。オーストラリアでは規制協議が継続中ですが、政策の不確実性に対するヘッジとしてハードウェアの販売は鈍化していません。インドは課税上の曖昧さにより不安定な状況が続いていますが、取引所閉鎖の噂が断続的に流れる中でも家庭内の関心は持続しています。中国本土は2021年の取引禁止措置により依然として冷え込んでおり、地域全体の上昇余地を制限しています。
規制環境
規制要件は、カストディアル型の暗号資産サービスプロバイダーと非カストディアル型のハードウェアウォレットメーカーをますます区別しており、欧州や他の規制市場における製品の位置付けに影響を与えている。EUでは、暗号資産市場規則(MiCA、規則(EU) 2023/1114)が暗号資産サービスプロバイダーに対する認可およびカストディ義務を定めている一方、ユーザーが秘密鍵を単独で管理する非カストディアル型ウォレットプロバイダーはMiCAの対象外である。EU向け企業にとっては、資金移動規則(TFR)が2024年12月30日に暗号資産移転に完全適用されたことでコンプライアンス上の負担が再び高まり、定義された閾値を超える自己ホスト型ウォレットとの一定の取引にトラベルルール型のデータ収集が拡大された。
2026年、執行面での節目が規制対象仲介業者の市場アクセスを狭め、機関投資家向け導入における監査可能かつ認証済みの安全な鍵管理の基準を引き上げている。英国は2026年1月1日に「暗号資産サービスプロバイダー報告(デューデリジェンスおよび報告要件)規則2025」を施行し、対象となる暗号資産サービスプロバイダーに対しHMRCへのデューデリジェンスおよび報告を義務付けた。EUでは、MiCAの経過措置の終了(例えば、ルクセンブルクのCSSFが2026年7月1日の失効を明記)により、未認可事業者はオンボーディングおよびマーケティングを停止する必要があり、コンプライアンス対応済みのカストディスタックへの需要が一層強まっている。企業および政府調達関連では、NISTおよびカナダサイバーセキュリティセンターの暗号モジュール検証プログラム(CMVP)を通じたFIPS 140-3認証が、暗号モジュールに対する実務的な保証の基準として機能しており、規制環境におけるハードウェアウォレットと並んだハードウェア・ルート・オブ・トラストコンポーネントの利用を後押ししている。
競合状況
市場集中度
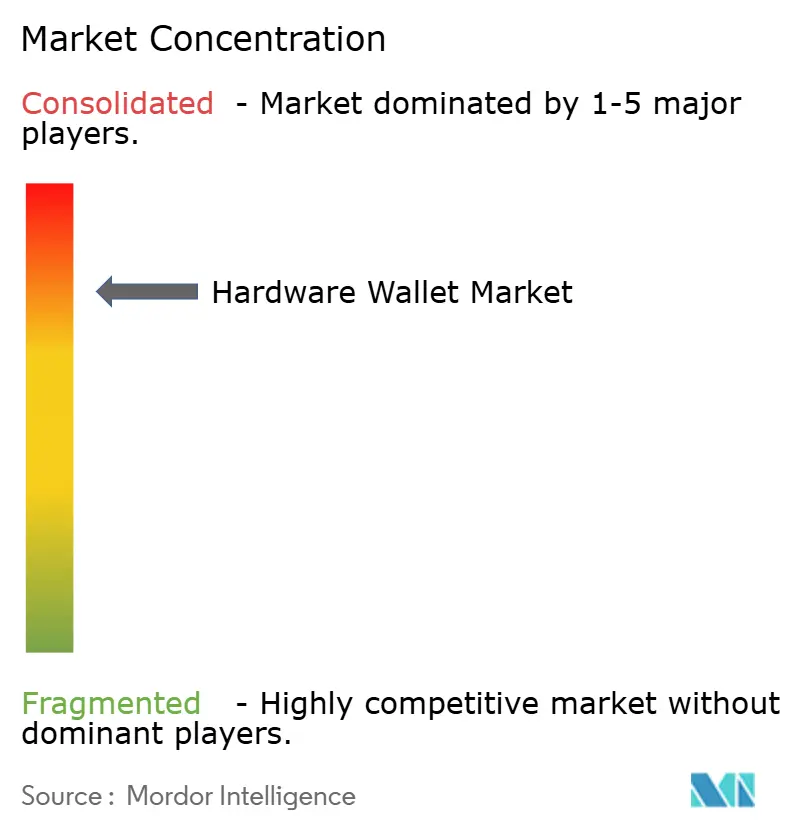
競争は中程度です。Ledger SASとSatoshiLabs(Trezor)がマインドシェアを確立していますが、約20の小規模ブランドが価格、接続性、または専門性においてニッチを争っています。2025年10月に179米ドルで発売されたLedgerのNano Gen5は、デュアルセキュアエレメントと量子対応ファームウェアを誇る249ユーロ(280米ドル)のTrezor Safe 7からインストール済みベースを守るために、Bluetooth Low Energyと大型スクリーンを追加しました。TangemのNFCカードバンドル(69.90米ドル)は新たな参入閾値を設定し、既存企業に拡張された機能セットによるプレミアムの正当化を迫っています。KeystoneとELLIPALはセキュリティ至上主義者に訴える完全エアギャップアーキテクチャを推進しています。
技術的差別化は現在、チップ認定とポスト量子対応を中心に展開されています。SEALSQのQS7001とTrezorの独自TROPIC01はEAL6+認定を受け、主流チップセットより数年先行して格子ベースのアルゴリズムを組み込んでいます。BitGoなどの保険会社はEAL6デバイスを導入するクライアントに対してプレミアムの10~15%を割り引き、企業購入者を最高ティアへと誘導しています。偽造リスクも市場参入戦略を形成しています。CoinkiteはColdcard Qを自社ウェブサイトのみで販売しており、LedgerとTrezorはホログラムシールとスマートフォン真正性確認アプリに投資しています。
Foundation Devices(Passport)やNgrave(Zero)などの新興破壊者は、プライバシー重視のコミュニティに訴えるオープンソースまたは生体認証機能に特化しています。したがって、ハードウェアウォレット業界は連続体にまたがっています。マスマーケットメーカーは使いやすさを追求し、ブティックベンダーは妥協のないセキュリティに集中しています。ブランドロイヤルティが強く、ポートフォリオ規模に対してスイッチングコストが低いため、統合圧力はまだ現れていません。
ハードウェアウォレット業界リーダー
-
Ledger SAS
-
ShapeShift AG
-
Coinkite Inc.
-
CoolBitX Technology Ltd.
-
SatoshiLabs s.r.o.
- 注:主要企業の掲載順は順位を示すものではありません。
ハードウェアウォレット市場 このレポートでカバーされる企業
- Ledger SAS
- SatoshiLabs s.r.o.
- ShapeShift AG
- Coinkite Inc.
- CoolBitX Technology Ltd.
- Shift Crypto AG
- Penta Security Systems Inc.
- SecuX Technology Inc.
- ARCHOS S.A.
- ELLIPAL Ltd.
- BitLox Limited
- SafePal Technology Ltd.
- Keystone (Cobo Technology Ltd.)
- OPOLO SARL
- zSofitto NV (Sugi)
- KeepKey LLC
- IoTrust Co., Ltd. (D’CENT)
- Prokey Technologies Co., Ltd.
- CryoBit LLC
- BC VAULT d.o.o.
- Tangem AG
- OneKey Technology Co., Ltd.
市場機会と将来展望
機関投資家向けの自己保管プログラムは、単体デバイスから、コールドストレージの保証と運用管理を組み合わせた企業グレードの署名・ガバナンスアーキテクチャへと移行しており、これがカストディ保証と運用管理を両立させるベンダーに商機を生み出している。2026年3月、Ledgerは、署名インフラを顧客のデータセンター内に維持しつつガバナンスおよびオーケストレーションツールを維持するオンプレミス型エンタープライズHSMを発表し、規制対象の調達における分離管理と内部統制に対する取締役会レベルの期待に応えた。同時に、財務管理グレードの連携機能もハードウェアウォレット層に反映されつつあり、Coinkiteは2026年7月にColdcard Q向けにKey Teleport機能をリリースし、取引所カストディのパターンに戻ることなく遠隔でのマルチシグ連携を可能にした。
暗号モジュールに対する保証シグナルは、特に購入者がID・認証要件を鍵管理ポリシーと結び付ける場合、ハードウェアウォレットエコシステムにおける隣接機会も拡大させている。Yubicoは2026年に、YubiKey 5 FIPSシリーズおよびYubiHSM 2 FIPSについてFIPS 140-3認証を取得し、高保証環境における検証済みモジュールへの調達選好を強化するとともに、安全な認証、ポリシー適用、オフライン署名を組み合わせたワークフローを後押しした。ライセンス制度の対象内外に位置する事項に関する規制上の明確化も、市場投入メッセージやチャネルの形成に影響を与えている。2026年7月にMiCAが完全施行された後、Ledgerは自己保管がCASPに対するMiCAライセンス制度の対象外であることを公に明確化し、規制対象サービスプロバイダーがより厳格な認可やトラベルルール義務に直面する中でも、直販型および企業向け自己保管実装への需要を強化した。量子リスク管理およびポスト量子対応を扱う製品・ファームウェアのロードマップは、長期保管型コールドストレージにおける第二の購買基準として台頭しつつあり、BitGoが2026年7月にマルチシグカストディプラットフォーム向けの量子リスク管理ツールを導入したことや、ベンダーによるポスト量子対応スタックへの投資拡大がこれを後押ししている。
最近の産業開発事情 ハードウェアウォレット市場
- 2026年7月:Ledgerは開発者向けスタックを更新し、ポスト量子暗号のサポートとLedger Walletの機能拡張を行った。この更新は、長期保管型コールドストレージにおける量子リスクに関する議論に対するエコシステムの対応力を高め、サードパーティアプリケーションが主流のハードウェアウォレットプラットフォームを通じて量子耐性プリミティブを採用する明確な道筋を提供する。
- 2026年5月:TrezorはTrezor SuiteにMorphoプロトコルを利用したEthereum上のUSDCおよびUSDT向けステーブルコイン利回り機能を追加した。DeFiのフローをコンパニオンアプリに組み込むことで、Trezorは従来ブラウザウォレットに留まっていたオンチェーン利回りのユースケースへのアクセスを維持しつつ、より安全なデバイス上確認への差別化を図った。
- 2024年6月:LedgerはCrypto.com Payとの統合を発表し、Ledger Liveアプリ内での暗号資産購入を可能にした。これにより、購入から自己保管までの重要なオンボーディングステップが効率化され、アプリユーザーからハードウェアで保護された鍵保管への転換率向上とサードパーティのブラウザワークフローへの依存低減が図られた。
ハードウェアウォレット市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ハードウェアウォレット市場とは、暗号資産の秘密鍵をオフラインで保管・保護するために使用される専用物理デバイスの価値を指し、主要地域においてオンラインおよびオフラインチャネルを通じて販売されるデバイスハードウェアを含む。
対象除外:エンドユーザーにスタンドアロンのハードウェアデバイスが販売されない純粋なソフトウェアウォレットおよびカストディのみのサービスは除外する。
セグメンテーション概要
- 接続性別
- USB
- NFC
- Bluetooth
- その他(接続性)
- ウォレットタイプ別
- ホットウォレット
- コールドウォレット
- エンドユーザー別
- 個人・小売
- 機関・企業
- 流通チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場参加者へのヒアリングを行う前に、規模算定モデルのファクトベースを構築するために活用した。米国SECへの提出書類や上場エコシステム企業の年次報告書などの公開資料、ならびに自己管理行動に影響を与える暗号資産規制および執行状況に関する中央銀行・金融規制当局の発表を精査した。
また、世界銀行のマクロ経済指標、関連電子機器カテゴリーに関するUN Comtrade貿易統計、米国国際貿易委員会(USITC)およびEUの関税スケジュール、ならびにセキュアエレメントおよびハードウェアセキュリティモジュールに関する学術標準化文書(部品表の典型的な構成とセキュリティ要件の把握に活用)などの非有料ソースも参照した。さらに、企業ウェブサイト、製品ドキュメント、信頼性の高い報道媒体をスキャンし、デバイス機能の変化(USB、Bluetooth、NFC)および流通パターンを把握した。一部の企業財務データおよびニュースインテリジェンスデータベースは、収益の方向性と主要イベントのタイムラインのクロスチェックに使用した。ここに記載したソースは例示であり、データ収集および確認のために他の多数の公開資料も活用している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、特に公開出荷データや収益データが不完全な場合において、採用促進要因およびデバイス出荷台数の背後にある価格・数量ロジックを検証するために活用した。APAC、EMEA、および南北アメリカ全域のデバイスベンダー、部品・受託製造関連の担当者、ディストリビューターおよびリテーラー、ならびに機関投資家側のステークホルダーにヒアリングおよびサーベイを実施し、平均販売価格、買い替えサイクル、ャネルミックスに関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:14% | APAC:45% |
| 中位層:51% | 部門・ユニットリーダー:42% | EMEA:35% |
| 中小プレイヤー:18% | マネージャー:44% | 南北アメリカ:20% |
市場規模算定と予測
本モデルはトップダウン構築から始まり、地域別の暗号資産参加シグナル、主要取引所イベント後の自己管理志向の変化、およびチャネル利用可能性指標を用いてアドレス可能な需要プールを再構築し、観察された価格帯を通じてデバイス台数および価値に変換する。実際の台数に基づいたアウトプットを維持するため、オンライン・オフラインチャネルのサンプルチェック、ベンダーの収益方向性、および平均販売価格と推定台数の整合性チェックなどの選択的なボトムアップ近似値と照合し、外れ値の調整に活用する。
モデルに投入した主要インプットには、接続方式(USB、Bluetooth、NFC)別の平均販売価格レンジ、デバイスの買い替え・アップグレードサイクル、リテール対機関購入ックス、コールドストレージを購入する傾向があるマルチアセットユーザーの割合、および自己管理意向に影響を与える地域レベルの規制明確性が含まれる。小規模地域でデータポイントが欠落している場合は、比較可能な市場のプロキシ比率を使用し、インタビューフィードバックを用いてプレッシャーテストを実施した。
予測にあたっては、シンプルな多変量回帰オーバーレイに支えられたシナリオ分析を使用した。この層では、ユニット需要の感応度を暗号資産市場への参加度、マクロリスクセンチメント、および暗号資産製品に対する規制承認のペースに連動させた。価格に関する前提は、予想される製品更新サイクルおよびセキュアコンポーネントのコストトレンドに基づいてステップ設定し、過度に積極的または保守的な単一シナリオを回避するために一次回答者と再度レビューを行った。
データ検証と更新サイクル
アウトプットは、推定値を実世界のシグナルに結びつけるために複数回のチェックを実施した。推定台数および平均販売価格を観察された製品価格、チャネル利用可性、および独立した市場活動指標と比較し、特定地域の採用ナラティブに合致しない急激な変動をレビューした。
最終承認前に、別のアナリストが数式、通貨換算、および年度整合性を再確認するレビューを実施する。大きな乖離が生じた場合は、変動の原因となった前提を確認するために選定したインタビュー対象者への再コンタクトを行う。レポートは年次で更新され、主要な規制変更や重要な製品変化などのマテリアルイベントは中間更新の対象として評価される。納品直前には、最新の公開シグナルがモデルに反映されていることを確認するための最終チェックを実施する。
Mordor Intelligenceのハードウェアウォレット市場規模算定と他の公表推計値との比較
ハードウェアウォレットの公表市場価値がしばしば異なるのは、チームが必ずしも同じ収益ストリームを計上しているわけではなく、異なる基準年に計算を依拠している場合があるためである。この差異は通常、リセラーを通じて販売されたデバイスがトップラインに完全に含まれているか、機関投資家による大口購入が捕捉されてるか、および価格下落とプレミアム機能価格設定がどのように繰り越されているかによって生じる。
本調査における差異は主に、価値をスタンドアロンのハードウェアデバイス販売に限定し、2026年の起点を地域全体で同一の接続方式およびチャネル範囲に整合させたことに起因しており、これはMordor Intelligenceが採用した選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.72 ビリオン 米ドル(2026年) | |
| グローバルパブリッシャーA | 0.36 ビリオン 米ドル(2024年) | より早い基準年を使用しており、一部地域のオフラインリテールおよびリセラー主導の販売を過小計上する可能性があり、長期CAGRが高くても起点の値が低くなる。 |
| インダストリーパブリッシャーB | 0.39 ビリオン 米ドル(2024年) | 再調整された予測アプローチを採用しており、特にプロフェッショナルおよびビジネス需要がより重く加重されている場合、より速い採用曲線と高いブレンド平均販売価格を適用している可能性がある。 |
総合すると、この表は年度選択と範囲ルールが差異の大部を説明しており、成長率だけが原因ではないことを示している。モデルを明確なデバイスのみの収益、実用的な平均販売価格帯、ならびにチャネルおよびエンドユーザーチェックに結びつけることで、クライアントチームが市場環境の変化に応じて再確認・更新できるインプットに対して推計の追跡可能性を維持している。
レポートで回答される主要な質問
ハードウェアウォレット市場は2026年から2031年にかけてどのくらいの速さで成長すると予測されていますか?
年平均成長率25.6%で成長し、2026年の7億2,000万米ドルから2031年までに22億5,000万米ドルに拡大する見込みです。
最も急速にシェアを拡大している接続オプションはどれですか?
Bluetooth対応デバイスが2031年にかけて年平均成長率26.0%の予測でリードしています。
機関投資家がコールドウォレットを好む理由は何ですか?
規制上の分離義務と保険割引により、評価保証レベル5以上に認定されたオフライン鍵ストレージが必要とされています。
最も急速な需要増加が見込まれる地域はどこですか?
新たなライセンス体制が安全なカストディを義務付けているため、中東は年平均成長率26.5%を記録すると予測されています。
ベンダーは量子コンピューティングリスクにどのように備えていますか?
TrezorやSEALSQなどの主要メーカーは、ポスト量子標準を満たすためにEAL6+セキュアエレメントに格子ベースのアルゴリズムを組み込んでいます。
小売の広範な採用に対する主な障壁は何ですか?
シードフレーズのバックアップからファームウェアの更新まで、オンボーディングの複雑さは、最近のユーザーエクスペリエンスの改善にもかかわらず、依然として初めてのユーザーを遠ざけています。