
Taille et part de marché des machines de traitement des semences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.16 Milliards de dollars |
| Taille du Marché (2032) | 7.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.62 % |
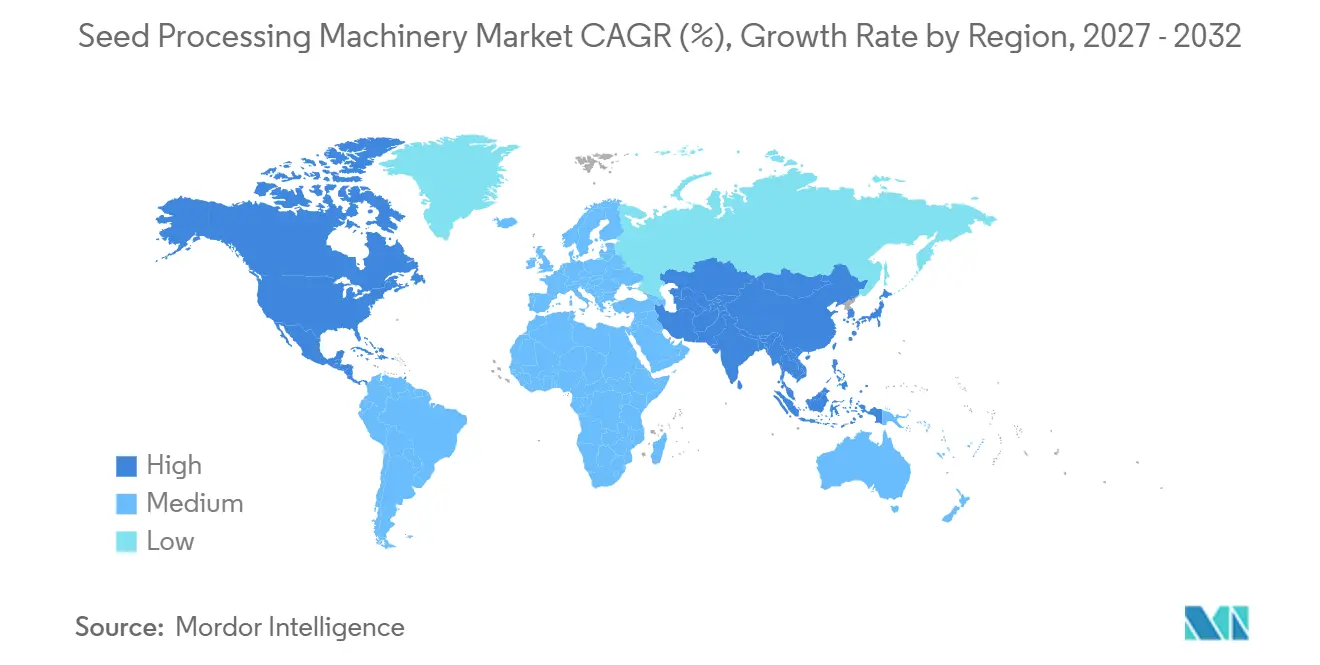
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de traitement des semences par Mordor Intelligence
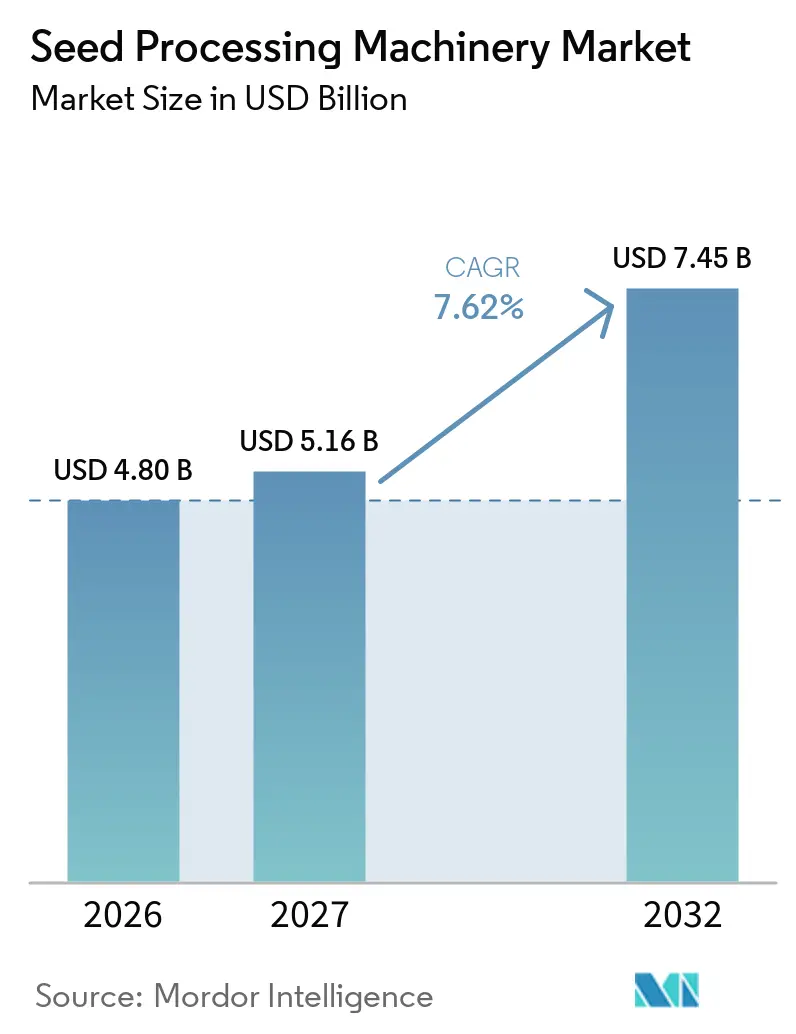
La taille du marché des machines de traitement des semences était évaluée à 4,80 milliards USD en 2026 et devrait croître de 5,16 milliards USD en 2027 à 7,45 milliards USD d'ici 2032, à un CAGR de 7,62 % de 2027 à 2032. Le marché est influencé par la modernisation agricole en cours, l'adoption accrue de semences certifiées et traitées, et l'utilisation croissante de lignes de traitement automatisées dans les économies agricoles développées et émergentes. On observe un glissement notable du tri mécanique à forte intensité de main-d'œuvre vers l'inspection optique assistée par intelligence artificielle, notamment dans les zones où les normes de pureté, la conformité à l'exportation et la traçabilité des lots sont essentielles. Par ailleurs, les modifications réglementaires concernant la chimie des enrobages, en particulier en Europe, entraînent des mises à niveau des enrobeuses, des séchoirs et d'autres composants de ligne pour répondre aux nouvelles exigences en matière de matériaux. L'expansion des centres commerciaux de multiplication des semences génère une demande pour des lignes de traitement complètes, tandis que les investissements de remplacement restent robustes en Amérique du Nord, les transformateurs migrant vers des systèmes connectés et à commande numérique. En conséquence, le marché connaît des investissements axés sur la qualité dans le tri optique, la traçabilité et l'automatisation, dépassant le taux de croissance global indiqué par les chiffres agrégés.
Principaux enseignements du rapport
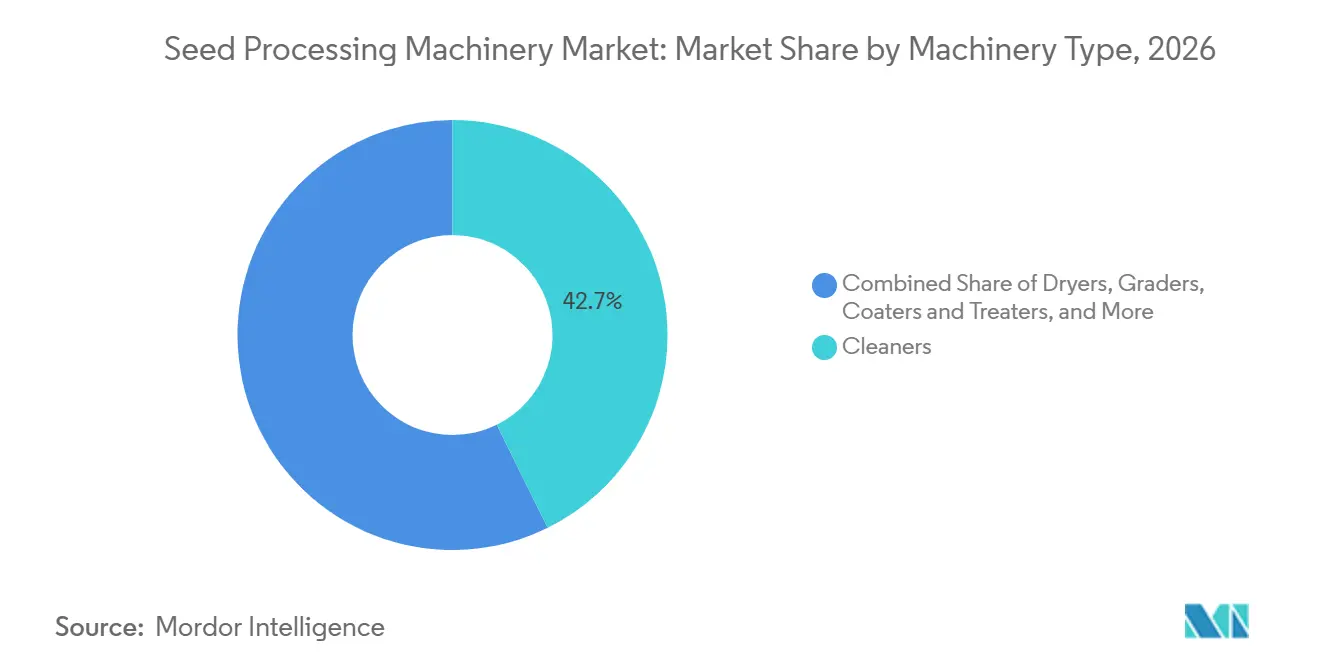
- Par type de machine, la part du marché des machines de traitement des semences pour le segment des nettoyeurs représentait la plus grande part à 42,7 % en 2026, tandis que la taille du marché des machines de traitement des semences pour le segment des trieurs optiques devrait croître au CAGR le plus rapide de 7,7 % de 2027 à 2032.
- Par mode de fonctionnement, la part du marché des machines de traitement des semences pour les systèmes automatiques représentait la plus grande part à 70,6 % en 2026, et la taille du marché des systèmes automatiques devrait croître au CAGR le plus rapide de 8,0 % de 2027 à 2032.
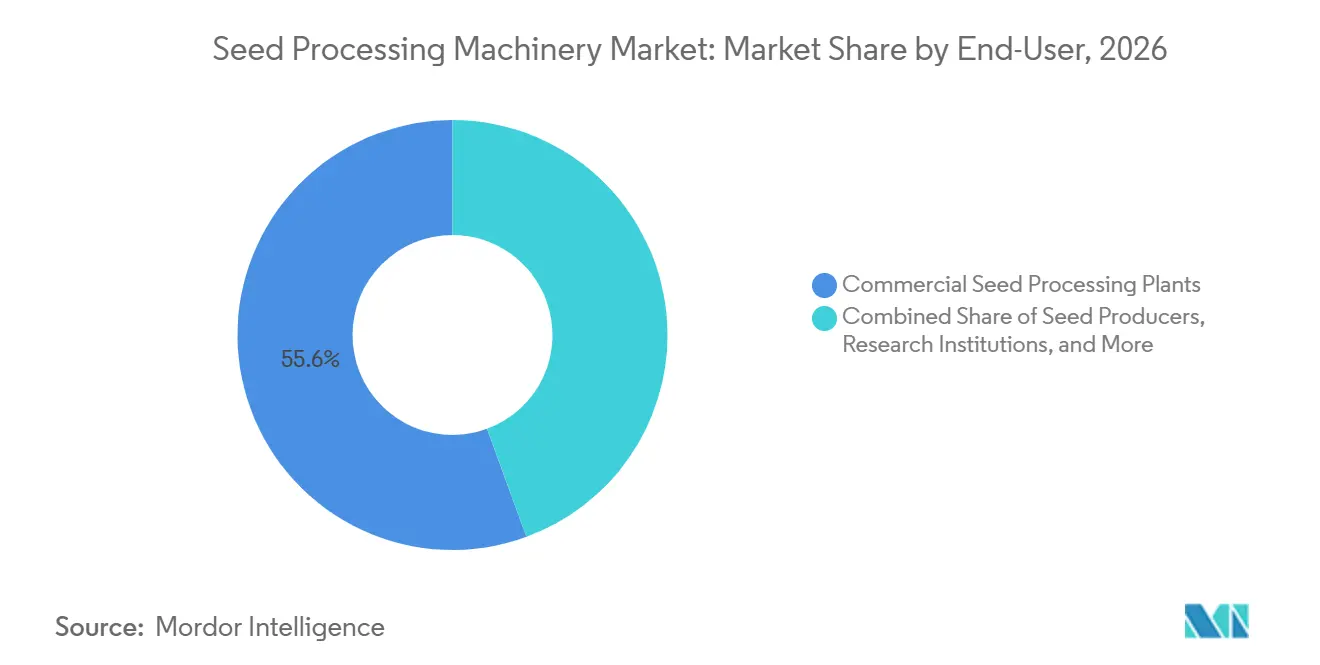
- Par utilisateur final, la part du marché des machines de traitement des semences pour les usines commerciales de traitement des semences représentait la plus grande part à 55,6 % en 2026, tandis que la taille du marché des machines de traitement des semences pour les installations à la ferme devrait croître au CAGR le plus rapide de 7,8 % de 2027 à 2032.
- Par zone géographique, la part du marché des machines de traitement des semences en Amérique du Nord détenait la plus grande part à 34,1 % en 2026, tandis que la taille du marché des machines de traitement des semences pour l'Asie-Pacifique devrait croître au CAGR le plus rapide de 8,1 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'Automatisation du Tri Optique Améliore l'Efficacité et Réduit les Coûts de Main-d'Œuvre | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Demande Croissante de Semences Traitées et à Valeur Ajoutée | +1.8% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Les Subventions Gouvernementales Stimulent les Efforts de Mécanisation Post-Récolte | +1.4% | Principalement Asie-Pacifique, avec des retombées en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Croissance des Centres Commerciaux de Multiplication des Semences | +0.9% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| La Transition vers des Enrobages Sans Microplastiques Entraîne des Modernisations des Enrobeuses et des Séchoirs | +0.7% | Principalement Europe, avec des retombées mondiales | Moyen terme (2-4 ans) |
| La Traçabilité Numérique et les Flux de Travail de Certification Stimulent les Mises à Niveau de l'Échantillonnage en Ligne et de l'Étiquetage | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'automatisation du tri optique améliore l'efficacité et réduit les coûts de main-d'œuvre
L'automatisation améliore les normes de performance sur le marché des machines de traitement des semences en minimisant l'intervention manuelle dans les processus de tri et d'élimination des défauts. Les systèmes optiques assistés par intelligence artificielle peuvent identifier des variations de couleur, de texture et de forme au niveau de la graine individuelle, permettant aux transformateurs d'améliorer la pureté sans compromettre la vitesse de la ligne. Le lancement du SORTEX AI700 de Bühler en 2025 illustre la transition vers des systèmes de tri par apprentissage profond visant à améliorer la qualité d'inspection dans les applications de semences et de céréales[1]. À mesure que le marché passe de plusieurs étapes mécaniques à un nombre réduit d'unités de tri intelligentes, chaque ligne atteint une productivité plus élevée mais est également exposée à une vulnérabilité accrue aux arrêts imprévus. Cette évolution souligne l'importance croissante de la maintenance prédictive, des diagnostics à distance et des contrats de service robustes dans les achats commerciaux sur le marché des machines de traitement des semences.
Demande croissante de semences traitées et à valeur ajoutée
Le marché des machines de traitement des semences connaît une croissance portée par des avancées allant au-delà des traitements fongicides de base, notamment les inoculants bioactifs, les enrobages de micronutriments et les films polymères spécialisés. Ces produits semenciers à haute valeur ajoutée nécessitent une consistance d'enrobage précise, un meilleur contrôle du séchage et une ségrégation améliorée des lots, car les incohérences dans la qualité d'application peuvent compromettre les performances d'un lot certifié entier. En octobre 2024, la Mission nationale indienne sur les huiles alimentaires et les oléagineux a alloué 10 103 crore INR (1,19 milliard USD) et établi 65 nouveaux centres semenciers, générant une demande directe en aval pour les équipements utilisés dans le traitement, l'enrobage et le conditionnement des semences[2]. De plus, le marché connaît une demande accrue pour les équipements auxiliaires, tels que les nettoyeurs, les conditionneuses et les systèmes d'étiquetage, afin de maintenir l'intégrité des lots tout au long de la chaîne de traitement. L'essor des traitements biologiques a galement stimulé la demande d'équipements, les transformateurs ayant besoin de systèmes d'enrobage et de séchage à faible cisaillement et à température contrôlée pour assurer la viabilité des micro-organismes.
Les subventions gouvernementales stimulent les efforts de mécanisation post-récolte
Les politiques publiques favorisent l'adoption de machines de traitement des semences, en particulier dans les régions où le financement privé n'a pas permis des mises à niveau en temps opportun vers des équipements de qualité commerciale. En février 2025, le Bureau d'information du Conseil d'État de Chine a élargi son programme de subventions aux machines agricoles pour inclure les trieurs à couleurs et les séchoirs à céréales comme catégories d'équipements éligibles, tout en relevant les seuils maximaux de subvention pour certains types de machines. De même, aux Philippines, les directives de 2024 exigeant une certification du Centre d'essai et d'évaluation des machines agricoles pour les machines achetées ont renforcé les normes formelles de qualité. Cela a bénéficié aux fournisseurs établis disposant de performances d'équipement éprouvées et a soutenu une adoption plus large de la mécanisation sur le marché des machines de traitement des semences.
Croissance des centres commerciaux de multiplication des semences
Le marché des machines de traitement des semences connaît une croissance due à l'établissement de centres commerciaux de multiplication des semences, qui nécessitent une ingénierie d'usine complète plutôt que des mises à niveau mineures des systèmes existants. En avril 2026, BASF SE a annoncé un investissement de 40 millions EUR (44,4 millions USD) pour agrandir et moderniser son installation de traitement des semences maraîchères à Nunhem, aux Pays-Bas, augmentant le site de 6 000 mètres carrés. Les machines modernes de post-récolte améliorent l'efficacité de la manutention et ajoutent de la valeur par rapport aux méthodes agricoles manuelles, en particulier dans les régions présentant des pertes post-récolte élevées et une mécanisation limitée. Le marché bénéficie non seulement des ventes initiales d'équipements, mais aussi d'une demande continue de services, de consommables et de mises à niveau dans les zones de production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût Initial Élevé des Machines Intelligentes | -2.2% | Régions en développement, notamment Asie-Pacifique, Afrique et Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité de la Chaîne d'Approvisionnement pour les Composants de Précision | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Les Goulets d'Étranglement en Matière d'Opérateurs et de Compétences de Service Limitent le Temps de Fonctionnement | -0.7% | Afrique, Amérique du Sud et certaines parties de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préoccupations Relatives à la Propriété des Données et à la Cybersécurité Concernant les Équipements Connectés | -0.4% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des machines intelligentes
Les coûts initiaux élevés restent un obstacle important à l'adoption de machines de traitement des semences avancées. Les acheteurs comparent souvent les coûts des systèmes de tri optique avancés avec les équipements mécaniques conventionnels, constatant que les trieurs optiques sont 40 % à 60 % plus chers. De plus, les dépenses liées aux commandes d'automatisation, à l'infrastructure de connectivité et aux systèmes de contrôle et d'acquisition de données de supervision augmentent encore l'investissement global du projet. Ces défis financiers sont particulièrement prononcés dans les régions où l'accès au financement agricole est limité et où les cycles de remplacement des équipements sont longs. Par conséquent, l'investissement en capital élevé requis continue d'entraver l'adoption de machines de traitement des semences avancées par les coopératives, les transformateurs à la ferme et les opérateurs commerciaux de petite et moyenne taille.
Volatilité de la chaîne d'approvisionnement pour les composants de précision
Le marché des machines de traitement des semences repose sur des capteurs, des modules de contrôle, du matériel de traitement d'images et des actionneurs de précision, qui sont approvisionnés auprès de chaînes d'approvisionnement vulnérables aux risques géopolitiques et aux centres de fabrication concentrés. Sur ce marché, les retards dans les composants électroniques personnalisés peuvent avoir un impact significatif sur les opérations, retardant potentiellement la mise en service de lignes de traitement entières. Les délais prolongés pour les composants spécialisés peuvent contraindre les acheteurs à opter pour des équipements de spécifications inférieures afin de respecter les délais du projet. De plus, le service après-vente devient plus difficile sur les marchés éloignés en raison de l'indisponibilité locale des pièces de rechange, entraînant des coûts de possession totaux plus élevés sur la durée de vie du système.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine :
les nettoyeurs dominent tandis que les trieurs optiques définissent le prochain niveau de performanceLa part du marché des machines de traitement des semences pour le segment des nettoyeurs représentait la plus grande part à 42,7 % en 2026. Les nettoyeurs continuent de dominer, car le nettoyage primaire des semences est indispensable avant que les opérations ultérieures, telles que le calibrage, le traitement, le séchage, l'enrobage et le conditionnement, puissent commencer. Les nettoyeurs à air et à tamis sont largement préférés en raison de leur évolutivité, de leurs faibles exigences de maintenance et de leur compatibilité avec divers types de cultures et systèmes d'équipements en aval. De plus, les séchoirs et les systèmes de traitement gagnent en importance dans les régions confrontées aux défis de gestion de l'humidité post-récolte et à l'adoption croissante des traitements biologiques des semences. Le segment des nettoyeurs bénéficie d'une demande soutenue dans les usines commerciales de semences, les manutentionnaires de céréales et les installations intégrées de traitement des semences gérant des flux de traitement multi-cultures à grande échelle dans le monde entier.
Le marché des machines de traitement des semences pour le segment des trieurs optiques progressera pour croître au CAGR le plus rapide de 7,7 % de 2027 à 2032. Cette croissance est portée par la demande croissante de pureté des semences de qualité exportation, le contrôle qualité numérique et les technologies automatisées de détection des défauts. Les trieurs optiques sont de plus en plus utilisés à mesure que les systèmes d'imagerie assistés par intelligence artificielle améliorent la précision du traitement et minimisent les risques de contamination dans les opérations semencières à haute valeur ajoutée. Les fabricants intègrent également des fonctionnalités de surveillance de la conformité, de traçabilité et de gestion des données dans les plateformes de tri pour répondre aux exigences de certification. Malgré la croissance rapide des systèmes de tri avancés, les nettoyeurs restent la catégorie d'équipements dominante, car les processus primaires de nettoyage des semences continuent de servir de fondement opérationnel aux flux de traitement commercial des semences dans le monde entier.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de fonctionnement :
l'automatisation consolide sa position sur le marchéLa part du marché des machines de traitement des semences pour les systèmes automatiques représentait la plus grande part à 70,6 % en 2026. Les transformateurs commerciaux de semences préfèrent de plus en plus les systèmes automatiques en raison de leur capacité à améliorer la régularité du débit, à réduire la dépendance à la main-d'œuvre et à soutenir les opérations en flux continu dans les installations de traitement multi-cultures. Ces systèmes améliorent également la surveillance des processus, la maintenance prédictive et la standardisation de la qualité dans les environnements commerciaux à grand volume. Les grandes usines de traitement privilégient les systèmes à commande numérique car ils améliorent l'efficacité opérationnelle et minimisent les temps d'arrêt lors des périodes d'activité saisonnière de pointe. De plus, le segment bénéficie de l'adoption croissante de lignes de traitement intégrées qui combinent les fonctions de nettoyage, calibrage, tri, traitement et conditionnement en opérations de traitement des semences automatisées centralisées dans le monde entier.
La taille du marché des machines de traitement des semences pour le segment des systèmes automatiques devrait croître au CAGR le plus rapide de 8,0 % de 2027 à 2032. Cette croissance est portée par les efforts de modernisation croissants parmi les transformateurs de taille moyenne et l'adoption croissante des technologies d'automatisation dans les économies agricoles émergentes. Les systèmes automatiques intégrés gagnent du terrain car ils offrent une plus grande régularité de traitement par rapport aux mises à niveau d'équipements isolés. Pendant ce temps, les systèmes semi-automatiques restent pertinents pour les petites installations commerciales, les institutions de recherche et les opérations à la ferme où la supervision manuelle est encore essentielle. De nombreux fournisseurs proposent désormais des configurations prêtes à être mises à niveau, permettant des transitions progressives vers une automatisation complète. Cette approche de modernisation par étapes continue de soutenir la demande d'équipements, répondant à la fois aux besoins opérationnels actuels et aux futurs cycles d'investissement en automatisation dans le monde entier.
Par utilisateur final :
les usines commerciales ancrent la demande tandis que les installations à la ferme s'accélèrentLa part du marché des machines de traitement des semences pour les usines commerciales de traitement des semences représentait la plus grande part à 55,6 % en 2026. Cette domination est attribuée à des volumes de traitement plus élevés, à une plus grande capacité d'investissement en capital et à l'adoption généralisée de systèmes intégrés de nettoyage, calibrage et tri optique des semences. Ces installations investissent de plus en plus dans des technologies avancées de traitement et de contrôle des processus pour soutenir les programmes de semences certifiées et la multiplication des cultures à grande échelle. De plus, les usines commerciales mettent souvent en œuvre des lignes de traitement complètes plutôt que des machines autonomes, améliorant la valeur globale du projet et l'intégration des équipements. L'accent croissant mis sur la traçabilité des semences, la conformité à l'exportation et la cohérence des produits continue de stimuler des investissements significatifs dans l'infrastructure de traitement commercial des semences dans les principales régions de production agricole dans le monde entier.
La taille du marché des machines de traitement des semences pour les installations à la ferme devrait croître au CAGR le plus rapide de 7,4 % de 2027 à 2032. Cette croissance est portée par les investissements croissants dans le traitement localisé, la production de semences à identité préservée et les systèmes de traitement modulaires compacts. Les petits opérateurs et les agriculteurs adoptent des unités de traitement flexibles pour améliorer le contrôle de la qualité des semences et réduire la dépendance aux installations commerciales centralisées. Les institutions de recherche contribuent également à la demande de systèmes de traitement de précision plus petits utilisés dans les programmes de sélection et de validation. Les technologies de traitement compactes gagnent en popularité en raison de leur flexibilité opérationnelle et de leurs exigences d'infrastructure réduites. Cette tendance stimule la demande d'équipements de nettoyage, tri et traitement modulaires conçus pour le traitement agricole décentralisé et les applications spécialisées de manipulation des semences dans le monde entier.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des machines de traitement des semences en Amérique du Nord
La part du marché des machines de traitement des semences pour l'Amérique du Nord représentait la plus grande part à 34,1 % en 2026. La région bénéficie d'une industrie semencière commerciale bien établie, d'une adoption généralisée des technologies de traitement précis des semences et de vastes systèmes de production de grandes cultures en rangs. La culture à grande échelle du maïs et du soja stimule une forte demande pour les systèmes avancés de nettoyage, calibrage et tri optique des semences. Les entreprises semencières commerciales aux États-Unis et au Canada investissent de plus en plus dans une infrastructure de traitement intégrée pour améliorer la traçabilité, respecter les normes de pureté et assurer la conformité à l'exportation. Des facteurs tels que la forte demande de remplacement, l'intégration numérique des processus et les systèmes établis de certification des semences continuent de renforcer la position de leader de l'Amérique du Nord dans les équipements et l'infrastructure de traitement commercial des semences dans le monde entier.
Marché des machines de traitement des semences en Asie-Pacifique
La taille du marché des machines de traitement des semences pour l'Asie-Pacifique devrait croître au CAGR le plus rapide de 8,1 % de 2027 à 2032. Cette croissance est portée par l'expansion des semences certifiées, les initiatives de modernisation agricole soutenues par les gouvernements et les investissements croissants dans l'infrastructure de traitement commercial en Chine, en Inde et en Asie du Sud-Est. Le financement public pour les centres semenciers, les unités de traitement et l'infrastructure de manutention des céréales accélère l'adoption de systèmes modernes de nettoyage, séchage et tri dans toute la région. De plus, l'essor de l'agriculture commerciale et la demande croissante de semences certifiées de haute qualité favorisent la modernisation des opérations de traitement. Les économies agricoles plus développées, telles que le Japon, l'Australie et la Corée du Sud, se concentrent sur le tri optique, les systèmes de conformité numérique et les technologies de traitement automatisé au sein de leurs réseaux commerciaux de production de semences.
Marché des machines de traitement des semences en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud reste une région de croissance significative en raison des activités étendues de multiplication des semences de céréales et d'oléagineux au Brésil et en Argentine, étroitement liées à l'agriculture orientée vers l'exportation. Selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture, la Stratégie de gestion post-récolte 2024-2030 de l'Éthiopie a alloué 14,3 milliards ETB (266 millions USD) pour le déploiement de la mécanisation post-récolte et des technologies de traitement[3]. Cette initiative soutient la modernisation plus large de l'infrastructure semencière et céréalière. Au Moyen-Orient et en Afrique, l'accent est de plus en plus mis sur la sécurité alimentaire, l'agriculture en environnement contrôlé et l'amélioration de l'efficacité post-récolte. Ces développements stimulent progressivement la demande de technologies modernes de nettoyage, tri et manutention des semences dans les économies agricoles en développement.
Paysage concurrentiel
Concentration du Marché
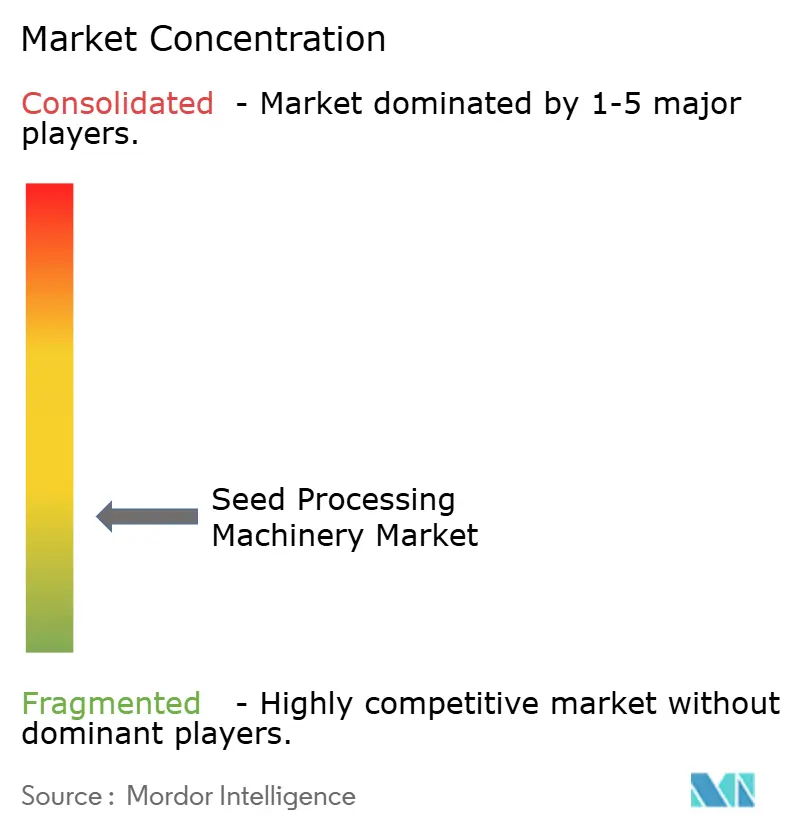
Le marché des machines de traitement des semences était fragmenté en 2025, Bühler AG, Cimbria A/S (Grain & Protein Technologies), PETKUS Technologie GmbH, Satake Corporation et Ag Growth International Inc. occupant des positions solides dans le tri optique, l'ingénierie des usines et les systèmes de traitement intégrés. Les fournisseurs régionaux en Inde, en Chine et en Amérique du Sud restent compétitifs dans les catégories d'équipements à faible capacité et sensibles aux coûts. La différenciation concurrentielle est de plus en plus portée par l'intégration logicielle, le support à la traçabilité et la réactivité des services, plutôt que par les seules performances mécaniques. Cette dynamique favorise une concurrence intense dans les équipements d'entrée de gamme tout en maintenant une concentration dans les grands projets de traitement intégrés et les technologies avancées de tri optique.
Les fabricants se concentrent sur des solutions de traitement intégrées combinant automatisation, tri optique, traçabilité et systèmes numériques prêts pour la conformité. Les investissements stratégiques sont orientés vers les grandes installations de traitement nécessitant une ingénierie avancée et un support de service à long terme. Les entreprises améliorent leurs capacités de gestion de la qualité assistées par logiciel pour rationaliser les flux de travail de certification et permettre les diagnostics à distance. Les mises à niveau d'automatisation modulaires et les équipements prêts à être modernisés gagnent en importance à mesure que les transformateurs privilégient une modernisation progressive plutôt que des remplacements complets de systèmes. Les stratégies de développement de produits sont de plus en plus centrées sur des écosystèmes de traitement entièrement connectés plutôt que sur des machines autonomes, favorisant des relations fournisseurs à long terme et répondant à la demande croissante d'efficacité opérationnelle, de transparence des processus et d'intégration des flux de travail numériques dans les environnements mondiaux de traitement commercial des semences.
Les opportunités concurrentielles sont les plus fortes dans l'automatisation de modernisation, les systèmes de traitement modulaires et l'intégration de la traçabilité numérique pour les petits opérateurs commerciaux. Ag Growth International Inc. a déclaré un carnet de commandes consolidé de 725 millions USD au 31 mars 2025, porté par une demande commerciale robuste au Brésil et dans la région Europe, Moyen-Orient et Afrique. Les petits fabricants restent compétitifs en offrant un support de service localisé et des solutions d'équipements à faible capital. La connectivité croissante entre les machines de traitement et les systèmes de certification stimule également la demande de cybersécurité, d'interopérabilité et de capacités de surveillance à distance au sein de l'infrastructure moderne de traitement commercial des semences.
Leaders du secteur des machines de traitement des semences
-
Bühler AG
-
Cimbria A/S (Grain & Protein Technologies)
-
PETKUS Technologie GmbH
-
Satake Corporation
-
Ag Growth International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Machines de Traitement des Semences Entreprises couvertes dans ce rapport
- Bühler AG
- Cimbria A/S (Grain & Protein Technologies)
- PETKUS Technologie GmbH
- Satake Corporation
- Ag Growth International Inc.
- Westrup ApS (Fowler Westrup India Pvt. Ltd.)
- Alvan Blanch Development Company Limited
- Osaw Agro Industries Pvt. Ltd.
- Skiold A/S
- Oliver Manufacturing CO, Inc.
- Shijiazhuang Synmec International Trading, Ltd. (Hebei Ruixue Grain Selecting Machinery Co., Ltd.)
- Carter Day International, Inc.
- Lewis M. Carter Manufacturing, LLC
- Bratney Companies (K.B.C. Group, Inc.)
- Spectrum Industries
Lire l’analyse des entreprises de machines de traitement des semences
Développements industriels récents dans Marché des Machines de Traitement des Semences
- Décembre 2025 : Cimbria A/S (Grain & Protein Technologies), en partenariat avec son distributeur exclusif aux États-Unis, Bratney Companies, a réalisé une refonte complète de la ligne de traitement pour Richardson Seeds. Ce projet a remplacé plusieurs mises à niveau progressives par un système entièrement intégré, incorporant le trieur à couleurs Cimbria SEA TR, le nettoyeur à air et à tamis Delta et les tables de gravité Heid.
- Mai 2025 : Bühler AG a présenté le trieur optique SORTEX AI700, intégrant une technologie d'intelligence artificielle par apprentissage profond pour améliorer la pureté, la traçabilité et l'efficacité du tri des semences et des céréales dans les installations de traitement.
- Décembre 2024 : PETKUS Technologie GmbH a présenté une ligne de traitement des semences modulaire à l'EUROTIER 2024. Le système est conçu pour la flexibilité multi-cultures et l'évolutivité, permettant aux installations de traitement d'ajuster les flux de travail sans avoir besoin de remplacer l'infrastructure mécanique à ligne fixe.
Portée du rapport mondial sur le marché des machines de traitement des semences
Les machines de traitement des semences englobent les équipements utilisés en agriculture pour nettoyer, trier, calibrer, sécher, traiter et conditionner les semences, améliorant leur qualité et leur viabilité pour la plantation. Ces machines jouent un rôle essentiel dans l'élimination des impuretés, l'assurance de l'uniformité et la protection des semences contre les ravageurs et les maladies. Le rapport sur le marché des machines de traitement des semences est segmenté par type de machine (pré-nettoyeurs, nettoyeurs, séchoirs, calibreurs, enrobeuses et traiteuses, séparateurs et épierreurs, polisseurs, trieurs optiques, ensacheuses de semences et autres équipements spécialisés), par mode de fonctionnement (automatique et semi-automatique), par utilisateur final (usines commerciales de traitement des semences, producteurs de semences, institutions de recherche, installations à la ferme et installations de manutention des céréales) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pré-nettoyeurs |
| Nettoyeurs |
| Séchoirs |
| Calibreurs |
| Enrobeuses et traiteuses |
| Séparateurs et épierreurs |
| Polisseurs |
| Trieurs optiques |
| Ensacheuses de semences |
| Autres équipements spécialisés |
| Automatique |
| Semi-automatique |
| Usines commerciales de traitement des semences |
| Producteurs de semences |
| Institutions de recherche |
| Installations à la ferme |
| Installations de manutention des céréales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de machine | Pré-nettoyeurs | |
| Nettoyeurs | ||
| Séchoirs | ||
| Calibreurs | ||
| Enrobeuses et traiteuses | ||
| Séparateurs et épierreurs | ||
| Polisseurs | ||
| Trieurs optiques | ||
| Ensacheuses de semences | ||
| Autres équipements spécialisés | ||
| Par mode de fonctionnement | Automatique | |
| Semi-automatique | ||
| Par utilisateur final | Usines commerciales de traitement des semences | |
| Producteurs de semences | ||
| Institutions de recherche | ||
| Installations à la ferme | ||
| Installations de manutention des céréales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance de la demande d'équipements de traitement des semences jusqu'en 2032 ?
La croissance est soutenue par l'automatisation, l'utilisation plus large de semences traitées et certifiées, ainsi que par les investissements dans les centres commerciaux de multiplication des semences, et elle devrait atteindre 7,45 milliards USD d'ici 2032.
Quel type de machine génère le plus de revenus en 2026 ?
Les nettoyeurs ont dominé avec la plus grande part de 42,7 % en 2026, car ils sont utilisés dans presque tous les flux de travail semenciers avant le calibrage, le traitement, le séchage et le conditionnement.
Pourquoi l'Asie-Pacifique croît-elle plus vite que les autres régions ?
L'Asie-Pacifique devrait croître au CAGR le plus rapide de 8,1 % de 2027 à 2032 en raison des subventions aux machines en Chine, du développement des centres semenciers en Inde et de l'expansion des systèmes formels de semences certifiées dans toute la région.
Qu'est-ce qui limite l'adoption dans les marchés en développement ?
Les coûts initiaux élevés des machines intelligentes restent le principal obstacle. Les systèmes optiques et connectés peuvent coûter 40 % à 60 % de plus que les alternatives mécaniques, et l'accès au financement reste encore limité dans de nombreux marchés ruraux.