
Taille et part de marché des arbres de turbines éoliennes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 3.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché des arbres de turbines éoliennes par Mordor Intelligence
La taille du marché des arbres de turbines éoliennes devrait enregistrer un CAGR de 3,15% au cours de la période de prévision (2026-2031).
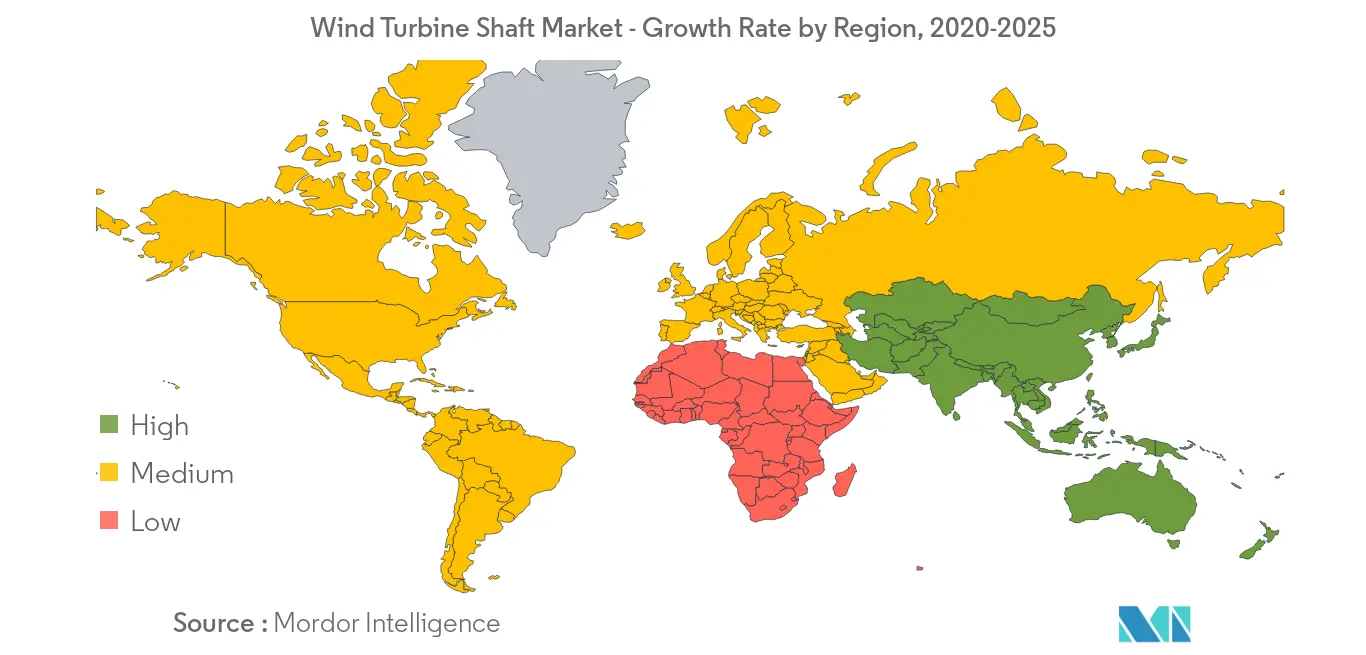
- Le marché des arbres de turbines éoliennes en Asie-Pacifique (notamment dans les pays d'Asie du Sud-Est) devrait offrir d'immenses opportunités dans des zones encore inexploitées. La demande croissante d'énergie dans les pays d'Asie du Sud-Est est liée à la croissance économique, à l'augmentation de la population et à l'urbanisation. Les gouvernements de ces pays ont fixé des objectifs de déploiement de l'énergie éolienne qui stimuleront le marché des arbres de turbines éoliennes en Asie-Pacifique et devraient créer des opportunités de croissance pour le marché à l'avenir.
- La turbine terrestre est le segment dominant et leader du marché des turbines éoliennes. Ce segment détient la majorité des parts provenant de la région Asie-Pacifique, avec la Chine comme acteur principal.
- L'Asie-Pacifique est l'un des marchés des arbres de turbines éoliennes les plus importants, avec la capacité d'installation d'énergie éolienne la plus élevée. La Chine est un pays prédominant dans la région, couvrant la majorité des parts de marché des turbines éoliennes. Avec près de 36% et 20% de la capacité totale installée de turbines éoliennes terrestres et offshore, le pays domine le marché des arbres de turbines éoliennes.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
L'arbre de turbine éolienne terrestre pour dominer le marché
- Une turbine éolienne est composée de divers éléments tels que des pales, un contrôleur, un frein, une boîte de vitesses, un générateur, des arbres et quelques autres composants. Les arbres des turbines éoliennes sont divisés en deux types, à savoir l'arbre à basse vitesse et l'arbre à haute vitesse. L'arbre à basse vitesse relie les pales à la boîte de vitesses, tandis que l'arbre à haute vitesse relie la boîte de vitesses au générateur. Les deux types d'arbres sont utilisés dans les turbines éoliennes terrestres et offshore.
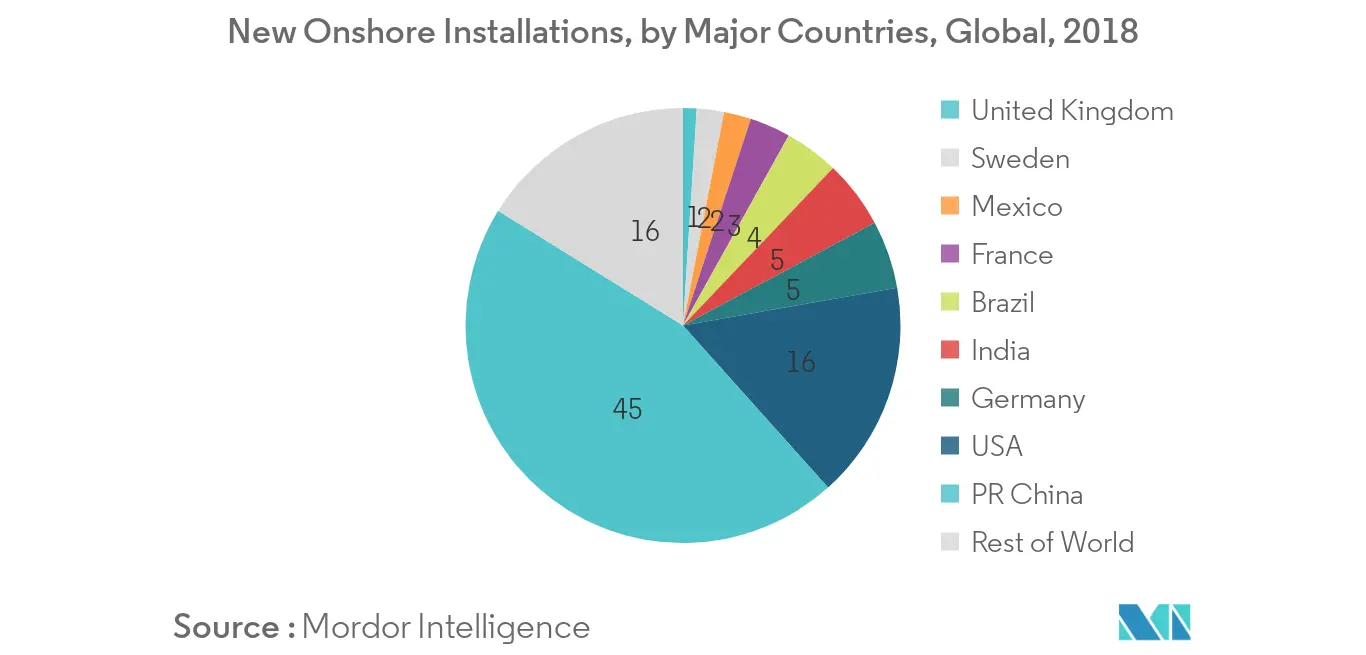
- En 2018, la capacité cumulée installée d'énergie éolienne terrestre a atteint 568 gigawatts (GW), avec l'ajout de 46,8 GW en 2018. Bien que le segment ait connu une diminution de la capacité installée au cours de l'année, il reste le segment dominant à l'échelle mondiale.
- La Chine et les États-Unis sont restés les plus grands marchés terrestres avec les ajouts de capacité les plus importants en 2018. L'expansion de la capacité éolienne terrestre de la Chine a rebondi de 18 GW en 2017 à 21 GW en 2018, après le récent changement de politique du gouvernement visant à lever les interdictions de développement dans certaines régions, en réponse à l'assouplissement des niveaux de limitation depuis 2016. Cependant, aux États-Unis, les ajouts terrestres ont légèrement rebondi de 7 GW en 2017 à 7,5 GW en 2018. La croissance lente est due aux incertitudes entourant les modifications de la fiscalité des entreprises.
- Le coût moyen mondial pondéré de l'électricité (LCOE) des projets éoliens terrestres mis en service en 2018 est de 0,056 USD/kWh, soit 35% de moins qu'en 2010 où il était de 0,085 USD/kWh. Le coût de l'électricité produite par l'éolien terrestre diminue chaque année, sous l'effet de réductions continues des coûts totaux d'installation ainsi que d'améliorations du facteur de capacité moyen. Par conséquent, les facteurs susmentionnés devraient stimuler le marché des arbres de turbines éoliennes dans les années à venir.
L'Asie-Pacifique pour dominer le marché
- L'Asie-Pacifique domine le marché des turbines éoliennes avec la capacité totale installée la plus élevée en 2018. La région représente près de 44% de la capacité totale installée dans le monde.
- La Chine détient la capacité installée maximale dans la région, avec près de 23 GW d'énergie éolienne ajoutés en 2018, et est le pays leader de la région depuis 2009, avec une présence significative sur les marchés de l'énergie éolienne terrestre et offshore.
- Le marché terrestre chinois a installé 21,2 GW en 2018. Les 206 GW d'installations totales à la fin de 2018 ont fait de ce pays le premier marché à dépasser 200 GW de capacité totale installée, atteignant son objectif de 200 GW deux ans plus tôt (sur la base du Plan quinquennal 2016-2020).
- À la fin de 2018, la Chine détenait la plus grande capacité de production d'énergie éolienne au monde. L'énergie éolienne a représenté 366 TWh d'électricité en 2018, soit une augmentation de 24,1% par rapport à 2017. Cette tendance devrait se maintenir, en raison du nombre croissant de projets d'énergie éolienne dans le pays.
- Au cours de la période de prévision, la région devrait connaître une croissance significative sur le marché des arbres de turbines éoliennes. Bien que la région soit dominée par les centrales à charbon, la Chine devrait réduire l'utilisation des centrales à charbon d'environ 40% dans les années à venir pour atteindre l'objectif climatique stipulé dans l'Accord de Paris. La réduction des centrales à charbon devrait contribuer à l'expansion de l'énergie éolienne et, par conséquent, du marché des arbres de turbines éoliennes.
Paysage réglementaire
Les arbres d'éoliennes fonctionnent dans le cadre de régimes de certification de projet et de conformité des composants qui s'appuient sur des normes de conception internationales et des systèmes de certification par des tiers. La norme IEC 61400-1:2019+AMD1:2025 (publiée le 18 décembre 2025) met à jour les exigences fondamentales de conception des éoliennes, y compris des révisions des cas de charge et des facteurs de sécurité, ce qui se répercute ensuite sur la vérification de la conception des arbres, la sélection des matériaux et les plans de contrôle de fabrication pour les arbres à basse vitesse et à haute vitesse.
Pour les déploiements mondiaux, la conformité est généralement démontrée par une certification indépendante des composants dans le cadre du système IECRE (par exemple, les pratiques de certification de composants de type OD-501), soutenue par des organismes de certification tels que TÜV Rheinland. Aux États-Unis, les projets d'éolien offshore et les composants critiques associés fonctionnent sous la supervision du BOEM (contexte 30 CFR 585), et les exigences au niveau des États peuvent également faire référence aux attentes en matière de certification et de documentation des turbines (par exemple, les directives du New York State Department of Public Service). En Chine, les exigences en matière de fabrication et de documentation qualité se renforcent via l'activité normative, notamment la norme YB/T 6486-2026 pour les billettes rondes coulées en continu destinées aux arbres principaux d'éoliennes (publiée le 16 avril 2026, avec une date de mise en œuvre au 1er novembre 2026).
Analyse de la chaîne de valeur
La chaîne de valeur des arbres d'éoliennes commence par l'élaboration de l'acier et la sélection des alliages, suivie de la préparation des billettes ou des lingots et de leur transformation en arbres via des procédés de forgeage ou de coulée à grande échelle. Les arbres principaux sont généralement fabriqués à partir d'aciers faiblement alliés (par exemple, le 42CrMo4 et le 34CrNiMo6) par forgeage libre, traitement thermique (trempe et revenu) et usinage de précision, puis validés par des essais non destructifs et une documentation qualité traçable avant expédition vers les lignes d'assemblage du groupe motopropulseur et de la nacelle. Les exigences de certification des composants (alignées sur les pratiques IEC et IECRE) ajoutent des contrôles de processus tout au long de la revue de conception, de l'évaluation de la fabrication et de la documentation des essais.
En aval, l'approvisionnement en arbres est de plus en plus intégré à des ensembles de groupes motopropulseurs ou de nacelles, ce qui déplace la demande vers des allocations à long terme et des dispositifs d'approvisionnement captif plutôt que vers des achats au comptant. La logistique constitue une contrainte critique pour les grands arbres, le transport lourd et spécialisé de composants pouvant peser environ 80 à 150 tonnes créant des goulets d'étranglement dans certains couloirs axés sur l'offshore, notamment les infrastructures liées à la mer du Nord. Du côté de l'offre, la concentration de la fabrication reste élevée, la Chine jouant un rôle dominant dans la production de composants éoliens, tandis que certaines régions d'Europe conservent des empreintes notables d'usinage et de production pour les composants clés, soutenant les efforts de localisation régionale et réduisant les délais pour les programmes des équipementiers.
Paysage concurrentiel
Le marché des arbres de turbines éoliennes est fragmenté. Parmi les principaux acteurs du marché figurent Schaeffler Technologies AG & Co. KG, Jiangyin Zenkung Forging Co., Ltd, Luoyang Yujie Industry & Trade Co. Ltd, Western Machine Works Inc. et Broadwind Energy, Inc.
Leaders du secteur des arbres de turbines éoliennes
Schaeffler Technologies AG & Co. KG,
Jiangyin Zenkung Forging Co.
Western Machine Works Inc.
Broadwind Energy Inc
Luoyang Yujie Industry & Trade Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des arbres de turbines éoliennes
- Schaeffler Technologies AG & Co. KG
- Jiangyin Zenkung Forging Co.
- Luoyang Yujie Industry & Trade Co. Ltd
- Western Machine Works Inc.
- Broadwind Energy, Inc.
- Siemens Gamesa Renewable Energy
- Wuxi Solar Wind Energy Technology Co. Ltd.
- Liebherr Group
- Altra Industrial Motion Corp.
- Sany Group


Opportunités de marché et perspectives d'avenir
Les opportunités dans le domaine des arbres d'éoliennes sont façonnées par des plateformes de turbines plus grandes, des initiatives de localisation et des exigences techniques plus strictes en matière de matériaux et de fabrication. La mise en œuvre des normes constitue un moteur de demande concret axé sur la conformité pour des contrôles et une documentation améliorés : la Chine a publié la norme GB/T 34524-2025 pour les arbres principaux le 31 octobre 2025 et l'a mise en œuvre le 1er mai 2026, augmentant l'importance de procédés de forgeage et de coulée qualifiés et de la traçabilité pour les fournisseurs d'arbres desservant les chaînes d'approvisionnement des équipementiers liées à la Chine.
Un espace technologique se dessine dans l'optimisation de la masse et des performances pour les turbines offshore plus grandes. Une recherche publiée en 2026 dans Wind Energy Science fait état d'arbres de rotor creux forgés en acier ductile autotrempant (AHD) avec une réduction de masse annoncée de 37 % par rapport aux arbres de rotor coulés conventionnels, mettant en évidence une voie pour les fournisseurs capables d'industrialiser le forgeage creux et les méthodes d'assurance qualité associées. Du côté de l'empreinte industrielle, des projets de capacité européens annoncés et lancés en 2026, par exemple les plans de Vestas pour une usine d'assemblage de nacelles et de moyeux en Écosse pour la plateforme V236-15.0 MW, et l'expédition par Siemens Gamesa des premières pales de 115 m depuis une installation étendue au Havre, témoignent d'une volonté active de localiser les chaînes d'approvisionnement de l'éolien offshore ; cela soutient une demande adjacente pour des services d'usinage d'arbres, de traitement thermique, d'essais et de logistique lourde qualifiés au niveau régional, s'intégrant aux écosystèmes d'assemblage de nacelles et de moyeux.
Recent Industry Developments in Marché des arbres de turbines éoliennes
- Avril 2026 : Zenkung Heavy Industry (Jiangsu) Co., Ltd. a divulgué une demande de brevet pour un arbre principal d'éolienne creux et un procédé de forgeage de profilage. Ce dépôt reflète le développement continu des approches de fabrication d'arbres creux visant à réduire la masse tout en maintenant les performances structurelles pour les turbines plus grandes, relevant la barre en matière de capacité de forgeage et de contrôle des processus parmi les fournisseurs d'arbres.
- Février 2026 : Zenkung Heavy Industry (Jiangsu) Co., Ltd. a obtenu le brevet américain 12,553,098 couvrant un acier porteur résistant à la fatigue pour les arbres principaux d'éoliennes. Cette délivrance souligne les efforts actifs d'ingénierie des matériaux visant à améliorer la durabilité des arbres sous des charges cycliques plus élevées, ce qui soutient les tendances de surclassement des turbines et peut influencer les critères de qualification des matériaux et de sélection des fournisseurs.
- Juin 2025 : Schaeffler Group a fait progresser une capacité d'essai de roulements de rotor à Lindo, au Danemark, développée avec LORC et R&D Test Systems, positionnée comme une installation d'essai de haute puissance soutenant les éoliennes offshore de nouvelle génération jusqu'à 25 MW. L'infrastructure élargie de validation des groupes motopropulseurs et des roulements resserre les exigences d'interface et la qualification appuyée par des essais pour les composants rotatifs adjacents, y compris les arbres, dans le cadre de programmes d'approvisionnement intégrés en groupes motopropulseurs.


Marché des arbres de turbines éoliennes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par la fabrication et la fourniture d'arbres d'éoliennes utilisés dans les groupes motopropulseurs d'éoliennes, y compris les arbres à basse vitesse et à haute vitesse installés dans les turbines terrestres et offshore.
Exclusions du périmètre : sont exclus les éoliennes complètes, les tours, les pales, les boîtes de vitesses en tant que marchés autonomes, ainsi que les services d'installation et de maintenance et d'exploitation, sauf lorsqu'ils sont intégrés dans la tarification de la fourniture d'arbres.
Aperçu de la segmentation
- Emplacement de déploiement
- Terrestre
- Offshore
- Géographie
- Amérique du Nord
- Asie-Pacifique
- Europe
- Amérique du Sud
- Moyen-Orient et Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'origine de la demande d'arbres, provenant principalement des nouvelles installations éoliennes et des remplacements majeurs de groupes motopropulseurs. Des sources publiques sont utilisées pour ancrer le bassin de demande et l'orientation régionale, telles que les ajouts d'énergie éolienne de l'IRENA et de l'AIE, les mises à jour du Global Wind Energy Council, et les statistiques énergétiques gouvernementales ainsi que les suivis d'attribution d'enchères.
Nous nous référons également à des signaux commerciaux et de production qui expliquent la disponibilité de l'offre et la pression sur les prix, tels que les données commerciales douanières, les statistiques de production d'acier et de forgeage provenant d'agences officielles, ainsi que les normes et articles techniques dans les revues de mécanique et de matériaux. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture médiatique crédible sont utilisés pour vérifier les ajouts de capacité, les commentaires sur l'utilisation et le calendrier des commandes. Dans certains cas, des abonnements payants pour les données financières d'entreprises et les bases de données de brevets aident à valider la répartition des activités et les évolutions technologiques. Ces sources sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce qui est réellement expédié et tarifé, en particulier lorsque les données publiques ne séparent pas les arbres des pièces de groupe motopropulseur voisines. Nous nous entretenons avec des fabricants d'arbres et de forgeage, des distributeurs de composants, des contacts de la chaîne de valeur des équipementiers de turbines, ainsi que des parties prenantes de l'approvisionnement et de l'ingénierie de projets éoliens à travers l'APAC, l'EMEA et les Amériques pour tester les hypothèses sur la part des arbres et combler les lacunes de données concernant le calendrier des commandes et la base tarifaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | CXO : 15 % | APAC : 44 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les ajouts éoliens annuels par région et type de déploiement sont reconstitués en un bassin de demande d'arbres à l'aide du nombre typique d'arbres par turbine et des taux de remplacement attendus. Une fois le bassin de demande établi, il est traduit en valeur à l'aide des plages de poids des arbres, de l'intensité en alliages et en forgeage, du contenu d'usinage et de l'évolution du prix de vente moyen par région.
Pour maintenir des résultats réalistes, ceux-ci sont corroborés à l'aide d'approximations ascendantes sélectives, telles que les répartitions de revenus des fournisseurs lorsqu'elles sont divulguées, des échantillons de prix issus de discussions d'approvisionnement, et des vérifications de canaux sur les délais et l'utilisation. Lorsque les données manquent pour les fournisseurs plus petits, les lacunes sont traitées en appliquant des ratios de pairs validés pour la capacité et le mix produit, puis en testant la résistance des totaux par rapport aux tendances d'installation.
La prévision repose sur une analyse de scénarios soutenue par la visibilité du pipeline éolien régional et les avis d'experts sur les calendriers d'appels d'offres, les politiques de localisation et la part de l'offshore. Les hypothèses concernant la répercussion du coût des intrants en acier, les évolutions de diamètre liées aux turbines de plus grande capacité et le rythme du repowering sont actualisées afin que le modèle reste lié à la manière dont les commandes sont passées et livrées.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les résultats du modèle à des signaux indépendants, notamment les ajouts de capacité éolienne, les puissances typiques des turbines, les délais d'approvisionnement et les tendances d'utilisation rapportées par la base d'approvisionnement. Si un résultat au niveau national s'écarte de ces vérifications, les facteurs déterminants sont réexaminés et les hypothèses clés sont revues lors d'appels de suivi.
Avant validation finale, la construction fait l'objet de multiples revues d'analystes portant sur la cohérence des unités, le calendrier de conversion des devises et la logique de variance d'une année à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, tels que des changements majeurs de politique, des fluctuations brutales des prix de l'acier ou de grands cycles d'attribution offshore. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle.
Taille du marché des arbres d'éoliennes selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les arbres d'éoliennes ne correspondent souvent pas, car chaque éditeur trace la ligne différemment sur ce qui compte comme une vente d'arbre et sur la manière dont les prix sont reportés d'une année à l'autre. Les différences proviennent également de la manière dont les mix terrestre et offshore sont traités, de la manière dont le repowering est comptabilisé, et de la gestion du calendrier des devises.
Certaines estimations élargissent le périmètre en intégrant des pièces de groupe motopropulseur adjacentes ou de larges catégories d'utilisateurs finaux difficiles à vérifier à partir des divulgations publiques. Pour Mordor Intelligence, la valeur n'est comptabilisée que lorsqu'elle peut être rattachée à la demande d'arbres à basse vitesse et à haute vitesse issue des installations de turbines et des activités de remplacement, puis vérifiée par rapport aux données régionales d'offre et de prix.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,91 milliards USD (2024) | |
| Éditeur sectoriel A | 5,27 milliards USD (2024) | Utilise un cadrage plus large des types d'arbres (y compris les catégorisations hybrides et à axe vertical) et applique des hypothèses de croissance à long terme plus élevées, mais la valeur de 2024 n'est pas clairement séparée par périmètre de groupe motopropulseur et base tarifaire. |
| Cabinet-conseil mondial B | 6,29 milliards USD (2025) | Part d'une année de base plus tardive et semble appliquer une progression plus rapide du prix de vente moyen sur la période de prévision, ce qui peut relever le point de départ si un mix offshore et un contenu d'usinage plus élevé sont supposés dès le début. |
Le tableau montre que l'écart s'explique principalement par la séparation du périmètre et le calendrier des hypothèses de prix et de mix, et non par un seul moteur de demande. En maintenant le bassin de demande lié aux volumes d'installation et de remplacement, puis en le testant sous contrainte avec des vérifications côté offre, notre estimation reste transparente et reproductible même lorsque les données publiques sont inégales.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des arbres de turbines éoliennes ?
Le marché des arbres de turbines éoliennes devrait enregistrer un CAGR de 3,15% au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché des arbres de turbines éoliennes ?
Schaeffler Technologies AG & Co. KG, Jiangyin Zenkung Forging Co., Western Machine Works Inc., Broadwind Energy Inc et Luoyang Yujie Industry & Trade Co. Ltd sont les principales entreprises opérant sur le marché des arbres de turbines éoliennes.
Quelle est la région à la croissance la plus rapide sur le marché des arbres de turbines éoliennes ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des arbres de turbines éoliennes ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché du marché des arbres de turbines éoliennes.
Quelles années ce rapport sur le marché des arbres de turbines éoliennes couvre-t-il ?
Le rapport couvre la taille historique du marché des arbres de turbines éoliennes pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des arbres de turbines éoliennes pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



