
Taille et part du marché de l'analytique vidéo par IA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.19 Milliards de dollars |
| Taille du Marché (2031) | 17.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
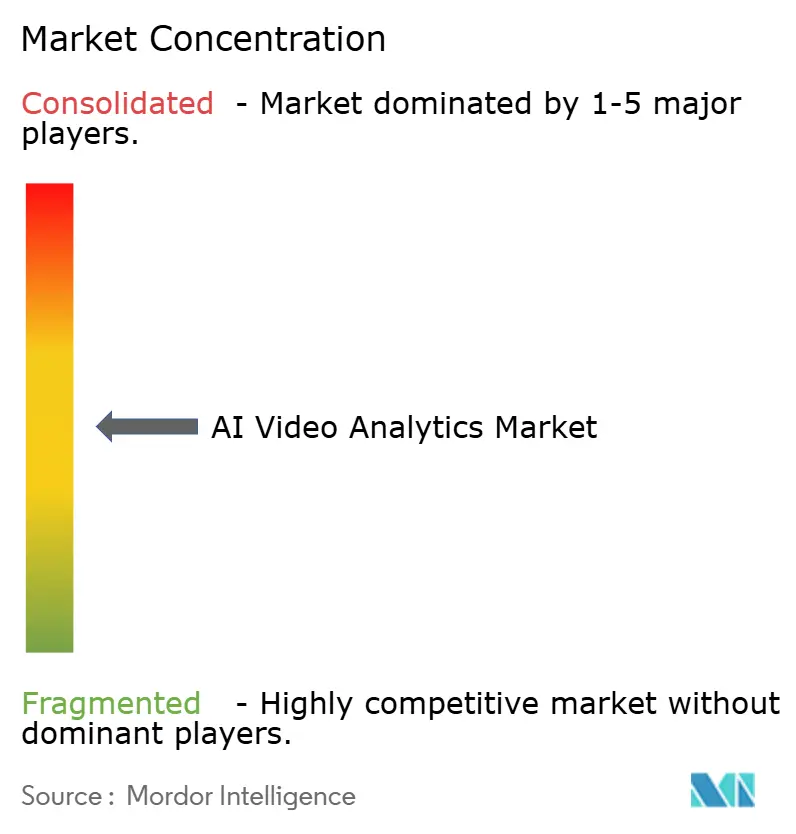
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique vidéo par IA par Mordor Intelligence
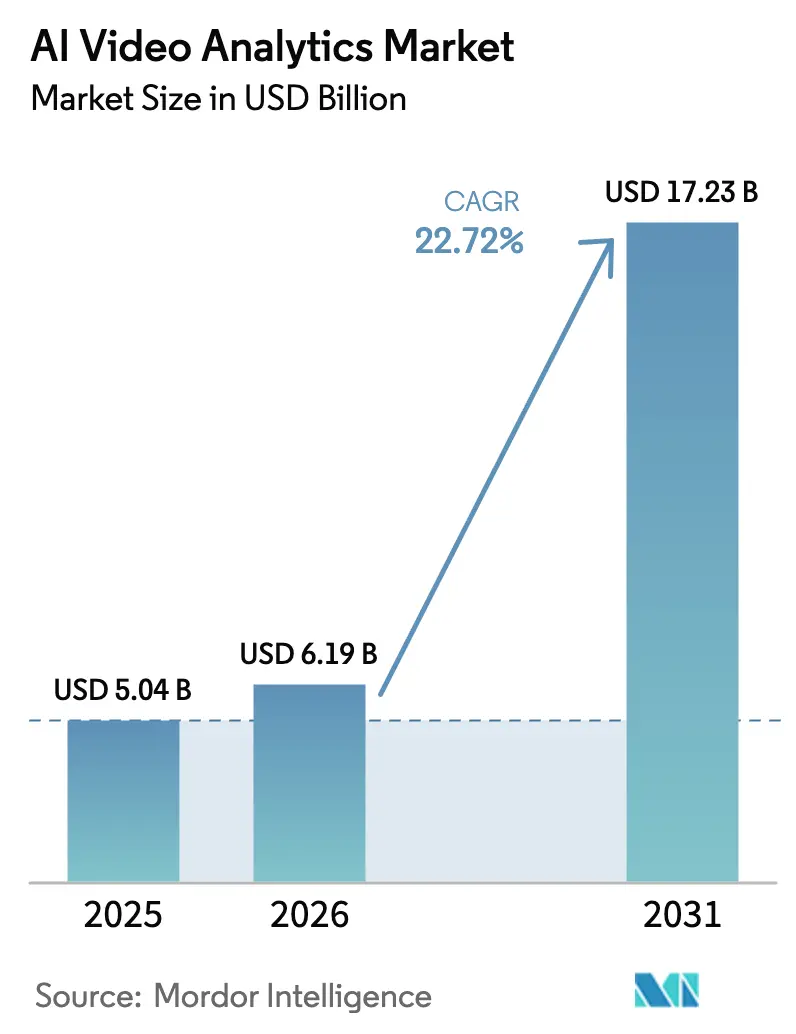
La taille du marché de l'analytique vidéo par IA devrait s'étendre de 5,04 milliards USD en 2025 et 6,19 milliards USD en 2026 à 17,23 milliards USD d'ici 2031, enregistrant un TCAC de 22,72 % entre 2026 et 2031. L'intensification des dépenses liées aux villes intelligentes, la baisse des prix des jeux de puces d'IA périphérique et le renforcement des règles de confidentialité qui déplacent l'inférence hors des clouds publics reconfigurent les critères d'approvisionnement. Le logiciel reste l'ancre des revenus, mais les services progressent le plus rapidement à mesure que la complexité de l'intégration et les audits de conformité pèsent sur les équipes informatiques internes. Les architectures hybrides et périphériques comblent leur retard sur le cloud, car la gestion du trafic, l'inspection industrielle et la surveillance de la santé exigent des temps de réponse inférieurs à 100 millisecondes. Les fournisseurs répondent avec des modules d'apprentissage fédéré et des flux de travail conformes à la norme ISO/IEC 42001 pour concilier précision et exigences de confidentialité.
Principaux enseignements du rapport
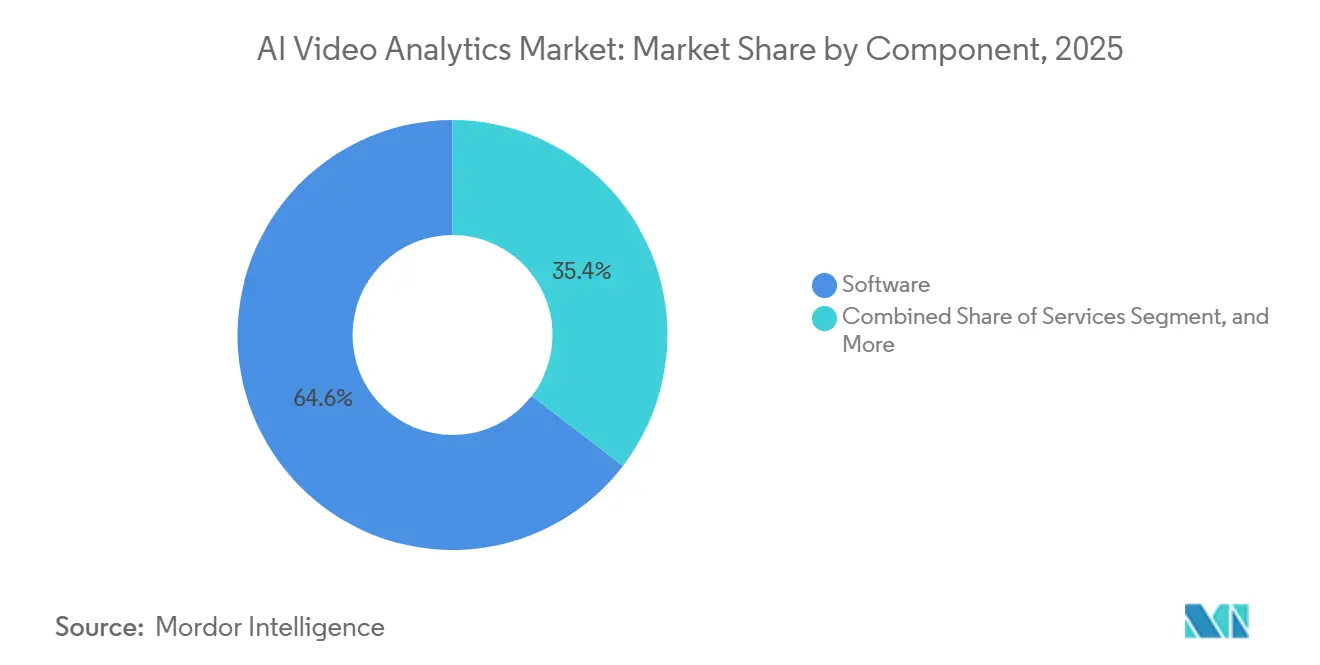
- Par composant, le logiciel a dominé avec une part de revenus de 64,57 % en 2025, tandis que les services devraient croître à un TCAC de 23,39 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 57,89 % de la part du marché de l'analytique vidéo par IA en 2025, tandis que les architectures hybrides et périphériques devraient se développer à un TCAC de 23,34 % entre 2026 et 2031.
- Par type d'analytique, l'analytique de contenu vidéo représentait 42,34 % des ventes de 2025, mais la reconnaissance faciale devrait croître à un TCAC de 23,72 % jusqu'en 2031.
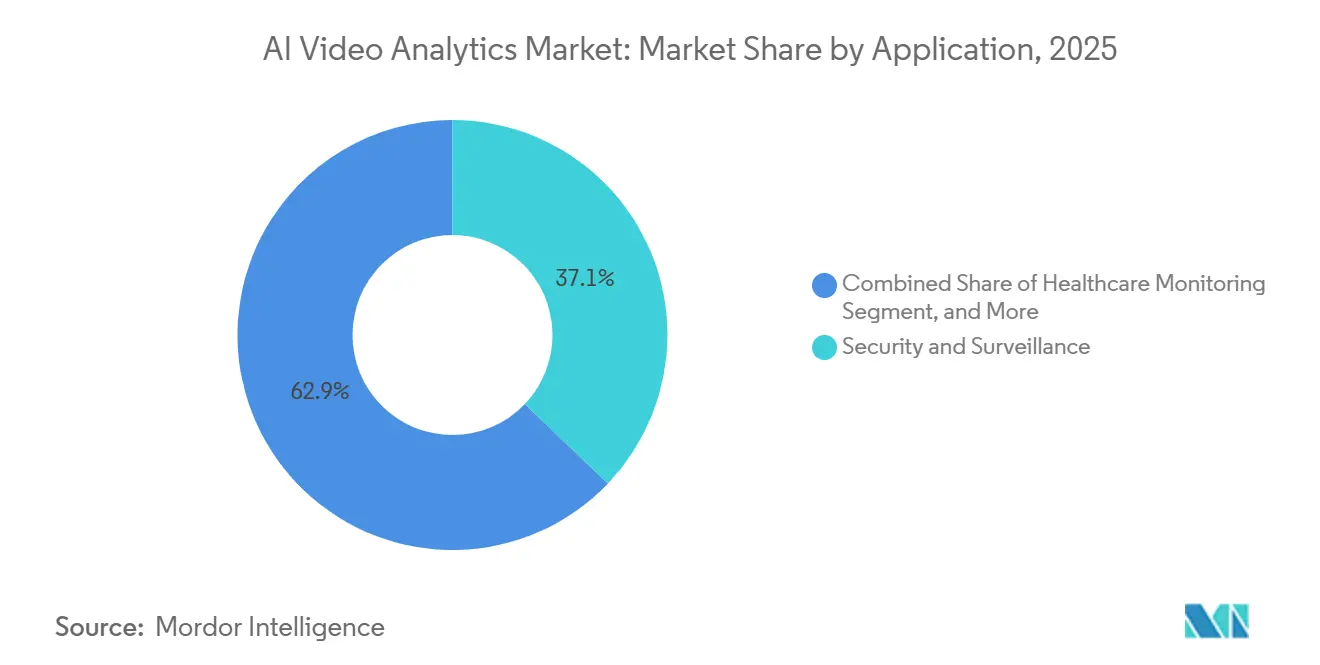
- Par application, la sécurité et la surveillance représentaient 37,13 % de la part du marché de l'analytique vidéo par IA en 2025, bien que la surveillance de la santé devrait enregistrer un TCAC de 23,91 % sur la période de prévision.
- Par utilisateur final, les gouvernements et la sécurité publique représentaient 28,73 % de la part du marché de l'analytique vidéo par IA en 2025, tandis que les organisations de santé devraient afficher un TCAC de 24,12 % jusqu'en 2031.
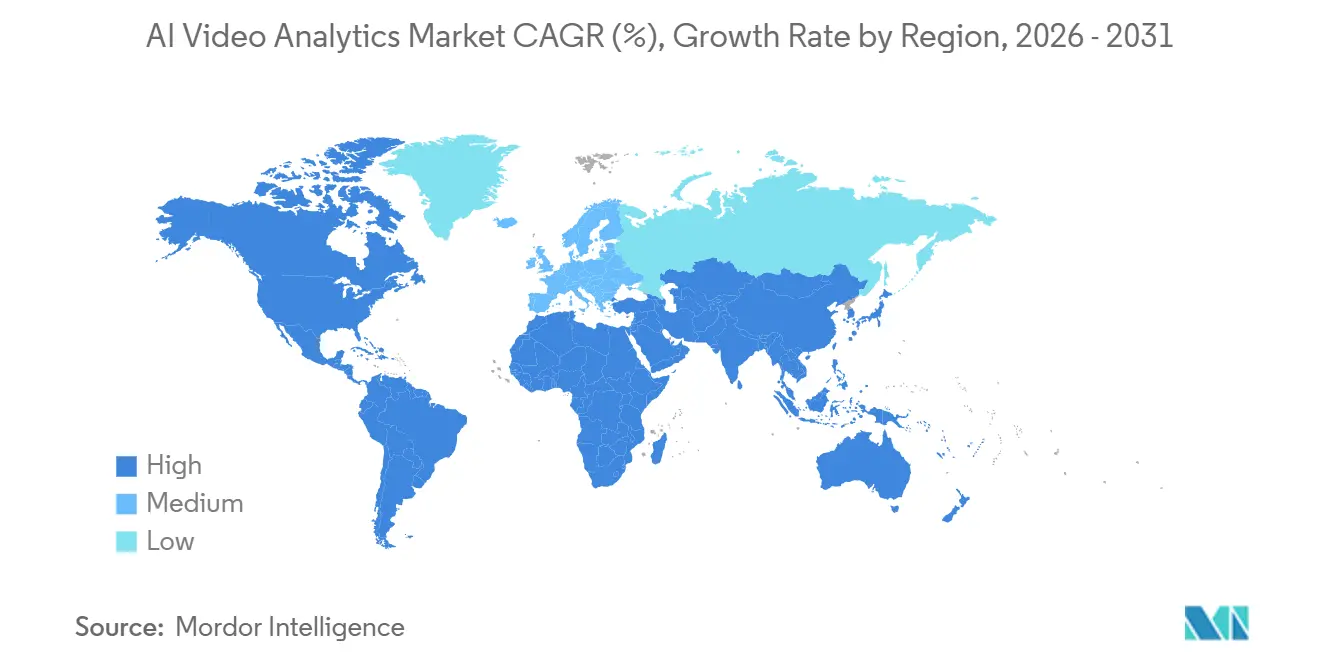
- Par géographie, l'Amérique du Nord a capté 32,44 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 23,77 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration de la vidéosurveillance équipée d'IA dans les projets de villes intelligentes | +4.2% | Asie-Pacifique en cœur, avec des retombées au Moyen-Orient et en Amérique du Sud | Moyen terme (2-4 ans) |
| Demande croissante du commerce de détail et du commerce électronique pour l'analytique du comportement en magasin | +3.8% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Détection proactive des menaces face à l'escalade des risques de sécurité | +3.5% | Mondial, concentration en Amérique du Nord, en Europe et au Moyen-Orient | Court terme (≤ 2 ans) |
| Baisse du coût des jeux de puces d'IA périphérique | +4.1% | Mondial, adoption accélérée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Législation sur la transparence des processus visuels dans l'industrie | +2.3% | Pôles manufacturiers européens et nord-américains | Long terme (≥ 4 ans) |
| Modèles d'apprentissage fédéré préservant la confidentialité | +2.9% | Europe et Amérique du Nord, adoption progressive en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration de la vidéosurveillance équipée d'IA dans les projets de villes intelligentes
Les programmes municipaux font évoluer l'analytique vidéo d'une simple surveillance vers des plateformes intégrées d'exploitation urbaine. Le City Brain de Hangzhou traitait plus d'un million de flux vidéo en temps réel fin 2025, optimisant les cycles de feux de circulation et signalant les stationnements illicites. L'Inde a alloué 1,2 milliard USD en 2025 à la surveillance dotée d'IA dans 100 villes, avec une inférence périphérique rendue obligatoire en vertu de la loi sur la protection des données personnelles numériques.[1]Ministère du Logement et des Affaires urbaines de l'Inde, "Rapport d'avancement de la Mission Villes intelligentes 2025," smartcities.gov.in Les Émirats arabes unis ont attribué un contrat de 340 millions USD pour moderniser les réseaux de caméras à Dubaï et à Abou Dhabi, avec pour objectif de réduire les délais d'intervention d'urgence de 30 % d'ici 2027. Les achats s'orientent vers des contrats de plateforme pluriannuels regroupant matériel, logiciel et services gérés, favorisant les fournisseurs dotés de solides pratiques d'intégration de systèmes.
Demande croissante du commerce de détail et du commerce électronique pour l'analytique du comportement en magasin
Les enseignes physiques utilisent la vision par IA pour suivre le temps de présence, les cartes thermiques et l'engagement en rayon, reproduisant la granularité des données dont bénéficie depuis longtemps le commerce électronique. Walmart a signalé une baisse de 15 % des pertes de stocks après le déploiement d'une analytique de démarque inconnue basée sur les caméras dans 3 500 magasins aux États-Unis.[2]Walmart Inc., "Rapport annuel 2025," sec.gov Le déploiement de Carrefour en 2025 dans 200 hypermarchés européens vise à réduire les ruptures de stock de 20 %. Des pilotes à Tokyo dans des magasins 7-Eleven ont augmenté les ventes à périmètre comparable de 7 % en alignant les stocks sur des données démographiques en temps réel. Les objections à la confidentialité au titre du RGPD européen poussent les détaillants vers des modules de cartographie thermique anonyme ou de biométrie basée sur le consentement.
Détection proactive des menaces face à l'escalade des risques de sécurité
Les aéroports et les hubs de transport remplacent les caméras à détection de mouvement par des systèmes d'IA capables de repérer les comportements suspects et les objets abandonnés. L'Administration de la sécurité des transports des États-Unis a enregistré une baisse de 40 % des fausses alarmes dans 45 aéroports de catégorie X après l'adoption de l'analytique par IA.[3]Administration de la sécurité des transports des États-Unis, "Mise à jour du programme de détection des menaces par IA," tsa.gov Le réseau du métro de Londres utilise des modèles de densité de foule pour prévenir la congestion des quais, tandis que les autorités saoudiennes s'appuient sur des caméras d'IA pendant le Hajj pour réduire les incidents médicaux de 25 %. Bien que les capacités prédictives améliorent la sécurité, les biais démographiques dans les algorithmes faciaux, mis en évidence par les tests du NIST, restent sous surveillance.
Baisse du coût des jeux de puces d'IA périphérique
La baisse des prix des accélérateurs d'inférence rend l'analytique sur appareil viable pour les organisations de plus petite taille. NVIDIA a expédié plus de 2 millions de modules Jetson Orin au cours de l'exercice 2025, avec des prix de vente moyens en baisse de 18 % d'une année sur l'autre. Intel a réduit le coût par inférence sur ses VPU Movidius de 35 % en 2025, élargissant les cas d'usage pour les caméras intelligentes à moins de 200 USD. Les processeurs CV5 d'Ambarella ont entraîné une croissance de 60 % des expéditions de caméras de trafic et industrielles. La démocratisation du silicium favorise l'adoption, mais oblige les fournisseurs à compresser les réseaux neuronaux, parfois au détriment de la précision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles réglementaires liés à la protection des données et à la reconnaissance faciale | -2.8% | Europe et Amérique du Nord, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût élevé d'intégration avec la vidéosurveillance existante | -2.1% | Mondial, particulièrement aigu en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Biais des modèles et risque de faux positifs | -1.6% | Mondial, surveillance accrue en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en GPU | -1.9% | Mondial, plus sévère en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires liés à la protection des données et à la reconnaissance faciale
De nouvelles lois fragmentent les déploiements biométriques. La loi européenne sur l'IA exige des évaluations de conformité et une supervision humaine pour la reconnaissance faciale en temps réel dans les espaces publics, limitant fortement les déploiements commerciaux. Les règles biométriques californiennes de 2025 imposent un consentement explicite, incitant certains détaillants américains à désactiver leurs modules faciaux. La loi indienne sur les données de 2025 ajoute des évaluations d'impact sur la vie privée à tout traitement biométrique. La Chine a modifié sa loi sur la confidentialité en 2024 pour restreindre l'analytique faciale dans les complexes résidentiels, sauf consentement écrit des résidents. Les coûts de conformité qui en résultent ralentissent l'adoption en dehors des scénarios d'application de la loi.
Coût élevé d'intégration avec la vidéosurveillance existante
Les caméras analogiques et de première génération IP manquent de puissance de traitement, de bande passante et de protections en matière de cybersécurité requises pour l'inférence par IA. Une enquête de 2025 de l'Association internationale des chefs de police a révélé que 62 % des agences américaines utilisent encore du matériel nécessitant entre 800 et 1 200 USD de modernisation par caméra. La mise à niveau des 5 millions de caméras du secteur public du Royaume-Uni coûterait 2,1 milliards GBP (2,7 milliards USD). L'Office fédéral allemand pour la sécurité de l'information avertit que l'ajout de l'IA sur des systèmes de gestion vidéo obsolètes crée des vulnérabilités au titre de la directive NIS2 de l'UE. Par conséquent, les marchés matures confrontés à des coûts de modernisation élevés adoptent l'IA plus lentement que les constructions neuves en Asie-Pacifique et au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services progressent à mesure que la complexité de l'intégration augmenteLe logiciel représentait 64,57 % des revenus de 2025, les licences de plateforme, les moteurs d'analytique et les bibliothèques de modèles constituant le cœur de la plupart des déploiements. Les services devraient afficher un TCAC de 23,39 % jusqu'en 2031, le plus élevé parmi les composants, car les entreprises s'appuient sur des intégrateurs tiers pour l'ajustement des modèles, la connexion à la vidéosurveillance et les contrôles de conformité continus. Accenture a constaté que 73 % des organisations ont fait appel à des experts externes pour des déploiements d'analytique vidéo par IA d'une durée de 9 à 14 mois. La taille du marché de l'analytique vidéo par IA pour les services pourrait donc rivaliser avec celle du logiciel d'ici la fin de la période de prévision, déplaçant les marges au détriment du matériel. Le matériel reste essentiel, notamment là où les caméras thermiques ou multispectrales spécialisées atteignent des prix premium, mais la marchandisation modère la croissance.
Reconnaissant une pénurie de compétences, les entreprises se tournent vers les services : un rapport de Deloitte révèle que 68 % des entreprises manquent de capacités internes en vision par IA. En réponse, les fournisseurs regroupent de plus en plus les services gérés avec leurs offres matérielles. Parallèlement, la norme ISO/IEC 42001 gagne du terrain en tant que certification fondamentale pour la protection contre la responsabilité. Les clients favorisant de plus en plus les contrats basés sur les résultats, les modèles de revenus récurrents prennent de l'élan, consolidant davantage la domination des services sur le marché de l'analytique vidéo par IA.


Par mode de déploiement :
les architectures hybrides et périphériques comblent leur retard sur le cloudLe déploiement cloud représentait 57,89 % des revenus de 2025, grâce à la mise à l'échelle élastique et à l'alignement avec les parcs SaaS existants. Pourtant, les solutions hybrides et périphériques devraient croître à un TCAC de 23,34 %, réduisant l'écart à mesure que les feux de circulation des villes intelligentes, les lignes d'inspection en usine et les services hospitaliers exigent des réponses en quelques millisecondes. La part de marché de l'analytique vidéo par IA des architectures hybrides s'élargira davantage, les règles de souveraineté des données décourageant les téléchargements massifs de vidéos. Microsoft a signalé un doublement des ventes d'IA hybride Azure au cours de l'exercice 2025, tandis qu'AWS a lancé Panorama Appliance 2.0 pour le traitement local.
Les appareils périphériques gèrent l'inférence, transmettant des métadonnées anonymisées aux tableaux de bord cloud qui supervisent le réentraînement des modèles et les mises à jour du micrologiciel, satisfaisant ainsi aux normes de minimisation du RGPD. Les infrastructures sur site persistent dans les environnements de défense et classifiés, mais croissent lentement car les clouds souverains répondent désormais à de nombreuses exigences de sécurité. Cette conception à deux niveaux devient le modèle de référence pour les déploiements à grande échelle sur le marché de l'analytique vidéo par IA.
Par type d'analytique :
la reconnaissance faciale progresse malgré les frictions liées à la confidentialitéL'analytique de contenu vidéo — détection d'objets, de mouvements et d'analyse de scènes — a capté 42,34 % des revenus de 2025 et reste fondamentale. La reconnaissance faciale, cependant, est en passe d'atteindre un TCAC de 23,72 % grâce au contrôle aéroportuaire, à la prévention de la fraude bancaire et au contrôle d'accès automatisé. Le marché de l'analytique vidéo par IA pour la reconnaissance faciale continuera de s'étendre à mesure que les autorisations réglementaires s'aligneront sur les financements de sécurité, comme dans les ports américains où 180 millions de voyageurs ont été traités en 2025. L'analytique de foule se développe dans le commerce de détail et la sécurité événementielle, tandis que la reconnaissance de gestes gagne du terrain dans la santé pour la détection des chutes, contournant les contraintes biométriques.
Le Département de la sécurité intérieure des États-Unis affiche des taux de précision de correspondance dépassant 98,5 %, conduisant à une adoption fédérale rapide. En revanche, la loi européenne sur l'IA restreint strictement l'utilisation de la reconnaissance faciale aux forces de l'ordre. En réponse, les fournisseurs pivotent, proposant des solutions telles que les modes d'analyse forensique post-événement et le chiffrement sur appareil pour localiser les données personnelles. Ce bras de fer stimule non seulement l'innovation continue, mais fragmente également les feuilles de route des produits selon les différentes juridictions.
Par application :
la surveillance de la santé s'accélère face aux pénuries de personnelLa sécurité et la surveillance ont encore représenté 37,13 % des ventes de 2025, reflétant une demande ancrée de la sécurité publique et de la prévention des pertes en commerce de détail. La surveillance de la santé devrait croître à un TCAC de 23,91 % à mesure que les hôpitaux adoptent la détection des chutes par vidéo et l'estimation des signes vitaux pour compenser les pénuries d'infirmières. L'Association américaine des hôpitaux a noté que 78 % des hôpitaux américains faisaient face à des pénuries critiques d'infirmières en 2025. L'approbation par l'Allemagne du remboursement de la détection des chutes par vidéo élargit l'adoption européenne. En conséquence, la taille du marché de l'analytique vidéo par IA pour la santé pourrait dépasser les budgets de sécurité dans certains pays de l'OCDE.
La gestion du trafic, les analyses du commerce de détail et les inspections industrielles connaissent une croissance significative, portées par les avancées technologiques et l'évolution des demandes du marché. Les expériences dans le commerce de détail reproduisent de plus en plus l'analytique du commerce électronique, tirant parti de stratégies fondées sur les données pour améliorer l'expérience client et optimiser les opérations. Dans le secteur automobile, les lignes de production intègrent des systèmes de vision par IA pour répondre à des normes strictes de zéro défaut, garantissant une qualité et une efficacité supérieures. Chaque secteur met fortement l'accent sur l'inférence périphérique sans latence, qui non seulement soutient la prise de décision en temps réel, mais renforce également les conceptions de systèmes hybrides. Cette approche permet aux fournisseurs de diversifier leur exposition aux marchés finaux, les positionnant pour répondre à un éventail plus large de secteurs et d'applications.
Par utilisateur final :
le segment de la santé mène la croissance à mesure que les cas d'usage se diversifientLes utilisateurs gouvernementaux et de sécurité publique représentaient 28,73 % des dépenses de 2025, portés par le contrôle aux frontières et la surveillance à l'échelle de la ville. Les prestataires de santé, cependant, devraient enregistrer un TCAC de 24,12 %, dépassant tous les autres à mesure que les politiques de remboursement évoluent. La FDA américaine a homologué plusieurs dispositifs médicaux vidéo par IA en 2025, et l'OMS avertit d'un déficit imminent de 10 millions de travailleurs de santé d'ici 2030. Ces pressions incitent les hôpitaux, les maisons de retraite et les agences de soins à domicile à intégrer l'IA pour la sécurité des patients et les soins à distance.
Les détaillants, les entreprises de logistique et les fabricants adoptent de plus en plus l'analytique vidéo par IA. En 2024, la Fédération nationale du commerce de détail a signalé que les pertes liées à la criminalité organisée dans le commerce de détail atteignaient 112 milliards USD, suscitant une demande accrue de détection des contrevenants. Les fabricants utilisent des systèmes de vision pour identifier rapidement les anomalies dans le soudage ou la peinture, leur permettant d'éviter des rappels coûteux. Cette demande généralisée protège le marché de l'analytique vidéo par IA des fluctuations budgétaires propres à un seul secteur.
Analyse géographique
Marché de l'analytique vidéo par IA en Amérique du Nord
L'Amérique du Nord a généré 32,44 % des revenus de 2025, soutenue par 1,2 milliard USD de subventions fédérales pour les villes intelligentes et des projets pilotes de détaillants associant la vision par ordinateur aux données de point de vente. Le Canada a soutenu les déploiements municipaux avec 85 millions CAD (63 millions USD) de subventions. Les centres C5 élargis du Mexique ont traité plus de 50 000 flux simultanés à la fin de 2025. L'adoption généralisée de la périphérie positionne la région pour une croissance régulière, bien que non la plus rapide.
Marché de l'analytique vidéo par IA en Asie-Pacifique
L'Asie-Pacifique devrait afficher le TCAC le plus élevé, à 23,77 %. La Chine comptait plus de 600 millions de caméras compatibles IA à fin 2025, intégrées aux bases de données nationales d'identité pour des alertes en temps réel. La Mission Villes Intelligentes de l'Inde a déployé l'analytique vidéo par IA dans 82 villes, en mettant l'accent sur l'inférence en périphérie pour la conformité à la localisation. Le Japon s'est engagé dans la surveillance des foules par IA dans les principaux nœuds ferroviaires afin de prévenir les chutes. Les projets en développement de la région et ses grandes populations urbaines soutiennent l'expansion soutenue du marché de l'analytique vidéo par IA.
Marché de l'analytique vidéo par IA en EMEA et en Amérique du Sud
L'Europe maintient des dépenses importantes, mais des restrictions de confidentialité plus strictes ralentissent les déploiements de reconnaissance faciale. Douze États allemands ont suspendu leurs projets pilotes en 2025, dans l'attente des orientations de la loi sur l'IA. Le Royaume-Uni a néanmoins attribué 120 millions GBP pour l'analytique par IA dans les transports et les infrastructures critiques, avec des exigences de transparence algorithmique. Les initiatives du Moyen-Orient dans le cadre de Vision 2030 se poursuivent malgré les pénuries de GPU qui ont brièvement bloqué des appels d'offres. L'Amérique du Sud et l'Afrique restent plus modestes, les écarts budgétaires et de compétences freinant la vitesse de déploiement, bien que des villes comme São Paulo et Lagos pilotent des systèmes de trafic et de sécurité.

Paysage réglementaire
La réglementation se durcit autour des déploiements biométriques et dans les espaces publics. La loi européenne sur l'intelligence artificielle (règlement (UE) 2024/1689) établit des règles contraignantes pour les systèmes d'IA utilisés dans la sécurité et la surveillance, les principales interdictions prévues à l'article 5 s'appliquant depuis le 2 février 2025. Celles-ci incluent l'interdiction du scraping non ciblé d'images faciales issues de la vidéosurveillance pour étoffer des bases de données de reconnaissance, ce qui affecte directement la manière dont les fournisseurs se procurent et entraînent leurs modèles faciaux pour l'analyse vidéo.
Les échéances de mise en conformité créent un calendrier différencié pour les acheteurs et les fournisseurs. En vertu de la loi européenne sur l'IA, les obligations de transparence de l'article 50 sont prévues pour le 2 août 2026, avec une période de grâce pour les systèmes existants jusqu'au 2 décembre 2026. Un accord provisoire conclu en mai 2026 par les institutions européennes reporte également certaines obligations relatives aux systèmes à haut risque (notamment les systèmes autonomes de l'annexe III) à des dates ultérieures. Parallèlement, la gouvernance volontaire se structure davantage aux États-Unis via le NIST, qui a publié une note conceptuelle le 7 avril 2026 pour un nouveau profil du cadre de gestion des risques liés à l'IA, axé sur l'IA de confiance dans les infrastructures critiques. Cette évolution pousse les opérateurs d'infrastructures critiques et les fournisseurs à aligner leurs pratiques d'achat, de documentation et d'audit pour les technologies de surveillance basées sur l'IA.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analyse vidéo par IA débute avec les fournisseurs de capteurs et de silicium, notamment les fabricants de caméras (OEM), les fournisseurs d'optique et les semi-conducteurs d'IA embarquée, puis se poursuit avec les micrologiciels et les logiciels de gestion vidéo (VMS). Viennent ensuite le développement de modèles (entraînement, ajustement et MLOps), l'infrastructure de déploiement (passerelles en périphérie, stockage sur site et plateformes cloud), ainsi que l'intégration de systèmes et les services gérés pour la surveillance, la conformité et la gestion du cycle de vie. La structure du marché associe de plus en plus les feuilles de route des caméras et du calcul en périphérie aux logiciels d'analyse, soutenue par des accords d'approvisionnement et de co-développement à long terme, comme celui signé entre Hanwha Group et Ambarella pour un LTA d'une valeur de plus de 800 millions USD (mai 2026) afin de déployer à grande échelle la technologie de semi-conducteurs d'IA en périphérie sur les gammes de produits Hanwha.
En aval, la distribution et la livraison dépendent des partenaires de distribution, des intégrateurs et des alliances de plateformes qui intègrent l'analytique dans des flux de travail plus larges de sécurité physique et opérationnelle. La collaboration de Honeywell avec Rhombus (mars 2026) visant à intégrer la vidéo cloud pilotée par l'IA et le contrôle d'accès dans les portefeuilles d'automatisation des bâtiments, ainsi que le partenariat de Veritone avec LeoSight (mars 2026) pour intégrer l'IA dans les flux de visualisation de données de sécurité publique, illustrent cette orientation axée sur l'intégration. Les exigences de souveraineté des données et de latence façonnent également les choix d'infrastructure, des partenariats tels que celui entre VAST Data et TwelveLabs (février 2026) permettant des déploiements gérés par le client de modèles fondamentaux vidéo dans des environnements sur site et neocloud, renforçant ainsi les architectures hybrides pour les déploiements réglementés ou sensibles à la bande passante.
Paysage concurrentiel
Les cinq premiers fournisseurs représentaient environ 40 à 45 % des revenus de 2025, indiquant une concentration modérée. Hikvision, Dahua et Axis s'appuient sur leurs parcs de caméras pour regrouper l'analytique, mais font face à une compression des marges à mesure que la marchandisation des puces abaisse les barrières à l'entrée. Les entreprises de logiciel pur telles qu'AxxonSoft et Vintra se différencient par des modèles dédiés au commerce de détail, à la santé et à l'industrie, s'associant souvent à des intégrateurs pour élargir leur portée. Les clouds hyperscale proposent des modèles pré-entraînés pour une adoption en un clic, mais manquent de la profondeur de personnalisation nécessaire pour les scénarios complexes et réglementés.
Les actions stratégiques se concentrent autour de la conformité, de la verticalisation et des fusions-acquisitions. Bosch a obtenu la certification ISO/IEC 42001 en 2025, se positionnant pour séduire les clients européens naviguant dans la loi sur l'IA. Motorola Solutions a acquis Ava Security pour 300 millions USD afin d'intégrer la vidéo par IA à sa suite de centres de commandement. NEC a décroché 12 milliards JPY (80 millions USD) de contrats aéroportuaires en Inde, en Thaïlande et en Indonésie grâce à son classement en précision sur les sujets masqués. Des startups optimisées pour la périphérie telles qu'OpenCV.ai introduisent des cadres d'apprentissage fédéré pour atténuer les préoccupations liées à la confidentialité tout en développant leurs ventes via des alliances de distribution.
Dans la surveillance de la santé, l'analytique du commerce de détail et l'inspection industrielle, les flux de travail spécialisés par domaine continuent de surpasser les piles de vision génériques grâce à leur approche adaptée aux besoins spécifiques de chaque secteur. Les fournisseurs qui intègrent une expertise sectorielle approfondie avec des cadres de gouvernance conformes aux normes ISO acquièrent un avantage concurrentiel significatif. Cela est particulièrement crucial alors que les acheteurs accordent de plus en plus d'importance non seulement à la précision, mais aussi à la réduction de la responsabilité et des risques réglementaires, qui deviennent des facteurs de décision clés dans ces secteurs.
Leaders du secteur de l'analytique vidéo par IA
AxxonSoft Inc.
Axis Communications AB
Bosch Security Systems
Panasonic Holdings Corporation
NEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'analytique vidéo par IA
- Hangzhou Hikvision Digital Technology Co., Ltd
- IndigoVision Group Limited
- AxxonSoft Inc.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB
- Huawei Technologies
- Bosch Security Systems
- Motorola Solutions
- Canon Inc.
- Honeywell International
- Panasonic Holdings Corporation
- NEC Corporation
- Gorilla Technology Group
- Verint Systems Inc.
- iOmniscient Pty. Ltd.
- Irisity AB (publ)
- Senstar Corporation
- AnyVision Ltd.
- SenseTime Ltd.
- Vintra Inc.
- IntelliVision Ltd.
- OpenCV.ai Ltd.

Opportunités de marché et perspectives d'avenir
Les opportunités se multiplient là où les achats évoluent des projets pilotes axés sur les fonctionnalités vers une performance mesurable, une auditabilité et une gouvernance du cycle de vie. La publication de la norme IEC 62676-6:2026, qui fournit un cadre pour tester et noter les systèmes d'analyse de contenu vidéo intelligente en temps réel (IVCA) dans des scénarios tels que la détection de flânerie et d'intrusion périmétrique, ouvre la voie aux fournisseurs capables de certifier des résultats sur des parcs de caméras et des environnements hétérogènes. Le durcissement des règles sur le traitement biométrique et la transparence, notamment les échéances de la loi européenne sur l'IA relatives à l'article 50 en 2026 et l'application des interdictions dès février 2025, oriente également la demande vers des architectures préservant la confidentialité, telles que l'inférence en périphérie, les pipelines de métadonnées anonymisées et les modules d'apprentissage fédéré qui réduisent la dépendance aux téléchargements massifs de vidéos.
L'innovation au niveau des plateformes et des modèles crée par ailleurs des opportunités de différenciation dans la recherche vidéo, le raisonnement multi-caméras et les flux de travail agentiques, notamment pour les grandes bases d'appareils distribués. En juillet 2026, Verkada a annoncé une collaboration avec NVIDIA pour déployer sa plateforme d'IA physique sur plus de 2,4 millions d'appareils, illustrant comment les écosystèmes de modèles fondamentaux et d'inférence accélérée s'intègrent aux déploiements de sécurité physique. L'activité d'investissement soutient les piles d'intelligence vidéo de nouvelle génération, TwelveLabs ayant annoncé un tour de table de série B de 100 millions USD en juillet 2026 pour développer son architecture de superintelligence vidéo, signe d'un financement continu pour une compréhension vidéo avancée pouvant être commercialisée pour la surveillance, la sécurité et l'analytique opérationnelle.
Recent Industry Developments in Marché de l'analytique vidéo par IA
- Mai 2026 : AxxonSoft a publié la version 3.0 d'Axxon One, ajoutant une recherche améliorée par IA et des fonctionnalités de sécurité mises à jour à sa plateforme intelligente de gestion vidéo. Cette version accélère les flux de travail d'investigation et renforce la différenciation logicielle, alors que les acheteurs recherchent une meilleure précision, une meilleure utilisabilité et de meilleures fonctionnalités de gouvernance pour les déploiements multi-sites.
- Septembre 2025 : Axis Communications a lancé AXIS Secure Entry pour XProtect afin d'unifier le contrôle d'accès et la vidéosurveillance dans les environnements Milestone. Cette intégration renforce les flux de travail de sécurité convergents et accroît la fidélisation pour les déploiements qui souhaitent une couche opérationnelle unique couvrant les portes, les caméras et l'analytique.
- Novembre 2024 : Axis Communications a annoncé la puce ARTPEC-9, dotée d'améliorations destinées aux applications vidéo et d'IA basées sur le cloud. Cette nouvelle génération de SoC élargit la capacité de calcul pour l'analytique embarquée dans les caméras et aide les fabricants de caméras à déporter davantage d'inférence en périphérie pour réduire la bande passante et améliorer les temps de réponse.


Marché de l'analytique vidéo par IA Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'analyse vidéo par IA comprend les revenus générés par les logiciels et services associés qui utilisent l'IA pour interpréter les flux vidéo et produire des résultats tels que des alertes, des identifications et des informations comportementales dans des contextes commerciaux et d'usage public.
Exclusions du périmètre : nous excluons la gestion vidéo à usage général qui n'applique pas d'analytique basée sur l'IA, ainsi que les ventes de caméras purement matérielles lorsque le logiciel d'analytique ne fait pas partie de la vente.
Aperçu de la segmentation
- Par composant
- Logiciel
- Matériel
- Services
- Par mode de déploiement
- Sur site
- Cloud
- Hybride / Périphérie
- Par type d'analytique
- Analytique de contenu vidéo
- Reconnaissance faciale
- Détection de foule et de comportement
- Reconnaissance automatique de plaques d'immatriculation
- Reconnaissance de geste / action
- Par application
- Sécurité et surveillance
- Gestion du trafic et des transports
- Analyse client en commerce de détail
- Inspection qualité industrielle
- Surveillance de la santé
- Autres applications
- Par utilisateur final
- Gouvernement et sécurité publique
- Commerce de détail et commerce électronique
- Transport et logistique
- Fabrication
- BFSI
- Santé
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire fixe les limites et fournit un modèle de départ cohérent entre les régions. Nous nous sommes principalement appuyés sur des sources publiques telles que UN Comtrade pour les flux commerciaux liés aux caméras et à l'électronique associée, les indicateurs de l'UIT pour l'état de préparation en matière de connectivité, les séries macroéconomiques de l'OCDE et de la Banque mondiale pour le contexte des dépenses et des investissements, ainsi que les publications du NIST qui aident à comprendre l'usage de l'analyse vidéo dans les flux de travail de sécurité et de sûreté.
En complément, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les notes produits et une couverture de presse crédible afin de comprendre l'évolution des prix, les changements de déploiement (cloud versus sur site) et l'adoption par secteur d'utilisation finale. Des bases de données de brevets ont également été utilisées pour identifier les zones de concentration de l'innovation et vérifier quelles capacités analytiques sont commercialisées à grande échelle. Pour le suivi des données financières et de l'actualité des entreprises, nous avons également utilisé une base de données payante permettant un filtrage structuré au niveau des entreprises et la validation des chronologies. Ces sources documentaires ne sont pas exhaustives, et nous avons également consulté d'autres documents publics pour recueillir des données, valider des hypothèses et clarifier des questions ouvertes au cours de la recherche.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver le modèle, en particulier lorsque les données publiques ne montrent pas clairement comment les revenus de l'analytique par IA sont reconnus et regroupés. Nous avons échangé avec un ensemble de fournisseurs de solutions, de partenaires de distribution, d'intégrateurs de systèmes et de grands utilisateurs finaux dans les principales régions, afin de valider les schémas de déploiement, la taille type des contrats et le rythme d'adoption par application, puis de les intégrer dans les hypothèses finales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 16 % | APAC : 45 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 58 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante (top-down), où les pools de dépenses ont été reconstitués à partir des signaux d'adoption de la sécurité et de la surveillance, du niveau de préparation à la numérisation des entreprises, et des schémas de déploiement régionaux pour les caméras connectées et les logiciels d'analytique. Ces totaux ont ensuite été corroborés par des approximations ascendantes (bottom-up) sélectives, telles que des fourchettes de PVM échantillonnées multipliées par des volumes de déploiement plausibles par secteur, suivies de vérifications auprès des canaux de distribution pour voir si le résultat correspondait à ce que constatent les fournisseurs et intégrateurs sur le terrain.
Quelques variables ont été traitées comme les paramètres clés, car elles expliquent la demande de manière simple et traçable. Il s'agit notamment de la croissance du parc installé de caméras connectées au réseau, de la part des déploiements utilisant une analytique activée par l'IA par rapport à la détection de mouvement basique, de la pénétration du cloud dans les charges de travail vidéo, des taux d'attachement typiques de l'analytique dans les nouveaux projets de surveillance, et des évolutions des prix moyens des logiciels et services à mesure que les fonctionnalités mûrissent. Lorsque les vues ascendantes étaient incomplètes, par exemple lorsque les revenus sont regroupés dans des projets de sécurité plus larges, nous avons traité les lacunes en appliquant des facteurs d'attachement et de réalisation prudents, validés par des entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios liée à ces indicateurs de demande, car l'adoption peut s'accélérer ou ralentir selon les budgets de sécurité publique, la réglementation et le rythme auquel les organisations modernisent leurs infrastructures. Les scénarios ont été revus avec des experts par région et par utilisateur final afin que la croissance reste alignée sur des cycles d'achat réalistes et des contraintes de déploiement.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications afin que des incohérences évidentes ne se répercutent pas sur les chiffres finaux. Nous avons comparé le modèle à des signaux indépendants tels que l'évolution des dépenses de sécurité, la dynamique des expéditions de caméras et les tendances des charges de travail cloud, puis avons examiné tout écart important avant validation finale.
Un second examen par un analyste est appliqué aux hypothèses, à la logique de calcul et aux évolutions d'une année sur l'autre, et une reprise de contact est déclenchée lorsqu'une variable semble hors norme pour une région, un secteur ou un mode de déploiement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les prix, l'adoption ou la réglementation. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent la vision la plus actuelle, étayée par les dernières données validées.
Comparaison de la taille du marché mondial de l'analyse vidéo par IA de Mordor Intelligence avec d'autres estimations publiées
Il est normal de voir des chiffres de marché différents pour l'analyse vidéo par IA, car les éditeurs peuvent ne pas comptabiliser les mêmes flux de revenus et peuvent utiliser une couverture géographique et un calendrier différents. Les écarts peuvent également provenir de la manière dont les services cloud sont reconnus, dont les projets regroupés sont traités, et des applications considérées comme entrant dans le périmètre.
En suivant les taux d'attachement caméras-analytique et en actualisant annuellement la répartition des revenus cloud versus sur site, Mordor Intelligence maintient son estimation alignée sur la réalisation de valeur de l'analytique par IA, plutôt que de comptabiliser l'ensemble plus large de la pile de vidéosurveillance. Certaines sources élargissent le périmètre en incluant des dépenses de surveillance davantage axées sur le matériel ou des revenus de gestion vidéo connexes, tandis que d'autres appliquent une escalade agressive des prix sans vérifications suffisantes par rapport aux cycles d'achat et aux contraintes de déploiement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,19 milliards USD (2026) | |
| Cabinet de conseil mondial A | 6,83 milliards USD (2026) | Cette estimation semble utiliser un périmètre plus large qui peut regrouper la surveillance par IA et l'ensemble plus vaste de la vidéosurveillance dans le même ensemble, ce qui peut augmenter les totaux lorsque des projets à forte composante matérielle sont comptabilisés avec l'analytique. |
| Revue professionnelle B | 5,50 milliards USD (2026) | Cette estimation est généralement construite à partir d'un ensemble plus restreint de cas d'usage et tend à appliquer des facteurs d'adoption prudents, ce qui peut sous-estimer les déploiements plus récents comme l'analytique cloud et les déploiements d'entreprise multi-sites. |
L'écart observé dans le tableau s'explique principalement par la façon dont chaque source trace la limite entre les logiciels et services d'analytique par IA et les dépenses de surveillance connexes, ainsi que par la vitesse à laquelle l'adoption et les prix sont supposés évoluer. Notre approche reste reproductible car elle s'appuie sur des indicateurs de demande clairs, utilise une logique d'attachement et de tarification étayée par des entretiens, et applique des vérifications étape par étape avant la finalisation des totaux.


Questions clés auxquelles répond le rapport
À quel rythme le marché de l'analytique vidéo par IA devrait-il croître jusqu'en 2031 ?
Le marché devrait passer de 6,19 milliards USD en 2026 à 17,23 milliards USD d'ici 2031, reflétant un TCAC de 22,72 %.
Quel mode de déploiement gagnera le plus de terrain au cours des cinq prochaines années ?
Les architectures hybrides et périphériques devraient se développer à un TCAC de 23,34 % à mesure que les usages sensibles à la latence dépassent les modèles exclusivement cloud.
Pourquoi les services dépassent-ils le logiciel en termes de croissance des revenus ?
Les entreprises manquent de compétences internes, elles achètent donc des services d'intégration, d'ajustement des modèles et de conformité qui devraient croître à un TCAC de 23,39 % jusqu'en 2031.
Quel segment d'application progresse le plus rapidement ?
La surveillance de la santé est en tête avec un TCAC de 23,91 % grâce aux déploiements de détection des chutes et de sécurité des patients face aux pénuries mondiales d'infirmières.
Qu'est-ce qui sous-tend le leadership de l'Asie-Pacifique en matière de croissance ?
Les investissements massifs dans les villes intelligentes en Chine et en Inde et des politiques favorables à la localisation des données soutiennent un TCAC régional de 23,77 %.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers fournisseurs détiennent environ 40 à 45 % des revenus, indiquant une concentration modérée avec de la place pour des challengers spécialisés par secteur.
Dernière mise à jour de la page le:



