
Taille et part du marché du verre plat du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
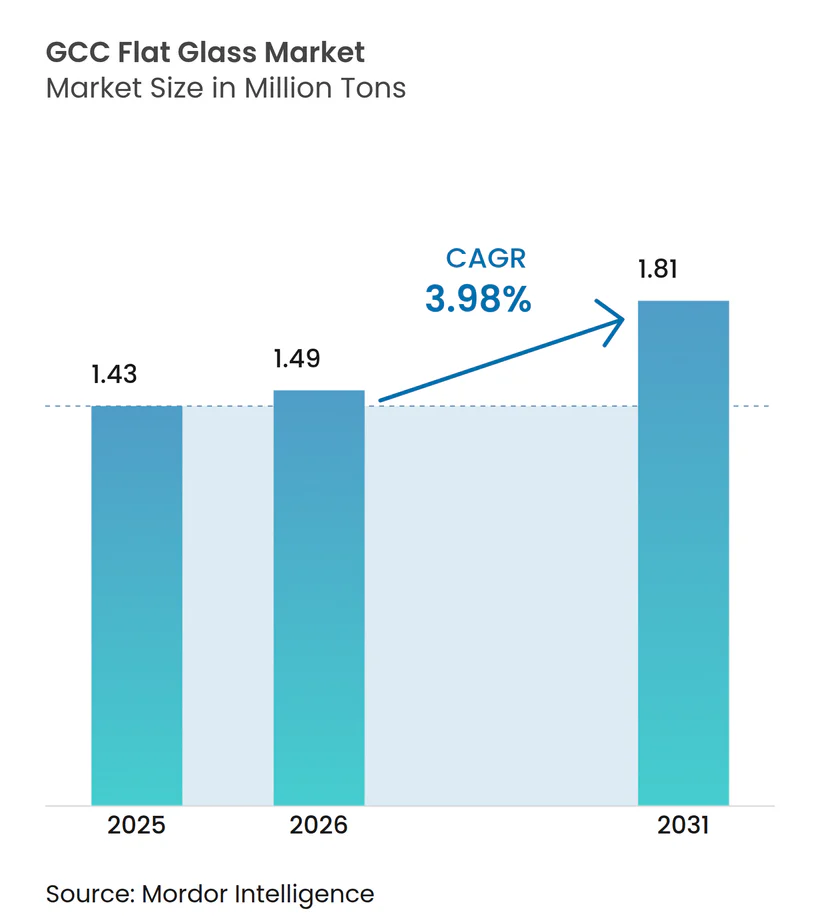
| Taille du marché de l'année de base (2025) | 1.43 Millions de tonnes |
| Volume du Marché (2026) | 1.49 Millions de tonnes |
| Volume du Marché (2031) | 1.81 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre plat du CCG par Mordor Intelligence
La taille du marché du verre plat du CCG était évaluée à 1,43 million de tonnes en 2025 et devrait croître de 1,49 million de tonnes en 2026 pour atteindre 1,81 million de tonnes d'ici 2031, à un TCAC de 3,98 % pendant la période de prévision (2026-2031). Cette expansion résulte de l'agenda d'infrastructure synchronisé des économies du Golfe, du déploiement régulier de méga-projets d'énergie renouvelable et des pressions politiques en faveur de la localisation de l'approvisionnement en matériaux. Les réglementations sur le vitrage écoénergétique en Arabie saoudite, aux Émirats arabes unis et au Qatar ont accéléré le passage des produits de base aux produits à valeur ajoutée, tandis que la montée en puissance rapide de l'industrie solaire introduit une demande spécialisée pour un verre à faible teneur en fer et antireflet. Les investissements manufacturiers totalisant plus d'un milliard de dollars USD depuis 2024 témoignent de la confiance dans l'autosuffisance régionale, bien que les fluctuations des prix du gaz naturel et les mesures de défense commerciale compliquent la planification des coûts pour les producteurs. Le positionnement concurrentiel dépend des empreintes de production intégrées, des capacités de revêtement avancées et de la capacité à servir les contractants en ingénierie, approvisionnement et construction qui préfèrent des ensembles de façades à source unique.
Principaux enseignements du rapport
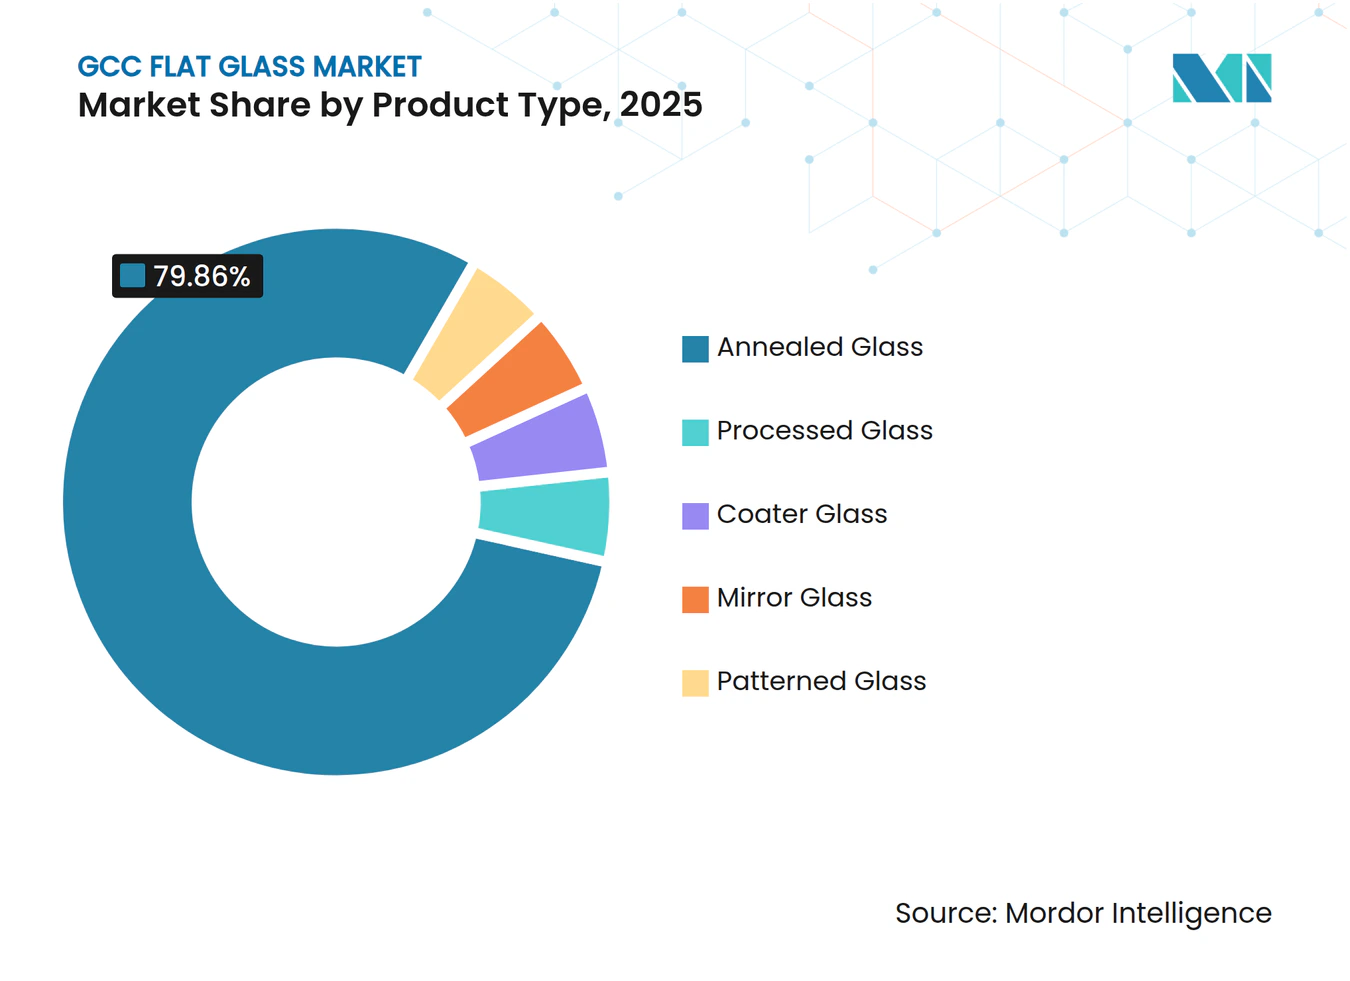
- Par type de produit, le verre recuit a dominé avec une part de 79,86 % du marché du verre plat du CCG en 2025, tandis que le verre transformé devrait afficher la croissance la plus rapide, à un TCAC de 4,72 % jusqu'en 2031.
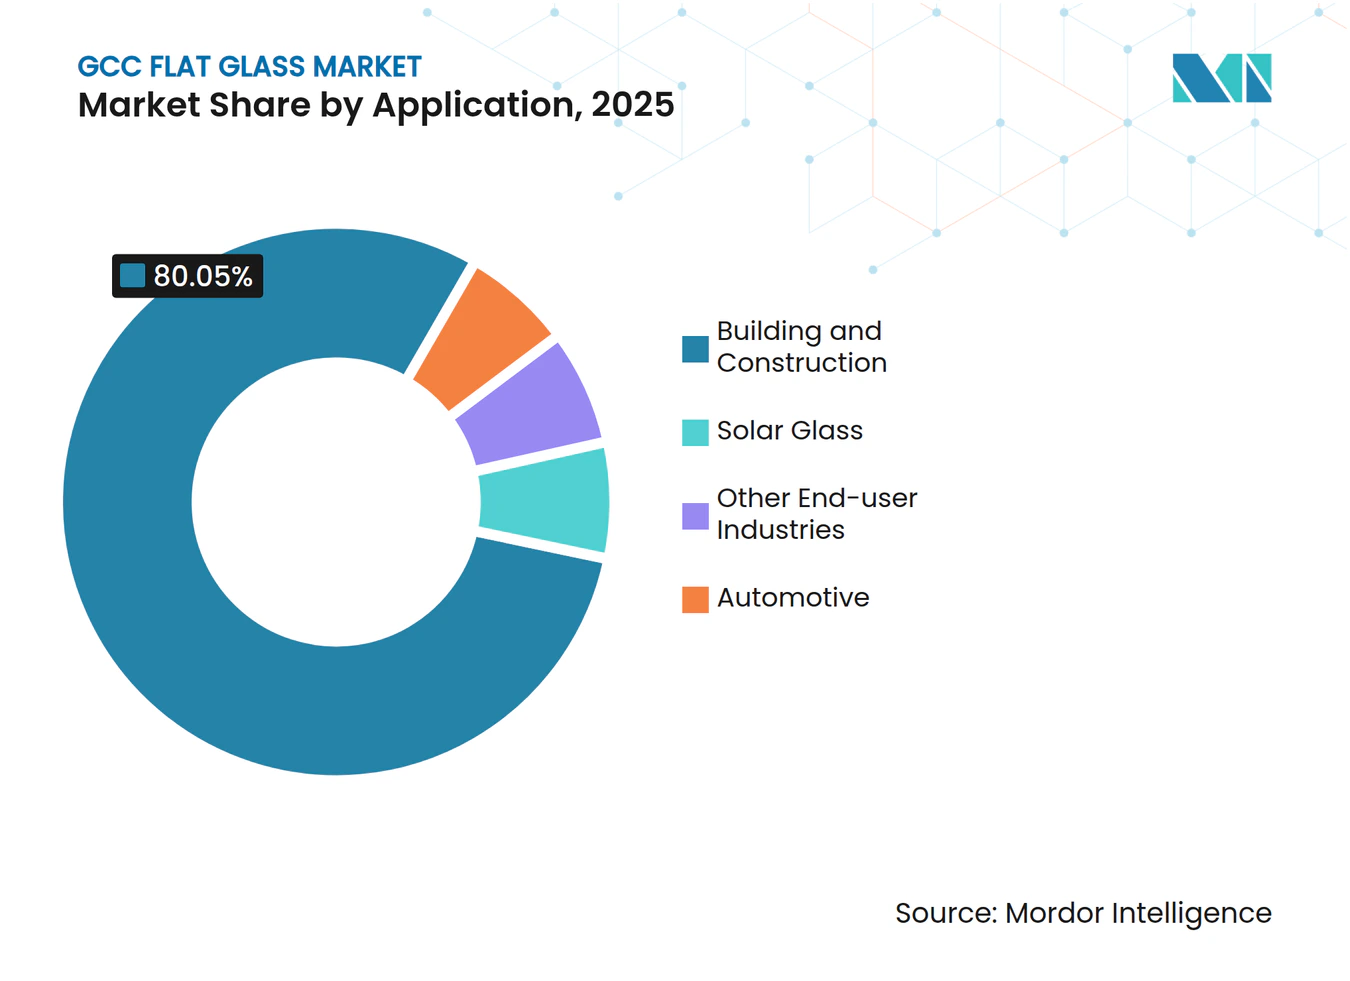
- Par application, le bâtiment et la construction représentaient 80,05 % de la taille du marché du verre plat du CCG en 2025, et le verre solaire devrait croître à un TCAC de 6,65 % entre 2026 et 2031.
- Par géographie, l'Arabie saoudite représentait 60,10 % de la part du marché du verre plat du CCG en 2025 et devrait croître à un TCAC de 4,64 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des mandats de construction écologique dans le CCG | +1.2% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2 à 4 ans) |
| Les méga-projets (NEOM, Lusail, Expo-City) déverrouillent la demande | +1.8% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Essor de la sous-traitance intégrée de façades | +0.7% | CCG dans son ensemble, conduit par les Émirats arabes unis, l'Arabie saoudite | Court terme (≤ 2 ans) |
| Poussée de localisation pour les capacités de ligne float | +0.9% | Arabie saoudite, retombées vers le Koweït, Bahreïn | Moyen terme (2 à 4 ans) |
| Croissance du verre solaire pour les centrales CSP | +1.1% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des mandats de construction écologique dans le CCG
Des codes de construction plus stricts, introduits en 2024, imposent un vitrage écoénergétique pour les grands nouveaux projets. Le Code de construction écologique de l'Arabie saoudite exige que les structures dépassant 1 000 m² utilisent des configurations de vitrage répondant à des objectifs stricts de performance thermique, ce qui a incité les promoteurs à adopter des revêtements à faible émissivité[1]. Le cadre Al Sa'fat de Dubaï améliore les points d'évaluation pour les façades, garantissant que les coefficients de gain de chaleur solaire restent inférieurs à 0,25 — une exigence qui stimule la demande d'unités revêtues ou feuilletées. Le Qatar et le Koweït ont adopté des mises à jour parallèles des codes plafonnant les valeurs U autorisées, élargissant davantage l'écart de spécification entre les produits recuits et transformés. Collectivement, ces règles soutiennent le taux de croissance de 4,80 % pour le verre transformé en orientant la demande courante vers des catégories à marges plus élevées. Les fabricants capables d'obtenir les certifications GSO 2663:2024 et GSO 2891:2024 bénéficient désormais d'un statut privilégié dans les grands appels d'offres, conférant aux producteurs régionaux établis un avantage concurrentiel.
Les méga-projets (NEOM, Lusail, Expo-City) déverrouillant la demande
Les projets phares multiplient la surface totale en mètres carrés de vitrage consommée. NEOM à lui seul devrait nécessiter 50 millions de m² de verre spécialisé pour sa ville linéaire, ses districts industriels et ses actifs touristiques. Les ensembles Red Sea Amaala et Diriyah Gate de l'Arabie saoudite ajoutent des milliers de clés hôtelières, chacune spécifiée avec des façades haute performance. Le portefeuille de projets post-Coupe du monde du Qatar à Lusail maintient le flux des commandes de verre spécialisé, tandis que l'Expo City de Dubaï s'est engagée à des opérations nettes zéro qui dépendent d'un vitrage intelligent. Les promoteurs privilégient les fournisseurs locaux ou régionaux pour minimiser les risques logistiques et se conformer aux règles de contenu local, incitant les fabricants à étendre leur capacité à proximité des centres de demande. Les spécifications dépassent souvent les seuils des produits courants, favorisant les fournisseurs capables d'adapter les propriétés optiques, acoustiques et de sécurité aux cahiers des charges des projets.
Essor de la sous-traitance intégrée de façades (synergies EPC-verre)
Les contractants s'éloignent des sources fragmentées au profit d'ensembles de façades à fournisseur unique englobant la conception, la fabrication et l'installation. Le cluster verrier de Dubai Investments a remporté 2 milliards de dirhams des Émirats arabes unis (AED) de contrats en 2024 en offrant des services de flottage, de revêtement et d'assemblage depuis une plateforme unique. L'approche intégrée raccourcit les cycles de projet et réduit le risque de coordination, créant des barrières à l'entrée pour les transformateurs indépendants. Les entreprises régionales dotées d'une connaissance des codes locaux et d'une agilité logistique peuvent rivaliser efficacement avec les fournisseurs dépendant des importations. La consolidation parmi les transformateurs de taille moyenne s'accélère, ceux-ci cherchant à atteindre une échelle et une envergure technique pour répondre aux attentes des EPC.
Poussée de localisation pour les capacités de ligne float (Vision 2030 de l'Arabie saoudite)
La Vision 2030 vise 70 % de contenu local dans les intrants de construction d'ici 2030. La deuxième ligne float de SAR 520 millions d'Obeikan a augmenté la capacité nationale de 180 000 tonnes en 2024, soutenue par des prêts du Fonds saoudien de développement industriel, qui ont couvert jusqu'à 75 % du coût du projet. Des ajustements des droits à l'importation inclinent davantage les structures de prix en faveur de la production nationale. De nouveaux partenariats de transformation, tels que l'alliance 2025 d'Obeikan avec Isoclima, étendent le récit de localisation au verre automobile et aux stratifiés avancés. La progression de l'autosuffisance devrait déplacer les flux commerciaux intra-CCG, positionnant l'Arabie saoudite comme exportatrice nette d'ici la fin de la décennie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du gaz naturel affectant l'économie des fours | -0.8% | CCG dans son ensemble, notamment les Émirats arabes unis, le Qatar | Court terme (≤ 2 ans) |
| Multiplication des enquêtes antidumping sur le verre plat importé | -0.5% | CCG dans son ensemble | Moyen terme (2 à 4 ans) |
| Lenteur des cycles de certification pour les nouvelles technologies de vitrage | -0.3% | CCG dans son ensemble, conduit par l'Arabie saoudite, les Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du gaz naturel affectant l'économie des fours
Les fours à verre fonctionnent sans interruption à près de 1 600 °C et consomment 80 à 87 % de l'énergie de l'usine. Lorsque les coûts du gaz dépassent 40 % des charges totales de production, les petits producteurs subissent une compression des marges et peuvent réduire leur capacité[2]. Les Émirats arabes unis et le Qatar, qui indexent les tarifs du gaz sur les références mondiales du GNL, ressentent la volatilité plus fortement que le système administré de l'Arabie saoudite. Les grands groupes comme Emirates Float Glass couvrent leur exposition avec des contrats à long terme et des améliorations de récupération de chaleur. Les acteurs plus modestes dépourvus d'échelle ou de capital pour des rénovations d'efficacité risquent de quitter le marché, une tendance qui accélère la consolidation des capacités.
Multiplication des enquêtes antidumping sur le verre plat importé
Le CCG a lancé une enquête antidumping en octobre 2024, portant sur les importations de Chine et d'Iran sous les codes SH 7005.21 et 7005.29. Les marges préliminaires vont de 15 % à 40 %, laissant présager des droits susceptibles d'augmenter les coûts des importations. Les producteurs nationaux devraient gagner des parts de marché, mais les constructeurs pourraient faire face à des factures de vitrage plus élevées au moment même où les méga-projets atteignent leur pic. L'imposition potentielle de droits incite les investisseurs étrangers à relocaliser leur production dans la région, équilibrant la perte d'approvisionnement liée à la réduction des importations avec une nouvelle production localisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination du verre recuit face à la révolution de la transformationLe verre recuit demeure le cheval de bataille du marché du verre plat du CCG, représentant 79,86 % du volume en 2025, grâce à son approvisionnement rentable pour les constructions résidentielles et commerciales de masse. La popularité croissante des façades rideaux à revêtements à faible émissivité oriente les architectes vers des options transformées. Ce changement est visible dans les achats pour les tours à usage mixte de NEOM, où les unités revêtues remplacent le verre clair courant pour atteindre les objectifs de confort thermique.
Le verre transformé, porté par les catégories trempé et feuilleté, est en voie d'atteindre un taux de croissance annuel de 4,72 % jusqu'en 2031, signalant un cycle de mise à niveau structurelle. Les produits revêtus bénéficient des spécifications à faible gain solaire, tandis que les variantes miroir et décorées sont utilisées dans les aménagements hôteliers et de commerce de luxe à Dubaï, Riyad et Doha. Les investissements de Saint-Gobain et de Guardian dans des lignes de revêtement par pulvérisation cathodique magnétron permettent la production locale de verre à triple argent à faible émissivité, auparavant importé. Les transformateurs nationaux, tels qu'Obeikan, forment des alliances techniques avec des entreprises européennes pour capter les applications premium, réduisant ainsi les délais et l'exposition aux devises pour les contractants. À mesure que ces capacités s'étendent, le marché du verre plat du CCG dépendra moins des unités transformées importées, une inflexion qui soutient l'agenda de localisation de la région.



Par application :
le verre solaire s'accélère au-delà de la domination de la constructionLe bâtiment et la construction ont conservé une part de 80,05 % de la taille du marché du verre plat du CCG en 2025. Les tours résidentielles de milieu de gamme, les hôpitaux et les campus universitaires, qui font partie des programmes nationaux de logement et d'infrastructure sociale, ancrent la demande de base. Les systèmes de murs-rideaux, les atriums et les toits-terrasses des complexes à usage mixte renforcent la consommation à volume élevé.
Le verre solaire, bien que partant d'une base plus modeste, surpasse toutes les autres applications avec un TCAC de 6,65 % jusqu'en 2031. Les objectifs d'énergie renouvelable adoptés par les Émirats arabes unis et l'Arabie saoudite nécessitent des feuilles à faible teneur en fer et antireflet pour les centrales CSP et les parcs photovoltaïques à grande échelle. La future usine d'Almaden de 500 000 tonnes à Abu Dhabi à elle seule ajoutera une capacité suffisante pour vitrer 5 GW de panneaux par an, une échelle qui reconfigure la dynamique de l'offre. Le verre automobile devrait maintenir une croissance à un chiffre moyen, soutenu par les ambitions de l'Arabie saoudite de localiser l'assemblage de véhicules. Les façades photovoltaïques intégrées au bâtiment illustrent la convergence entre les applications de construction et solaires, combinant la production d'énergie avec la performance de l'enveloppe. À mesure que les incitations politiques s'élargissent, le verre solaire spécialisé pourrait éroder la part de la construction d'ici la fin de la décennie, diversifiant les revenus des producteurs capables de satisfaire les critères optiques et de durabilité.

Analyse géographique
Marché du verre plat en Arabie Saoudite
L'Arabie Saoudite détient la part dominante de 60,10 % du marché du verre plat dans le CCG et devrait progresser à un taux annuel de 4,64 % jusqu'en 2031. Le pipeline de gigaprojets — NEOM, Red Sea et Diriyah Gate — crée une échelle sans équivalent dans la région. La production locale est en expansion : la deuxième ligne de flottage d'Obeikan a porté la capacité nominale à 360 000 tonnes, et Gulf Guard met en service une expansion de 215 millions USD. Les incitations de Vision 2030 favorisent le verre domestique par rapport au verre importé, et les ajustements tarifaires renforcent la compétitivité des prix. L'élan du royaume en faveur des énergies renouvelables stimule la demande de verre solaire, alignant les secteurs de la construction et de l'énergie dans la dynamique de la demande.
Marché du verre plat aux Émirats arabes unis
Les Émirats arabes unis constituent un pôle technologique au sein du marché du verre plat dans le CCG. La zone industrielle de Ras Al Khaimah accueille Guardian Glass, Saverglass et un nombre croissant de spécialistes du verre solaire. L'usine de 350 millions AED de Glass Technology, inaugurée en avril 2025, produit 5,5 millions d'ensembles de modules par an, soutenant la feuille de route solaire d'Abou Dhabi. Le carnet de commandes de tours de luxe à Dubaï entretient l'appétit pour le vitrage intelligent et décoratif, permettant une tarification premium qui finance de nouvelles innovations en matière de revêtements. Les fabricants des Émirats arabes unis exportent dans l'ensemble du Golfe et en Afrique de l'Est, en tirant parti de la logistique des zones franches et des accords commerciaux.
Marché du verre plat dans le CCG
Le Qatar, Oman, le Koweït et Bahreïn représentent des parts plus modestes mais stables. Le Qatar continue de reconvertir les infrastructures de stades en actifs à usage mixte, maintenant les commandes de produits spéciaux. Les projets de Duqm à Oman et les programmes de bureaux liés au secteur pétrolier au Koweït maintiennent une consommation de base. Ces marchés s'approvisionnent de plus en plus auprès des usines saoudiennes et émiraties, réduisant les délais de livraison et les risques de fluctuation monétaire liés aux importations asiatiques. Sur l'horizon de prévision, le commerce intra-CCG devrait représenter plus de 70 % des expéditions, confirmant l'autosuffisance manufacturière du bloc.
Analyse de la chaîne de valeur
La chaîne de valeur du verre plat du CCG commence par des intrants tels que le sable de silice, la soude, le calcaire/dolomite et le calcin, soutenus par l'énergie, suivis par la fusion et le formage du verre flotté dans des fours continus qui assurent la compétitivité des coûts. L'intégration amont-aval est visible en Arabie saoudite et aux Émirats arabes unis, où les producteurs colocalisent la production de verre flotté avec le dépôt sous vide par pulvérisation magnétron (MSVD) de revêtements à faible émissivité et le traitement en aval afin de s'aligner sur les spécifications de construction écologique et les préférences des entreprises d'EPC pour des ensembles de façades consolidés.
En aval, les fabricants et les entreprises de façades assemblent des vitrages performants pour former des murs-rideaux, des verrières et d'autres systèmes architecturaux destinés aux mégaprojets. Dans ce segment, la logistique et les délais de livraison différencient les fournisseurs, en particulier lorsque les importations font l'objet d'un examen approfondi en matière de défense commerciale. Des plateformes intégrées verticalement telles qu'Emirates Glass (Dubai Investments) couvrent l'ensemble du processus, de la manipulation du verre brut à la fabrication et à l'installation, tandis qu'Obeikan Glass exploite une capacité de verre flotté à grande échelle et favorise un taux de disponibilité plus élevé grâce à un approvisionnement en gaz industriel sur site, ce qui reflète la volonté de la région de localiser les vitrages à valeur ajoutée plutôt que d'importer des unités finies.
Paysage concurrentiel
Concentration du Marché
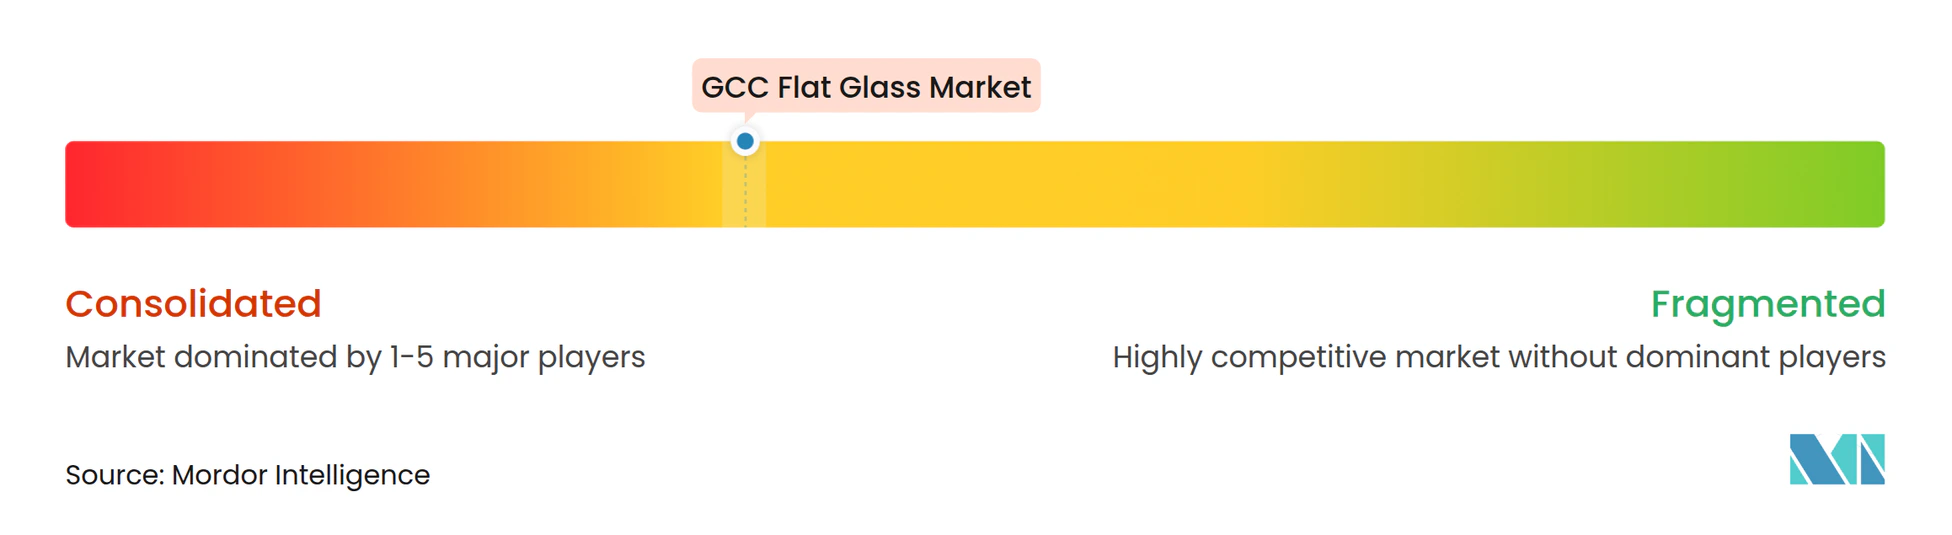
Le marché du verre plat du CCG est modérément concentré. Les grands acteurs mondiaux Saint-Gobain, Guardian Industries et AGC maintiennent une présence redoutable grâce à des technologies de revêtement brevetées, un pouvoir d'achat mondial et des liens de longue date avec les contractants multinationaux opérant dans le Golfe. Leurs filiales régionales bénéficient d'un statut de spécification précoce sur les méga-projets nécessitant des historiques de performance documentés. Néanmoins, des champions régionaux tels qu'Emirates Glass, Obeikan Glass et Dubai Investments ont comblé l'écart de capacité en ajoutant des lignes de pulvérisation cathodique magnétron, des installations de découpe automatisées et des unités d'assemblage de façades intégrées.
Leaders de l'industrie du verre plat du CCG
-
Saint-Gobain
-
Guardian Industries
-
Emirates Glass LLC
-
Obeikan Glass Company
-
Şişecam
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du verre plat dans les pays du CCG Entreprises couvertes dans ce rapport
- AGC Inc.
- Asahi India Glass Limited
- Burhani Group
- Corning Incorporated
- Emirates Glass LLC
- Fuyao Glass Industry Group Co.Ltd
- Guardian Industries
- Jinjing (Group) Co., Ltd.
- Manna Glass Co.
- Nippon Sheet Glass Co. Ltd.
- Obeikan Glass Company
- Saint-Gobain
- SCHOTT
- Şişecam
- Vitro
- Xinyi Glass Holdings Limited.
Opportunités de marché et perspectives d'avenir
La Vision saoudienne 2030 et l'Initiative verte saoudienne renforcent la demande fondamentale de vitrages durables et de produits à faible émissivité. Des gigaprojets tels que NEOM et le Red Sea Project concentrent les achats autour du verre architectural haute performance, NEOM seul devant nécessiter, selon les estimations, 50 millions de mètres carrés de verre spécialisé, ce qui crée un potentiel concret pour les capacités locales de revêtement et de traitement.
Aux Émirats arabes unis et au Qatar, l'urbanisation et les mandats en faveur des villes intelligentes accroissent les exigences en matériaux économes en énergie afin de répondre au système de notation Estidama Pearl et aux réglementations sur les bâtiments écologiques de la municipalité de Dubaï. Les incitations gouvernementales en faveur de la fabrication nationale favorisent la réduction de la dépendance aux importations, et l'usine de 500 000 tonnes prévue par Almaden à Abou Dabi illustre l'expansion continue des capacités. Les obligations de déclaration du coefficient de gain thermique solaire pour les nouvelles constructions de plus de 5 000 mètres carrés relèvent également le niveau d'exigence pour les capacités de revêtement à faible émissivité en ligne.
Développements industriels récents dans Marché du verre plat dans les pays du CCG
- Juillet 2026 : Emirates Glass a mis en avant ses innovations en matière de verre architectural, notamment de nouveaux revêtements, du verre résistant au feu et des solutions d'impression numérique, lors de l'événement Zak World of Façades 2026 à Dubaï. La présentation a souligné l'engagement d'Emirates Glass en faveur de l'expansion de solutions de façade à forte valeur ajoutée. L'événement témoigne d'une évolution continue du marché vers des vitrages orientés performance pour les nouveaux projets.
- Décembre 2025 : GulfGuard a annoncé son intention de développer une deuxième ligne de verre flotté et un second revêtement de verre sur son site de la ville industrielle de Jubail en Arabie saoudite. Cette expansion accroît la capacité de verre plat du CCG et renforce l'approvisionnement local. Cette initiative favorise également les capacités de conditionnement à source unique pour les grands projets.
- Septembre 2025 : Obeikan Glass Company a entamé les travaux sur site de sa deuxième ligne de production de verre flotté dans le parc industriel léger de Yanbu, avec une capacité de 650 tonnes par jour. Cette expansion accroît la capacité pour les marchés du verre solaire et du bâtiment du CCG. Elle renforce également l'empreinte de production régionale et l'intégration verticale de l'entreprise.
Marché du verre plat dans les pays du CCG Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du verre plat dans les pays du CCG couvre le verre plat fabriqué et consommé dans les pays du CCG pour les usages finaux dans la construction, l'automobile, le solaire et d'autres secteurs, suivi en volume en tonnes et consolidé selon les principales formes de produits utilisées dans ces applications.
Exclusions du périmètre : sont exclus la verrerie et le verre d'emballage, le verre optique ou de laboratoire, ainsi que les petits articles décoratifs qui ne suivent pas les filières de production et de transformation du verre plat en feuilles.
Aperçu de la segmentation
- Par type de produit
- Verre recuit
- Verre revêtu
- Verre transformé
- Verre miroir
- Verre imprimé
- Par application
- Bâtiment et construction
- Automobile
- Verre solaire
- Autres industries utilisatrices finales
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Oman
- Koweït
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et l'empreinte de l'offre avant l'application des hypothèses. Nous avons consulté des indicateurs publics de construction et d'infrastructure provenant de sources telles que les portails nationaux de statistiques des pays du CCG, les publications des banques centrales, ainsi que les autorités de planification et municipales qui publient des pipelines de projets et des signaux d'autorisation. La direction des échanges commerciaux et des données douanières a été vérifiée à l'aide de publications douanières officielles et de séries de type UN Comtrade, afin que la dépendance aux importations et les schémas de réexportation ne soient pas confondus avec la consommation réelle.
Du côté de l'offre, les rapports annuels des entreprises, les mises à jour en matière de développement durable, les présentations aux investisseurs et la presse locale ont été examinés afin de comprendre les capacités des fours, les calendriers de redémarrage et les évolutions du mix produit (par exemple, une part plus élevée de verre revêtu ou transformé). Lorsque des lacunes de couverture existaient, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des vérifications des importations et exportations au niveau des expéditions, ainsi que des recherches de brevets portant sur les activités de revêtement et de transformation pouvant indiquer des modernisations. Les sources mentionnées ici sont données à titre illustratif, et des références publiques et payantes supplémentaires ont été utilisées pour les recoupements, les clarifications et la validation finale.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la manière dont la demande est passée et livrée dans les pays du CCG, étant donné que les acheteurs passent souvent par des transformateurs, des fabricants et des canaux de projets plutôt que directement par les lignes de flottage. Nous avons échangé avec des parties prenantes parmi les producteurs, les convertisseurs, les distributeurs, les entrepreneurs EPC et de façades, ainsi que les grands utilisateurs finaux, puis nous avons réconcilié les différences selon les conditions propres à chaque pays — Arabie Saoudite, Émirats arabes unis, Qatar, Oman, Koweït et Bahreïn. Les informations issues de ces discussions ont été utilisées pour valider les rendements de conversion, les choix typiques d'épaisseur et de revêtement, ainsi que les variations de volume liées au calendrier et associées à des cycles de projets spécifiques, ce qui a permis d'affiner les hypothèses finales du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 15 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante (top-down), dans laquelle l'activité de construction et les schémas d'intensité de vitrage ont été utilisés pour estimer la demande en feuilles, puis filtrés selon les répartitions par application pour la construction, l'automobile et le solaire. Pour les pays du CCG, cette approche est pertinente car une part significative de la consommation est liée au cycle des projets, et ce cycle peut être suivi grâce à des signaux pratiques abordés lors des entretiens.
Afin de maintenir des totaux réalistes, des vérifications ascendantes (bottom-up) sélectives ont été ajoutées, telles que des contrôles de cohérence sur la capacité et le taux d'utilisation des lignes de flottage régionales, des vérifications de canaux auprès des transformateurs et distributeurs, et des volumes échantillonnés par bandes d'épaisseur typiques afin d'éviter une surestimation du tonnage par double comptage. Les principaux intrants comprenaient : l'activité de construction neuve et de rénovation dans les grandes villes, les tendances en matière de surface de façades et de fenêtres pour les projets commerciaux et résidentiels, les taux de conversion du verre revêtu et transformé, les variations de la part des importations par pays, et le rythme des ajouts solaires qui stimulent la demande pour certains types de verre plat. Les prévisions se sont appuyées sur une analyse par scénarios étayée par les avis d'experts sur le pipeline de construction, l'adoption de l'efficacité énergétique et les évolutions de capacité, avec des cas conservateurs et de forte activité utilisés pour tester la robustesse du point médian. Lorsque les données ascendantes manquaient pour les flux plus modestes, nous avons utilisé des proxys clairement énoncés, qui ont été revérifiés lors d'appels de suivi.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par de multiples vérifications afin que les chiffres finaux ne reposent pas sur un seul indicateur. Nous avons comparé les totaux par pays avec la direction des échanges commerciaux, les contraintes de capacité connues et la logique de conversion, de sorte que la demande ne puisse pas dépasser l'offre plausible augmentée des importations nettes une fois les réexportations prises en compte. Toute variation brusque a été réexaminée, et les hypothèses ont été révisées lorsqu'elles ne correspondaient pas à ce que les participants décrivaient concernant le calendrier des projets et le comportement d'approvisionnement.
Avant la validation finale, le modèle fait l'objet d'une revue par les pairs étape par étape, suivie de reprises de contact ciblées lorsqu'une variable clé change ou qu'une lacune reste non résolue. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées si des événements significatifs surviennent, tels que des arrêts majeurs de fours, des redémarrages ou des changements de politique affectant la construction ou les déploiements solaires. Juste avant la livraison, l'analyste effectue une passe finale afin que la vue reflète les informations les plus récentes disponibles.
Taille du marché du verre plat dans les pays du CCG selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées pour le verre plat dans les pays du CCG ne concordent pas toujours, car certaines sont construites en termes de chiffre d'affaires et d'autres sont suivies en volume physique, et la frontière entre le verre plat et les produits transformés n'est pas traitée de la même manière. Les différences proviennent également de la façon dont les importations sont traitées, de la vitesse à laquelle l'évolution moyenne des prix est supposée progresser, et de l'alignement ou non de la plage d'années de prévision avec le cycle de projets actuel.
Les signaux de taux d'utilisation des capacités, la direction des importations nettes et les vérifications des rendements de conversion sont les points de preuve utilisés pour maintenir l'estimation de Mordor Intelligence ancrée dans le tonnage équivalent en feuilles, plutôt que de mélanger la valeur fabriquée en aval, ce qui peut gonfler les totaux basés sur le chiffre d'affaires sans hausse correspondante du volume réel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,43 million de tonnes (2025) | |
| Revue professionnelle A | 1,20 milliard USD (2024) | Présenté en chiffre d'affaires, et le document ne précise pas si la valeur transformée et fabriquée est incluse, de sorte que le chiffre peut refléter des marges en aval au-delà de la demande en feuilles. |
| Cabinet de conseil mondial B | 3,20 milliards USD (2024) | Applique vraisemblablement un périmètre d'application large et une progression tarifaire agressive, et le total plus élevé suggère que la valeur de conversion et d'installation en aval peut être comptabilisée conjointement avec les expéditions de verre plat. |
Le tableau montre que la majeure partie de l'écart s'explique par le choix des unités et la définition du périmètre, et non par un changement soudain de la demande réelle en verre plat dans les pays du CCG. En ancrant le modèle dans des signaux reproductibles tels que la capacité, les échanges nets et des rendements de conversion réalistes, la vue finale reste traçable et peut être mise à jour de manière cohérente lorsque de nouvelles données sur les projets et l'offre sont disponibles.
Questions clés auxquelles le rapport répond
Quelle sera la demande en verre plat du CCG d'ici 2031 ?
Les volumes devraient atteindre 1,81 million de tonnes d'ici 2031, en hausse par rapport à 1,49 million de tonnes en 2026.
Quel pays représente la plus grande part de consommation ?
L'Arabie saoudite représente 60,10 % de la demande régionale et combine le volume le plus élevé avec une perspective de TCAC de 4,64 %.
Quel segment connaît la croissance la plus rapide ?
Le verre solaire est en tête avec un TCAC projeté de 6,65 % jusqu'en 2031, grâce aux grands projets CSP et photovoltaïques.
Pourquoi les transformateurs augmentent-ils leurs capacités aux Émirats arabes unis ?
La logistique des zones franches, la proximité des projets de parcs solaires et une politique industrielle favorable attirent des investissements comme l'usine de 500 000 tonnes d'Almaden.
Comment les prix de l'énergie affectent-ils les fabricants ?
La volatilité du gaz naturel peut porter les coûts de fonctionnement des fours à plus de 40 % des charges totales de production, érodant les marges des petites usines.